Chưa cụ
1 Likes
Nay kéo nhanh thì khả năng phải back tét rồi, về đó tôi thì xem xét cung cầu rồi đánh giá tiếp 
1 Likes
Vậy bác cứ nghiên cứu đi. PVS cuối tuần đi nạng, đầu tuần bước lên Mercedes rồi. Chuẩn bị xuống xe bò 1 cái nữa rồi sẽ cất cánh bằng trực thăng…
Đây cả nhà.
PVS tham gia dự án tính bằng…tỷ đô thôi (tỷ đồng xưa rồi).
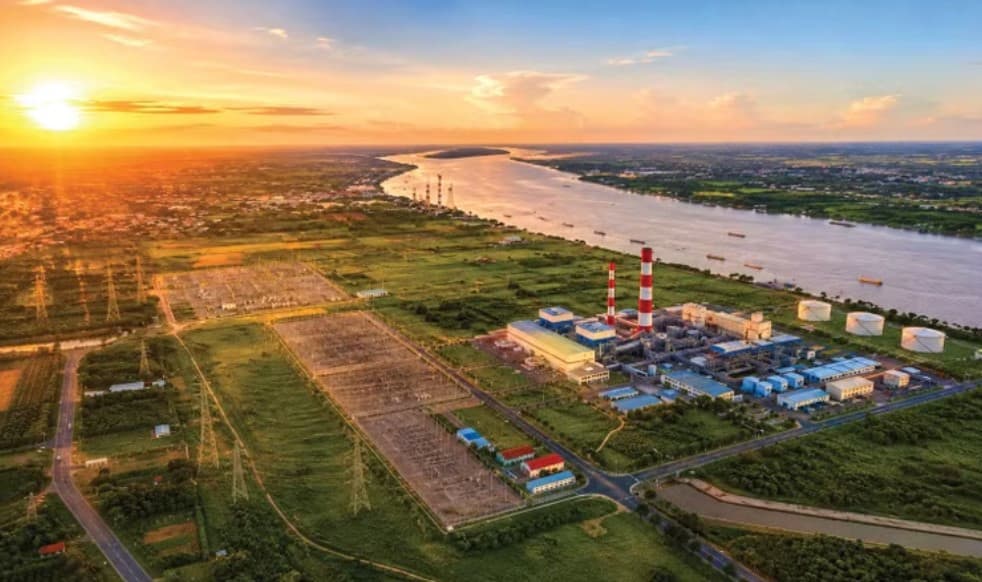
Sau dự án 3 tỷ USD ở Qatar, PTSC (PVS) tiếp tục góp mặt tại dự án điện khí hơn 34.000 tỷ đồng
Múc 35% Bsr thì lại chuyển về xe xăng dầu à?
1 Likes
Mềnh thấy rõ là băng Vietcap phân tích PVS dự lãi tào lao ko, lãi theo kiểu giấu lãi của ban lãnh đạo, dự án hơn 3 tỷ đô mà dự lãi có 45 triệu đô mà cũng dự được…
Chưa kể mấy anh chị từ nay sẽ thấy rất rõ. Khoản dự phòng bảo hành công trình (thường là khoản lãi hoàn nhập đột biến mà từ nay năm nào cũng có chứ đột biến gì nữa) từ nay sẽ tăng rất mạnh … vì là tăng theo doanh thu… Cứ căn vào cái hợp đồng 3 tỷ đô thì khoản này cũng đã là vài ngàn tỷ rồi… đó gần như là lãi thật sau khi hết bảo hành.
Cái này là ước tính theo biên lợi nhuận cực mỏng của ngành M&C dầu khí đó bác, cỡ 1.5% thôi. Mà đúng tào lao thiệt! Làm vầy, ai làm chi chời? Nghĩ sao mà bỏ công bỏ sức, bỏ 3 tỷ đô ra làm 4 năm trời, thu lại 1.5% tiền lời. Nghĩ mà bực cái mình! Đi gửi tiền tiết kiệm 4 năm lãi cũng được 20%-30% ấy chứ.
Biên lợi nhuận thì cũng tùy quý, mà lấy 1.5% gần như thấp nhất. Như quý 1/2026 biên lợi nhuận còn vọt lên kỷ lục 9.1%… dự tính thì cứ lấy tầm 3% đi coi như bèo là lãi 100 triệu đô. Ngoài ra lượng tiền ứng trước gửi bank lấy lãi, hoặc chênh tỷ giá và sau mhi kết thúc bảo hành thì dự án 3 tỷ đô này phải mang về ít nhất 5k tỷ lãi ròng… chưa kể là nâng tầm thương hiệu năng lực của PTSC trên toàn cầu đẩy định giá p/e cao hơn thay vì lẹt đẹt như bây giờ.
1 Likes
Thôi kệ người ta, tui không quan tâm lắm.
Thời buổi chứng khoán khó khăn, săn được cổ phiếu có dòng tiền, có câu chuyện đã là may mắn rồi.
1 Likes
Thì thực tình đánh giá PVS thời điểm này là mua và nắm giữ nên cũng ko quan tâm giá hiện tại nhiều làm chi.
PVS trong 10 năm tới là thập kỷ mạnh mẽ như và hơn cả VNM giai đoạn năm 2006-2016… trong 10 năm tới với đà phát triển và tích lũy PVS sẽ vượt ra khỏi cái danh nhà thầu mà trở thành nhà đầu tư ĐGNK thì PVS sẽ là phiên bản Equinor của Châu Á. Lúc đó những cổ đông mua PVS giai đoạn này và nắm giữ sẽ yên tâm sống khỏe và thịnh vượng đến 2050… kkk
1 Likes
HAH ổn không các bác?
Bác hỏi khó ghê!
Nhà này đang bàn PVS, BSR mà.
hì, tại 2 ẻm này thì mình có bsr rồi, mới đổi pvt sang HAH
Một trong những lý do mà BSR đã vượt đỉnh 32.1 để đóng cửa mức cao nhất trong mấy tháng gần đây là giá dầu bật tăng mạnh.

Trong 1 cái pic khác tui có đề cập đến Vietinbank Captital bán PET và mua HAH. Đây được xem là tin hỗ trợ của HAH. Nay thị trường thế này, mà HAH chỉ giảm nhẹ 400 đồng khi VNI mất 21 điểm và tăng hẳn 600 đồng khi VNI hồi lại 17 điểm thì sức khỏe của em nó cũng cỡ cỡ VSC rồi.
BSR thì hàng vượt đỉnh tha hồ đếm xèng nha bác.
HAH hy vọng gia nhập clb 3 con số bác ạ
Thôi bác tự lo nha. Nghỉ ngơi thôi!
Nhớ mấy năm trước PVS kiếm được hợp đồng 300tr đô mừng hết lớn, doanh thu vượt 10k tỷ/ năm là thở phào nhẹ nhõm…
Nay vị thế PVS sắp tới hợp đồng vài trăm triêu đô chắc đếm ko xuể, hợp đồng đơn vị tỷ đô sẽ là bình thường mới nhất là khi giai đoạn tái thiết sau chiến tranh của băng Trung đông nhộn nhịp trở lại và giai đoạn đầu tư Năng lượng ngoài khơi chuẩn bị bùng nổ…
PTSC sẽ phải giao bớt việc cho Xây Lắp Vietsovpetro làm mới kịp tiến độ ( cũng là do Vietso là đơn vị liên doanh với Nga nên còn bị cấm vận kiếm việc quốc tế dài dài, thôi thì đứng sau làm thầu phụ cho PVS cũng ok).
Từ những lý do đơn giản này mà ngay năm sau Quý nào doanh thu dưới 15k tỷ sẽ buồn lém và ngày doanh thu tài chính năm vượt 100k tỷ của PVS ko còn xa… hehe.
1 Likes
nếu tính biên lợi nhuận 1.5% thì mỗi năm lãi có 1,500 tỷ. Có gì ghê gớm đâu kaka
Quê là quê chúng mình quê nhiều,quê là quê chúng mình 26:rofl: