Kkk, bSR về 26 nhé 
Thế thì bán nhà mà mua
Kiểu tt về 1k đấy nhờ
Cả nhà nhìn rõ mặt cụ trùm nhé
Nhìn thì nhìn đi có gì đâu tôi phải sợ, tôi chờ giá 26, có thì tôi mua, còn ko thì ngồi nhìn
Có gì đâu,bán rồi thì chim,chứ ai sợ ai đâu
Pic của bác thì nhìn lâu dài,nhưng tôi thấy bác chỉ lướt lát t+ thôi.Mua thì nói hay,bán cái là chim về 26 ngay.
Tôi có chim à? Tôi bán rồi thì phải chờ mua thấp chứ ko lẻ mua cao ? Đó là bt, còn tôi đi phân tích này nọ, dìm hàng nó mới là chim 
Đợi về 0.1 là ngọt
Hủy ny mới ngon nhể,pic của bác có 1 người hỏi bác,…mồm thì bảo ko quan tâm lướt lát…Bác chỉ t3 thôi:rofl:.kệ bác thôi,nay vạch mặt cho người ta nhìn thôi.Nay cắn câu rồi nhé
Tưởng đâu rằng dầu khí là mảng trời riêng của Petrovietnam nhưng không ngờ là anh ấy, người đàn ông quyền lực ấy, vẫn thò một ngón tay vào để chia miếng bánh phô mai đang chuẩn bị đưa vào lò nướng.
Đây là một động thái không thuần túy là tìm kiếm lợi nhuận ngắn hạn. Nó còn là một hành động chiến lược cho những hành trình sắp tới.
Anh ấy theo thiên thời,đằng sau anh là những bộ não siêu việt.Nếu anh ấy mua 35%bsr thì lên mây
Anh âyd mà nắm 35% cp thì tương đương anh mua tận gốc và bán tận ngọn
Thấy nó trùng lặp 1 cách lạ kỳ,sau anh còn sx xe điện với xăng nữa
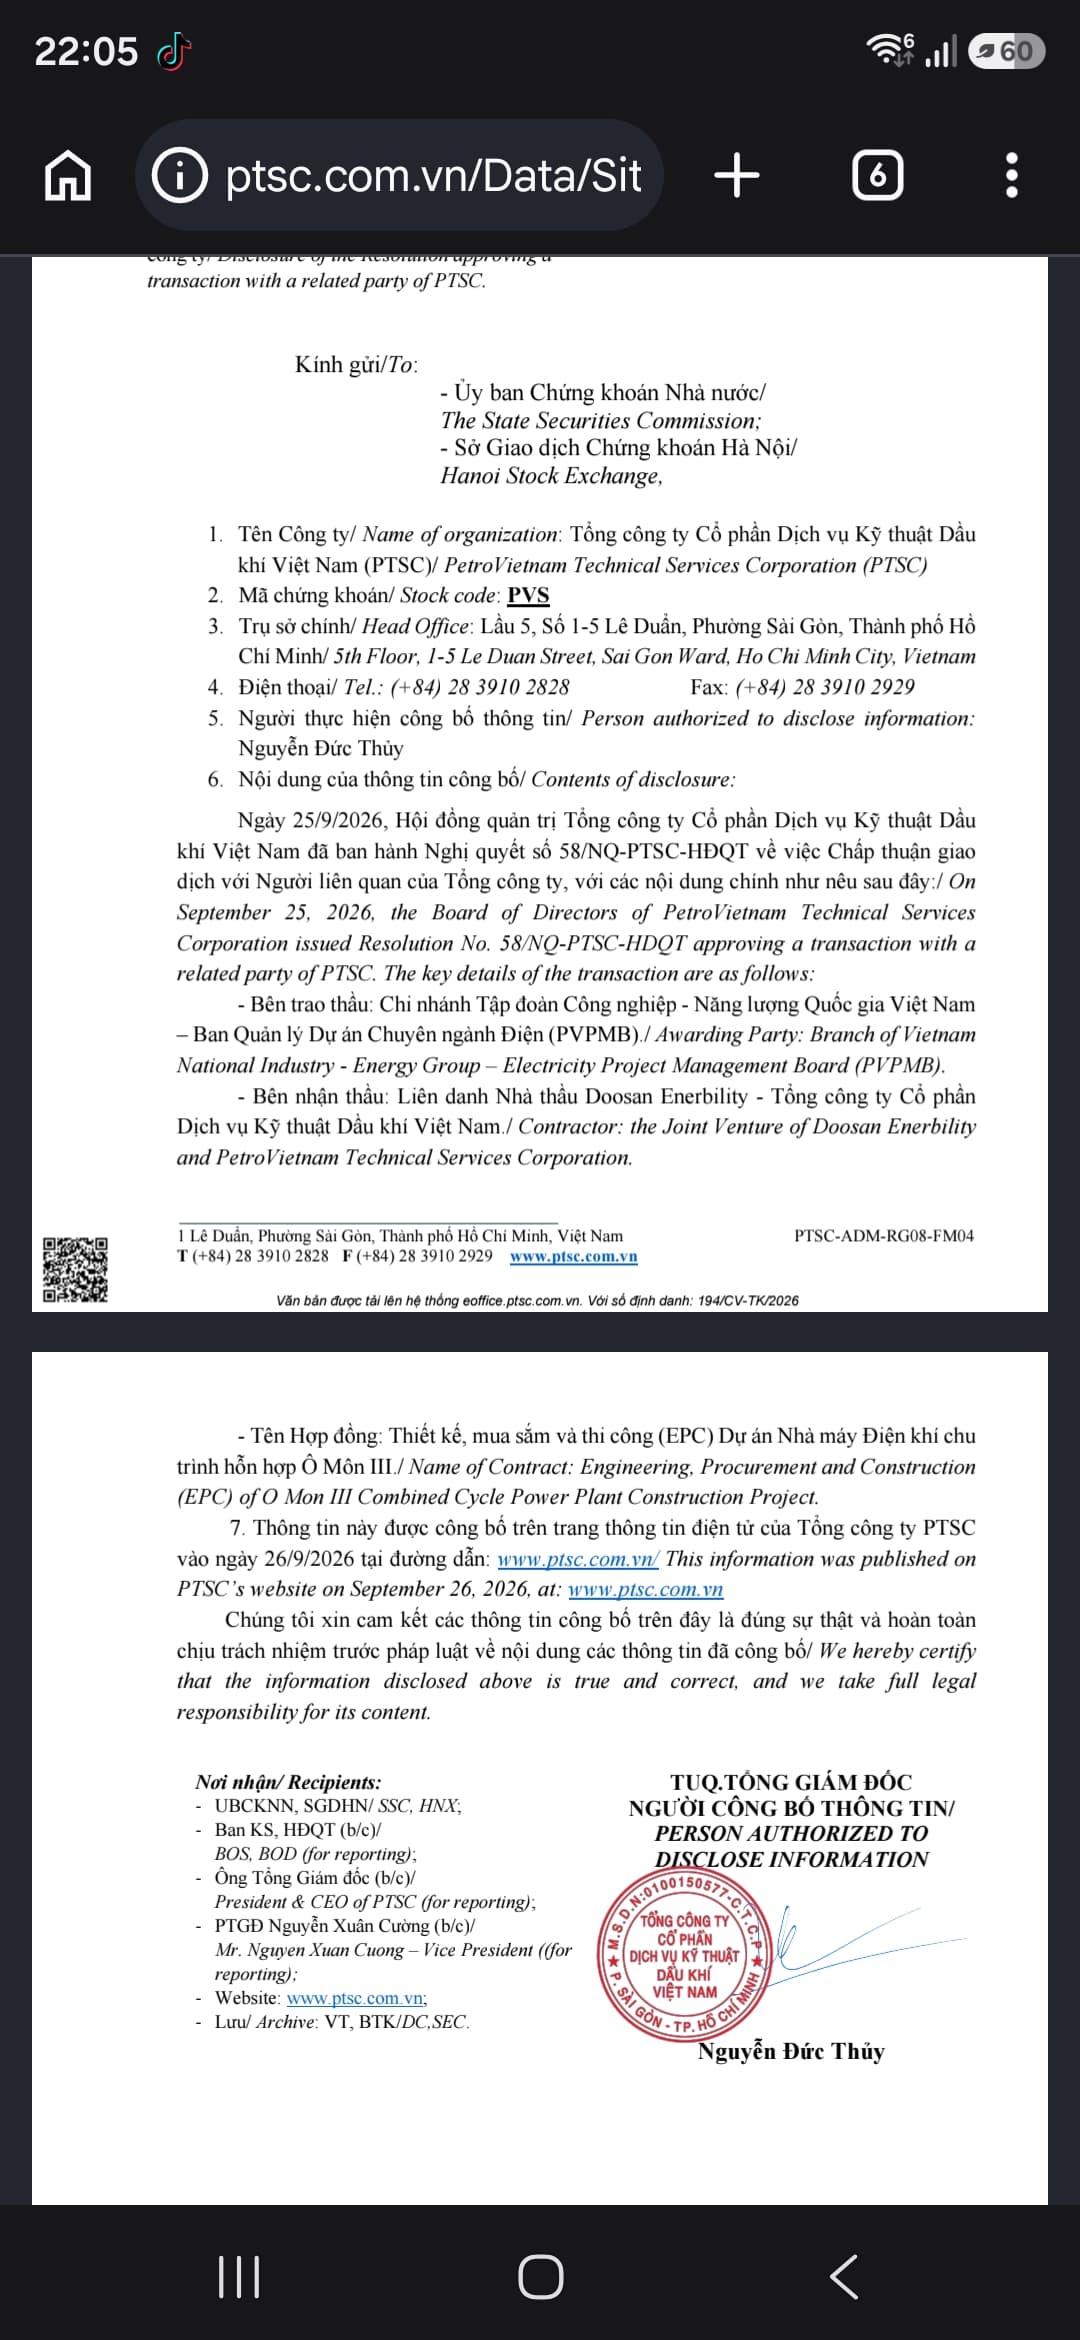
Cuối tuần làm thêm cái tin liên danh Doosan-Ptsc trúng thầu EPC Ô Môn 3 khoảng gần 35k tỷ… mấy anh tính xem backlog tăng thêm nhiêu sau khi công bố 2 cái hợp đồng vào nửa cuối tháng 9/2026… ngoài ra luật dầu khí sửa đổi thông qua, sắp tới Murphy oil, PVEP… đưa việc cho làm nhiều quá làm chắc đuối luôn quá… chưa kể mảng ĐGNK lên tầm cao mới sau khi xuất 4 con ốc vít sang Ba Lan… nghĩ thôi đã thấy trong vòng 10 năm nữa phải từ chối bớt việc… PVS giai đoạn này mua và nắm giữ giống như VNM năm 2006, FPT năm 2020… giá PVS năm 2028 chắc không dưới 120 bao gồm cả chia tách.
1 Likes
Thời đến không cản nổi rồi bác!
Kiên định mục tiêu.
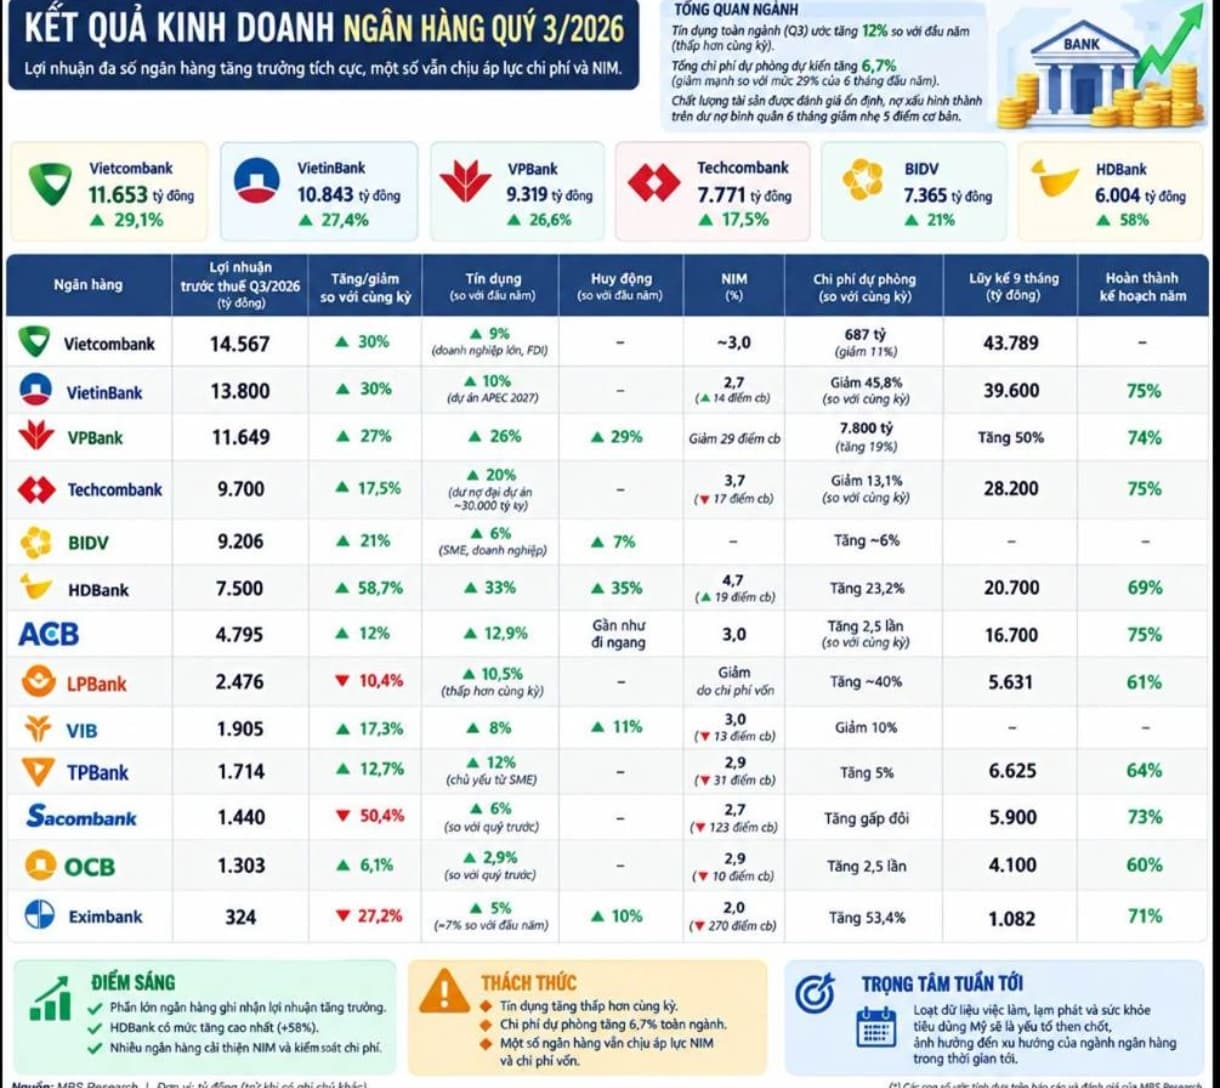
Mùa báo cáo quý 3.2026, nhà cái gọi tên 4 nhóm ngành: ngân hàng, bán lẻ, dầu khí, cảng biển - logistics
Xét theo nhóm ngành, ông Dũng chỉ ra bốn nhóm đáng chú ý gồm ngân hàng, bán lẻ, dầu khí và cảng biển – logistics.
Trong đó, ngân hàng được dự báo duy trì tăng trưởng lợi nhuận tích cực, với lợi nhuận sau thuế của các ngân hàng niêm yết trong danh sách theo dõi của MBS có thể tăng 19,1% so với cùng kỳ. Động lực chủ yếu đến từ tăng trưởng thu nhập lãi thuần và việc tiết giảm chi phí dự phòng tại nhóm ngân hàng quốc doanh. Chất lượng tài sản được kỳ vọng không suy giảm thêm so với quý trước và phần lớn cải thiện so với cùng kỳ, nhờ áp lực nợ xấu chưa gia tăng và các ngân hàng đã đẩy mạnh trích lập dự phòng trong nửa đầu năm.
Bán lẻ cũng được kỳ vọng ghi nhận kết quả kinh doanh khả quan nhờ chu kỳ thay mới và nâng cấp thiết bị điện tử tiêu dùng tiếp diễn trong quý III. Trong khi đó, các chuỗi bán lẻ hàng thiết yếu như Bách Hóa Xanh và WinCommerce tiếp tục hưởng lợi từ việc mở rộng mạng lưới và cải thiện lợi thế cạnh tranh. Theo dự báo của MBS, các doanh nghiệp đầu ngành như MSN, MWG, FRT và DGW đều có triển vọng ghi nhận mức tăng trưởng lợi nhuận ấn tượng trong quý này.
Đối với dầu khí, môi trường giá dầu và hoạt động đầu tư trong ngành tiếp tục là những yếu tố hỗ trợ kết quả kinh doanh. Tuy nhiên, lợi nhuận nhóm này có thể suy giảm so với quý II do giá dầu bình quân thu hẹp và một số doanh nghiệp không còn ghi nhận các khoản thu nhập bất thường.
Ở nhóm cảng biển và logistics, đà tăng trưởng của hoạt động xuất nhập khẩu và sản lượng hàng hóa được kỳ vọng tiếp tục hỗ trợ lợi nhuận. Đặc biệt, các doanh nghiệp khai thác cảng nước sâu như GMD và PHP được dự báo tăng trưởng mạnh nhờ sản lượng hàng hóa gia tăng và biên lợi nhuận cải thiện.
Nhóm ngân hàng quốc doanh dự báo sẽ tăng trưởng tốt với sự dẫn đầu của VCB, CTG (nghe nói thêm chốt bán Vietinbank Tower lãi nhẹ 5,000 tỷ) và BID.
Nhóm ngân hàng còn lại nổi bật có VPB (đang có game chào mua của SMBC (Sumitomo Mitsui Banking Corporation) chào mua 20%), TCB, HDB (đang có tin hỗ trợ từ việc hình thành Trung tâm Tài Chính khu vực)…bla…bla… tin tức rợp trời. Tha hồ đọc!
1 Likes