Định hướng BLĐ quá ok luôn.
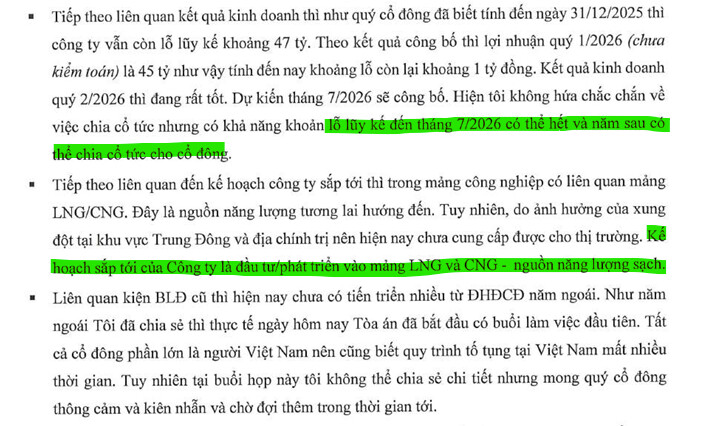
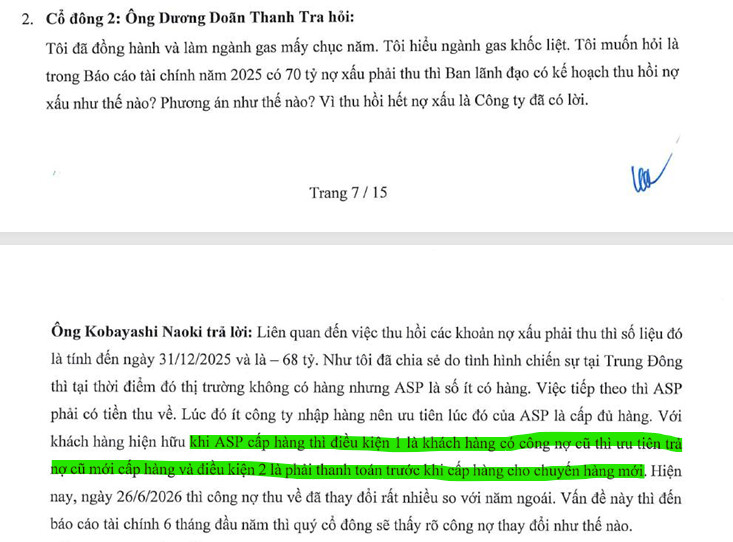
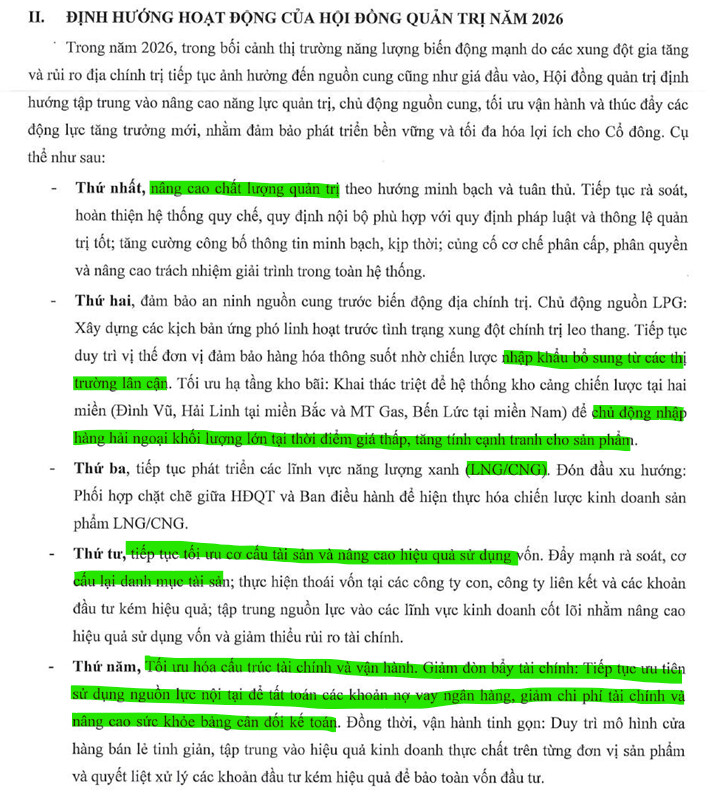
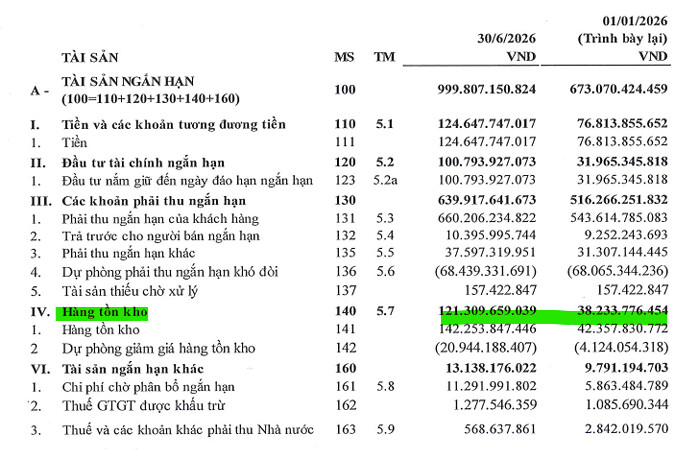
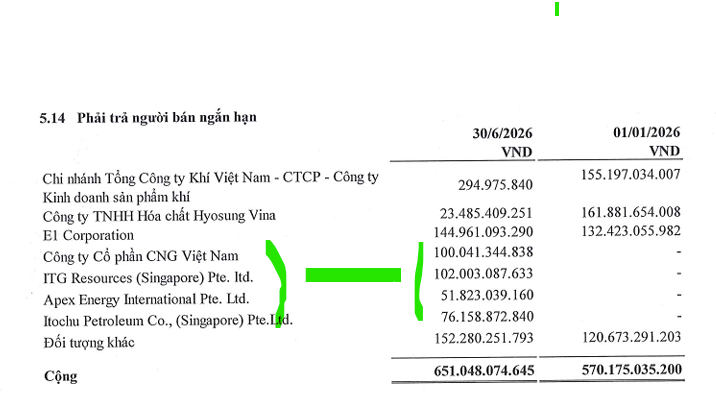
BLĐ nói được làm được, BCTC H1_2026 sau xoát sét cũng thể hiện lượng hàng tồn kho tăng kèm với mở rộng nguồn cung cấp mới tránh ảnh hưởng xung đột ở Middle East
1 Likes
2025 đổ về trước phía Saisan chưa đạt 100% lợi ích về điều hành, đấu tranh nội bộ, quản trị. 2026 là khởi đầu của 1 chu kì tái cơ cấu.
- về điều hành lợi ích đạt 100%, Ban điều hành mới 100% người nhật, năng lực đều là nhân sự lõi thuộc tập đoàn Saisan.
- Về HĐKD khởi sắc luôn, đầu vào nhập trực tiếp từ Sing, thay vì trong nước nên chi phí đầu đc tiết giảm. Doanh thu tăng mạnh nhưng Các chi phí bán hàng, chi phí quản lí được kiểm soát không gia tăng.
- Kì vọng lớn nhất vẫn phụ thuộc vào ý chí của Ban quan trị mới, nếu họ đã đạt đc mục đích về lợi ích, chuyển sang giai đoạn ổn định phát triển thì thị trường định giá lại giải sử lấy mặt bằng thấp PE ~5-7 thì có thể chạm tới giá 25- 30 là quá bình thường. Nếu liên tiếp 2026-2027 đạt ln > 250-300 tỉ thì giá 35-40 là dư sức.
- Kịch bản rực rỡ nhất là ASP đã ổn định theo đúng hướng Saisan cơ cấu, việc Saisan tập đoàn lớn hơn BSR GAS hậu thuẫn mặt tài chính, triển khai dự án lớn, huận thuẫn như VVs được Sinotruk hậu thuẫn thì không biết đâu là đỉnh.
3 Likes

Asp đã được dỡ khỏi diện cảnh báo. Mai sẽ là tín hiệu tốt
1 Likes
Ngon luôn, thế này tự tin lên 2x rùi các bác
1 Likes
Hơi tiếc nuối vì chưa thực sự tin tưởng Ban quản trị mới nên ko vào hàng lúc 7-9. Vì tiêu chí đầu tư cuối cùng và quan trọng của mình là ý chí, trình độ của Ban lãnh đạo.
Nhưng khi thấy KqKD kết hợp các động thái đẩy nhanh tiến độ khởi kiện, các bản án tuyên tuy ko nhiều về số tiền nhưng thấy họ quyết tâm, cộng với việc Nhà nước đang làm thật, làm triệt để vấn nạn hàng thương hiệu, sổ sách kế toán nên mua dần đánh cược vậy.
1 Likes
Ổn chứ e nhỉ 
ổn đấy anh, ngoài ra còn MSR nữa, để ý giúp em 
MSR ae chén đi, a đang ngắm 1 con gia quanh 10 khác rồi.
2 Likes
con nào cũng inbox cho em đấy, hahhaha
1 Likes
TVN a đang ngắm thôi chứ chưa mua.
Đáy thì đáy rồi vì FA nó chuyển lỗ sang lãi 600 tỉ.
Tiêu chí 1: 2 quý hoàn thành kế hoạch năm.
Tiêu chí 2: PE ~ 5.
Tiêu chí 3: Ý chí quản trị - A đang tìm hiểu.
4 Likes
Đợt này mặt bằng lãi suất cao anh nghĩ có cần thêm tiêu chí như nợ vay ít, có cổ tức không anh
Thằng này nó đi cõng 1 đống cty con, trích lập toét nhoè chứ nợ vay, lãi vay thì nó cân với doanh thu tài chính, tiền gửi nó có gần 4.000 tỉ mà.
Doanh thu 45.000 tỉ thì nó dạng vip với bank, lãi suất áp sản xuất chắc chỉ 6-7% thôi.
Ngắm trước vì mấy hàng xác chết ở đáy thi thoảng nó vụt lên cái thì chõm tí xem sao.
1 Likes
Dạ vâng anh, em theo dõi thử, tư duy hay quá anh ạ
2 Likes
https://www.facebook.com/share/p/19PP9FYAQW/?mibextid=wwXIfr
https://www.facebook.com/share/1C8GDXBVFm/?mibextid=wwXIfr
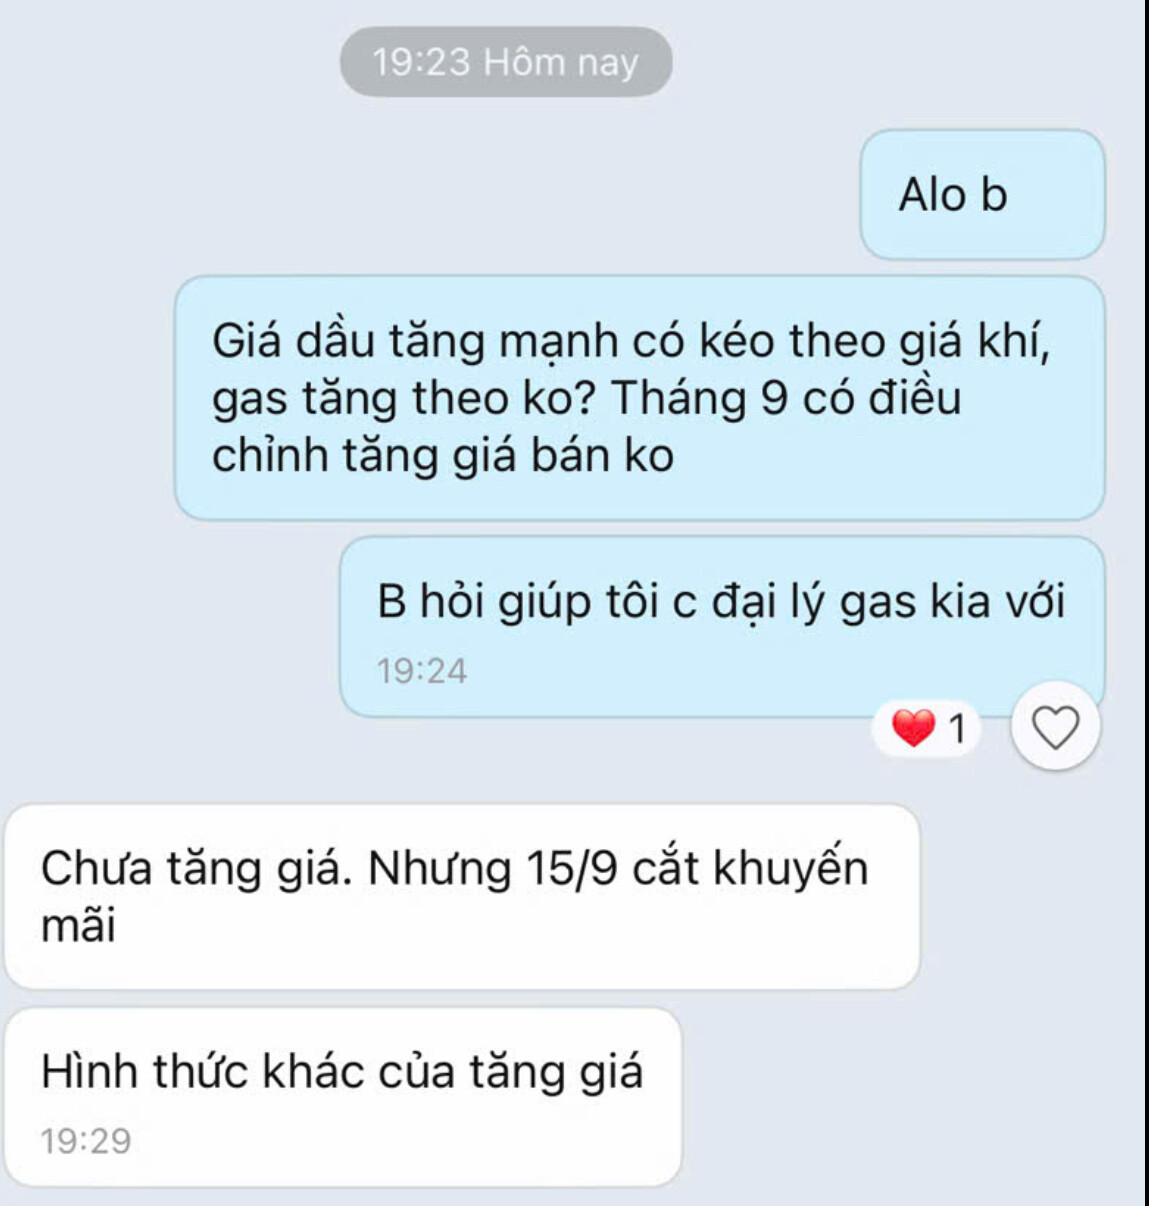
Lại sắp có 1 đợt thiếu hụt gas ở miền Nam.
Giá bán gas sẽ tăng, asp với sự hậu thuận nguồn vốn từ saisan sẽ có lợi thế trong việc nhập khẩu hàng. Hơn nữa bld cũng đã chủ động gia tăng hàng tồn kho từ nửa đầu năm.
Sự chắc chắn, tỉ mỉ, làm việc có tầm nhìn của người Nhật👍
1 Likes
Bác Thắng đã tìm ra ở asp có gì mà tập đoàn saisan muốn nắm trọn chưa bác?
Nó mua từ 2014, có thị phần 10% thị trường. Công ty gần 400 tỉ Doanh thu 3.000-4.000 tỉ nếu chiếm được lợi ích điều hành mình cũng hò mấy ae thân thiết mua ngay. Nó giấu lãi nhiều chứ chẳng có công ty nào vốn 370 tỉ, doanh thu x 5-10 lần mà lỗ hay lãi dưới 10% được.
Làm sản xuất còn kêu lỗ do Khấu hao, đơn hàng đứt gãy, sản xuất kinh doanh thương mại ko lấy đâu ra lỗ đc cả.
3 Likes
Căng nhỉ, lại bán hàng cháy máy ah
2 Likes