Bác soi giúp e SHB đc ko
1 Likes
Hi bác,
Bác muốn soi khía cạnh nào của SHB?
- FA - lợi nhuận quý 3 và cả năm
- TA - phân tích kỹ thuật ngắn hạn
- PSA - phân tích tâm lý ngắn hạn
- MCA - phân tích hành vi của lái
Bác hiểu nhiều thông tin bác nhận định tổng quan nhận định về SHB giúp e
1 Likes
Cũng không rành lắm đâu bác.
- Về FA: doanh thu và lợi nhuận của ngành ngân hàng nói chung và SHB nói nói riêng đều tăng trưởng trong quý 3. Nên nhớ SHB nằm trong top 10 về lợi nhuận của các NH đang niêm yết. Nhưng giá thì nằm đâu top 5 từ dưới đếm lên.
- Về TA: đang khá ổn định quanh vùng 11.6±0.1 rồi đó bác. Mục tiêu là vượt 11.8 với Vol lớn, nến cuối ngày xanh đẹp để bức phá nền cản kỹ thuật MA5, 10, 20 và MA50 để hướng về mục tiêu cao hơn là 12.5 - 12.7
Chúc bác thành công.
1 Likes
Thanks bác nhiều
1 Likes
Chào Ngân hàng tươi đẹp 
Hôm nay là ngày cuối chốt NAV của quý 3, hãy xem động thái của khối ngoại. Sau khi bán 6 phiên liên tiếp, phiên thứ 7, Tây vẫn đang nhấp nhổm bán ròng.
Không tưởng tượng được sau khi khối ngoại đứt mạch bán ròng thì điều gì sẽ xảy ra?
1 Likes
Chào buổi sáng đầu tháng 10.
Tháng 10 là mùa đi săn lại bắt đầu.
Sẵn sàng cung tên chưa các báo thủ?
1 Likes
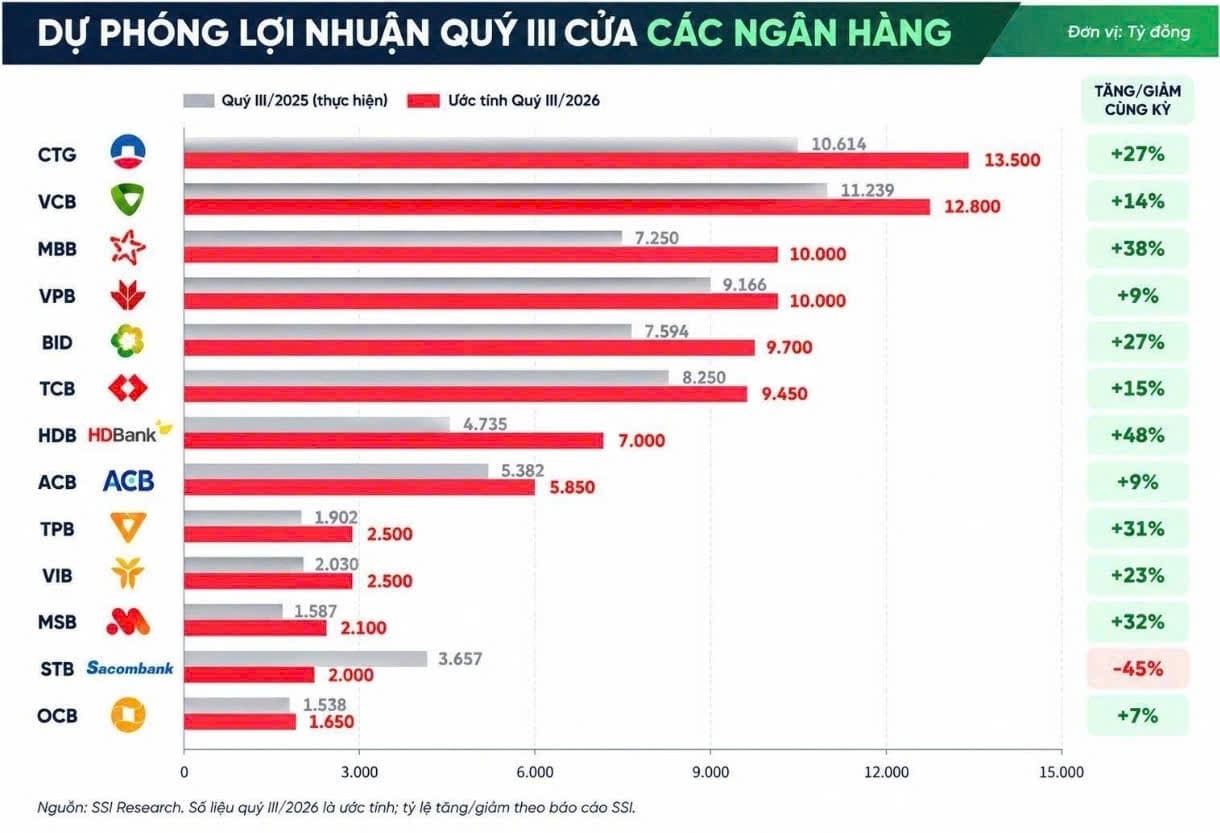
Ngân hàng Q3/2026: Lợi nhuận tăng nhờ tín dụng, áp lực dự phòng quay trở lại
Bức tranh ngành ngân hàng quý 3/2026 dự kiến vẫn duy trì tăng trưởng lợi nhuận ở mức cao, nhưng chất lượng tăng trưởng đang có sự thay đổi đáng chú ý. Động lực chính tiếp tục đến từ mở rộng quy mô tín dụng, trong khi NIM gần như không còn dư địa cải thiện mạnh. Quan trọng hơn, sau giai đoạn sử dụng bộ đệm dự phòng để hỗ trợ lợi nhuận, nhiều ngân hàng có khả năng phải tăng trích lập trở lại khi các chỉ báo sớm về chất lượng tài sản vẫn còn áp lực.
Tổng lợi nhuận trước thuế quý 3 của 11 ngân hàng được theo dõi dự kiến đạt khoảng 85.226 tỷ đồng, tăng 23% so với cùng kỳ nhưng giảm 7% so với quý trước. Mức giảm QoQ chủ yếu xuất phát từ nền lợi nhuận cao của quý 2, trong đó một số ngân hàng ghi nhận thu nhập khác đột biến. Lũy kế 9 tháng, lợi nhuận trước thuế của nhóm dự kiến tăng 26% YoY và hoàn thành khoảng 73% dự phóng cả năm.
Sự phân hóa giữa các ngân hàng khá rõ. CTG được dự báo dẫn đầu về quy mô lợi nhuận quý 3 với hơn 14.100 tỷ đồng, tăng 33% YoY, tiếp theo là VCB và VPB. Xét về tốc độ tăng trưởng, HDB nổi bật với mức tăng dự kiến 43%, trong khi CTG và BID cùng tăng khoảng 33%. Ngược lại, OCB là ngân hàng duy nhất trong nhóm được dự báo suy giảm lợi nhuận so với cùng kỳ.
Điểm tích cực nhất vẫn nằm ở thu nhập lãi thuần. Khoản mục này dự kiến tăng 23% YoY và đóng góp khoảng 80% tổng thu nhập hoạt động. Tuy nhiên, tăng trưởng không đến từ việc biên lãi ròng mở rộng mạnh mà chủ yếu nhờ bảng cân đối tiếp tục phình to. Quy mô tín dụng của nhóm ngân hàng được theo dõi dự kiến tăng 13% so với đầu năm, tương đương khoảng 18,5% so với cùng kỳ, cao hơn đáng kể tốc độ tăng tín dụng toàn hệ thống.
Nhóm ngân hàng tham gia nhận chuyển giao bắt buộc tiếp tục có lợi thế rõ rệt về hạn mức tín dụng. VPB được dự báo tăng tín dụng 28% từ đầu năm, HDB 26% và MBB 20%, trong khi nhóm ngân hàng quốc doanh chỉ quanh 8–9%. Điều này lý giải vì sao những ngân hàng có room tín dụng lớn đang duy trì tốc độ tăng thu nhập lãi và lợi nhuận tốt hơn mặt bằng chung.
Tuy nhiên, tăng trưởng tín dụng nhanh cũng cần được nhìn cùng diễn biến NIM. NIM toàn nhóm quý 3 được dự báo giảm nhẹ 3 điểm cơ bản so với quý trước về 3,18%, dù vẫn cao hơn 10 điểm cơ bản so với cùng kỳ. Nguyên nhân là huy động vốn đang tăng nhanh hơn tín dụng trong quý, trong khi chi phí huy động tiếp tục nhích lên. Đến ngày 23/9, huy động toàn hệ thống đã tăng 3,8% so với đầu quý, trong khi tín dụng chỉ tăng khoảng 1,9%. Áp lực giảm lãi suất cho vay cũng khiến khả năng chuyển toàn bộ phần tăng của chi phí vốn sang khách hàng trở nên khó khăn hơn.
Nói cách khác, câu chuyện lợi nhuận ngân hàng trong giai đoạn hiện tại đang phụ thuộc nhiều hơn vào quy mô thay vì biên lợi nhuận. Đây vẫn là một động lực tăng trưởng đáng kể nếu tín dụng duy trì tốc độ cao, nhưng chất lượng tăng trưởng sẽ kém thuận lợi hơn nếu chi phí vốn tiếp tục đi lên trong khi NIM không thể mở rộng.
Thu nhập ngoài lãi cũng hỗ trợ kết quả kinh doanh nhưng không còn tạo ra những khoản đột biến như quý trước. Tổng thu nhập ngoài lãi quý 3 dự kiến tăng khoảng 8% YoY nhưng giảm 10% QoQ. Điểm tích cực là thu nhập dịch vụ được dự báo tăng 26% YoY nhờ bancassurance phục hồi cùng các hoạt động thanh toán, bảo lãnh, thẻ và tài trợ thương mại. Trong khi đó, thu nhập khác giảm khi hoạt động thu hồi các khoản nợ đã xử lý chậm lại do thanh khoản bất động sản còn yếu.
Biến số đáng theo dõi nhất trong quý 3 lại nằm ở chi phí dự phòng. Chi phí hoạt động dự kiến chỉ tăng 13% YoY, thấp hơn mức tăng 20% của tổng thu nhập hoạt động, qua đó giúp lợi nhuận trước dự phòng tăng khoảng 23% lên gần 121.000 tỷ đồng. Chính mức tăng trưởng này tạo dư địa để các ngân hàng nâng trích lập mà vẫn giữ được tăng trưởng lợi nhuận cuối cùng ở mức cao.
Chi phí dự phòng tín dụng được dự báo đạt khoảng 35.800 tỷ đồng, tăng 23% YoY và 16% so với quý trước. Mức trích lập này cao hơn lượng nợ xấu hình thành ròng dự kiến khoảng 31.600 tỷ đồng, qua đó giúp tỷ lệ bao phủ nợ xấu phục hồi từ 90% lên khoảng 92%. Dù vậy, đây vẫn là mức thấp đáng kể so với vùng 115–127% của giai đoạn năm 2023.
Đáng chú ý, việc nợ xấu hình thành ròng giảm trong quý 3 chưa đồng nghĩa chất lượng tài sản đã tạo đáy. Tỷ lệ nợ nhóm 2 đã tăng trở lại trong hai quý liên tiếp và dự kiến lên khoảng 1,38%. Một số ngân hàng có tỷ lệ nợ nhóm 2 tương đối cao như HDB và VPB cần được theo dõi sát hơn. Bên cạnh đó, lãi và phí dự thu tăng khoảng 40% YoY, nhanh hơn đáng kể tốc độ tăng dư nợ, cho thấy một phần thu nhập lãi đã được ghi nhận nhưng chưa chuyển thành dòng tiền thực tế. Nếu các khoản vay này tiếp tục suy giảm chất lượng, ngân hàng có thể phải thoái thu và tăng thêm dự phòng.
Rủi ro này đặc biệt đáng chú ý tại các ngân hàng có bộ đệm dự phòng mỏng. HDB, VPB và VIB có tỷ lệ bao phủ nợ xấu thấp hơn đáng kể so với những ngân hàng có chất lượng tài sản tốt như VCB hay CTG. Nếu nợ nhóm 2 chuyển thành nợ xấu nhanh hơn dự kiến, chi phí tín dụng có thể vượt dự báo và trực tiếp kéo giảm tăng trưởng lợi nhuận.
Bước sang quý 4, tăng trưởng tín dụng vẫn là động lực chính cần theo dõi, đặc biệt khi nhiều ngân hàng đã sử dụng gần hết hạn mức hiện tại và đang chờ khả năng được cấp thêm room. Song song đó là áp lực chi phí vốn khi lãi suất huy động duy trì ở mức cao, cùng diễn biến nợ nhóm 2 – một chỉ báo sớm cho áp lực trích lập có thể kéo dài sang năm 2027.
Nhìn tổng thể, quý 3/2026 nhiều khả năng vẫn là một quý tăng trưởng tốt của ngành ngân hàng, nhưng câu chuyện không còn đơn giản là tín dụng tăng thì lợi nhuận sẽ tăng tương ứng. Khi NIM chịu sức ép và bộ đệm dự phòng cần được tái tạo, chất lượng tài sản sẽ ngày càng đóng vai trò quyết định đến khả năng duy trì tăng trưởng. Trong các quý tới, nhà đầu tư nên tập trung nhiều hơn vào khả năng huy động vốn với chi phí thấp, chất lượng danh mục tín dụng, diễn biến nợ nhóm 2 và mức độ bao phủ nợ xấu thay vì chỉ nhìn vào tốc độ tăng trưởng tín dụng hay lợi nhuận headline.
Nhà đầu tư quan tâm đến nhóm cổ phiếu ngân hàng và muốn trao đổi thêm về triển vọng, rủi ro hoặc chiến lược danh mục có thể liên hệ Duy Anh qua trang tiểu sử để được tư vấn đầu tư trực tiếp.
1 Likes
Có thể năm nay là năm đầu tiên, có quý này là quý đầu tiên CTG đạt lợi nhuận cao nhất hệ thống nếu xét trên các NH đã niêm yết.
1 Likes
Và…xong luôn hả lái?
Ít có ác.
1 Likes
Này cũng không có ý gì
Đáng chú ý, khoản 6 Điều 12 quy định: “Ngân hàng phải duy trì tỷ lệ LDR tối đa là 95%.” Mức này cao hơn giới hạn 85% theo khuôn khổ hiện hành tại Thông tư 22/2019/TT-NHNN.
1 Likes
Cuối cùng thì lực bán của khối ngoại với CTG đã tạm kết thúc vào ngày 29/9 với tổng cộng 9 phiên ròng liên tiếp, hơn 10tr CP đã chia tay.
Và sau tất cả, giá vẫn vững vàng trên 30, chưa từng thủng 29.7
Thị trường đã thay cho nhà đầu tư trả lời cho câu “đâu là giá trị thật của CTG”.
1 Likes
Giai đoạn này giữ tiền thôi Bác.
1 Likes
Chứng khoán - những ngày thiếu thốn đủ thứ:
- Tiền
- Thanh khoản
- Niềm tin
- Động lực
- Lái
- Sóng
- Cả những cú úp bô
Nhưng thừa mốt số thứ:
- Bắt bớ
- Ngoại bán ròng không ngơi nghỉ
- Media ra rả lãi suất cao
- Một CP giảm ảnh hưởng cả VNI
- Một CP tăng cả phần còn lại đói
- …
PNJ được giải cứu bởi những nhà đầu tư nội.
Bằng số tiền ít ỏi và tham làm của mình, các nhà đầu tư nội đã cứu cho khối ngoại thoát được 44tr cổ rồi.
Dù đúng sai chưa biết nhưng dễ thấy một điều: khối ngoại khá rõ ràng với nguyên tắc cổ phiếu có dính phốt họ sẵn sàng buông tay.
Có lẽ, câu chuyện PNJ sẽ khép lại một chu kỳ của vàng son nào đó rồi.