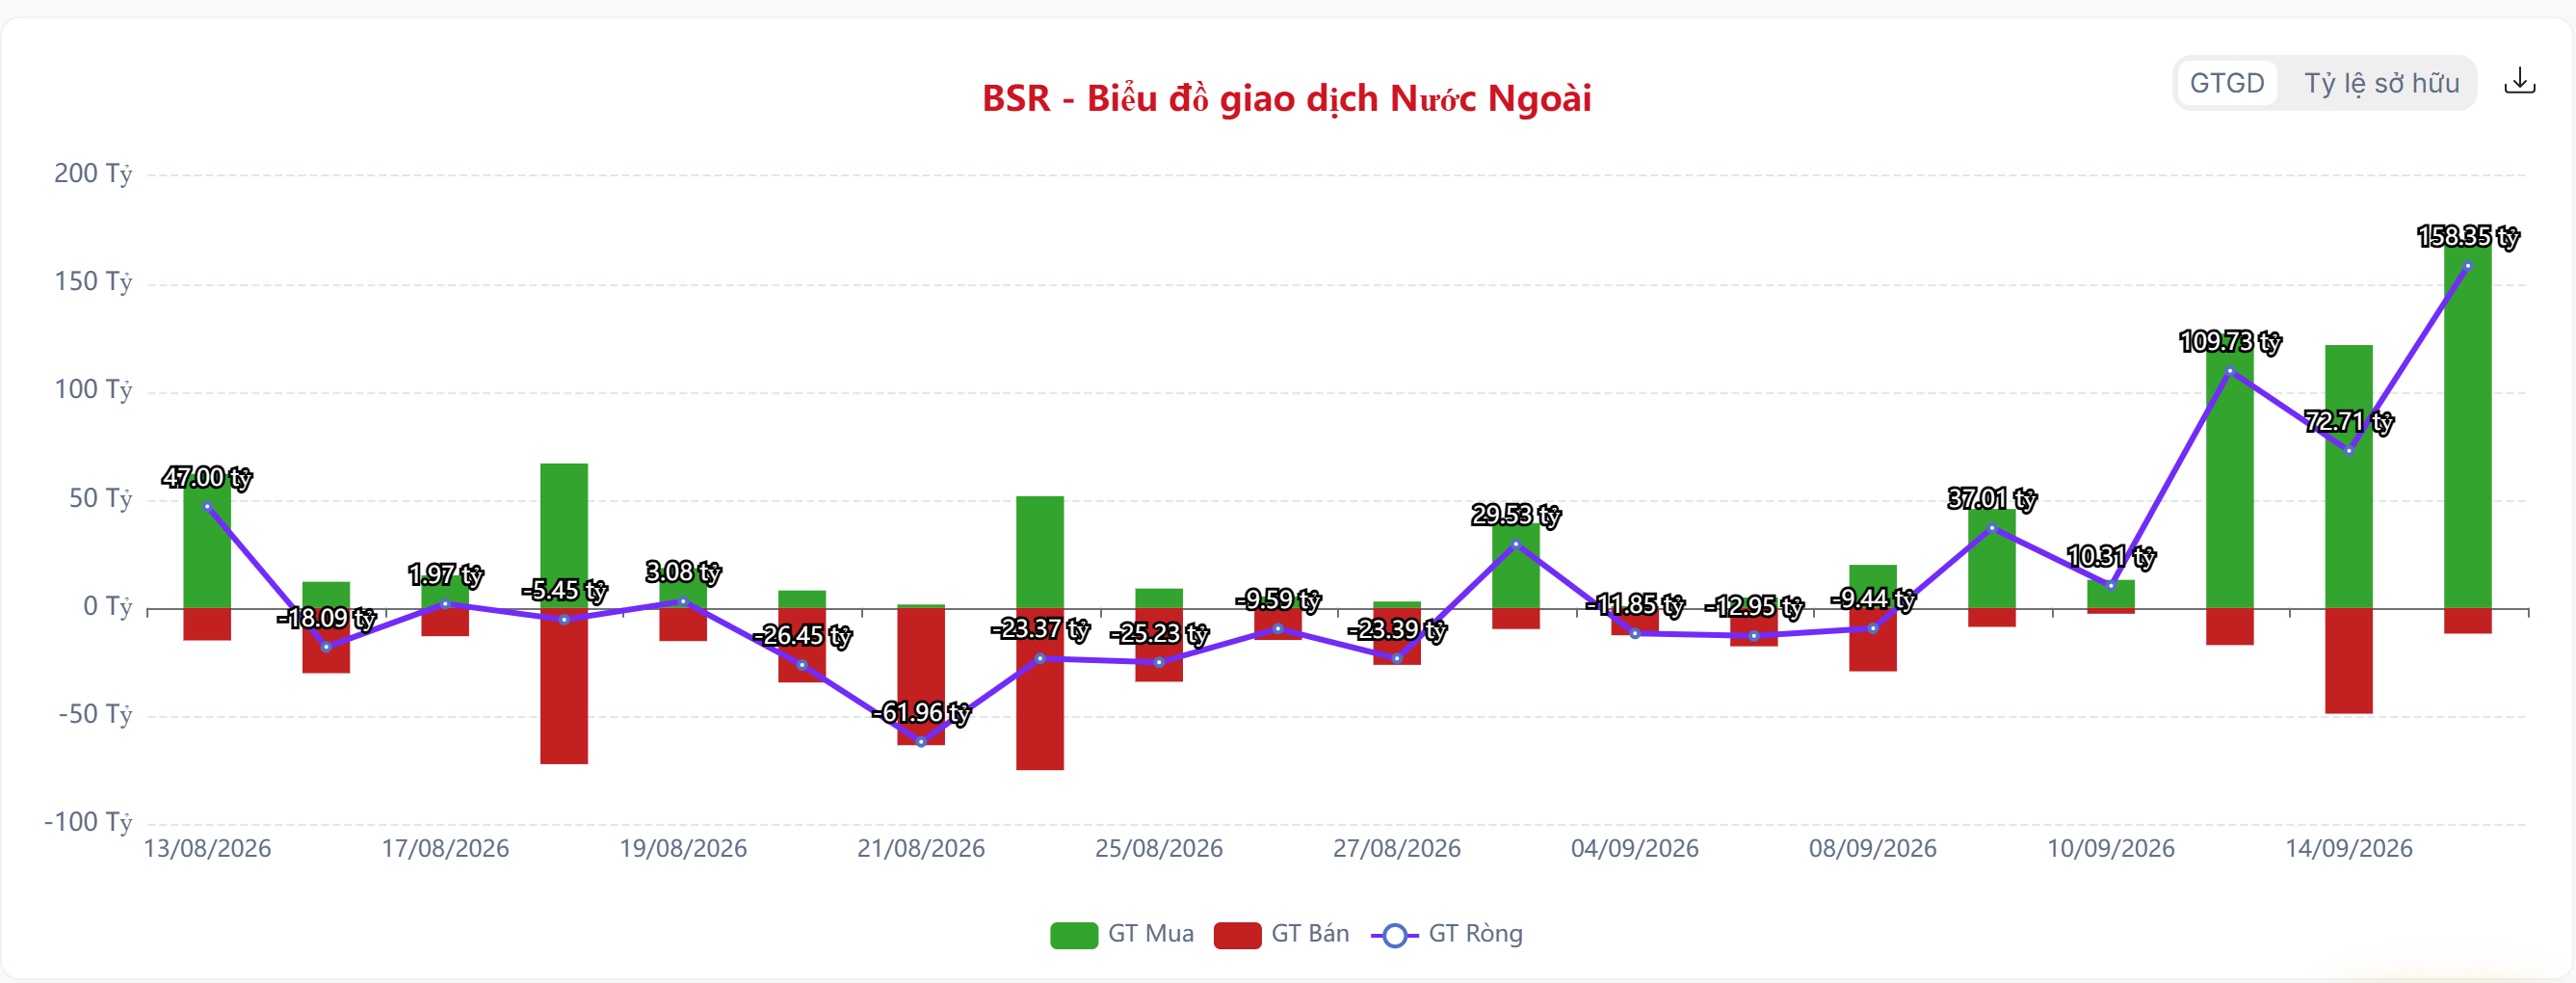
Tôi sẽ đọc và đối chiếu nội dung bài viết với tác động đối với BSR, GAS, PLX, PVS và chuỗi giá trị dầu khí, đặc biệt là các thay đổi về cơ chế đầu tư, khai thác, chế biến và an ninh năng lượng.
Phân tích tác động của Luật Dầu khí sửa đổi đối với BSR và chuỗi dầu khí
Bài viết của Báo Điện tử Chính phủ cho biết Quốc hội đã thông qua Luật Dầu khí sửa đổi ngày 23/08/2026, với tỷ lệ 94,60% đại biểu có mặt tán thành. Luật tập trung vào 5 nhóm chính sách: đơn giản hóa thủ tục và tăng phân quyền; hoàn thiện cơ chế hợp đồng dầu khí; ưu đãi đầu tư; phát triển chuỗi giá trị, dịch vụ kỹ thuật cao và năng lượng ngoài khơi; cùng khung pháp lý về giảm phát thải, thu giữ và lưu trữ carbon.

baochinhphu.vn
1. Ý nghĩa vĩ mô: chuyển từ “khai thác dầu khí” sang “hệ sinh thái năng lượng”
Điểm đáng chú ý nhất không chỉ là thúc đẩy khai thác dầu khí, mà là mở rộng phạm vi phát triển sang:
-
Dầu khí thượng nguồn.
-
Chế biến và hóa dầu.
-
Dịch vụ kỹ thuật cao.
-
Công trình năng lượng ngoài khơi.
-
Thu giữ và lưu trữ carbon — CCS.
-
Sử dụng chung hạ tầng dầu khí.
-
Chuyển đổi số và đổi mới công nghệ.
Đây là tín hiệu cho thấy Việt Nam muốn xây dựng chuỗi giá trị năng lượng tích hợp, thay vì chỉ dựa vào khai thác tài nguyên thô.
2. Tác động trực tiếp đối với BSR
 Tác động tích cực về dài hạn
1. Tăng tính chắc chắn cho các dự án chế biến sâu
BSR đang triển khai dự án nâng cấp, mở rộng Nhà máy lọc dầu Dung Quất, với mục tiêu:
-
Tăng công suất chế biến.
-
Mở rộng khả năng sử dụng nhiều loại dầu thô hơn.
-
Nâng chất lượng sản phẩm.
-
Tăng khả năng sản xuất các sản phẩm đáp ứng tiêu chuẩn môi trường cao hơn.
-
Cải thiện năng lực cạnh tranh dài hạn.
Một khung pháp lý dầu khí rõ ràng và thống nhất hơn có thể giúp giảm rủi ro thủ tục đối với các dự án nằm trong chuỗi năng lượng quốc gia.
Tuy nhiên, cần phân biệt:
Luật Dầu khí sửa đổi không đồng nghĩa với việc BSR tự động được hưởng ưu đãi trực tiếp cho toàn bộ dự án mở rộng.
Mức hưởng lợi thực tế còn phụ thuộc vào nghị định hướng dẫn, phạm vi áp dụng và việc dự án có được xếp vào nhóm hoạt động được ưu đãi hay không.
2. Tăng khả năng kết nối với nguồn nguyên liệu trong nước
Luật bổ sung các chính sách nhằm khuyến khích khai thác:
Nếu sản lượng dầu khí trong nước được cải thiện, BSR có thể hưởng lợi gián tiếp thông qua:
-
Nguồn cung dầu thô nội địa.
-
Giảm phụ thuộc vào nhập khẩu dầu thô.
-
Tối ưu chi phí logistics.
-
Cải thiện tính chủ động về nguyên liệu.
Tuy nhiên, cần lưu ý rằng dầu thô khai thác trong nước phải phù hợp với cấu hình kỹ thuật của Dung Quất. Tăng sản lượng dầu trong nước không tự động đồng nghĩa với việc toàn bộ lượng dầu đó có thể được BSR sử dụng hiệu quả.
3. Mở rộng hệ sinh thái hóa dầu và sản phẩm giá trị gia tăng
Luật nhấn mạnh phát triển chuỗi giá trị và dịch vụ kỹ thuật cao. Điều này phù hợp với định hướng dài hạn của BSR:
-
Tăng tỷ trọng sản phẩm có giá trị gia tăng cao.
-
Cải thiện cơ cấu sản phẩm.
-
Phát triển hóa dầu.
-
Tận dụng tốt hơn các dòng sản phẩm phụ.
-
Giảm phụ thuộc vào lợi nhuận lọc dầu thuần túy.
Đây là yếu tố có thể giúp BSR chuyển dần từ mô hình:
Lọc dầu theo chu kỳ crack spread
sang mô hình:
Lọc dầu + hóa dầu + sản phẩm chuyên biệt + tối ưu nguyên liệu.
3. Tác động đến PVS, GAS và các doanh nghiệp dầu khí khác
PVS — tích cực rõ hơn trong trung và dài hạn
PVS có thể hưởng lợi từ các nội dung liên quan đến:
-
Dịch vụ kỹ thuật dầu khí.
-
Công trình ngoài khơi.
-
Phát triển năng lượng ngoài khơi.
-
Hạ tầng và dịch vụ cho các dự án dầu khí.
-
Các hoạt động kỹ thuật công nghệ cao.
Luật tạo nền tảng pháp lý thuận lợi hơn cho việc phát triển các dự án ngoài khơi và chuỗi dịch vụ kỹ thuật gắn với dầu khí.
baochinhphu.vn
Tuy nhiên, tác động đến doanh thu PVS chỉ thực sự rõ ràng khi xuất hiện:
-
Quyết định đầu tư cuối cùng — FID.
-
Hợp đồng EPC/EPCI.
-
Hợp đồng thuê tàu hoặc dịch vụ kỹ thuật.
-
Kế hoạch phát triển mỏ cụ thể.
-
Lịch triển khai dự án.
Kết luận: Luật là catalyst về cơ chế, chưa phải ngay lập tức là catalyst về lợi nhuận.
GAS — hưởng lợi gián tiếp
GAS có thể được hưởng lợi nếu luật thúc đẩy:
Tuy nhiên, đối với GAS, yếu tố quyết định vẫn là:
PLX — tác động gián tiếp
PLX có thể hưởng lợi từ một hệ thống cung ứng năng lượng ổn định hơn, nhưng Luật Dầu khí sửa đổi không phải yếu tố trực tiếp quyết định:
Đối với PLX, các chính sách về kinh doanh xăng dầu và cơ chế giá vẫn quan trọng hơn.
4. Tác động đối với crack spread và BSR
Luật này có làm crack spread tăng ngay không?
Không.
Crack spread chủ yếu phụ thuộc vào:
-
Nhu cầu gasoline, diesel, jet fuel.
-
Công suất lọc dầu toàn cầu.
-
Tồn kho sản phẩm tinh chế.
-
Nguồn cung từ Trung Quốc, Ấn Độ, Middle East và Nga.
-
Gián đoạn logistics.
-
Giá dầu thô.
-
Cấu trúc thị trường dầu — backwardation/contango.
-
Các quy định môi trường và tiêu chuẩn nhiên liệu.
Luật Dầu khí sửa đổi của Việt Nam có thể tác động đến nguồn cung dầu khí và năng lực chế biến trong dài hạn, nhưng không đủ sức tự mình làm thay đổi crack spread khu vực Singapore trong ngắn hạn.
Đối với BSR, cần tách hai tầng tác động:
|
Tầng tác động
|
Ảnh hưởng
Ngắn hạn 2026–2027
|
Chủ yếu vẫn do crack spread, sản lượng, tồn kho và bảo dưỡng
|
|
Trung hạn 2028+
|
Có thể hỗ trợ năng lực nguyên liệu, chế biến sâu và hóa dầu
|
|
Tác động trực tiếp lên crack spread
|
Thấp
|
|
Tác động lên năng lực cạnh tranh BSR
|
Có thể tích cực
|
|
Tác động lên định giá dài hạn
|
Phụ thuộc triển khai dự án và hiệu quả vốn
|
5. CCS và năng lượng ngoài khơi: cơ hội mới nhưng chưa phải lợi nhuận gần
Luật bổ sung quy định về:
-
Thu giữ, xử lý, vận chuyển, bơm ép và lưu giữ CO₂.
-
Tín chỉ carbon.
-
Trách nhiệm sau khi đóng mỏ.
-
Sử dụng chung hạ tầng.
-
Công trình năng lượng ngoài khơi.
-
Dịch vụ kỹ thuật công nghệ cao.
baochinhphu.vn
Đối với BSR, các nội dung này có thể tạo cơ hội dài hạn về:
-
Giảm cường độ phát thải.
-
Tối ưu tiêu thụ năng lượng.
-
Nâng cấp công nghệ lọc dầu.
-
Đáp ứng tiêu chuẩn môi trường.
-
Phát triển các sản phẩm nhiên liệu sạch hơn.
Nhưng hiện tại chưa nên đưa doanh thu từ CCS hoặc tín chỉ carbon vào mô hình định giá BSR nếu chưa có:
6. Những điều cần theo dõi tiếp theo
Để biến Luật Dầu khí sửa đổi thành catalyst đầu tư thực tế, cần theo dõi 5 bước:
-
Nghị định và thông tư hướng dẫn thi hành.
-
Phạm vi các dự án được hưởng ưu đãi.
-
Cơ chế phân quyền cụ thể cho Petrovietnam.
-
Danh mục các dự án dầu khí, ngoài khơi và khí được thúc đẩy.
-
Tác động thực tế đến tiến độ FID, EPC, giải ngân và sản lượng.
Đặc biệt, bài viết nêu rõ tinh thần của luật là tăng phân quyền cho cơ quan quản lý nhà nước và giao thêm quyền cho Petrovietnam, đồng thời vẫn giữ kiểm soát trực tiếp của Nhà nước đối với các vấn đề liên quan đến quốc phòng, an ninh và bất khả kháng.
baochinhphu.vn
7. Kết luận đầu tư
BSR
Đánh giá: Tích cực về cấu trúc dài hạn, nhưng không phải catalyst lợi nhuận tức thời.
Luật hỗ trợ cho câu chuyện:
Dung Quất 2.0 → tăng công suất → linh hoạt dầu thô → nâng cấp chất lượng sản phẩm → phát triển hóa dầu → cải thiện năng lực cạnh tranh.
Tuy nhiên, trong 6–12 tháng tới, giá BSR vẫn sẽ được quyết định chủ yếu bởi:
-
Singapore gasoil crack.
-
Jet fuel crack.
-
Gasoline crack.
-
Giá dầu thô đầu vào.
-
Tồn kho sản phẩm.
-
Kết quả kinh doanh quý III và quý IV.
-
Tiến độ bảo dưỡng năm 2027.
-
Tiến độ dự án mở rộng Dung Quất.
Xếp hạng tác động
|
Doanh nghiệp
|
Tác động từ Luật Dầu khí sửa đổi
PVS
|
Tích cực về dự án và dịch vụ ngoài khơi
|
|
GAS
|
Tích cực nếu sản lượng khí và dự án khí tăng
|
|
BSR
|
Tích cực về chế biến sâu và năng lực dài hạn
|
|
PLX
|
Tác động gián tiếp
|
|
PVD
|
Tích cực nếu hoạt động khoan và phát triển mỏ tăng
|
Thông điệp quan trọng: Luật Dầu khí sửa đổi là catalyst thể chế cho chuỗi dầu khí, nhưng với BSR, crack spread vẫn là biến số quyết định lợi nhuận ngắn hạn; còn luật chủ yếu nâng giá trị quyền chọn tăng trưởng dài hạn của Dung Quất 2.0.
 Crack spread — cập nhật nhanh cho BSR


 Rủi ro tăng