ĐTC cũng có thấy lên đâu b
1 Likes
bạn có nhớ nhầm k chứ mình đâu có nói dtc lên đâu
1 Likes
Ko phải bài này b đăng ah
mình chỉ share link báo cho ae đọc thôi bạn ơi
Ok vậy sorry b. Đọc mấy bài của b mình nghĩ là b cho rằng ĐTC sẽ lên
1 Likes
NVL hôm nay đáy chưa ad
sẽ còn lực bán thêm chút nữa, nhưng không còn lâu để tạo đáy
1 Likes
Mình có đọc thấy thông tin lấy ý kiến cổ đông, này là lại phát hành thêm cổ phiếu j đúng ko
1 Likes
NVL đang xin ý kiến cổ đông về kế hoạch phát hành thêm cổ phiếu cho nhà đầu tư chuyên nghiệp và đối tác chiến lược
1 Likes
lưu ý: nvl sắp có biến động gía mạnh
2 Likes
NVL là một trong những cổ phiếu gây nhiều tranh luận nhất trên thị trường trong những năm gần đây.
Theo góc nhìn của Nguyên Lý Chu Kì Thiên Kiến, điều nhà đầu tư cần quan sát không phải là những nhịp hồi ngắn hạn, mà là liệu Thiên Kiến Mua đã thật sự quay trở lại hay chưa.
Một cổ phiếu có thể tăng mạnh trong vài tuần hoặc vài tháng, nhưng nếu dòng tiền chưa đủ bền vững và kỳ vọng dài hạn chưa được cải thiện, những nhịp tăng đó vẫn có thể chỉ là sự dao động trong một chu kỳ lớn hơn.
Đối với NVL, tôi cho rằng nhà đầu tư cần đặc biệt chú ý đến sự thay đổi của dòng tiền và khả năng duy trì xu hướng, thay vì chỉ nhìn vào mức tăng của giá.
Trong đầu tư, lợi nhuận không đến từ việc mua được cổ phiếu rẻ, mà đến từ việc đồng hành cùng một xu hướng bền vững.
Theo phương pháp của tôi, điều quan trọng nhất vẫn là xác định đúng thời điểm Thiên Kiến Mua hình thành và sẵn sàng rời đi khi Thiên Kiến Bán bắt đầu chiếm ưu thế.
1 Likes
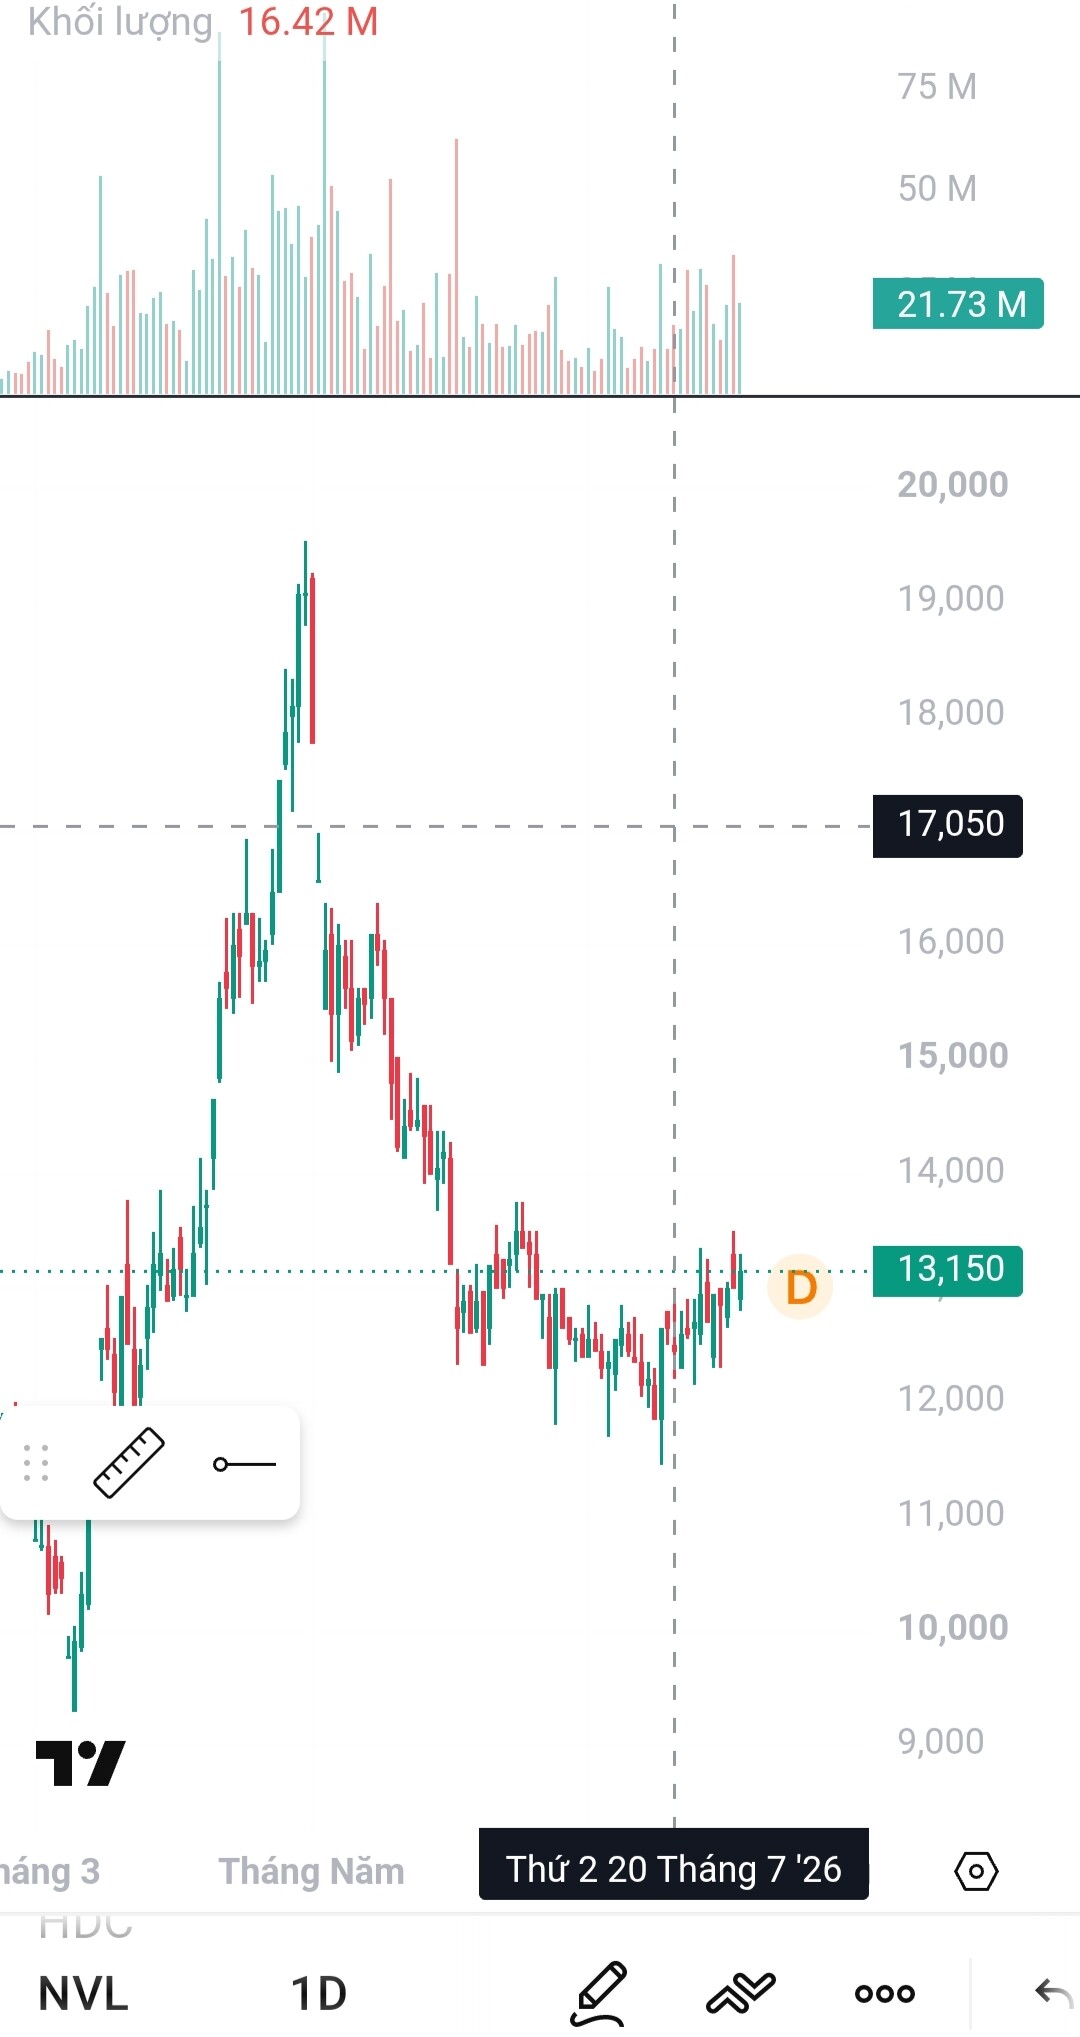
Góc Nhìn NguyenNghia: Nhìn Lại Những Biến Động Gần Đây Của NVL
Tác giả: nguyennghia
NVL – cổ phiếu của Novaland – là một trường hợp đặc biệt trên thị trường chứng khoán Việt Nam.
Với nhiều doanh nghiệp, câu hỏi quan trọng nhất là lợi nhuận năm nay tăng hay giảm bao nhiêu.
Nhưng với Novaland, tôi cho rằng câu hỏi quan trọng hơn là:
Doanh nghiệp có thể biến khối tài sản và các dự án đang sở hữu thành dòng tiền đủ nhanh để vượt qua áp lực tài chính hay không?
Đó cũng là lý do giá NVL có thể biến động rất mạnh chỉ sau một thông tin liên quan đến pháp lý dự án, tái cấu trúc trái phiếu, huy động vốn hoặc tiến độ bàn giao.
Thị trường không chỉ định giá lợi nhuận hiện tại của Novaland.
Thị trường đang liên tục định giá lại xác suất phục hồi của doanh nghiệp.
Muốn hiểu NVL phải quay lại cuộc khủng hoảng trước đó
Novaland không rơi vào khó khăn đơn giản vì thiếu tài sản.
Đây là điểm rất quan trọng.
Một doanh nghiệp bất động sản có thể sở hữu quỹ đất lớn, dự án có giá trị cao và tiềm năng doanh thu hàng trăm nghìn tỷ đồng nhưng vẫn gặp khủng hoảng thanh khoản.
Tại sao?
Bởi tài sản và tiền mặt là hai thứ hoàn toàn khác nhau.
Một dự án trị giá hàng chục nghìn tỷ đồng nhưng chưa hoàn tất pháp lý, chưa xây dựng xong hoặc chưa thể bàn giao thì chưa chắc tạo ra đủ tiền ngay hôm nay.
Trong khi đó:
lãi vay vẫn phải trả;
trái phiếu vẫn đến hạn;
nhà thầu cần tiền;
dự án cần vốn xây dựng;
ngân hàng cần được thanh toán;
và doanh nghiệp vẫn phải duy trì hoạt động.
Điểm nghẽn của Novaland vì vậy có thể mô tả bằng một cuộc chạy đua:
pháp lý → xây dựng → bán hàng → bàn giao → thu tiền
đang chạy đua với:
lãi vay → nợ đáo hạn → nghĩa vụ trái phiếu → nhu cầu vốn → tái cấp vốn.
Nếu dòng thứ nhất chạy nhanh hơn dòng thứ hai, Novaland phục hồi.
Nếu dòng thứ hai chạy nhanh hơn, áp lực tài chính lại xuất hiện.
Đây là điều tôi cho rằng phải hiểu trước khi nhìn vào bất kỳ biến động nào của NVL.
Năm 2026 là năm thị trường bắt đầu định giá mạnh hơn cho khả năng phục hồi
Novaland xác định ba nhiệm vụ lớn trong năm 2026: hoàn tất quá trình tái cấu trúc tài chính và quản trị, thúc đẩy pháp lý và thi công dự án, đồng thời tạo lại nền tảng vận hành ổn định.
Công ty đặt kế hoạch doanh thu thuần năm 2026 khoảng 22.715 tỷ đồng và lợi nhuận sau thuế khoảng 1.852 tỷ đồng.
Nhưng đối với NVL, tôi không cho rằng chỉ nhìn mục tiêu lợi nhuận là đủ.
Điều thị trường quan tâm hơn nằm ở khả năng giải phóng những dự án đang bị nghẽn.
Bởi khi pháp lý được tháo gỡ, tác động không chỉ nằm ở việc “có thêm một dự án được triển khai”.
Nó có thể tạo ra cả một chuỗi:
pháp lý được giải quyết → dự án thi công trở lại → sản phẩm đủ điều kiện bán/bàn giao → khách hàng thanh toán → dòng tiền trở về doanh nghiệp → khả năng trả nợ cải thiện.
Đó là lý do một thông tin pháp lý có thể tác động lên NVL mạnh hơn nhiều doanh nghiệp bình thường.
Nó không chỉ thay đổi kỳ vọng doanh thu.
Nó thay đổi kỳ vọng về khả năng sống khỏe trở lại của cả bảng cân đối tài chính.
Tại sao NVL thường có những nhịp tăng rất mạnh?
NVL mang đặc điểm của một cổ phiếu phục hồi.
Khi thị trường định giá một doanh nghiệp đang ở trạng thái bình thường, một thông tin tốt có thể làm giá trị kỳ vọng tăng 5–10%.
Nhưng với một doanh nghiệp từng bị thị trường đặt dấu hỏi lớn về thanh khoản, thay đổi nhỏ trong xác suất phục hồi có thể tạo ra thay đổi rất lớn trong định giá.
Ví dụ đơn giản.
Nếu thị trường từng nghĩ xác suất doanh nghiệp vượt qua giai đoạn khó khăn chỉ là 40%, nhưng sau hàng loạt tiến triển về pháp lý và tái cấu trúc, xác suất được định giá lại thành 70%, giá cổ phiếu không nhất thiết chỉ tăng tương ứng với lợi nhuận quý gần nhất.
Thị trường đang định giá lại cả tương lai.
Đó là lý do các cổ phiếu tái cấu trúc thường có đặc điểm:
tin xấu giảm rất mạnh, nhưng khi kỳ vọng đảo chiều cũng có thể tăng cực nhanh.
NVL thuộc nhóm này.
Nhưng quá trình tái cấu trúc nợ vẫn chưa kết thúc
Đây là phần quan trọng nhất nếu muốn đánh giá những nhịp tăng của NVL có bền vững hay không.
Tại Đại hội cổ đông 2026, Novaland tiếp tục thông qua nhiều phương án huy động vốn và tái cấu trúc.
Một trong số đó là kế hoạch phát hành riêng lẻ tối đa 800 triệu cổ phiếu.
Ngoài ra còn có phương án ESOP hơn 111,7 triệu cổ phiếu và gần 167,6 triệu cổ phiếu thưởng.
Novaland đồng thời tiếp tục sử dụng cổ phiếu như một công cụ tái cấu trúc tài chính, bao gồm phương án hoán đổi dư nợ gốc trái phiếu và các khoản vay có quyền chuyển đổi thành cổ phần.
Điều này tạo ra hai mặt hoàn toàn khác nhau.
Mặt tích cực:
chuyển nợ thành vốn chủ sở hữu → giảm áp lực tiền mặt → giảm nghĩa vụ nợ → tăng khả năng sống sót → doanh nghiệp có thêm thời gian hoàn thiện dự án.
Nhưng mặt còn lại là:
phát hành thêm cổ phiếu → số cổ phiếu lưu hành tăng → quyền lợi kinh tế trên mỗi cổ phiếu hiện hữu có thể bị pha loãng.
Do đó đối với NVL, một tin “tái cấu trúc thành công” không phải lúc nào cũng hoàn toàn tốt hoặc hoàn toàn xấu.
Phải hỏi tiếp:
Novaland giảm được bao nhiêu nợ?
Đổi lại phải phát hành thêm bao nhiêu cổ phiếu?
Dòng tiền tiết kiệm được có đủ giúp những dự án quan trọng tạo tiền trở lại hay không?
Đó mới là phép tính thực sự.
Gói trái phiếu quốc tế hơn 300 triệu USD là một ví dụ rất rõ
Một trong những áp lực đáng chú ý của Novaland là gói trái phiếu chuyển đổi quốc tế hơn 300 triệu USD với lãi suất 5,25%/năm.
Trong năm 2026, phương án tái cấu trúc gói trái phiếu này đã được thông qua và ngày đáo hạn mới được kéo dài đến ngày 16/7/2028.
Điều này có ý nghĩa rất lớn.
Hãy tưởng tượng doanh nghiệp phải trả một khoản nợ rất lớn vào năm nay nhưng dòng tiền từ dự án phải đến năm sau mới về.
Doanh nghiệp có thể sở hữu tài sản tốt nhưng vẫn gặp vấn đề vì:
tiền về sau – nợ đến trước.
Nếu chủ nợ đồng ý kéo ngày đáo hạn sang 2028, doanh nghiệp mua được thứ cực kỳ quý giá:
thời gian.
Nhưng cần hiểu chính xác:
gia hạn nợ không đồng nghĩa khoản nợ biến mất.
Nó chỉ biến:
“phải giải quyết ngay”
thành:
“có thêm thời gian để giải quyết”.
Vì vậy giá trị của việc gia hạn phụ thuộc hoàn toàn vào việc Novaland sử dụng khoảng thời gian đó như thế nào.
Nếu trong hai năm tiếp theo:
pháp lý được tháo gỡ;
dự án xây dựng nhanh;
bàn giao tăng;
dòng tiền khách hàng quay trở lại;
thì việc gia hạn có thể trở thành cây cầu đưa doanh nghiệp qua giai đoạn khó khăn.
Nhưng nếu dòng tiền dự án tiếp tục chậm, áp lực chỉ được chuyển từ hiện tại sang tương lai.
Đó là lý do tôi không xem việc gia hạn nợ đơn giản là “tin tốt”.
Tôi xem nó là:
Novaland đã mua thêm thời gian. Bây giờ phải xem doanh nghiệp biến thời gian đó thành tiền như thế nào.
NVL còn một vấn đề mà nhà đầu tư phải đặc biệt chú ý: pha loãng
Đây là yếu tố rất dễ bị bỏ qua khi cổ phiếu tăng mạnh.
Giả sử một doanh nghiệp có giá trị vốn chủ sở hữu 20.000 tỷ đồng và có 2 tỷ cổ phiếu.
Về lý thuyết, mỗi cổ phiếu đại diện cho 10.000 đồng giá trị.
Nếu doanh nghiệp phát hành thêm một lượng cổ phiếu rất lớn để huy động vốn hoặc đổi nợ, tổng giá trị doanh nghiệp có thể tăng vì bảng cân đối khỏe hơn.
Nhưng đồng thời số người cùng chia chiếc bánh cũng tăng.
Do đó đối với NVL, không thể chỉ hỏi:
“Doanh nghiệp có phục hồi không?”
Phải hỏi thêm:
Nếu Novaland phục hồi, mỗi cổ phiếu NVL hiện tại sẽ được hưởng bao nhiêu phần của sự phục hồi đó sau toàn bộ quá trình phát hành và chuyển đổi?
Đây là sự khác nhau giữa:
phân tích doanh nghiệp
và
phân tích cổ phiếu.
Một doanh nghiệp có thể khỏe lên rất nhiều nhưng cổ đông hiện hữu chưa chắc nhận toàn bộ mức tăng đó nếu số lượng cổ phiếu tăng mạnh.
Điểm sáng lớn nhất của NVL lại nằm ở chính những dự án từng là điểm nghẽn
Novaland cho biết tiềm năng dòng thu lũy kế tại các dự án đang triển khai đến năm 2030 có thể vượt 470.000 tỷ đồng; doanh nghiệp đồng thời còn hơn 2.400 ha quỹ đất mới chưa triển khai. Đây là dự báo của chính công ty nên không nên hiểu là 470.000 tỷ đồng tiền chắc chắn sẽ thu được.
Nhưng con số này cho thấy bản chất bài toán Novaland.
NVL không phải câu chuyện:
“Doanh nghiệp còn tài sản hay không?”
Câu hỏi là:
“Tài sản đó bao giờ biến thành tiền?”
Một dự án trị giá 30.000 tỷ nhưng mất thêm 5 năm mới tạo dòng tiền có giá trị tài chính hoàn toàn khác một dự án có thể bắt đầu bàn giao trong 12 tháng tới.
Đó là lý do khi theo dõi NVL, tôi quan tâm đến tiến độ pháp lý và bàn giao hơn rất nhiều so với những câu chuyện ngắn hạn trên thị trường.
Vì sao giá NVL có thể biến động mạnh hơn kết quả kinh doanh?
Bởi NVL hiện được thị trường định giá chủ yếu bằng kỳ vọng.
Một thông tin tốt về pháp lý có thể làm nhà đầu tư nghĩ:
dự án được mở khóa → dòng tiền sắp trở lại → khả năng trả nợ tăng → rủi ro giảm → giá trị vốn chủ sở hữu tăng.
Giá có thể phản ứng ngay.
Nhưng tiền thực tế chưa chắc đã về ngay.
Từ pháp lý đến dòng tiền còn phải đi qua:
pháp lý → thi công → bán hàng → bàn giao → thu tiền.
Nếu thị trường chạy quá nhanh so với tiến độ thực tế, giá có thể điều chỉnh trở lại.
Ngược lại, nếu doanh nghiệp liên tục chứng minh được rằng những kỳ vọng trước đó đang trở thành dòng tiền thật, thị trường lại có cơ sở để nâng định giá.
Vì vậy NVL rất dễ xuất hiện những giai đoạn:
kỳ vọng chạy trước → giá tăng mạnh → thực tế cần thời gian theo kịp → giá điều chỉnh → xuất hiện thông tin mới → kỳ vọng lại thay đổi.
Đó chính là nguyên nhân khiến NVL có thể biến động rất mạnh.
Tôi cho rằng có bốn thứ quan trọng hơn việc đoán NVL ngày mai tăng hay giảm
Thứ nhất là pháp lý.
Không phải số lượng thông báo, mà là dự án nào thực sự được tháo gỡ đủ để xây dựng, bán hàng và bàn giao.
Thứ hai là dòng tiền.
Doanh thu kế toán tốt chưa đủ. Một doanh nghiệp bất động sản có áp lực nợ cần tiền thật quay về.
Thứ ba là nợ.
Cần quan sát bao nhiêu nghĩa vụ được thanh toán, bao nhiêu được gia hạn và bao nhiêu được chuyển thành cổ phiếu.
Thứ tư là số lượng cổ phiếu.
Nếu quá trình tái cấu trúc dựa nhiều vào phát hành mới và hoán đổi nợ thành vốn chủ sở hữu, nhà đầu tư phải tính đến mức pha loãng.
Bốn yếu tố này liên kết với nhau:
pháp lý → dự án → dòng tiền → trả nợ → giảm rủi ro tài chính → giảm nhu cầu tái cấu trúc → giảm áp lực pha loãng.
Nếu chuỗi này vận hành được, câu chuyện phục hồi của NVL sẽ ngày càng có nền tảng.
Nếu nó bị đứt ở khâu pháp lý hoặc dòng tiền, những vấn đề phía sau lại xuất hiện.
Đây là lý do tôi xem NVL như một cuộc chạy đua với thời gian
Đối với một doanh nghiệp bình thường, thời gian có thể chỉ là một biến số.
Đối với doanh nghiệp đang tái cấu trúc nợ, thời gian chính là tài sản.
Novaland đã đạt được một số bước tiến quan trọng khi tiếp tục thương lượng với chủ nợ, kéo dài thời hạn của gói trái phiếu quốc tế và triển khai nhiều phương án tái cấu trúc. Nhưng chính các công bố của công ty cũng cho thấy quá trình này vẫn đang tiếp diễn.
Vì vậy tôi không nhìn NVL bằng câu hỏi:
“Novaland có nhiều đất không?”
Tôi cũng không chỉ hỏi:
“NVL đã giảm nhiều chưa?”
Tôi nhìn vào một phương trình khác:
Giá trị tài sản × khả năng pháp lý × tốc độ chuyển thành dòng tiền
so với
quy mô nghĩa vụ nợ × lãi vay × thời gian đáo hạn × nhu cầu vốn.
Đó mới là cuộc chiến thật sự phía sau cổ phiếu NVL.
Nếu phía thứ nhất thắng, quá trình tái cấu trúc sẽ chuyển dần thành quá trình phục hồi.
Khi đó thị trường không còn định giá NVL như một doanh nghiệp phải chiến đấu để vượt qua khủng hoảng, mà bắt đầu định giá lại như một doanh nghiệp bất động sản đang trở lại hoạt động bình thường.
Nhưng nếu dòng tiền dự án không về đủ nhanh, trong khi nghĩa vụ tài chính tiếp tục tới hạn, thị trường sẽ lại đặt câu hỏi về vòng tái cấu trúc tiếp theo.
Vì vậy với tôi, điểm quan trọng nhất của NVL hiện nay có thể gói lại trong một câu:
Novaland không thiếu tài sản. Thứ quyết định tương lai của NVL là doanh nghiệp có thể biến tài sản thành dòng tiền nhanh hơn tốc độ mà các nghĩa vụ tài chính tìm đến hay không.
Và đó cũng là lý do NVL có thể tiếp tục là một trong những cổ phiếu biến động mạnh nhất của nhóm bất động sản trong quá trình phục hồi.
Tác giả: nguyennghia