Nguồn gốc dòng vốn khổng lồ từ đâu?
Quỹ dự phòng nghiệp vụ bảo hiểm: Bản chất của ngành bảo hiểm là thu tiền phí bảo hiểm trước từ khách hàng (hàng triệu hợp đồng nhân thọ và phi nhân thọ) nhưng thời điểm chi trả bồi thường hoặc đáo hạn thường xảy ra ở tương lai.
Khoản tiền nhàn rỗi khổng lồ này (tương đương hơn 12 tỷ USD) được tập trung về hệ thống của Bảo Việt và chuyển hóa thành nguồn vốn đầu tư tài chính cực lớn.
2. Cấu trúc danh mục và cách thức sinh lời
"Cỗ máy" này vận hành chủ yếu dựa trên các kênh đầu tư có độ an toàn cao nhưng đem lại dòng tiền đều đặn và khủng:
Tiền gửi ngân hàng (Chiếm phần lớn - hơn 166.000 tỷ đồng): Bảo Việt phân bổ dòng tiền gửi ngắn và dài hạn tại các ngân hàng lớn. Với quy mô này, mỗi quý tập đoàn thu về hàng nghìn tỷ đồng tiền lãi thuần từ tiền gửi. Khi mặt bằng lãi suất thị trường nhích lên, nguồn thu này lập tức bùng nổ, trở thành bệ đỡ vững chắc cho lợi nhuận.
Trái phiếu (Hơn 118.000 - 119.000 tỷ đồng): Tập đoàn nắm giữ danh mục trái phiếu quy mô lớn gồm Trái phiếu Chính phủ (kỳ hạn dài từ 14–30 năm) và trái phiếu doanh nghiệp chất lượng cao (kỳ hạn 3–10 năm) với mức lãi suất hấp dẫn (có thời điểm lên tới 10%/năm). Đây là “neo” dòng tiền dài hạn, mang về khoản lãi đều đặn mỗi ngày (tương đương hàng chục tỷ đồng tiền lãi trái phiếu mỗi ngày).
Chứng khoán kinh doanh và các tài sản khác: Một tỷ trọng nhỏ hơn được phân bổ vào thị trường cổ phiếu hoặc các kênh đầu tư linh hoạt khác nhằm tìm kiếm biên lợi nhuận cao hơn.
3. Vai trò “cứu cánh” cho kết quả kinh doanh
Trên thực tế, mảng kinh doanh bảo hiểm đôi khi chịu áp lực cạnh tranh khốc liệt, chi phí bồi thường lớn hoặc ghi nhận biên lợi nhuận hẹp (thậm chí có giai đoạn lỗ gộp mảng bảo hiểm).
Do đó, lợi nhuận tài chính từ danh mục 315000 tỷ đồng này chính là động lực cốt lõi giúp Tập đoàn Bảo Việt luôn ghi nhận mức lãi ròng hàng nghìn tỷ đồng mỗi quý, đảm bảo sự tăng trưởng bền vững và đều đặn chia cổ tức tiền mặt cho cổ đông
Tất nhiên nhiều đối tượng nhìn ra điểm này nên BVH mới có sóng trong chu kỳ lãi suất cao.
Tổng dư nợ cho vay các công ty chứng khoán cuối quý 3 khoảng hơn 400 000 tỉ thôi. Vì vậy lượng tiền mà BVH nắm gần bằng khoản tiền các công ty chứng khoán cho vay margin. Cho thấy khối tiền quá khổng lồ của BVH
Đầu tư BVH giai đoạn này là hợp thời. Ăn ngon ngủ kỹ
Lợi suất đang nhảy múa. Ngân hàng đua nhau tăng lãi suất để huy động vốn. BVH ngồi không cũng ăn đậm rồi.
Những doanh nghiệp nhiều tiền gửi nhất tính đến hết quý 2 năm 2026
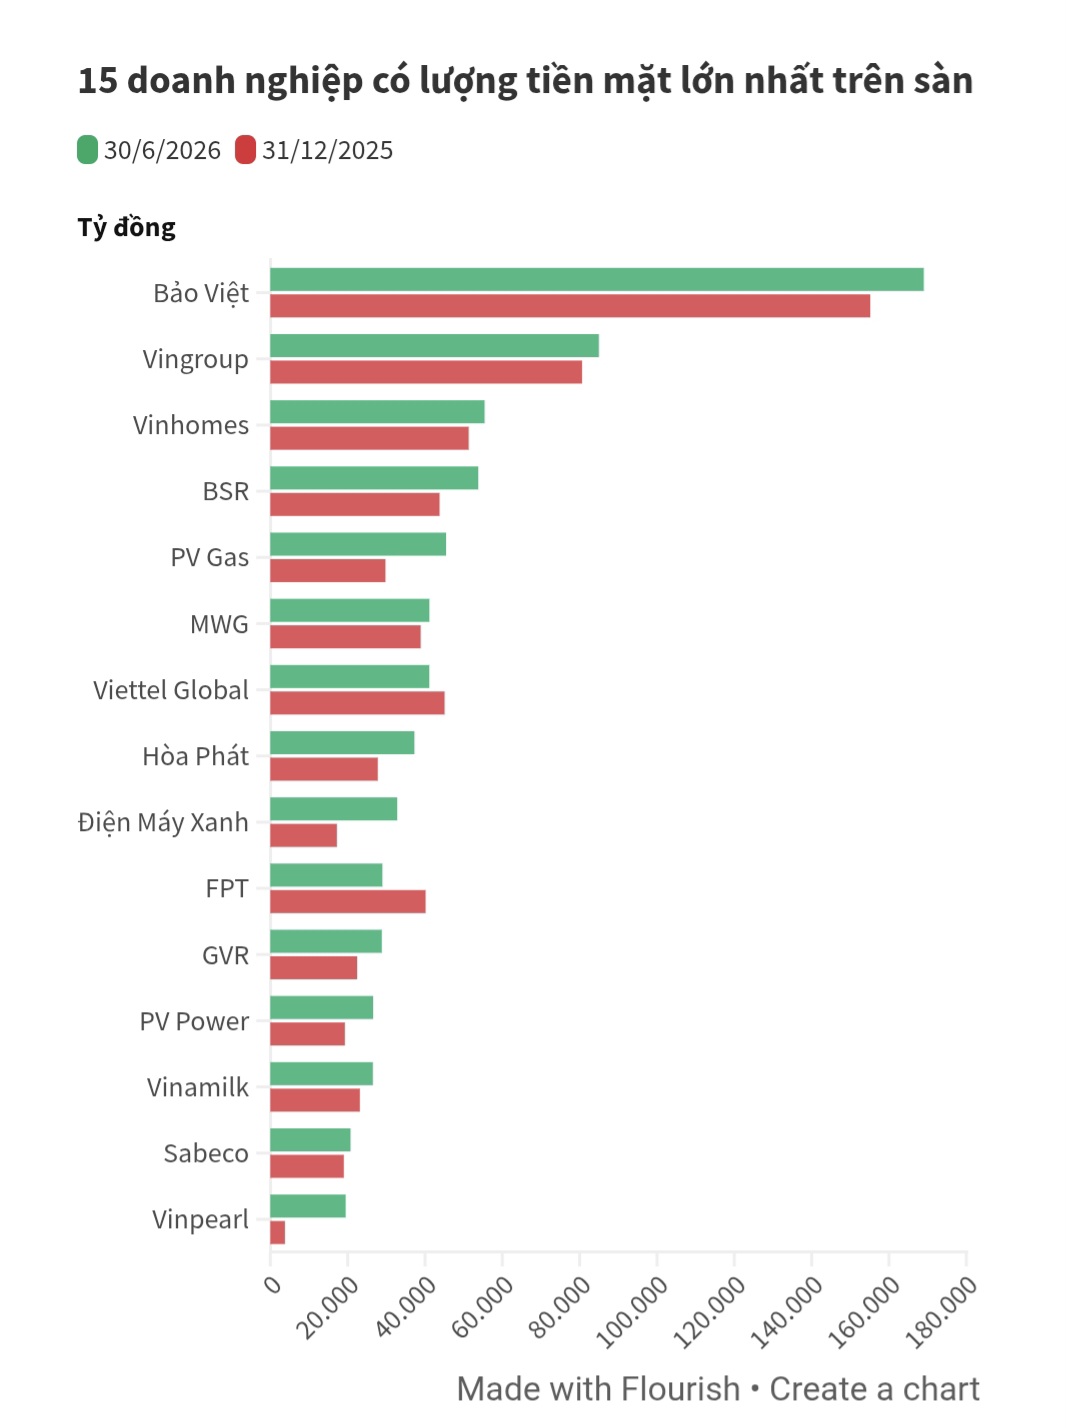
Doanh nghiệp nợ nhiều nhất tính đến cuối quý 2 năm 2026.
STT,Doanh nghiệp (Mã CK),Lĩnh vực hoạt động,Tổng nợ vay tài chính (Tỷ đồng - Ước tính đến hết Quý 2/2026)
1,CTCP Vinhomes (VHM),Bất động sản,"~151.000 (bao gồm ~90.000 tỷ trái phiếu, ~61.000 tỷ vay NH)"
2,Tập đoàn Vingroup (VIC),Đa ngành / BĐS / SX,~125.000
3,Tập đoàn Hòa Phát (HPG),Thép & Sản xuất,~62.000
4,CTCP Tập đoàn Đầu tư Địa ốc No Va (NVL),Bất động sản,~58.500 (hơn 31.300 tỷ vay ngân hàng + trái phiếu/đối tác)
5,Tập đoàn Masan (MSN),Hàng tiêu dùng / Bán lẻ,~55.000
6,Tổng công ty Khí Việt Nam (GAS),Năng lượng / Dầu khí,~38.000
7,Tập đoàn Đất Xanh / Novaland group… / DN Hạ tầng khác,Bất động sản / Xây dựng,~32.000
8,CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HHV),Hạ tầng giao thông,~27.500
9,Tổng Công ty Điện lực Dầu khí Việt Nam (POW),Điện / Năng lượng,~24.000
10,CTCP Tập đoàn Hòa Sen (HSG),Thép,~18.500
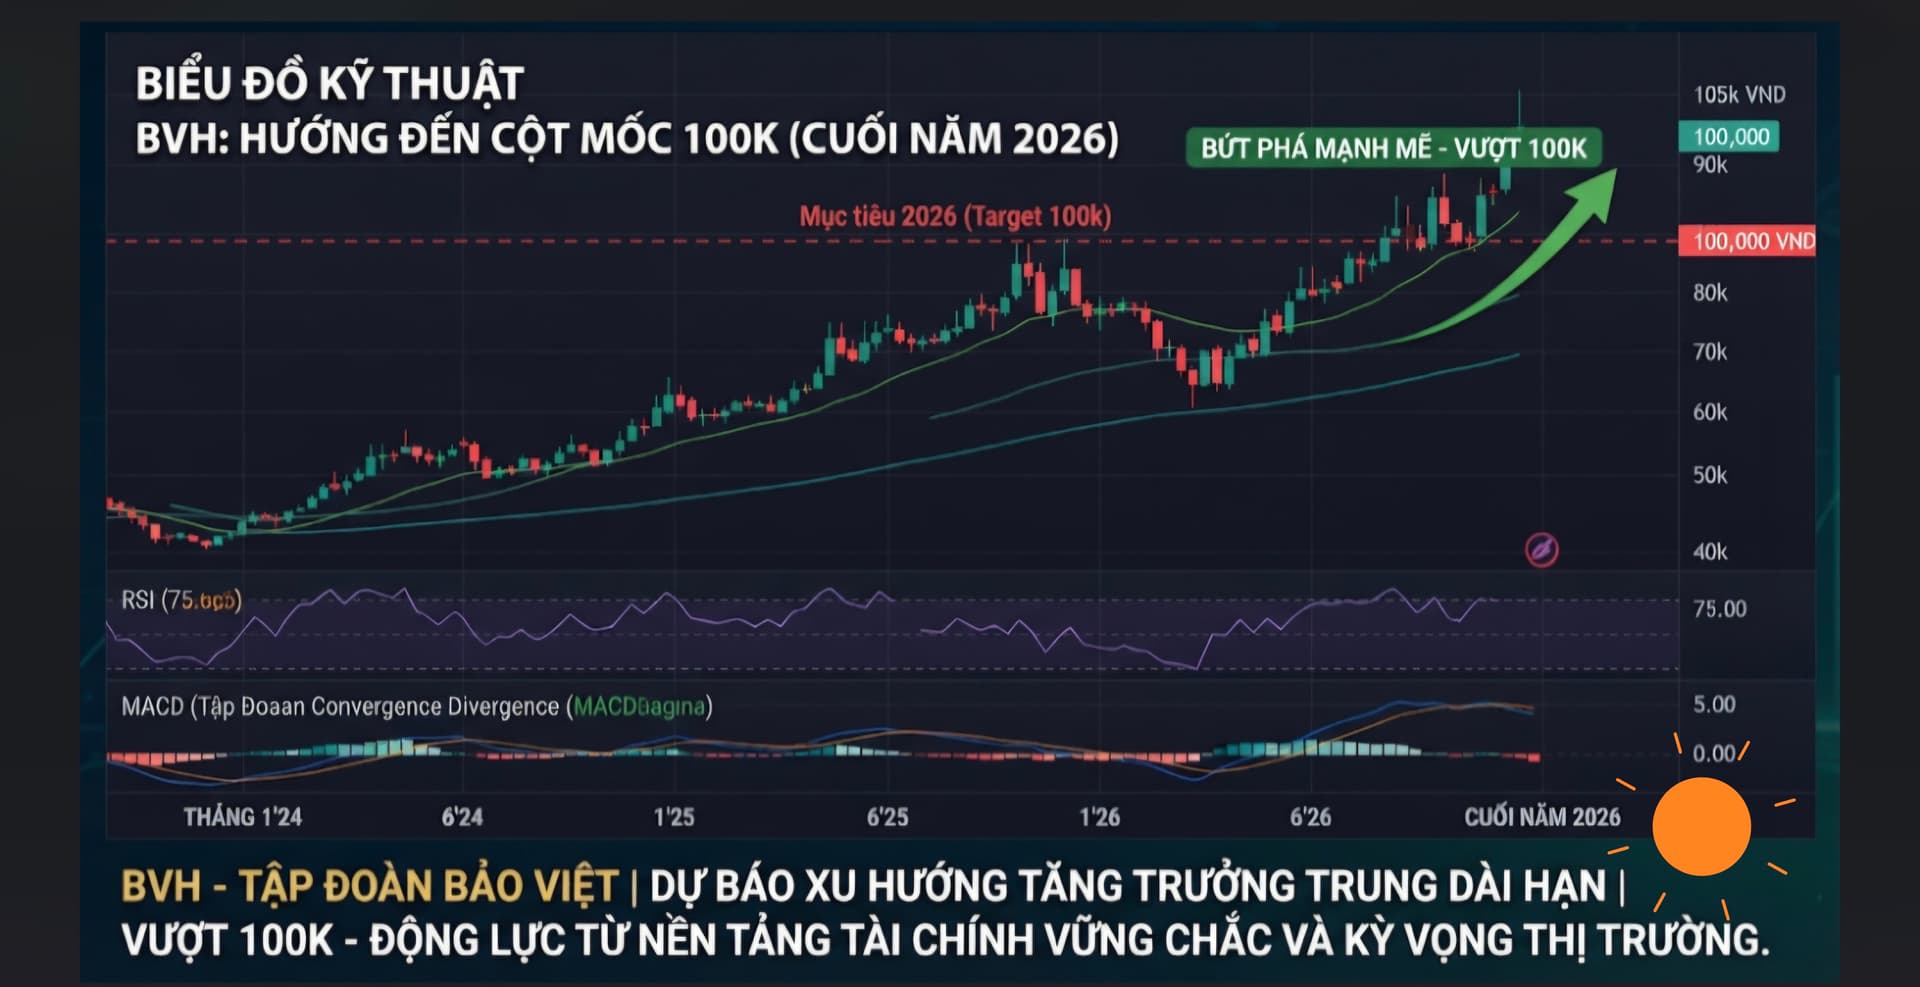
Tuyệt vời . Điều đó giải thích tại sao BVH đi ngược thị trường. Cuối năm nay BVH vượt 100k/cp .
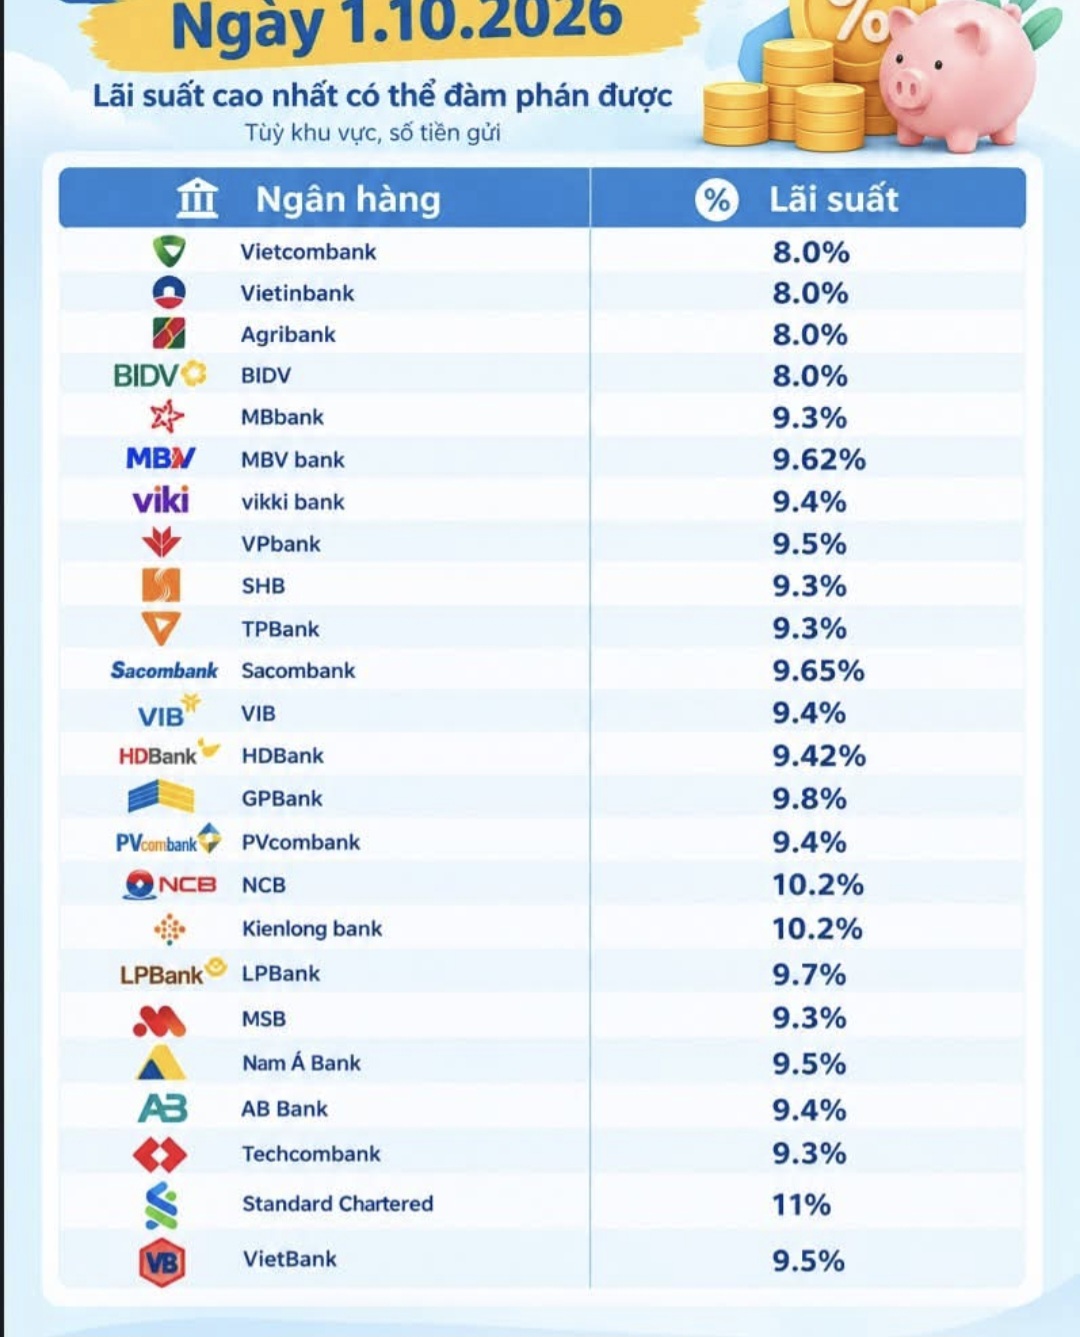
Lãi suất thì cao.
Thời kỳ tiền đắt. Doanh nghiệp có nhiều tiền gửi ngân hàng là thịnh vượng. Các khoản tiền gửi của BVH được nhận được mức lãi từ 8.6 đến 10%.
Lợi nhuận Bảo Việt (BVH) tăng gần 34%, khối tài sản cán mốc 12 tỷ USD
Kết thúc sáu tháng đầu năm 2026, Tập đoàn Bảo Việt (Mã: BVH) ghi nhận tổng doanh thu hợp nhất vượt 32.000 tỷ đồng. Đặc biệt, lợi nhuận sau thuế bứt phá gần 34%, đưa quy mô tổng tài sản của tập đoàn tài chính - bảo hiểm này chạm ngưỡng 12 tỷ USD.
Lợi nhuận bứt phá, tài sản mở rộng kỷ lục
Theo báo cáo kết quả kinh doanh trước soát xét quý II/2026 vừa được Tập đoàn Bảo Việt công bố, tổng doanh thu hợp nhất sáu tháng đầu năm đạt 32.004 tỷ đồng, tăng trưởng 9,2% so với cùng kỳ năm 2025. Hiệu quả kinh doanh tích cực đẩy lợi nhuận trước thuế và sau thuế hợp nhất lần lượt đạt 2.289 tỷ đồng và 1.863 tỷ đồng, tương ứng mức tăng trưởng 34,5% và 33,9%. Sự tăng trưởng về lợi nhuận đóng góp trực tiếp vào việc mở rộng quy mô bảng cân đối kế toán của doanh nghiệp. Tại ngày 30/06/2026, tổng tài sản hợp nhất của Bảo Việt đạt 315.683 tỷ đồng, tương đương khoảng 12 tỷ USD, tăng 8,2% so với thời điểm đầu năm.
Về phía Công ty Mẹ, tổng doanh thu bán niên đạt 990 tỷ đồng và lợi nhuận sau thuế đạt 682 tỷ đồng, tăng trưởng lần lượt 11,1% và 10,2%, bám sát tiến độ kế hoạch năm. Vốn chủ sở hữu của Công ty Mẹ đạt 19.212 tỷ đồng trên tổng tài sản 19.367 tỷ đồng, ghi nhận mức tăng nhẹ so với cuối năm 2025. Khi thị trường chứng khoán ngày càng khắt khe về các tiêu chuẩn quản trị doanh nghiệp, việc Bảo Việt được vinh danh là doanh nghiệp đạt chuẩn công bố thông tin năm 2026 tiếp tục khẳng định tính minh bạch và sự chuyên nghiệp trong hoạt động quan hệ nhà đầu tư của tập đoàn.
Lực kéo từ các mảng kinh doanh cốt lõi
Đóng góp lớn nhất vào cấu trúc doanh thu của tập đoàn tiếp tục là lĩnh vực bảo hiểm phi nhân thọ và nhân thọ. Cụ thể, Tổng Công ty Bảo hiểm Bảo Việt ghi nhận tổng doanh thu đạt 7.404 tỷ đồng, tăng trưởng 21,1% so với cùng kỳ, lợi nhuận sau thuế tăng 5,3%. Đơn vị này tiếp tục duy trì xếp hạng Năng lực tài chính B++ từ tổ chức quốc tế AM Best, đi kèm việc đẩy mạnh ứng dụng công nghệ để cá nhân hóa sản phẩm và nâng cao trải nghiệm khách hàng. Ở lĩnh vực nhân thọ, Tổng Công ty Bảo Việt Nhân thọ mang về 23.803 tỷ đồng doanh thu, tăng 5,3%, trong khi lợi nhuận sau thuế ghi nhận mức tăng trưởng cao so với nửa đầu năm ngoái. Đơn vị này cũng vừa được đánh giá ở vị trí dẫn đầu trong top 10 công ty bảo hiểm nhân thọ uy tín Việt Nam năm 2026.
Đối với mảng quản lý quỹ, dù thị trường tài chính có nhiều biến động, Công ty Quản lý Quỹ Bảo Việt (BVF) vẫn đạt 131 tỷ đồng doanh thu, tăng 28,1% so với cùng kỳ năm trước. Tổng tài sản quản lý ròng (AUM) của BVF đạt 164.791 tỷ đồng, vững vàng ở vị trí top 2 thị trường. Điểm sáng nổi bật là Quỹ Đầu tư Cổ phiếu Năng động Bảo Việt (BVFED) đạt giá trị tài sản ròng 31.101 đồng trên mỗi chứng chỉ quỹ, nâng quy mô tài sản lên mức 301,29 tỷ đồng.
Trong lĩnh vực chứng khoán, Công ty Cổ phần Chứng khoán Bảo Việt (BVSC) đạt doanh thu 517 tỷ đồng, tăng 24,2%. Lợi nhuận sau thuế thực hiện duy trì ở mức tương đương cùng kỳ năm 2025. Các mảng kinh doanh cốt lõi như môi giới, cho vay ký quỹ và lãi tiền gửi tiếp tục là động lực chính, giúp công ty duy trì tỷ lệ an toàn vốn khả dụng ở mức khoảng 600%, tạo ra bộ đệm vốn vững chắc cho các hoạt động mở rộng thị phần trong giai đoạn tiếp theo.
Chứng khoán gặp khó khi lãi suất tăng . Nhưng bảo hiểm thì rất thuận lợi trong môi trường lãi suất cao. BVH là doanh nghiệp bảo hiểm số 1 Việt Nam
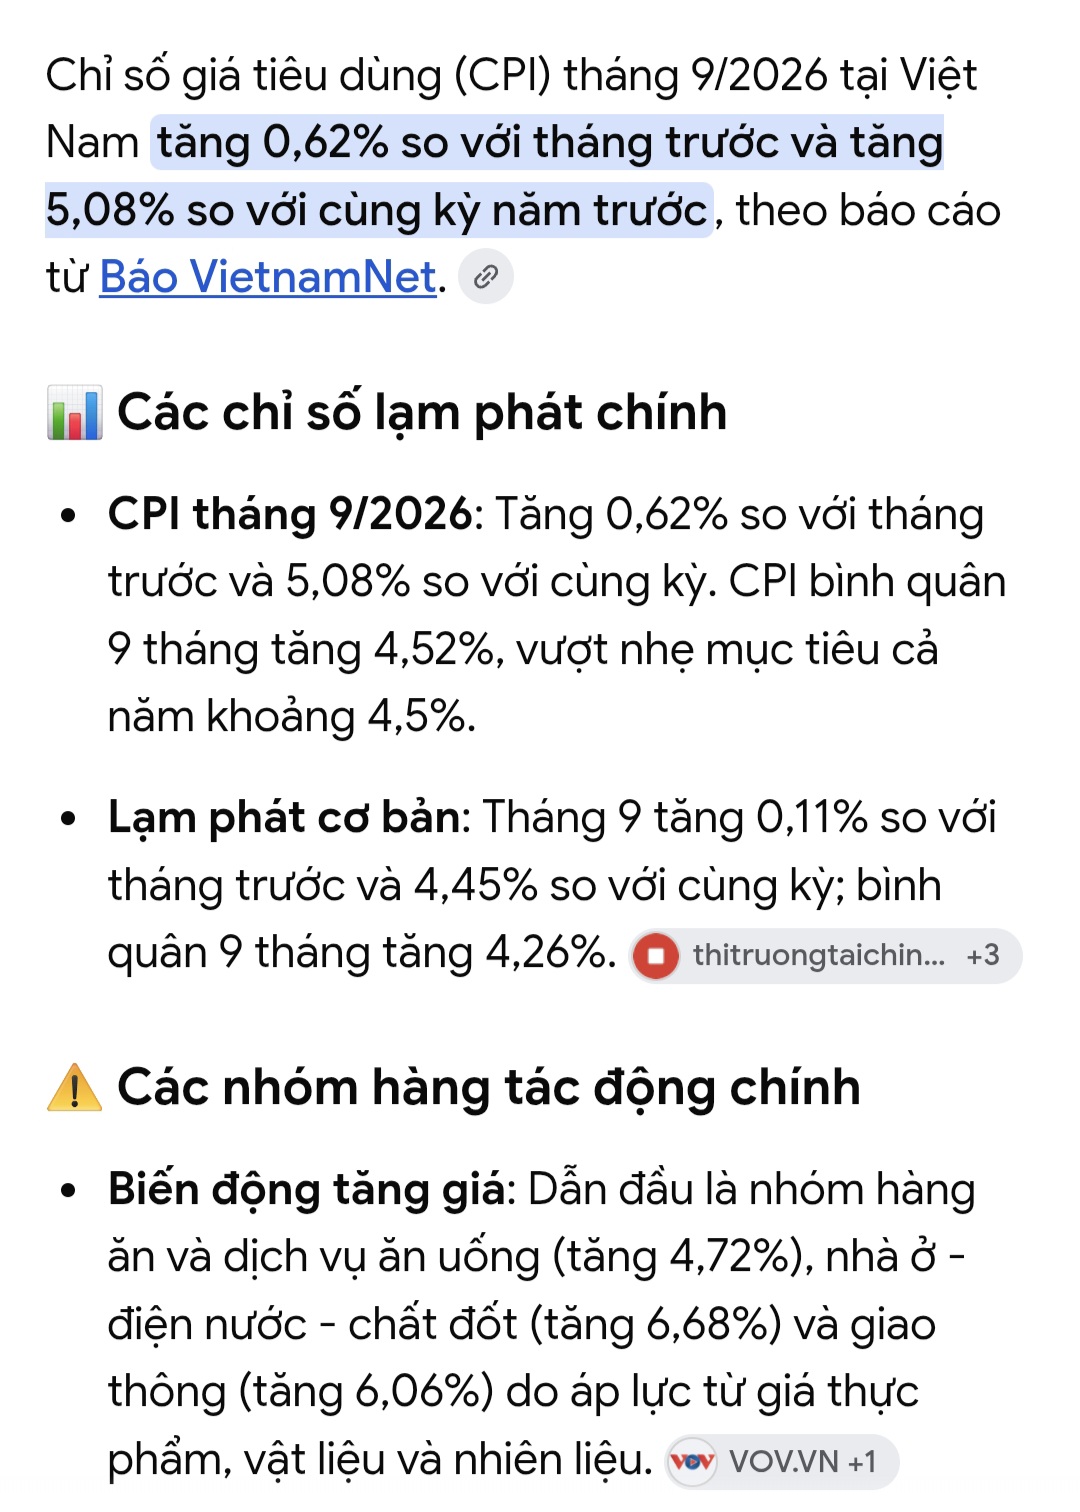
Lạm phát tháng 9 tăng vọt lên 5.08% dự kiến cuối năm còn tăng cao hơn đòi hỏi ngân hàng phải tăng thêm lãi suất để kiềm chế lạm phát ở mức 4.5%. Mức lãi suất cao và duy trì như hiện tại đã giúp cho BVH lãi thêm nghìn tỉ mỗi quý rồi.
BVH khủng Long thức giấc
Thời đã đến. BVH lên không ai cản được
Đó là lý do tại sao trong thời kỳ tiền đặt như này có những cổ phiếu giảm lại càng giảm còn cổ phiếu hưởng lợi từ môi trường tiền đặt thì tăng lại càng tăng.
Dòng tiền thông minh tìm đến BVH
BVH lợi đơn lợi kép trong môi trường lãi suất cao. 315 000 tỉ đồng này mà lãi suất cứ tăng cao và duy trì thì lợi nhuận ròng hàng quý của BVH vượt 1500 tỉ là chuyện nhỏ.
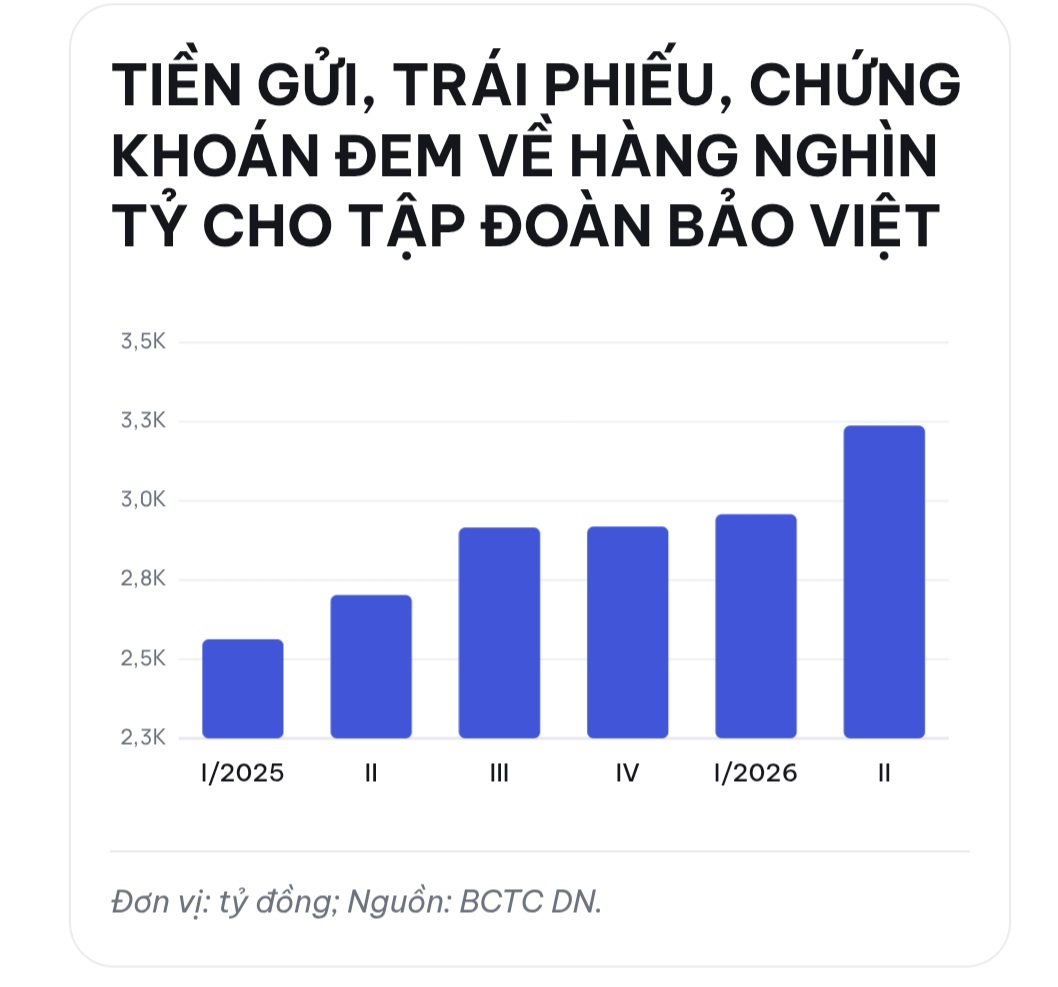

Lạm phát đang tăng cao ngân hàng khó hạ lãi suất.
(bài đăng bị xóa bởi tác giả)
(bài đăng bị xóa bởi tác giả)
(bài đăng bị xóa bởi tác giả)
Đúng thế bác. Giá volfram cao nhất mọi thời đại là thời điểm để bán msr chứ không phải thời điểm mua msr. Ae hãy nhìn con hgm xem là một doanh nghiệp xuất khẩu antimon một kim loại hiếm mà Mỹ và Châu Âu cả nhật bản không sản xuất được 1g khi cơn sốt giá leo cao giá hgm lên gấp 2 gấp 3 năm 2025 xong rồi giá antimon giảm thì giá cũng chia theo. Antimon là kim loại cực kì quan trọng trong quốc phòng, công nghệ bán dẫn…
Cổ phiếu hàng hóa tính chu kỳ nên mua khi giá cả chạm đáy và bán khi giá lập đỉnh. Giờ là đỉnh mua vào rủi ro cực cao.
Cổ phiếu bảo hiểm số 1 Việt Nam thì bất chấp nền kinh tế. Cỗ máy in tiền khổng lồ 315 000 tỉ đồng vẫn cứ in đều cho cổ đông. Đến năm 2030 cỗ máy này giá trị 500 000 tỉ đồng.
BVH không cần máy móc đi khai thác. Mỗi năm doanh nghiệp nhận về hơn 40 000 tỉ tiền hợp đồng bảo hiểm sau đó lại đem đi gửi bank và mua trái phiếu. Quá ngon lại an toàn. 3 năm nữa thôi là tổng tài sản vượt 500 000 tỉ.
Làm 1 phép so sánh cho các bác cổ đông msr nên bán đi và quay sang múc BVH. lợi nhuận 6 tháng đầu năm của msr và BVH ngang nhau. Nhưng định giá BVH rẻ hơn. Ít rủi ro hơn rất nhiều. Đặc biệt trong môi trường lãi suất cao thì BVH lại có ưu thế hơn hẳn vì khối tài sản khổng lồ gửi ngân hàng và trái phiếu.
BVH sớm vượt 100k cuối năm 2026
Lạm phát tháng 9 cao 5.08% lãi suất thời gian tới còn cao và duy trì. BVH ngồi trên đống tiền
Giá dầu tăng => Lạm phát tăng =>Lãi suất cao => BĐS gặp khó => Ngân hàng +Thép gặp khó=> Chứng gặp khó. Nhưng Lãi suất cao => Bảo hiểm được mùa. ( BVH ngược dòng thị trường cũng dễ hiểu)