Chắc nay mai là có r cụ. Năm nay cty bài bản quan tâm cổ đông có cả IR hàng tháng e đánh giá cao chỗ này
1 Likes
DXP trước lúc tìm hiểu ngành cảng em có nghiên cứu, nhưng cảng có nó cảng sông không ngon như bọn cảng khác, mảng nhựa đường thì doanh thu, lợi nhuận vẫn chiếm trọng số nhỏ trên tổng doanh thu. Em có làm định giá fare của nó tầm 16x thôi. Hóng BCTC quý 3 xem có thay đổi gì không ạ
1 Likes
DXP t có check qua nhưng thấy chất xúc tác ko đủ để tạo đột biến, đoạn này còn phát hành để đầu tư tàu ở đoạn đỉnh của giá cước thì nghe cũng hơi rủi ro về kỳ vọng đấy
2 Likes
Hoãn mua mới rồi cụ ạ. Giờ có 2 tàu năm nay ăn lợi nhuận thôi cuối năm ngoái đầu năm nay mới khai thác nên mảng này năm nay mới bdau đóng góp ln. Mở rộng của nó e kỳ vọng mảng nhựa đường. Con buôn gặp thời giá lên cầu tăng thì bùng nổ. Mà buôn thì mở rộng quy mô nó dễ như vvs vậy.
Định giá thì riêng thằng cảng nó phải pe 8-10 cộng thêm hai cái tàu và mảng nhựa đường vào nữa
1 Likes
Cảng hoàng diệu di dời đoạn xá nó ăn hết hàng luôn đó bác. Sản lượng 2025 tăng 50%. 2026 nửa đầu năm tiếp tục tăng + hải phòng mới tăng giá làm hàng
Tin tức này + tăng giá cước thì từ đầu năm nay và giá phản ánh cho nhóm cảng ở Hải Phòng hết rùi bác ạ, em ngồi tính định giá hết nhóm đó đợt đầu năm mà
1 Likes
chuẩn dxp mà ngon em đã xơi rồi 
Mời cụ đưa ra luận điểm vì sao nó chưa ngon. Dxp e cũng đag nghiên cứu thôi chưa chốt 100%
P/e 4 5 thì đã phản ánh j đâu.
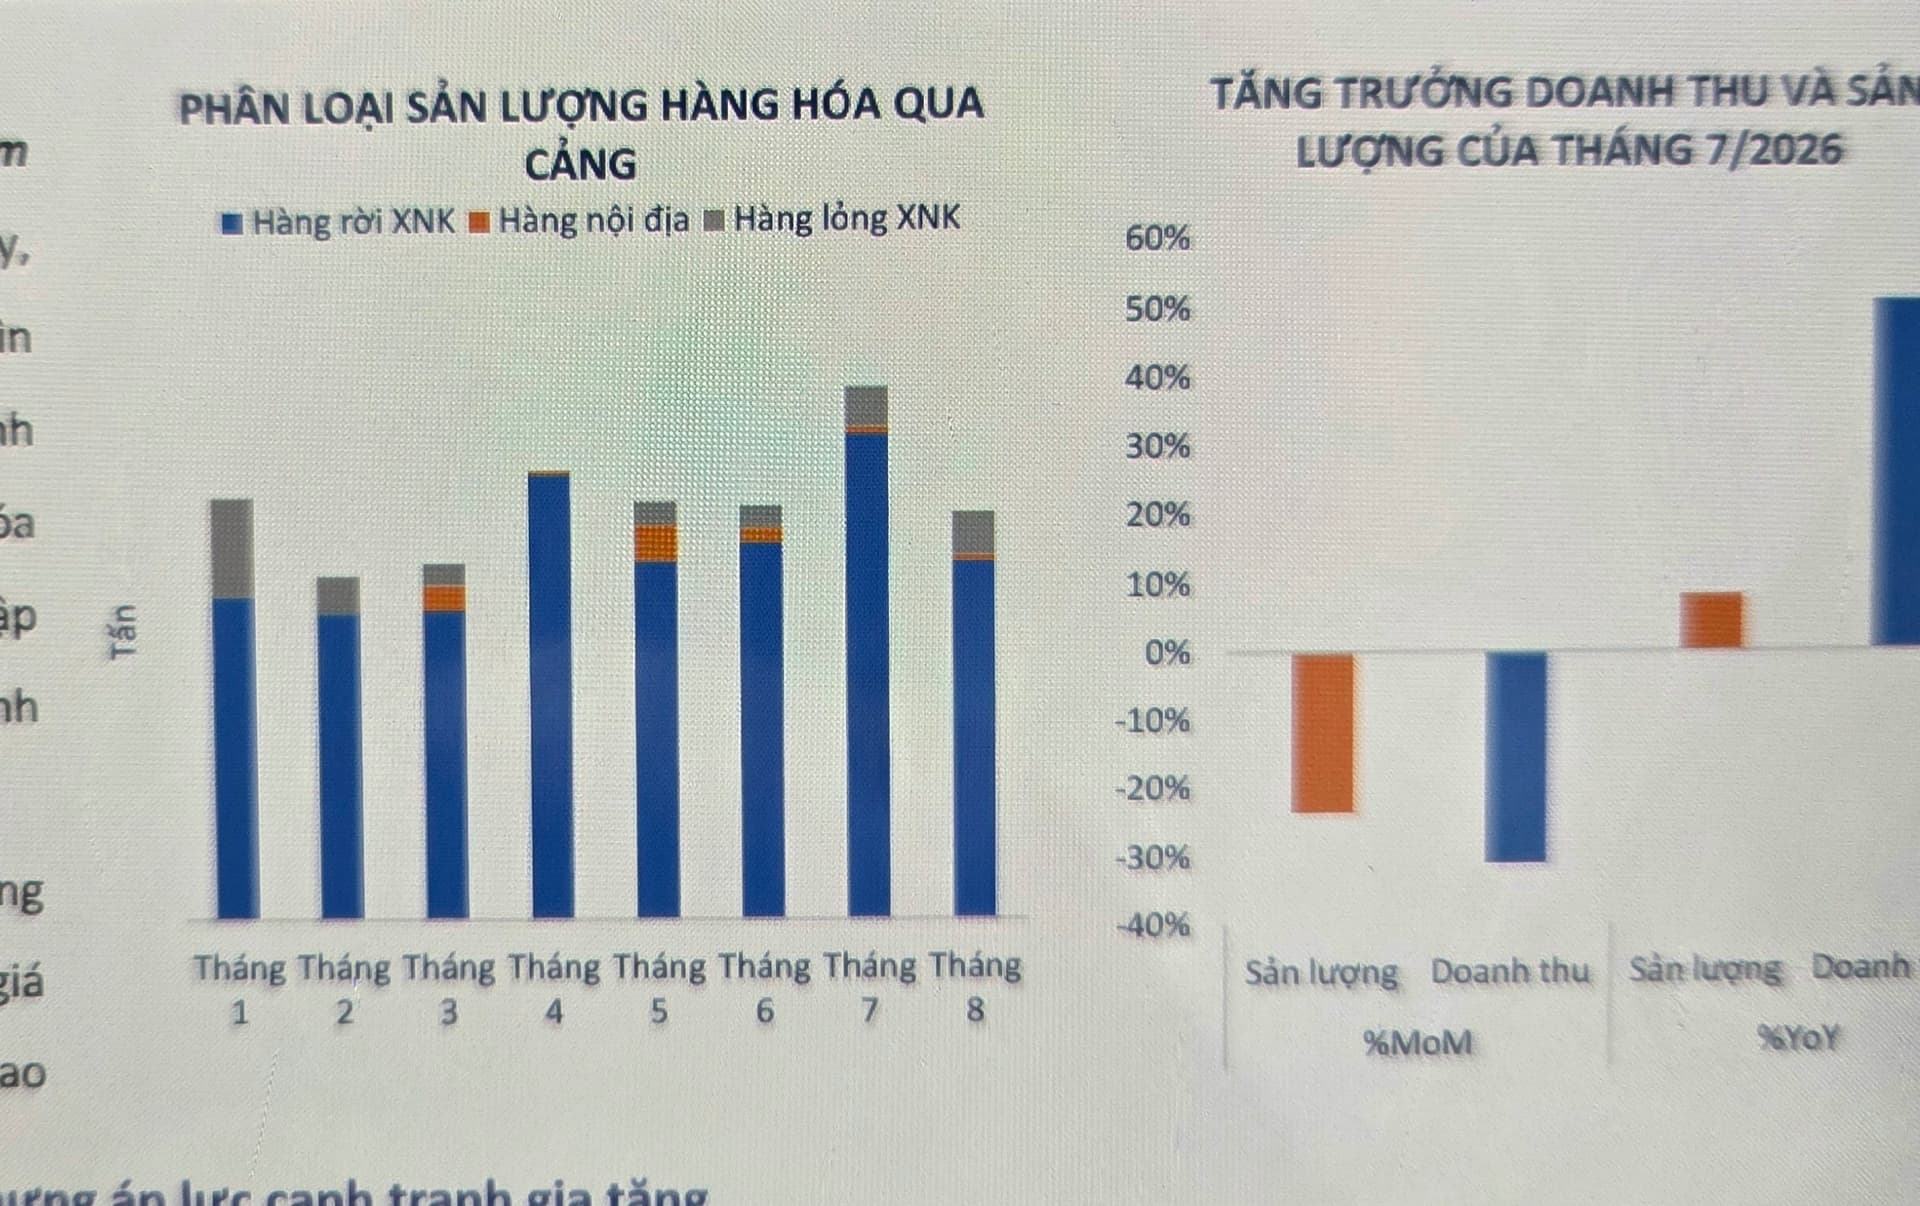
Dữ liệu của bác lấy đâu thế có vẻ k chuẩn. Tháng 8 cty báo sản lượng thấp hơn tháng 7 trong khi của bác ngược lại.
Doanh thu cảng cùng kỳ tăng 50% nhé b chờ bctc ra xác nhận
Vâng cụ, em lấy từ trang chính thức cảng vụ Hải Phòng, số tham khảo thôi ạ, vẫn là chờ BCTC ra sẽ rõ ràng hơn
Nó là trọng tải tàu vào ra thôi k phải sản lượng làm hàng thực tế đâu
1 Likes
Đúng cụ ạ, cái web em đang làm giở nên thiếu số đó, đang cover dần cụ ạ
1 Likes
mảng ngon nhất của nó đang chạy full công suất rồi, mảng nhựa đường mạng lại ln đột biến thì mình khó đánh giá đc, còn mua tàu lại thuê vos chạy vậy ko có ưu điểm gì rõ ràng cả. Đầu tư 1 dn thế thì xác suất thôi
- Full công suất. Chưa full b nhé minh vừa nói năm nay cảng tiếp tục tăng trưởng đó.
Nó có thêm 2 cầu cảng liên kết là transvina và nam hải nên k nhìn mình cảng đoạn xá mà bảo nó full đc. - Tàu mua về cho thuê định hạn TC fix lợi nhuận. Theo báo cáo lãnh đạo tỉ lệ hoàn vốn 20% cái tàu thuê đó đấy k thấp đâu. 1 cái cho thuê 1 cái tự chạy ăn cước ngày. Mình đánh giá là hơp lý.
Ah còn chưa kể cước cảng tăng giá. Nội cái ln cảng nó đi ngang thôi chưa cần tăng trưởng thì p/e 5 là quá bèo đây còn đang tăng
Em thì thấy né hết nặng nợ ra,ls vay về cơ bản trên toàn thế giới đều cao đoeij phá sản hàng loạt thôi chứ làm ăn sao lại ls,em thấy có tín hiệu ko huy động vốn trong nước sau hơn chục năm thả các con bạc đi vay ngoại tệ rồi,Vin nổ phát bằng tiền hàn rùi.Nằm đợi ngộp và chiết khấu giá thôi ngoài đã với dầu lắm TM,cảng thì nặng nợ đánh bạc 5 năm sau ai mà biết đông nam tây bắc ai còn ai chết mất tiêu.
1 Likes
B đọc bctc dxp tiền mặt nó ngang nợ vay rồi thì coi như là k có nợ vay
1 Likes
Có cần tao nhờ cụ Thống bốc cho 1 quẻ ko
1 Likes