HPG vừa công bố giá bán HRC tháng 7 ở mức 15.360–15.390 đồng/kg, giảm khoảng 350 đồng/kg (2%) so với tháng trước. Cần lưu ý rằng HPG đã tăng giá HRC khoảng 1.350 đồng/kg (9%) trong tháng trước sau khi có thông tin áp dụng thuế chống lẩn tránh đối với các sản phẩm HRC khổ rộng nhập khẩu từ Trung Quốc vào ngày 02/04.
HSC đánh giá việc giảm giá lần này là một sự điều chỉnh bình thường của thị trường sau nhịp tăng mạnh trong tháng trước, phản ánh diễn biến cung - cầu hơn là sự đảo chiều của xu hướng cơ bản. Ngay cả sau đợt điều chỉnh này, giá HRC hiện tại vẫn cao hơn khoảng 970 đồng/kg so với thời điểm trước khi các biện pháp phòng vệ thương mại được áp dụng, cho thấy HPG vẫn đang hưởng lợi đáng kể từ các mức thuế áp lên HRC nhập khẩu từ Trung Quốc.
Về sản lượng tiêu thụ, số liệu tháng 5 hiện chưa được công bố, tuy nhiên kết quả tháng 4 vẫn duy trì tích cực. Đáng chú ý, sản lượng tiêu thụ HRC đạt 601.009 tấn, tăng 49% svck. Sản lượng thép xây dựng tăng 10% svck lên 471.065 tấn, trong khi tôn mạ và ống thép lần lượt đạt 38.675 tấn (+18% svck) và 82.331 tấn (+26% svck). HSC cho rằng mức tăng trưởng sản lượng mạnh mẽ này chủ yếu đến từ nhu cầu xây dựng trong nước duy trì tích cực, cùng với những lợi ích từ các biện pháp phòng vệ thương mại đối với thép nhập khẩu từ Trung Quốc.
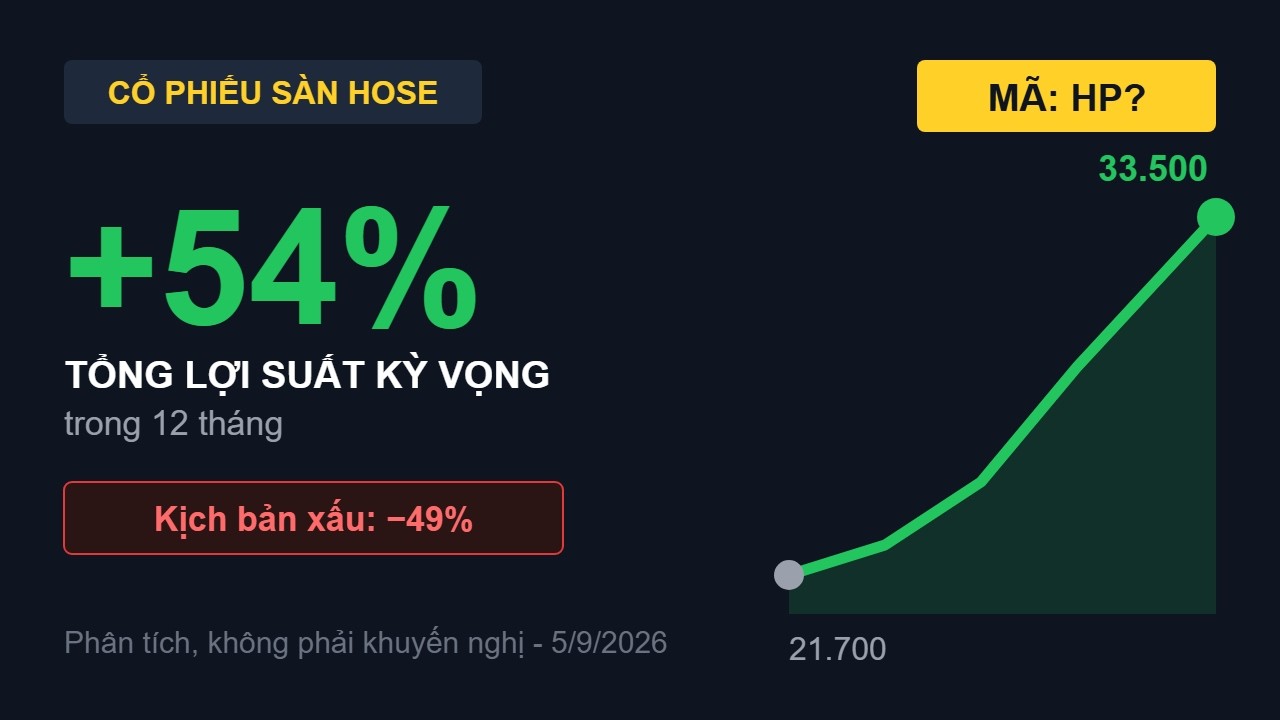
HSC tiếp tục duy trì quan điểm tích cực đối với HPG và giữ nguyên khuyến nghị Mua vào với giá mục tiêu 36.000 đồng/cp, tương ứng tiềm năng tăng khoảng 50%. HPG hiện sở hữu tỷ lệ lợi nhuận/rủi ro hấp dẫn nhờ triển vọng tăng trưởng lợi nhuận mạnh trong các năm tới, mô hình kinh doanh bền vững và tập trung vào thị trường nội địa, tiềm năng tăng trưởng lợi nhuận đáng kể từ việc mở rộng công suất và định giá hấp dẫn. Hiện cổ phiếu đang giao dịch tại mức P/E dự phóng 1 năm là 8,3 lần, thấp hơn đáng kể so với mức trung bình lịch sử 12,5 lần.
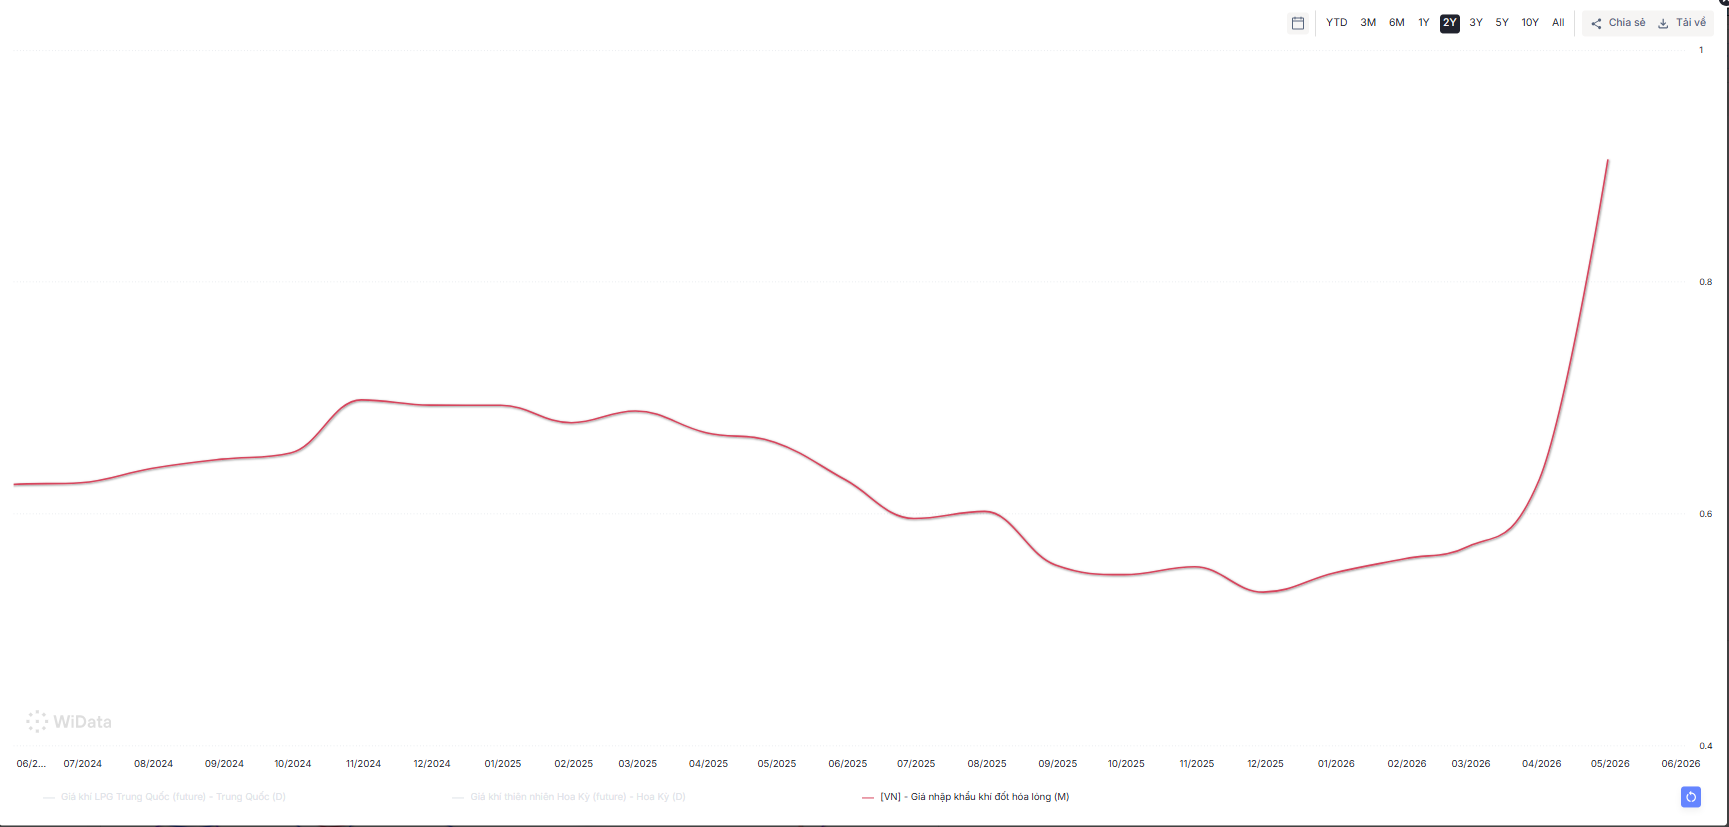
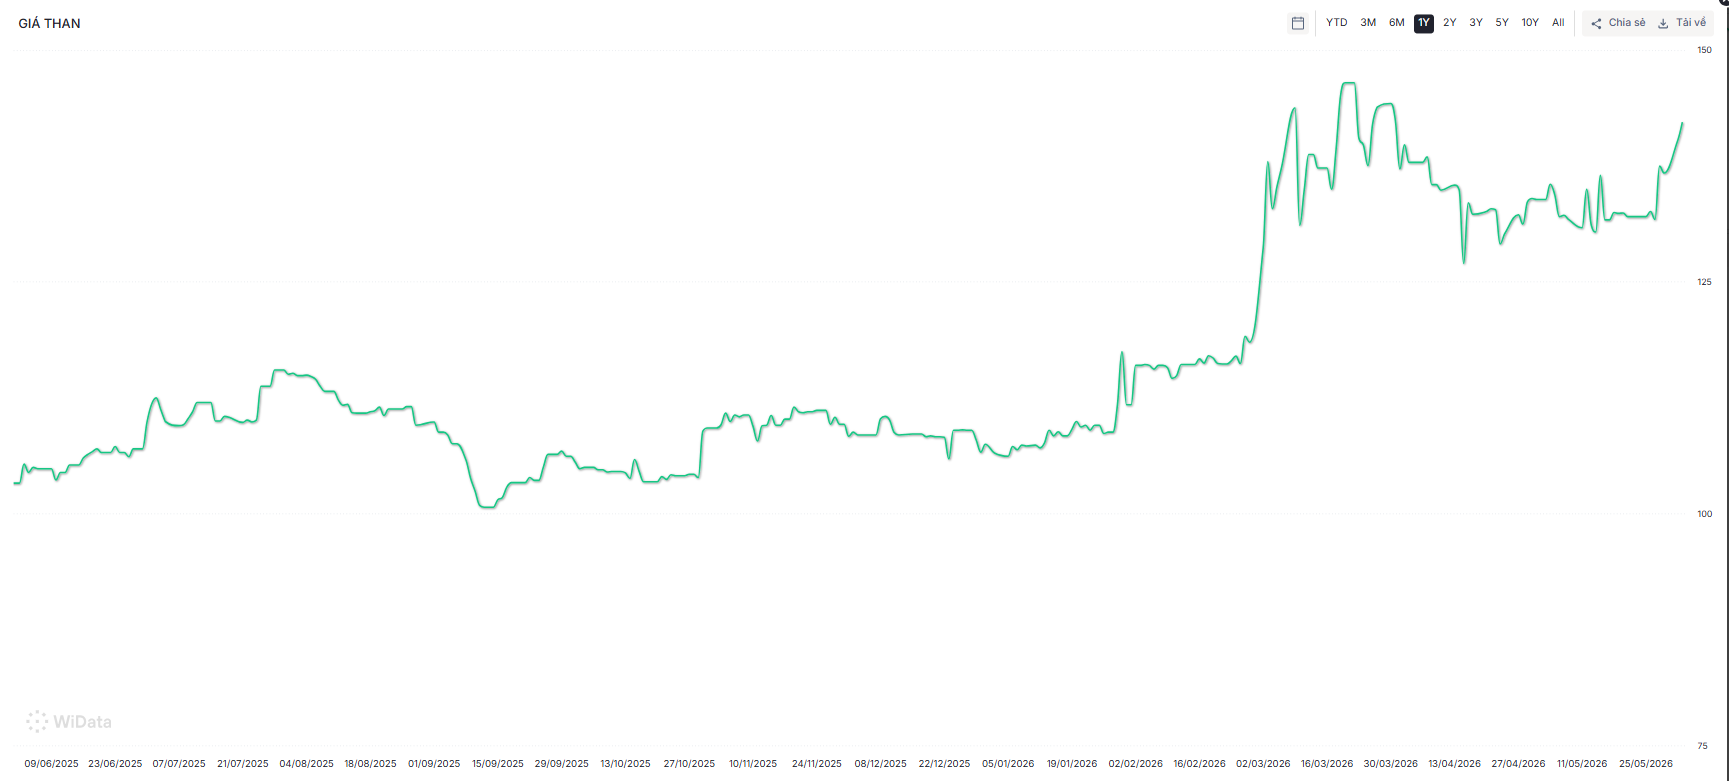
Diễn biến một số yếu tố đầu vào quan trọng cho ngành thép, HPG.
Từ đầu năm, giá than tăng khoảng 30%.
Giá quặng sắt diễn biến ổn định.
Giá nhập khẩu khí đốt tăng mạnh (>40-50%)
Giá thép phế duy trì vùng thấp.
Giá thép tăng cũng phần nào do tương quan giá đầu vào nữa, nên tổng hóa các yếu tố thì HPG cũng sẽ có biên lãi khá ổn định, biên lãi biến động mạnh chủ yếu do vòng quay tồn kho là chính anh chị ạ.
Không phải cứ giá thép tăng là biên lãi cao lên đâu.
Các quý sau sẽ phản ánh dần chi phí đầu vào tăng, nếu giá thép không tiếp tục tăng thì biên lãi HPG sẽ hạ đi thôi.
Triển vọng HPG trước sức ép cạnh tranh từ Vinmetal và động lực tăng trưởng lợi nhuận 2026-2027
Vinmetal dự kiến đi vào hoạt động trong năm 2027 với công suất ban đầu 6 triệu tấn, có thể mở rộng lên 20 triệu tấn trong tương lai, tạo áp lực cạnh tranh dài hạn lên ngành thép. Tuy nhiên, HSC đánh giá áp lực này chưa thể đến sớm vì HPG đã mất tới 10 năm để đạt công suất 16 triệu tấn hiện tại. So với Vinmetal và các doanh nghiệp trong nước lẫn Trung Quốc, HPG có chi phí sản xuất thấp hơn hẳn nhờ năng lực quản trị sản xuất tốt, luôn dẫn đầu ở các lĩnh vực tham gia, chi phí lãi vay thấp và tỷ lệ nợ vay thấp (khoảng 50% so với 85% của Vinmetal). Tiến độ trả nợ của HPG ổn định, đã hoàn tất Dung Quất 1 và đang bắt đầu trả nợ cho Dung Quất 2, trong khi công suất lớn giúp doanh nghiệp tiết kiệm chi phí và giảm tiêu hao.
Về chu kỳ lợi nhuận ngành giai đoạn 2026-2027, hai yếu tố dẫn dắt chính là tăng trưởng sản lượng và biên lợi nhuận ngành, và HPG được kỳ vọng hưởng lợi từ cả hai: sản lượng tăng nhờ Dung Quất 2 đi vào vận hành, trong khi biên lợi nhuận tăng gần mức kỷ lục trong 3 năm nhờ cầu tăng trưởng tốt, đầu tư công tăng và nhu cầu xây dựng cải thiện. Chính sách chống bán phá giá thép HRC từ Trung Quốc cũng giúp HPG tăng giá bán HRC, qua đó thúc đẩy tăng trưởng lợi nhuận cốt lõi khoảng 50% trong 2026 và 35% trong 2027. Dù triển vọng tích cực, HPG vẫn đối mặt một số rủi ro: tỷ lệ cổ phiếu trôi nổi (floating share) quá lớn khiến giá khó tăng mạnh trong ngắn hạn, và lo ngại dài hạn về cạnh tranh với Vinmetal.
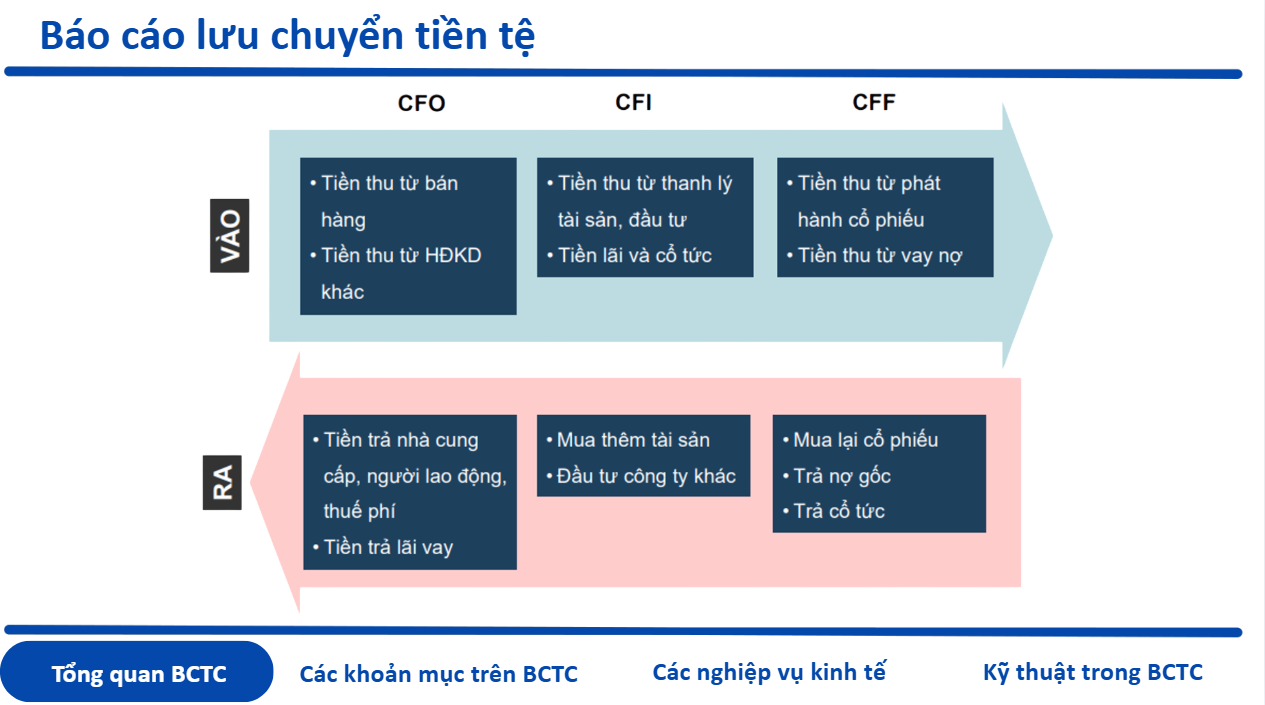
Anh chị em, NĐT quan tâm tới việc khai thác thông tin trên BCTC để tự tìm kiếm cơ hội đầu tư cũng như tự phòng tránh rủi ro.
Em có kế hoạch traning cho Khách hàng của em một vài khóa đọc hiểu BCTC Cũng như kĩ thuật thường sử dụng trong báo cáo. Tất nhiên là trong giới hạn khả năng, kiến thức cá nhân anh chị ạ. Anh chị liên hệ em nhé.
Cập nhật ACE,
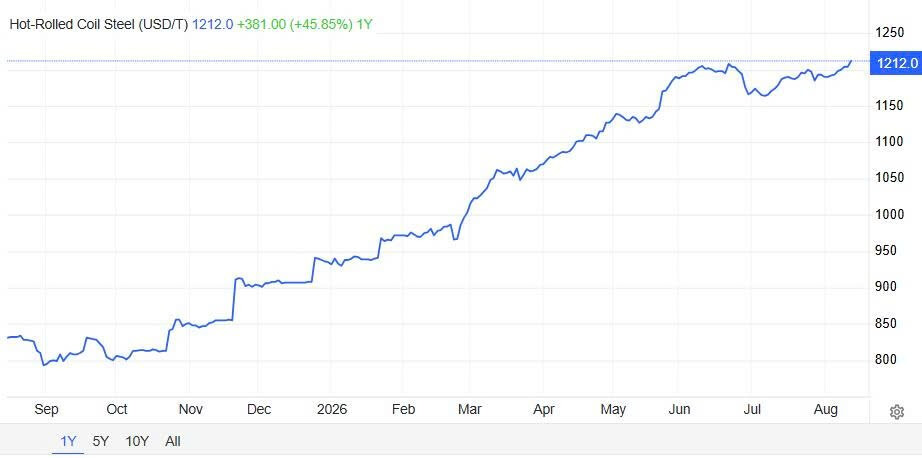
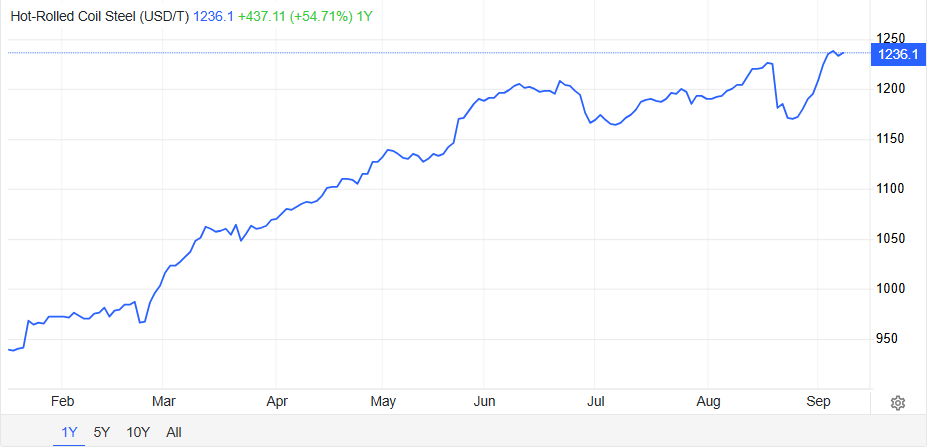
Giá HRC thế giới vẫn diễn biến mức cao.
Giá thép thanh thì ổn định.
HRC Trung Quốc vẫn ở mức thấp, tuy nhiên may mắn là VN có bảo hộ, tuy nhiên sẽ là bất lợi cho những doanh nghiệp có đầu vào là HRC, cái gì cũng có tính 2 mặt, nhưng thôi doanh nghiệp mình đầu tư ổn là tốt rồi.
Giá CP giảm, nhưng theo cá nhân em thì không cần lo nhiều ACE ạ, miễn là đừng sử dụng margin, đừng lướt lát nhiều, mua vào chờ TT ổn định lại đâu vào đó ngay thôi.
CP giảm chậm chứ tăng thì nhanh lắm.
Giảm thang bộ, tăng thang máy mà.
Đọc hiểu báo cáo em sẽ cứ 2 tháng có 1 đợt. Miễn phí hoàn toàn, không dành cho môi giới.
Anh chị em NĐT nào có hứng thú cứ liên hệ em. Hi vọng là cung cấp được những giá trị để cộng đồng có những sự lựa chọn tốt cho danh mục.
Có những key rất thực tế về những kĩ thuật thường được các doanh nghiệp sử dụng trên thị trường.
HPG – LNST Q2/2026 tăng 53% svck, duy trì khuyến nghị Mua nhờ tăng trưởng lợi nhuận mạnh và định giá rẻ
Doanh thu thuần và LNST Q2/2026 của HPG lần lượt đạt 55,5 nghìn tỷ đồng (+53% svck, +5% q/q) và 6,4 nghìn tỷ đồng (+51% svck, -29% q/q). Kết quả này hoàn toàn phù hợp với kỳ vọng của HSC.
Tăng trưởng lợi nhuận mạnh được thúc đẩy bởi sản lượng tiêu thụ thép cao hơn, đạt 3,8 triệu tấn (+30% svck, +11% q/q), cùng với biên lợi nhuận cải thiện, nhờ hiệu suất sử dụng công suất tại Khu liên hợp gang thép Dung Quất 2 được nâng cao và tác động tích cực từ thuế chống bán phá giá đối với HRC nhập khẩu từ Trung Quốc. Nếu loại trừ khoản thu nhập bất thường từ việc bán phần vốn tại một dự án bất động sản trong Q1/2026, LNST cốt lõi Q2/2026 tăng 26% q/q.
Theo đó, lũy kế 1H26, doanh thu thuần và LNST lần lượt đạt 108,5 nghìn tỷ đồng (+47% svck) và 15,4 nghìn tỷ đồng (+103% svck), hoàn thành tương ứng 51% và 57% dự báo 2026 của HSC.
HSC duy trì khuyến nghị Mua đối với HPG với giá mục tiêu 37.300 đồng/cp, tương ứng dư địa tăng giá 78%. Sau nhịp điều chỉnh gần đây của thị trường, định giá HPG hiện ở mức rất rẻ, với P/E dự phóng 1 năm ở mức 6,4 lần, so với mức trung bình 3 năm là 12,4 lần (tính từ tháng 1/2023), trong khi tăng trưởng lợi nhuận vẫn ở mức cao với LNST 2026 dự báo đạt 27 nghìn tỷ đồng (+75% svck).
Hợp đồng tương lai HRC thế giới vượt đỉnh ACE nhé.
HRC trong nước bớt nóng hơn do nguồn cung tăng đáng kể. Cung từ HPG mà ra chứ chạy đi đâu cho thoát ạ.
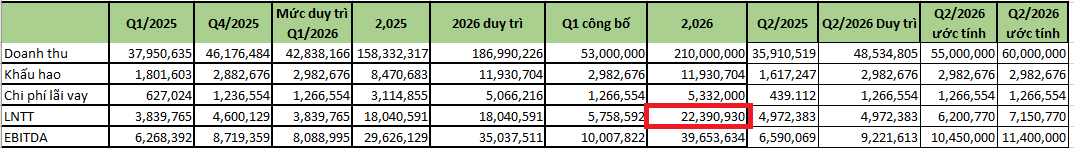
HPG về mặt chi phí, 2 quý cuối năm có vẻ là căng hơn 2 quý đầu năm ACE.
Chi phí lãi vay(Về con số) thì chắc chắn là tăng mạnh rồi.
Ngoài ra thì Chi phí khấu hao cũng chắc chắn là tăng so với cùng kì.
Nữa thì tồn kho của HPG vòng quay khoảng 2.5-2.7 lần, tương đương với thời điểm giá quặng tăng đợt của T3-T5 khả năng sẽ tác động tăng chi phí.
Giá HRC trong nước hạ nhiệt. Nhưng so với cùng kì thì vẫn ở mức rất ổn.
Chi phí là áp lực, nhưng KQKD có giảm không, Em kì vọng là không giảm, duy trì được dựa vào sản lượng tiêu thụ gia tăng đáng kể. Bài này Mirea nói là giảm ACE ạ.
Đấy là về mặt con số, số không tăng không đồng nghĩa với không tích cực. Số tăng cũng k đồng nghĩa với đang tích cực lên.
Mang tính thời điểm thôi bác ơi, đường dài mới biết ngựa hay.
Ngắn ngày, ai mà biết được giá tăng giảm, chắc giờ chẳng loanh quoanh đọc mấy bài viết này làm gì. Em mà biết em cũng chẳng thèm làm môi giới luôn.
Cập nhật thêm giá HRC thế giới. Tăng mút chỉ cần câu.
HPG - HPG tăng giá HRC giao tháng 10 thêm 150 VND/kg (1,1%) so với tháng trước lên 14.210 VND/kg, trong khi giá than luyện cốc và quặng sắt giảm khoảng 2% trong tháng trước. HSC cho rằng diễn biến giá bán – chi phí thuận lợi này phản ánh khả năng định giá đang được cải thiện. HPG đã bán 707.703 tấn HRC trong tháng 7, với công suất sử dụng đạt 94%. Khi công suất sử dụng hiện đang tiến gần mức tối đa và lượng thép nhập khẩu từ Trung Quốc giảm sau các biện pháp chống bán phá giá, HPG sẽ tập trung nhiều hơn vào tối ưu hóa biên lợi nhuận, qua đó hỗ trợ biên lợi nhuận trong thời gian tới.
Cập nhật thêm ACE giá HRC thế giới, vẫn rất nóng.
Chào bác chủ top Dodachung và các bác quan tâm cổ phiếu HPG,
Góc nhìn của bác rất thực tế và sắc bén. Đúng như bác nói, đầu tư đôi khi không cần quá phức tạp mà quan trọng là nhìn thấu các phép tính cốt lõi về bài toán thâm dụng vốn, chi phí và chu kỳ tạo tiền. Thực tế giai đoạn bản lề 2026 - 2028 này của Hòa Phát đang có những bước ngoặt mang tính cấu trúc rất đáng chú ý:
Vị thế độc tôn HRC & Trợ lực thuế CBPG: Hòa Phát đang chiếm 46% thị phần thép thô toàn quốc. Khi Khu liên hợp Dung Quất 2 đi vào vận hành thương mại, tổng công suất luyện thép thô nâng lên 16,0 triệu tấn/năm (bổ sung 5,6 triệu tấn HRC). Cùng với thuế CBPG 23.10% - 27.83% đối với HRC ngoại nhập tạo thặng dư giá bán nội địa 30 - 50 USD/tấn, HPG gần như làm chủ tuyệt đối thị trường HRC trong nước.
Con hào chi phí gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Nhờ tổ hợp lò cao hiện đại tích hợp cảng nước sâu đón tàu Capesize 200.000 DWT và tự phát điện nhiệt dư 75% - 80%, HPG duy trì The Spread quanh 225 - 235 USD/tấn, biên EBITDA trên 19% - 20%, vượt trội hoàn toàn so với các đối thủ trong khu vực.
Điểm uốn dòng tiền tự do (FCF) đảo chiều dương: Đỉnh điểm chu kỳ đầu tư lớn (Capex) đã qua, giảm từ 25.680 tỷ (2025) về 16.000 tỷ (2026) và 12.000 tỷ (2028). Dòng tiền tự do FCF đảo chiều dương mạnh mẽ từ 9.000 đến 19.000 tỷ/năm, giúp hạ nợ vay ròng nhanh chóng về 27.000 tỷ vào năm 2028. Lợi nhuận sau thuế năm 2026 dự phóng đạt 27.500 tỷ VND.
Mô hình định giá đa phương pháp (DCF, EV/EBITDA, P/B) xác định giá trị hợp lý bình quân trọng số của HPG đạt 24.689 đ/CP (khoảng hợp lý 22.996 - 26.633 đ/CP).
Gửi các bác video phân tích chi tiết báo cáo tài chính và mô hình định lượng cổ phiếu HPG: