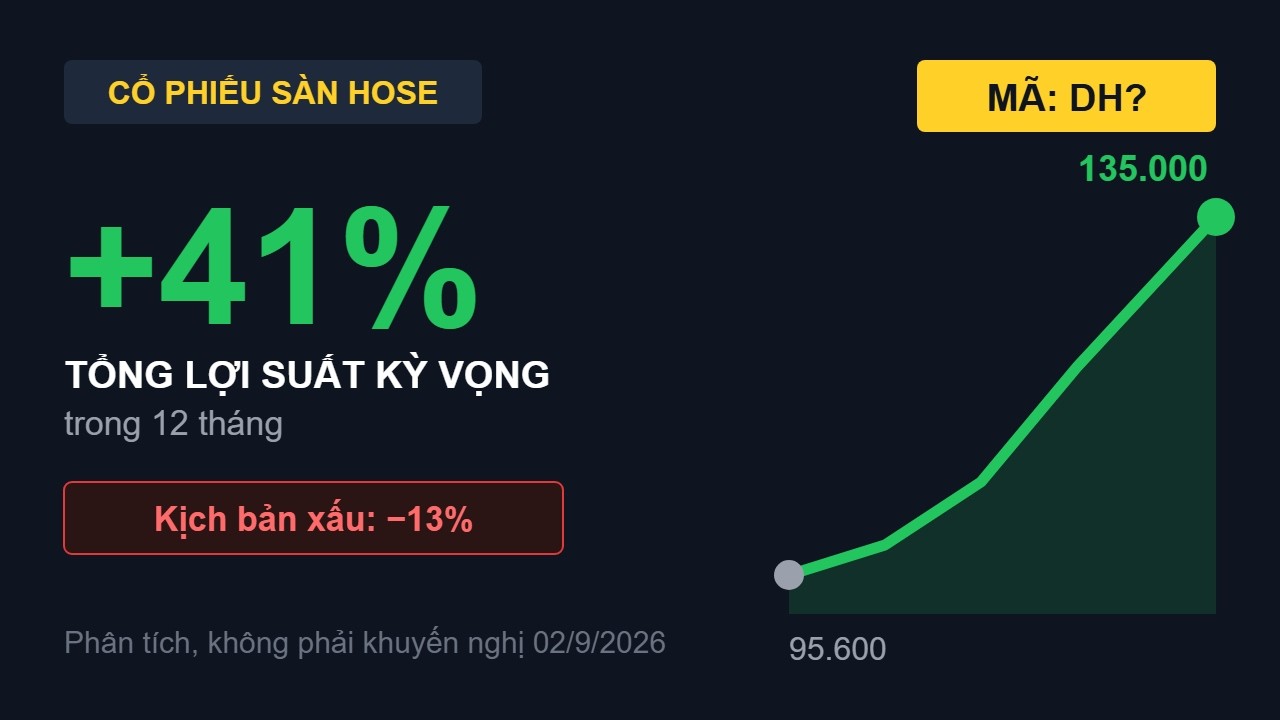
tiếc đó k phải là :))) DHG

doanh thu DHG có sự tăng trưởng khá mạnh mẽ kể từ năm 2022 sau khi Taisho trở thành đông


kỳ vọng ngành dược năm 2026 thế nào ad
Bàn về EU-GMP thì đúng là IMP đi trước ở nhóm kháng sinh tiêm, nhưng DHG đang có bước chuyển mình rất rõ nét khi dây chuyền Betalactam đạt chuẩn EU-GMP và Japan-GMP. Nhờ đó DHG bắt đầu thâm nhập mạnh vào phân khúc thầu bệnh viện ETC Nhóm 1-2 theo định hướng Luật Dược mới, dự kiến nâng tỷ trọng ETC lên 30% doanh thu.
Thêm vào đó, DHG sở hữu bảng cân đối hoàn toàn sạch nợ vay, kho tiền mặt ròng hơn 2.150 tỷ đồng, ROIC tới 44.6% cùng dòng tiền tự do FCF dồi dào trên 900 tỷ/năm giúp duy trì cổ tức tiền mặt đều đặn 6.000 - 8.000 đ/cp. Với sự hậu thuẫn từ Taisho và chứng nhận FDA Philippines mở đường xuất khẩu ASEAN, DHG vẫn giữ vững vị thế đầu ngành rất an toàn.
Mọi người quan tâm phân tích định lượng chi tiết và định giá DCF có thể xem thêm video này nhé: