Cám ơn bác động viên,tôi sẽ đầu tư TCO lâu 1 chút để xem game của bác ra sao
Game các anh lớn set,chứ em cũng đu bám và phát hiện ra thôi
1 Likes
Dc 1 phiên thôi,con này cứ vứt đó
Tôi đang canh TCO của bác ,mấy nay tt xấu thế mà không thấy bán xuống ta
1 Likes
Danh mục tôi TCO lại là chủ đạo về kéo NAV
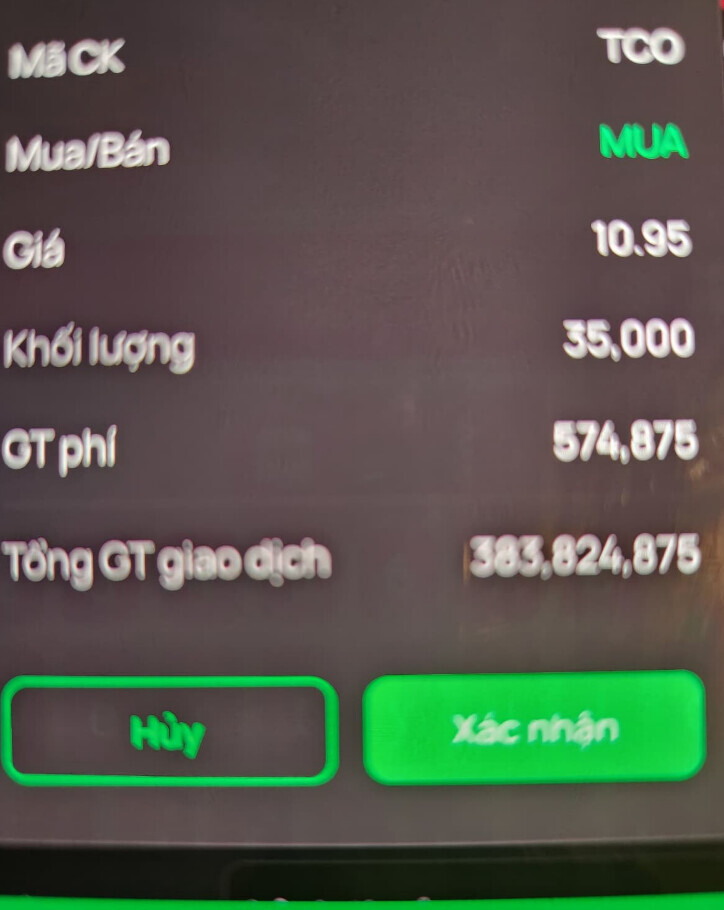
Cám ơn bác thuyền trưởng nhé ,giá vốn tôi thấp nên TCO cứ chỉnh là tôi mua thêm
nay vừa mua 30k 11.3 có show cho các bác xem luôn trong phiên đó
1 Likes
Bác chơi đúng kiểu dư tiền mua để đó. Kiểu warren thời buổi này mới thắng lớn đó
1 Likes
Cám ơn Bobo
cân bằng danh mục để đó và đi chơi
khỏe re con bò kéo xe
tôi mua bằng tiền tươi thóc thật chẳng vay mượn gì ,nên chấp thị trường luôn
Quan điểm tôi rất rõ ràng
Chọn cổ tốt-Buy and HOLD
Đơn giản
Chọn thế nào thì tùy các bác ,giờ khỏi chia sẻ ,toàn ba lăng nhăng dụ khị làm quen rồi hỏi hỏi
Xong quay qua chửi ngay
Toàn lũ mất dạy
2 Likes
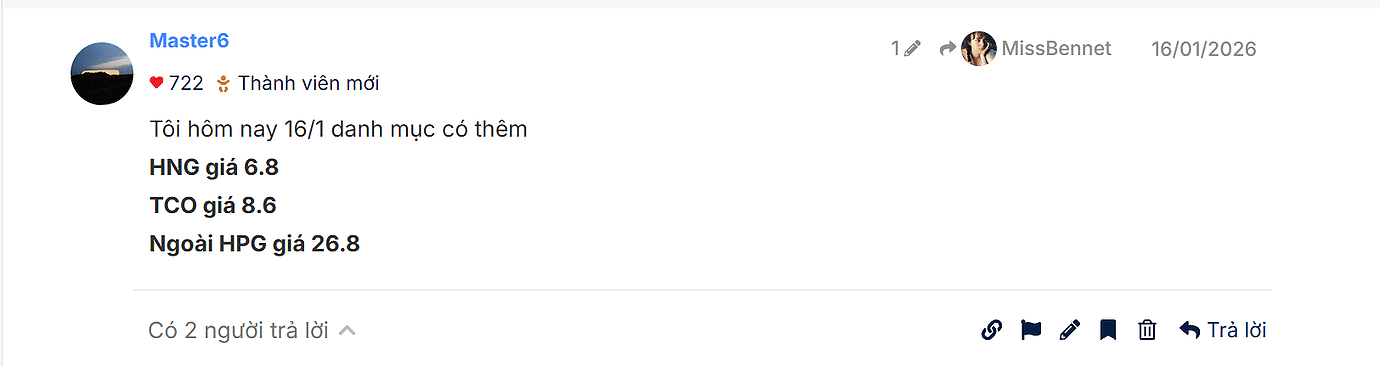
HPG 26.8-> 28.55 lãi gần 2 giá không bán
TCO bình quân 9,1 ->14.2 lãi gần 70% không bán
HNG gần hòa
cập nhật ngày 22/4/2026
Bác bo yên tâm tôi đầu tư nghiêm túc ,cứ nhàn nhàn vậy thôi
HNG tui chốt lãi hết nhé
Mua 6.8 bán 7.1
Chia tay HNG xin cám ơn
Danh mục tui cơ cấu lại còn HPG và TCO
HNG bán hết giá 7.1
Mua 6.8 bán 7.1 nhé
Danh mục bất bại HPG TCO
TCO vào lại nhịp sóng mới
Sang tuần chắc VCB dẫn sóng bank rồi
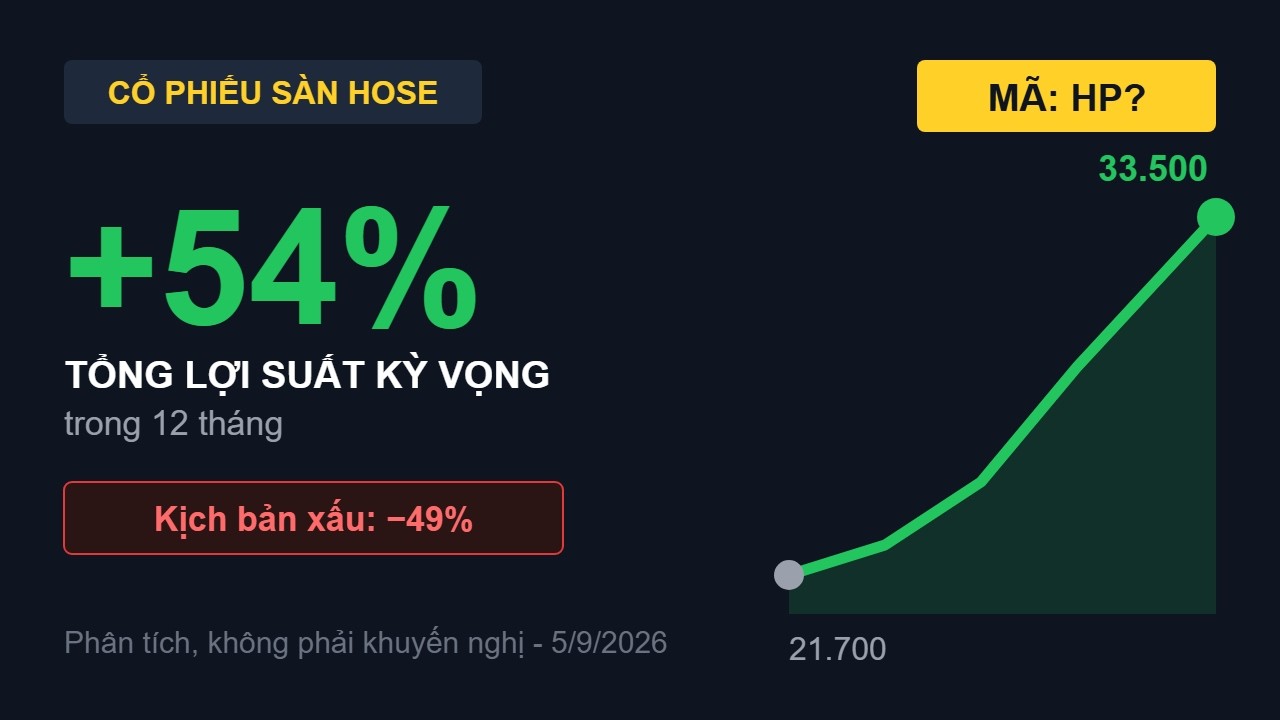
Chào bác chủ top @Master6 cùng toàn thể anh em cổ đông Hòa Phát (HPG),
Rất tâm đắc với tinh thần đầu tư nhàn nhã và kiên định nắm giữ HPG của bác @Master6. Trong các nhịp rung lắc kỹ thuật của thị trường, HPG luôn là mã cổ phiếu quốc dân thể hiện sức chống chịu vượt trội nhờ nền tảng nội lực cực kỳ vững chắc.
Bóc tách định lượng tài chính và chu kỳ kinh doanh của HPG giai đoạn 2026 cho thấy 3 động lực then chốt để cổ phiếu bước vào pha bứt phá:
-
Đột phá sản lượng từ Đại dự án Dung Quất 2: Khi Dung Quất 2 vận hành toàn bộ, công suất thép thô tăng lên 16 triệu tấn/năm (bổ sung 5,6 triệu tấn HRC chất lượng cao). Kết hợp với hàng rào thuế chống bán phá giá 23,10% - 27,83% đối với HRC nhập khẩu, HPG bảo vệ tuyệt đối thị phần nội địa và gia tăng biên thặng dư giá bán 30 - 50 USD/tấn.
-
Con hào kinh tế gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Nhờ lợi thế cảng biển nước sâu đón tàu Capesize 200.000 DWT và hệ thống tự chủ 75% - 80% điện nhiệt dư, HPG duy trì biên EBITDA bền vững trên 19% - 20%, tạo khoảng cách biệt lập so với các đối thủ trong ngành thép.
-
Điểm uốn dòng tiền tự do (FCF) đảo chiều dương mạnh mẽ: Sau giai đoạn đỉnh Capex, chi phí đầu tư giảm sâu, dòng tiền tự do bùng nổ dương 9.000 - 19.000 tỷ VND/năm giúp nợ vay hạ nhanh, tạo bệ phóng để LNST 2026 hướng tới mốc 24.000 - 27.500 tỷ VND.
Về định giá, mô hình định lượng đa phương pháp (DCF, RNAV, EV/EBITDA) xác định giá trị hợp lý của HPG quanh vùng 24.700 đ/CP. Do đó, các nhịp chỉnh tích lũy chính là cơ hội gia tăng tỷ trọng rất tốt cho anh em đầu tư giá trị.
Gửi bác chủ top @Master6 và anh em video phân tích chi tiết báo cáo tài chính và mô hình định lượng cổ phiếu HPG để mọi người cùng xem trực tiếp ngay trên diễn đàn: