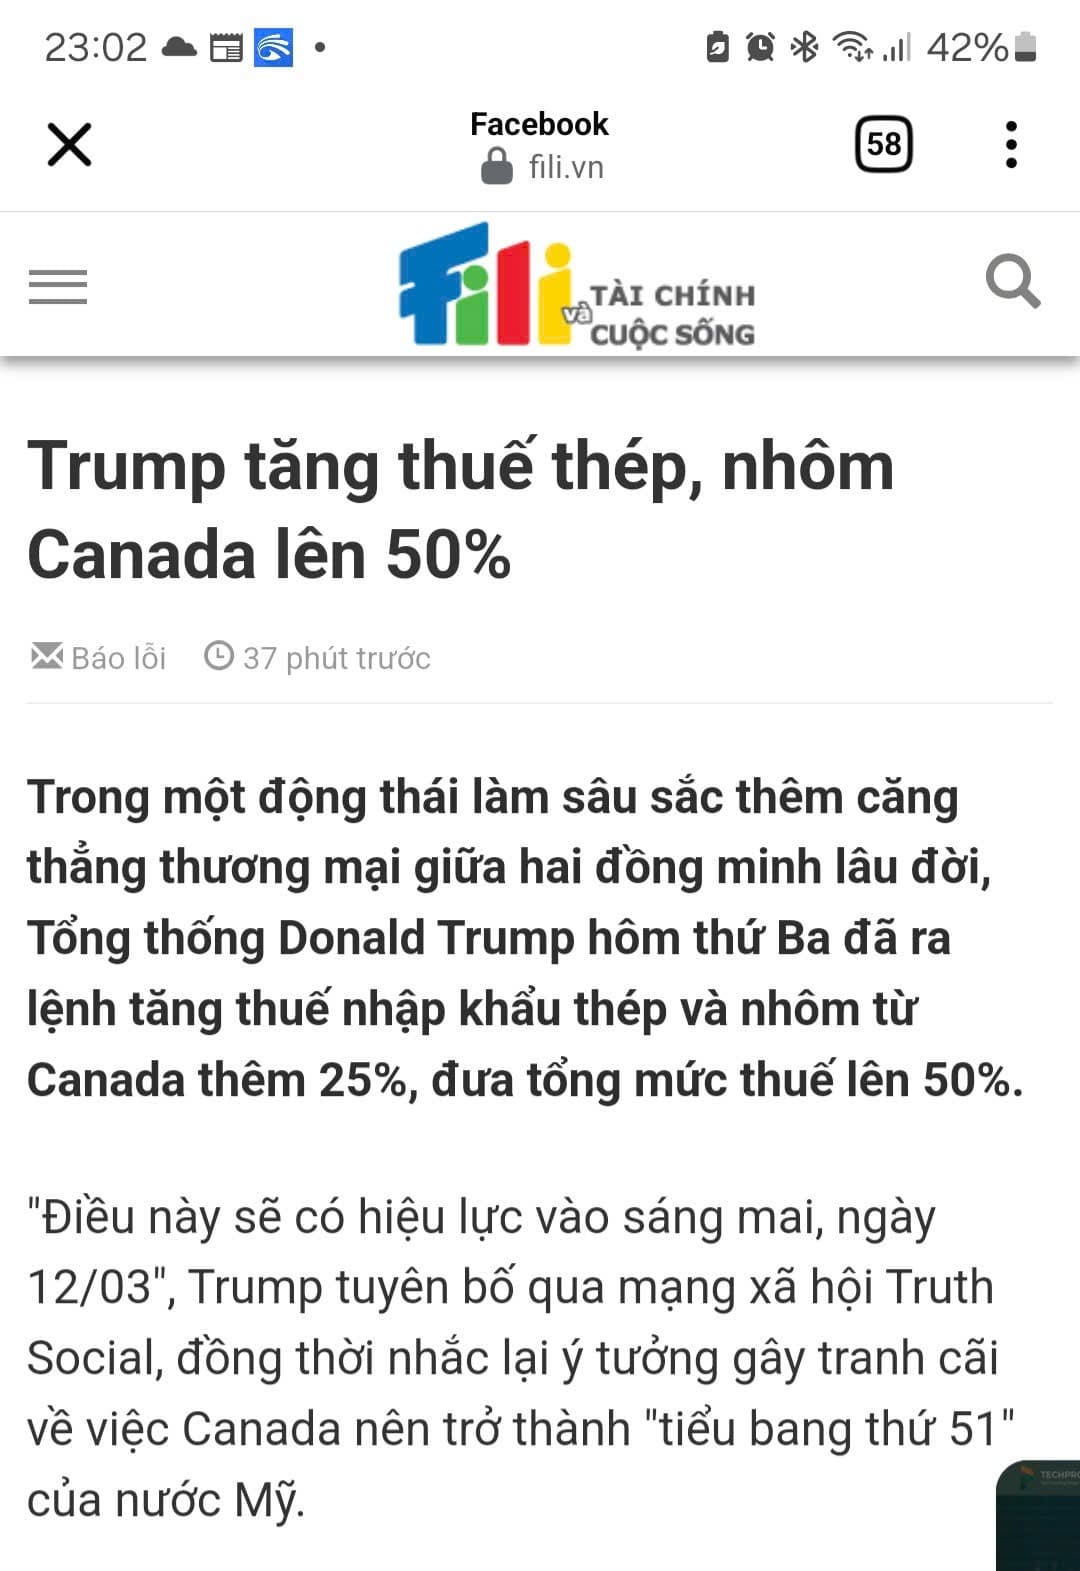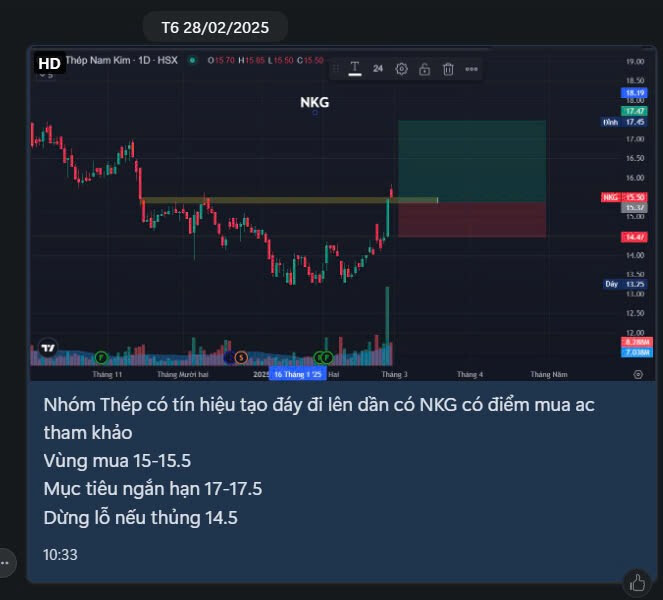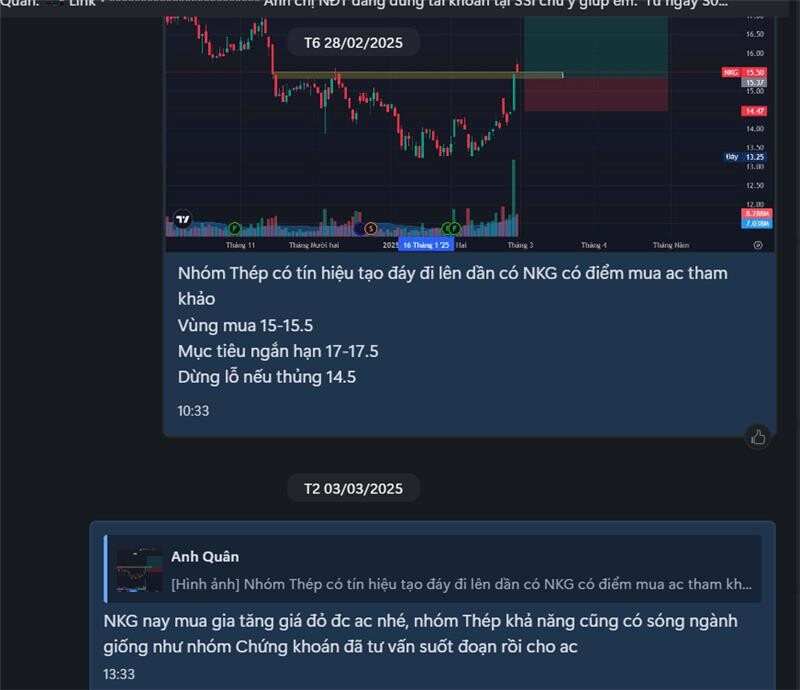
Ace đủ hàng để đón sóng thép chưa

ngã ở đâu gấp đôi ở đấy chị gái
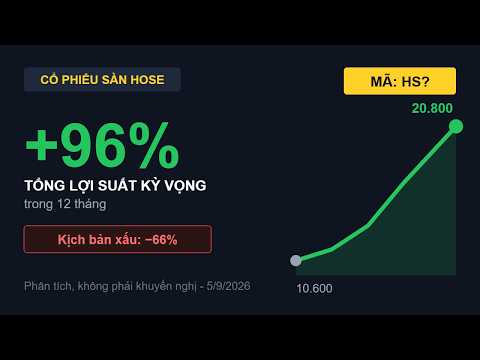
So sánh giữa HPG, HSG và NKG thì mỗi mã đều có một câu chuyện và lợi thế cạnh tranh riêng. Trong khi HPG làm chủ hoàn toàn thượng nguồn HRC và chờ đợi cú hích từ Dung Quất 2, NKG thiên về độ nhạy xuất khẩu thì HSG lại sở hữu con hào kinh tế đặc thù nhất ngành tôn mạ: hệ thống hơn 400 chi nhánh bán lẻ trực tiếp trải dài khắp cả nước. Nhờ mạng lưới này, HSG giữ vững vị thế số 1 thị phần tiêu thụ nội địa và linh hoạt kiểm soát biên lợi nhuận gộp. Thêm vào đó, việc áp thuế chống bán phá giá (CBPG) tôn mạ nhập khẩu đang tạo tấm khiên bảo vệ vững chắc cho các doanh nghiệp đầu ngành. Cùng với dòng tiền tự do (FCF) phục hồi mạnh mẽ sau chu kỳ tái cấu trúc vốn lưu động, định giá của HSG mở ra dư địa tăng trưởng rất đáng chú ý trong chu kỳ mới 2026. Mời các bác cùng theo dõi phân tích chi tiết về con hào mạng lưới, trợ lực thuế CBPG và bài toán định giá cổ phiếu HSG: