em có dùng hết MA, ichi hết á, nhưng riêng HPG đang tích lũy đi ngang thì các chỉ bác đó lại không đúng. Phiên qua HPG nước ngoài + tự doanh mua, cá nhân và tổ chức bán, lần này mà HPG kéo lên luôn bảo đảm cá nhân mất hàng nhiều, vì đoạn vừa rồi NN bán HPG chỉ có tổ chức là người mua nhiều
1 Likes
Đúng thế, ichi thì chỉ đúng khi có xu hướng rõ, còn đi ngang thì e dùng MA và fibo. Nói chung cá nhân vẫn mãi là những con cá nhỏ bơi theo đàn nên e cũng hay theo dõi cá nhân hay tổ chức mua. Nhưng cũng chỉ cần quan tâm khi có những tín hiệu rõ ràng khi giá ra khỏi vùng tích luỹ.
Hôm qua chắc bọn Bloomberg mua, thôi cũng được, dám nói dám làm 
tui thấy hpg lãi sau thuế 2026-2027 dự báo tầm 20k tỷ,tính ra eps 2400k,pe 10 thì hpg giá 24 là hợp lý rẻ an toàn để tổ chức ôm và gom hàng,hàng nhiều như quân nguyên mấy bác thích thì zô đanh với lái.Hpg muốn có sóng thì lãi sau thuế phải trên 32-35k tỷ thì mới có sóng to dc
Alo các bác, chợ cũ đã được dựng lại ở chỗ mới nhé, chỉ khác cái địa chỉ thôi chứ còn thì mọi thứ còn nguyên, chỉ cần login lại là như chưa hề có cuộc chia ly. Chợ (vỏ) mới: thêm new vào trước tên cũ
3 Likes
thế quay lại nhà cũ nhé mn
1 Likes
Vậy là rơi vào TH2 rồi nhỉ? Hôm nay Tây cũng mua ác mà giá còn giảm, Tây giỏi kinh
mang tiền đi đánh xứ người, nhất định phải có năng lực, nên quan sát tây học hỏi được nhiều. Tất nhiên là với các cp thanh khoản lớn mới đúng.
1 Likes
cho những NDT mới vào topic chưa biết, diễn đàn cũ F31*9 mở lại rồi, chỉ cần thêm chữ new trước F-3-1-9 đăng nhập lại bình thường
1 Likes
Có khi ae vào đây sinh hoạt chứ từ hôm về nhà cũ toàn cây đỏ. Nản kinh.
1 Likes
topic trên F31*9 các bác cãi nhau dẫn đến khóa luôn rồi à
HPG hôm nay khả năng cao tăng trên 4% hành trình tiến các mốc tiếp theo 25, 27, 30, 32, 36
…
Hòa Phát (HPG) cáo buộc một mặt hàng thép Trung Quốc bán phá giá, Bộ Công Thương tiếp tục mở rộng điều tra
FTSE chỉnh sửa lại tỷ trọng của Vietnam trong rổ emerging thêm 50%. (từ 0.33% → 0.5%)
→ Passive flow tăng 50% từ 2 tỷ lên 3 tỷ USD
→ Active flow tăng theo tương ứng
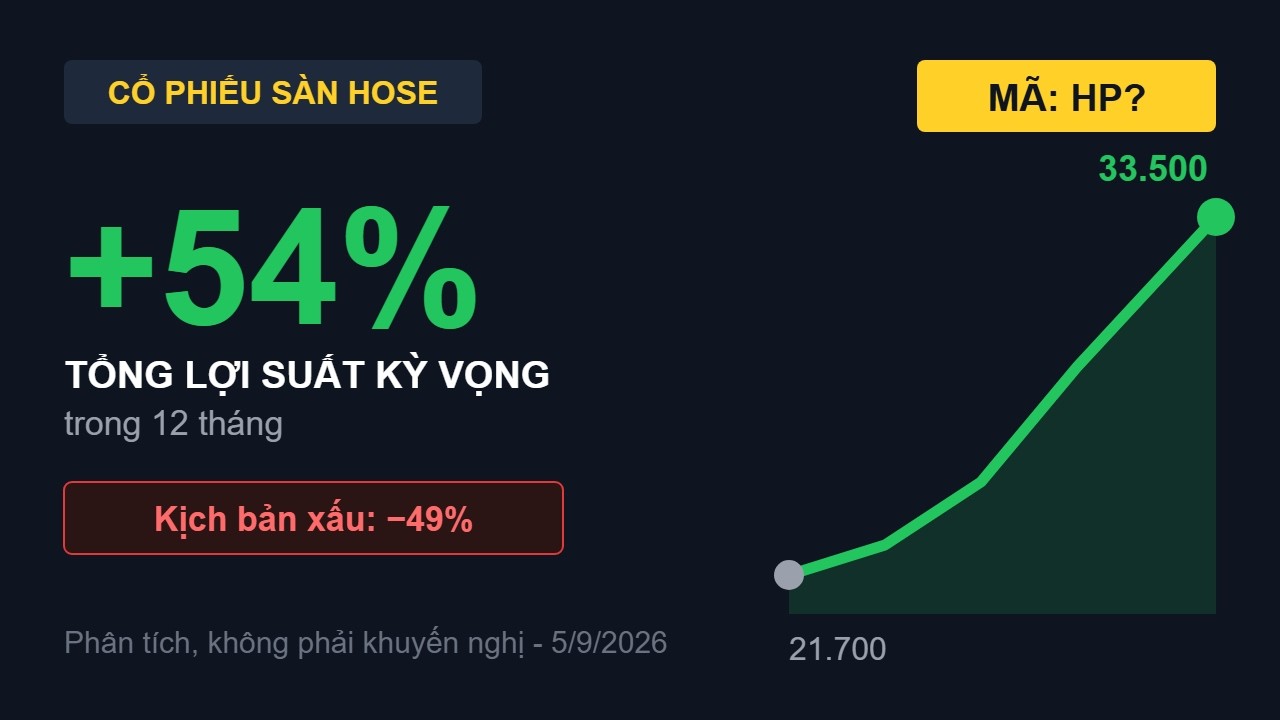
Sản lượng HRC lập kỷ lục, Hòa Phát sẽ lãi ròng hơn 24.000 tỷ đồng, cổ phiếu HPG kỳ vọng tăng 63%
Giá Thép phục hồi từ đáy, Bđs phục hồi, Quý 2 các DN Thép đều lãi tốt…Chu kỳ Thép có tín hiệu đang trở lại giai đoạn khó khăn đã qua.
HPG kỳ vọng 4x
HSG NKG kỳ vọng 2x
Chào bác chủ top @Tinhledt và các bác cổ đông Hòa Phát (HPG),
Rất đồng tình với góc nhìn của bác về sự trở lại mạnh mẽ của “nhà vua” HPG khi bước vào chu kỳ tăng trưởng mới. Bác điểm rất trúng những catalyst lớn nhất: Dung Quất 2 đi vào hoạt động, tham gia sản xuất thép ray đường sắt cao tốc, và nền tảng tài chính bứt phá. Bóc tách định lượng chi tiết cho thấy Hòa Phát đang sở hữu 3 bệ đỡ cấu trúc vững chắc để hiện thực hóa hành trình tái định giá:
-
Đột phá công suất và làm chủ thị trường HRC với Dung Quất 2: Khi Dung Quất 2 vận hành thương mại, tổng công suất luyện thép thô toàn hệ thống nâng vọt lên 16,0 triệu tấn/năm (bổ sung 5,6 triệu tấn HRC chất lượng cao). Kết hợp quyết định áp thuế chống bán phá giá 23,10% - 27,83% đối với HRC ngoại nhập, HPG sở hữu rào chắn bảo hộ vững chắc, biên thặng dư giá bán tăng thêm 30 - 50 USD/tấn và làm chủ tuyệt đối sân nhà.
-
Con hào kinh tế từ chi phí gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Nhờ lợi thế kinh tế theo quy mô, cảng nước sâu đón tàu Capesize 200.000 DWT và hệ thống tự phát điện nhiệt dư đáp ứng 75% - 80% nhu cầu điện, HPG duy trì mức chênh lệch The Spread quanh 225 - 235 USD/tấn cùng biên EBITDA bền vững trên 19% - 20%, vượt trội hoàn toàn so với các đối thủ trong khu vực.
-
Điểm uốn dòng tiền tự do (FCF) bùng nổ dương: Giai đoạn thâm dụng vốn đỉnh điểm đã khép lại, Capex giảm mạnh từ 25.680 tỷ VND về 16.000 tỷ VND (2026) và 12.000 tỷ VND (2028). Dòng tiền tự do FCF đảo chiều dương mạnh mẽ từ 9.000 đến 19.000 tỷ VND/năm, giúp giảm nhanh áp lực nợ vay ròng và tạo nền tảng lợi nhuận sau thuế năm 2026 hướng tới mốc 24.000 - 27.500 tỷ VND.
Mô hình định lượng đa phương pháp (DCF, EV/EBITDA, P/B) xác định giá trị hợp lý bình quân trọng số của HPG ở mức 24.689 đ/CP (vùng giá trị 22.996 - 26.633 đ/CP).
Gửi bác chủ top @Tinhledt và các bác video phân tích chi tiết báo cáo tài chính và mô hình định lượng cổ phiếu HPG để các bác cùng tham khảo trực tiếp ngay tại diễn đàn: