HPG TRƯỚC CHU KỲ HRC MỚI: ĐỘNG LỰC TĂNG TRƯỞNG ĐÃ HÌNH THÀNH?
Catalyst quan trọng nhất của HPG giai đoạn này vẫn là thép cuộn cán nóng (HRC) - mảng đang quyết định phần lớn kỳ vọng tăng trưởng lợi nhuận của doanh nghiệp trong chu kỳ mới.
Trong quý 1/2026, tiêu thụ HRC của HPG ghi nhận tăng trưởng rất mạnh. Sản lượng nội địa tăng gần 29%, trong khi xuất khẩu tăng tới 180% QoQ và khoảng 160% YoY. Tuy nhiên, xuất khẩu hiện chỉ chiếm khoảng 23% tổng sản lượng tiêu thụ, nên động lực lớn nhất vẫn đến từ thị trường nội địa.
Điểm thuận lợi cho HPG là Trung Quốc đang có xu hướng siết xuất khẩu thép nhằm kiểm soát cạnh tranh giá rẻ và giảm áp lực dư cung. Điều này giúp mặt bằng giá thép khu vực ổn định hơn, đồng thời giảm áp lực lên doanh nghiệp nội địa như Hòa Phát.
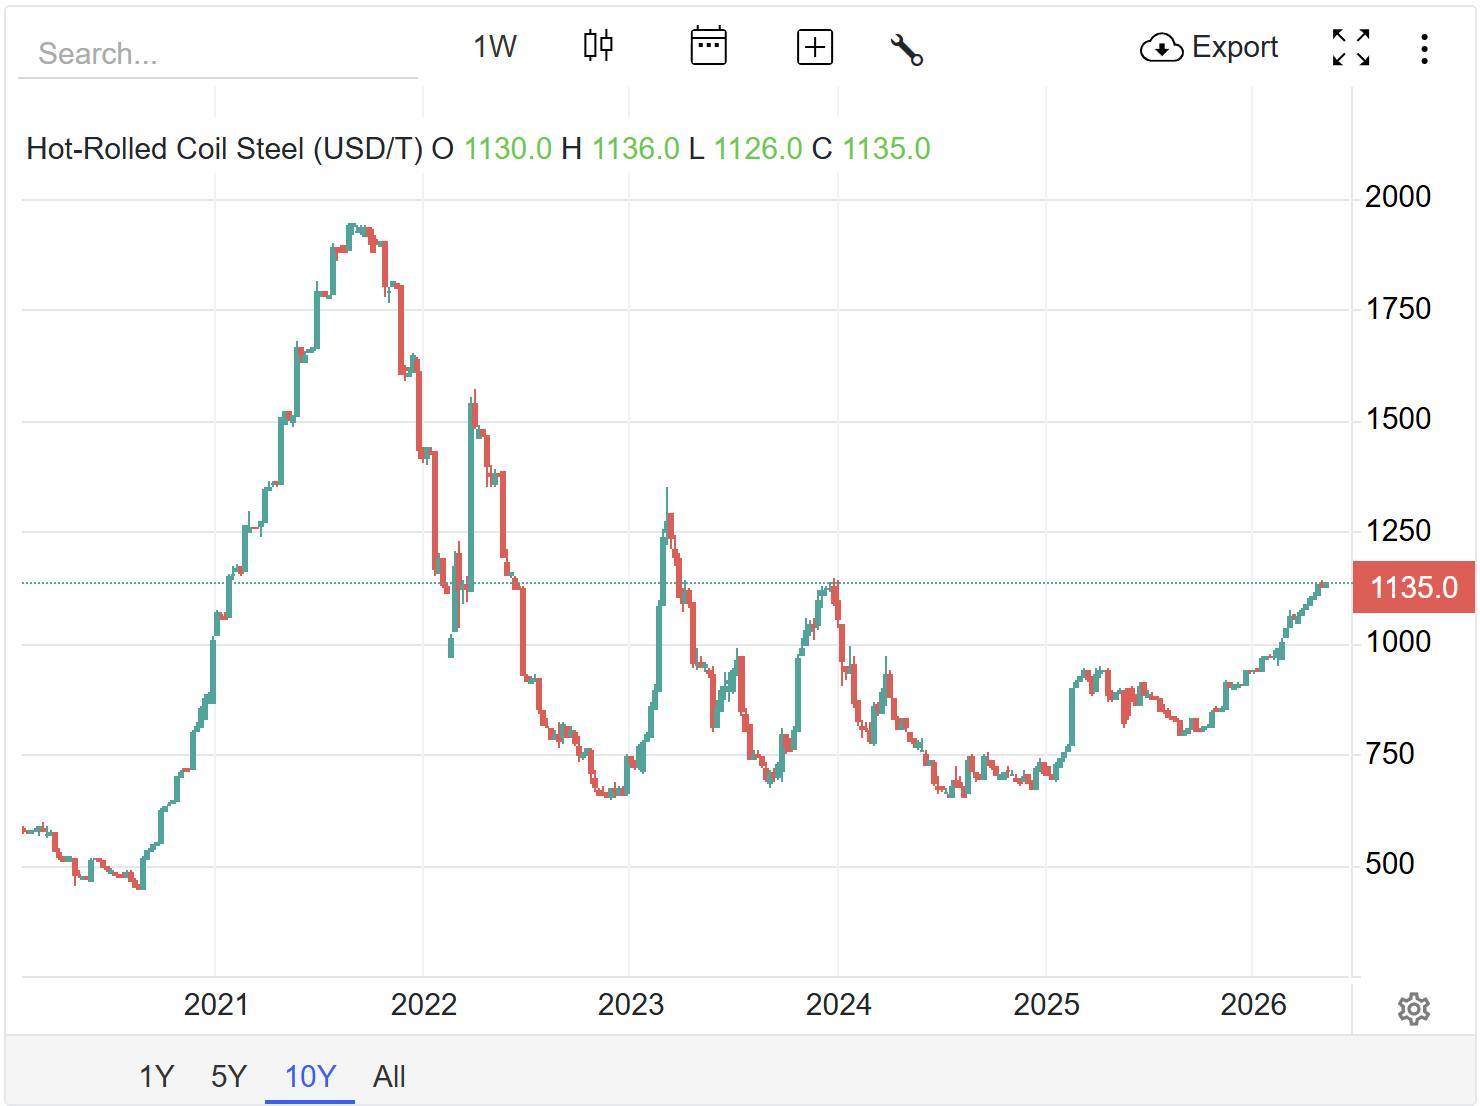
Giá HRC cũng đã bắt đầu hồi phục từ tháng 4 đến nay, tăng từ khoảng 1,060 USD/tấn lên quanh 1,135 USD/tấn. Động lực đến từ việc nhu cầu cải thiện, tồn kho giảm và nguồn cung slab toàn cầu bị ảnh hưởng sau khi Iran cắt giảm xuất khẩu do căng thẳng địa chính trị.
Ngoài yếu tố giá, HPG còn hưởng lợi lớn từ chính sách thuế chống bán phá giá đối với thép HRC giá rẻ từ Trung Quốc. Đây là yếu tố giúp doanh nghiệp cải thiện biên lợi nhuận và mở rộng thị phần nội địa trong bối cảnh cạnh tranh giảm bớt.
Thị phần HRC nội địa của HPG hiện đã tăng lên khoảng 59% vào cuối năm 2025. Điều này cho thấy Hòa Phát gần như đang nắm vị thế dẫn đầu tuyệt đối tại thị trường trong nước, đặc biệt khi Dung Quất 2 dần đi vào hoạt động.
Tuy nhiên, để cổ phiếu thật sự quay lại vùng đỉnh cũ, kỳ vọng của thị trường có lẽ phải lớn hơn hiện tại. Dù giá HRC đã tăng gần 20% từ đầu năm, nhưng thị trường có thể cần nhìn thấy mặt bằng giá tiến xa hơn, thậm chí hướng về vùng 1,400–1,500 USD/tấn để tạo ra một chu kỳ lợi nhuận bùng nổ mới cho ngành thép.
Ở góc độ định giá, HPG hiện không còn ở vùng quá rẻ sau nhịp tăng mạnh vừa qua. Vì vậy, để cổ phiếu tiếp tục mở rộng upside, doanh nghiệp có thể cần tạo ra mức lợi nhuận vượt xa kế hoạch, thậm chí trên 30,000 tỷ đồng — tương đương khoảng 136%–140% kế hoạch năm — nhằm kích hoạt một pha định giá lại mạnh hơn từ thị trường.
Dù vậy, HPG vẫn là doanh nghiệp thép sở hữu lợi thế lớn nhất ngành hiện nay: quy mô sản xuất lớn, chi phí cạnh tranh, hệ sinh thái hoàn chỉnh và khả năng hưởng lợi mạnh nhất nếu chu kỳ HRC bước vào giai đoạn tăng mới.
Bài viết thể hiện góc nhìn cá nhân