Đây là hàng giá rẻ của năm 2026!
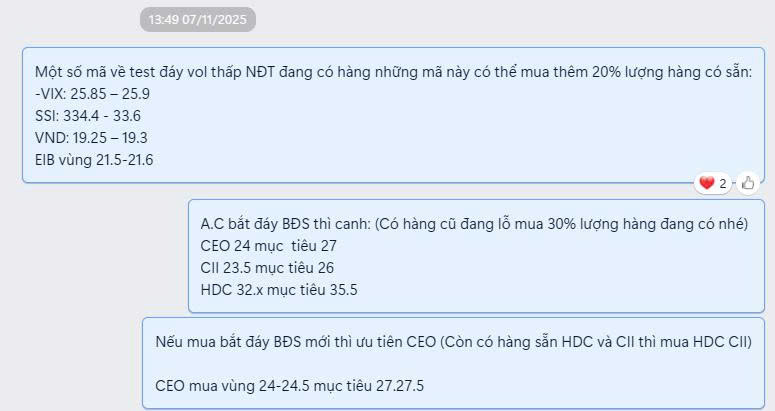
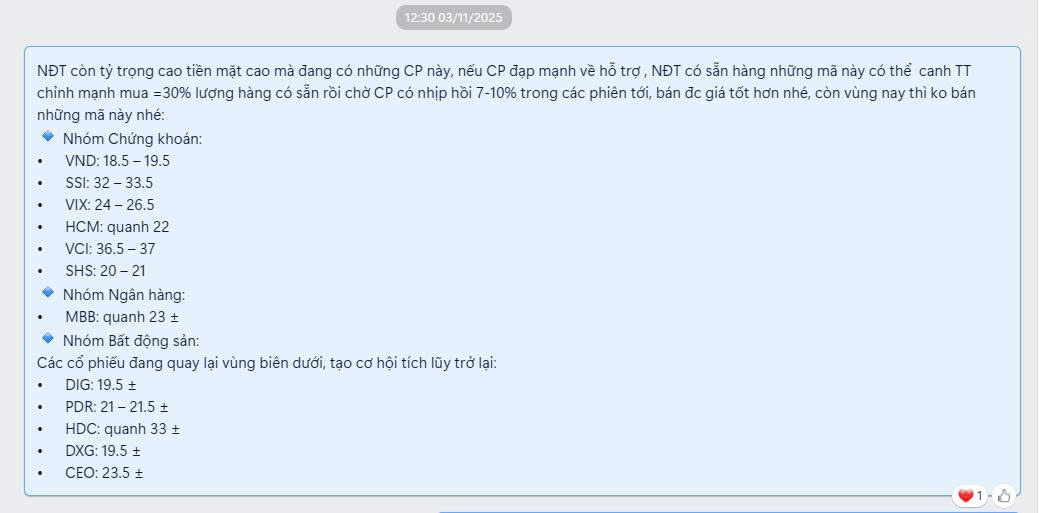
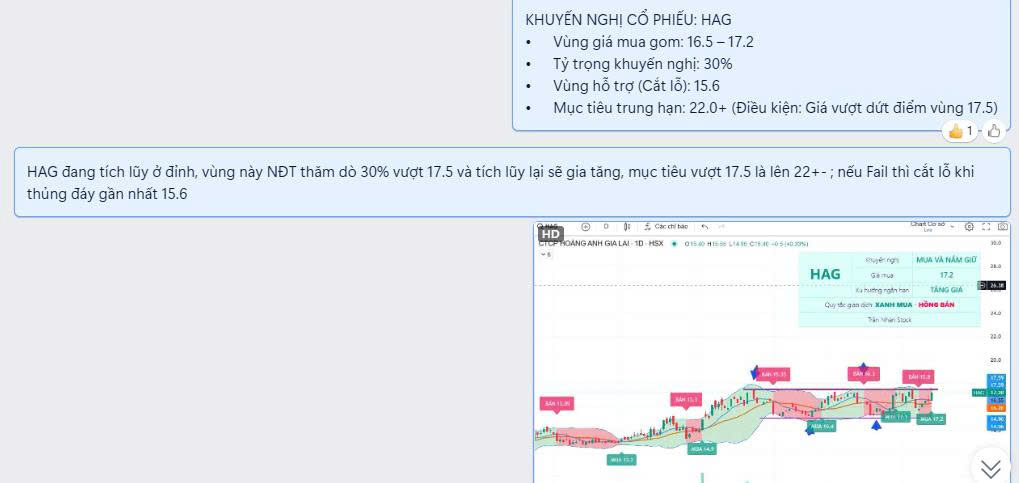
ABB siêu cổ phiếu ngân hàng ko thể bỏ lỡ nhịp này!
ABBank (ABB) lãi khủng 2.300 tỷ, được NHNN cấp phép tăng vốn
Kết quả kinh doanh 9 tháng đầu năm 2025 (Ấn tượng):
• Lợi nhuận trước thuế: Đạt hơn 2.300 tỷ đồng, tăng gấp 8 lần cùng kỳ năm ngoái.
• Tiến độ: Đã hoàn thành 128% kế hoạch cả năm 2025.
• Huy động vốn: Đạt hơn 143.000 tỷ đồng (+34% cùng kỳ).
• Hiệu quả: ROE đạt 16,5%, tỷ lệ chi phí trên thu nhập (CIR) giảm còn 33%.
Sự kiện quan trọng: Tăng vốn điều lệ
• Quyết định: Ngày 22/10, Ngân hàng Nhà nước chính thức chấp thuận cho ABBank tăng vốn thêm hơn 3.622 tỷ đồng (+35%).
• Vốn điều lệ mới dự kiến: Gần 14.000 tỷ đồng.
• Phương án thực hiện:
- Phát hành quyền mua cho cổ đông hiện hữu: Hơn 3.105 tỷ đồng.
- Phát hành ESOP cho nhân viên: Hơn 517 tỷ đồng.
Chất lượng tài sản & Hoạt động:
• Nợ xấu: Kiểm soát tốt ở mức 1,7% (dưới ngưỡng 3% quy định).
• Ngân hàng số: Giao dịch online khách hàng cá nhân tăng 49%.
• Tín nhiệm: VIS Rating xếp hạng A-, triển vọng Ổn định.
ABB cho điểm mua 13.6 ngày 13/11/2025 mục tiêu 30% nhịp này!
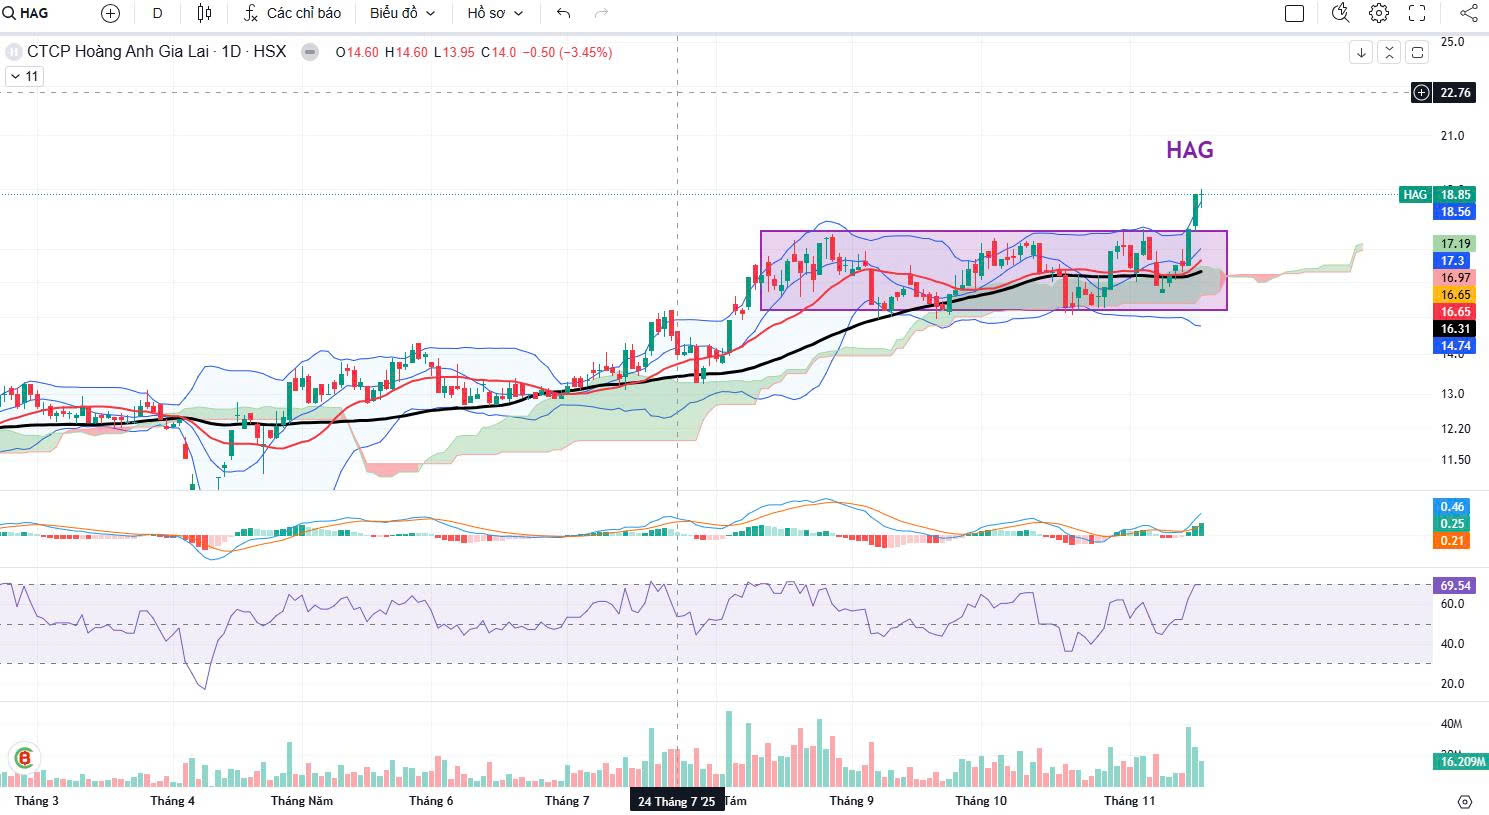
HAG đã chính thức phá vỡ biên tích lũy vùng 15-17.5 vào nhịp tăng mới với cây xác nhận dòng tiền lớn tham gia ngày 14/11/2025, Trong group tư vấn, mình có báo mua HAG vùng 17.2 mục tiêu ngắn hạn lên 22±. Anh chị NĐT có thể tham khảo nhé !
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group KH !
 Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team dưới phần bình luận để được tư vấn hỗ trợ tốt nhất nhé !
PHÂN BÓN HÓA CHẤT: LỢI NHUẬN TẠO ĐÁY - “VUA TIỀN MẶT” LÊN NGÔI
Trong bối cảnh VN-Index sideway khó chịu, nhóm trụ cột (Bank, Chứng, BĐS) đang tích lũy vùng đáy, dòng tiền thông minh đang tìm đến “hầm trú ẩn” an toàn là nhóm Phân bón - Hóa chất với KQKD Quý 3/2025 phục hồi ấn tượng:
- DPM (Đạm Phú Mỹ) - Tăng trưởng thần tốc
• Điểm nhấn: Lợi nhuận ròng Q3/2025 tăng vọt 275,7% so với cùng kỳ.
• Ý nghĩa: Xác nhận chu kỳ lợi nhuận đã tạo đáy và đang bước vào pha tăng trưởng mạnh mẽ trở lại. - DCM (Đạm Cà Mau) - Về đích sớm
• Số liệu: 10 tháng doanh thu đạt 14.265 tỷ (+30%).
• Kỷ lục: Hoàn thành 164% kế hoạch lợi nhuận cả năm chỉ sau 10 tháng. Dư địa book lợi nhuận cho Quý 4 và năm sau là rất lớn. - DGC (Hóa chất Đức Giang) - “Vua tiền mặt”
• Lợi nhuận: Lãi sau thuế Q3 đạt 804 tỷ (+9%), chấm dứt đà giảm, bắt đầu phục hồi dương.
• Tài chính: Điểm sáng nhất là lượng tiền mặt khổng lồ 13.100 tỷ đồng (chiếm >67% tổng tài sản). Đây là “tấm khiên” bảo vệ giá cổ phiếu cực tốt trước mọi biến động của lãi suất hay thị trường.
KHUYẾN NGHỊ: Ưu tiên giải ngân DGC và DPM cho danh mục phòng thủ. Đây là nhóm có câu chuyện tăng trưởng thực tế, tài chính lành mạnh, phù hợp để nắm giữ khi thị trường chung chưa rõ xu hướng.
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group KH !
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
1 Likes
DPM (MUA) - Lợi Nhuận Ròng Q3/2025 Tăng Vọt 275,7%
Tổng công ty Phân bón và Hóa chất Dầu khí (DPM) báo cáo lợi nhuận ròng (LN ròng) Quý 3/2025 đạt 236 tỷ đồng, tăng vọt 275,7% so với cùng kỳ (svck). Doanh thu thuần tăng 21,2% lên 3,7 nghìn tỷ đồng.
Kết quả 9 tháng đầu năm 2025 vượt kỳ vọng, với LN ròng đạt 844 tỷ đồng (tăng 51,4% svck), hoàn thành 92,6% dự phóng cả năm.
Động lực tăng trưởng chính:
• Biên lợi nhuận gộp: Cải thiện mạnh mẽ lên 19,3% (từ 11,7% cùng kỳ) nhờ hai yếu tố:
- Giá bán ure trong nước tăng 17% YoY.
- Giá khí đầu vào giảm (do giá dầu Brent giảm).
• Kinh doanh phân bón: Doanh thu từ mảng phân bón nhập khẩu tiếp tục duy trì đà tăng 150% YoY.
Triển vọng & Dự phóng:
• Thị trường: Giá ure dự kiến tiếp tục duy trì mức cao trong 2025-2026 do Trung Quốc hạn chế xuất khẩu. Giá khí đầu vào dự kiến thuận lợi nhờ giá dầu thô được dự báo ở mức thấp.
• Dự phóng 2025 (Cả năm): Doanh thu 15.448 tỷ đồng (tăng 14,5%) và LNTT 1.188 tỷ đồng (tăng 114%).
• Dự phóng 2026: Doanh thu 16.726 tỷ đồng (tăng 8%) và LNTT 1.289 tỷ đồng (tăng 8,6%).
KHUYỄN NGHỊ:
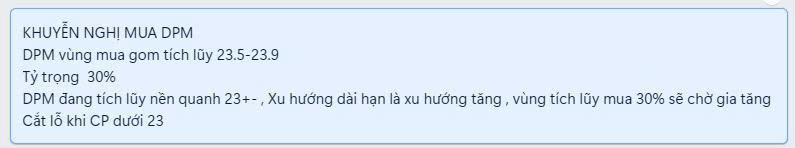
Trên đồ thị kỹ thuật, DPM đã kết thúc nhịp điều chỉnh giảm vào xu hướng tăng ngắn, mục tiêu ngắn hạn lên đỉnh cũ 29 lợi nhuận 23-25%.
Trong group tư vấn, mình có báo mua HPG vùng giá 26.5 , mục tiêu 30. Anh chị NĐT có thể tham khảo nhé !
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group KH !
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
1 Likes
KỊCH BẢN THỊ TRƯỜNG 20/11:
Mặc dù điều chỉnh giảm nhưng VN-Index vẫn duy trì được giá đóng cửa trên vùng hỗ trợ MA20 1.645 (+/- 5) điểm, giữ được quán tính phục hồi có được từ giai đoạn tăng trước.
- Ở kịch bản Tích cực, chỉ số sẽ dao động trong biên độ 1.645-1.665 (+/-5) điểm trong phiên 20/11 với mục đích củng cố đà tăng để tiếp cận vùng 1.680-1.700 điểm trong thời gian tới.
-Ngược lại, đóng cửa vi phạm ngưỡng 1.640 điểm sẽ xóa bỏ quán tính tăng giá, thiết lập trở lại đà điều chỉnh với mục tiêu là vùng hỗ trợ 1.580-1.600 điểm.
Phiên đáo hạn phái sinh (20/11) tiềm ẩn diễn biến bất ngờ, Ưu tiên kiểm soát tỷ trọng và Hạn chế Mua Bán đuổi giá.
.
1 Likes
phân có con DDV thì như nào bác ha
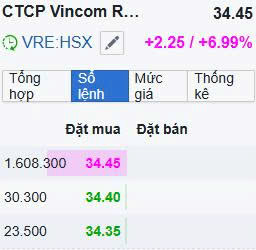
VRE (mua) -Mở Khóa Tiềm Năng Bán Lẻ Hàng Đầu Việt Nam
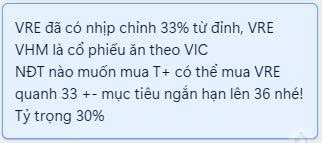
VRE sau nhịp điều chỉnh 34% từ đỉnh có 7 phiên đi ngang nền quanh 32 test nền ko thủng, thể hiện tín hiệu đỡ gom hàng của tạo lập
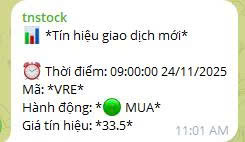
-Room Nhàn đã báo NĐT mua ngày 24/11 vùng giá 33+ mục tiêu ngắn hạn 36+, lợi nhuận kỳ vọng trong ngắn hạn 8% -10%
Vincom Retail, đơn vị tiên phong trong lĩnh vực mặt bằng bán lẻ tại Việt Nam. Với mạng lưới Trung tâm Thương mại trải dài khắp các tỉnh thành trọng điểm, VRE đang nắm giữ vị thế thống lĩnh trong việc khai thác thị trường tiêu dùng nội địa đang bùng nổ.
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group KH !
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
THỊ TRƯỜNG 28/11: Đẩy mạnh Đầu tư Công; Hàng loạt Động thái Tăng vốn và Mở rộng 
I. TIN TỨC VĨ MÔ & CHÍNH SÁCH
• Mỹ - Trung: Mỹ gia hạn 1 năm miễn trừ thuế quan đối với một số mặt hàng Trung Quốc, giữ vững thỏa thuận thương mại.
• Trong nước: Phó Thủ tướng Lê Thành Long chỉ đạo quyết liệt giải ngân vốn đầu tư công và thúc đẩy tăng trưởng kinh tế năm 2025. (Nhấn mạnh hành động từ Chính phủ)
II. HÀNH ĐỘNG DOANH NGHIỆP NỔI BẬT
• MWG (Bách Hóa Xanh): Lên kế hoạch Bắc tiến (khởi động Ninh Bình) và mở 1.000 cửa hàng năm 2026. Đồng thời, cải thiện doanh thu cửa hàng hiện hữu.
• GEX (Hạ tầng GELEX): Được chấp thuận IPO 100 triệu cổ phiếu với giá tối thiểu 28.000 đồng/cp, thu về 2.800 tỷ đồng để nâng vốn phục vụ dự án KCN.
• VIC (Vingroup): Chốt danh sách ngày 8/12/2025 để phát hành 3,9 tỷ cổ phiếu thưởng (tỷ lệ 1:1) nhằm tăng vốn cổ phần.
• MSB: VNPT sẽ bán đấu giá toàn bộ hơn 188,7 triệu cổ phiếu MSB (ước tính trên 3.441 tỷ đồng).
• CRV (Hoàng Huy): Phát hành hơn 16,8 triệu cổ phiếu cho cổ đông (tỷ lệ 40:1, giá 26.000 đồng/cp) để rót vốn vào dự án Hoàng Huy New City II.
• IDC (IDICO): Thông qua việc tạm ứng cổ tức tiền mặt đợt 1/2025, tỷ lệ 15% (chốt danh sách 4/12/2025).
• TCX (TCBS): Thông qua phương án chi trả cổ tức tổng tỷ lệ 25% (tiền và cổ phiếu) 2024.
• BSR: Tăng nhập khẩu dầu Mỹ (lô WTI thứ 2/3 tháng) nhằm thu hẹp thặng dư thương mại với Mỹ.
• TMT: Chuẩn bị mở bán ô tô điện Nano S05 giá thấp tại Việt Nam, kỳ vọng thay thế xe máy trong đô thị.
III. VẤN ĐỀ CẢNH BÁO
• HBS (Chứng khoán Hòa Bình): Bị đình chỉ một phần hoạt động giao dịch (tạm dừng mua chứng khoán) sau khi bị UBCKNN đặt vào diện kiểm soát đặc biệt.
• HQC (Địa ốc Hoàng Quân): Bất ngờ tạm dừng kế hoạch phát hành 50 triệu cổ phiếu để hoán đổi nợ, trong bối cảnh dòng tiền suy yếu.
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group KH !
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
 LÃI SUẤT LIÊN NGÂN HÀNG VỌT LÊN 6,5%: TÁI LẬP ĐỈNH CAO NHẤT NĂM
Hành động: Theo dõi sát động thái bơm/hút thanh khoản của Ngân hàng Nhà nước (NHNN).
Diễn biến Đáng chú ý (Tái lập Đỉnh)
• Tăng vọt: Lãi suất cho vay qua đêm và 1 tuần trên thị trường liên ngân hàng bằng VND đã tái lập đỉnh 6,5%/năm trong tuần cuối tháng 11/2025.
• Đây là mức cao nhất kể từ đầu năm, tương đương đỉnh từng xuất hiện vào cuối tháng 6.
Bối cảnh Thanh khoản (Phản ứng của NHNN)
• Hỗ trợ Thanh khoản: Trước bối cảnh lãi suất liên ngân hàng tăng mạnh, Ngân hàng Nhà nước (NHNN) đã liên tục bơm thanh khoản ra thị trường mở vào các ngày 21/11 và 24/11 với quy mô lớn (tổng lượng tiền lưu hành trên thị trường mở tăng mạnh).
• Mặc dù NHNN tích cực bơm tiền, lãi suất vẫn bật tăng, cho thấy nhu cầu vốn ngắn hạn trong hệ thống ngân hàng đang tăng lên.
Việc lãi suất liên ngân hàng ngắn hạn chạm đỉnh 6,5% báo hiệu nhu cầu thanh khoản đang tăng cao trong hệ thống ngân hàng, bất chấp các động thái bơm tiền gần đây của NHNN.
Tác động & Ý nghĩa
• Dấu hiệu: Lãi suất liên ngân hàng (LSLNH) tái lập đỉnh 6,5%/năm cho thấy nhu cầu vốn ngắn hạn của các ngân hàng thương mại đang rất lớn, bất chấp việc NHNN đã bơm thanh khoản (tăng cung tiền).
• Áp lực: Tình trạng này gây áp lực chi phí lên các ngân hàng thương mại đang thiếu vốn. Nếu kéo dài, có thể dẫn đến việc tăng lãi suất huy động từ dân cư, làm giảm sức hấp dẫn của chứng khoán.
Chiến lược Hành động
- Bank: Có thể chịu áp lực giảm NIM. Ưu tiên các mã có CASA cao (ít phụ thuộc vốn liên ngân hàng).
- Thị trường: Dòng tiền lớn sẽ thận trọng hơn. Thị trường có thể đi ngang (Sideways).
- Tỷ trọng: Giữ ở mức trung bình thấp.
- Ưu tiên: Tập trung vào cổ phiếu vốn hóa nhỏ và vừa có câu chuyện tăng trưởng rõ ràng (nơi dòng tiền lẻ tìm đến).
Tóm lại: LSLNH cao là tín hiệu thanh khoản căng thẳng. Thận trọng và quản trị rủi ro là ưu tiên hàng đầu.
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
DANH MỤC CHÚ Ý 3-6 THÁNG: 10 NHÓM CỔ PHIẾU NỔI BẬT NÊN TÍCH LŨY
Hành động: Giải ngân chiến lược tại vùng giá mục tiêu để tối ưu hóa lợi nhuận trung hạn.
I. CÁC NHÓM TRỤ CỘT (Vùng giá khuyến nghị)
• Ngân hàng: Tập trung các mã có nền tảng vững chắc.
o VPB (27-28); TCB (32-34); BID (36-38); MBB (22-24).
o HDB: Cân nhắc mua thêm quanh 30-32.
• Chứng khoán: Đón đầu sự phục hồi thị trường. Nhiều mã đang ở vùng đáy dài hạn.
o VCI (33-34); BSI (40); HCM (22-23); SSI (Dưới 33).
• BĐS Dân cư & Thương mại:
o KDH (Dưới 35); VHM (Dưới 100).
• Thép:
o Vùng mua: HPG (26-27); HSG (16-17); NKG (16-17).
II. CÁC NHÓM HƯỞNG LỢI & TĂNG TRƯỞNG
• Xây dựng/Đầu tư công: Ưu tiên có 1 mã trong danh mục để đón sóng giải ngân vốn.
o CTD (80-85); DPG (42-44); TV2 (35-37); VCG (23-25); HHV (13-14); KSB (17-18); FCN (Quanh 15).
• Phân bón/Hóa chất:
o DGC (95); DPM (23-24); DCM (34-36); CSV (29-31).
• Dầu khí:
o PVS (30-32); PVT (18-19). PVD (Chờ chỉnh dưới 24).
• BĐS KCN: Hưởng lợi lớn từ FDI.
o BCM (64-68); SZC (30-32).
• Công nghệ/Họ Viettel: Nhóm tăng trưởng (Growth Stock) ổn định.
o VGI (70-75); FPT (Dưới 100).
• Chăn nuôi:
o DBC (25-27).
Khuyến nghị Chung: Nhà đầu tư nên phân bổ vốn hợp lý và kiên nhẫn tích lũy tại các vùng giá trên trong trung hạn 3-6 tháng.
Thị trường cân bằng trở lại sẽ mở ra nhiều cơ hội sinh lời trong giai đoạn tới. Chiến lược hành động trong phiên cũng như các cổ phiếu có ĐIỂM MUA/ ĐIỂM BÁN trong phiên sẽ được admin cập nhật sớm nhất và chi tiết trong group khách hàng VIP !
 Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
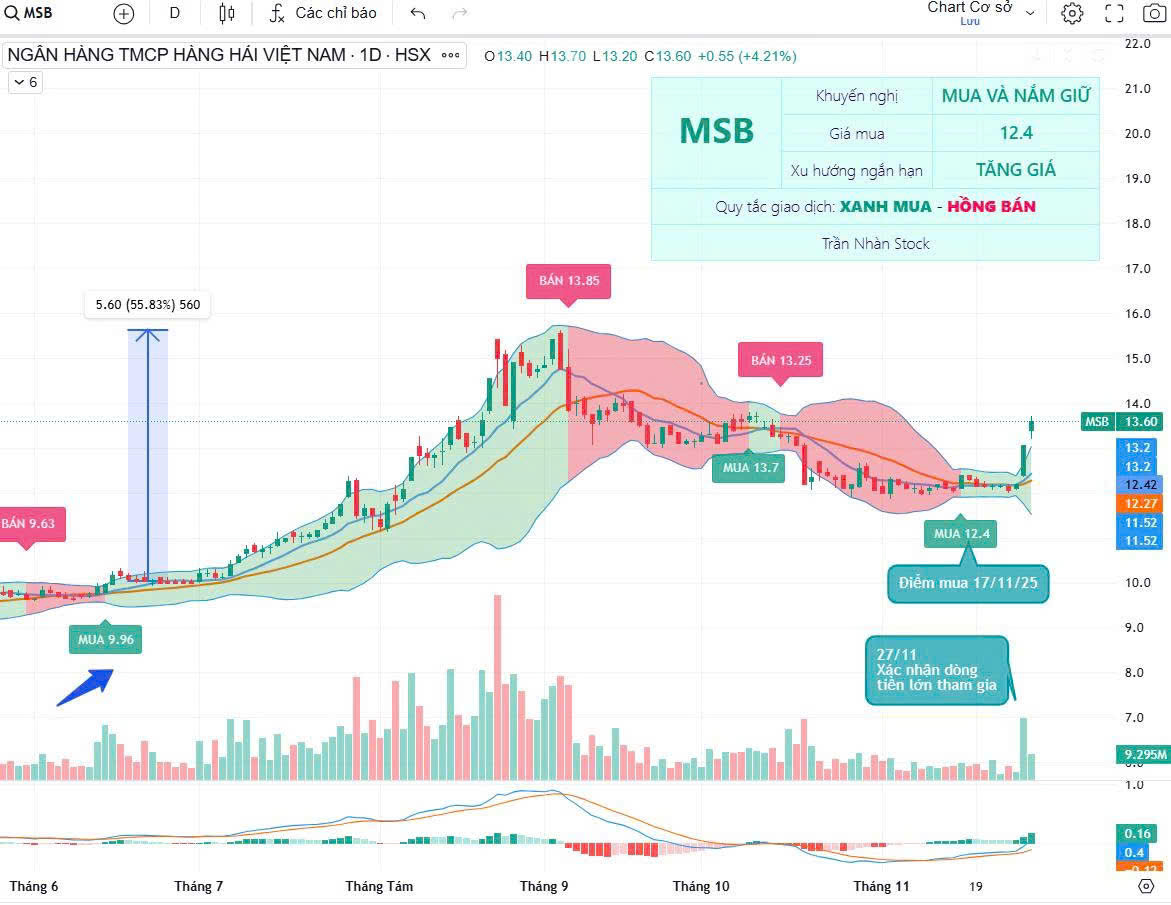
Ngân hàng MSB sau khi có thông tin VNPT thoái vốn với giá cao hơn 1.5 lần với thị giá đã có 2 phiên tăng mạnh liên tiếp!
*Chi tiết thương vụ đấu giá :
• Tỷ lệ thoái vốn: Khoảng 6,05% vốn điều lệ MSB.
• Số lượng cổ phiếu: 188,7 triệu cổ phiếu.
• Giá khởi điểm: 18.239 đồng/cổ phiếu (cao hơn thị giá thời điểm công bố gần 1,5 lần). Giá này cao gần 1,5 lần so với thị giá hiện tại của MSB (12.200 đồng).
• Tổng giá trị lô cổ phiếu ước tính: 3.441 tỷ đồng. Buổi đấu giá dự kiến diễn ra vào sáng 26/12/2025.
-MSB bộ lọc cổ phiếu đã báo NĐT mua vùng 12.4 ngày 17/11/25 đến nay hàng đã về cho lợi nhuận 12% , mục tiêu ngắn hạn là 13.8 và 15.5
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
Ms Nhàn – GĐ TVĐT Cty cổ phần chứng khoán VPS
VPL - CỔ PHIẾU CỦA TỶ PHÚ PHẠM NHẬT VƯỢNG ĐƯỢC CẤP MARGIN:
*Quyết định Quan trọng
Sở Giao dịch Chứng khoán TP.HCM (HOSE) chính thức thông báo đưa mã VPL (Công ty Cổ phần Vinpearl) ra khỏi danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ (margin).
Quyết định này được thực hiện sau khi VPL đã niêm yết trên HOSE hơn 6 tháng và không nằm trong diện cảnh báo hay kiểm soát.
*Phản ứng Thị trường
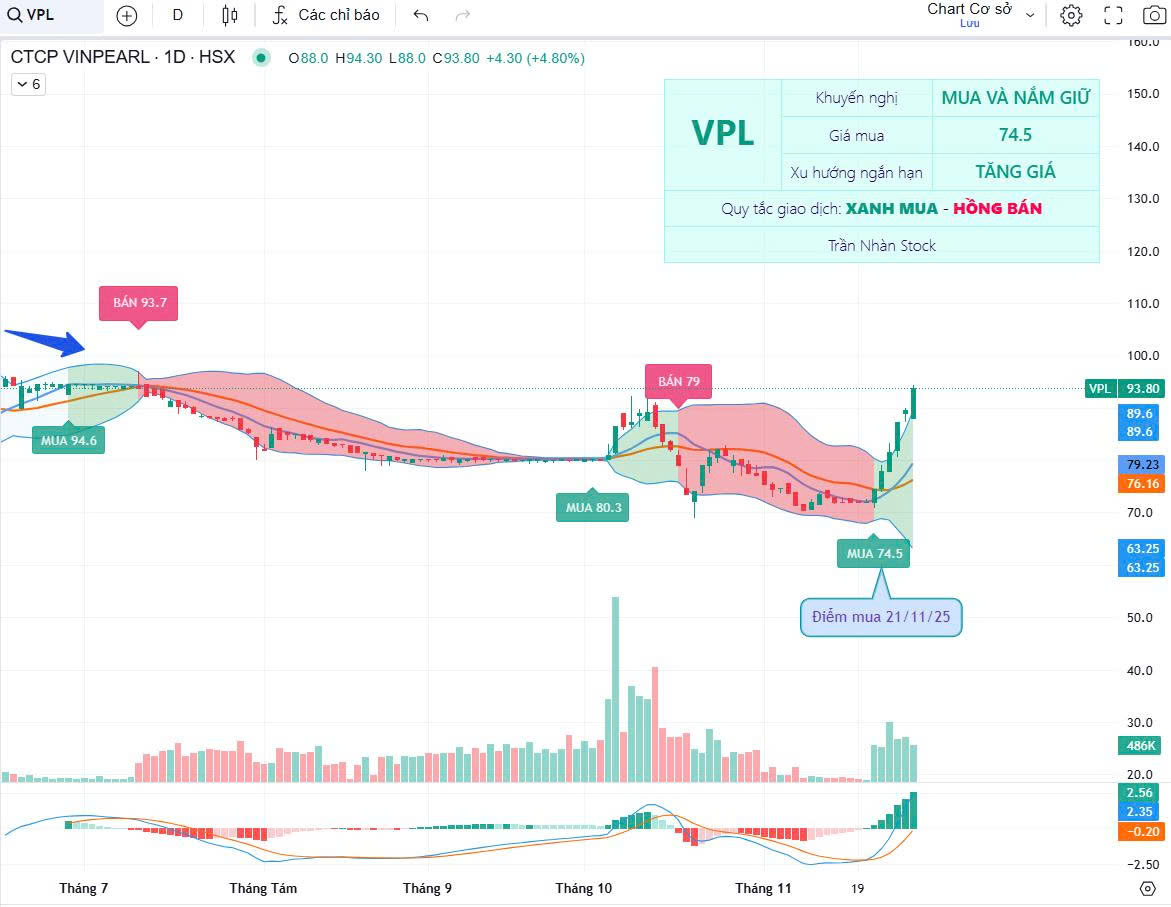
Cổ phiếu VPL phản ứng tích cực với thông tin trên, ghi nhận tăng 6 phiên liên tiếp, trong đó có phiên 26/11 tăng kịch trần.
• Hiệu suất Kinh doanh
Về hoạt động kinh doanh, Quý 3/2025, Vinpearl ghi nhận lợi nhuận sau thuế đạt 169 tỷ đồng. Lũy kế 9 tháng đầu năm, tổng doanh thu vận hành đạt 12.700 tỷ đồng và lợi nhuận sau thuế vượt 428 tỷ đồng.
Việc được cấp margin là động lực lớn thúc đẩy dòng tiền và hoạt động giao dịch của cổ phiếu VPL.
ĐIỂM MUA : Phần mềm bộ lọc cổ phiếu TRẦN NHÀN đã báo điểm mua phiên giao dịch 21/11 vùng giá 74± đến nay hàng đã về cho mức lợi nhuận 26%+ , mục tiêu tiếp theo là 104k/CP và NĐT để mức chặn lãi ở giá 90k/CP nhé!
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé!
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
“CHIẾN BINH” PVD HỒI HƯƠNG - CHỐT VIỆC LỚN TẠI MỎ SƯ TỬ 2026:
Tín hiệu chính: PVD tiếp tục lấp đầy lịch trình hoạt động cho các giàn khoan trong năm 2026, đảm bảo doanh thu ổn định và khẳng định sự ấm lại của hoạt động thăm dò khai thác (E&P) tại nội địa Việt Nam.
- Tin tức sự kiện: Giàn khoan số I “Về nhà”
• Sự kiện: Giàn tự nâng PV DRILLING I sẽ kết thúc chiến dịch tại Malaysia và quay về Việt Nam.
• Nhiệm vụ mới: Khoan cho PVEP Cửu Long tại cụm mỏ Sư Tử (Lô 15-1).
• Thời gian: Bắt đầu từ tháng 3/2026.
• Khối lượng: 3 giếng chắc chắn, thời gian dự kiến 249 ngày (gần 9 tháng).
- Ý nghĩa tài chính & Chiến lược
• Lấp đầy công suất 2026: Việc ký được hợp đồng dài hạn (gần hết năm 2026) ngay từ bây giờ giúp PVD xóa bỏ nỗi lo “giàn nằm chơi”. Doanh thu năm 2026 đã bắt đầu hiển thị rõ ràng (Visible).
• Tiết giảm chi phí: Việc giàn khoan quay về Việt Nam hoạt động giúp tối ưu hóa chi phí vận chuyển, hậu cần và nhân sự so với việc đánh thuê ở nước ngoài.
• Tín hiệu vĩ mô: PVEP Cửu Long đẩy mạnh khoan tại mỏ Sư Tử cho thấy Tập đoàn Dầu khí (PVN) đang quyết liệt gia tăng sản lượng khai thác trong nước để đáp ứng nhu cầu năng lượng cho mục tiêu GDP 10% năm 2026.
- Góc nhìn & Chiến lược tư vấn (Góc nhìn Broker)
Luận điểm đầu tư:
• PVD là cổ phiếu chu kỳ: Giá cổ phiếu PVD chạy theo giá dầu và (quan trọng hơn) là giá thuê giàn/hiệu suất sử dụng giàn.
• Tin tốt: Hiệu suất sử dụng giàn đang ở mức tối đa. Giá thuê giàn trong khu vực Đông Nam Á đang duy trì mức cao (>100.000 USD/ngày).
• PVD đã chốt xong việc cho năm 2026. Với việc giá dầu neo trên 70 USD/thùng, các nhà thầu dầu khí buộc phải khoan tìm dầu mới. PVD là cổ phiếu thượng nguồn hưởng lợi đầu tiên. Đây là mã chiến lược cho danh mục Tăng trưởng."
 ĐIỂM MUA :Phần mềm bộ lọc cổ phiếu đã báo NĐT điểm mua PVD phiên 30/10/2025 quanh giá 21.6±, nay đã có mức sinh lời 30% mục tiêu tiếp theo là 27.8
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé!
Anh/chị ai chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !

GAS (MUA) - Tăng trưởng nguồn cung khí đầu vào, ổn định hoạt động kinh doanh.
ĐỘNG LỰC NGÀNH DẦU KHÍ: NGHỊ QUYẾT 66/2025/NQ-CP GỠ NÚT THẮT QUYỀN PHÊ DUYỆT
I. Tóm tắt Quyết định (Hành động Chính phủ)
Chính phủ ban hành Nghị quyết 66/2025/NQ-CP (ngày 28/10/2025) nhằm tháo gỡ vướng mắc trong giao quyền phê duyệt hoạt động dầu khí, cụ thể: Trao quyền cho PVN: PVN được giao thực hiện một phần nhiệm vụ của Bộ Công Thương, bao gồm:
o Kế hoạch phát triển mỏ, điều chỉnh khai thác sớm.
o Kế hoạch thu dọn công trình.
o Báo cáo trữ lượng (trong các trường hợp quy mô điều chỉnh nhỏ, ví dụ: giảm chi phí hoặc tăng dưới ngưỡng 10–20%).
• Trách nhiệm đi kèm: PVN phải ban hành quy trình thẩm định, chịu trách nhiệm về việc sử dụng vốn và báo cáo kết quả phê duyệt lên Bộ Công Thương.
• Thời hạn: Nghị quyết có hiệu lực đến 28/02/2027 hoặc đến khi Luật Dầu khí sửa đổi có hiệu lực.
II Ý NGHĨA: Việc trao quyền phê duyệt cho PVN giúp rút ngắn đáng kể thời gian thủ tục hành chính cho các dự án dầu khí. Điều này cải thiện hiệu quả và tốc độ triển khai các hoạt động thăm dò, khai thác, đặc biệt là các điều chỉnh nhỏ nhưng cần thiết. Tác động: Tạo tiền đề quan trọng, đẩy nhanh tiến độ đối với các dự án lớn, đặc biệt là chuỗi dự án trọng điểm.
III. CỔ PHIẾU HƯỞNG LỢI: PVD, PVS , GAS , PVT
GAS – Ổn Định Nguồn Cung Khí Đầu Vào
• Bản chất: Tổng Công ty Khí Việt Nam (GAS) là đơn vị chủ lực trong thu gom, vận chuyển, chế biến và phân phối khí tại Việt Nam.
• Tác động: Khi các dự án thăm dò và khai thác mỏ mới được PVN phê duyệt nhanh chóng (nhờ NQ 66), nguồn khí tự nhiên từ các mỏ sẽ được đưa vào bờ và khai thác sớm hơn dự kiến.
• Lợi ích của GAS:
o Tăng trưởng nguồn cung khí đầu vào: Đảm bảo đủ khí để xử lý và phân phối, đáp ứng nhu cầu điện và công nghiệp.
o Ổn định hoạt động kinh doanh: Nguồn cung đầu vào ổn định giúp GAS tối ưu hóa công suất hoạt động, giảm rủi ro thiếu hụt nguồn cung, từ đó củng cố doanh thu và lợi nhuận.
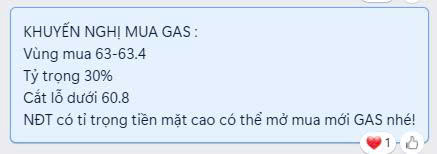
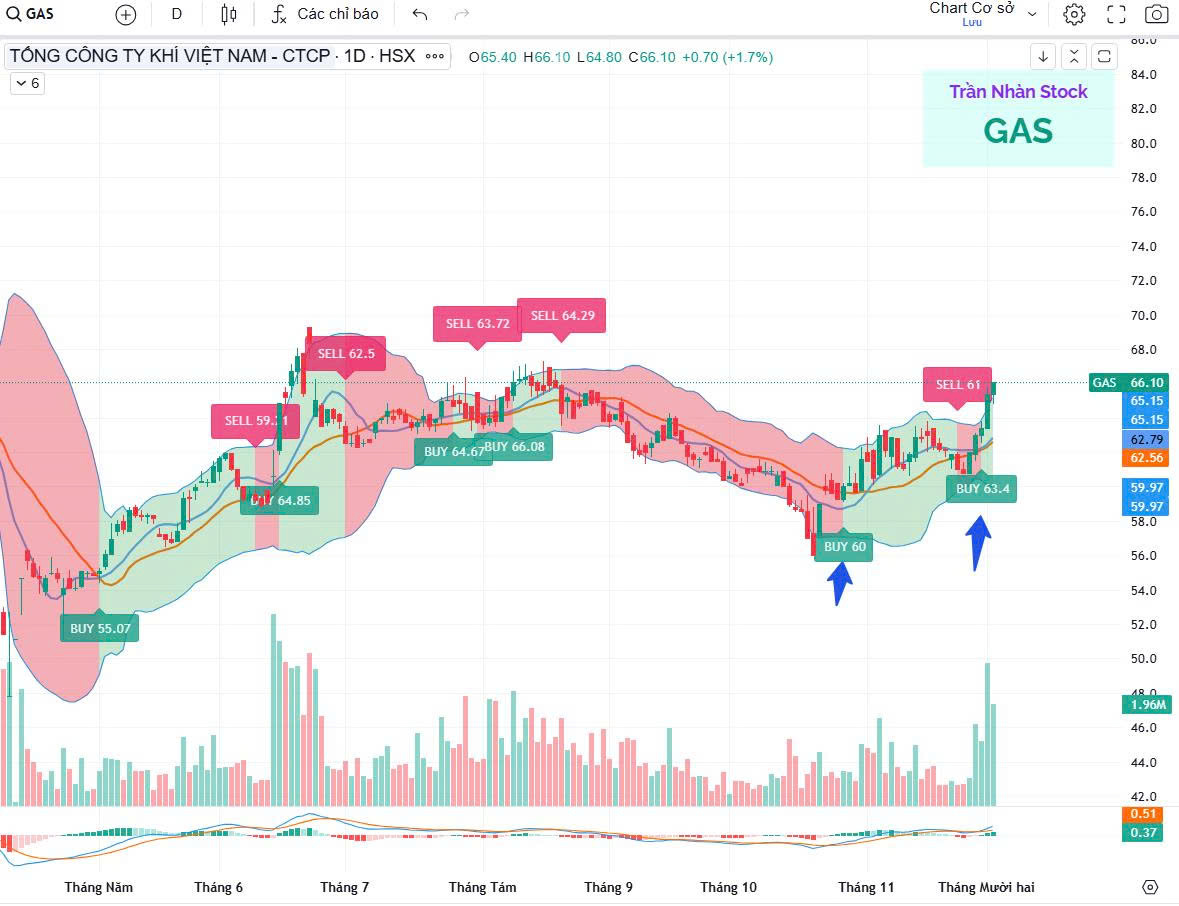
** ĐIỂM MUA : Ngày 28/11/25 TEAM NHÀN đã báo khách hàng mua GAS vùng giá 63 – 63.4k/CP, mục tiêu ngắn hạn lên 69k/CP, tương ứng với mức lợi nhuận 9%.
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé!
1 Likes
PVS (MUA) BỨT PHÁ LỢI NHUẬN VÀ CƠ HỘI HOÀN NHẬP LỚN
- Nhận Định Kỹ Thuật & Khuyến Nghị Mua
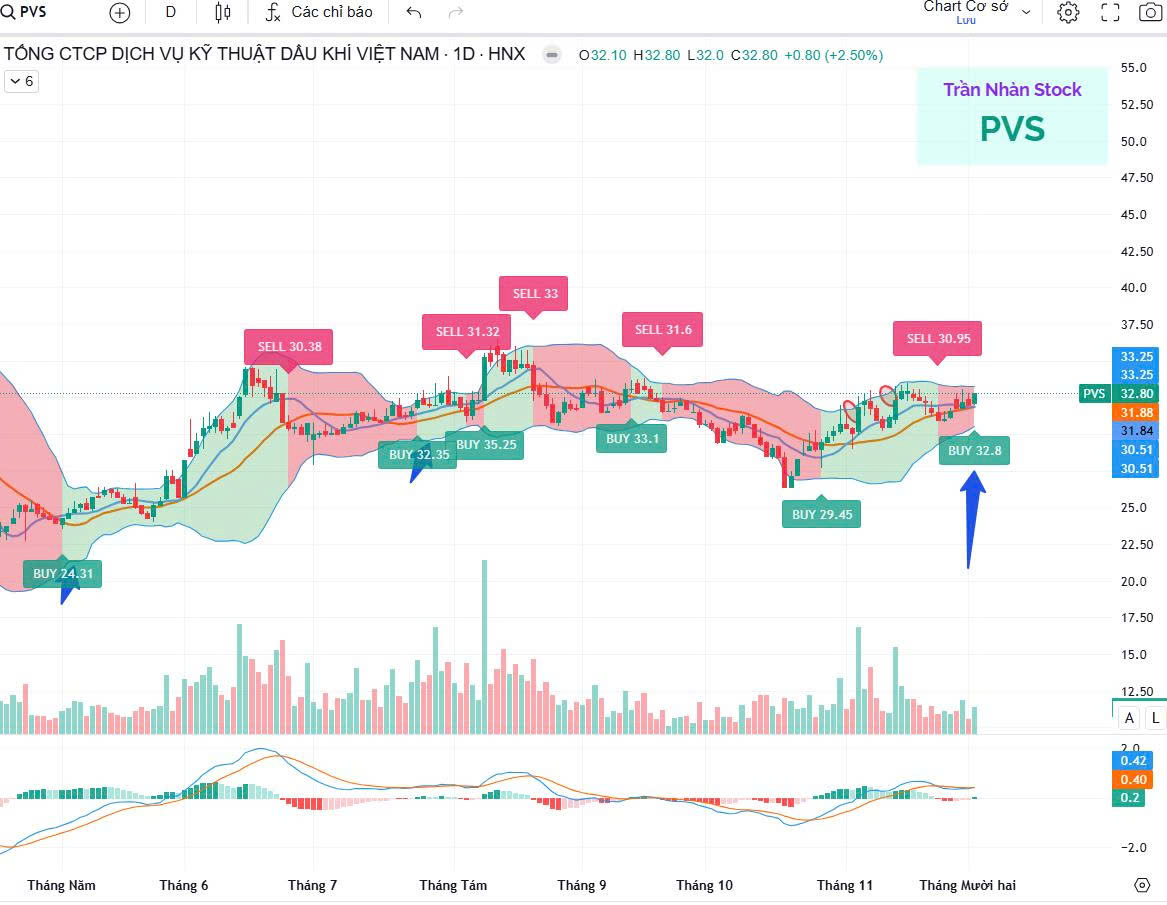
• Vị thế hiện tại: PVS đã có 4 phiên liên tiếp giao dịch trên đường MA20 sau một nhịp tăng.
• Vùng mua gom: Vùng giá 32.0 – 32.8 là vùng mua gom đối với PVS trong nhịp này.
• Hành động: Nhà đầu tư có thể canh rung lắc phiên mai (3/12) để mua PVS với tỷ trọng 30%.
- Phân Tích Cơ Bản: Bứt Phá Lợi Nhuận và Cơ Hội Lớn
• Hiệu suất 9T/2025: Vượt kế hoạch cả năm với Lợi nhuận sau thuế đạt 631 tỷ đồng (+50% so với cùng kỳ).
• Động lực Quý 3: Doanh thu M&C (Tăng gấp 3 lần) nhờ ghi nhận từ các dự án lớn như Lô B và Điện gió ngoài khơi.
• Điểm nhấn Lô B: PVS đã ký hợp đồng FSO cho Lô B, đảm bảo nguồn việc lớn; gói thầu EPCI#2 đạt 55,29% tiến độ.
• Kỳ vọng 2026: Dự kiến Hoàn nhập khoảng 700 tỷ đồng dự phòng bảo hành từ dự án Sao Vàng – Đại Nguyệt sau khi kết thúc giai đoạn bảo hành vào Tháng 2/2026.
• Hỗ trợ tài chính: Lợi nhuận được bù đắp mạnh mẽ nhờ Lãi tỷ giá và Lãi tiền gửi tăng mạnh.
MWG (MUA) - THẾ GIỚI DI ĐỘNG - LỢI NHUẬN QUÝ ĐẠT ĐỈNH, BHX TĂNG TỐC BẮC TIẾN:
Kết quả nổi bật:
• Vượt Kế hoạch Sớm: Kết thúc 9 tháng 2025, MWG ghi nhận doanh thu thuần 113.607 tỷ đồng (+14%) và lợi nhuận sau thuế 4.965 tỷ đồng (+73%), chính thức hoàn thành sớm kế hoạch năm.
• Lãi Quý Kỷ Lục: Riêng Quý 3, lợi nhuận tăng trưởng tới 121%, đánh dấu mức cao nhất lịch sử về kết quả kinh doanh quý.
Diễn biến Chuỗi:
• Điện thoại – Điện máy (ĐT – ■■): Chuỗi tiếp tục thể hiện sức mạnh vượt trội với doanh thu 76,5 nghìn tỷ đồng (+15%). Lợi nhuận ước tính tăng 40%, biên lợi nhuận ròng tăng lên 6% nhờ tối ưu hóa hoạt động, dù giảm 130 điểm bán.
• Bách Hóa Xanh (BHX): Ghi nhận sự cải thiện mạnh mẽ, đạt doanh thu 34,4 nghìn tỷ đồng (+13%) và ước tính có lãi 443 tỷ đồng (cùng kỳ lỗ 8 tỷ đồng). BHX đẩy mạnh mở rộng 520 cửa hàng và bắt đầu hiện diện tại các tỉnh miền Bắc như Thanh Hóa, Ninh Bình.
KHUYẾN NGHỊ:
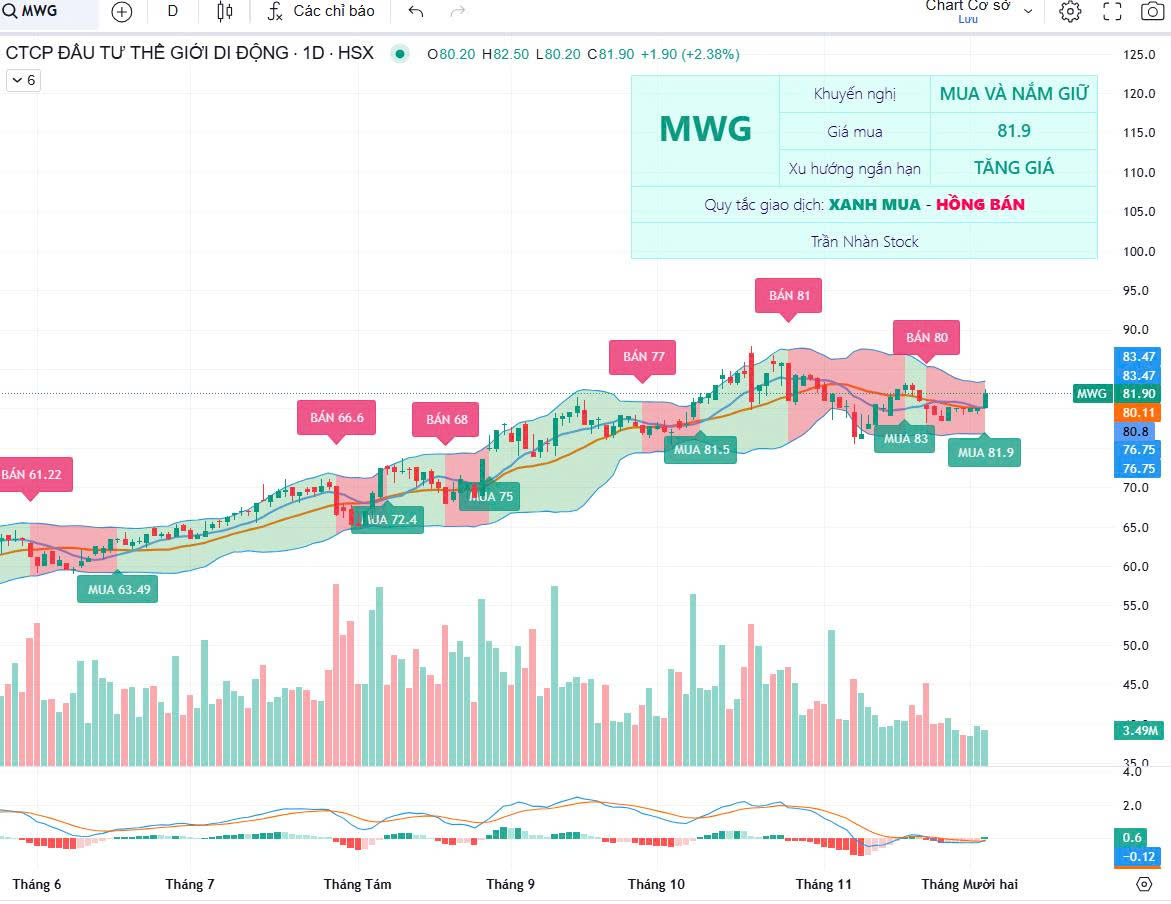
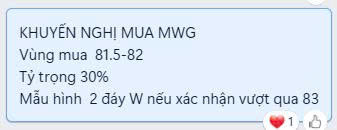
-Trên đồ thị kỹ thuật, MWG đã tạo 2 đáy , đáy 1 ngày 10/11/25, đáy 2 ngày 26/11/2025 , phiên giao dịch ngày 03/12 cổ phiếu đã vượt qua đường viền cổ giá 83.000đ/CP hoàn thiện mẫu hình 2 đáy;
Phiên giao dịch ngày 3/12/2025 - TEAM NHÀN đã báo NĐT mua MWG giá vùng giá 81.900đ/CP, cuối phiên đã cho mức lợi nhuận 3.4% trong phiên. Anh chị NĐT có thể tham khảo nhé !
MỤC TIÊU:
• Triển vọng 2025: Dự báo lợi nhuận sau thuế cả năm đạt 6.511 tỷ đồng (+75%), với chuỗi BHX dự kiến tăng gấp 7 lần lợi nhuận năm.
• Mục tiêu 99.100 đồng/cp. Động lực chính hỗ trợ giá cổ phiếu là tăng trưởng lợi nhuận tích cực trong Quý 4/2025 và 2026, cùng với câu chuyện IPO CTCP Điện Máy Xanh.
NĐT chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé! - Ms Nhàn – GĐ TVĐT Cty cổ phần chứng khoán VPS

FRT (MUA) – CTY CP BÁN LẺ KỸ THUẬT SỐ FPT- LONG CHÂU LÀ ĐỘNG LỰC CHÍNH!
I/FRT CHỐT LÃI ĐỘT PHÁ QUÝ 3/2025: LONG CHÂU LÀ ĐỘNG LỰC CHÍNH
• Lợi nhuận Tăng Trưởng Mạnh: FRT ghi nhận doanh thu 13.110 tỷ đồng (+26,3%) và lợi nhuận sau thuế đạt hơn 266 tỷ đồng, tăng vọt 61,21% so với cùng kỳ. Biên lãi gộp hợp nhất tăng lên 19,4%, chủ yếu nhờ mảng dược phẩm.
• Long Châu Dẫn Dắt: Chuỗi FPT Long Châu đóng góp 66% tổng doanh thu với 8.760 tỷ đồng, đạt tăng trưởng gần 35%. Chuỗi đã vượt kế hoạch mở rộng cả năm với 374 nhà thuốc và 77 trung tâm tiêm chủng mới.
• FPT Shop Tối Ưu Hóa: Mảng bán lẻ điện thoại đạt 4.430 tỷ đồng doanh thu (+11%), đồng thời nâng cao hiệu quả hoạt động và giảm chi phí vận hành trong kỳ.
• Triển Vọng Tăng Nhu Cầu Thuốc: Nhu cầu thuốc men dự kiến tăng cao từ tháng 12/2025 đến tháng 02/2026 do cảnh báo không khí lạnh mạnh và nguy cơ dịch bệnh sau thiên tai.
• Rủi ro: Cần chú ý đến rủi ro về lãi suất, tỷ giá và chi phí vận hành chuỗi cửa hàng.
II/KHUYẾN NGHỊ:
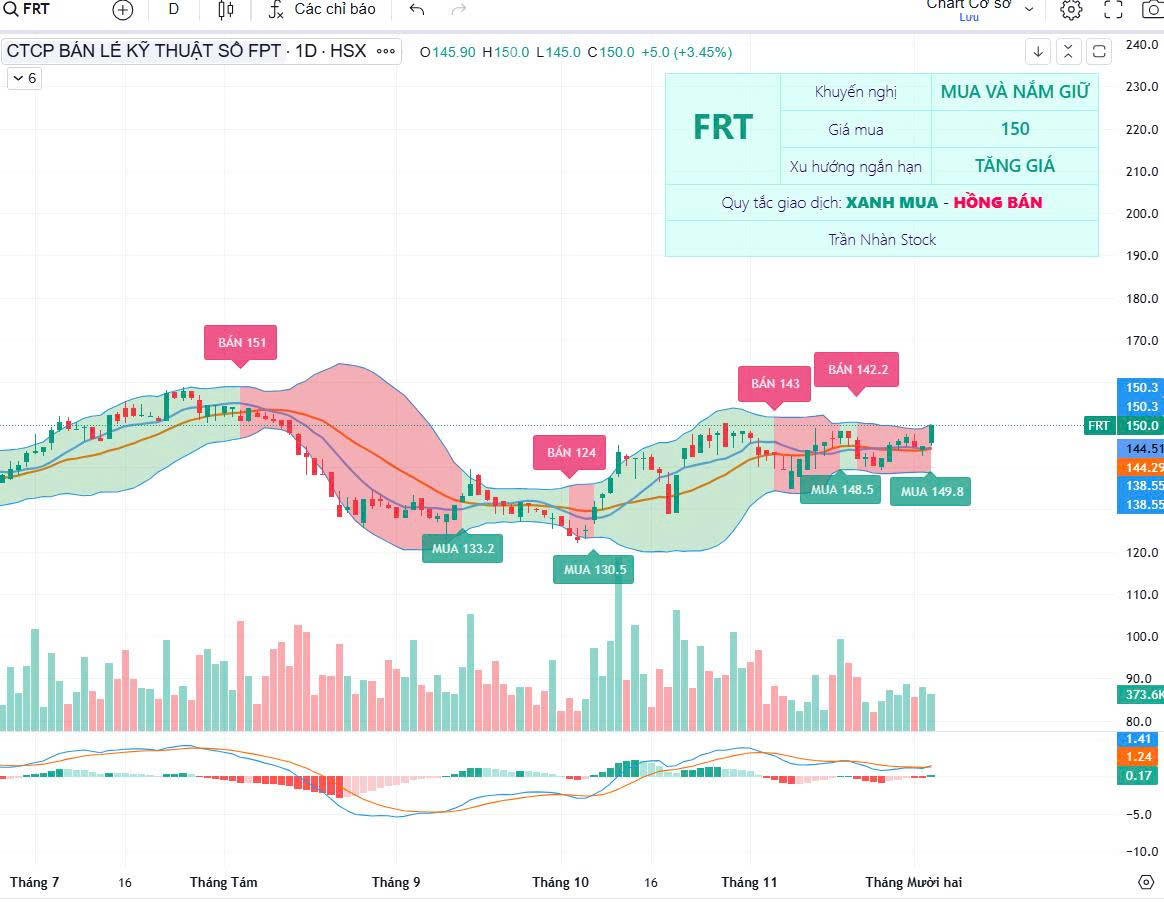
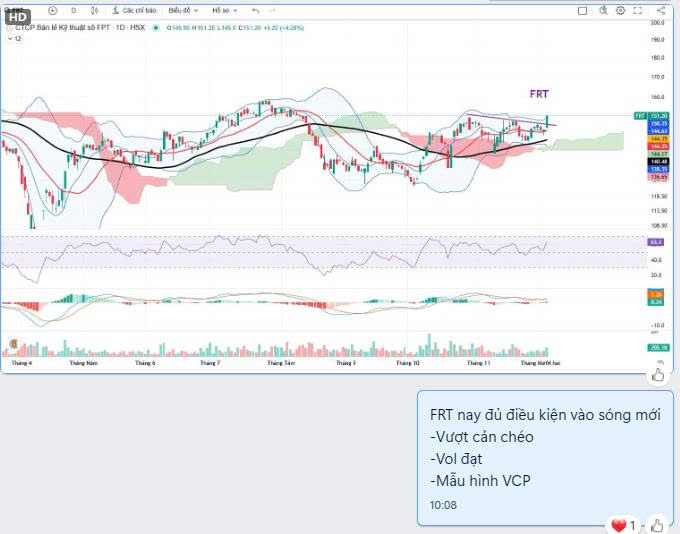
-Trên đồ thị kỹ thuật, FRT có mẫu hình VCP biến động thu hẹp, với 3 lần thu hẹp biên độ. Phiên 3/12/25 đã chính thức break mẫu hình VCP với vol lớn gấp 5 lần trung bình 10 phiên=> Đủ điều kiện vào sóng mới!
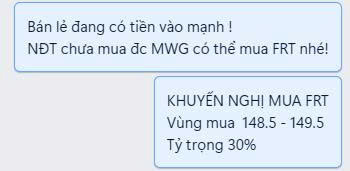
Phiên giao dịch ngày 3/12/2025 - TEAM NHÀN đã báo NĐT mua FRT giá 149.8 đ/CP , lợi nhuận 3.5% trong phiên, với mục tiêu đỉnh cũ tháng 1/2025 vùng giá 167-170k/CP . Anh chị NĐT có thể tham khảo nhé !
NĐT chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé! - Ms Nhàn – GĐ TVĐT Cty cổ phần chứng khoán VPS
CỔ PHIẾU VUA ĐÃ VÀO SÓNG !
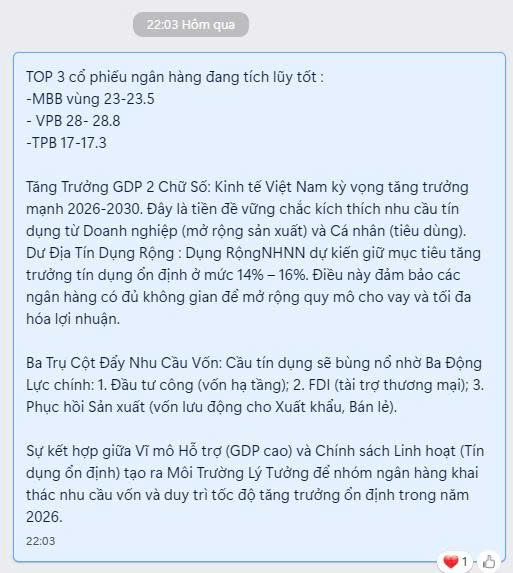
-Nhóm ngân hàng sau 1 nhịp điều chỉnh ngắn hạn từ đỉnh đã tạo đáy và tích lũy nền 1-2 tháng, sẵn sàng cho 1 nhịp tăng mới!
Ba Trụ Cột Đẩy Nhu Cầu Vốn: Cầu tín dụng sẽ bùng nổ nhờ Ba Động Lực chính: 1. Đầu tư công (vốn hạ tầng); 2. FDI (tài trợ thương mại); 3. Phục hồi Sản xuất (vốn lưu động cho Xuất khẩu, Bán lẻ).
Sự kết hợp giữa Vĩ mô Hỗ trợ (GDP cao) và Chính sách Linh hoạt (Tín dụng ổn định) tạo ra Môi Trường Lý Tưởng để nhóm ngân hàng khai thác nhu cầu vốn và duy trì tốc độ tăng trưởng ổn định trong năm 2026.
KHUYẾN NGHỊ:
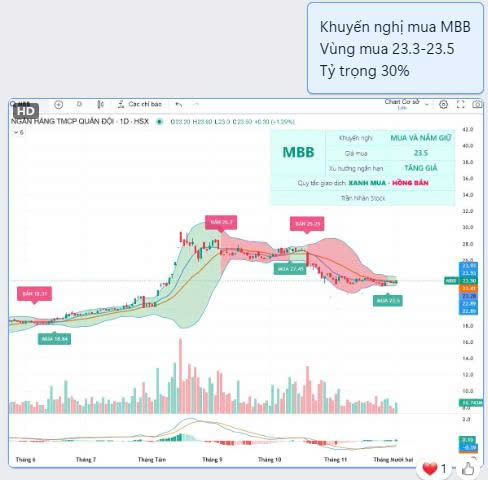
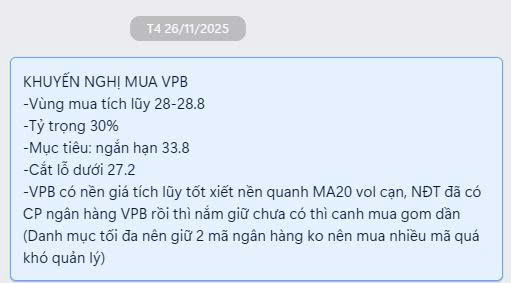
TEAM Nhàn đã khuyến nghị NĐT mua tích lũy những cổ phiếu VPB MBB TPB trong nhiều phiên trước và mua thêm 2 phiên 2/12 và 3/12, đều có mức sinh lời tốt. Mục tiêu về đỉnh cũ T8/2025 và có thể vượt đỉnh nếu dòng
tiền tích cực. (Sẽ thường xuyên cập nhật mục tiêu nhóm ngân hàng trong room VIP)
NĐT chưa có chiến lược đầu tư giai đoạn này có thể tham gia group tư vấn của team để được tư vấn hỗ trợ tốt nhất nhé !
Liên hệ Nhàn để dùng phần mềm bộ lọc cổ phiếu miễn phí, lọc ĐIỂM MUA/ ĐIỂM BÁN chủ động NĐT trong quá trình đầu tư nhé! - Ms Nhàn – GĐ TVĐT Cty cổ phần chứng khoán VPS