Masan - Cuộc chiến Vonfram và thiên thời của tỷ phú Nguyễn Đăng Quang

, ,

90% sản lượng bán của MSR là Wo3 99.99% (YTO BTO) + 10% là APT 88.5%
Giá YTO BTO trên thị trường cao hơn APT khoảng 10% và APT lại cao hơn Concentrate 30-50%

Hiểu Đúng Giá Tungsten: WO₃ Content Basis

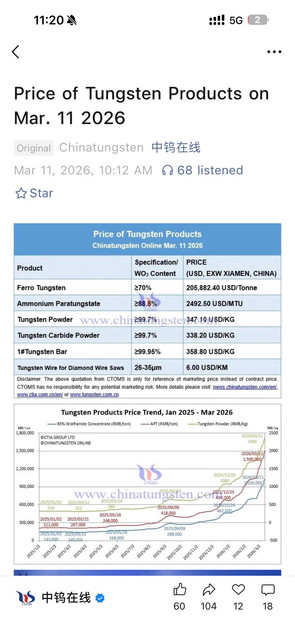
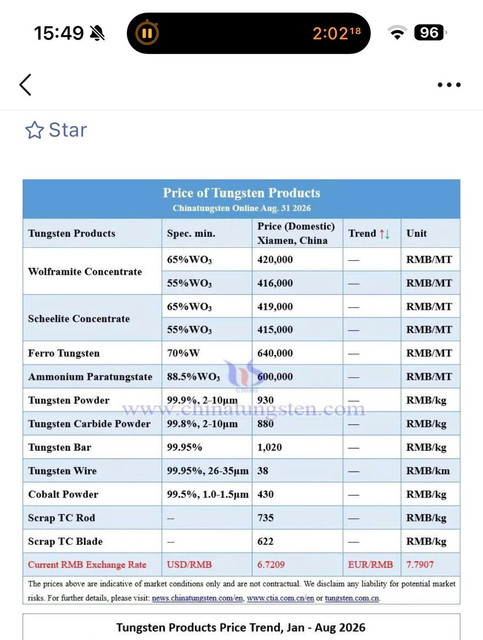
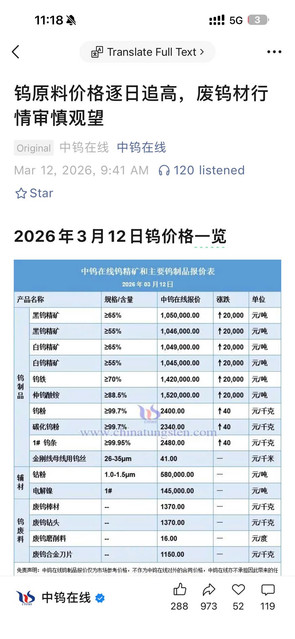
  1. Khi thấy báo giá tungsten (vd ngày 12/3/2026), nhiều investor tưởng: concentrate 1,042,000 CNY = giá 1 tấn concentrate, APT 1,520,000 CNY = giá 1 tấn APT. Đây là nhận thức chưa đúng. Tất cả báo giá tungsten tính trên 1 tấn WO₃ content, không phải 1 tấn sản phẩm vật lý.

Ví dụ Concentrate 55 % giá 1,042,000 CNY/tấn = 1,042,000 CNY cho 1 tấn WO₃ (chứa trong ~1.82 tấn concentrate vật lý); APT 88.5% giá 1,520,000 CNY/tấn = 1,520,000 CNY cho 1 tấn WO₃ (chứa trong ~1.13 tấn APT vật lý).
Nếu báo giá là tấn vật lý: concentrate 55% giá WO₃ = 1,894,545 CNY/tấn, APT giá WO₃ = 1,717,514 CNY/tấn.
:x: Vô lý! Concentrate rẻ hơn APT dù chỉ khai thác chưa smelting + refining? Suy ra: báo giá phải tính trên WO₃ content từ đầu.

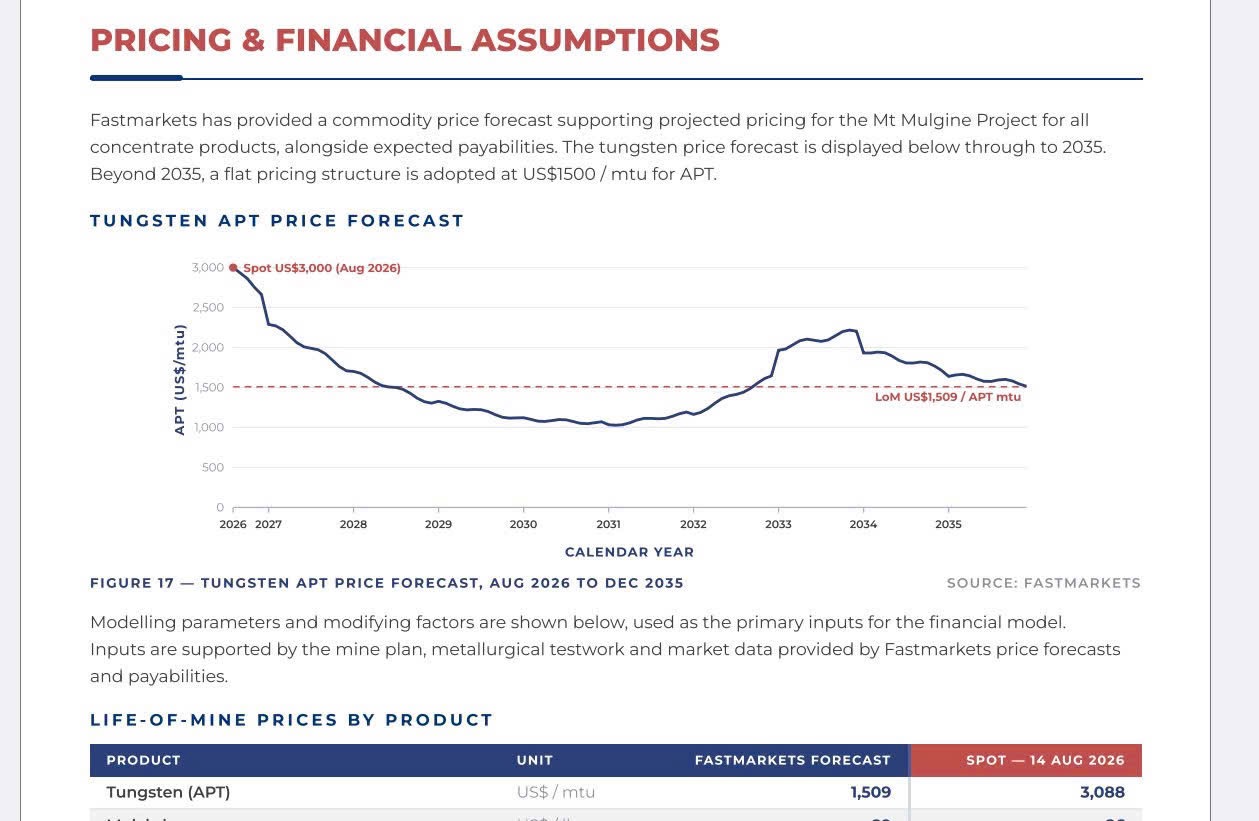
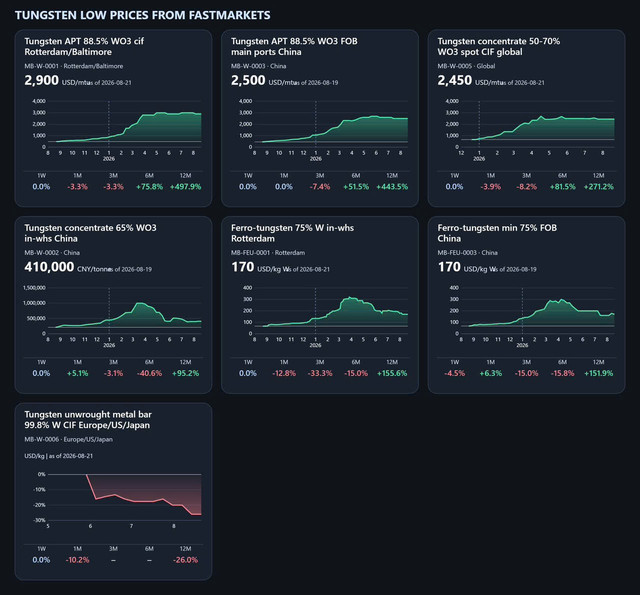
Tương tự theo FastMarkets & Asia Metals ( 31/8/2026) báo giá 3 thị trường: Concentrate 50% FOB Africa 2,100 USD/mtu, APT 88.5% FOB China 2,500 USD/mtu, CIF Rotterdam 3,000 USD/mtu.
Nếu báo giá là khối lượng vật lý : concentrate giá WO₃ = 4,200 USD/MTU, APT FOB China giá WO₃ = 2,800 USD/MTU.
:x: Vô lý! APT rẻ hơn 33%, dù phải smelting + refining + vận chuyển TQ→Rotterdam? ✓ Chỉ hợp lý nếu tất cả tính trên WO₃ content: Concentrate 2,100 USD/MTU WO₃, APT FOB 2,500 USD (+19%), APT CIF 3,000 USD (+20%)

2. MSR mua concentrate 60-65% WO₃ giá 2,400-2,500 USD CIF Vietnam/MTU WO₃.
MSR smelting + refining → APT 88.5% hoặc YTO 99.99%, bán 3,000-3,300 USD FOB Vietnam/MTUWO₃.
Biên refining = (3,150 - 2,450) / 2,450 = 28.5% (lấy mid-point ranges); tuy nhiên có 1 tỷ lệ nhất định MSR thoả thuận gia công ăn % với các đối tác lớn như TAEGUTECH nên biên ròng trung bình mảng tinh chế là khoảng 10-12%

3. Cấu trúc giá nhất quán toàn cầu: TQ nội địa, FOB China, CIF EU, FOB Africa. Premium refinery luôn 15-45%, tùy vị trí & loại sản phẩm.
Toàn bộ thị trường tungsten, từ Africa đến EU đến Mỹ đến TQ, tuân theo “WO₃ content pricing”.
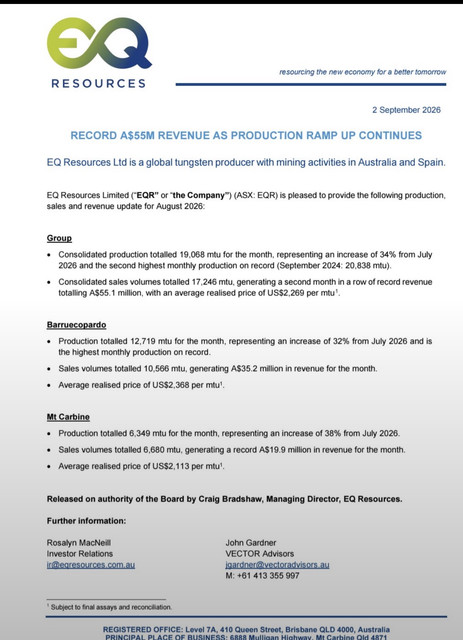
Điều này cũng thể hiện rõ ở giá bán FOB của EQ Resource khi giá trung bình tháng 8 chỉ là 2269usd/ mtu vì EQ chỉ bán concentrate 65% (trong khi APT là 3000)
Biên lợi nhuận tinh chế của MSR luôn được đảm bảo
[​IMG]

[​IMG]

[​IMG]

[​IMG]

[​IMG]

1 Likes

Tại đỉnh ln DGC 1800 tỷ
DGC vốn hoá 50,000 tỷ
Pe 7
Nhưng định giá msr nên tách làm 2 phần

  1. phần refinery ln hiện tại 1500 tỷ / quý nên cho pe ít nhất là 8, phần này định giá 40k / cổ
  2. phần tự khai thác cho dao động 20-30k / cổ (chính bằng nền giá 1 năm qua)
    Tổng 2 phần = 60-70k/ cp

Bài viết của SMM ngày 4/9/2026 tập trung vào một điểm rất đáng chú ý: thị trường tungsten quốc tế đang chuyển từ thiếu quặng sang thiếu công suất luyện APT.

  1. Giá APT châu Âu vẫn neo rất cao
  • APT CIF Rotterdam: 2.900–3.100 USD/mtu, trung bình khoảng 3.000 USD/mtu.
  • Trong khi APT nội địa Trung Quốc chỉ khoảng 595.000 NDT/tấn.
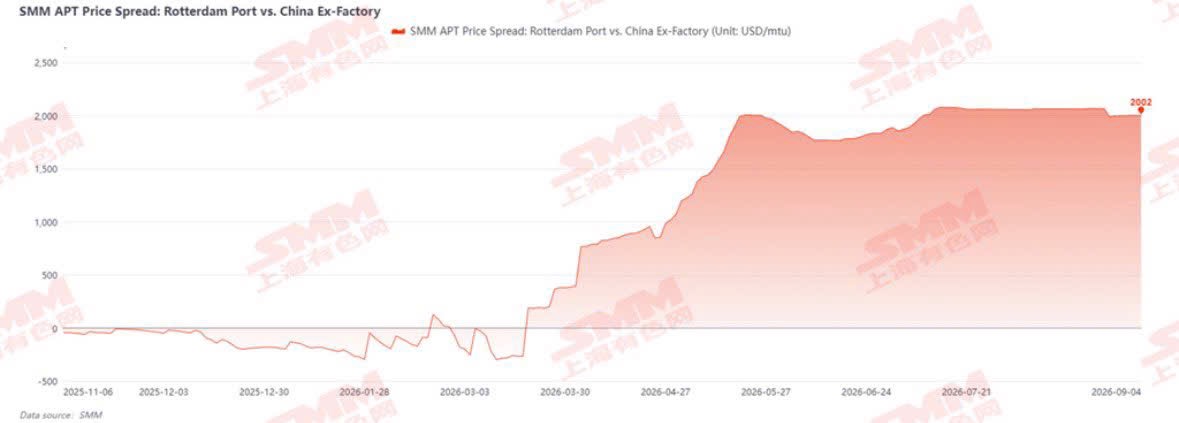
  • Chênh lệch giá Trung Quốc – quốc tế đã lên khoảng 2.000 USD/mtu.

Điểm quan trọng là giá cao nhưng giao dịch spot thực tế rất ít.

  1. Vì sao APT châu Âu không giảm dù nhu cầu yếu?

SMM đưa ra 5 nguyên nhân:

  1. APT chủ yếu nằm trong các hợp đồng dài hạn, rất ít hàng bán spot.
  2. Công suất luyện APT độc lập ở ngoài Trung Quốc cực kỳ ít → một số nhà máy có quyền lực định giá cao.
  3. Biên lợi nhuận toll processing thấp, nên nhà máy không muốn nhận thêm quặng để gia công.
  4. Nhu cầu downstream yếu, đặc biệt ngành cutting tools đang vào mùa thấp điểm; phế liệu tungsten đang thay thế một phần nguyên liệu nguyên sinh.
  5. Không thể nhanh chóng xây thêm nhà máy APT – một nhà máy mới mất khoảng 2–3 năm.

→ Vì vậy, giá cao không đồng nghĩa với thị trường giao dịch sôi động. Đây là thị trường thiếu thanh khoản.

  1. Quặng tungsten bên ngoài Trung Quốc đang tăng nguồn cung

Đây là phần rất đáng chú ý:

  • Sangdong – Hàn Quốc tăng hợp đồng offtake với GTP lên 4,41 triệu mtu trong 21 năm.
  • Sản lượng tungsten concentrate của Hàn Quốc dự kiến tăng khoảng 3.500 tấn trong 2026.
  • Tungsten West ở Anh dự kiến bắt đầu sản xuất Q3/2026, ramp-up Q1/2027.
  • Một số dự án khác cũng đang đưa mỏ vào hoạt động.

Như vậy, nguồn quặng không còn là nút thắt duy nhất.

  1. Nút thắt mới là công suất luyện APT

Đây là luận điểm quan trọng nhất của bài:

Supply-demand imbalance đang chuyển từ “thiếu tungsten ore” sang “thiếu tungsten smelting capacity”.

Có nghĩa:

Mỏ mới → tungsten concentrate → ??? → APT → tungsten powder → carbide

Mỏ có thể tăng sản lượng, nhưng không có đủ nhà máy luyện APT độc lập để biến concentrate thành APT thương mại.

Trong ngắn hạn, quặng tăng thêm không nhất thiết làm APT giảm giá.

  1. Phế liệu đang trở thành nguồn cung thay thế

Nhật Bản và Đức đã có hệ thống recycling tungsten khá hoàn chỉnh.

Do đó:

  • Tungsten cấp thấp/trung bình → có thể dùng scrap recycling để bù thiếu hụt.
  • Nhưng đối với high-end pure tungsten, nguồn cung từ scrap chưa đủ.

Vì vậy, thị trường quốc tế có thể phải:

ngắn hạn: mua thêm tungsten finished products từ Trung Quốc
trung/dài hạn: xây lại toàn bộ hệ thống APT/smelting độc lập ngoài Trung Quốc.

  1. Trung Quốc hiện lại đang khá yếu

APT Trung Quốc:

590.000–600.000 NDT/tấn, giảm 2,46% so với đầu tháng 8.

Nguyên nhân:

  • mùa mưa/lũ ảnh hưởng khai thác quặng;
  • nhu cầu downstream yếu;
  • người mua chỉ mua đủ dùng;
  • tồn kho APT còn cao;
  • trader không muốn tích trữ;
  • chưa xuất hiện đợt “September peak season” như kỳ vọng.

Tuy nhiên SMM cho rằng sau khi inventory được tiêu hóa, giá tungsten Trung Quốc có thể tăng nhẹ trở lại.

Điểm tôi cho rằng quan trọng nhất đối với MSR

Bài này thực ra ủng hộ khá mạnh luận điểm mà chúng ta đã trao đổi về MSR:

Mine → concentrate → APT/smelting → finished tungsten

Trong bối cảnh hiện tại, sở hữu công suất luyện APT có thể trở nên có giá trị hơn trước, bởi nguồn quặng ngoài Trung Quốc đang bắt đầu tăng nhưng công suất luyện lại thiếu.

Đặc biệt bài viết có nhắc trực tiếp:

Masan High-Tech Materials đã ký hợp tác xử lý tungsten concentrate với GB Innovation của Hàn Quốc để cung cấp APT cho ngành semiconductor.

Điều này rất đáng chú ý vì nó cho thấy MSR đang đi đúng vào chỗ bottleneck của chuỗi cung ứng: không chỉ khai thác quặng mà còn processing/smelting thành APT.

Tóm lại trong 1 câu

Tungsten thế giới đang chuyển sang một trạng thái rất khác: quặng bắt đầu tăng nguồn cung, nhưng công suất luyện APT ngoài Trung Quốc lại quá thiếu → vì vậy giá APT quốc tế có thể tiếp tục cao dù nhu cầu downstream chưa mạnh.

Và nếu xu hướng này kéo dài, các doanh nghiệp sở hữu cả nguồn concentrate + năng lực luyện APT như MSR có thể hưởng lợi đáng kể.


1 Likes

MSR tăng 50% trong 1 tháng qua, MSN mới tăng có 10%, dư địa còn quá lớn

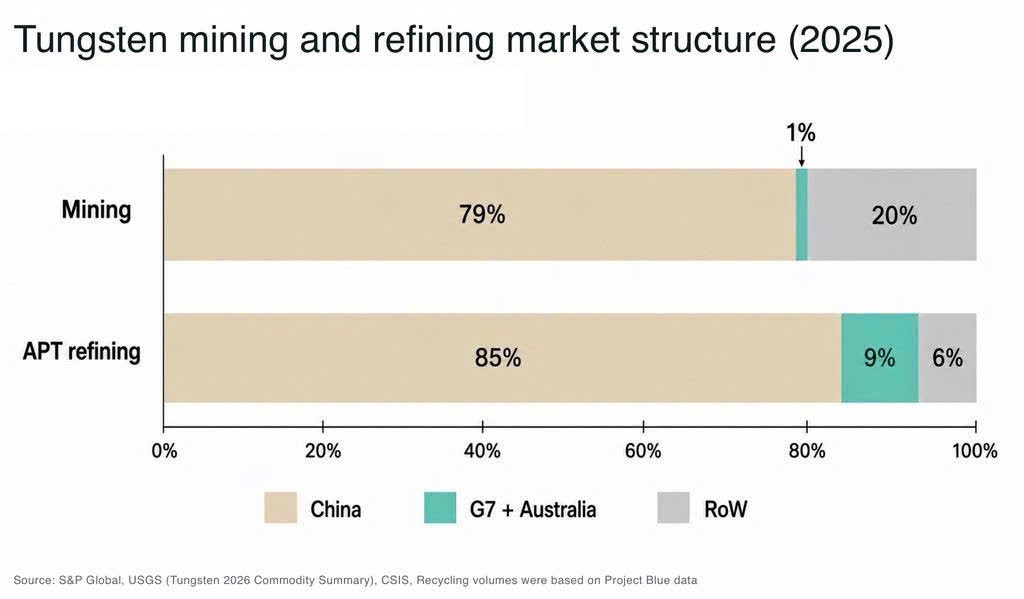
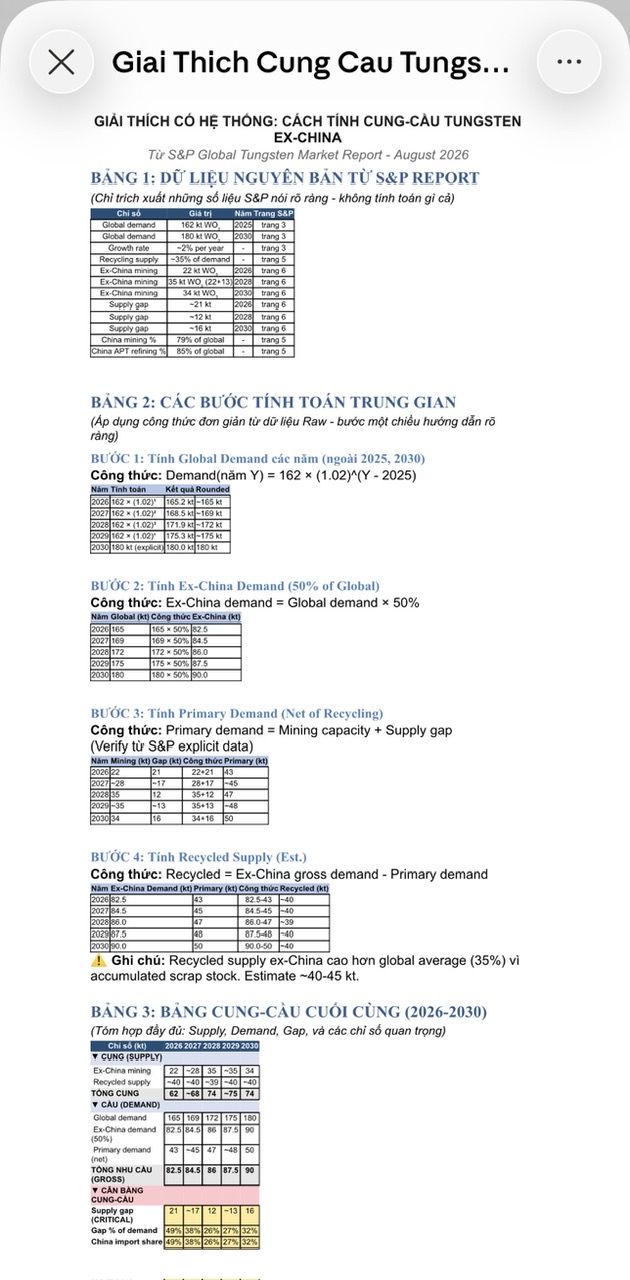
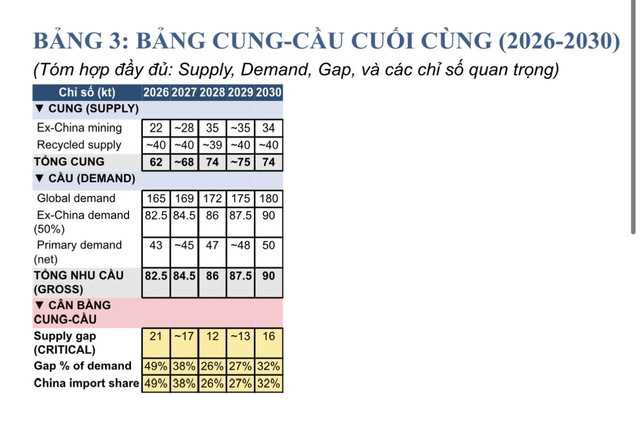
Thị trường vonfram còn thiếu dài dài cho tới 2030 vẫn chưa cân bằng (số liệu theo SNP Global, báo cáo tháng 8/2026)
Định giá msr nên tách làm 2 phần

  1. phần refinery ln hiện tại 1500 tỷ / quý nên cho pe ít nhất là 8, phần này định giá 40k / cổ (đây là ln sẽ cực kỳ ổn định, kể cả Tungsten tụt về 1500 thì 1 năm lnst của mảng tinh chế vẫn khoảng 3000-4000 tỷ / năm)
  2. phần tự khai thác cho dao động ít nhất là 20-30k / cổ (chính bằng nền giá 1 năm qua)
    (ln mảng tự đào hiện đang gần như ZERO, hiện mỗi tấn tự đào đang lãi sau thuế khoảng hơn 6 tỷ, cứ 100 tấn tự đào / tháng sẽ lãi khoảng 600 tỷ /tháng hay 1800 tỷ /quý (100 tấn khi mỏ 1B bóc tách xong sẽ là 1 con số khá dễ để đạt được)

Tổng 2 phần = 60-70k/ cp

https://www.spglobal.com/content/da…ports/Market Report - Tungsten - 08052026.pdf


Nghịch cảnh kéo con MCH và MSR, còn mẹ thì đè ngắn hạn cho gom dài hạn

MSN quý 3 nhận hơn 920 tỷ cổ tức từ MSR: 16/9 chốt quyền 10% TM và 24/9 nhận tiền

Báo cáo tài chính MSN có tính cổ tức từ MSR vào lợi nhuận không các bác ?

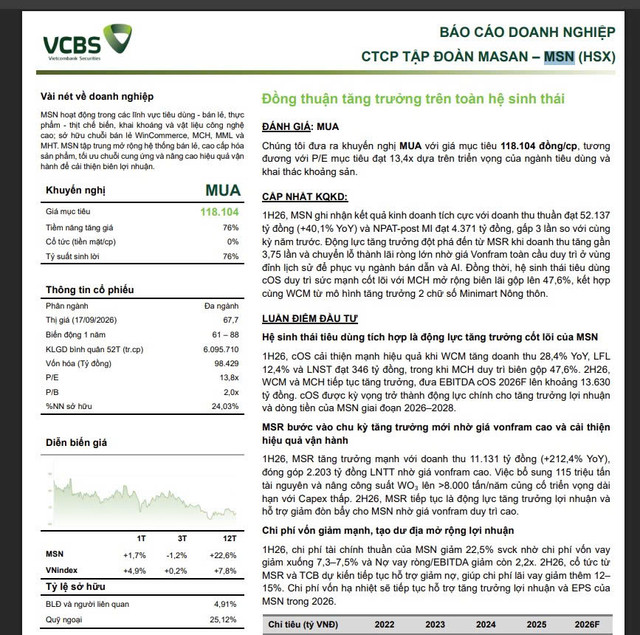
VCBS và nhiều cty chứng khoán mới chỉ dự kiến 2026 NPAT PreMi MSN khoảng 11-12.000 tỷ (vcbs dự 11600 tỷ
năm nay NPAT post-mi của MSN phải 13000 tỷ, còn pre-mi nó phải cỡ 16000 tỷ
tức các cty ck vẫn đang dự kiến ln thấp hơn rất nhiều
dự kiến thấp hơn mà đã target 110-120 ntn thì sau khi có ln thực tế các quý tới các cty sẽ còn khuyến nghị mạnh hơn nữa

[​IMG]
[​IMG]
[​IMG]