Lái đè MSN miết chủ top.
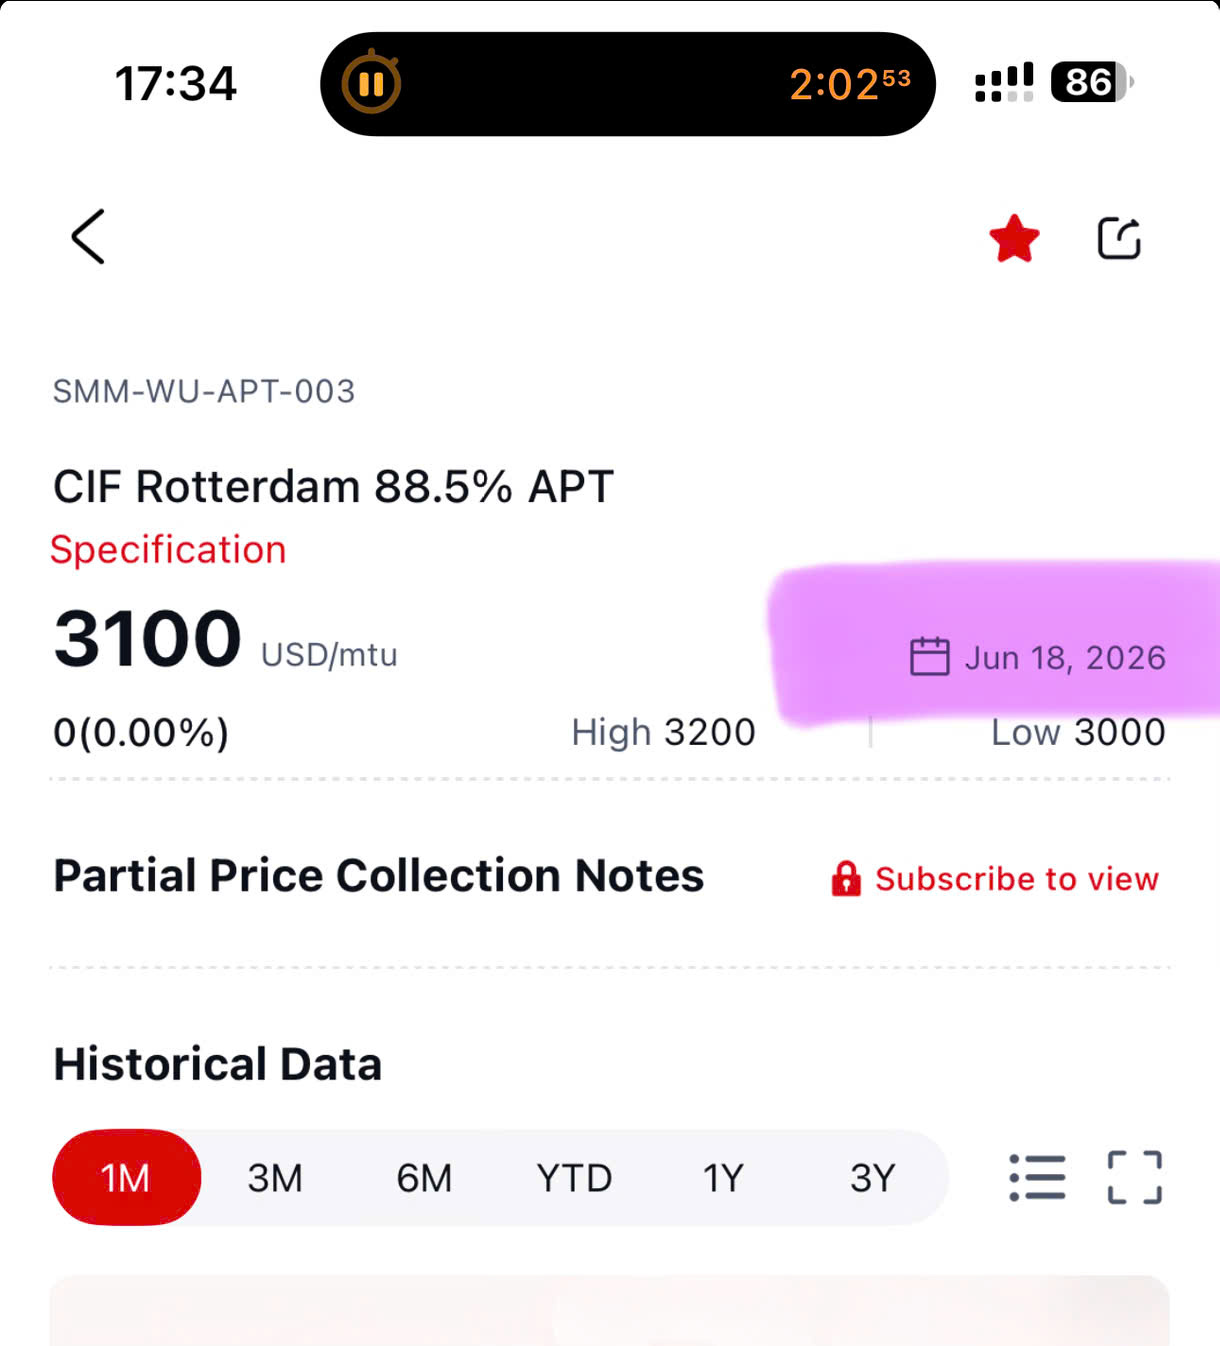
Giá vonfram hôm nay thế nào rồi cụ?
Vẫn trên 3000$/ mtu. Quý 2 dự MSR đã hoàn thành kế hoạch ln năm
Hóng MSN 3 chữ số, còn Msr đạt đỉnh òi, kỳ vọng gì nữa
MSR khả năng tăng còn 200% ấy
1 Likes
MSR còn kỳ vọng tăng mạnh được, MSN đội tạo lập cp này yếu ko tăng giảm tí theo tt thôi bác
MSN tăng giá phải cần dòng tiền lớn từ khối ngoại vào mua lại phần SK Group bán trước đó cho khối nội mua thỏa thuận vùng giá 75-76 tầm 50tr ấy
msn giờ nhẹ tàu hơn MSR :d
Cả hai con dịp này đi khá giống nhau. Chắc chờ cú hích BC QII.
Cứ túc tắc nhặt giá rẻ tích sản cho tầm nhìn 6 tháng, tầm đầu tháng 7 thì MSR sẽ tăng trước
Tạo lập kéo MSR trước tạo hiệu ứng cho MSN nhưng MSN nhiều hàng quá khó lên được phải chờ dòng tiền quỹ ngoại mua ròng lại
1 Likes
Giá vonfram giờ nhiu rồi cụ?
Vung 2900$/ mtu
Con MSR năm này giá Vonfram giữ vùng này ra báo cáo đẹp tý xong r chuyển sàn sang HOSE là đẹp. Hiện chỉ có vậy ko biết đội nhà có kéo như MCH ko
Tối nay tiệc Sinh nhật 16 năm thành lập MSR sẽ lộ ra tin LN quý 2 thì MSN cũng sẽ hưởng lợi. Cuối phiên MSN bị tây bán đè xuống
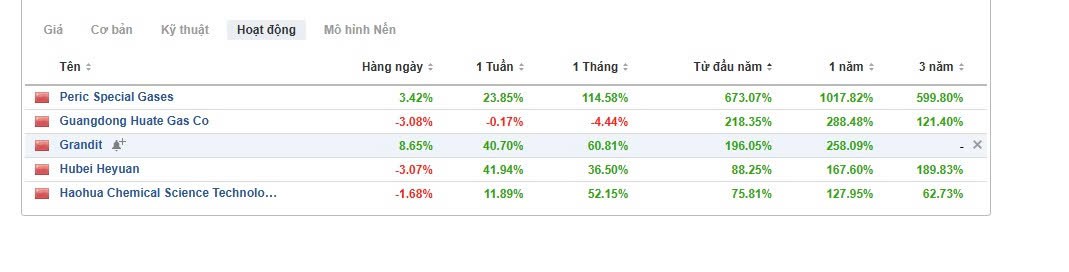
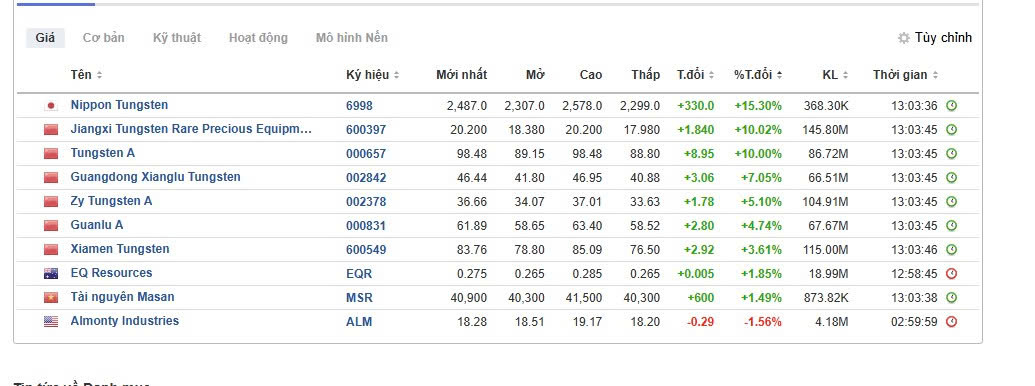
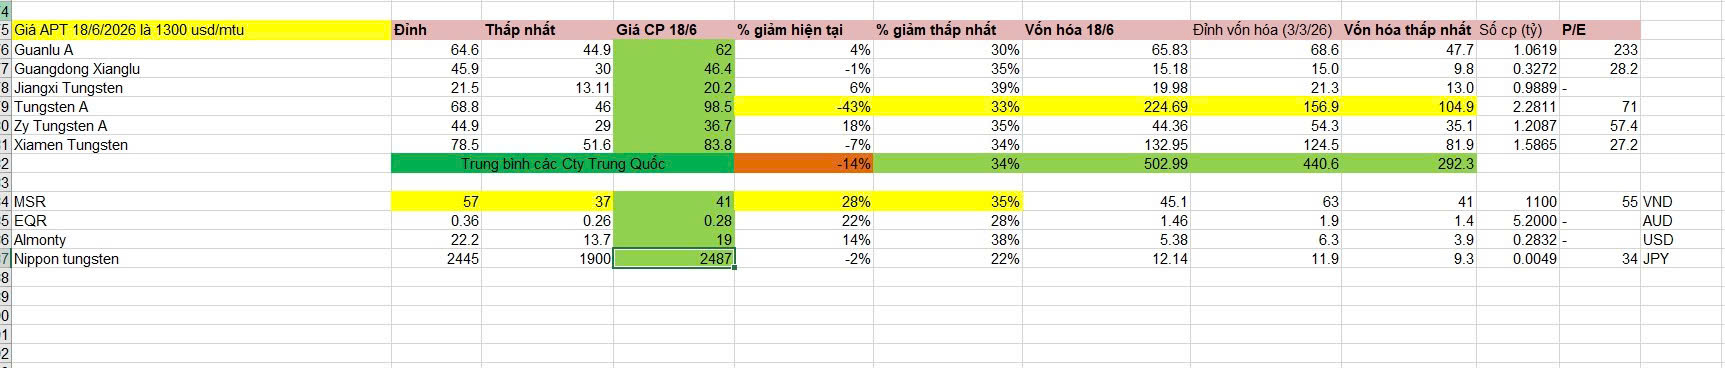
cp tungsten TQ vượt 15% so với đỉnh tháng 3 (lúc tungsten 2600usd- giờ 1300 mà cp vượt đỉnh cũ 15%).
2 Likes

giá vonfram trung bình quý 2 là 3000$, mà nó book lợi nhuận hơn 1K tỏi là quá ảo, chuyển giá sân sau rõ ràng.
Hôm nay vonfram giảm còn nhiêu ae?
2 Likes
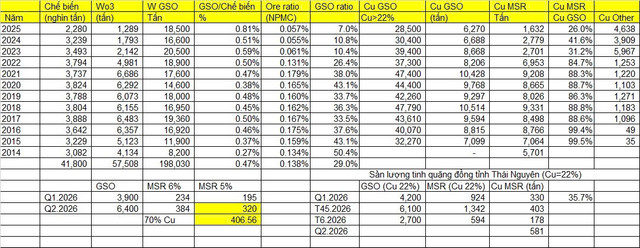
Sau khi tổng hợp số liệu GSO trong 10 năm liên tục (GSO là tinh quặng sơ chế của NPMC; tinh quặng này NPMC đem qua MTC, cộng thêm phần MTC mua ngoài, mới tinh luyện thành APT 88% hoặc 99%), có thể thấy: Sản lượng WO3 của MSR dao động rất mạnh (cao nhất gần 7.000 tấn, thấp nhất chỉ 1.300 tấn), nhưng sản lượng GSO lại luôn ổn định quanh mức 15.000–20.000 tấn/năm. Điều này cho thấy: khi quặng giàu, MSR chỉ cần lọc sơ; còn khi quặng nghèo, họ phải vớt vát cả những sản phẩm phụ có hàm lượng WO3 thấp để bù sản lượng. Một chỉ báo quan trọng để kiểm chứng chéo là đồng (Cu). Có những năm sản lượng đồng do MSR sản xuất chiếm tới 100% sản lượng đồng toàn tỉnh Thái Nguyên, nhưng gần đây, do mỏ MSR suy yếu và KSV có mỏ mới đi vào hoạt động, tỷ trọng đồng của MSR chỉ còn 30–35% tổng sản lượng đồng của tỉnh.Dù tính theo cách nào, kết quả vẫn tương đối nhất quán: Theo tỷ lệ đồng: Q2 MSR ước đào được khoảng 400 tấn WO3. Theo tỷ lệ WO3 trong quặng GSO (hiện chỉ ghi nhận khoảng 5%, so với 7% năm 2025 và trên 10% năm 2024): ra khoảng 330 tấn. Với sản lượng này, MSR Q2 nhiều khả năng lãi sau thuế tối thiểu 2.000 tỷ — trừ khi tỷ lệ WO3 trong quặng GSO ghi nhận Q2 thực tế cực thấp, lúc đó phải chấp nhận sai số. Nếu phải đãi 400.000–500.000 tấn đất đá mà chỉ thu được 6.500 tấn thành phẩm hàm lượng 1–2%, thì xét về hiệu quả kinh tế, có lẽ không nên tiếp tục khai thác ở mức đó. Nhìn lại lịch sử, thời kỳ đỉnh cao, sản phẩm của NPMC từng có hàm lượng 30–40%. Việc hàm lượng GSO giảm từ 50% xuống chỉ còn 6–7%, và hàm lượng quặng giảm từ 0,2% xuống 0,055%, là dấu hiệu rõ ràng cho thấy mỏ 1A đã bước vào giai đoạn cuối vòng đời khai thác. Q3 và thời gian tới sẽ là giai đoạn chuyển trọng tâm sang mỏ 1B. [IMG]