MSR: Thông tin truyền thông gần đây về đề xuất chính sách ngưng xuất khẩu vonfram của Việt Nam có thể gây hiểu nhầm
- Vietcap ghi nhận bài báo ngày 08/09/2026 cho rằng Việt Nam đang xem xét dừng xuất khẩu vonfram. Tuy nhiên, theo đánh giá của chúng tôi, cách diễn giải này có thể gây hiểu nhầm. Chúng tôi cho rằng bài báo đang đề cập đến dự thảo Quyết định của Thủ tướng Chính phủ ban hành Danh mục và mức độ chế biến của một số khoáng sản chiến lược, quan trọng có nguồn gốc khai thác trong nước được phép xuất khẩu, hiện đang được Bộ Công Thương thẩm tra/lấy ý kiến, và chúng tôi đã rà soát chi tiết hồ sơ dự thảo. Theo chúng tôi, bài báo chưa phân biệt rõ giữa các sản phẩm vonfram thượng nguồn/ít chế biến như quặng và tinh quặng với các sản phẩm chế biến sâu, có giá trị gia tăng cao hơn như APT, BTO và YTO.
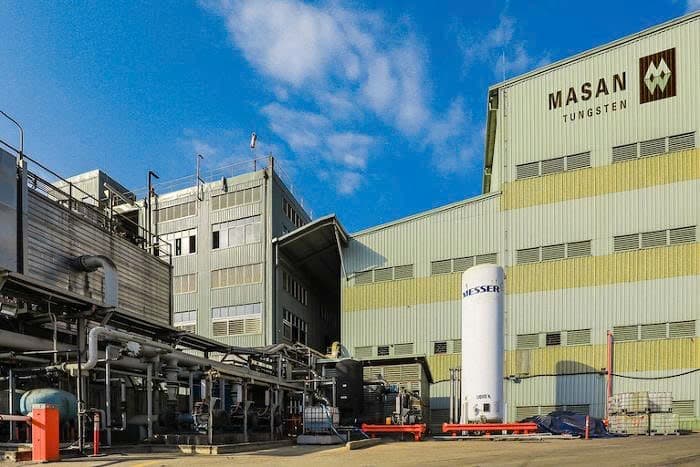
- Sự phân biệt này đặc biệt quan trọng đối với MSR. Quặng/tinh quặng vonfram là nguyên liệu đầu vào thượng nguồn cho nhà máy tinh luyện MTC của MSR (tức được sử dụng nội bộ để tiếp tục chế biến), trong khi APT, BTO và YTO là các sản phẩm hạ nguồn, có giá trị gia tăng cao mà công ty sản xuất và bán ra. Do đó, tiêu đề bài báo có thể khiến nhà đầu tư hiểu rằng các sản phẩm xuất khẩu của MSR sẽ bị hạn chế, trong khi nội dung dự thảo hiện tại không cho thấy điều này.
- Theo dự thảo hiện tại (xem đầy đủ tài liệu tại đây), các sản phẩm vonfram có giá trị gia tăng cao (gồm APT, BTO và YTO) được đưa rõ vào Danh mục được phép xuất khẩu, trong khi các sản phẩm thượng nguồn, có mức độ chế biến thấp như quặng và tinh quặng vonfram bị loại khỏi phạm vi sản phẩm vonfram được phép xuất khẩu. Chúng tôi cho rằng cách tiếp cận này phù hợp với định hướng của Chính phủ là ưu tiên chế biến sâu và gia tăng giá trị trong nước, thay vì xuất khẩu khoáng sản thô ở các công đoạn chế biến thấp.
- Theo đó, khung chính sách được đề xuất về cơ bản phù hợp với mô hình hoạt động mà MSR đã thực hiện trong nhiều năm qua — chế biến các nguyên liệu vonfram thượng nguồn, có giá trị gia tăng thấp (quặng và tinh quặng) và bán/xuất khẩu các sản phẩm có giá trị gia tăng cao hơn (APT, BTO, YTO). Vì vậy, chúng tôi không kỳ vọng đề xuất này, nếu được thông qua theo nội dung hiện tại, sẽ có ảnh hưởng đáng kể đến hoạt động của MSR. Chúng tôi cũng lưu ý đây mới là dự thảo đang trong quá trình lấy ý kiến và chưa có hiệu lực.
Dưới đây là ảnh chụp từ Phụ lục I của dự thảo Quyết định (các nội dung liên quan đến vonfram được tô xanh).
Có đội nào đó bán mất hàng khối lượng lớn, giờ ra bài mập mờ để nhà đầu tư sợ bán trả lại hàng cho tụi nó mà. Trò bẩn thỉu này ta to thường áp đụng. MSR phiên nay tây mua ròng gần 1rieu cố phiếu kìa, Tây họ chẳng ngu gì đâu
MCH liên tục lọt vào tầm ngắm của các rổ chỉ số lớn!!
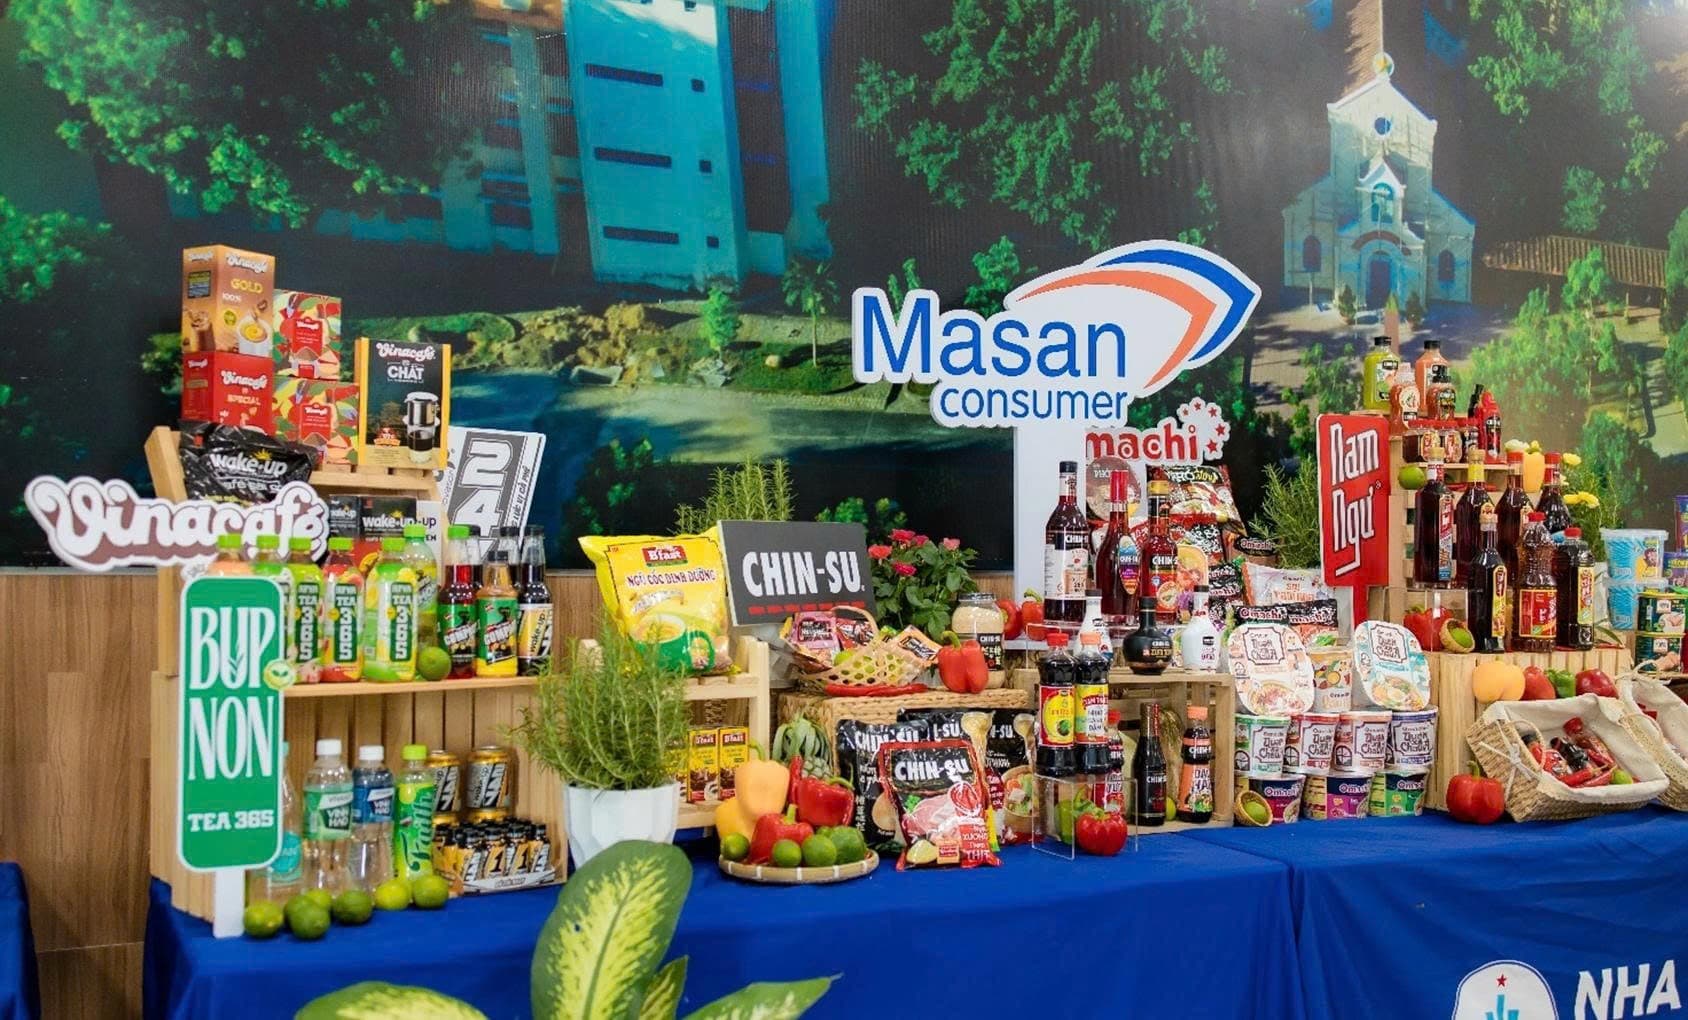
- Chỉ sau 9 tháng chuyển sàn HOSE, MCH đã liên tục được các rổ chỉ số lớn thêm vào danh mục như VN30, VanEck ETF, FTSE Global All Cap (1 trong những bộ chỉ số chứng khoán toàn cầu của FTSE) → Cho thấy sức hút của 1 trong những DN hàng tiêu dùng lớn nhất thị trường.
- Ngoài ra, SSI Research cũng dự báo MCH có thể gia nhập FTSE Vietnam 30 Index sắp tới. Nếu điều này diễn ra, Fubon Vietnam ETF ước tính sẽ mua mới khoảng 2,41 triệu cổ phiếu MCH.
Những thay đổi này diễn ra khi MCH duy trì KQKD ấn tượng, DT 7T/2026 tăng trưởng 13% yoy với chiến lược khai thác sâu hơn thị trường hiện hữu và phát triển các động lực tăng trưởng mới.
MCH - Độ phủ đã 98%, vì sao dư địa tăng trưởng vẫn còn lớn?!
- Masan Consumer (MCH) được xem là DN dẫn đầu trong ngành tiêu dùng tại Việt Nam với việc 98% hộ gia đình Việt Nam sở hữu ít nhất một sản phẩm của MCH. Đây không phải là mức trần cho sự tăng trưởng, mà là lợi thế cạnh tranh tuyệt đối của MCH, giúp công ty đón đầu làn sóng tiêu dùng mới:
Chiến lược Retail Supreme: Chuyển trọng tâm từ mở rộng độ phủ sang khai thác chiều sâu tại 550.000 điểm bán truyền thống (kênh GT tăng 10,6%). Tăng danh mục sản phẩm/điểm bán và mở rộng số ngành hàng tại cùng cửa hàng
Cao cấp hóa, khai thác “độ sâu” chi tiêu: MCH thực hiện nâng cấp dòng sản phẩm cốt lõi → gia tăng giá trị bình quân trên mỗi người dùng và tiếp cận được tệp khách hàng mới là chuỗi nhà hàng và bếp ăn lớn.
Mở rộng hệ sinh thái ngành hàng, tăng tỷ lệ mua chéo các sản phẩm
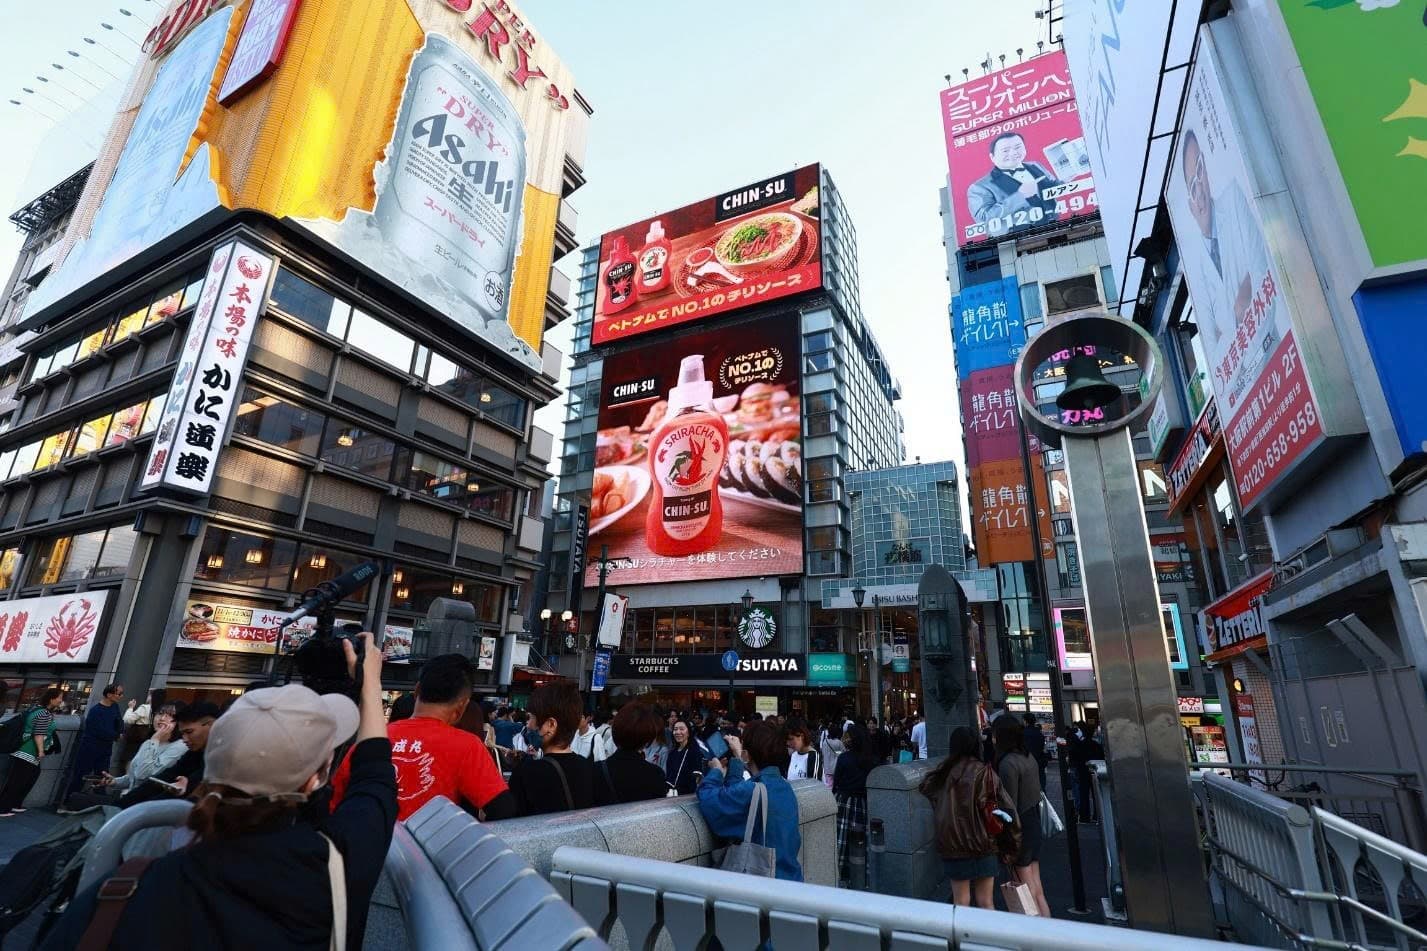
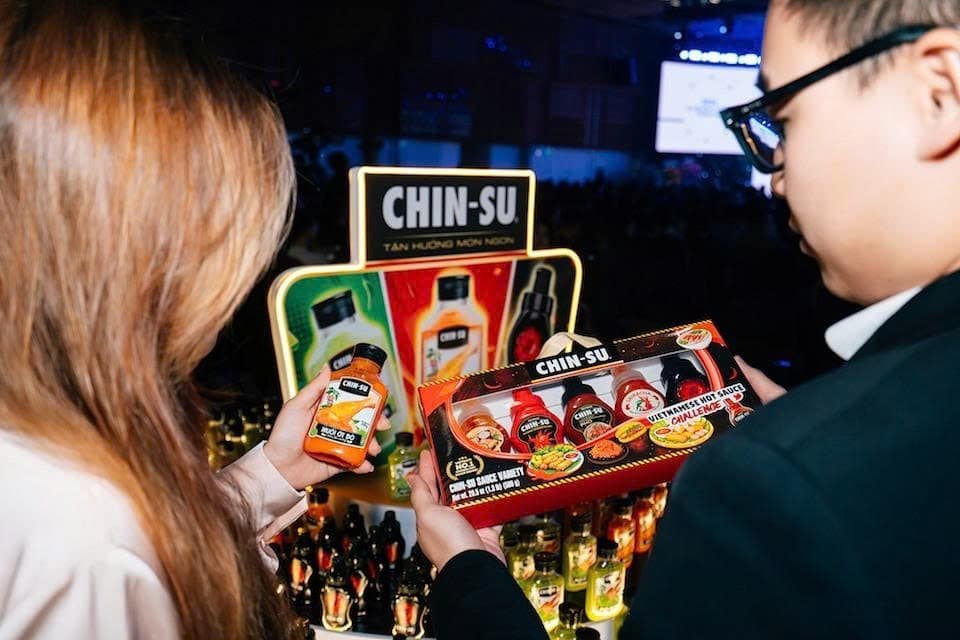
Go Global: MCH đã thành công đưa thương hiệu CHIN-SU sang các thị trường lớn như Nhật Bản, Hàn Quốc, Mỹ, EU,…
Độ phủ 98% là 1 lợi thế cạnh tranh cực kỳ vững chắc cho chiến lược mới của MCH trong tương lai!
MSR - Hoàn thiện mô hình kinh doanh & Câu chuyện tái định giá!
- Masan High-Tech Materials (MSR) luôn được thị trường xem là 1 nhà khai thác khoáng sản truyền thống với mức định giá P/E, P/B tương đối thấp. Tuy nhiên đã đến lúc cần đánh giá khách quan hơn khi MSR đang đứng trước cơ hội tăng trưởng vô cùng lớn cả về quy mô và mô hình kinh doanh cốt lõi, cụ thể:
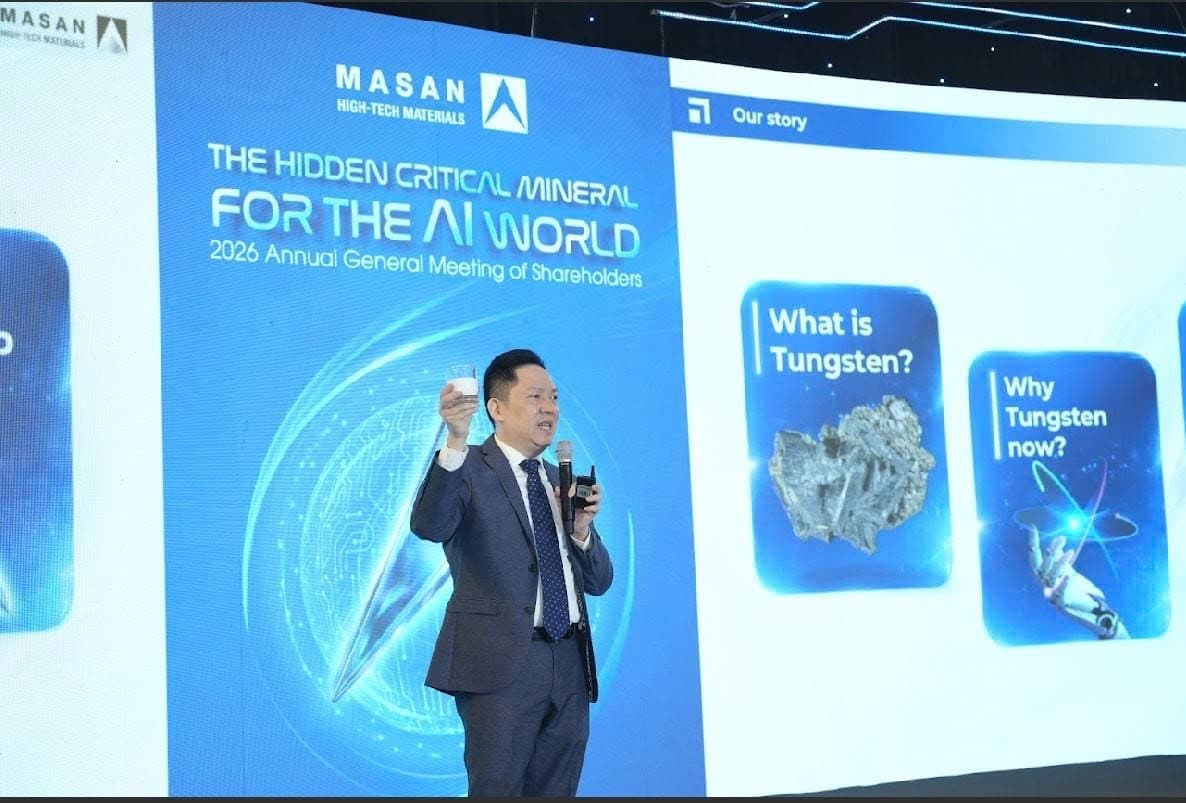
Chuyển mình từ “khai khoáng” sang “sản xuất vật liệu chiến lược”: MSR là 1 trong số ít công ty trên thế giới có khả năng sản xuất được vonfram siêu tinh khiết → Lợi thế cạnh tranh lớn, tham gia sâu vào chuỗi cung ứng chip logic AI và bán dẫn toàn cầu
MSR sở hữu mỏ Núi Pháo có trữ lượng vonfram lớn nhất thế giới ngoài Trung Quốc, ngoài ra khu vực Núi Pháo Mở Rộng và Núi Chiếm được đánh giá có tiềm năng khoảng 115 triệu tấn tài nguyên vonfram đa kim, tạo dư địa phát triển dài hạn
Khép kín chuỗi giá trị nhờ Công nghệ tái chế phế liệu vonfram → Tạo dư địa tăng trưởng ngoài khai thác mỏ tự nhiên
Với sự chuyển đổi mang tính cốt lõi, MSR sẽ được định giá lại như là 1 mắt xích quan trọng trong ngành vật liệu chiến lược
MSR - Elmet, 1 đối tác quan trọng của MSR vừa trúng HĐ 2 tỷ USD với Bộ Quốc phòng Mỹ!!
- Ngày 14/09, Bộ Quốc phòng Mỹ vừa chính thức trao gói hợp đồng trị giá khoảng 2 tỷ USD (cam kết giải ngân bảo đảm 150 triệu USD) cùng khoản tài trợ 450 triệu USD cổ phần ưu đãi cho Elmet Group (NASDAQ: ELMT) nhằm tái thiết Kho dự trữ Quốc phòng Quốc gia và mở rộng các cơ sở sản xuất vonfram tại Mỹ.
- Động thái này diễn ra trong bối cảnh Mỹ thiếu hụt mỏ vonfram nội địa đang hoạt động và cấp bách tìm kiếm nguồn cung thay thế nhằm giảm phụ thuộc bên ngoài đối với kim loại chiến lược không thể thay thế trong hàng không vũ trụ, bán dẫn và quốc phòng.
- Đáng chú ý, CTCP Masan High-Tech Materials (MSR) - nhà sản xuất vonfram lớn nhất thế giới ngoài Trung Quốc - là đối tác chiến lược quan trọng trong chuỗi cung ứng toàn cầu của Elmet.
- Hiện tại, MSR đang làm chủ công nghệ chế biến sâu các sản phẩm độ tinh khiết cao (APT, YTO, BTO) và đang tiến tới nâng công suất oxide vonfram lên hơn 8.000 tấn WO₃/năm giúp MSR ghi nhận lợi nhuận sau thuế Q2/2026 đạt kỷ lục 1.666 tỷ đồng
MCH - Chiến lược Go Global - vươn ra thị trường quốc tế!!
- Sau 30 năm phát triển, Masan Consumer (MCH) đã xây dựng được vị thế vững chắc với độ phủ lên tới 98% hộ gia đình. Để duy trì tăng trưởng, ngoài việc tập trung vào chiều sâu tiêu dùng và cao cấp hóa sản phẩm, MCH đã đẩy mạnh hoạt động trên thị trường quốc tế với chiến lược “Go Global”:
MCH đã có mặt tại 26 quốc gia thông qua mô hình phân phối đa kênh kết hợp thương mại điện tử (Amazon, Weee!, Costco,…), các hệ thống bán lẻ phục vụ cộng đồng châu Á, chuỗi bán lẻ đại chúng và nhà phân phối bản địa
Mục tiêu 2026:Doanh thu quốc tế đạt 75 triệu USD, tăng 25-30% yoy, biên lợi nhuận gộp khoảng 35% và biên EBIT khoảng 18%.
Định hướng 2030, Thị trường quốc tế sẽ đóng góp từ 15-20% tổng doanh thu, so với mức 5% của năm 2025
MSN 8T/2026 - Mọi động lực trong hệ sinh thái Masan cùng tăng tốc
- Tập đoàn Masan (MSN) vừa công bố KQKD 8T/2026 ấn tượng, các mảng kinh doanh cốt lõi trong hệ sinh thái đều có với kết quả vượt tiến độ kế hoạch và đang trên đà vượt kịch bản cao của kế hoạch năm 2026 đã điều chỉnh:
Doanh thu thuần 8T2026 của MSN đạt 77.023 tỷ đồng, tăng 52% yoy, dẫn dắt bởi Masan High-Tech Materials (MSR) với doanh thu gấp 5,1 lần và Hệ điều hành Tiêu dùng (“cOS”) tăng trưởng 19%
Lợi nhuận tập đoàn tăng vượt bậc:Lợi nhuận sau thuế (trước lợi ích cổ đông thiểu số) 8T2026 của MSN đạt 8.518 tỷ đồng, gấp khoảng 2,2 lần cùng kỳ, phản ánh sự vận hành xuất sắc trên toàn bộ các mảng kinh doanh
cOS ghi nhận 56.123 tỷ đồng doanh thu thuần, tăng 19%, với tăng trưởng đồng đều tại WinCommerce (+27%), Masan Consumer (+15%), Masan MEATLife (+16%) và Phúc Long (+25%)
MSR - nền tảng vật liệu chiến lược toàn cầu của Masan và nhà chế biến vonfram lớn nhất thế giới ngoài Trung Quốc, ghi nhận 21.013 tỷ đồng doanh thu thuần, gấp 5,1 lần cùng kỳ. Động lực đến từ giá vonfram duy trì ở mức cao do nguồn cung hạn chế và nhu cầu vững vàng. Giá APT bình quân theo Fastmarkets đạt 3.019 USD/mtu trong tháng 8
MSR - Những dự án mở rộng sản suất tại Mỹ chưa phải là rủi ro đối với MSR
- Theo Reuters ngày 14/9, Elmet Group đã nhận cam kết đầu tư khoảng 450 triệu USD từ Mỹ nhằm mở rộng năng lực sản xuất nội địa (giải ngân ban đầu 200 triệu USD). Trong đó, hơn 165 triệu USD được dành cho các cơ sở tại Maine, Michigan, Ohio, và khoảng 150 triệu USD đầu tư vào tổ hợp Springer Tungsten Complex (Nevada) của Blue Moon Metals thông qua liên doanh với Elmet và EQ Resources.
- Tuy nhiên, mỏ và hệ thống xử lý quặng dự kiến tới quý IV/2027 mới trở lại sản xuất, trong khi cơ sở APT dự kiến vận hành từ nửa cuối năm 2028.
- Trong khi đó, MSR đã hoàn thiện chuỗi khai thác và chế biến sâu vonfram và đang gặt hái được nhiều kết quả ấn tượng.
- 8T/ 2026, Doanh thu thuần MSR đạt 21.013 tỷ đồng (gấp 5,1 lần cùng kỳ); riêng T8/2026 đạt 5.411 tỷ đồng (gấp 6,3 lần cùng kỳ) nhờ giá vonfram ở mức cao (giá APT trung bình đạt 3.019 USD/mtu trong tháng 8)
-Ước tính LNST Q3/2026 của MSR có thể vượt mốc 2.000 tỷ đồng.
MCH - KQKD 8T tăng trưởng đồng đều trên mọi động lực!!
- Masan Consumer (MCH) trong 8 tháng 2026 không chỉ duy trì mức tăng hai chữ số, kết quả này còn cho thấy tăng trưởng đang đến từ các thương hiệu chủ lực cũng như các động lực mới:
Tổng doanh thu 8T/2026 đạt 21.536 tỷ đồng, tăng 15% yoy
Thương hiệu chủ lực đóng vai trò dẫn dắt: Omachi (+21.3%), CHIN-SU (+15.7%), Nam Ngư (+22.4%),…
Các động lực mới liên tục tăng tốc: Ngành hàng chăm sóc cá nhân và gia đình (HPC) tăng 25.6%, Kinh doanh quốc tế (Go Global) tăng 19.1%
MCH đặt kế hoạch tới 2030: Nâng tỷ trọng đóng góp doanh thu quốc tế lên 15-20% với mục tiêu ngắn hạn đạt 75 triệu USD vào 2026- Khẳng định hiệu quả chiến lược Go Global và đa dạng hóa nguồn thu bền vững.