Nghe CEO học Harvard đã hứng thú rồi. Vùng 58- 61 sẽ múc tất tay
1 Likes
Masan lãi sau thuế hơn 10.300 tỷ đồng sau 9 tháng, gấp 1,5 lần cả năm 2025
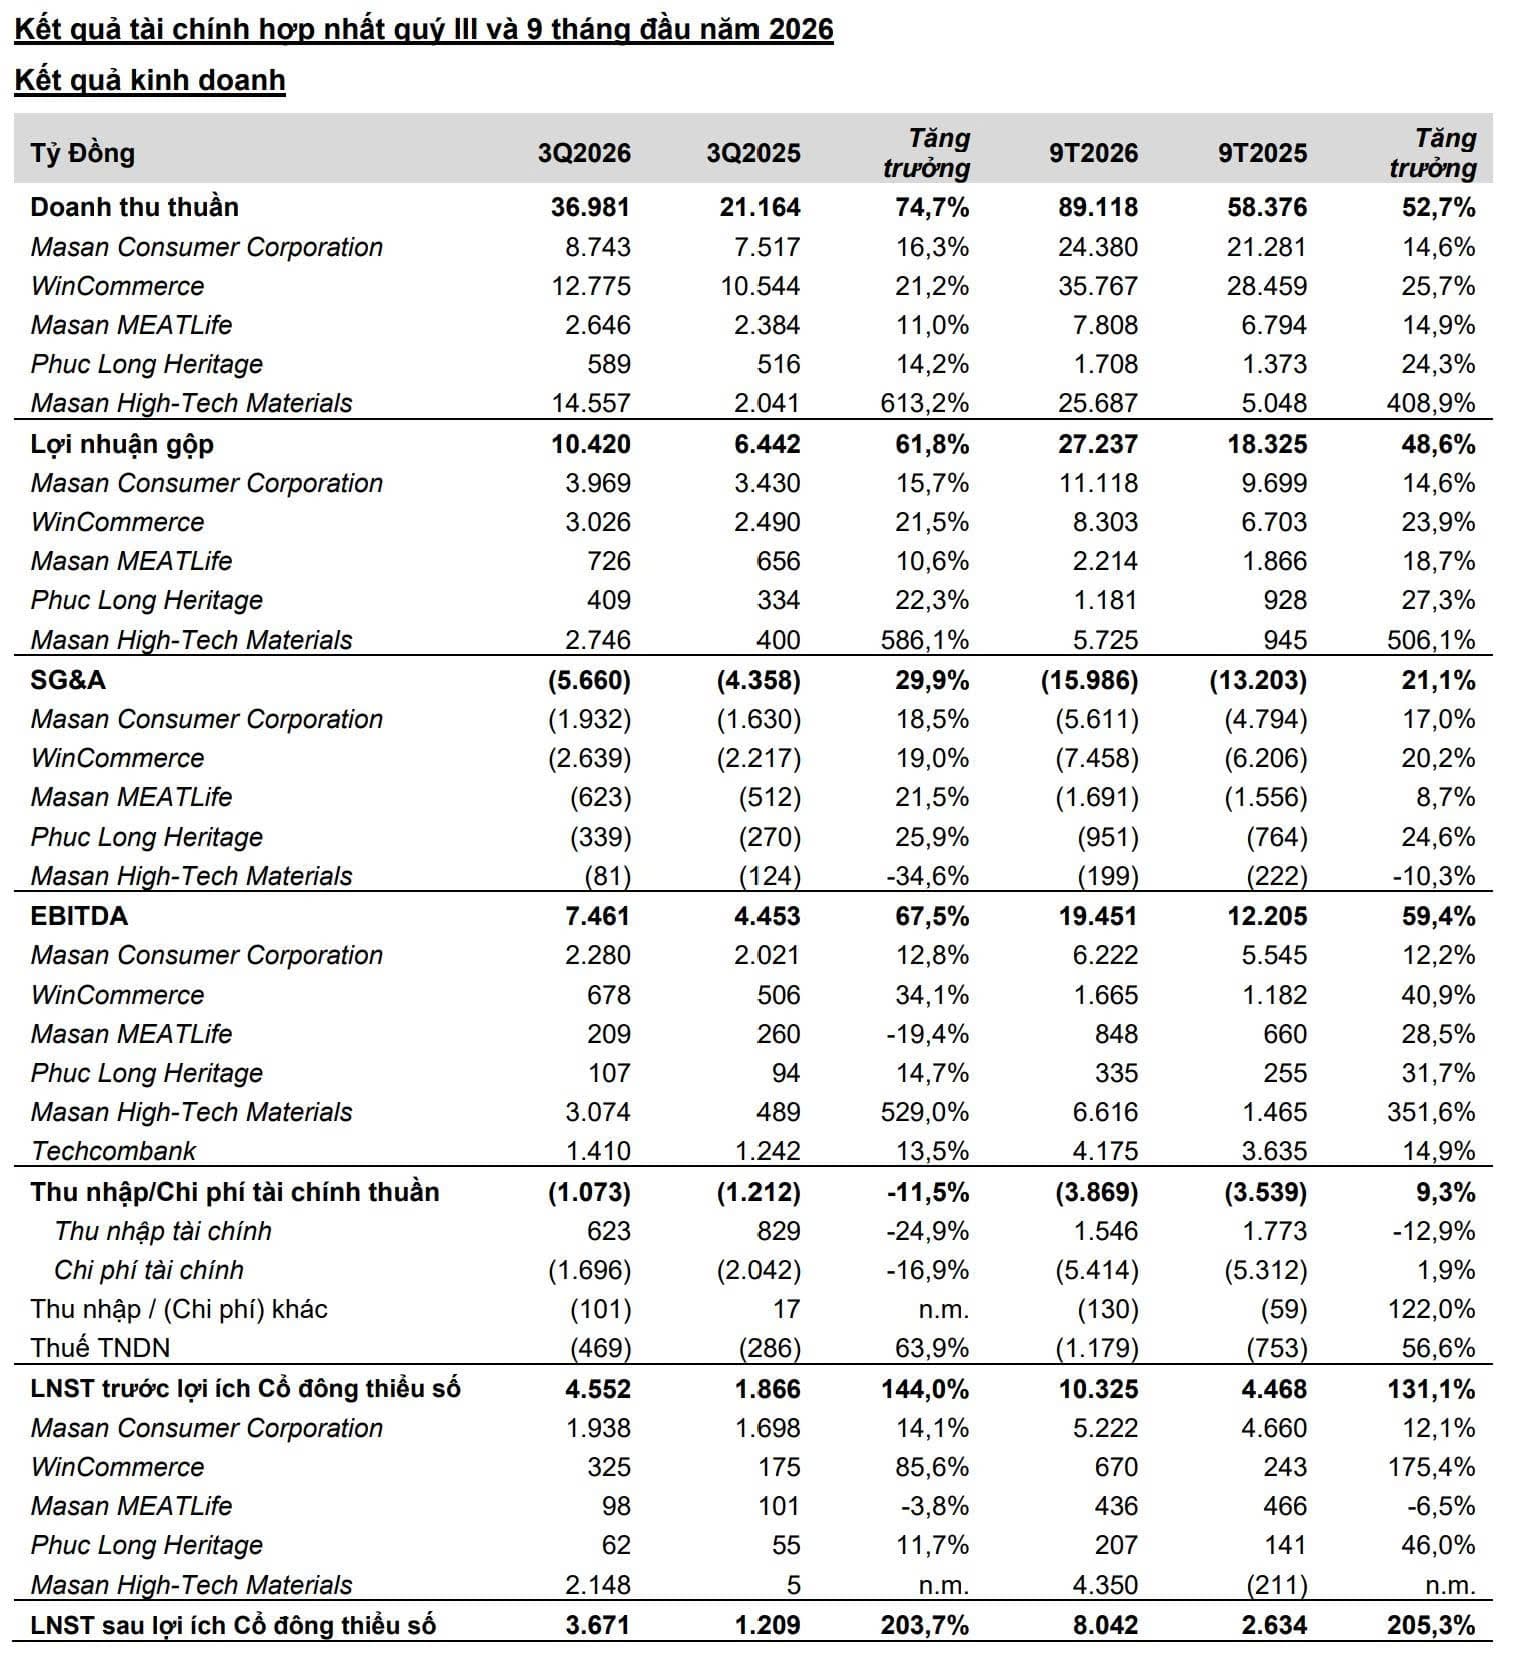
- CTCP Tập đoàn Masan vừa công bố BCTC Q3/2026 với nhiều con số nổi bật:
- Doanh thu 9T/2026: 89.118 tỷ +52,7% YoY
- LNST trước CĐTS 9T/2026: 10.325 tỷ, gấp 2.3 lần cùng kỳ và vượt 3.3% kế hoạch năm
- LNST sau CĐTS 9T/2026: 8.042 tỷ, gấp 3,1 lần cùng kỳ và gấp khoảng 1,5 lần lợi nhuận cả năm 2025
- Trong đó các mảng kinh doanh chính đều ghi nhận sự bứt phá, KQKD Quý 3 cụ thể:
-
Masan Consumer (MCH): Doanh thu: 8.743 tỷ (+16,3%); EBIT +13,2% nhờ cao cấp hóa sản phẩm, mở rộng thị phần, thị trường quốc tế và ngành hàng chăm sóc gia đình/cá nhân
-
WinCommerce (WCM): Doanh thu 12.775 tỷ (+21,2%); LNST 325 tỷ (+86%); Biên LN ròng đạt 2,5% (so với 1,2% ở Q2). Mở mới ròng 345 cửa hàng trong Q3 (lũy kế 9 tháng mở 894/mục tiêu 1.000–1.500 cửa hàng)
-
Masan High-Tech Materials (MSR): Doanh thu: 14.557 tỷ đồng (gấp 7,1 lần); LNST: 2.148 tỷ đồng nhờ giá APT gấp 6 lần cùng kỳ và sản lượng vonfram tăng 55%
MSN - Vietcap nâng giá mục tiêu MSN thêm 25% lên 127.000, upside 72.3%!!
- Vietcap vừa phát hành Báo cáo cập nhật MSN, điều chỉnh tăng dự báo Lợi nhuận sau thuế sau lợi ích CĐTS các năm 2026/27/28 lần lượt thêm 151%/155%/162%, chủ yếu nhờ lợi nhuận tăng vọt từ mảng vonfram của MSR, khả năng sinh lời của WCM cải thiện và tỷ lệ sở hữu của MSN tại MCH tăng. Cụ thể:
- Năm 2026: dự báo LNST sau lợi ích CĐTS đạt 11.221 tỷ đồng, tăng mạnh 171.8% yoy, nhờ (1) LNST của MSR bùng nổ trong bối cảnh giá vonfram ở mức cao; (2) LNST của WCM tăng gấp đôi nhờ mở mới 1.250 cửa hàng và (3) Đà tăng trưởng ổn định tại MCH.
- Năm 2027: dự báo LNST sau lợi ích CĐTS tăng 46% yoy lên 16,353 tỷ đồng nhờ (1) LNST của MSR tăng 48%; (2) WCM mở mới khoảng 1.500 cửa hàng và (3) Các sản phẩm mới của MCH mở rộng quy mô.
- Tỷ lệ đòn bẩy tiếp tục cải thiện: dự báo tỷ lệ nợ vay ròng/EBITDA (không bao gồm TCB) sẽ giảm xuống lần lượt 1,5 lần/1,4 lần/1,2 lần vào cuối các năm 2026/27/28, được hỗ trợ bởi tăng trưởng EBITDA và việc bán cổ phần tại MSR.
=> Theo đó, Vietcap đưa ra giá mục tiêu mới cho MSN là 127.000đ, upside 72.3%

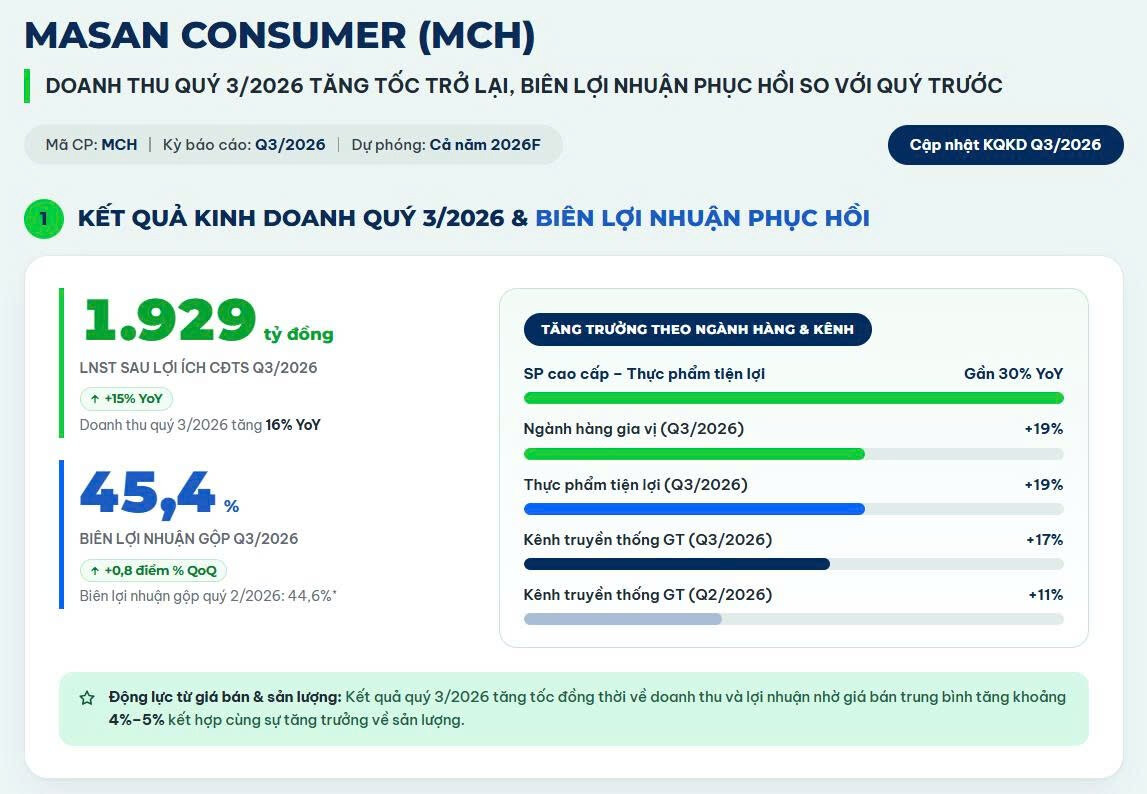
MCH - Doanh thu quý 3/2026 tăng tốc trở lại, biên lợi nhuận phục hồi so với quý trước
- Masan Consumer vừa công bố KQKD Q3/2026 với sự tăng tốc của các ngành hàng, cụ thể:
-
Doanh thu quý 3 tăng 16% YoY và LNST sau lợi ích CĐTS tăng 15% lên 1.929 tỷ nhờ giúp giá bán trung bình tăng khoảng 4%-5% và tăng trưởng sản lượng
-
Biên lợi nhuận gộp phục hồi lên 45,4% tăng 0,8 điểm % so với quý 2
-
Kênh truyền thống (GT) là động lực chính giúp tăng trưởng doanh thu tăng tốc (+17% so với +11% trong quý 2)
-
Ngành hàng gia vị (+19%): Nam Ngư tiếp tục duy trì đà phục hồi kể từ quý 2/2026 và giành lại thị phần đã mất trong năm 2025
-
Thực phẩm tiện lợi (+19%): Danh mục sản phẩm cao cấp tăng mạnh gần 30% YoY trong quý 3 nhờ xu hướng cao cấp hóa tiếp tục được đẩy nhanh. Ước tính đã giành thêm khoảng 2 điểm % thị phần
Kỳ vọng KQKD quý 4/2026 sẽ tăng so với quý 3 nhờ yếu tố mùa vụ giúp Doanh thu cả năm đạt 34.593 tỷ (+13.2%) và LNTT đạt 8.779 (+13%) theo Vietcap dự báo