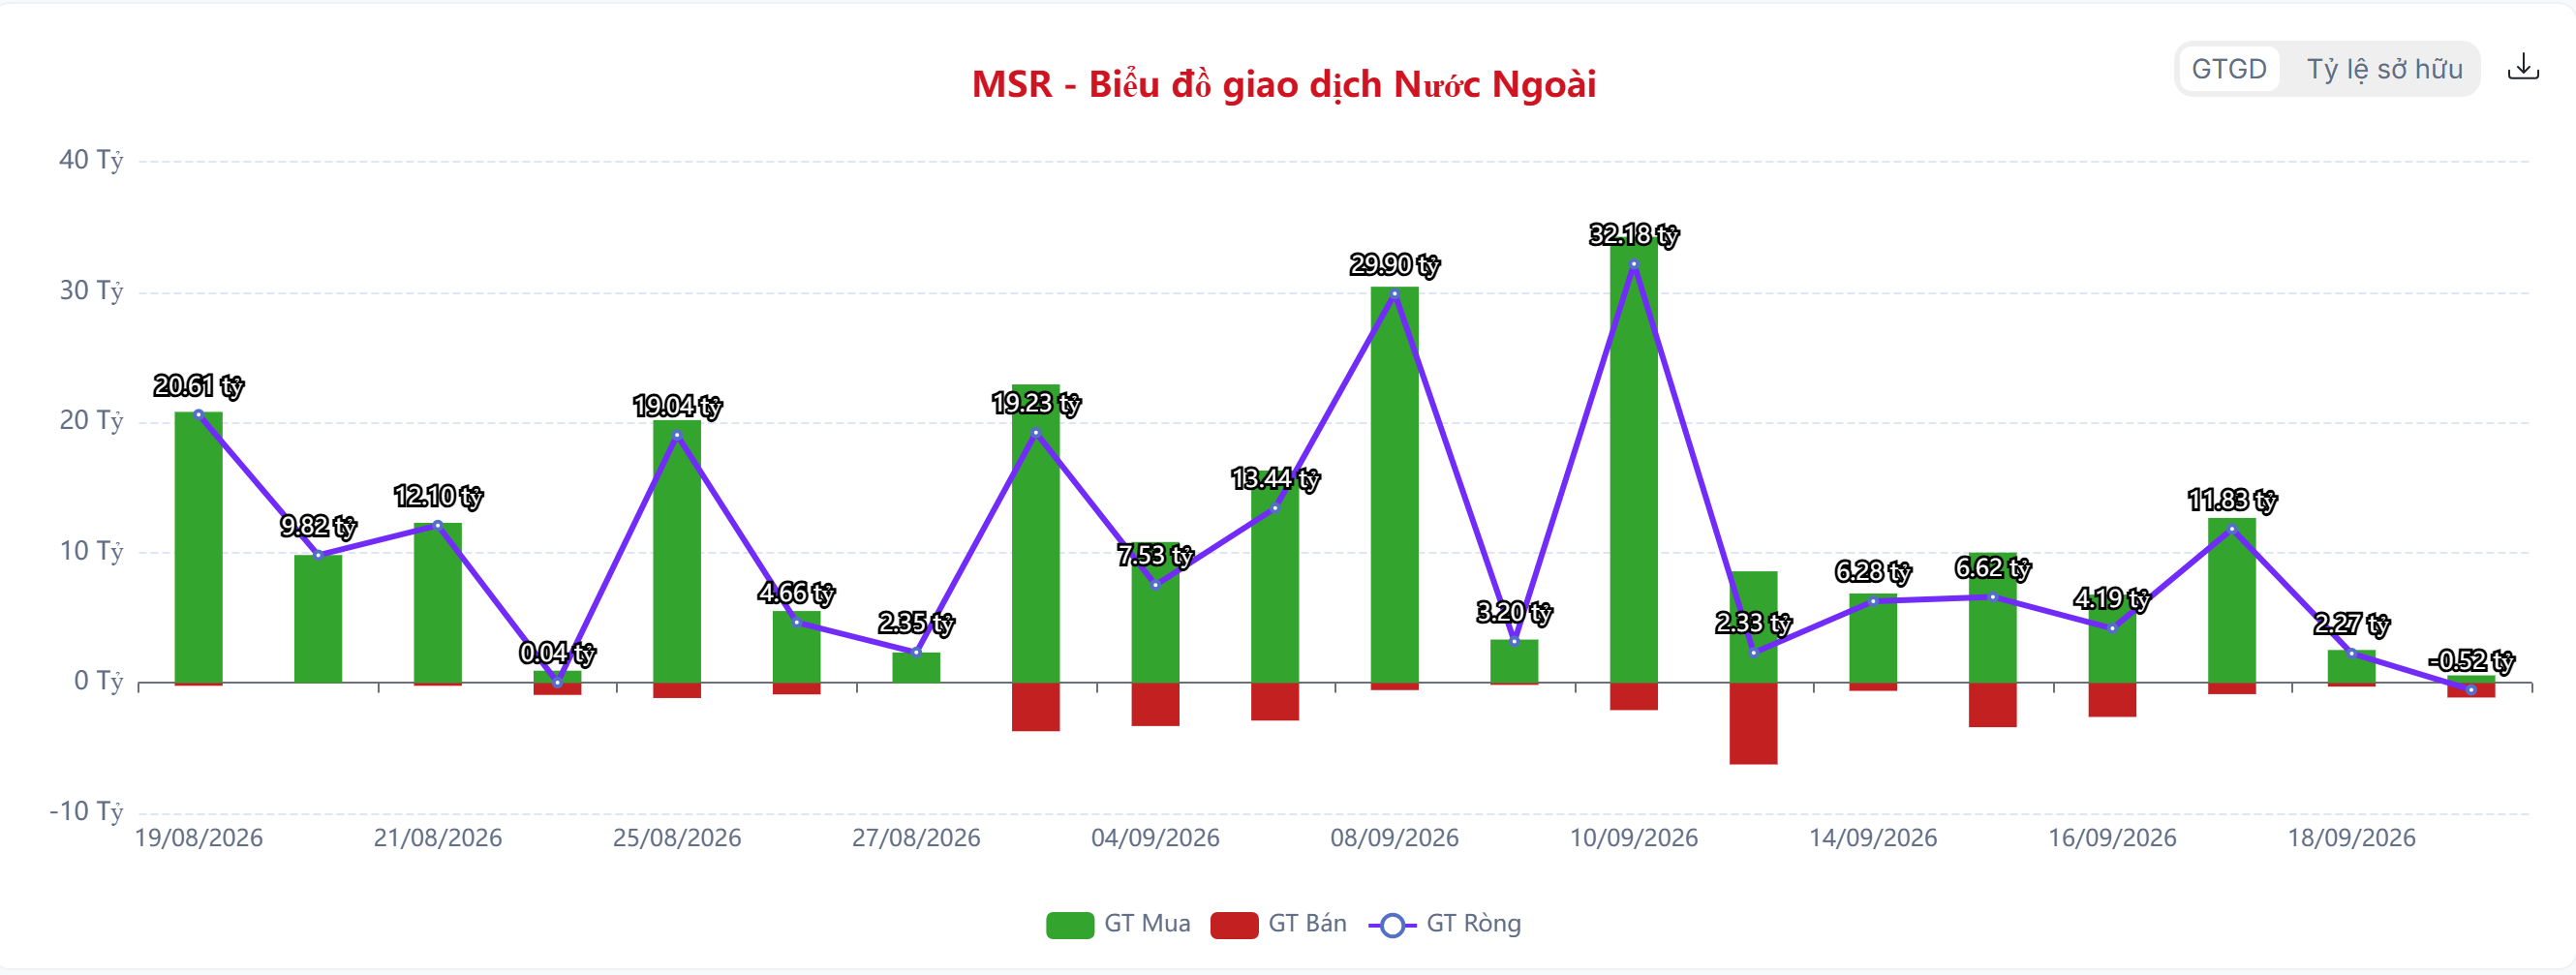
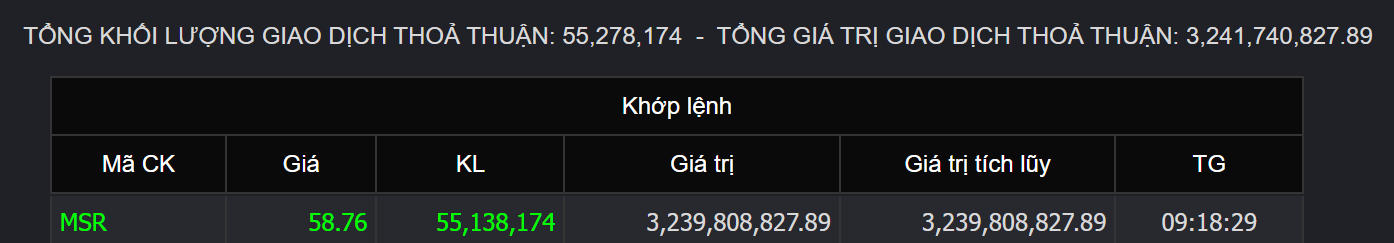
Tôi đã đối chiếu thông tin trong ảnh với công bố chính thức của Masan và Elmet. Đây là một sự kiện rất đáng chú ý đối với MSR, và gián tiếp có ý nghĩa với MSN. (Masan Group)
1. Điểm quan trọng nhất: đây không đơn thuần là bán 4,99% MSR
Elmet Group sẽ bỏ 124,75 triệu USD để mua 4,99% MSR, tương ứng mức định giá vốn chủ sở hữu MSR khoảng 2,5 tỷ USD. Giao dịch dự kiến hoàn tất trong nửa đầu tháng 10, còn phụ thuộc các phê duyệt cần thiết. (Elmet Technologies)
Quan trọng hơn, Elmet không chỉ là một nhà đầu tư tài chính:
- Elmet đã là đối tác thương mại của MSR hơn 12 năm.
- Elmet là doanh nghiệp Mỹ trong chuỗi vật liệu vonfram.
- Sau giao dịch, hai bên ký hợp đồng dài hạn tối thiểu 8 năm.
- Sản lượng cam kết khoảng 1.250 tấn WO₃ quy đổi/năm.
- Tổng doanh thu gộp MSR dự kiến khoảng 1,5 tỷ USD trong thời hạn ban đầu, theo mức giá vonfram hiện hành. (Elmet Technologies)
=> Tôi đánh giá giá trị lớn nhất nằm ở việc “strategic investor + offtake agreement” xuất hiện đồng thời, chứ không phải riêng khoản 125 triệu USD.
2. Tại sao định giá MSR 2,5 tỷ USD quan trọng?
Khoản đầu tư này tạo ra một market-based valuation reference cho MSR.
Nếu lấy đúng mức giao dịch:
4,99% × 2,5 tỷ USD ≈ 124,75 triệu USD
Điều này có ý nghĩa đặc biệt vì MSR trước đây chủ yếu được nhìn dưới góc:
Núi Pháo → vonfram → tài sản khai khoáng → nợ → lợi nhuận.
Bây giờ thị trường có thêm một cách nhìn:
Critical minerals platform + strategic US partner + long-term supply chain + potential global materials platform.
Masan cũng mô tả MSR theo hướng nền tảng vật liệu chiến lược toàn cầu, kết nối nguồn tài nguyên với các thị trường semiconductor, aerospace, energy, automotive và advanced manufacturing. (Masan Group)
3. Điểm tôi chú ý nhất: 1,5 tỷ USD doanh thu không đồng nghĩa 1,5 tỷ USD lợi nhuận
Đây là chỗ cần cực kỳ kỷ luật.
1,5 tỷ USD là gross revenue ước tính, không phải EBITDA hay dòng tiền tự do.
Nếu chia cơ học:
1,5 tỷ / 8 năm ≈ 187,5 triệu USD doanh thu/năm
Nhưng:
- giá vonfram biến động;
- cơ cấu sản phẩm;
- chi phí khai thác;
- chi phí chế biến;
- logistics;
- chi phí tài chính;
- capex;
- tỷ lệ thu hồi;
- hàm lượng WO₃;
- giá APT/tungsten oxide
sẽ quyết định phần lợi nhuận thực sự MSR giữ lại.
Vì vậy không nên lấy 1,5 tỷ USD rồi cộng thẳng vào định giá MSN/MSR.
4. Nhưng có một điểm rất mạnh: “de-risking” đầu ra
Đây mới là tác động tôi cho là quan trọng.
Hợp đồng 8+ năm tạo ra một phần visibility cho đầu ra.
MSR không còn đơn thuần:
sản xuất → tìm khách hàng → bán theo giá thị trường.
Mà ngày càng tiến tới:
tài nguyên → chế biến → khách hàng chiến lược → hợp đồng dài hạn → chuỗi cung ứng Mỹ.
Đặc biệt, Elmet đang được Mỹ hỗ trợ mạnh trong chiến lược xây dựng chuỗi cung ứng vonfram.
Ngày 14/9, Elmet công bố gói đầu tư/cam kết khoảng 450 triệu USD từ Bộ Chiến tranh Mỹ để mở rộng năng lực sản xuất, khai thác và chế biến vonfram; Elmet cũng có thỏa thuận lên tới 2 tỷ USD liên quan National Defense Stockpile. (The Elmet Group)
Do đó:
MSR ↔ Elmet ↔ Mỹ
không còn đơn thuần là quan hệ supplier/customer.
Nó bắt đầu mang tính chất strategic supply chain.
5. Đây cũng là lý do MSN tăng nhưng MSR phản ứng mạnh hơn
Dữ liệu intraday sáng 24/9 cho thấy MSR có lúc lên khoảng 58.000 đồng, trong khi MSN tăng thấp hơn đáng kể. (Stockbiz)
Về logic thị trường:
MSR
Tác động trực tiếp:
Elmet mua 4,99%
↓
định giá equity 2,5 tỷ USD
↓
hợp đồng 8+ năm
↓
1.250 tấn WO₃/năm
↓
~1,5 tỷ USD gross revenue
↓
tăng visibility về đầu ra
↓
tăng khả năng thị trường tái định giá MSR
MSN
MSN lại có một câu chuyện khác:
MSN đang bán dần MSR để:
MSR → tiền mặt → giảm nợ → tập trung Consumer
Đây là một chiến lược vốn khá rõ.
Trước đó, tháng 5/2026, Masan đã bán 2% MSR, làm tỷ lệ sở hữu giảm từ khoảng 94,89% xuống 92,89%, đồng thời tăng free float MSR lên 7,11%. (Masan Group)
Sau thương vụ Elmet, MSN vẫn kiểm soát khoảng 87,46% MSR. (The Business Times)
6. Tôi nhìn thấy một “3 tầng value unlock” cho MSN
Tầng 1 — Cash extraction
MSN tiếp tục bán một phần MSR.
→ nhận tiền mặt
→ giảm leverage
→ giảm áp lực tài chính.
Tầng 2 — Strategic validation
Elmet trả:
$124,75 triệu cho 4,99%
→ xác lập valuation khoảng:
$2,5 tỷ equity value
Đây là một transactional valuation reference rất đáng chú ý.
Tầng 3 — IPO/HOSE rerating
Mục tiêu tiếp theo được công bố là tiếp tục tái cấu trúc sở hữu MSR, nâng free float và tiến tới điều kiện niêm yết HOSE.
Theo nghị quyết được công bố, Masan định hướng giảm tỷ lệ sở hữu trực tiếp + gián tiếp tại MSR xuống khoảng 75%, qua đó tăng lượng cổ phiếu tự do chuyển nhượng và mở rộng cơ sở cổ đông tổ chức. (The Business Times)
Nếu thực hiện được:
MSR UPCOM
→ tăng free float
→ thêm nhà đầu tư tổ chức
→ tiến tới HOSE
→ khả năng hình thành valuation discovery tốt hơn.
Đây mới là phần potential catalyst trung hạn đáng theo dõi.
7. Nhưng có một nghịch lý rất thú vị
MSN giảm ownership:
~94,9% → 92,9% → ~87,5% → mục tiêu ~75%
Nghe có vẻ như MSN “bán tài sản”.
Nhưng nếu:
Ownership ↓
đồng thời:
MSR valuation ↑
thì giá trị phần MSR còn lại của MSN chưa chắc giảm.
Ví dụ giả định đơn giản:
Trước
MSN sở hữu 95%
MSR valuation = $1,5B
→ giá trị phần MSN ≈ $1,425B
Sau
MSN sở hữu 75%
MSR valuation = $2,5B
→ giá trị phần MSN ≈ $1,875B
Mặc dù ownership giảm 20 điểm %, giá trị phần sở hữu giả định vẫn tăng.
Đây chính là cơ chế value unlock mà tôi nghĩ thị trường đang bắt đầu nhìn vào.
Lưu ý: đây chỉ là minh họa, không phải dự báo định giá MSR.
8. Và đây mới là biến số cực kỳ quan trọng đối với MSR
Có một câu hỏi lớn:
$2,5B valuation của Elmet có thể trở thành “floor/reference valuation”, hay chỉ là strategic transaction premium?
Chưa thể kết luận.
Bởi vì Elmet mua 4,99% không nhất thiết giống một giao dịch mua bán cổ phiếu đại chúng trên thị trường.
Elmet nhận được đồng thời:
- quyền lợi strategic;
- nguồn cung vonfram dài hạn;
- đảm bảo chuỗi cung ứng;
- quan hệ thương mại;
- exposure vào một nhà cung cấp chiến lược.
Do đó, không nên mặc định $2,5B = fair market value của MSR.
Nhưng nó chắc chắn là một data point cực kỳ đáng chú ý.
9. Một điểm nữa rất đáng chú ý: Elmet đang trở thành “hub” vonfram của phương Tây
Chỉ riêng vài ngày gần đây:
Elmet
→ MSR Việt Nam
→ Tungsten West / Hemerdon Anh
→ các nguồn cung khác
→ Mỹ
→ Defense
→ Semiconductor
→ Aerospace
→ Energy.
Elmet vừa công bố thỏa thuận offtake với Tungsten West, dự kiến nhận hơn 1.000 tấn tungsten concentrate/năm từ Hemerdon.
Trước đó Elmet cũng nhận cam kết đầu tư lớn từ Chính phủ Mỹ.
Điều này làm MSR trở thành một mắt xích trong Western allied tungsten supply chain, thay vì chỉ là một mỏ vonfram tại Việt Nam.
10. Đối với thesis MSR, tôi sẽ cập nhật như sau
| Biến số |
Trước |
Sau sự kiện |
| Strategic partner |
Có |
Mạnh hơn |
| Visibility đầu ra |
Trung bình |
Tăng mạnh |
| Hợp đồng dài hạn |
Có |
8+ năm / 1.250 tấn/năm |
| Định giá tham chiếu |
Khó xác lập |
$2,5B transaction valuation |
| US strategic relevance |
Có |
Tăng đáng kể |
| Free float |
Thấp |
Định hướng tăng |
| HOSE story |
Có |
Rõ hơn |
| MSN deleveraging |
Có |
Tiếp tục |
| Commodity risk |
Cao |
Vẫn còn |
| Execution risk |
Cao |
Vẫn còn |
11. Tôi sẽ theo dõi 5 biến số tiếp theo
① Giá vonfram
Đây vẫn là biến số số 1 đối với economics của MSR.
② Biên lợi nhuận MSR
1,5 tỷ USD revenue chỉ có giá trị lớn nếu chuyển hóa được thành EBITDA/cash flow.
③ Tiền MSN thực nhận từ các thương vụ MSR tiếp theo
Đây là biến số trực tiếp đối với deleveraging.
④ Free float + tiến trình HOSE
Nếu MSR thực sự tiến tới HOSE và free float tăng, câu chuyện valuation sẽ thay đổi.
⑤ Các strategic transaction tiếp theo
Nếu xuất hiện thêm strategic investor quốc tế mua MSR với valuation tương tự hoặc cao hơn, thesis “MSR strategic critical-minerals platform” sẽ được thị trường xác nhận thêm.
Kết luận cho MSN/MSR
Tôi sẽ đọc sự kiện hôm nay theo chuỗi:
Elmet mua 4,99%
↓
$2,5B valuation reference
↓
8+ năm offtake
↓
~$1,5B gross revenue
↓
MSR trở thành một mắt xích của chuỗi cung ứng vonfram Mỹ
↓
MSN tiếp tục monetization
↓
giảm nợ
↓
tăng free float MSR
↓
tiến tới HOSE
↓
potential value discovery
Điểm quan trọng nhất: Tôi không xem đây chỉ là tin “MSR có đối tác Mỹ”. Đây là một giao dịch chiến lược vừa xác lập valuation reference cho MSR, vừa khóa một phần đầu ra dài hạn, vừa hỗ trợ câu chuyện tái cấu trúc vốn của MSN.
Tuy nhiên, $1,5 tỷ doanh thu không nên được quy đổi trực tiếp thành lợi nhuận, và $2,5 tỷ valuation giao dịch không nên mặc định là giá trị hợp lý của MSR. Hai điểm này cần giữ kỷ luật khi cập nhật mô hình định giá.
Nếu đặt vào thesis MSN, sự kiện này đặc biệt đáng chú ý vì nó biến câu chuyện “MSN bán MSR để giảm nợ” thành câu chuyện rộng hơn: “MSN tái cấu trúc MSR, đồng thời chứng minh giá trị tài sản chiến lược và đưa MSR dần đến một cấu trúc có khả năng tự định giá trên thị trường.” (Masan Group)

 Một số nhà cung cấp đất hiếm của Trung Quốc đang từ chối vận chuyển hàng sang Mỹ vì lo ngại bị Bắc Kinh trả đũa.
 Gián tiếp
 Commodity producer
 Kết luận