oilprice.com đây là biểu đồ giá dầu, hôm nay tăng cao, khả năng nay lành ít dữ nhiều rồi
Giá dầu tương lai trên giấy này phục vụ cho cá mập long short trên sàn thôi. Còn giá để về đến các nhà máy lọc dầu từ khi xảy ra ctranh chưa bao giờ là thấp cả. Tôi nghĩ mấy con bán lẻ giá nó như này cũng là đã bị ảnh hưởng rồi. Khủng hoảng theo đúng nghĩa sẽ thực sự xảy ra nếu kho dự trữ của các cường quốc bị cạn trong khi nguồn cung ko đáp ứng đủ, mà tỉ lệ %xảy ra kịch bản này thấp lắm.
Em thì ko phân tích cao siêu như cụ, em nghĩ dầu cao thì thu nhập của con người thấp, do nó ăn mòn hết, nên sức mua sẽ giảm.
Lúc giá dầu giảm ck nó cũng có tăng đâu, vẫn sấp mặt  . Tôi tranh thủ vác xe ra đổ full đây, tiết kiệm bát phở. Ck Vịt phụ thuộc đội lái thôi.
Giờ có lẽ đợi qua cái đợt giá dầu đang biến động đã rồi tính tiếp
1 Likes
Đầu tháng âm mà đỏ cmn hết
Đợt giá dầu xuống 7x con này nó cũng giảm mà cụ, nên tôi thấy Quan trọng là lái ntn
Chào bác chủ top @vanhoangthanh và các bác đang theo dõi cổ phiếu MWG,
Theo dõi các trao đổi của các bác về vận động của MWG và kỳ vọng phục hồi của nhóm bán lẻ, xin gửi đến các bác góc nhìn định lượng từ báo cáo tài chính soát xét mới nhất cùng 3 động lực cơ bản cốt lõi định hình lại quỹ đạo kinh doanh của MWG:
-
Bách Hóa Xanh (BHX) chính thức vượt điểm hòa vốn: Mạng lưới mở rộng thần tốc thêm 1.000 cửa hàng trong 8 tháng đầu năm 2026 (chạm mốc 3.563 cửa hàng). Đáng chú ý, 100% điểm mở mới đều ghi nhận EBITDA dương cấp cửa hàng, đánh dấu bước chuyển mình quan trọng từ giai đoạn “mở rộng đốt tiền” sang “cỗ máy nhân bản lợi nhuận”, dự phóng đóng góp tới 1.850 tỷ đồng LNST cho tập đoàn trong năm 2026.
-
Khối Điện Máy Xanh và Thế Giới Di Động duy trì dòng tiền cực mạnh: Nhờ tối ưu hóa mô hình vận hành và hệ sinh thái dịch vụ kỹ thuật lắp đặt độc quyền – chiến hào phòng thủ vững chắc trước làn sóng cạnh tranh từ thương mại điện tử, hai chuỗi bán lẻ chủ lực tiếp tục tạo ra dòng tiền hoạt động dồi dào trên 7.200 tỷ đồng/năm.
-
Pháo đài tiền mặt ròng kỷ lục 21.254 tỷ đồng: Lợi thế vốn lưu động âm đặc thù ngành bán lẻ kết hợp quy mô số dư tiền gửi kỷ lục mang lại doanh thu tài chính thuần trên 1.500 tỷ đồng/năm. Đệm thanh khoản khổng lồ này triệt tiêu hoàn toàn áp lực chi phí lãi vay, bảo vệ biên lợi nhuận ròng ngay cả khi thị trường biến động.
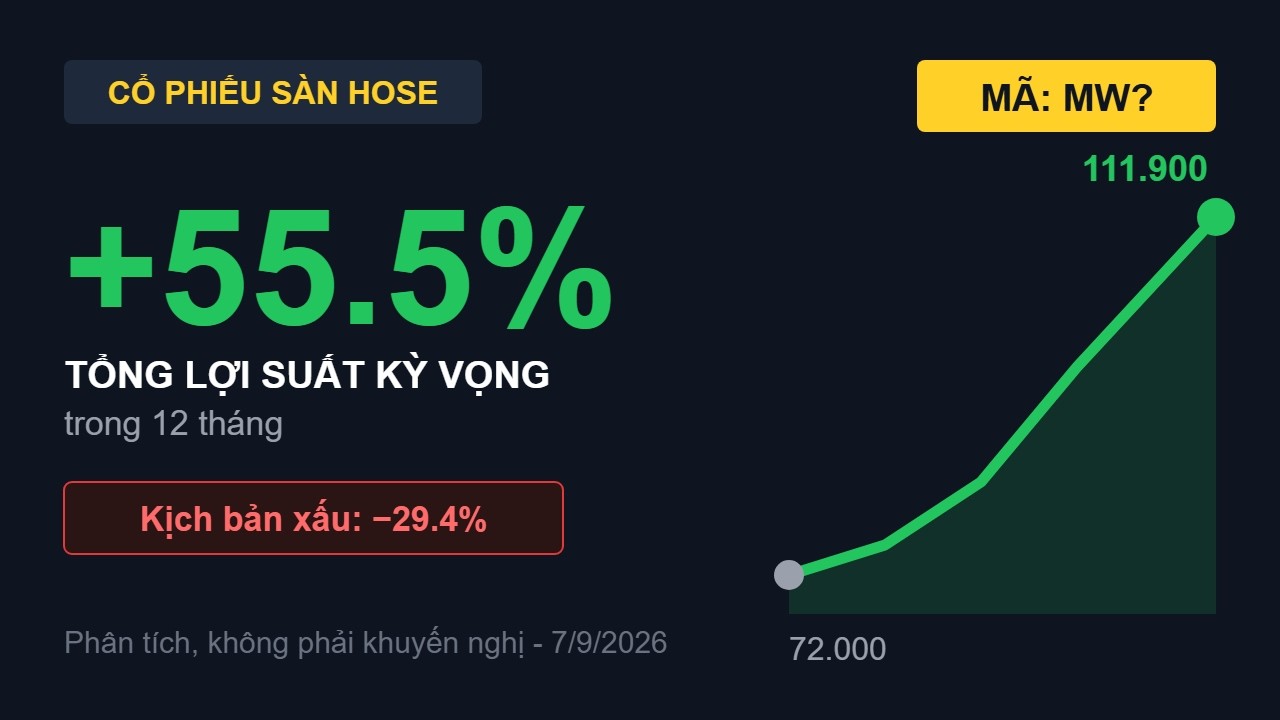
Thị trường đang xuất hiện sự thận trọng trước hiệu ứng kết thúc chính sách giảm 2% thuế VAT vào cuối năm 2026, đưa định giá MWG về vùng P/E forward 10.4x – mức chiết khấu rất hấp dẫn so với tiềm năng tăng trưởng. Mô hình định giá kết hợp DCF chiết khấu dòng tiền, P/E mục tiêu 13.0x và EV/EBITDA xác định khoảng giá trị hợp lý 53.899 – 93.542 đồng/cổ phiếu, với giá mục tiêu kịch bản cơ sở đạt 84.515 đồng/cổ phiếu.
Gửi bác chủ top và các bác video phân tích chi tiết báo cáo tài chính soát xét và mô hình định lượng cổ phiếu MWG để cùng tham khảo và thảo luận:
Hôm qua tăng được bao nhiêu hôm nay giảm lại, vãi cả linh hồn
1 Likes
Nay thì cả làng xấu chứ riêng gì em nó mà bác chửi .Con nhợn này có W,có G thiếu mỗi D thôi :))
1 Likes
Kiên nhẫn thôi
1 Likes
Hqua táy máy vào VND cũng lỗ cmn 4% các cụ ạ. Thị trường này nằm im có lẽ cũng là cách rồi
1 Likes
Nằm im hít ô xy tinh khiết của tép bây bi
Xét về đồ lì và mặt dầy thì mấy con trâu ở làng tôi phải gọi mấy tay lái này bằng cụ. Cứ đầu tuần với cuối tuần là làm cho phát mất cả vui.
1 Likes
Cp éo gì thằng lãnh đuu suốt ngày lên mạng nổ :)))
thằng em nó trẻ thế thì tránh sao được tuổi trẻ trâu bác =)). Kiểu vẫn có tính thể hiện và hiếu thắng… nó khác với các lãnh đạo già dơ như a Tài hay a Quang, a Long, a Bình…
Đang chờ nếu về 6x thì mua vào thôi anh em ơi
Quả ipo đúng bịp
Đmx chắc tây hết kiên nhẫn, cầm búa tạ ra gõ rồi. Về 5x thì tự nhiên mọi thứ vô lý lại thành có lý
hihi IPO xong quả 3 đời ae đu bám còn sợ