Nghe nói a H mang cả nghìn tỷ của Pan đi mua trái phiếunDN liên quan 
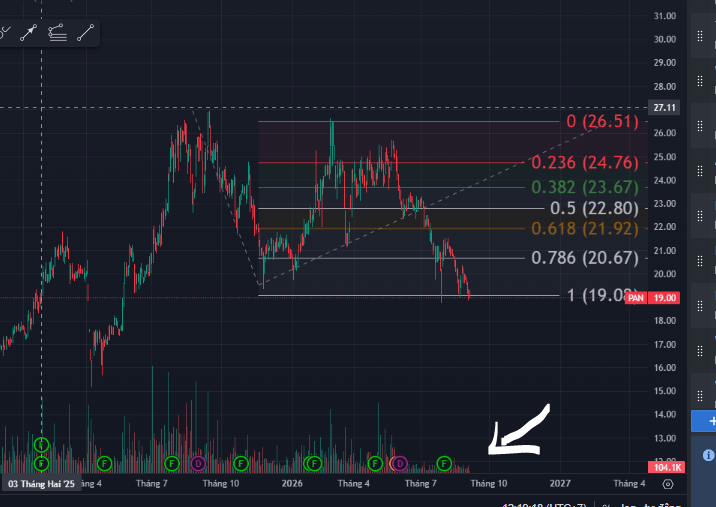
Kể từ đầu năm 2026 tới nay, giá lương thực-thực phẩm thế giới tăng rất mạnh, giá cổ phiếu ngành nông nghiệp này cũng vậy. PAN còn thấp hơn mốc đầu năm 20.x, quay về tuổi teen rồi
Pan thiết lập đáy mới.
Đây là giá tri ân của Lãnh đạo doanh nghiệp đv cổ đông
Lệnh thoả thuận 2.870.000 giá 19.5
Tri ân cổ đông, Anh H đạp Pan về đáy mới giúp cổ đông hạ giá vốn
PAN đang “chìm dần”, trong trường hợp mà lẽ ra PAN phải “được đỡ giá” để duy trì
Nó cho thấy cổ đông lớn của PAN có khả năng đã bán được nhiều cổ phiếu trong đợt “lợi nhuận đột biến” + đua lệnh nhận cổ tức.
Vì vậy, ở khía cạnh nào đó AE nên chậm lại và chú ý đến quản trị rủi ro tài khoản hơn là “kỳ vọng 1 đợt tăng manh ngay”
Ngoài ra, nó cũng cho thấy PAN chưa mặn mà trong “kế hoạch thâu tóm” và huy động vốn tiếp theo.
Hưng hành cổ đông ra bả luôn
1 Likes
chào các cổ đông . Tôi xác định dài hạn với PAN.
1 Likes
Vậy là do không cắt được do lỗ quá hay là vào lẹnh lớn rồi để đó vậy bác? 
H said: muốn nhiều hơn, biên lớn hơn cho tương lai.
Cách ứng phó là chờ đợi bằng các khoản tích lũy vốn.
Và đợi tín hiệu sau 1 nhịp đi ngang đủ sâu + đủ phiên + dấu hiệu đảo chiều
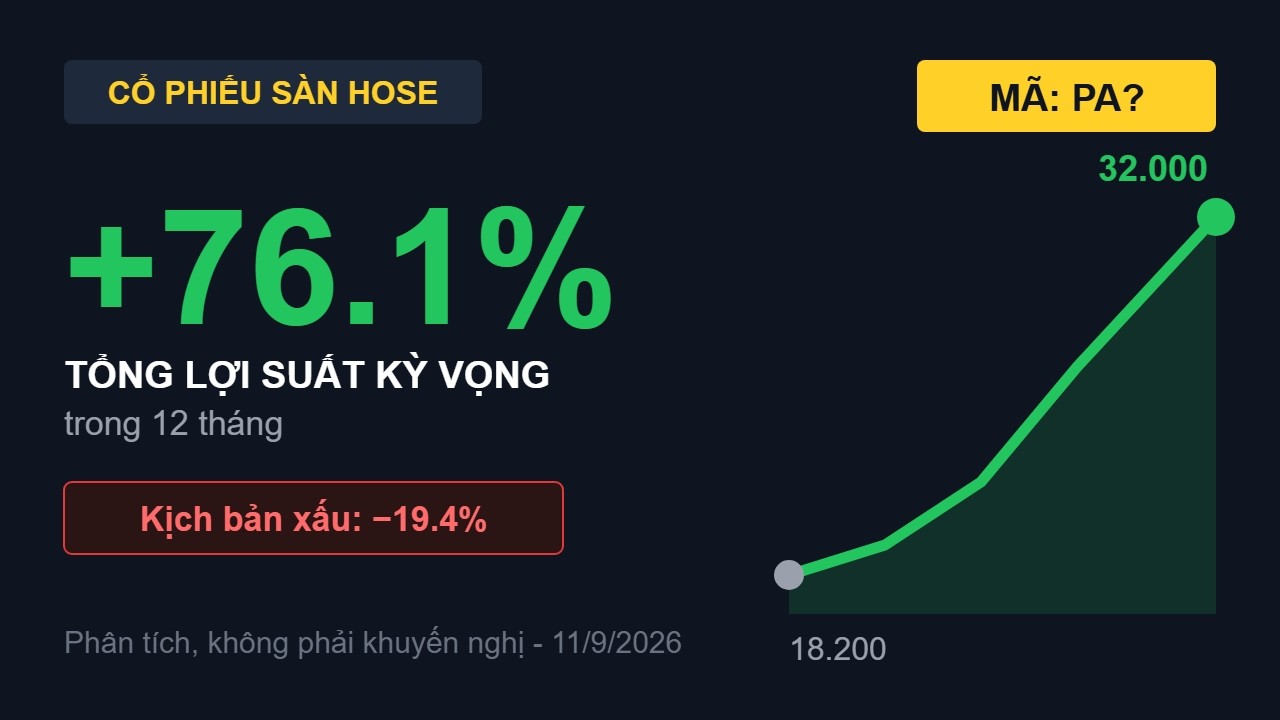
Góc nhìn cập nhật về PAN Group (mã: PAN) cho các bác đang đồng hành cùng doanh nghiệp trong chu kỳ 2026:
Bước ngoặt tài chính then chốt nhất của PAN gần đây chính là việc hoàn tất thương vụ thoái vốn 98,3% cổ phần tại Bibica, mang về hơn 2.056 tỷ đồng tiền mặt ròng tại công ty mẹ. Động thái tái cấu trúc này giúp PAN xóa sạch hoàn toàn nợ vay ngắn hạn Holdco, giảm tới 61% chi phí lãi vay và đưa số dư tiền mặt ròng hợp nhất lên mức âm 1.158 tỷ đồng nợ thuần.
Dòng tiền dồi dào tạo đệm phòng thủ tài chính cực kỳ vững chắc, giúp PAN tập trung nguồn lực tối ưu cho hệ sinh thái nông nghiệp - thực phẩm cốt lõi (Farm - Food - Family) thông qua các công ty thành viên đầu ngành:
- Thực phẩm Sao Ta (FMC): Chiếm thị phần xuất khẩu tôm chủ lực sang Nhật Bản và Mỹ.
- Khử trùng Việt Nam (VFC): Động lực tăng trưởng mạnh mẽ từ chuỗi phân phối hóa chất nông dược liên kết Syngenta.
- Vinaseed (NSC): Nắm giữ 22,5% thị phần giống lúa cả nước, mang lại dòng tiền cổ tức bền vững.
Vấn đề cổ đông cần theo dõi hiện tại là bài toán phân bổ dòng tiền hậu Bibica cho các thương vụ M&A tăng tỷ lệ sở hữu tại các đơn vị thành viên, cũng như diễn biến thuế chống trợ cấp sơ bộ từ thị trường Mỹ tác động lên mảng xuất khẩu tôm.
Gửi các bác video phân tích định lượng chuyên sâu bóc tách toàn diện thương vụ thoái vốn Bibica, cấu trúc dòng tiền - nợ vay và mô hình định giá cho PAN năm 2026: