con này tây bán xong là phi thôi,2 phiên nay thấy ngưng rồi còn cá nhân ngoại lẻ tẻ thôi
1 Likes
Câu chuyện hay tới t10 mỡ room thì tranh nhau mua
Ai bán cứ bán, cứ vậy mà chơi, pHR 5x-6x đang chở anh em
bỏ ngành nghề ra đề mở room cho NN lại
Chiều 17/9, trong khuôn khổ chuỗi “Webinar - Đầu tư an toàn cùng Vietcap” do CTCP Chứng khoán Vietcap (Mã: VCI) tổ chức với chủ đề “Ngành Bất động sản Khu công nghiệp - Cơ hội trong bối cảnh mới”, ông Trần Hoàng Giang - Tổng Giám đốc CTCP Cao su Phước Hòa (Mã: PHR) chia sẻ về chiến lược phát triển và kế hoạch kinh doanh của doanh nghiệp.
Ước lãi gần 2.100 tỷ đồng lợi nhuận năm nay
Ngoài cao su, nguồn thu từ chuyển đổi đất là động lực chính trong kế hoạch lợi nhuận năm 2026. Theo ông Giang, PHR dự kiến thu khoảng 3.600 tỷ đồng từ VSIP 3 và KCN Bắc Tân Uyên 1 của Thaco trong giai đoạn 2026 - 2027, tương ứng khoảng 1.800 tỷ đồng mỗi năm. Trong đó, khoản bồi thường từ Thaco là 1.450 tỷ đồng và hỗ trợ từ VSIP III là 2.103 tỷ đồng.
Năm 2026, PHR dự kiến lợi nhuận trước thuế gần 2.100 tỷ đồng, tương đương 214% kế hoạch. Riêng quý III, doanh thu dự kiến hơn 500 tỷ đồng, chủ yếu từ tiền đền bù VSIP và Thaco; lợi nhuận 9 tháng ước hơn 1.050 tỷ đồng.
1 Likes
thanks bác đưa tin, quá tuyệt vời.
LNTT 2026 là 2100 tỷ.
800 tỷ chia ctuc 2026 luôn bác
Đối với KCN Bắc Tân Uyên 2 và KCN Tân Lập 1, Phước Hòa đã thành lập công ty con để triển khai.
Công ty cũng đang làm việc với địa phương để bổ sung KCN Tân Bình mở rộng, nằm cạnh KCN Tân Bình, quy mô gần 500 ha. Dự án trước đây chưa được đưa vào đề xuất do trùng lắp với một số diện tích quy hoạch của địa phương.
Ông Giang cho biết, các sở ngành và Ban Quản lý Khu công nghiệp và Chế xuất Thành phố đã thống nhất cho công ty bổ sung dự án này vào đợt thành phố rà soát, bổ sung quy hoạch. PHR kỳ vọng Tân Bình mở rộng được bổ sung kịp thời và sẽ ưu tiên triển khai.
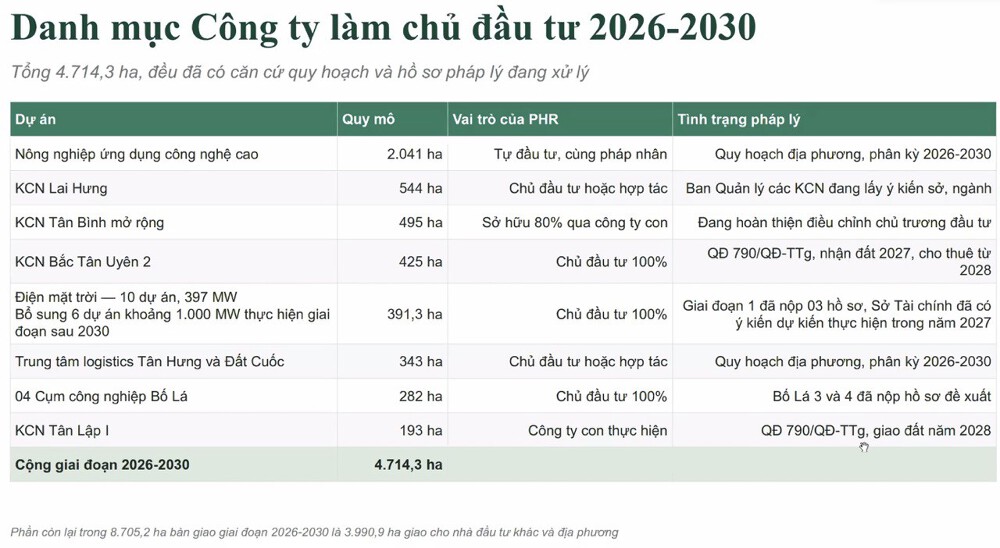
theo cái này thì Q3 này PHR nhận tiếp tiền của VSIP và Thaco
Chào bác @Lucthien và các anh em đang theo dõi PHR,
Bác Lucthien cập nhật rất chuẩn về tiến độ nhận tiền bồi thường đất và pháp lý các dự án KCN mới của Phước Hòa. Để bổ sung góc nhìn định lượng phục vụ các bác đầu tư, xin phép chia sẻ thêm 3 điểm trọng yếu bóc tách dòng tiền và rủi ro của PHR:
-
Pháo đài tiền mặt ròng và thặng dư đền bù đất:
PHR sở hữu cấu trúc tài chính cực kỳ lành mạnh với lượng tiền mặt và tiền gửi ròng hơn 2.505 tỷ đồng (gần như sạch nợ vay ngân hàng), đảm bảo tỷ suất cổ tức tiền mặt đều đặn. Khoản tiền bồi thường bàn giao đất cho KCN VSIP III và KCN Cơ khí Ô tô Thaco đã đóng góp trên 61% LNTT 6 tháng đầu năm. Nửa cuối năm 2026, dòng tiền thực thu từ khoản phải thu bồi thường hơn 323 tỷ đồng còn lại sẽ tiếp tục gia cố đệm tiền tươi cho doanh nghiệp. -
Động lực tăng trưởng kép từ liên doanh và tự chủ đầu tư KCN:
Ngoài cơ chế chia 20% lợi nhuận ròng cho thuê tại đại dự án VSIP III (1.000 ha), PHR còn duy trì dòng cổ tức tiền mặt dồi dào từ 32,85% cổ phần liên kết tại Nam Tân Uyên (NTC) với dự án NTC3 quy mô 346 ha. Về dài hạn, việc lập công ty con triển khai Bắc Tân Uyên 2, Tân Lập 1 và tháo gỡ quy hoạch cho KCN Tân Bình mở rộng (~500 - 1.055 ha) sẽ giúp PHR chuyển mình vững chắc sang vị thế chủ đầu tư KCN trực tiếp đón sóng FDI. -
Điểm cần theo sát: Cú sốc chi phí tiền thuê đất nông nghiệp:
Nút thắt chi phí cần theo dõi sát nhất hiện nay là thông báo áp đơn giá thuê đất nông nghiệp chu kỳ mới tại Bình Dương (tăng vọt lên hơn 413 tỷ/năm). Anh em cần theo dõi sát tiến trình khiếu nại áp dụng Nghị định 103/2024/NĐ-CP của PHR để đưa chi phí thuê về dưới 100 tỷ/năm, bảo vệ biên lợi nhuận cho mảng mủ cao su trong bối cảnh chuẩn bị thực thi quy định chống phá rừng EUDR.
Mình có làm video bóc tách chi tiết mô hình tài chính SOTP, DCF và định giá từng phần của PHR, mời các bác cùng tham khảo thêm góc nhìn:
Thanks bác chia sẻ
Sản phẩm của PHR được tiêu thụ theo cơ cấu khoảng 50% nội địa và 50% xuất khẩu, với thị trường gồm Nhật Bản, châu Âu, Hàn Quốc và Bắc Mỹ. Ông Giang cho biết công ty sản xuất đến đâu tiêu thụ đến đó, không có hàng tồn kho chưa bán; cơ cấu sản phẩm gồm SVR CV50, CV60, 10, 20 và L3L tùy từng giai đoạn.
Đối với EUDR, PHR cho biết đã giao sản phẩm đạt tiêu chuẩn này cho một số khách hàng từ tháng 9.
PHR đã đi trước rồi bác
9 tháng LN hơn 1050 tỷ là LN sau thuế nha anh em.
Vậy LNST q3 tầm 400 tỷ
và theo TGD thì LNST q4 nữa là tầm 600-700 tỷ, đúng như LNST nói là 1700 tỷ.
p/s: LNST 1700 tỷ/ VDL 1350tỷ, EPS=12k, còn tính sau khi chia LNST 1700 tỷ/ VDL 2400 tỷ, EPS=7k, khả năng cao năm sau chia ctuc từ 40% trả lên.
Doanh thu của việc thu hồi đất lãnh đạo có nói khoảng 500tỷ quý 3 thì sao mà LN 400 tỷ dc bác,phải hơn chứ
tôi đoán LNST ít nhất đó bác, còn LNST hop nhất nữa, để ý thấy PHR nói là của LNST riêng cty mẹ, hợp nhất cao hơn nhiều
Chào các bác cổ đông Cao su Phước Hòa và nhóm ngành BĐS KCN / Cao su (PHR),
Góp thêm góc nhìn phân tích định lượng cùng các bác về triển vọng chuyển dịch mô hình kinh doanh, dòng tiền đền bù đất và bài toán chi phí thuê đất của Cao su Phước Hòa (mã: PHR) giai đoạn 2026 - 2028:
- Pháo đài tiền mặt ròng 2.505 tỷ đồng & Vị thế độc quyền tự nhiên 15.000 ha: Bảng cân đối tài chính sạch hoàn toàn nợ dài hạn, sở hữu 2.505 tỷ đồng tiền mặt ròng (tương ứng ~18.500 đ/cổ phiếu tiền ròng), đóng vai trò bệ đỡ phòng thủ vững chắc. PHR nắm giữ quỹ đất nông trường cao su hơn 15.000 ha tại Bình Dương với giá vốn sổ sách xấp xỉ 0 đồng, trong đó 10.868 ha đã được quy hoạch chuyển đổi sang KCN và đô thị theo Quyết định 790/QĐ-TTg.
- Dòng tiền thặng dư bồi thường đất VSIP III và Thaco: Lợi nhuận khác 6 tháng đầu năm 2026 đạt 496 tỷ đồng (chiếm trên 61% LNTT) nhờ ghi nhận tiền đền bù đất bàn giao cho KCN VSIP III và KCN Cơ khí Ô tô Thaco. Đồng thời, khoản phải thu bồi thường đất 323 tỷ đồng đang chờ đối tác giải ngân tiền mặt sẽ tiếp tục củng cố thanh khoản nửa cuối năm.
- Con hào liên doanh đối tác lớn & Cổ tức tiền mặt từ NTC: Cơ chế hưởng 20% lợi nhuận chia trên diện tích đất thương phẩm cho thuê tại đại dự án KCN VSIP III (1.000 ha) mang lại dòng tiền ròng dài hạn. Bên cạnh đó, 32,85% cổ phần liên kết tại CTCP KCN Nam Tân Uyên (NTC) với dự án NTC3 (346 ha) vận hành là cỗ máy in cổ tức tiền mặt bền vững cho PHR.
- Cú sốc chi phí tiền thuê đất nông nghiệp & Nút thắt KCN Tân Bình mở rộng 1.055 ha: Bóc tách rủi ro lớn nhất khi cơ quan thuế Bình Dương thông báo chi phí thuê đất nông nghiệp chu kỳ mới tăng 5,6 lần lên 413,8 tỷ đồng/năm theo Nghị quyết 87/2025/NQ-HĐND; kịch bản khiếu nại áp dụng Nghị định 103/2024/NĐ-CP giúp kéo giảm chi phí về dưới 100 tỷ đồng/năm. Trong khi đó, KCN Tân Bình 1 hiện hữu (244 ha) đã lấp đầy 100% với doanh thu nhận trước 1.301,5 tỷ đồng, tạo tiền đề vững chắc chờ phê duyệt chủ trương đầu tư KCN Tân Bình mở rộng (1.055 ha).
- Đối chuẩn chuẩn ngành & Mô hình định giá định lượng: Đặt PHR lên bàn cân so sánh hiệu quả vốn ROE, tỷ suất cổ tức và quỹ đất thương phẩm với NTC, DPR, GVR, IDC, BCM và Sime Darby Property. Áp dụng phương pháp định giá từng phần SOTP/RNAV cho quỹ đất và dự án liên doanh, kết hợp DCF FCFF (WACC 9,5%) và P/B xác định khoảng giá trị nội tại và kịch bản mục tiêu 12 tháng.
Chi tiết mô hình định lượng dòng tiền, bóc tách tiến độ đền bù đất và các kịch bản định giá, các bác có thể theo dõi thêm tại video phân tích này:
Chúc các bác cổ đông PHR đầu tư thuận lợi và vững tay chèo cùng siêu quỹ đất KCN!
1 Likes
dự lợi nhuận 2027 bao nhiêu bác
LNsT 2027 tầm 2k nhé bác
1 Likes
Bác quăng 1 lần rồi, ko nên quăng nữa nhé bác