Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 16/08/2026
 Khung thời gian báo cáo (16/08/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất 24h qua:
Thị trường điều chỉnh mạnh: VN-Index giảm 38,98 điểm (-2,20%) xuống 1.729,08 điểm, HNX-Index giảm 13,45 điểm (-4,58%) trong tuần qua. Thanh khoản HOSE trung bình 14.813 tỷ đồng, tăng mạnh trong các phiên điều chỉnh.
Khối ngoại bán ròng kỷ lục: Nhà đầu tư nước ngoài bán ròng mạnh 2.122 tỷ đồng trên toàn thị trường, trong đó HOSE bị bán ròng 2.189 tỷ đồng.
Sự kiện nổi bật tuần tới: Đáo hạn phái sinh tháng 8/2026 sẽ diễn ra vào thứ Năm (20/08/2026), tiềm ẩn biến động lớn.
Market Mood: Thận trọng – Dòng tiền yếu – Rủi ro cao.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index không vượt kháng cự 1.800 điểm và điều chỉnh mạnh: Thị trường trải qua tuần giao dịch kém tích cực khi VN-Index không thể vượt qua vùng kháng cự 1.800 điểm, chịu áp lực bán bất ngờ trên diện rộng và lùi sâu.
Tác động: Gây tâm lý bi quan, xác nhận xu hướng điều chỉnh ngắn hạn.
Khối ngoại bán ròng mạnh mẽ: Nhà đầu tư nước ngoài bán ròng hơn 2.100 tỷ đồng trên cả hai sàn trong tuần qua, đặc biệt tập trung vào các cổ phiếu vốn hóa lớn.
Tác động: Tạo áp lực lớn lên các mã trụ, làm suy yếu đà tăng của thị trường.
Rủi ro ngắn hạn gia tăng và tâm lý bi quan: Các phân tích kỹ thuật cho thấy rủi ro ngắn hạn đang gia tăng, kèm theo tâm lý nhà đầu tư khá bi quan khi các chỉ số chính xuất hiện mẫu hình nến tiêu cực.
Tác động: Cảnh báo về khả năng tiếp diễn nhịp điều chỉnh, đòi hỏi nhà đầu tư thận trọng.
Áp lực từ chênh lệch tín dụng - huy động: Thị trường phản ứng tiêu cực trước thực trạng chênh lệch giữa tăng trưởng tín dụng và huy động mở rộng, có thể thu hẹp biên lãi thuần (NIM) của ngành ngân hàng.
Tác động: Gây sức ép lên nhóm ngân hàng, ảnh hưởng đến triển vọng lợi nhuận.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index đóng cửa tuần (14/08/2026) ở mức 1.729,08 điểm, giảm 38,98 điểm (-2,20%) so với tuần trước, chấm dứt hai tuần hồi phục.
HNX-Index đóng cửa ở mức 279,99 điểm, giảm 13,45 điểm (-4,58%) trong cả tuần.
Thanh khoản: Giá trị khớp lệnh bình quân trên HOSE đạt khoảng 14.813 tỷ đồng. Thanh khoản khớp lệnh trên HOSE ngày 14/08 đạt 19.366 tỷ đồng, tăng 5,5% so với phiên trước, cho thấy áp lực cung gia tăng.
Giao dịch Khối ngoại:
Trong tuần (10/08 - 14/08/2026), khối ngoại bán ròng tổng cộng 2.122 tỷ đồng trên toàn thị trường.
Trên HOSE, khối ngoại bán ròng 2.189 tỷ đồng. Các mã bị bán ròng mạnh nhất: VHM (850 tỷ), TCB (702 tỷ), VIC (551 tỷ), FPT (294 tỷ), ACB (248 tỷ), SHB (198 tỷ), VRE (170 tỷ), VPB (151 tỷ), HPG (149 tỷ).
Trên HNX, khối ngoại mua ròng 37 tỷ đồng, tập trung vào PVS (16,06 tỷ), IDC (13,54 tỷ), MBS (2,58 tỷ).
Trên UPCoM, khối ngoại mua ròng 30 tỷ đồng.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền có xu hướng rút khỏi các cổ phiếu vốn hóa lớn và nhóm ngành dẫn dắt, tìm kiếm cơ hội ở các mã có nền tảng tốt hoặc câu chuyện riêng với mức chiết khấu cao.
Nhóm ngành:
Giảm mạnh nhất: Bất động sản (-3,06% phiên 14/08, với VIC, VHM, BCM chịu áp lực mạnh), Dịch vụ truyền thông (-3,49%), Tiêu dùng không thiết yếu (-2,04%), Công nghệ thông tin.
Ngân hàng: Góp phần đáng kể vào đà giảm của VN-Index với VCB, CTG, BID, STB chịu áp lực bán.
Cổ phiếu tâm điểm:
Tác động tiêu cực nhất đến VN-Index: VIC (-23,3 điểm), VHM (-4,1 điểm), VPL (-1,8 điểm). Các mã khác như GAS, MSN, HPG, GVR, TCB, BID, CTG cũng chịu áp lực bán mạnh.
Tác động tích cực (hạn chế): TCB (+3,7 điểm), DMX (+1,6 điểm). TCB là mã duy nhất trong VN30 tăng điểm phiên 14/8 và được khối ngoại mua ròng.
Cổ phiếu tăng tiêu biểu trong tuần: DRH (+21,05%) trên HOSE.
Cổ phiếu giảm tiêu biểu trong tuần: THD (HNX) sau khi tăng mạnh tuần trước, ST8 (-10,89%) trên HOSE.
Dòng tiền tìm đến: Một số mã bất động sản vốn hóa vừa như DXG, HDC, NLG, TCH, VPI.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
Gần 20 doanh nghiệp đã chốt quyền cổ tức trong tuần từ 10-14/08/2026, với tỷ lệ cao nhất là 100% của FPT Online (FOC) cho năm 2025 (thanh toán 11/09/2026).
Các doanh nghiệp đáng chú ý khác bao gồm: HGM (tạm ứng 50% tiền mặt đợt 1/2026), BFC (35% tiền mặt năm 2025), MBB (15% cổ phiếu và chào bán thêm), PVI (23% tiền mặt và 10:1 cổ phiếu năm 2025), MCH (tạm ứng 20% tiền mặt đợt 1/2026), BIDV (4,5% tiền mặt), HRB (30% tiền mặt đợt 2/2025), FT1 (44,07% tiền mặt năm 2025).
2. Vốn & Trái phiếu
Tăng vốn & Phát hành:
SCIC tăng vốn điều lệ từ 19.000 tỷ đồng lên 50.000 tỷ đồng.
Nhiều ngân hàng đẩy mạnh kế hoạch tăng vốn điều lệ trong nửa cuối năm 2026.
BIDV dự kiến phát hành gần 498,2 triệu cổ phiếu từ nguồn vốn chủ sở hữu (6,84%).
SHB thông qua phát hành tối đa 3.000 tỷ đồng trái phiếu riêng lẻ (vốn cấp 2) kỳ hạn 6 năm.
CASC thông qua kế hoạch IPO tối đa 12 triệu cổ phiếu (40% tổng số cổ phiếu lưu hành) và niêm yết trên HoSE.
Vietjet (VJC) góp thêm 250 tỷ đồng vào Galaxy Pay, nâng tổng vốn góp lên 300 tỷ đồng.
Đáo hạn & Quy định:
Khoảng 103.865 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong những tháng cuối năm 2026, trong đó nhóm bất động sản chiếm 54,3%.
Các ngân hàng và doanh nghiệp bất động sản tiếp tục phát hành trái phiếu với lãi suất cao trong đầu tháng 8/2026 (Vinhomes 12,5%, VPBank, TPBank, VIB 8,8-9,1%).
Chính phủ ban hành Nghị định số 200/2026/NĐ-CP quy định chi tiết về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ và quốc tế.
Rời sàn: Bốn doanh nghiệp gồm BCG, BCR, DAN, DVT sẽ rời thị trường UPCoM trong tháng 8.
3. Cổ đông & Nhân sự
Trong tuần từ 10-14/08/2026, 16 doanh nghiệp, bao gồm PNJ, GAS, TCB, DCM, đã chốt quyền họp đại hội cổ đông.
Tổng giám đốc Công ty Cổ phần Vận tải và Xếp dỡ Hải An (PDN) đã đăng ký bán toàn bộ 120.360 cổ phiếu vào ngày 14/08/2026.
Mùa đại hội đồng cổ đông thường niên 2026 ghi nhận nhiều doanh nghiệp phải họp lại do thiếu người tham dự.
4. Kinh doanh & Dự án
Dự án & Đầu tư:
Phú Thọ khởi công tổ hợp 5 dự án trọng điểm (gần 600 ha, hơn 7.200 tỷ đồng) vào 14/08/2026.
Hà Nội khởi công xây dựng Cụm công nghiệp làng nghề Nam Tiến (hơn 623 tỷ đồng) vào 16/08/2026.
Khu kinh tế Dung Quất và các Khu công nghiệp Quảng Ngãi đã thu hút 441 dự án với tổng vốn đăng ký khoảng 19,4 tỷ USD.
Hải Phòng đưa 88 khu đất với tổng diện tích gần 42.000 m² vào đấu giá.
CTCP Đầu tư MST (MST) trúng đấu giá khu đất rộng gần 5,4 ha tại Hoài Đức (Hà Nội) với hơn 1.160 tỷ đồng.
Các dự án gọi đầu tư trong tuần 08-14/08/2026 bao gồm 5 khu đô thị với tổng vốn gần 96.000 tỷ đồng, cùng các dự án xử lý chất thải rắn và trường học.
Chính sách & Quy định:
Ba doanh nghiệp dược bị phạt tổng cộng 95 triệu đồng vì vi phạm kê khai giá thuốc (NADYPHAR 25 triệu đồng).
Bộ Y tế đề nghị các tỉnh, thành phố siết chặt việc kê khai và niêm yết giá thiết bị y tế.
Chính phủ Lào sẽ đẩy nhanh việc sửa đổi Luật Xúc tiến đầu tư năm 2024.
Nghị định số 274/2026/NĐ-CP có hiệu lực từ 21/08/2026, quy định chi tiết việc lựa chọn nhà đầu tư thực hiện các dự án đầu tư kinh doanh.
Hoạt động doanh nghiệp & Ngành:
Microsoft hỗ trợ các công ty Trung Quốc mở rộng ra toàn cầu thông qua nền tảng đám mây Azure.
PV GAS chủ động mở rộng chuỗi giá trị năng lượng phát thải thấp thông qua nghiên cứu hydrogen xanh và công nghệ thu giữ carbon (CCS/CCUS).
PVOIL đang xây dựng nền tảng ESG để phát triển bền vững.
Thép Miền Nam - VNSTEEL chủ động chuyển đổi xanh, hướng tới giảm phát thải.
Công ty C&M khẳng định vai trò tiên phong trong việc chuẩn hóa và nâng tầm chuỗi cung ứng nông sản Việt – Trung.
Dược phẩm Hà Tây phải nộp bổ sung hơn 2,02 tỷ đồng do vi phạm thuế.
Chưa tới 8% số doanh nghiệp đang giao dịch trên HOSE tạo ra 3/4 lợi nhuận của toàn sàn, cho thấy sự phân hóa mạnh mẽ.
Tổng công ty Dệt May Đầu Tư Thương Mại Thành Công (TCM) kỷ niệm 50 năm thành lập vào ngày 16/08/2026.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
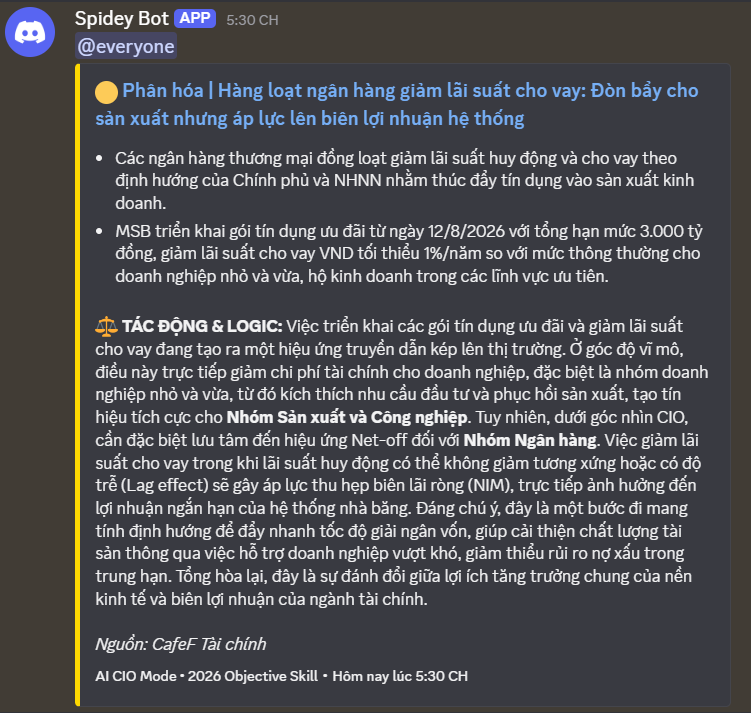
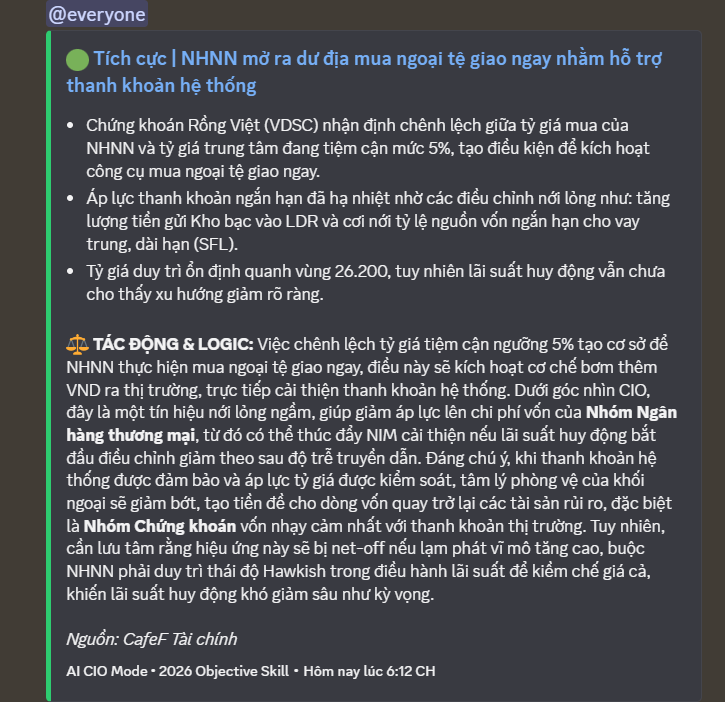
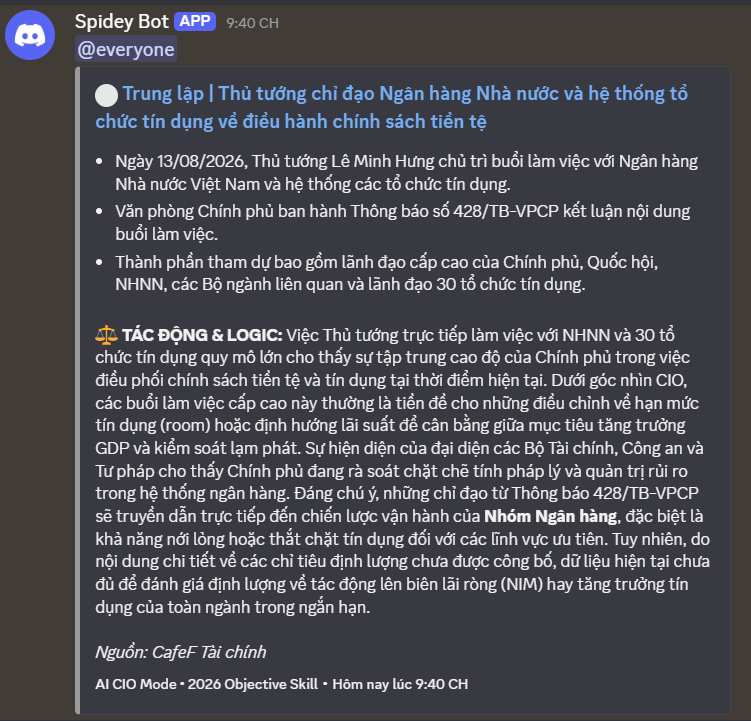
Lãi suất: Lãi suất liên ngân hàng tiếp tục xu hướng giảm, với lãi suất qua đêm giảm 3 phiên liên tiếp xuống 4,4%/năm vào ngày 14/8. Diễn biến này cho thấy các yếu tố chi phối lãi suất có thể xuất phát từ các vấn đề cấu trúc trong bảng cân đối của hệ thống ngân hàng. Nam A Bank đã bất ngờ giảm lãi suất huy động ở một số kỳ hạn sau cuộc họp do Thủ tướng Chính phủ chủ trì vào ngày 13/8. Nhiều ngân hàng thương mại cũng đồng loạt điều chỉnh giảm lãi suất huy động và cho vay, đồng thời triển khai các gói tín dụng ưu đãi quy mô lớn nhằm hướng dòng vốn vào các lĩnh vực ưu tiên và động lực tăng trưởng. Thủ tướng Chính phủ Lê Minh Hưng đã yêu cầu Ngân hàng Nhà nước và các tổ chức tín dụng ổn định mặt bằng lãi suất, giảm lãi suất cho vay để chia sẻ trách nhiệm với người dân và doanh nghiệp. Tiền gửi của khách hàng cá nhân tại các tổ chức tín dụng đã vượt mốc 11 triệu tỷ đồng vào cuối tháng 6, tăng khoảng 733.000 tỷ đồng trong 6 tháng đầu năm, cho thấy nhu cầu thu hút nguồn vốn nhàn rỗi từ dân cư của các ngân hàng.
Tín dụng & Huy động: Tăng trưởng tín dụng toàn hệ thống đạt 8,98% vào cuối tháng 7/2026, thấp hơn mức 9,64% cùng kỳ năm trước nhưng vẫn là mức khả quan trong nhiều năm trở lại đây. Dư nợ tín dụng toàn nền kinh tế đạt gần 20,3 triệu tỷ đồng tính đến ngày 31/7/2026. Trong khi đó, huy động vốn của các tổ chức tín dụng chỉ tăng 5,02% (so với 6,11% cùng kỳ năm trước), cho thấy chênh lệch giữa tăng trưởng tín dụng và huy động đang mở rộng. Thách thức lớn nhất đối với mục tiêu tăng trưởng tín dụng nửa cuối năm 2026 nằm ở khả năng hấp thụ vốn của nền kinh tế, chứ không phải nguồn cung vốn. Thanh khoản hệ thống hiện dồi dào, đảm bảo an toàn chi trả và duy trì lãi suất liên ngân hàng ở mức hợp lý. Thủ tướng yêu cầu Ngân hàng Nhà nước điều hành tăng trưởng tín dụng bám sát mục tiêu năm 2026 nhưng không coi đây là “trần cứng”, đồng thời thường xuyên đánh giá “điểm cân bằng” giữa kiểm soát lạm phát và hỗ trợ tăng trưởng.
Các chỉ số vĩ mô khác: Kinh tế Việt Nam ghi nhận tăng trưởng ấn tượng 8,39% trong quý II, đưa tăng trưởng 6 tháng đầu năm lên 8,18%, mức cao nhất trong nhiều năm trở lại đây với cấu trúc tăng trưởng cân bằng hơn. Tổng vốn đầu tư nước ngoài (FDI) thu hút trong 7 tháng đạt hơn 38 tỷ USD, tăng 50,9% so với cùng kỳ năm trước; vốn thực hiện đạt 15,2 tỷ USD, tăng 11,8%. Tổng kim ngạch xuất nhập khẩu hàng hóa đạt 659,58 tỷ USD trong 7 tháng, tăng 28,1%, trong đó xuất khẩu tăng 21,7% và nhập khẩu tăng 34,8%. Tuy nhiên, Việt Nam ghi nhận nhập siêu khoảng 16,65 tỷ USD trong 6 tháng đầu năm, đảo chiều so với mức xuất siêu cùng kỳ năm trước. Chỉ số Nhà quản trị mua hàng (PMI) ngành sản xuất Việt Nam tăng mạnh lên 52,9 điểm trong tháng 7/2026, cho thấy động lực phục hồi mạnh mẽ.
Thế giới:
Kinh tế khu vực: Liên minh châu Âu dự kiến công bố ước tính điều chỉnh GDP quý II và số liệu việc làm mới, trong bối cảnh đà phục hồi của châu Âu đang bị đe dọa bởi xung đột tại Iran và đợt nắng nóng thứ năm trong năm. Hạn hán có thể làm giảm đáng kể tăng trưởng của khối, với GDP của Pháp dự kiến giảm 1,4% trong năm nay do nắng nóng bất thường, có nguy cơ đẩy nước này vào suy thoái. Thị trường hàng không Indonesia tiếp tục dẫn đầu Đông Nam Á trong tháng 8/2026, cung ứng khoảng 11 triệu ghế, tăng 4,3% so với cùng kỳ nhờ nhu cầu bay nội địa mạnh mẽ. Việt Nam cũng ghi nhận mức tăng trưởng mạnh 10% trong năng lực khai thác hàng không.
Thương mại & Chính sách: Mỹ áp thuế lên tới 100% đối với máy bay không người lái, trong khi hàng hóa Hàn Quốc hưởng mức trần 15%. Nhà Trắng cáo buộc Trung Quốc né tránh thuế quan của Mỹ bằng cách chuyển hướng xuất khẩu qua hơn 40 quốc gia, ước tính chính phủ Mỹ thất thu tới 26 tỷ USD tiền thuế mỗi năm.
Hàng hóa & Năng lượng: Chỉ số Giá Ngũ cốc toàn cầu của FAO tăng 3,4% trong một tháng, với giá lúa mì và ngô tăng mạnh do lo ngại về nguồn cung và thời tiết khắc nghiệt. Trí tuệ nhân tạo (AI) đang hỗ trợ ngành dầu khí tối ưu hóa hoạt động thăm dò và khai thác, giúp kéo dài tuổi thọ các mỏ dầu và giảm chi phí sản xuất, nhưng cũng tiềm ẩn nguy cơ làm tăng lượng phát thải CO2 toàn cầu.
Thị trường thép: Giá thép cuộn cán nóng (HRC) của Trung Quốc giảm vào ngày 13/8 do tâm lý bi quan, trong khi giá tại Việt Nam tăng do các nhà cung cấp Ấn Độ nâng giá chào bán. Sản lượng thép cây của các nhà máy Trung Quốc giảm và tổng tồn kho cũng giảm, nhưng chưa đủ để hỗ trợ đà phục hồi giá bền vững do nhu cầu từ ngành xây dựng không đầy đủ.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
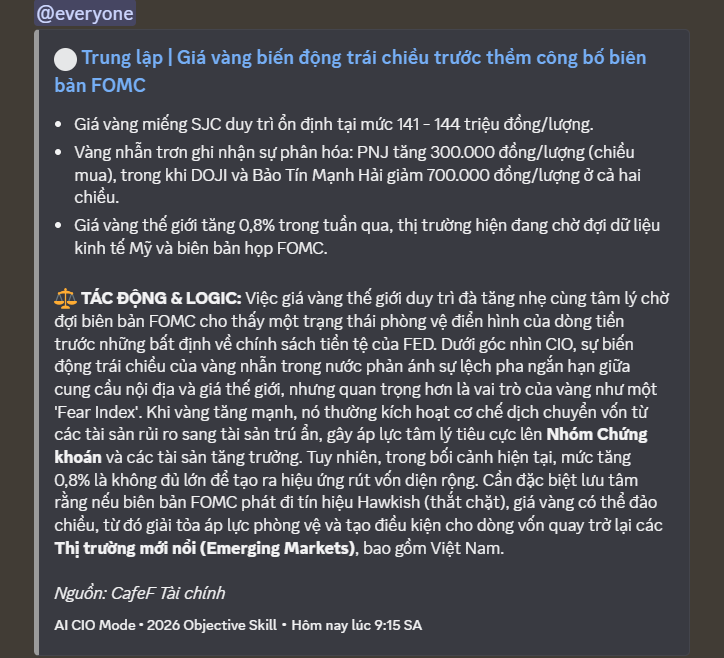
Giá vàng thế giới giảm mạnh 81,4 USD/ounce vào 14/8, xuống 4.348,1 USD/ounce, do áp lực chốt lời và đánh giá lại chính sách Fed sau dữ liệu PPI tháng 7 không tăng.
Giá vàng miếng SJC trong nước cũng giảm 1 triệu đồng/lượng vào sáng 14/8, giao dịch quanh 140,3 - 143,3 triệu đồng/lượng. Đến 15/8, giá vàng SJC bật tăng trở lại 700.000 đồng/lượng.
Rủi ro địa chính trị liên quan đến eo biển Hormuz vẫn hỗ trợ nhu cầu trú ẩn an toàn.
Ngân hàng Trung ương Nga công bố dự trữ vàng giảm xuống mức thấp nhất kể từ tháng 2/2020, bán ra 44 tấn vàng từ đầu năm.
Dầu thô:
Giá dầu thế giới giảm mạnh hơn 2% vào 14/8 (Brent xuống 87,07 USD/thùng, WTI về 81,25 USD/thùng) sau nhiều phiên tăng.
Nguyên nhân chính do OPEC và IEA hạ dự báo tăng trưởng nhu cầu dầu toàn cầu năm nay. Tồn kho dầu thô của Mỹ tăng mạnh 17,4 triệu thùng lên 424,4 triệu thùng cũng gây áp lực.
Tuy nhiên, giá dầu vẫn được hỗ trợ bởi các vụ tấn công vào nhà máy lọc dầu ở Trung Đông và lo ngại gián đoạn nguồn cung tại eo biển Hormuz.
Giá xăng dầu trong nước được điều chỉnh giảm đồng loạt từ chiều 13/8 (xăng E10 giảm 205 đồng/lít, E5 giảm 493 đồng/lít).
Tiền tệ (USD/VND & Ngoại hối):
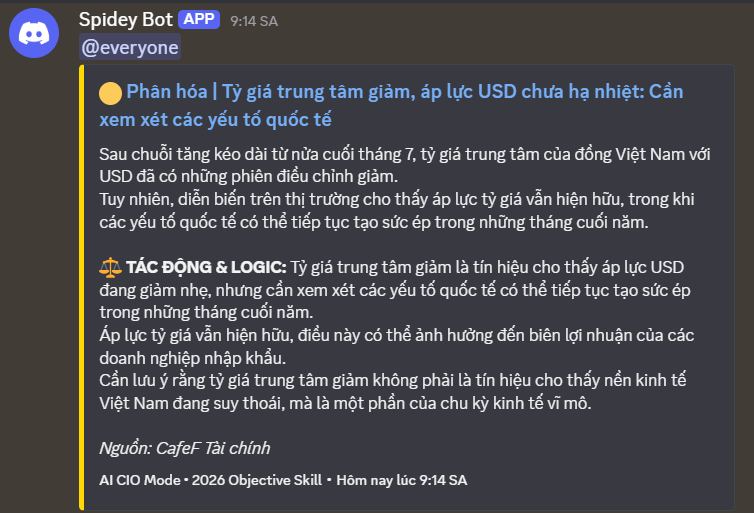
Tỷ giá trung tâm do NHNN công bố giảm 5 đồng/USD vào 14/8, xuống 25.561 đồng/USD.
Giá USD tại các ngân hàng thương mại và thị trường tự do lại tăng (Vietcombank tăng 20 đồng, thị trường tự do tăng 190-200 đồng).
Chỉ số USD-Index giảm nhẹ xuống 99,95 điểm sau khi số liệu giá sản xuất tại Mỹ không thay đổi trong tháng 7, làm giảm kỳ vọng Fed tăng lãi suất.
Nghiệp vụ hoán đổi USD-VND từng phát huy vai trò “giải nhiệt” thanh khoản, với số dư kỷ lục trên 143.000 tỷ đồng vào tháng 2/2026.
Các loại hàng hóa khác:
Trung Quốc nhập khẩu 108,086 triệu tấn quặng sắt trong tháng 7, giảm 4,09% so với tháng 6 nhưng tăng 3,5% so với cùng kỳ.
Giá gạo xuất khẩu của Ấn Độ tăng lên mức cao nhất gần một năm do nguồn cung thắt chặt và nhu cầu ổn định.
Giá gạo 5% tấm của Việt Nam cũng ghi nhận tuần tăng giá thứ ba liên tiếp (435-455 USD/tấn) do lo ngại về tác động của El Niño.
Giá bông suy yếu khi giá dầu thô giảm mạnh, ảnh hưởng đến lợi thế cạnh tranh của bông tự nhiên.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường nhiều khả năng sẽ tiếp tục nhịp điều chỉnh ngắn hạn, kiểm định lại vùng đáy và tìm điểm cân bằng quanh 1.700 – 1.750 điểm. Rủi ro ngắn hạn gia tăng, đặc biệt với phiên đáo hạn phái sinh.
Hành động: Nhà đầu tư nên hạ tỷ trọng dư nợ ký quỹ, tập trung quản trị rủi ro nếu biến động danh mục giảm 6%-8%. Ưu tiên các doanh nghiệp Blue-chip có nền tảng vững vàng với vùng chiết khấu cao, đặc biệt là nhóm Ngân hàng. Dòng tiền có thể tìm đến các nhóm có thông tin hỗ trợ riêng như thoái vốn nhà nước, đầu tư công hay câu chuyện nâng hạng thị trường.
Key Risks:
Lực bán khối ngoại: Tiếp tục bán ròng mạnh có thể gây áp lực lớn lên thị trường.
Vùng cản kỹ thuật: VN-Index không vượt được 1.800 điểm và đang kiểm định các ngưỡng hỗ trợ quan trọng (1.700 điểm, 1.680-1.700 điểm).
Đáo hạn phái sinh: Phiên đáo hạn vào 20/08/2026 có thể tạo biến động mạnh.
Thanh khoản yếu: Nếu thanh khoản không sớm hồi phục, thị trường khó có đà bùng nổ ngay.
Lãi suất: Diễn biến lãi suất liên ngân hàng có thể tiếp tục tạo sức ép gián tiếp lên dòng tiền.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:37 16/08/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
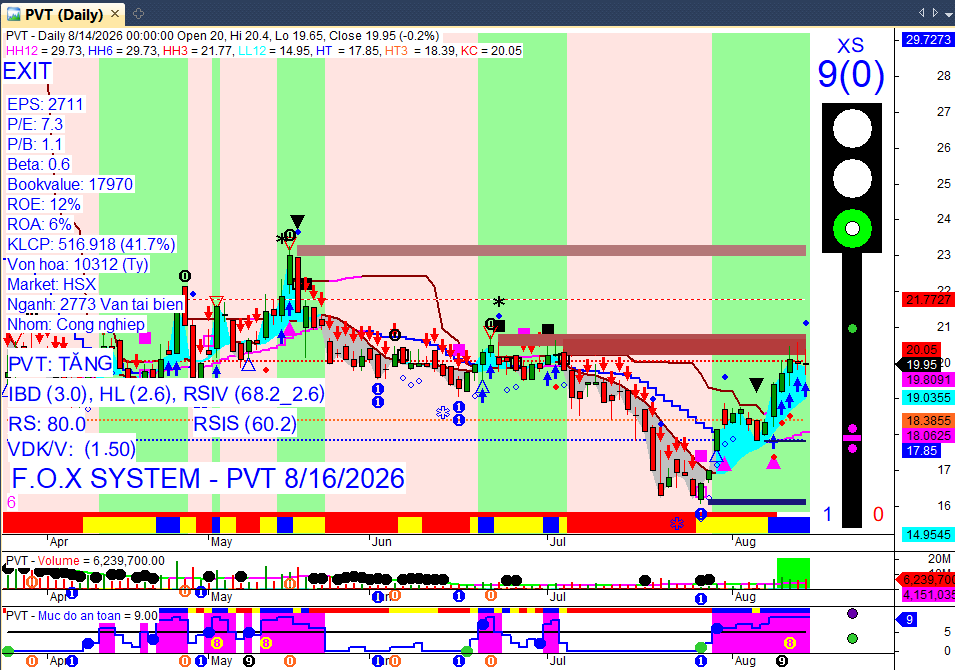
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Khối ngoại bán ròng mạnh mẽ tập trung vào các mã vốn hóa lớn, gây áp lực điều chỉnh diện rộng khi VN-Index hụt bước tại vùng 1.800 điểm.
• Căng thẳng địa chính trị tại eo biển Hormuz đẩy giá dầu tăng vọt, kích hoạt cơ chế hưởng lợi cho dầu khí thượng nguồn nhưng gia tăng rủi ro lạm phát.
• Chính phủ và NHNN định hướng giảm lãi suất cho vay để hỗ trợ SME, tạo xung lực cho sản xuất nhưng gây áp lực thu hẹp biên lãi ròng (NIM) cho hệ thống ngân hàng.
• Nhóm Bán lẻ ghi nhận sự phục hồi mạnh mẽ về doanh thu và đẩy nhanh chiến lược tích hợp Fintech để tối ưu hóa trải nghiệm khách hàng.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co quyết liệt. Áp lực điều chỉnh ngắn hạn của VN-Index là hiện hữu khi khối ngoại bán ròng mạnh (>2.000 tỷ đồng) và chỉ số chạm ngưỡng kháng cự 1.800 điểm. Tuy nhiên, lực cản này được Net-off một phần bởi tín hiệu DXY suy yếu và dữ liệu kinh tế Mỹ kém tích cực, mở ra dư địa cho Fed nới lỏng chính sách, từ đó giảm áp lực tỷ giá lên VND. Điểm nóng hiện tại là cú sốc giá dầu tăng do căng thẳng tại eo biển Hormuz, tạo ra sự phân hóa sâu sắc: thúc đẩy nhóm năng lượng thượng nguồn nhưng gây rủi ro lạm phát chi phí đẩy cho toàn nền kinh tế.