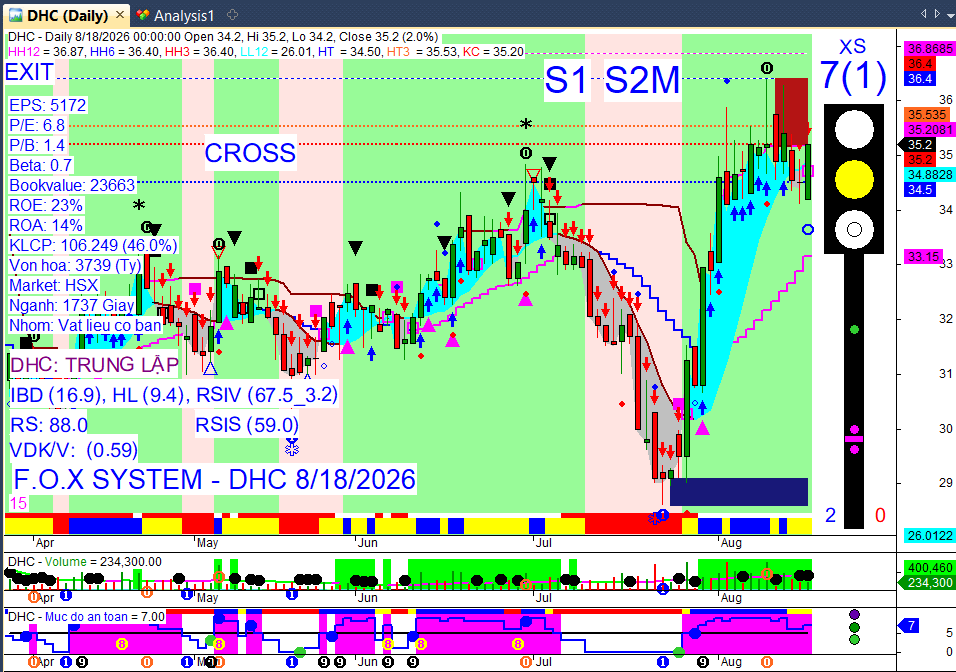
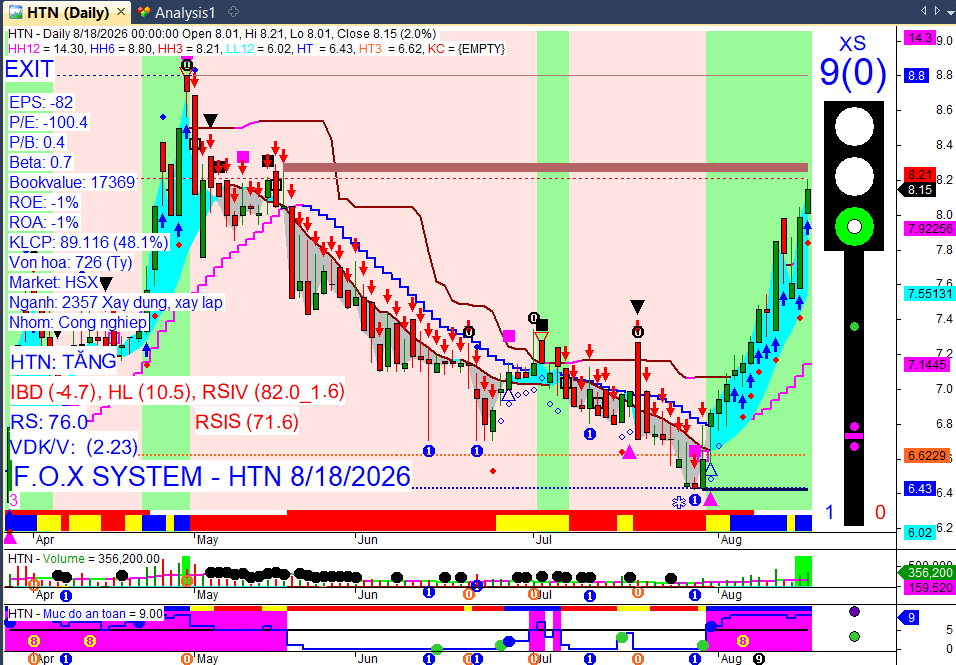
DHC
1 Likes
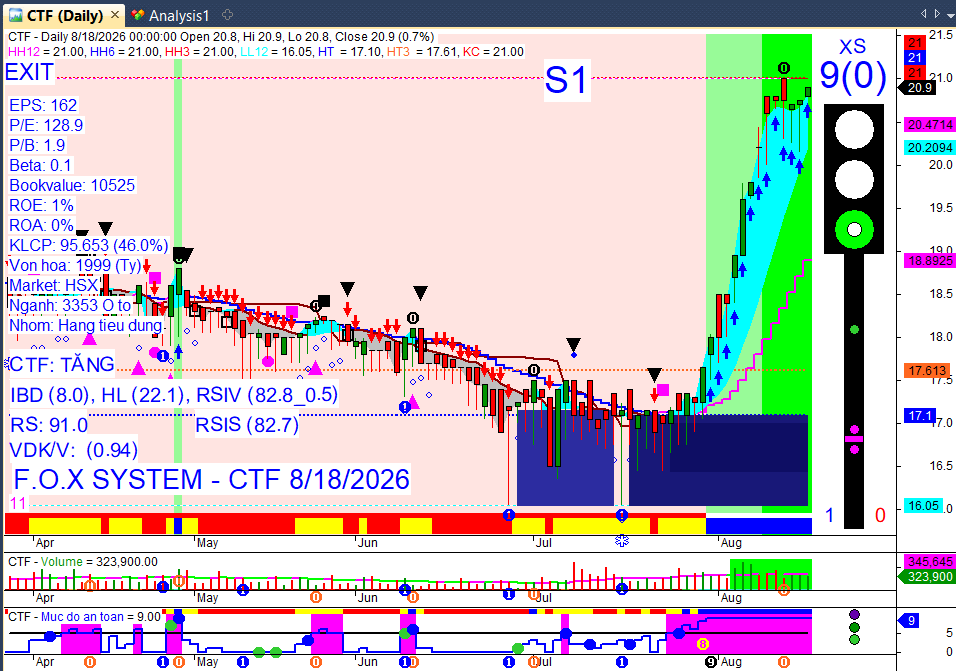
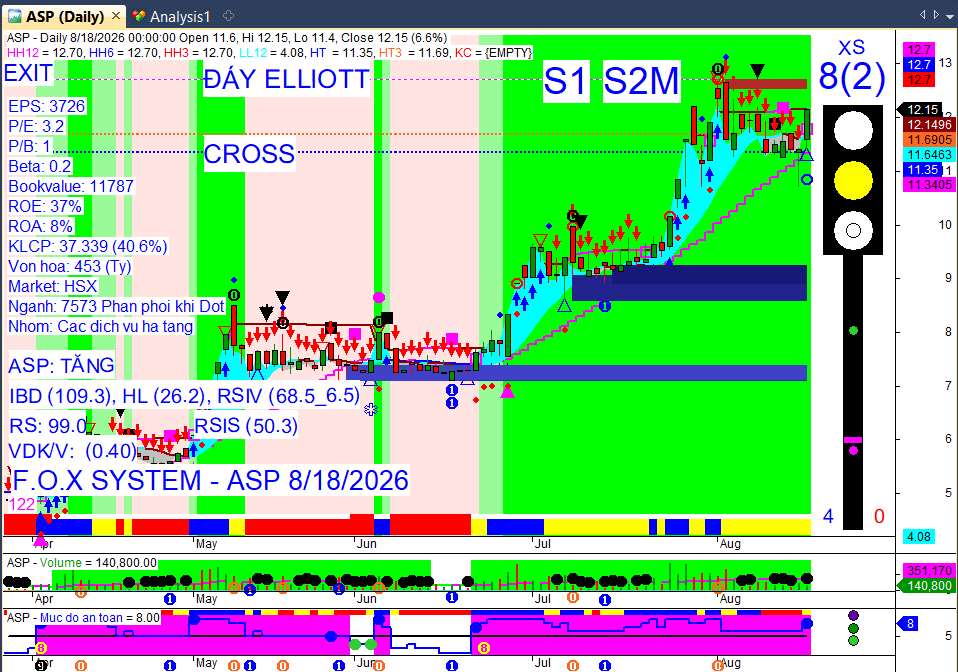
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 19/08/2026
 3 điểm nóng nhất 24h qua
VN-Index phiên 18/08/2026: Đóng cửa tăng 4,56 điểm (+0,26%) lên 1.732,02 điểm, sau khi thu hẹp đáng kể đà tăng từ mức đỉnh trong phiên.
Dòng tiền & Khối ngoại: Khối ngoại tiếp tục bán ròng mạnh trên HOSE (khoảng 768 tỷ đồng), đánh dấu phiên bán ròng thứ tư liên tiếp. Thanh khoản thị trường duy trì ở mức thấp, thấp hơn gần 23% so với bình quân 20 phiên.
Tâm điểm thị trường: Nhóm cổ phiếu Năng lượng/Dầu khí là động lực chính dẫn dắt đà tăng, trong khi nhóm Ngân hàng và Chứng khoán chìm trong sắc đỏ, tạo áp lực lớn.
Market Mood: Thận trọng – Dòng tiền yếu – Rủi ro điều chỉnh.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
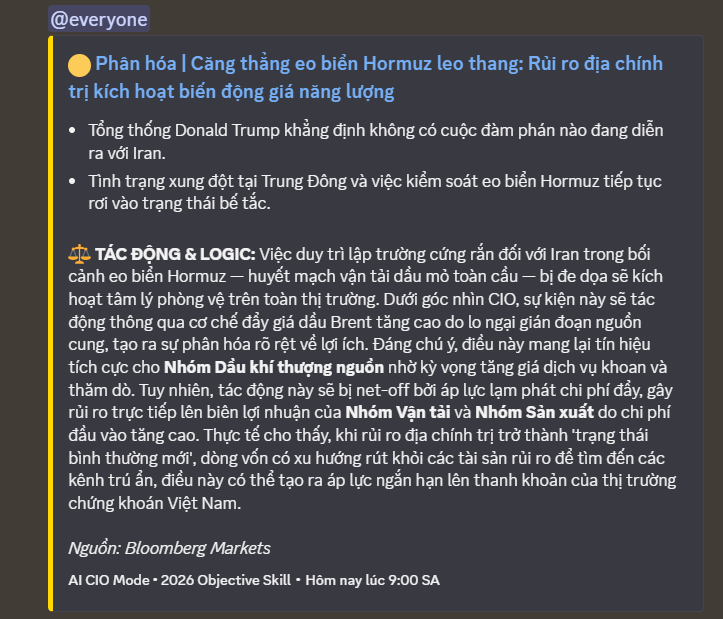
Nhóm Dầu khí bứt phá mạnh mẽ: Các mã như GAS, PLX, BSR, OIL đồng loạt tăng mạnh, nhiều mã chạm trần hoặc gần trần với thanh khoản đột biến. Đà tăng được thúc đẩy bởi giá dầu thô thế giới vượt 90 USD/thùng do căng thẳng Trung Đông và thông tin thoái vốn từ PVN.
→ Tác động: Nâng đỡ chỉ số chung, thu hút dòng tiền đầu cơ ngắn hạn vào nhóm ngành có câu chuyện riêng.
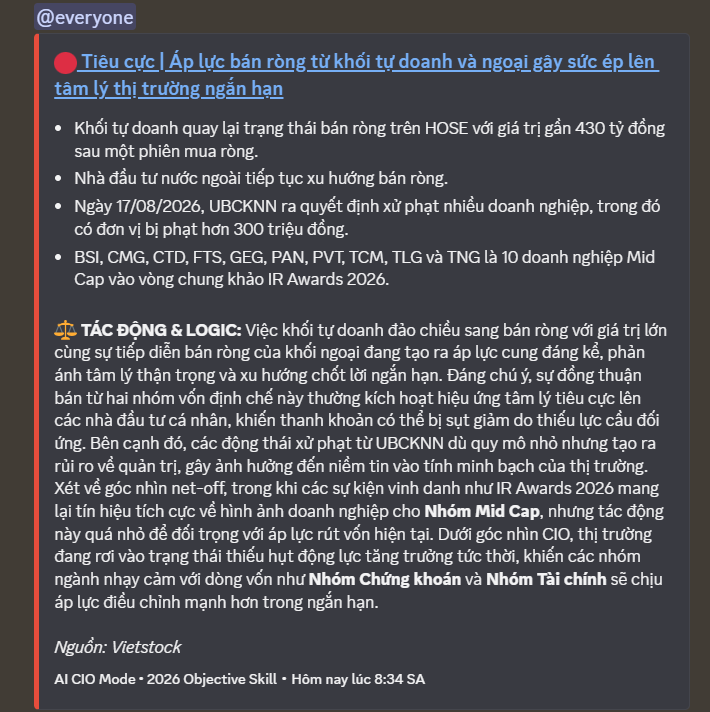
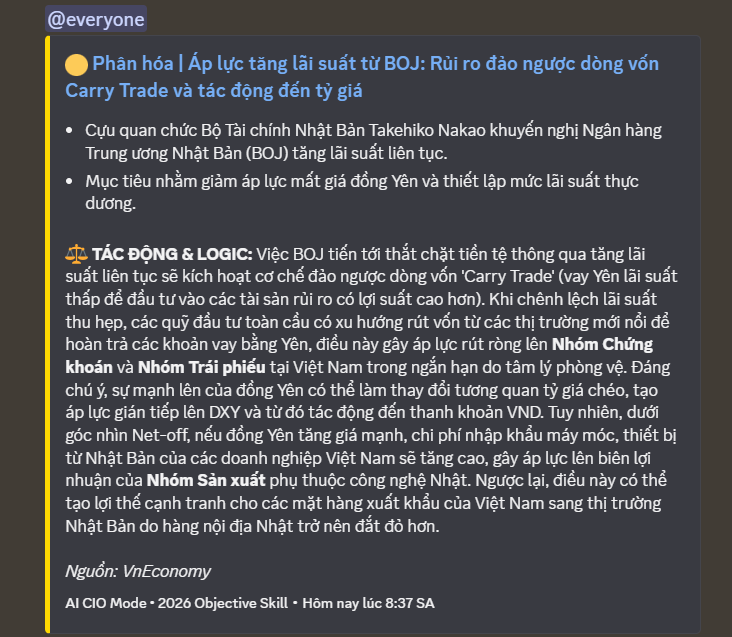
Khối ngoại nối dài chuỗi bán ròng: Nhà đầu tư nước ngoài tiếp tục bán ròng phiên thứ tư liên tiếp trên HOSE với giá trị lớn, tập trung vào các mã vốn hóa lớn như VIC, VPB, SSI, VCB. Nguyên nhân được cho là do sự dịch chuyển dòng vốn toàn cầu liên quan đến hoạt động carry trade đồng Yên Nhật.
→ Tác động: Gây áp lực tâm lý tiêu cực lên thị trường, cản trở đà phục hồi và duy trì tâm lý thận trọng.
Thị trường hồi phục nhưng thiếu bền vững: VN-Index tăng điểm nhưng đà tăng bị thu hẹp đáng kể vào cuối phiên, thanh khoản thấp và độ rộng thị trường nghiêng về phía giảm.
→ Tác động: Phản ánh tâm lý nhà đầu tư còn e ngại, tiềm ẩn rủi ro điều chỉnh sâu hơn nếu không có sự cải thiện về dòng tiền.
PNJ chịu áp lực từ tin tiêu cực: Cổ phiếu PNJ tiếp tục giảm giá và “rơi” khỏi nhóm tỷ USD của HOSE sau thông tin liên quan đến vụ án buôn lậu kim cương của cựu giám đốc P-Lab.
→ Tác động: Gây lo ngại về quản trị doanh nghiệp và ảnh hưởng trực tiếp đến giá cổ phiếu, tạo tâm lý thận trọng với các mã có rủi ro thông tin.
HAGL IPO công ty con HGI: CTCP Hoàng Anh Gia Lai tổ chức roadshow giới thiệu IPO cổ phiếu HGI với giá chào bán 60.600 đồng/cổ phiếu, kỳ vọng huy động hàng ngàn tỷ đồng.
→ Tác động: Tạo kỳ vọng về nguồn vốn mới cho HAGL và thu hút sự chú ý của nhà đầu tư vào các thương vụ IPO lớn.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.732,02 điểm (+4,56 điểm, +0,26%).
HNX-Index: 282,32 điểm (+3,68 điểm, +1,32%).
UPCoM-Index: 127,46 điểm (-0,72 điểm, -0,56%).
VN30-Index: 1.876,14 điểm (-1,54 điểm, -0,08%).
Thanh khoản: Tổng giá trị giao dịch trên HoSE đạt 14.872,4 tỷ đồng với hơn 550,4 triệu đơn vị, tăng nhẹ so với phiên trước nhưng vẫn thấp hơn khoảng 22,8% so với mức bình quân 20 phiên.
Giao dịch Khối ngoại:
Toàn thị trường: Bán ròng khoảng 735 tỷ đồng.
Trên HoSE: Bán ròng khoảng 768,32 tỷ đồng.
Bán ròng mạnh nhất: VIC (150,74 tỷ), VPB (116 tỷ), SSI (65 tỷ), VCB (61 tỷ).
Mua ròng mạnh nhất: FUESSVFL (61 tỷ), VNM (30 tỷ), CTR (16 tỷ).
Trên HNX: Mua ròng hơn 7,4 tỷ đồng, chủ yếu tập trung vào PVS (hơn 14 tỷ đồng).
Trên UPCoM: Mua ròng 25 tỷ đồng, với MSR được mua 19 tỷ đồng.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang tập trung mạnh vào nhóm Dầu khí nhờ yếu tố vĩ mô và thông tin riêng, trong khi các nhóm trụ cột như Ngân hàng và Chứng khoán chịu áp lực bán.
Nhóm ngành:
Năng lượng/Dầu khí: Dẫn dắt thị trường với mức tăng trung bình ngành trên 4%. Đà tăng được hỗ trợ bởi giá dầu thô thế giới vượt 90 USD/thùng do căng thẳng Trung Đông và thông tin thoái vốn từ PVN đối với GAS, BSR. PLX còn hưởng lợi từ thông tin bán cổ phiếu quỹ.
Ngân hàng & Chứng khoán: Chìm trong sắc đỏ, tạo áp lực lớn nhất lên thị trường. Nhiều mã lớn như TCB, LPB, SSI, VCB, ACB đều giảm điểm, phản ánh tâm lý thận trọng và áp lực chốt lời.
Cổ phiếu tâm điểm:
Tăng mạnh: GAS (+5,56%), PLX (tăng trần 6,9%), BSR (+4,62%), OIL (+3,85%), PVS, PVC (tăng trên 3%). VIC (+1,01%), VHM (+1,47%) cũng hỗ trợ chỉ số.
Giảm mạnh: TCB (-2,99%), LPB (-1,77%), SSI (-1,52%), PNJ (giảm mạnh), DIG, HPA, TCH, VVS, GIL, ACG, NHA, DXG (giảm từ 3% đến gần 4%).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
ND2: Chốt 20/8/2026 nhận cổ tức 2025 bằng tiền mặt 35%, thanh toán 23/9/2026.
DIG: Phát hành gần 48 triệu cổ phiếu trả cổ tức 2025 tỷ lệ 6%, chốt 9/9/2026.
SEB: Trả cổ tức đợt 2/2026 bằng tiền mặt 1.800 đồng/cổ phiếu.
BID: Thưởng cổ phiếu tỷ lệ 100:6,8433.
NQN: Trả cổ tức 2025 bằng tiền mặt 450 đồng/cổ phiếu, ngày GDKHQ 19/8/2026, thanh toán 4/9/2026.
BRR: Trả cổ tức 2025 bằng tiền mặt 800 đồng/cổ phiếu, ngày GDKHQ 19/8/2026, thanh toán 30/11/2026.
TNP: Chốt chia cổ tức 2025 bằng tiền mặt 26% (2.600 đồng/cổ phiếu), ngày GDKHQ 4/9/2026, thanh toán 16/9/2026.
LHG: Chốt danh sách cổ đông nhận cổ tức 2025 bằng tiền mặt 21% (2.100 đồng/cổ phiếu) vào 20/8/2026, ngày GDKHQ 19/8/2026, thanh toán 22/9/2026.
HHP: Trả cổ tức 2025 bằng cổ phiếu tỷ lệ 1.000:65, ngày GDKHQ 18/8/2026, ngày ĐKCC 19/8/2026.
DMX: Trả cổ tức 2025 bằng tiền mặt 4.000 đồng/cổ phiếu, ngày GDKHQ 18/8/2026, thanh toán 26/8/2026.
QNS: Trả cổ tức đợt 1/2026 bằng tiền mặt 1.000 đồng/cổ phiếu, ngày GDKHQ 18/8/2026, thanh toán 27/8/2026.
RAL: Trả cổ tức đợt 1/2026 bằng tiền mặt 2.500 đồng/cổ phiếu, ngày GDKHQ 18/8/2026, thanh toán 10/9/2026.
VGT: Trả cổ tức 2025 bằng tiền mặt 300 đồng/cổ phiếu, ngày GDKHQ 18/8/2026, thanh toán 18/9/2026.
CTI: Trả cổ tức 2025 bằng cổ phiếu tỷ lệ 100:10, ngày GDKHQ 17/8/2026, ngày ĐKCC 18/8/2026.
VIX: Trả cổ tức 2025 bằng cổ phiếu tỷ lệ 20:1, ngày GDKHQ 20/8/2026, ngày ĐKCC 21/8/2026.
NAG: Trả cổ tức bằng cổ phiếu tỷ lệ 1.000:58, ngày GDKHQ 19/8/2026, ngày ĐKCC 20/8/2026.
Vốn & Trái phiếu
HAGL (HGI): Tổ chức roadshow IPO 18,8 triệu cổ phiếu HGI với giá 60.600 đồng/cổ phiếu, tổng giá trị chào bán 1.139 tỷ đồng.
NCB: Tiếp tục kế hoạch tăng vốn thêm 33.000 tỷ đồng bằng phát hành riêng lẻ 3,3 tỷ cổ phiếu trong năm 2027, nhằm nâng vốn điều lệ lên hơn 62.000 tỷ đồng và hướng tới Top 10 ngân hàng lớn nhất Việt Nam.
PLX: Sẽ bán toàn bộ gần 23,3 triệu cổ phiếu quỹ nhằm đáp ứng điều kiện công ty đại chúng và tăng cường năng lực tài chính.
Co-opBank: Chính phủ bổ sung 5.000 tỷ đồng từ ngân sách nhà nước năm 2026 để tăng vốn điều lệ, nâng cao năng lực tài chính và hỗ trợ kinh tế nông thôn.
MB: Giới thiệu giải pháp ứng dụng AI và dữ liệu trên BIZ MBBank, giúp doanh nghiệp tiếp cận vốn nhanh hơn, rút ngắn thời gian xử lý từ 10 ngày xuống còn 2 ngày.
TRC: Thông báo ngày đăng ký cuối cùng để phát hành cổ phiếu tăng vốn cổ phần từ nguồn vốn chủ sở hữu.
Cổ đông & Nhân sự
Eximbank: Sẽ triệu tập Đại hội đồng cổ đông bất thường vào tháng 10 để giải quyết công tác nhân sự.
ROX Key Holdings: Dự kiến công bố nhân sự thay thế bà Phạm Thị Vân Hà vào đầu tháng 10.
DVP: Thông báo thay đổi nhân sự cấp cao, bao gồm miễn nhiệm và bổ nhiệm Chủ tịch HĐQT.
Bamboo Airways Cargo: Bổ nhiệm ông Lê Thái Sâm làm Tổng Giám đốc.
LTC: Bị phạt 322,5 triệu đồng do vi phạm quy định về giao dịch với cổ đông, người quản lý doanh nghiệp và người có liên quan.
CEO công ty chứng khoán: Nhiều CEO ghi nhận thu nhập hàng tỷ đồng trong nửa đầu năm 2026, với mức cao nhất là 800 triệu đồng/tháng tại Chứng khoán HSC.
Kinh doanh & Dự án
DPM: Thành lập Công ty TNHH Hóa chất Phú Mỹ với vốn điều lệ 220 tỷ đồng, mở rộng sang lĩnh vực hóa chất theo chiến lược giai đoạn 2026-2030.
Vinataba: Nhận hơn 402,5 tỷ đồng hỗ trợ di dời cơ sở sản xuất khỏi khu “đất vàng” 235 Nguyễn Trãi, Hà Nội.
Janus Group (TCO): Định hướng ưu tiên nâng cao hiệu quả tài sản hiện hữu, giảm áp lực nợ và chi phí vốn, đồng thời chỉ lựa chọn các cơ hội đầu tư có khả năng tạo dòng tiền và giá trị thực.
PVTrans (PVT): Duy trì kế hoạch thận trọng trong năm 2026 dù vận tải biển có động lực tăng trưởng, với chiến lược quản trị rủi ro xuyên suốt.
NHSV: Ra mắt dịch vụ Giao dịch Chứng khoán Phái sinh vào ngày 19/08/2026.
TP.HCM: Cho phép CTCP Tập đoàn R&L chuyển mục đích sử dụng gần 9.6ha đất để thực hiện dự án Khu dân cư sinh thái An Hòa.
Hà Nội: Khởi công Dự án Đầu tư xây dựng Khu nhà ở xã hội Tiên Dương 2 (Evergreen Premium) tại xã Phúc Thịnh, quy mô gần 40ha với hơn 8.000 căn hộ, dự kiến hoàn thành toàn bộ vào quý IV/2030.
Gia Lai: Khởi công 5 dự án vào ngày 19/8/2026, bao gồm 3 dự án đầu tư công và 2 dự án ngoài ngân sách.
Thái Nguyên: Sẽ khởi công hai dự án quy mô lớn dịp 19/8/2026, bao gồm Khu công nghiệp Thượng Đình và Dự án Khu dân cư số 1 xã Lương Phú.
PVS: Đứng trước khối lượng công việc tiềm năng 7 tỷ USD từ dự án Cá Voi Xanh và các dự án điện gió ngoài khơi trong giai đoạn 2026-2030.
VHM: Ghi nhận doanh thu thuần quý II/2026 đạt 52.700 tỷ đồng (tăng 188% so với cùng kỳ) và lợi nhuận sau thuế 26.500 tỷ đồng (tăng 222%), nhờ hoạt động bán sỉ tại dự án Vinhomes Cần Giờ.
Đài Loan (Trung Quốc): Khởi xướng điều tra chống bán phá giá đối với một số sản phẩm thép không gỉ cán nguội dạng phẳng nhập khẩu từ 20 doanh nghiệp Việt Nam, với biên độ phá giá cáo buộc 31,36% trong năm 2025.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Kinh tế Việt Nam tiếp tục đà phục hồi trong 7 tháng đầu năm 2026, với sản xuất công nghiệp, đầu tư công và vốn FDI đều tăng trưởng tích cực. Cụ thể, chỉ số sản xuất công nghiệp (IIP) tháng 7 tăng 14,5% so với cùng kỳ, nâng mức tăng lũy kế 7 tháng lên 11,4% nhờ động lực từ ngành chế biến, chế tạo.
Vốn FDI thực hiện đạt 15,2 tỷ USD, mức cao nhất trong 5 năm qua cho cùng kỳ, với 82,6% tập trung vào lĩnh vực chế biến, chế tạo, phản ánh niềm tin của nhà đầu tư nước ngoài.
Tuy nhiên, tổng cầu trong nước phục hồi chậm hơn kỳ vọng, dẫn đến nhập siêu gia tăng lên 20,52 tỷ USD. Áp lực lạm phát đang dần tích tụ, mặc dù chưa bộc lộ rõ ràng.
Số lượng doanh nghiệp thành lập mới chạm đáy, trong khi số doanh nghiệp tạm ngừng hoạt động và giải thể trong tháng 7 đạt đỉnh 1 năm qua, chủ yếu ở khu vực dịch vụ, cho thấy sức mua trong nước chưa đủ mạnh để tạo nền tảng tăng trưởng ổn định.
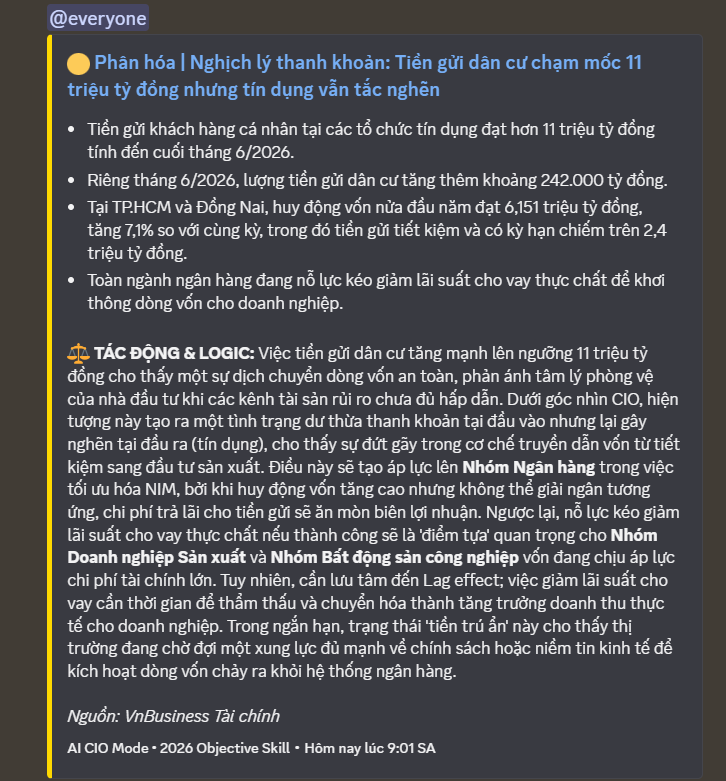
Tăng trưởng tín dụng vượt huy động vốn khoảng 2 điểm phần trăm. Lãi suất tiền gửi dự kiến giảm nhẹ khoảng 40 điểm cơ bản trong quý 4/2026, và tỷ giá USD/VND được dự báo ổn định, có thể xuống dưới 26.000 đồng vào cuối năm.
Nền kinh tế đang chuyển trọng tâm từ phục hồi tốc độ tăng trưởng sang nâng cao chất lượng tăng trưởng và kiến tạo động lực phát triển mới.
Thị trường chứng khoán toàn cầu:
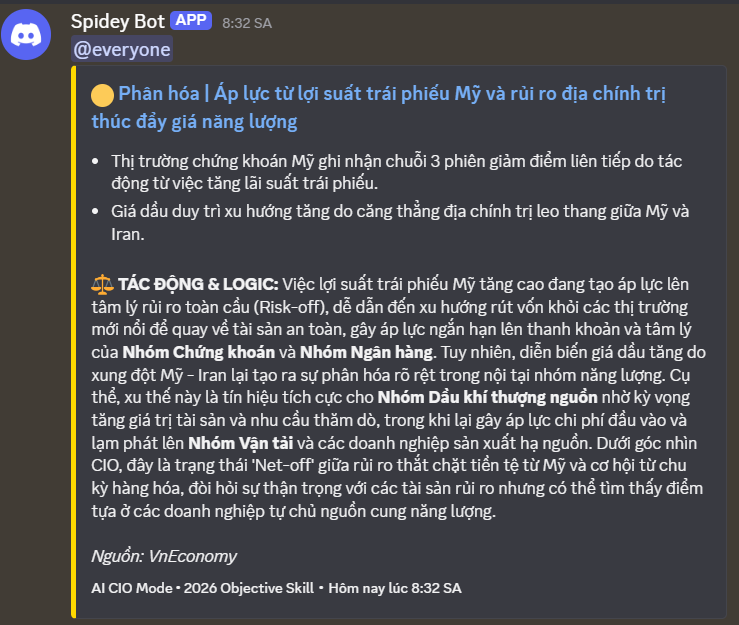
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày 18/8, đánh dấu phiên giảm thứ ba liên tiếp, do áp lực từ lợi suất trái phiếu toàn cầu tăng cao và căng thẳng địa chính trị leo thang ở Trung Đông.
Chỉ số S&P 500 giảm 0,69% xuống 7.692 điểm, Nasdaq Composite giảm 1,33% xuống 26.290 điểm, và Dow Jones giảm 0,22% (116 điểm) xuống 53.343 điểm.
Nhóm cổ phiếu liên quan đến trí tuệ nhân tạo (AI) và bán dẫn chịu áp lực điều chỉnh mạnh, với Nvidia giảm hơn 2%, Intel khoảng 7%, Western Digital giảm 7%, Sandisk giảm 9%, Marvell Technology và Seagate Technology cũng mất gần 8% và hơn 9%. Nguyên nhân là do chi phí đi vay tăng cao gây bất lợi cho các tập đoàn công nghệ cần huy động vốn lớn để đầu tư vào AI.
Lợi suất trái phiếu toàn cầu:
Lợi suất trái phiếu chính phủ toàn cầu tiếp tục tăng mạnh, với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm chạm mức cao nhất trong 19 năm, và lợi suất kỳ hạn 10 năm đạt 4,75%, mức cao nhất trong 19 tháng.
Lợi suất trái phiếu kỳ hạn 30 năm của Đức đạt mức cao nhất trong 15 năm, lợi suất trái phiếu kỳ hạn 10 năm của Nhật Bản đạt mức cao nhất trong ba thập kỷ, và lợi suất trái phiếu chính phủ kỳ hạn 30 năm của Pháp đạt mức cao nhất kể từ năm 2008.
Nguyên nhân chính là do lo ngại lạm phát dai dẳng, giá dầu tăng cao, khối lượng giao dịch mỏng trong tháng 8 và nguồn cung nợ doanh nghiệp ồ ạt đổ ra thị trường.
Các ngân hàng trung ương toàn cầu, không chỉ Cục Dự trữ Liên bang Mỹ (Fed), đang chịu áp lực tăng lãi suất do giá năng lượng tăng, chi tiêu chính phủ và quốc phòng mở rộng, cùng làn sóng đầu tư vào AI làm tăng nhu cầu về chip, điện năng và lao động.
Giá dầu và căng thẳng địa chính trị:
Giá dầu thô tiếp tục tăng cao trong phiên 18/8, với dầu Brent vượt ngưỡng 91 USD/thùng và dầu WTI tăng lên 84,94 USD/thùng, đạt mức cao nhất kể từ cuối tháng 7/2026.
Đà tăng này được thúc đẩy bởi căng thẳng địa chính trị leo thang ở Trung Đông, đặc biệt là việc các cuộc đàm phán hòa bình giữa Mỹ và Iran đổ vỡ.
Iran tuyên bố sẽ áp dụng lập trường quân sự cứng rắn hơn và tiếp tục duy trì phong tỏa eo biển Hormuz, trong đó Mỹ cũng loại trừ khả năng gia hạn thỏa thuận ngừng bắn.
Các cuộc tấn công tiếp diễn tại khu vực Biển Đỏ và sự xáo trộn trong lộ trình xuất khẩu dầu thô tại khu vực Biển Baltic cũng góp phần gia tăng rủi ro đối với chuỗi cung ứng năng lượng toàn cầu.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
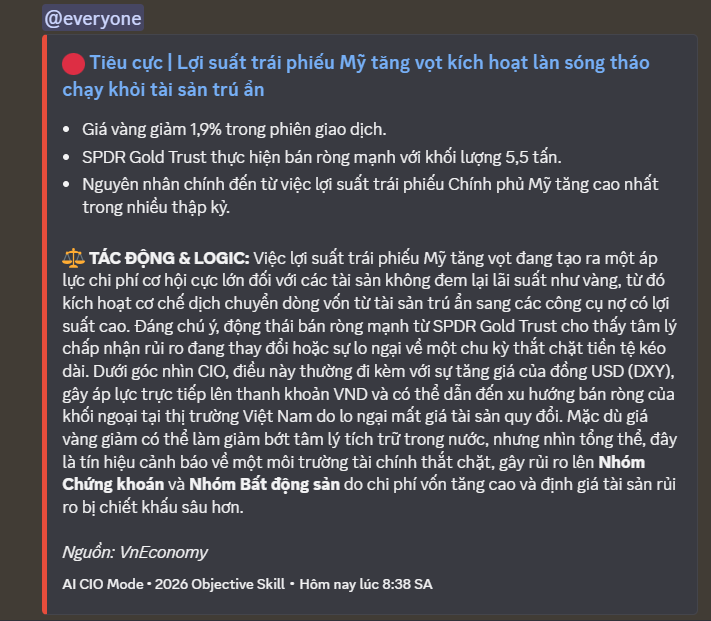
Giá vàng thế giới biến động mạnh trong hai ngày 18-19/8/2026, giảm sâu về khoảng 4.335 USD/ounce vào cuối ngày 18/8 sau khi có lúc vượt 4.400 USD/ounce. Nguyên nhân do lợi suất trái phiếu Mỹ tăng cao và giá dầu thô leo thang làm gia tăng lo ngại lạm phát.
Quỹ giao dịch vàng lớn nhất thế giới SPDR Gold Trust đã bán ròng mạnh trong phiên 18/8, sau chuỗi phiên mua ròng liên tiếp, góp phần gây áp lực giảm giá vàng.
Tuy nhiên, đà giảm của vàng bị hạn chế bởi dữ liệu kinh tế Mỹ kém khả quan (doanh số bán lẻ, CPI, PPI yếu hơn dự kiến) làm giảm kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sớm thắt chặt chính sách tiền tệ.
Giá vàng miếng SJC trong nước ghi nhận sự điều chỉnh trái chiều, có lúc tăng 600.000 đồng/lượng vào sáng 18/8, sau đó quay đầu giảm 500.000 đồng/lượng vào cuối ngày 18/8, niêm yết quanh mức 141,3 – 144,3 triệu đồng/lượng (mua vào - bán ra).
Giá vàng nhẫn cũng có sự biến động không đồng nhất giữa các thương hiệu, với một số nơi tăng nhẹ, trong khi một số khác giảm.
Chênh lệch giữa giá vàng SJC trong nước và giá vàng thế giới quy đổi vẫn duy trì ở mức cao, khoảng 4,65 - 6,4 triệu đồng/lượng vào cuối ngày 18/8.
Dầu thô:
Giá dầu thô thế giới tiếp tục xu hướng tăng và đạt mức cao nhất trong hơn ba tuần vào ngày 19/8/2026, với dầu Brent vượt 91 USD/thùng (91,02 - 91,57 USD/thùng) và dầu WTI dao động quanh 84,94 - 85,33 USD/thùng.
Đà tăng này được thúc đẩy bởi căng thẳng địa chính trị leo thang ở Trung Đông (chi tiết tại mục V. Macro & Global Update).
Dữ liệu tồn kho dầu thô của Mỹ cho thấy mức giảm 328.000 thùng trong tuần trước, sau khi tăng mạnh 9,07 triệu thùng ở tuần trước đó, cũng tác động đến giá dầu.
Tỷ giá:
Tỷ giá trung tâm của Ngân hàng Nhà nước Việt Nam công bố vào ngày 18/8/2026 ở mức 25.580 đồng/USD, giảm 6 đồng so với phiên trước.
Trên thị trường quốc tế, chỉ số US Dollar Index (DXY) diễn biến phân hóa, nhích nhẹ hoặc đi ngang quanh mức 99,6 điểm, do dữ liệu kinh tế Mỹ kém khả quan làm giảm kỳ vọng Fed tăng lãi suất, nhưng các quan chức Fed vẫn duy trì quan điểm thận trọng về lạm phát.
Tại các ngân hàng thương mại Việt Nam, tỷ giá USD có sự biến động trái chiều trong ngày 18/8, với một số ngân hàng tăng nhẹ vào đầu phiên nhưng sau đó giảm trở lại vào cuối ngày, niêm yết phổ biến quanh mức mua vào 25.970 - 26.030 VND/USD và bán ra 26.380 - 26.410 VND/USD.
Tỷ giá USD trên thị trường tự do giảm 150 đồng, giao dịch quanh mức 25.750 - 25.800 VND/USD (mua vào - bán ra) vào cuối ngày 18/8.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục giằng co trong biên độ hẹp. VN-Index có thể kiểm định lại vùng hỗ trợ 1.700 - 1.720 điểm. Vùng kháng cự gần là 1.750 - 1.760 điểm. Xu hướng trung hạn vẫn tạm nằm trong xu hướng giảm.
Hành động: Nhà đầu tư được khuyến nghị duy trì tâm lý thận trọng, tạm dừng việc mở mới các vị thế mua và tuyệt đối không mua đuổi trong các nhịp hồi phục kỹ thuật ngắn ngủi khi dòng tiền chưa có sự đồng thuận. Ưu tiên quản trị rủi ro và cơ cấu danh mục.
Key Risks:
Lực bán ròng liên tục từ khối ngoại.
Thanh khoản thị trường thấp và dòng tiền chưa lan tỏa.
Rủi ro điều chỉnh sâu hơn nếu không có sự cải thiện về dòng tiền và độ rộng thị trường.
Diễn biến lợi suất trái phiếu toàn cầu và giá dầu.
Căng thẳng địa chính trị ở Trung Đông.
Rủi ro thông tin doanh nghiệp (như trường hợp PNJ).
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:35 19/08/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Căng thẳng Mỹ-Iran leo thang khiến eo biển Hormuz bị tê liệt, đẩy giá dầu Brent vượt 91 USD và kích hoạt Fear Index toàn cầu.
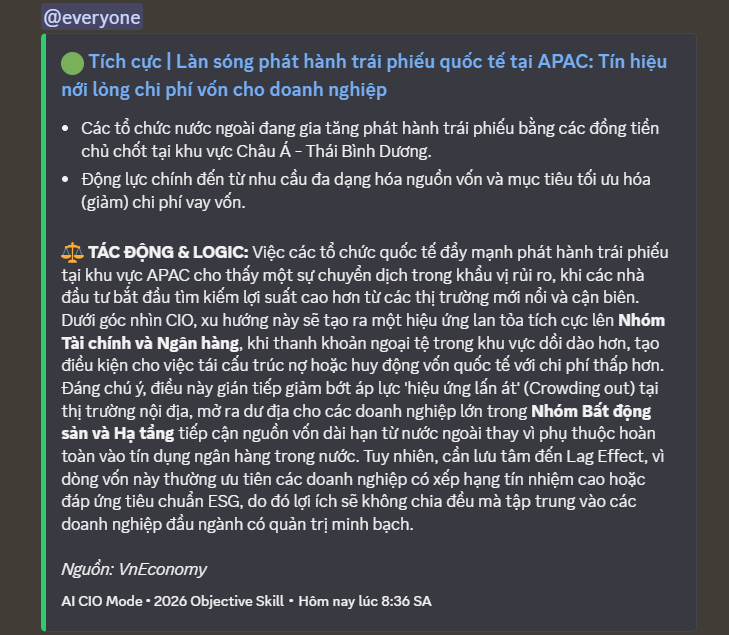
• Lợi suất trái phiếu Chính phủ Mỹ 30 năm chạm đỉnh 19 năm, tạo áp lực rút vốn khỏi các thị trường mới nổi và gây sức ép lên tỷ giá/thanh khoản Việt Nam.
• FTSE Russell chuẩn bị công bố danh mục nâng hạng thị trường Việt Nam vào ngày 21/8 với kỳ vọng thu hút dòng vốn thụ động tỷ USD.
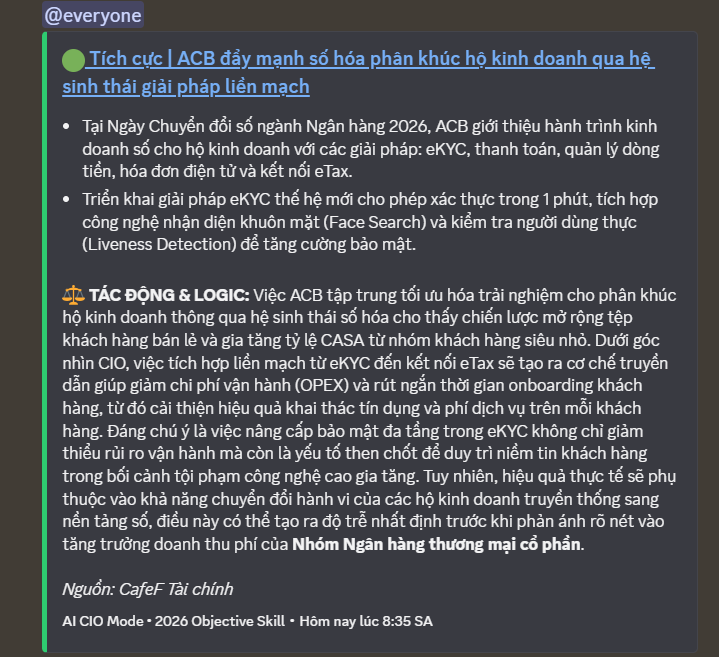
• Hệ thống ngân hàng Việt Nam chuyển dịch mạnh mẽ sang mô hình ‘Ngân hàng thông minh’ dựa trên AI và Dữ liệu nhằm tối ưu hóa NIM và quản trị rủi ro.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái ‘cân bằng mong manh’ với sự xung đột trực diện giữa các xung lực. Một mặt, kỳ vọng nâng hạng từ FTSE Russell và xu hướng số hóa AI trong hệ thống ngân hàng tạo ra nền tảng tăng trưởng dài hạn. Mặt khác, ‘cú sốc kép’ từ lợi suất trái phiếu Chính phủ Mỹ chạm đỉnh 19 năm và căng thẳng địa chính trị tại eo biển Hormuz (giá dầu >91 USD) đang kích hoạt cơ chế Risk-off toàn cầu. Tác động tích cực từ việc DXY suy yếu và lãi suất liên ngân hàng giảm đang bị triệt tiêu (Net-off) bởi áp lực bán ròng mạnh mẽ từ khối ngoại và tâm lý phòng vệ trước rủi ro lạm phát chi phí đẩy.
Việt Nam nhập siêu kỷ lục hơn 20 tỷ USD sau 7 tháng: Bài toán xuất siêu 3 tỷ USD mỗi tháng còn lại
Theo số liệu sơ bộ của Cục Hải quan và Tổng cục Thống kê, tính đến hết tháng 7/2026, Việt Nam ghi nhận mức nhập siêu khoảng 20,5 tỷ USD – cao nhất trong hơn 30 năm qua. Chỉ tính đến giữa tháng 7 (ngày 15/7), con số đã đạt 20,46 tỷ USD. Cùng kỳ năm 2025, cán cân thương mại vẫn xuất siêu khoảng 10,3–10,35 tỷ USD. Như vậy, chỉ trong chưa đầy một năm, cán cân đã đảo chiều gần 30 tỷ USD.
Diễn biến xuất nhập khẩu 7 tháng đầu năm 2026
- Xuất khẩu đạt khoảng 319,5 tỷ USD, tăng 21,7–21,9% so với cùng kỳ.
- Nhập khẩu vọt lên khoảng 340 tỷ USD, tăng 34,5–34,8%.
- Tổng kim ngạch xuất nhập khẩu đạt gần 660 tỷ USD, tăng hơn 28%.
Đáng chú ý, hơn 94% kim ngạch nhập khẩu là tư liệu sản xuất (máy móc, thiết bị, linh kiện, nguyên liệu phục vụ sản xuất và đầu tư), trong khi hàng tiêu dùng chỉ chiếm khoảng 5,9%. Phần lớn nhu cầu nhập khẩu đến từ khu vực FDI đang mở rộng quy mô sản xuất và đầu tư mới.
Hai “gọng kìm” chính tạo áp lực
Thứ nhất, dòng vốn FDI công nghệ cao (Samsung, Intel, Foxconn, Quanta, BYD, Lenovo…) tiếp tục đổ vào Việt Nam, kéo theo lượng lớn máy móc, thiết bị và linh kiện nhập khẩu. Sản xuất công nghiệp chế biến, chế tạo tăng mạnh (chỉ số sản xuất 7 tháng tăng khoảng 12%), đóng góp lớn vào tăng trưởng GDP, nhưng đồng thời đẩy nhập khẩu lên cao.
Thứ hai, giá xăng dầu thế giới tăng mạnh do khủng hoảng eo biển Hormuz liên quan xung đột khu vực Trung Đông từ đầu năm 2026. Trong 7 tháng, Việt Nam nhập khẩu 13,65 triệu tấn dầu thô và xăng dầu các loại với trị giá 12,31 tỷ USD – lượng giảm 3,5% nhưng giá trị tăng tới 41,82% so với cùng kỳ năm trước, khiến nền kinh tế phải chi thêm hơn 3,6 tỷ USD.
Nhập khẩu từ Trung Quốc cũng tăng mạnh: hết tháng 4/2026 đạt 70,3 tỷ USD (tăng 32,4%), chiếm gần 40% tổng kim ngạch nhập khẩu cả nước. Hai nhóm hàng dẫn đầu là máy vi tính – sản phẩm điện tử – linh kiện (23,4 tỷ USD, tăng 63,3%) và máy móc, thiết bị, phụ tùng (13,5 tỷ USD, tăng 22,5%).
Mục tiêu và thách thức cuối năm
Ông Nguyễn Anh Sơn, Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương), đã đặt mục tiêu từ nay đến cuối năm mỗi tháng cần xuất siêu khoảng 3 tỷ USD để cân bằng cán cân thương mại. Đồng thời, để đạt mục tiêu xuất khẩu cả năm khoảng 546–551 tỷ USD, kim ngạch xuất khẩu trung bình mỗi tháng trong 5 tháng còn lại cần đạt khoảng 45–46 tỷ USD – mức cao nhưng không phải chưa từng xảy ra (tháng 12/2025 từng đạt kỷ lục hơn 44 tỷ USD).
Áp lực thêm đến từ Mỹ. Ngày 23/7/2026, USTR công bố kết luận cuối cùng về điều tra Mục 301 liên quan lao động cưỡng bức, áp thuế bổ sung 12,5% đối với hàng hóa từ Việt Nam (cùng nhiều nền kinh tế khác), có hiệu lực từ 24/7/2026 (có danh mục miễn trừ). Mỹ vẫn là thị trường xuất khẩu lớn nhất của Việt Nam, với xuất siêu rất lớn trong nửa đầu năm.
Giải pháp đang được triển khai
Bộ Công Thương và các bộ, ngành đang tập trung ba hướng chính:
- Đẩy mạnh xuất khẩu nông lâm thủy sản (thủy sản, cà phê, gạo, rau quả chế biến…) – nhóm hàng có giá trị gia tăng nội địa cao và đang tăng trưởng tốt.
- Tăng tỷ lệ nội địa hóa, phát triển nhà cung cấp trong nước tham gia chuỗi cung ứng FDI.
- Đa dạng hóa thị trường xuất khẩu (Thái Lan, Anh, Trung Đông, Ấn Độ, Mỹ Latinh…).
Góc nhìn chuyên gia
Nhiều chuyên gia nhận định nhập siêu hiện nay chủ yếu phản ánh giai đoạn đầu tư mở rộng năng lực sản xuất của khối FDI, chứ không phải tín hiệu tiêu dùng quá mức. Kinh nghiệm Hàn Quốc và Đài Loan giai đoạn 1970–1980 cho thấy, nếu tận dụng tốt dòng vốn và công nghệ để phát triển công nghiệp hỗ trợ, nâng cao giá trị gia tăng nội địa, đây có thể là giai đoạn tích lũy quan trọng.
Tuy nhiên, nếu công nghiệp hỗ trợ trong nước không theo kịp và Việt Nam tiếp tục đóng vai trò chủ yếu là “công xưởng lắp ráp”, cơ hội sẽ trôi qua, trong khi áp lực ngoại tệ và tỷ giá vẫn hiện hữu.
Tóm lại, con số nhập siêu hơn 20 tỷ USD sau 7 tháng là thực tế và đáng chú ý. Việc duy trì xuất siêu trung bình 3 tỷ USD mỗi tháng trong thời gian còn lại là thách thức lớn, nhưng với đà tăng trưởng xuất khẩu hiện tại, mùa cao điểm quý IV và các giải pháp đang triển khai, mục tiêu vẫn trong tầm với nếu các “đầu tàu” cùng vận hành hiệu quả.