
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 23/08/2026
 Khung thời gian báo cáo (23/08/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất tuần qua
VN-Index bứt phá cuối tuần, kết thúc tuần tăng điểm: Chỉ số VN-Index tăng 39,04 điểm (+2,26%) so với tuần trước, đóng cửa tại 1.768,12 điểm. Phiên giao dịch cuối tuần (21/08) chứng kiến mức tăng mạnh nhất trong tháng qua (+33,88 điểm), giúp cải thiện tâm lý thị trường. Thanh khoản bình quân HOSE đạt 11.496 tỷ đồng/phiên, giảm 22,4% so với tuần trước và thấp nhất từ đầu năm 2025.
Khối ngoại bán ròng mạnh cả tuần nhưng mua ròng trở lại phiên cuối: Khối ngoại bán ròng 2.660 tỷ đồng trên HoSE trong tuần qua, nhưng bất ngờ quay lại mua ròng 39,02 tỷ đồng trong phiên giao dịch cuối tuần (21/08), chấm dứt chuỗi bán ròng ngắn hạn.
Kỳ vọng nâng hạng và lịch sự kiện tuần tới: FTSE Russell chính thức chốt danh mục GEIS với 117 cổ phiếu Việt Nam, có hiệu lực từ 21/09, neo giữ kỳ vọng về dòng vốn ngoại. Tuần tới có 23 doanh nghiệp chốt quyền cổ tức và nhiều sự kiện vĩ mô quốc tế quan trọng.
Market Mood: Thận trọng – Dòng tiền luân chuyển nhưng chưa lan tỏa mạnh – Rủi ro kỹ thuật và vĩ mô.
 I. Tin nổi bật trong tuần [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index bứt phá mạnh mẽ cuối tuần: Thị trường chứng khoán Việt Nam khép lại tuần giao dịch 17/08 – 21/08/2026 với phiên bùng nổ cuối tuần, VN-Index tăng 33,88 điểm (1,95%) lên 1.768,12 điểm, đánh dấu mức tăng mạnh nhất trong vòng một tháng qua.
→ Tác động: Cải thiện tâm lý nhà đầu tư, tạo đà tích cực cho tuần giao dịch mới.
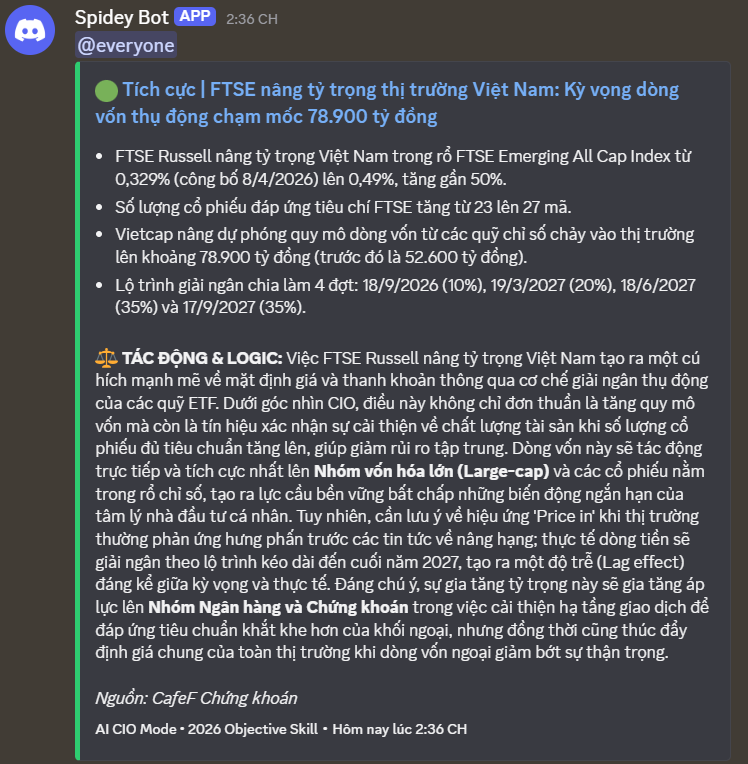
FTSE Russell chính thức chốt danh mục GEIS: Tổ chức FTSE Russell đã công bố 117 cổ phiếu Việt Nam được thêm vào bộ chỉ số GEIS trong kỳ rà soát tháng 9/2026, có hiệu lực từ phiên giao dịch ngày 21/09/2026.
→ Tác động: Neo giữ kỳ vọng về dòng vốn ngoại quay trở lại thị trường, là chất xúc tác dài hạn cho thị trường.
Ngân hàng Nhà nước hỗ trợ thanh khoản: Quyết định hỗ trợ thanh khoản cho các tổ chức tín dụng từ Ngân hàng Nhà nước được xem là một trong những động lực kích hoạt dòng tiền quay trở lại thị trường trong phiên cuối tuần.
→ Tác động: Củng cố niềm tin, hỗ trợ tâm lý thị trường và dòng tiền nội.
Cổ phiếu chứng khoán bùng nổ mạnh mẽ: Nhiều cổ phiếu nhóm chứng khoán như SSI, VIX, VCI, VND, ORS, CTS tăng kịch trần với dòng tiền vào cực mạnh trong phiên 21/08.
→ Tác động: Phản ánh kỳ vọng lớn của nhà đầu tư vào triển vọng thị trường chung và câu chuyện nâng hạng.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa tuần tại 1.768,12 điểm, tăng 39,04 điểm (+2,26%) so với tuần trước.
HNX-Index: Chưa cập nhật.
Thanh khoản:
Tổng giá trị giao dịch toàn thị trường cả tuần đạt xấp xỉ 75.812 tỷ đồng.
Giá trị khớp lệnh bình quân trên HOSE đạt khoảng 11.496 tỷ đồng/phiên, giảm 22,4% so với tuần trước và là mức thấp nhất kể từ đầu năm 2025.
Thanh khoản cải thiện rõ rệt trong phiên cuối tuần (21/08), với giá trị giao dịch trên HoSE đạt 18.356 tỷ đồng.
Giao dịch Khối ngoại:
Cả tuần (17/08 – 21/08): Khối ngoại bán ròng 2.660 tỷ đồng trên HoSE.
Phiên 21/08: Nhà đầu tư nước ngoài quay lại mua ròng 39,02 tỷ đồng trên HoSE.
Top mua ròng phiên 21/08: SHB (138,89 tỷ đồng), SSI (70,46 tỷ đồng), MSN (50,52 tỷ đồng), PNJ (43,08 tỷ đồng), VSC (41,87 tỷ đồng), PDR (22,83 tỷ đồng).
Top bán ròng phiên 21/08: VCB (76,87 tỷ đồng), BSR (61,90 tỷ đồng), GMD (58,66 tỷ đồng), VPB (53,88 tỷ đồng), DCM (43,24 tỷ đồng). VCB cũng chịu áp lực bán xuyên suốt cả tuần với giá trị bán ròng hơn 280 tỷ đồng.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền cuối tuần tập trung mạnh vào nhóm chứng khoán, công nghệ và ngân hàng, cho thấy kỳ vọng vào câu chuyện nâng hạng và hỗ trợ vĩ mô.
Nhóm ngành:
Công nghệ thông tin: Dẫn dắt thị trường với mức tăng mạnh nhất 3,09%, nổi bật là FPT tăng 3,15% lên 72.000 đồng, phản ánh kỳ vọng vào các doanh nghiệp hạ tầng số.
Chứng khoán: Bùng nổ mạnh mẽ với nhiều mã tăng trần như SSI, VIX, VCI, VND, ORS, CTS, nhờ tâm lý thị trường tích cực và kỳ vọng nâng hạng.
Ngân hàng & Bất động sản: Các cổ phiếu trụ cột như VCB, BID, VHM, VIC ghi nhận lực cầu mạnh, đóng góp tích cực vào đà tăng của VN-Index.
Năng lượng: Nổi bật nhờ thông tin thoái vốn và giá dầu thô tăng mạnh, đẩy giá cổ phiếu bluechip GAS.
Cổ phiếu tâm điểm:
Tăng mạnh/Khối lượng đột biến: VIX khớp hơn 51 triệu đơn vị, SSI hơn 38,7 triệu đơn vị, GEX và VND cùng vượt 20 triệu đơn vị. PNJ tăng trần sau khi được giải tỏa rủi ro pháp lý từ kết quả giám định kim cương.
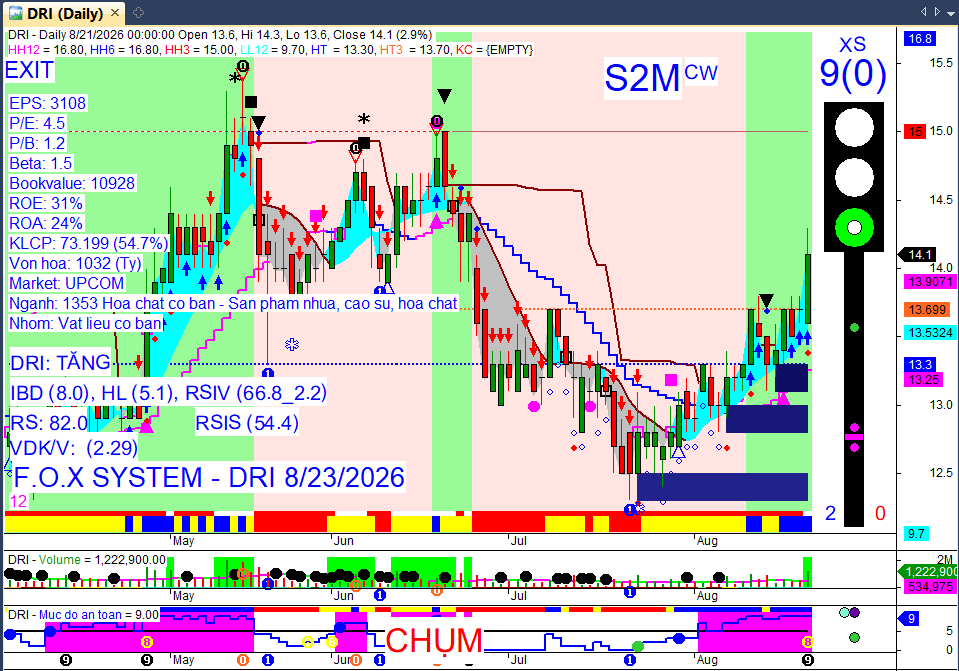
DGC: Cổ phiếu Hóa chất Đức Giang được đưa ra khỏi diện cảnh báo từ ngày 24/08/2026 do đã khắc phục nguyên nhân chưa họp ĐHĐCĐ thường niên.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Tuần tới (24/08 – 28/08): Có 23 doanh nghiệp sẽ chốt quyền trả cổ tức bằng tiền mặt, với tỷ lệ cao nhất thuộc về CTCP Dịch vụ Sonadezi (SDV) là 25%, CTCP Khai thác, Chế biến khoáng sản Hải Dương (KHD) 20%, CTCP Dược phẩm Dược liệu Pharmedic (PMC) 19,64%, và CTCP Logistics Vicem (HTV) 15%. CTCP Tập đoàn Giống cây trồng Việt Nam (NSC) cũng tạm ứng cổ tức đợt 1 năm 2025 với tỷ lệ 20%. Hai doanh nghiệp chốt quyền trả cổ tức bằng cổ phiếu là VC3 (tỷ lệ 1000:75) và TN1 (tỷ lệ 100:10).
Tuần qua (17/08 – 21/08): Nhiều doanh nghiệp đã chốt quyền chi trả cổ tức, nổi bật là CTCP Phụ tùng máy số 1 (FT1) với tỷ lệ 44,07% tiền mặt vào ngày 21/08, CTCP Đầu tư Điện Máy Xanh (DMX) 40% tiền mặt vào ngày 18/08, và CTCP Bê tông Hòa Cầm - INTIMEX (HCC) 30% tiền mặt vào ngày 19/08. CTCP Chứng khoán VIX đã chốt quyền chia cổ tức bằng cổ phiếu tỷ lệ 20:1 vào ngày 20/08.
Thị trường & Vốn:
Thị trường bất động sản: Bộ Xây dựng công bố thông tin thị trường quý II/2026 cho thấy xu hướng phục hồi ổn định với GDP quý II ước tăng 8,39%. Tuy nhiên, cả nước chỉ ghi nhận hơn 100.000 giao dịch thành công (giảm 71,5% so với quý I/2026), lượng tồn kho bất động sản có xu hướng tăng nhẹ và giá bán căn hộ chung cư thứ cấp có xu hướng giảm.
Doanh nghiệp rút lui: Trong 7 tháng đầu năm 2026, trung bình mỗi tháng có khoảng 22.200 doanh nghiệp rút lui khỏi thị trường, tổng cộng 155.300 doanh nghiệp trên cả nước, tăng 7,6% so với cùng kỳ năm trước. Riêng tại TP. Hồ Chí Minh, gần 39.000 doanh nghiệp đã rời thị trường.
CTCP Sách Việt Nam (Savina): Ghi nhận hơn 1.038 tỷ đồng các khoản cho vay đối tác, doanh nghiệp vào cuối tháng 6/2026, tăng mạnh so với đầu năm, với lãi suất 12%/năm và chiếm hơn 83% tổng tài sản.
Công ty Đầu tư và Phát triển Năng lượng Trung Nam: Bị xử phạt do chậm công bố thông tin về gia hạn kỳ hạn và thay đổi điều kiện trái phiếu.
Hoạt động & Phát triển kinh doanh:
Nestlé Việt Nam: Chính thức đưa dây chuyền đóng gói cà phê hòa tan trong hũ thủy tinh (Jar Line) vào vận hành tại Nhà máy Nestlé Trị An vào ngày 21/08, nhằm nâng cao năng lực sản xuất (hơn 350.000 hũ/ngày) và giá trị hạt cà phê Việt Nam, với sản phẩm xuất khẩu đến 11 thị trường quốc tế.
Viện Dầu khí Việt Nam (VPI) và TÜV SÜD Việt Nam: Ký Biên bản ghi nhớ hợp tác vào ngày 21/08 để thúc đẩy chuyển dịch năng lượng tại Việt Nam, tập trung vào điện gió ngoài khơi, lưới điện, hydrogen, điện hạt nhân, hệ thống lưu trữ năng lượng bằng pin (BESS), công nghệ thu hồi, sử dụng và lưu trữ carbon (CCS/CCUS) và vật liệu composite.
Chương trình “Doanh nghiệp ESG xanh quốc gia 2026”: Được triển khai vào ngày 21/08 tại Hà Nội và TP.HCM, hướng tới nhận diện và lan tỏa các doanh nghiệp tiên phong thực hành ESG và phát triển bền vững, chuyển trọng tâm từ ghi nhận mô hình xanh sang khảo sát mức độ thực hành ESG thực tế.
Diễn đàn đối thoại Việt Nam-ASEAN: Các chuyên gia tại diễn đàn ngày 21/08 nhấn mạnh doanh nghiệp Việt cần nâng cao năng lực công nghệ, dữ liệu và giá trị gia tăng để tận dụng cơ hội từ Hiệp định Khung về Kinh tế số ASEAN (DEFA).
Nhân sự & Quản trị:
CTCP Tập đoàn Hóa chất Đức Giang (DGC): Cổ phiếu DGC sẽ được đưa ra khỏi diện cảnh báo từ ngày 24/08/2026 do đã khắc phục được nguyên nhân chậm tổ chức Đại hội đồng cổ đông thường niên. Tuy nhiên, DGC vẫn thuộc diện hạn chế giao dịch và một cảnh báo khác do chậm nộp báo cáo tài chính kiểm toán năm 2025 và ý kiến kiểm toán ngoại trừ.
Chốt quyền họp ĐHĐCĐ: Trong tuần tới, có 23 doanh nghiệp chốt quyền họp đại hội cổ đông, bao gồm TSB, DCM, PNJ, TEG, FDC.
Công ty TNHH CN Giày Aurora Việt Nam: Ra mắt mô hình “Công đoàn cơ sở xã hội chủ nghĩa” giai đoạn 2026–2030 vào chiều 22/08, thể hiện cam kết phối hợp chăm lo quyền lợi người lao động, bao gồm đảm bảo 100% người lao động được tham gia bảo hiểm và khám sức khỏe định kỳ.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Chính sách tiền tệ: Ngân hàng Nhà nước (NHNN) tiếp tục điều hành chính sách tiền tệ một cách kiên định, chủ động và linh hoạt, nhằm cân bằng các mục tiêu kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng, và duy trì ổn định thị trường tiền tệ, ngoại hối. NHNN cũng phối hợp chặt chẽ với Bộ Tài chính để triển khai hiệu quả các giải pháp tài khóa, tiền tệ. Lãi suất cho vay bình quân của các giao dịch mới ghi nhận xu hướng giảm, đạt mức 6,96%/năm tính đến cuối tháng 11/2025. Tín dụng bất động sản được kiểm soát thận trọng, trong khi hoạt động phát hành trái phiếu và dòng vốn FDI vào lĩnh vực này có dấu hiệu phục hồi trong quý II/2026.
Nâng hạng thị trường: FTSE Russell đã chính thức công bố kết quả rà soát định kỳ tháng 9/2026 vào ngày 21/8, nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên thị trường mới nổi thứ cấp. Theo đó, 117 cổ phiếu Việt Nam được thêm vào bộ chỉ số FTSE Global Equity Index Series (GEIS), trong đó 27 mã được bổ sung vào FTSE All-Cap và 6 mã vốn hóa lớn nhất (VCB, VIC, VHM, BID, HPG, VPB) vào FTSE All-World. Các thay đổi này sẽ có hiệu lực từ phiên giao dịch ngày 21/9/2026. Dòng vốn thụ động dự kiến khoảng 1,33 tỷ USD sẽ chảy vào thị trường trong toàn bộ quá trình chuyển đổi, với khoảng 133 triệu USD trong đợt đầu tháng 9.
Chính sách tài khóa: Ủy ban Thường vụ Quốc hội đã thảo luận dự thảo Nghị quyết về giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho kỳ tính thuế năm 2026 và 2027 đối với cá nhân và doanh nghiệp có doanh thu hàng năm không quá 10 tỷ đồng. Chính sách này nhằm hỗ trợ khu vực tư nhân, phục hồi sản xuất kinh doanh, và dự kiến sẽ giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và 3.510 tỷ đồng trong năm 2027. Ngoài ra, Bộ Tài chính cũng tiếp tục thực hiện chính sách gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân trong năm 2026, cùng với việc miễn, giảm 46 khoản phí và lệ phí đến hết ngày 31/12/2026.
Thế giới:
Chứng khoán Mỹ: Thị trường chứng khoán Mỹ chịu áp lực điều chỉnh trong phiên 20/8 (sáng 21/8 giờ Việt Nam) khi Dow Jones mất hơn 700 điểm, do lợi suất trái phiếu tăng trở lại, giá dầu duy trì ở mức cao và lo ngại lạm phát. Tuy nhiên, Phố Wall đã hồi phục trong phiên 21/8, với Dow Jones tăng hơn 500 điểm, S&P 500 và Nasdaq phục hồi hơn 0,4%, sau khi Bộ Tài chính Mỹ thông báo tăng quy mô chương trình mua lại trái phiếu Chính phủ, giúp xoa dịu lo ngại về đà tăng của lợi suất. Dù vậy, các chỉ số chính của Phố Wall vẫn ghi nhận tuần giảm điểm chung.
Fed: Biên bản họp FOMC tháng 7 (công bố ngày 19/8) cho thấy một số thành viên vẫn lo ngại lạm phát kéo dài và khả năng tăng lãi suất chưa hoàn toàn bị loại bỏ, với 3 quan chức ủng hộ tăng lãi suất và nhiều thành viên khác cũng cho rằng chính sách tiền tệ có thể cần thắt chặt nếu lạm phát không hạ nhiệt. Tuy nhiên, Fed đã giữ nguyên lãi suất tham chiếu ở mức 3,5-3,75% lần thứ năm liên tiếp. Các chuyên gia kinh tế dự báo Fed nhiều khả năng sẽ giữ nguyên lãi suất tại cuộc họp tháng 9 và trong phần còn lại của năm 2026, do doanh số bán lẻ yếu hơn, số liệu việc làm gây thất vọng và lạm phát đang chậm lại. Chủ tịch Fed Kevin Warsh nhấn mạnh cách tiếp cận thận trọng, dựa trên dữ liệu thực tế thay vì dự báo tương lai.
Eurozone: Hoạt động sản xuất, kinh doanh tại khu vực đồng Euro (Eurozone) đã tăng tháng thứ hai liên tiếp trong tháng 8/2026, nhờ sự phục hồi mạnh mẽ của lĩnh vực sản xuất, bất chấp những gián đoạn chuỗi cung ứng do xung đột tại Trung Đông. Chỉ số nhà quản trị mua hàng (PMI) của Eurozone đạt 52,1 trong tháng 8/2026, tăng từ mức 52 của tháng 7/2026.
Nhật Bản: Chỉ số giá tiêu dùng (CPI) lõi của Nhật Bản trong tháng 7/2026 đã tăng tốc tháng thứ hai liên tiếp, đạt 1,8% so với cùng kỳ năm trước, củng cố thêm khả năng Ngân hàng Trung ương Nhật Bản (BoJ) sẽ tăng lãi suất vào tháng 9 tới.
Nợ công Mỹ: Nợ công của Mỹ đã vượt mốc 40.000 tỷ USD tính đến ngày 18/8, với chi phí trả lãi hàng năm vượt 1,2 nghìn tỷ USD, tạo áp lực tài khóa khổng lồ lên ngân sách chính phủ.
Căng thẳng địa chính trị: Tổng thống Mỹ Donald Trump tuyên bố tiến hành “chiến tranh kinh tế” với Iran và đe dọa áp đặt các biện pháp trừng phạt tài chính nghiêm khắc lên bất kỳ quốc gia nào hỗ trợ Tehran.
Lịch kinh tế quốc tế tuần tới (24/08 – 29/08):
Tuần tới dự kiến có nhiều sự kiện kinh tế quan trọng, bao gồm công bố chỉ số giá PCE cốt lõi của Mỹ (thước đo lạm phát được Fed đặc biệt quan tâm), số liệu GDP sơ bộ của Mỹ, và các báo cáo về đơn xin trợ cấp thất nghiệp.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
Thế giới: Giá vàng thế giới đã tăng mạnh, có thời điểm vượt mốc 4.600 USD/ounce và hướng tới tuần tăng thứ ba liên tiếp, được hỗ trợ bởi đồng USD suy yếu, động thái mua lại trái phiếu của Bộ Tài chính Mỹ và những lo ngại về nợ công của Mỹ.
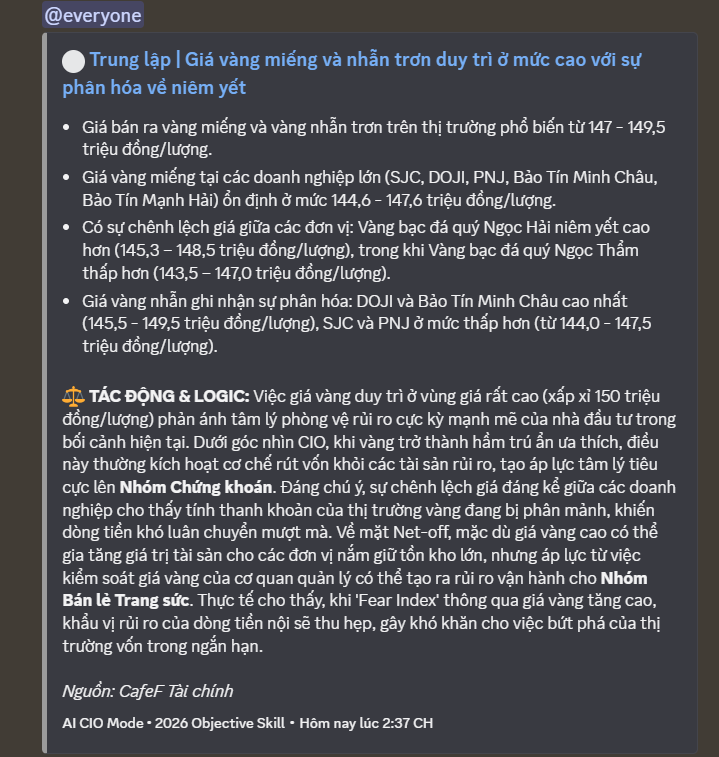
Trong nước: Giá vàng miếng SJC trong nước cũng ghi nhận đà tăng mạnh, thêm khoảng 3,4 triệu đồng/lượng chỉ trong ba phiên cuối tuần, chốt ở mức 147,6 triệu đồng/lượng chiều bán ra. Đáng chú ý, giá vàng nhẫn tại một số thương hiệu đã vượt giá vàng miếng SJC, với mức chênh lệch lên tới gần 2 triệu đồng/lượng. Khoảng cách giữa giá vàng trong nước và thế giới đã thu hẹp đáng kể, có thời điểm chỉ còn khoảng 1,1 - 1,4 triệu đồng/lượng, do sức cầu trong nước yếu và nhà đầu tư lựa chọn gửi tiết kiệm khi lãi suất tăng.
Tỷ giá USD/VND:
Tỷ giá trung tâm do Ngân hàng Nhà nước công bố tiếp tục tăng, đạt mức 25.600 VND/USD vào ngày 21/8, lần đầu tiên chạm mốc này.
Tuy nhiên, tại các ngân hàng thương mại lớn như Vietcombank và BIDV, giá USD niêm yết lại giảm mạnh 70 đồng ở cả hai chiều mua vào và bán ra trong phiên 21/8, xuống mức 25.920 VND/USD (mua vào) và 26.300 VND/USD (bán ra).
Trên thị trường quốc tế, chỉ số DXY (đo lường sức mạnh đồng USD) suy yếu đáng kể, giảm 0,88 điểm so với cuối tuần trước, do áp lực từ chính sách thắt chặt tiền tệ của các ngân hàng trung ương châu Âu và lo ngại về tình hình tài chính của Mỹ.
Dầu mỏ:
Thế giới: Giá dầu thế giới tăng mạnh, đạt mức cao nhất trong gần một tháng (dầu Brent vượt 93 USD/thùng, dầu WTI vượt 86 USD/thùng), chủ yếu do căng thẳng địa chính trị leo thang tại Trung Đông. Tuyên bố của Tổng thống Mỹ Donald Trump về việc áp đặt các biện pháp trừng phạt kinh tế khắc nghiệt đối với Iran và các quốc gia hỗ trợ Iran đã làm dấy lên lo ngại về nguồn cung thắt chặt và gián đoạn vận chuyển qua eo biển Hormuz.
Trong nước: Giá xăng E5 RON92 và E10 RON95 cùng dầu diesel và mazut đều được điều chỉnh tăng trong kỳ điều hành ngày 20/8, phản ánh diễn biến tăng của giá thành phẩm xăng dầu thế giới.
Các loại hàng hóa khác:
Kim loại quý: Bạc giao ngay tăng mạnh, đạt mức 68,965 USD/ounce.
Nông sản: Giá cao su thế giới đồng loạt tăng. Giá heo hơi tiếp tục phục hồi tại cả ba miền. Giá gạo nguyên liệu xuất khẩu giảm nhẹ, trong khi giá gạo bán lẻ duy trì ổn định. Giá hồ tiêu tại các vùng sản xuất trọng điểm tiếp tục đứng giá. Giá cà phê kỳ hạn có diễn biến phân hóa (arabica tăng nhẹ, robusta giảm).
Đường: Giá đường thô vượt đỉnh một năm do lo ngại về hiện tượng El Nino.
Thép: Giá thép thanh chạm đáy một tháng do Trung Quốc cắt giảm sản lượng và áp lực từ chính sách thương mại của Mỹ (thuế quan).
Đồng: Giá đồng giảm nhẹ do lo ngại về nhu cầu tiêu thụ yếu từ Trung Quốc và việc ngăn chặn cuộc đình công tại mỏ Escondida.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Động lực từ phiên tăng điểm cuối tuần giúp xu hướng ngắn hạn của VN-Index tích cực trở lại, dự kiến thị trường sẽ tiếp tục đà hướng tới thử thách lại vùng tâm lý 1.800 điểm. Tuy nhiên, vùng 1.780-1.800 điểm vẫn là khu vực kháng cự mạnh và quan trọng. Nhịp hồi phục hiện tại tạm thời vẫn nên nhìn nhận là đợt hồi phục kỹ thuật, chưa đủ cơ sở để xác nhận xu hướng tăng mới.
Hành động: Các chuyên gia khuyến nghị nhà đầu tư hạn chế mua đuổi, thay vào đó chờ thêm tín hiệu rõ ràng từ dòng tiền và xu hướng thị trường. Ưu tiên chiến lược quản trị rủi ro. Có thể mở thêm vị thế mua mới và gia tăng tỷ trọng ở những mã đang có lợi nhuận trong những nhịp điều chỉnh.
Key Risks: Áp lực bán ròng của khối ngoại vẫn chưa dừng lại hoàn toàn. Thanh khoản thị trường cả tuần vẫn ở mức thấp, cho thấy tâm lý nhà đầu tư còn thận trọng. Vùng kháng cự kỹ thuật 1.780-1.800 điểm. Biến động tỷ giá USD/VND và lãi suất liên ngân hàng. Các dữ liệu kinh tế vĩ mô quốc tế quan trọng có thể tạo biến động.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:09 23/08/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.

CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• FTSE Russell công bố danh mục 117 cổ phiếu cho sự kiện nâng hạng thị trường ngày 21/9, kích hoạt làn sóng mua ròng thụ động vào nhóm Bluechips.
• VN-Index bùng nổ với mức tăng 33,38 điểm, thanh khoản chạm mốc 20.000 tỷ đồng, dẫn dắt bởi nhóm trụ VIC, VCB, VHM.
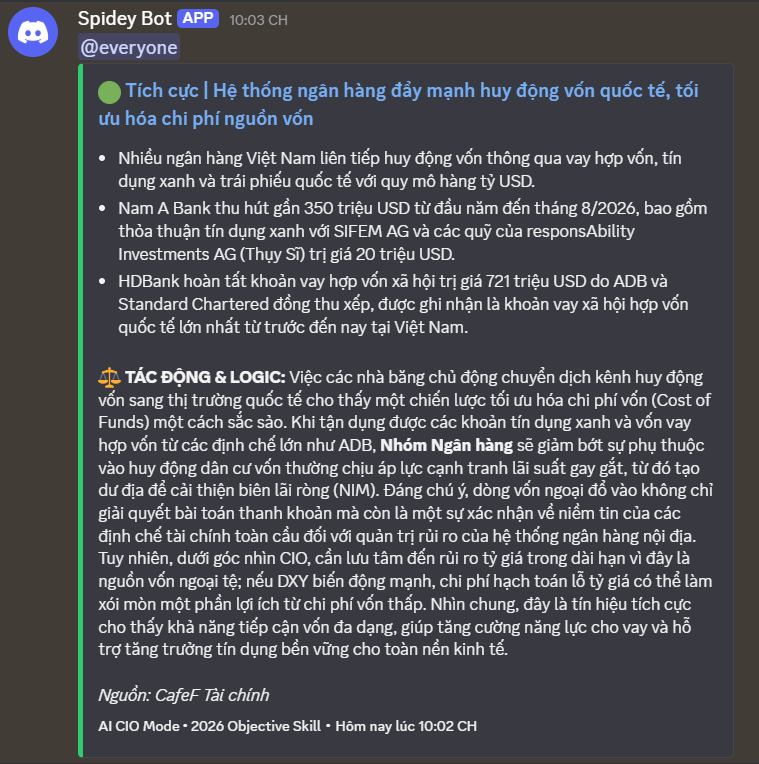
• Hệ thống Ngân hàng đẩy mạnh huy động vốn quốc tế quy mô tỷ USD (HDBank, Nam A Bank) nhằm tối ưu hóa NIM và giảm phụ thuộc huy động dân cư.
• Nghịch lý Bất động sản: Nguồn cung dự án tăng vọt gần 200% nhưng thanh khoản sụt giảm do lãi suất cho vay thả nổi chạm ngưỡng 15-16%.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái ‘Risk-on’ ngắn hạn khi VN-Index bùng nổ thanh khoản (20.000 tỷ) và khối ngoại quay trở lại. Tâm lý hưng phấn được củng cố bởi kỳ vọng trì hoãn tăng lãi suất tại Mỹ/Anh và tiến trình nâng hạng thị trường của FTSE Russell (21/9). Tuy nhiên, sự lạc quan này bị Net-off bởi ‘Fear Index’ từ giá vàng tăng sốc (tiệm cận 150 triệu/lượng) và áp lực chi phí vốn nội địa gia tăng (lãi suất cho vay bình quân tăng). Nhìn chung, lực đẩy từ dòng vốn thụ động và nâng hạng đang chiếm ưu thế, triệt tiêu phần nào nỗi lo về suy thoái kinh tế toàn cầu.