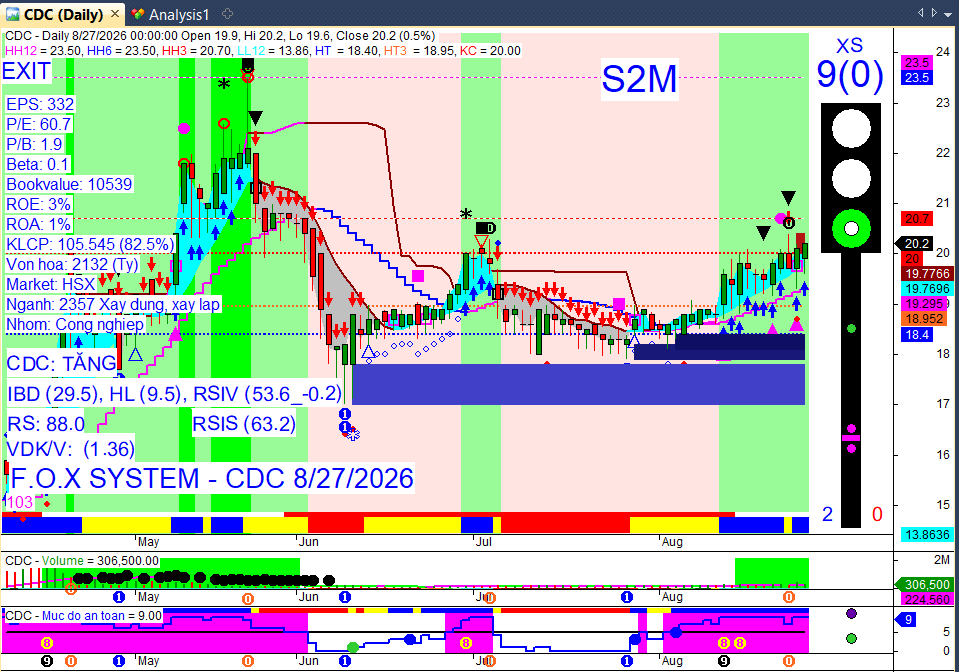
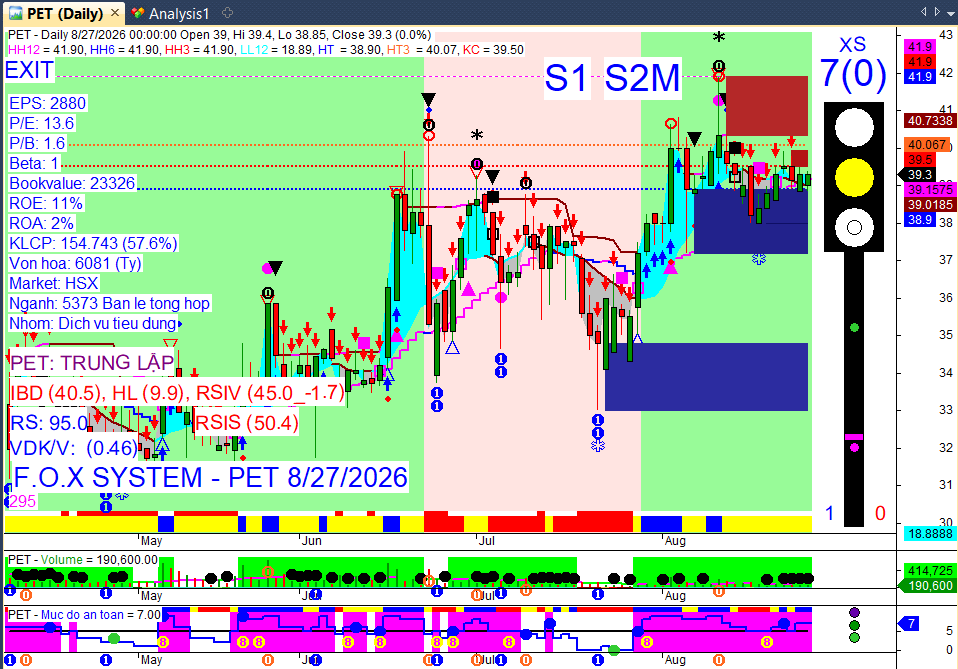
TCB
2 Likes
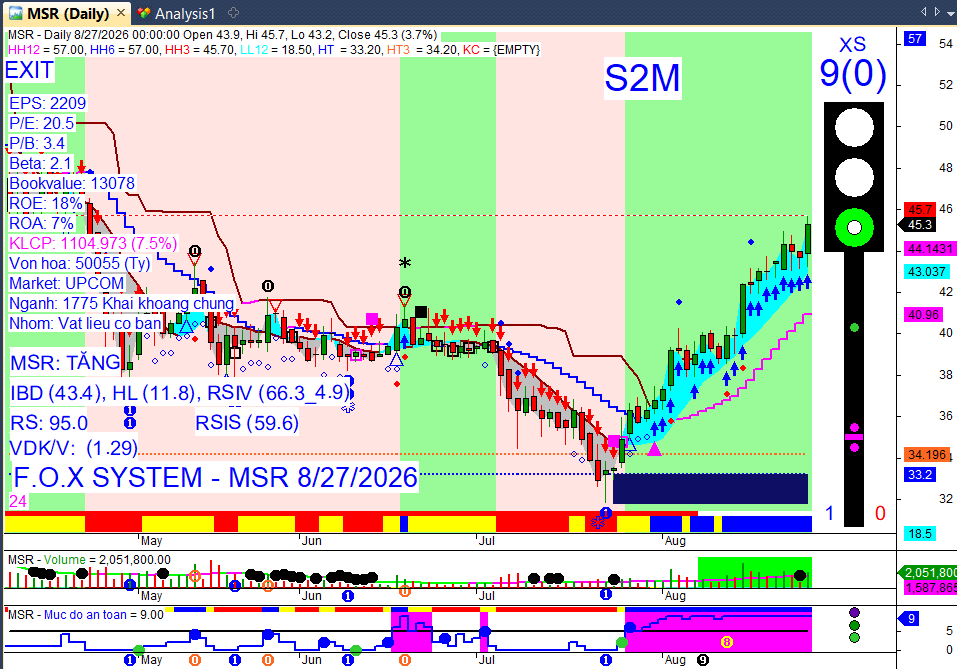
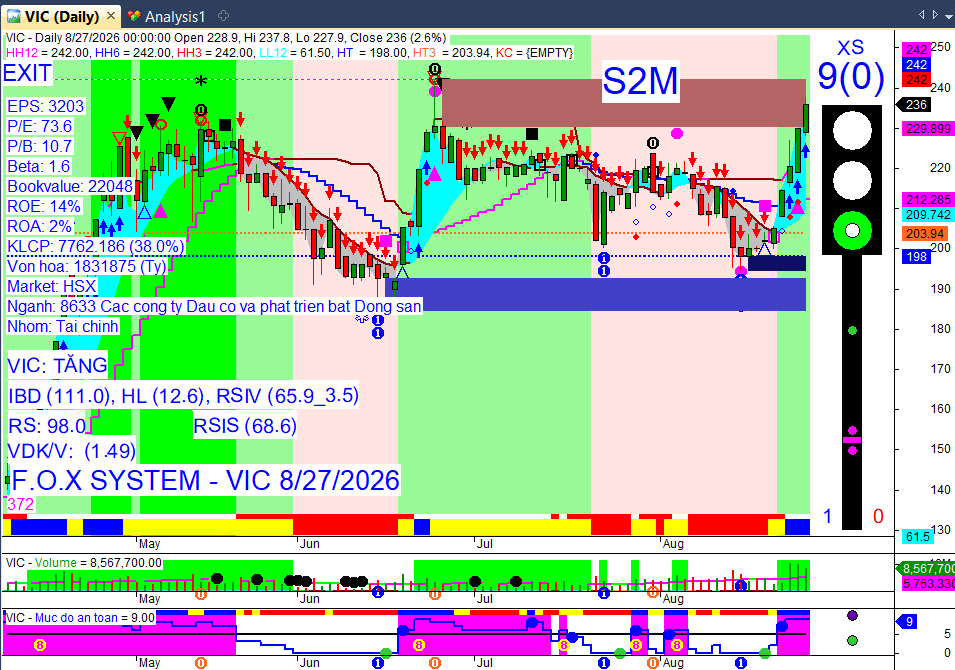
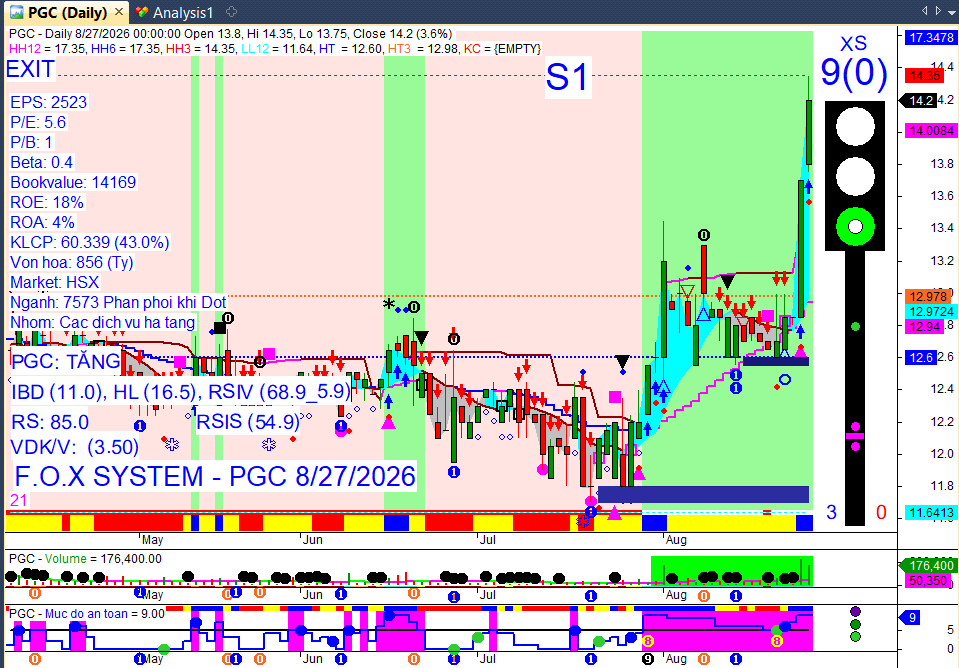
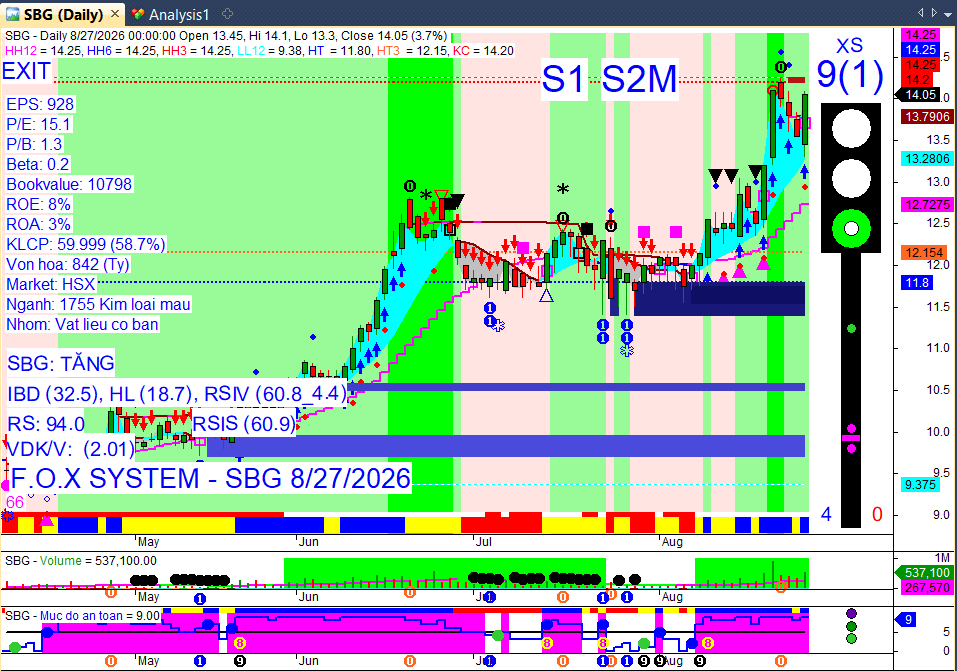
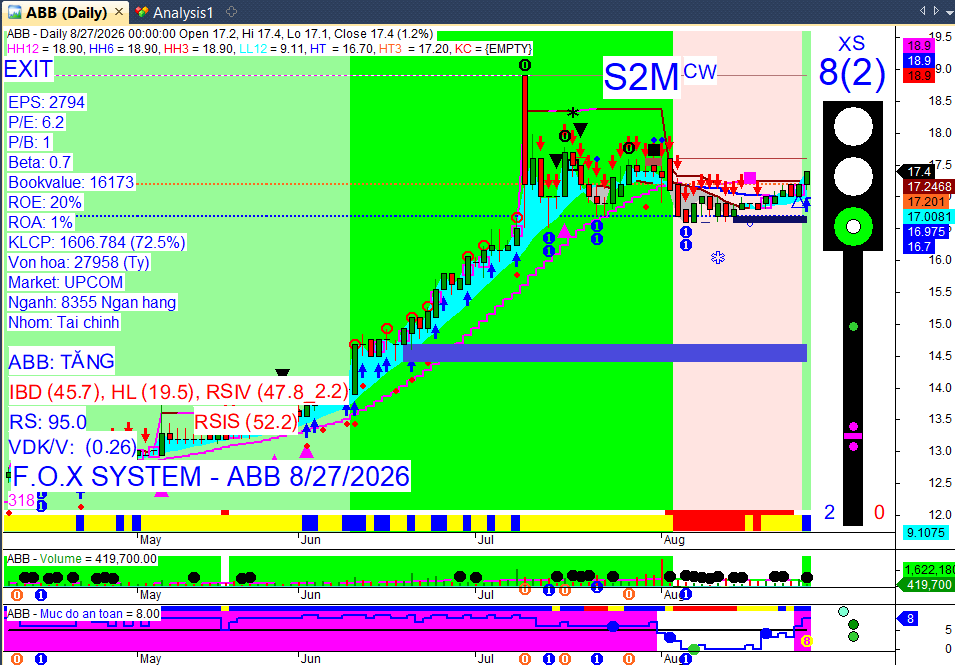
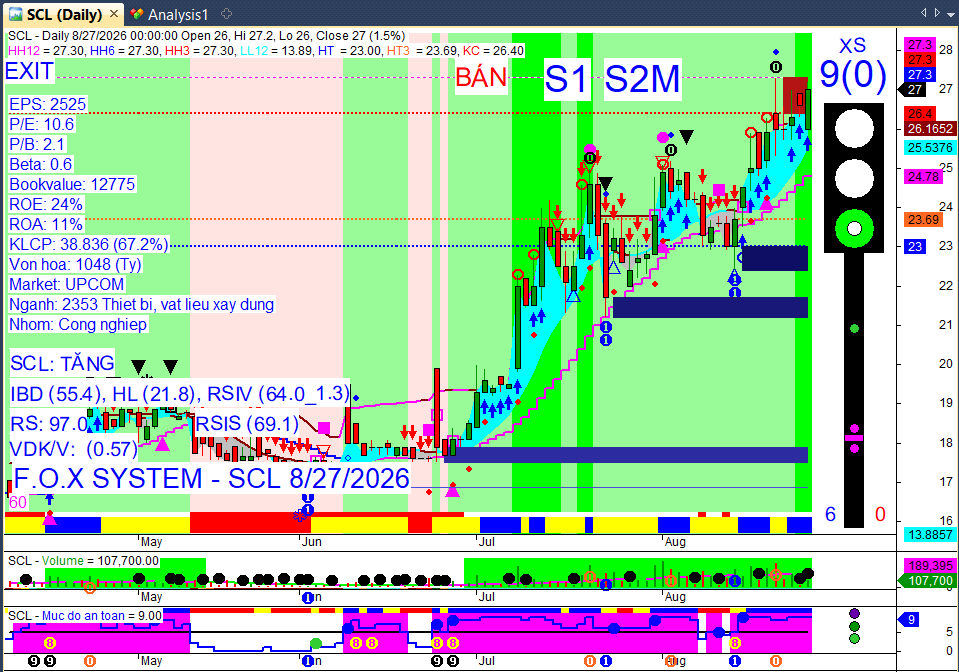
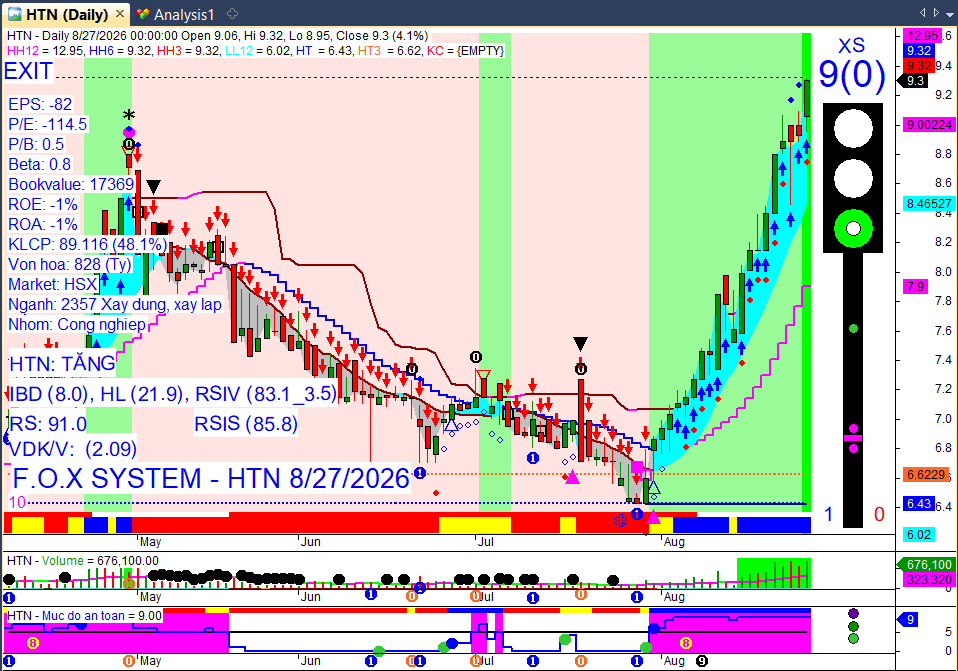
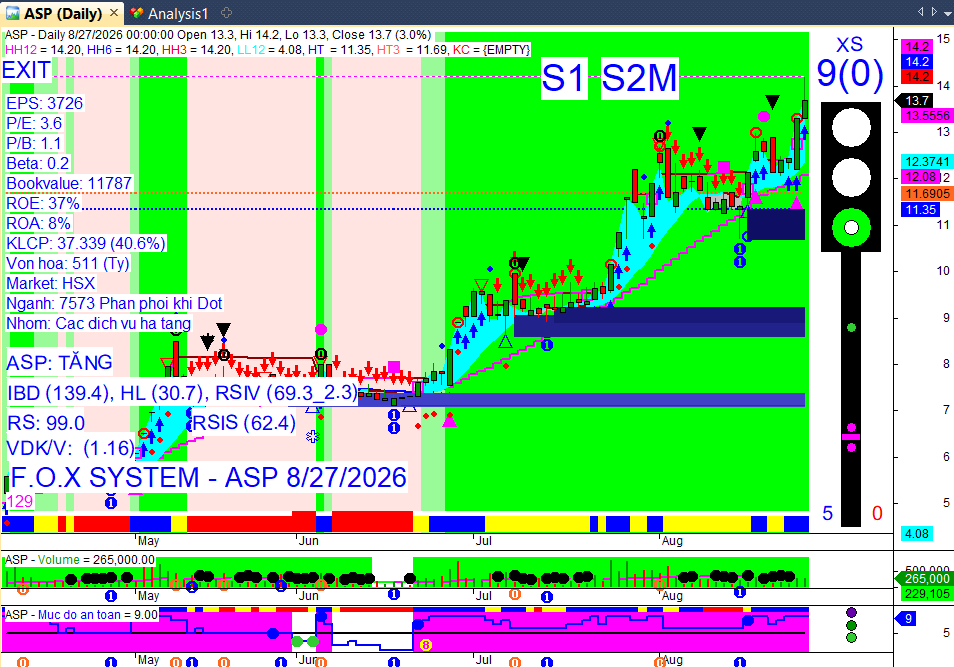
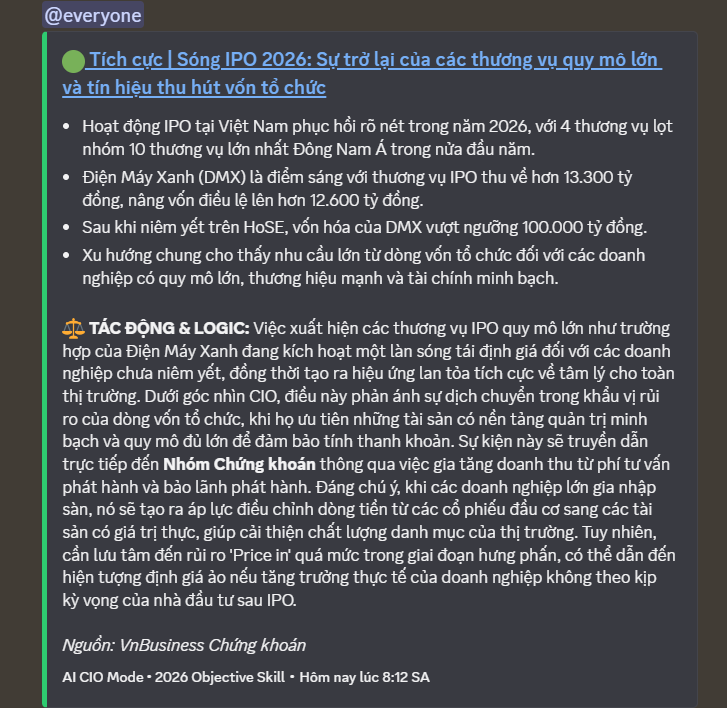
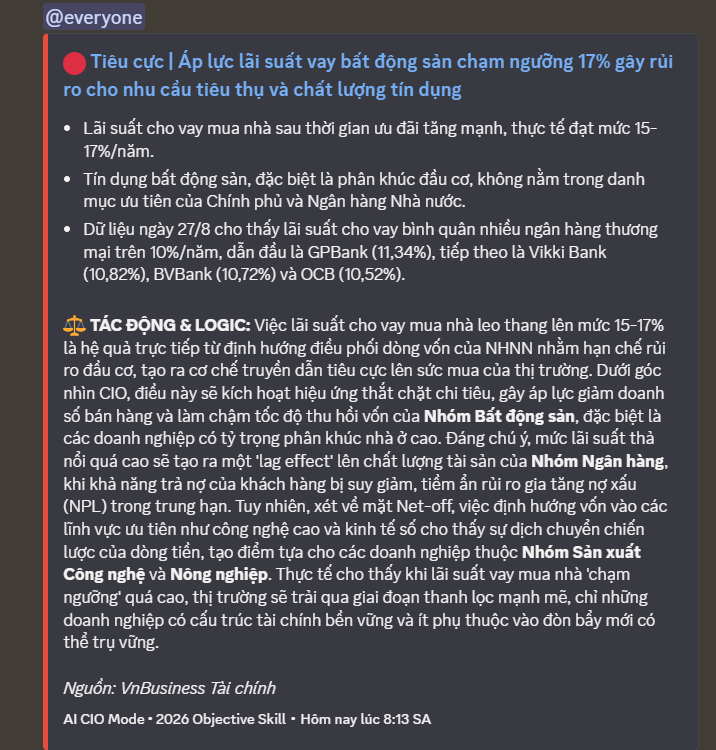
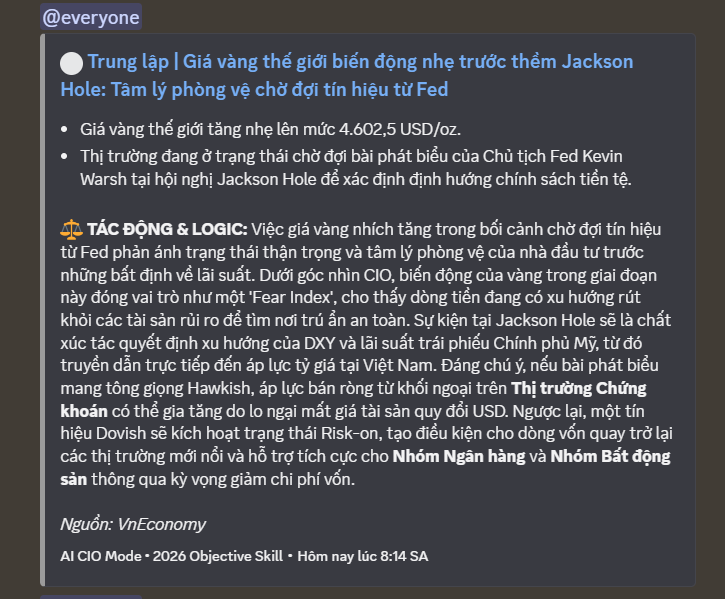
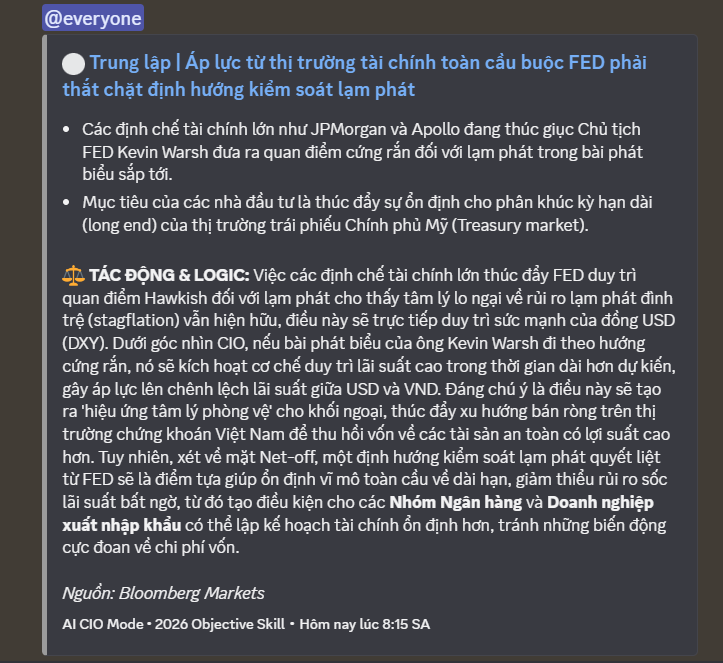
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 28/08/2026
 **Khung thời gian báo cáo (28/08/2026):**Tổng hợp tin tức mới nhất trong 24 giờ qua. Hôm nay là Thứ Sáu (ngày giao dịch), ưu tiên dữ liệu phiên 27/08/2026 và cập nhật tin tức mới nhất.
 3 điểm nóng nhất 24h qua:
VN-Index phiên 27/08/2026: Đóng cửa 1.831,56 điểm (Tăng 10,24 điểm, +0,56%).
Dòng tiền & Khối ngoại: Khối ngoại mua ròng 236,65 tỷ đồng trên toàn thị trường, phiên mua ròng thứ 5 liên tiếp.
Tâm điểm thị trường: Cổ phiếu vốn hóa lớn (VIC, nhóm Ngân hàng) dẫn dắt đà tăng, trong khi thanh khoản giảm và thị trường phân hóa.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
VN-Index nối dài đà tăng nhưng thanh khoản suy yếu: Chỉ số chính tiếp tục tăng phiên thứ 6 liên tiếp, vượt 1.830 điểm, nhưng tổng giá trị giao dịch giảm mạnh gần 20% so với phiên trước.
Tác động: Cho thấy tâm lý thận trọng gia tăng ở vùng giá cao và trước kỳ nghỉ lễ, tiềm ẩn áp lực điều chỉnh.
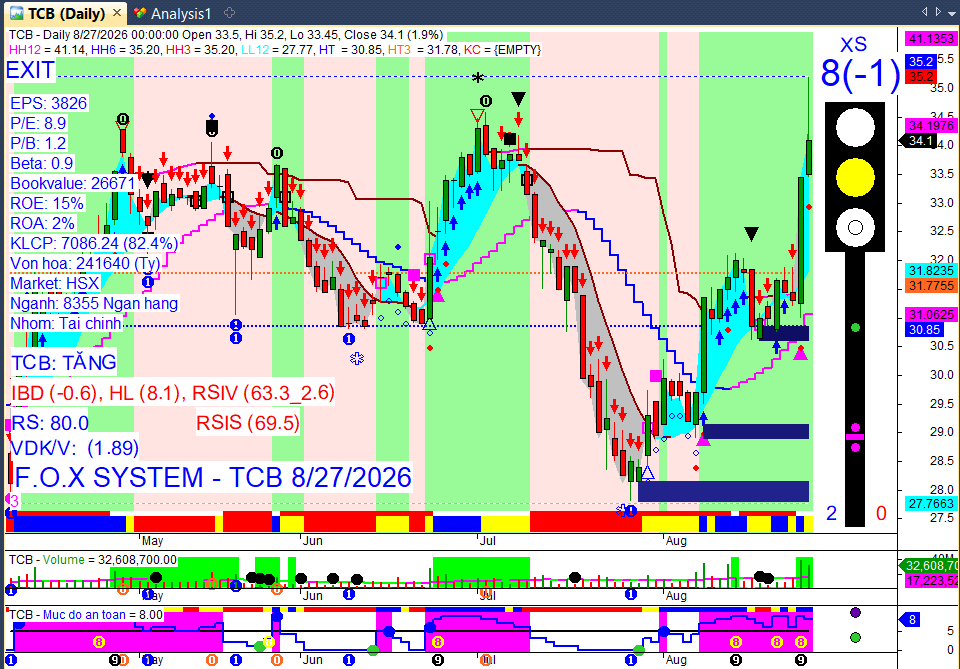
Khối ngoại tiếp tục mua ròng mạnh, tập trung vào ngân hàng: Khối ngoại duy trì chuỗi mua ròng 5 phiên liên tiếp, với tổng giá trị 236,65 tỷ đồng, trong đó TCB, HPG, VPB là những mã được mua ròng nhiều nhất.
Tác động: Hỗ trợ tâm lý thị trường và nâng đỡ các cổ phiếu vốn hóa lớn, đặc biệt là nhóm ngân hàng.
Cổ phiếu ngân hàng hưởng lợi từ nâng hạng FTSE: 8 cổ phiếu ngân hàng Việt Nam được thêm vào danh mục chỉ số FTSE GEIS sau khi Việt Nam chính thức nâng hạng lên thị trường mới nổi thứ cấp, dự kiến thu hút 1,33-1,5 tỷ USD từ các quỹ thụ động trong 4 đợt.
Tác động: Tạo kỳ vọng về lực cầu lớn từ khối ngoại, hỗ trợ thanh khoản và giá cổ phiếu nhóm ngân hàng trong trung hạn.
VIC tiếp tục là trụ đỡ chính, lập đỉnh lịch sử mới: Cổ phiếu VIC tăng 2,61%, đóng góp gần 10 điểm cho VN-Index và đạt mức giá cao nhất lịch sử 236.000 đồng/cổ phiếu.
Tác động: Duy trì đà tăng của chỉ số, nhưng cũng cho thấy sự phụ thuộc vào một số mã trụ, tiềm ẩn rủi ro khi các mã này điều chỉnh.
Techcombank (TCB) tăng mạnh nhờ tin đồn M&A: TCB tăng 1,94% sau thông tin BNP Paribas và KB Kookmin Bank đang đàm phán mua tối thiểu 15% cổ phần.
Tác động: Tạo động lực tăng giá mạnh cho TCB và lan tỏa kỳ vọng tích cực sang các cổ phiếu ngân hàng khác có tiềm năng thu hút vốn ngoại.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.831,56 điểm (+10,24 điểm, +0,56%).
HNX-Index: 282,64 điểm (+0,68 điểm, +0,24%).
UPCoM-Index: 127,16 điểm (+0,27 điểm, +0,21%).
Thanh khoản: Tổng giá trị giao dịch khớp lệnh trên HOSE đạt 15.873 tỷ đồng (giảm 20,2% so với phiên trước), với 604,7 triệu cổ phiếu được giao dịch. Thanh khoản toàn thị trường đạt khoảng 16.806 tỷ đồng, giảm gần 20%.
Giao dịch Khối ngoại:
Tổng toàn thị trường: Mua ròng 236,65 tỷ đồng (phiên mua ròng thứ 5 liên tiếp).
Trên HOSE: Mua ròng 210 tỷ đồng.
Top mua ròng: TCB (444,33 tỷ), HPG (116,55 tỷ), VPB (102,3 tỷ), PNJ (55,27 tỷ), MSB (32,85 tỷ).
Top bán ròng: VIX (68,22 tỷ), POW (48,74 tỷ), SSI (42,51 tỷ), TCX (42,46 tỷ), VCB (35,7 tỷ).
Trên HNX: Bán ròng 13 tỷ đồng.
Trên UPCoM: Mua ròng 33 tỷ đồng.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang có sự phân hóa rõ rệt, tập trung vào một số mã vốn hóa lớn và nhóm ngân hàng, trong khi các nhóm ngành khác chịu áp lực chốt lời.
Nhóm ngành:
Tăng điểm: Nhóm bất động sản (nhờ VIC, VPL, VHM), dịch vụ ăn uống và lưu trú, gỗ. Nhóm ngân hàng (TCB, VPB, MSB, ACB) duy trì đà tăng tích cực.
Giảm điểm: Hóa chất cơ bản, bất động sản khu công nghiệp, cao su. Nhóm dầu khí chịu áp lực chốt lời (PLX, PVD, BSR, PVS).
Cổ phiếu tâm điểm:
Tăng mạnh: VIC (+2,61%), TCB (+1,94%), VPB (+2,4%), MSB (+2,28%), F88 (+8,5% - nhờ KQKD tích cực).
Giảm mạnh: PLX (-2,67%), PVD (-2,04%), BSR (-1,3%), VIX (-0,7%), STB (-1,47%), GVR (-1,35%).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền: Nhiều doanh nghiệp công bố kế hoạch chi trả cổ tức tiền mặt hoặc tạm ứng cổ tức năm 2026 với tỷ lệ hấp dẫn. Nổi bật là CTCP Cơ Khí An Giang (CKA) với 120% (12.000 đồng/cp) – mức cao nhất lịch sử, Viettel Global (VGI) 33% (3.300 đồng/cp), và CTCP Dịch vụ Sonadezi (SDV) 25% (2.500 đồng/cp) – năm thứ 16 liên tiếp. Ngoài ra, CTCP Nam Việt (NAV) đã chốt quyền tạm ứng cổ tức 8%, và PVS thông báo chốt danh sách phát hành cổ phiếu trả cổ tức 100:20.
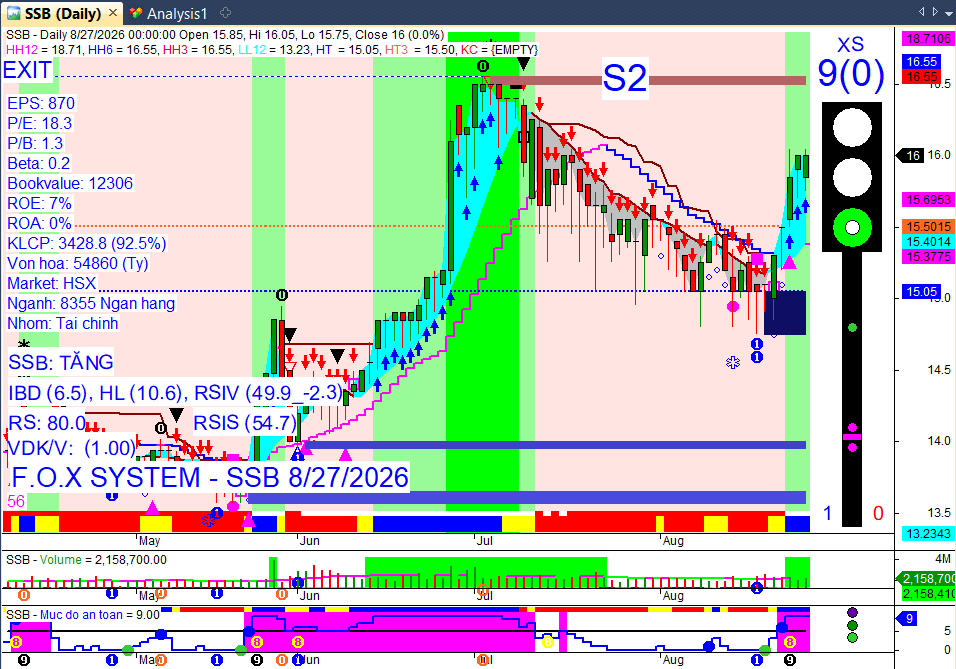
Vốn & Trái phiếu: Các doanh nghiệp tiếp tục huy động và tăng vốn. Điển hình, CTCP Đầu tư Dịch vụ Hoàng Huy (HHS) thông qua kế hoạch chào bán gần 260 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, dự kiến thu về gần 2.592 tỷ đồng. VPBank dự kiến phát hành riêng lẻ hơn 624 triệu cổ phiếu, nâng vốn điều lệ vượt 106.200 tỷ đồng. SeABank (SSB) phát hành 40 triệu cổ phiếu ESOP, trong khi VietinBank chào bán đấu giá cổ phần tại Cảng Hải Phòng và Cảng Sài Gòn.
Cổ đông & Nhân sự: Nhiều thay đổi về nhân sự cấp cao được ghi nhận, như CTCP Tư vấn xây dựng Điện 4 (TV4) bổ nhiệm Chủ tịch HĐQT mới sau vụ bắt tạm giam các lãnh đạo cũ. CTCP Traphaco (TRA) bổ nhiệm Phó Tổng Giám đốc Tài chính – Kế hoạch. Đặc biệt, bà Phạm Thị Mỹ Diệu bị phạt 1,5 tỷ đồng và cấm giao dịch chứng khoán 3 năm do thao túng cổ phiếu MTG.
Kinh doanh & Dự án:
Kinh doanh: F88 ước đạt lợi nhuận trước thuế lũy kế 8 tháng là 1.077 tỷ đồng, gần hoàn thành mục tiêu cả năm. Trong khi đó, hàng tồn kho của các doanh nghiệp bất động sản tiếp tục lập kỷ lục mới, đạt hơn 635 nghìn tỷ đồng vào cuối tháng 6/2026 (tăng 20% so với đầu năm), với VHM và NVL chiếm hơn một nửa. Riêng Tập đoàn Vingroup (VIC) ghi nhận hàng tồn kho tăng 81,4% so với cùng kỳ, đạt 206.994 tỷ đồng vào quý IV/2025.
Các dự án lớn được khởi công/triển khai: Nhiều dự án hạ tầng và bất động sản quy mô lớn được khởi công/triển khai trên cả nước. Quảng Ninh dẫn đầu với 25 công trình/dự án cấp tỉnh tổng vốn hơn 46.721 tỷ đồng, bao gồm các KCN lớn như Bạch Đằng II (5.000 tỷ đồng), VSIP Quảng Ninh (5.810 tỷ đồng), Green Bay Tech Hạ Long (5.700 tỷ đồng). Tại Đà Nẵng, khởi động Dự án Khu chức năng vị trí số 2 thuộc Khu thương mại tự do (gần 1.600 tỷ đồng) và ACV triển khai cải tạo, mở rộng Nhà ga T1 cùng sân đỗ máy bay tại sân bay quốc tế Đà Nẵng (hơn 9.936 tỷ đồng). Hà Nội phê duyệt dự án cải tạo Hồ Tây và đường ven hồ (hơn 30.151 tỷ đồng). TP.HCM sẽ thu hồi gần 895ha đất cho 58 công trình. Cấp Quốc gia, liên doanh CII đề xuất đầu tư 38.636 tỷ đồng mở rộng gần 200 km cao tốc Bắc - Nam phía Đông, và VinFast triển khai dự án nhà xưởng tại KCN Vinhomes Vũng Áng (hơn 7.056 tỷ đồng).
Xuất nhập khẩu: Xuất khẩu của Việt Nam đạt 319,7 tỷ USD trong 7 tháng đầu năm 2026, tăng 21,7% so với cùng kỳ năm trước, tuy nhiên cán cân thương mại vẫn ghi nhận mức nhập siêu khoảng 20,3 tỷ USD.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Nâng hạng thị trường chứng khoán: FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên Thị trường Mới nổi thứ cấp, có hiệu lực từ ngày 21/09/2026. 27 cổ phiếu Việt Nam đã được thêm vào chỉ số FTSE Global All Cap, dự kiến thu hút khoảng 3-4 tỷ USD vốn mới từ các quỹ thụ động và chủ động đến năm 2027, dù có thể có áp lực rút vốn ngắn hạn (100-700 triệu USD) từ các quỹ theo dõi chỉ số cận biên. Mục tiêu nâng hạng lên MSCI đang được kỳ vọng vào tháng 6/2027.
Tồn kho bất động sản: Hàng tồn kho bất động sản niêm yết đạt kỷ lục hơn 635,7 nghìn tỷ đồng vào cuối tháng 6/2026, tăng 20% so với đầu năm, với nguồn cung mới tăng mạnh (gần 200% so với quý I/2026) trong khi giao dịch giảm sâu (giảm 28,5%). Tình trạng này phản ánh giá cao và lãi suất vẫn là rào cản lớn, tiềm ẩn rủi ro cho thị trường.
Chính sách vĩ mô: Phó Thủ tướng Nguyễn Văn Thắng nhấn mạnh cam kết giữ vững ổn định kinh tế vĩ mô và thúc đẩy khoa học - công nghệ, đổi mới sáng tạo, AI và hạ tầng tài chính hiện đại để đạt mục tiêu tăng trưởng cao.
Thị trường chứng khoán: Thị trường chứng khoán tiếp tục ghi nhận VN-Index tăng điểm (10,24 điểm) nhờ các mã trụ như VIC và dòng vốn ngoại vào TCB. Khối ngoại duy trì mua ròng, tổng giá trị cổ phiếu nắm giữ trên HoSE vẫn hơn 1 triệu tỷ đồng, dù dòng tiền có xu hướng rút khỏi một số nhóm ngành trong tuần qua.
Giá xăng dầu: Giá xăng E5RON92 và E10RON95-III cùng dầu điêzen 0.05S được điều chỉnh giảm từ 15h00 ngày 27/08.
Thế giới:
Xung đột Trung Đông: Mỹ hiện không có kế hoạch tấn công mới vào Iran, thay vào đó tập trung vào các biện pháp trừng phạt kinh tế và kiểm soát vận chuyển dầu qua eo biển Hormuz. Iran đang tăng cường tự chủ về lương thực, thuốc men và năng lượng để đối phó với các lệnh trừng phạt. Ngân hàng Thế giới (WB) đã cảnh báo xung đột kéo dài có thể đẩy lạm phát toàn cầu lên 4,5% và giảm tăng trưởng kinh tế thế giới xuống 1,3%.
An ninh năng lượng Châu Âu: Châu Âu đang chạy đua tích trữ khí đốt trước mùa đông, khiến giá TTF vượt 68 euro/MWh và có thể lên tới 90-120 euro/MWh nếu nguồn cung tiếp tục hạn chế. Anh đối mặt thách thức an ninh năng lượng, với Ofgem nâng trần giá hóa đơn hộ gia đình thêm 4% từ tháng 10/2026.
Kinh tế Mỹ: Lạm phát PCE của Mỹ trong tháng 7 tăng 3,7%, cao hơn mục tiêu 2% của Fed, tạo thêm áp lực lên chính sách lãi suất trong thời gian tới.
Thị trường công nghệ: Apple dự kiến xuất xưởng hơn 10 triệu iPhone gập trong năm đầu tiên ra mắt (tháng 9/2026), bất chấp giá cao, kỳ vọng thúc đẩy phân khúc điện thoại gập tăng trưởng.
Thị trường chứng khoán châu Á: Chỉ số KOSPI của Hàn Quốc tăng mạnh nhất khu vực, được thúc đẩy bởi Samsung Electronics và SK Hynix trong bối cảnh sóng cổ phiếu chip nhớ. Chỉ số Shanghai Composite của Trung Quốc cũng tăng theo kỳ vọng về các chính sách hỗ trợ tăng trưởng.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng: Giá vàng thế giới tăng nhẹ lên 4.602,5 USD/ounce vào ngày 27/8, sau khi giảm nhẹ do áp lực chốt lời và dữ liệu lạm phát PCE của Mỹ (tăng 3,7% trong tháng 7) cao hơn dự kiến, làm tăng khả năng Fed nâng lãi suất. Vàng từng đạt gần 4.700 USD/ounce đầu tuần, được hỗ trợ bởi lo ngại nợ công Mỹ và nhu cầu từ các quỹ ETF, ngân hàng trung ương. Giới đầu tư đang chờ tín hiệu từ bài phát biểu của Chủ tịch Fed tại Jackson Hole. Một số chuyên gia dự báo giá vàng có thể đạt 5.000 USD/ounce vào cuối năm nay và 10.000 USD/ounce về dài hạn.
Tỷ giá: Chỉ số USD-Index tăng lên 99,14 điểm vào ngày 27/8, sau khi Mỹ công bố dữ liệu lạm phát PCE cao hơn dự báo, củng cố kỳ vọng Fed sẽ tăng lãi suất. Tại thị trường trong nước, tỷ giá USD/VND tại các ngân hàng thương mại giảm nhẹ 10 đồng/USD vào ngày 27/8, trong khi Ngân hàng Nhà nước giữ tỷ giá trung tâm ở mức 25.611 VND/USD.
Hàng hóa khác:
Dầu thô: Giá dầu Brent và WTI gần như đi ngang hoặc giảm nhẹ trong ngày 26-27/8, với dầu Brent ở mức 87,84 USD/thùng và WTI ở mức 82,23 USD/thùng, do các cuộc đàm phán giữa Iran và Oman về việc kiểm soát eo biển Hormuz.
Bạc: Giá bạc giao ngay tăng 1,7-1,8% lên khoảng 69,39 USD/ounce vào ngày 27/8.
Bạch kim: Giá bạch kim tăng 0,9-1% lên khoảng 1.844,78 - 1.848,08 USD/ounce.
Ca cao: Giá ca cao tăng hơn 6% lên mức cao nhất 6 tuần (khoảng 6.200 USD/tấn) vào ngày 27/8, do thị trường chuyển sự chú ý sang triển vọng nguồn cung niên vụ 2026-2027 và rủi ro thời tiết tại Tây Phi.
Cà phê Arabica: Giá cà phê Arabica giảm hơn 3% vào ngày 27/8.
Khí tự nhiên: Giá khí tự nhiên tăng đáng kể ở cả Mỹ và châu Âu trong ngày 27/8.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index dự kiến tiếp tục giằng co tích lũy trong biên độ 1.820-1.840 điểm trong phiên hôm nay, với khả năng kiểm định vùng kháng cự 1.843-1.851 điểm.
Hành động: Nhà đầu tư được khuyến nghị kiên nhẫn chờ những nhịp rung lắc để giải ngân thay vì mua đuổi. Có thể xem xét hạ tỷ trọng cổ phiếu để đảm bảo an toàn trước kỳ nghỉ lễ dài.
Key Risks: Áp lực chốt lời tại vùng giá cao, thanh khoản suy giảm, tâm lý thận trọng trước kỳ nghỉ lễ dài, và biến động dòng vốn ngoại do các yếu tố vĩ mô toàn cầu.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:14 28/08/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Thị trường chứng khoán Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp, mở đường cho làn sóng vốn ngoại dài hạn và tái định giá tài sản.
• VN-Index bứt phá vượt 1.830 điểm nhờ lực kéo áp đảo từ hệ sinh thái Vingroup (VIC thiết lập đỉnh lịch sử), dù độ rộng thị trường nghiêng về phe bán.
• Hệ thống ngân hàng triển khai gói tín dụng 408.000 tỷ đồng ưu tiên sản xuất, trong khi nhiều nhà băng lớn (Techcombank, VPBank) đẩy mạnh thu hút đối tác chiến lược ngoại.
• Thị trường toàn cầu nín thở chờ đợi bài phát biểu của Tân Chủ tịch Fed Kevin Warsh tại Jackson Hole để định hình lại lộ trình lãi suất và sức mạnh đồng DXY.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô hiện ra với sự xung đột rõ nét giữa nội lực tăng trưởng trong nước và áp lực phòng vệ toàn cầu. Về mặt tích cực, Việt Nam đón nhận ‘cú hích kép’ từ việc chính thức được nâng hạng lên thị trường mới nổi thứ cấp (FTSE) và gói tín dụng ưu đãi 408.000 tỷ đồng, tạo lực đỡ mạnh cho thanh khoản và định giá tài sản. Tuy nhiên, tâm lý hưng phấn này bị triệt tiêu một phần bởi rủi ro địa chính trị tại eo biển Hormuz và sự bất định từ bài phát biểu của Tân Chủ tịch Fed Kevin Warsh tại Jackson Hole, khiến dòng vốn ngoại vận động theo trạng thái ‘vừa mua vừa dè chừng’. Tổng thể là trạng thái Risk-on cục bộ nhưng bị kiềm chế bởi áp lực tỷ giá và xu hướng chốt lời ngắn hạn của khối Tự doanh trước kỳ nghỉ lễ.
Bài viết này đã bị đánh dấu bởi cộng đồng và đang được ẩn tạm thời.