Báo cáo Thị trường Chứng khoán Việt Nam: Tổng hợp Tuần 24-28/08/2026 và Cập nhật ngày 31/08/2026
Báo cáo này tổng hợp các diễn biến nổi bật của thị trường chứng khoán Việt Nam trong tuần giao dịch vừa qua (24-28/08/2026) và cập nhật những thông tin quan trọng tính đến sáng ngày 31/08/2026.
 3 điểm nóng nhất tuần qua
Tổng kết tuần trước (24-28/08/2026): VN-Index đóng cửa tại 1832,12 điểm, tăng 3,62% so với tuần trước, bứt phá mốc 1800 điểm.
Khối ngoại: Khối ngoại mua ròng tổng cộng 1.111 tỷ đồng trên cả ba sàn trong tuần 24-28/08/2026, giảm áp lực bán ròng.
Tâm điểm đầu tuần: Thị trường nghỉ lễ Quốc khánh kéo dài (31/08-02/09), giao dịch trở lại vào 03/09, với kỳ vọng tiếp tục đà tăng nhưng cũng tiềm ẩn áp lực điều chỉnh.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong tuần (24-28/08/2026) [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index bứt phá mốc 1800 điểm: Chỉ số kết thúc tuần tại 1832,12 điểm, tăng 3,62% và đánh dấu tuần tăng thứ hai liên tiếp, thành công vượt vùng kháng cự 1800 điểm. Đà tăng được hỗ trợ bởi kỳ vọng nâng hạng thị trường và các chuyển động tháo gỡ pháp lý.
Tác động: Củng cố tâm lý tích cực, mở ra kỳ vọng về các mốc điểm cao hơn nhưng cũng tiềm ẩn áp lực chốt lời.
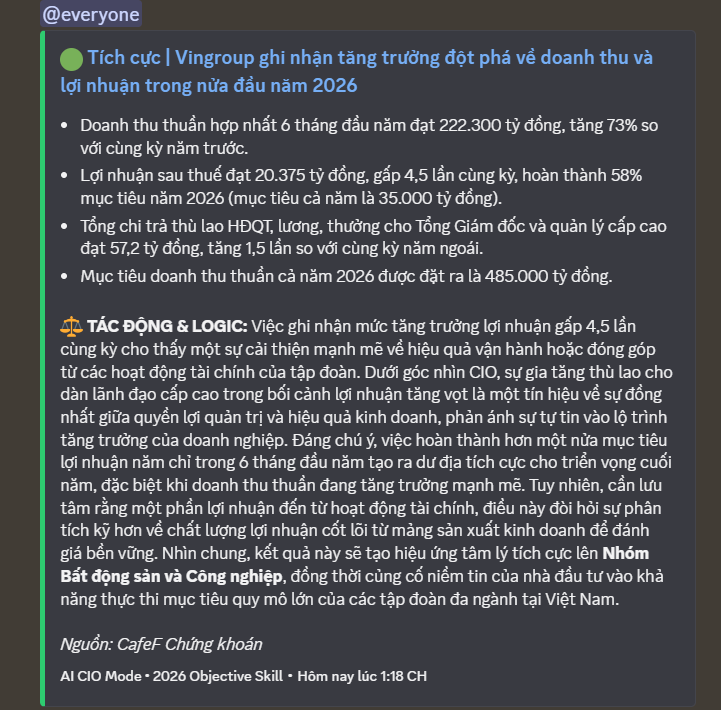
Cổ phiếu VIC dẫn dắt thị trường: Mã VIC của Vingroup đóng góp nổi bật, “gánh” hơn 52 điểm cho chỉ số với mức tăng 15% trong tuần, cùng sự hỗ trợ từ nhóm ngân hàng. Mã này hưởng lợi từ kỳ vọng dòng vốn thụ động khi nằm trong danh sách rổ chỉ số quốc tế.
Tác động: Cho thấy sự tập trung dòng tiền vào các mã trụ lớn, nhưng cũng cảnh báo về sự thiếu lan tỏa.
Khối ngoại quay lại mua ròng mạnh: Áp lực bán ròng của nhà đầu tư nước ngoài giảm đáng kể, với khối ngoại mua ròng tổng cộng khoảng 1.111 tỷ đồng trên cả ba sàn trong tuần qua, tập trung vào các cổ phiếu vốn hóa lớn.
Tác động: Tạo điểm tựa tâm lý vững chắc, hỗ trợ đà tăng của thị trường và kỳ vọng vào dòng vốn ngoại trong tháng 9.
Thanh khoản giảm dần, dòng tiền phân hóa: Mặc dù thanh khoản tuần qua tăng, nhưng có xu hướng giảm dần trong 3 phiên cuối tuần sau khi VN-Index vượt 1800 điểm, đồng thời chịu áp lực bán giá cao và độ rộng thị trường tiêu cực.
Tác động: Gợi ý sự thận trọng của nhà đầu tư trước kỳ nghỉ lễ và cho thấy dòng tiền không lan tỏa rộng mà tập trung vào một số ít mã trụ.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số (Tuần 24-28/08/2026):
VN-Index: 1832,12 điểm (+3,62%)
HNX-Index: 284,77 điểm (+2,13%)
UPCoM-Index: 127,50 điểm (+0,34%)
Thanh khoản (Tuần 24-28/08/2026):
Giá trị giao dịch khớp lệnh bình quân trên HoSE đạt 15.673 tỷ đồng/phiên, tăng 36,33% so với tuần trước, nhưng vẫn thấp hơn 9,31% so với bình quân 5 tuần. Thanh khoản duy trì sôi động ở các phiên đầu tuần nhưng giảm nhẹ trong 2 phiên cuối tuần trước kỳ nghỉ lễ.
Giao dịch Khối ngoại (Tuần 24-28/08/2026):
Mua ròng tổng cộng khoảng 1.111 tỷ đồng trên ba thị trường (HOSE: 952 tỷ đồng, HNX: 87 tỷ đồng, UPCoM: 72 tỷ đồng).
Tập trung mua ròng các cổ phiếu vốn hóa lớn như FPT (240 tỷ đồng), TCB (213 tỷ đồng) và VPB (112 tỷ đồng).
Bán ròng các mã như VIC (hơn 159 tỷ đồng), VIX và MSB.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tập trung vào các mã trụ lớn, đặc biệt là nhóm Vingroup và ngân hàng, trong khi sự lan tỏa trên diện rộng còn hạn chế và có dấu hiệu phân hóa mạnh vào cuối tuần.
Nhóm ngành:
Ngân hàng: Ghi nhận đóng góp tích cực từ VPB (+3,6 điểm), TCB (+2,8 điểm), VCB (+1,8 điểm), SSB (+1,4 điểm), HDB (+0,5 điểm). TCB là tâm điểm với tin đồn đàm phán mua bán vốn.
Bất động sản: VIC và VHM đóng vai trò trụ đỡ, hưởng lợi từ kỳ vọng dòng vốn thụ động. Nhóm bất động sản tăng mạnh nhất, ghi nhận mức 11,83%.
Sản xuất: GEX và PDR cũng là hai đại diện nhóm sản xuất có diễn biến đáng chú ý.
Cổ phiếu tâm điểm:
VIC: Tăng 15% trong tuần, đóng góp hơn 52 điểm vào VN-Index.
TCB: Tăng kịch trần trong phiên 26/08 sau tin đồn, nhưng mất đà tăng và giảm hơn 2% trong phiên 28/08 sau khi thông tin bị phủ nhận.
SSB: Tăng trần, là 1 trong 27 cổ phiếu Việt Nam mới được đưa vào FTSE Global All Cap Index.
SJS: Tăng 18% trong tuần.
Các mã khác trong top tác động tích cực gồm MCH, HPG.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
Trong tuần giao dịch đầu tiên sau kỳ nghỉ lễ Quốc khánh (03-04/09/2026), khoảng 16 doanh nghiệp sẽ chốt quyền cổ tức. Nổi bật là CTCP Cảng Thị Nại (TNP) với tỷ lệ cổ tức tiền mặt năm 2025 là 26% (2.600 đồng/cổ phiếu). Nhiều doanh nghiệp khác cũng chi trả cổ tức tiền mặt với tỷ lệ đáng kể như NAC (22%), TFC (22%), KST (11,84%), PJS (8,5%), DTP (8%), PBT (7,28%), TTD (5%), PMT (4,45%), GH3 (4,3%), DRG (1,69%) và OIL (2,5%). Bên cạnh đó, RYG (17%) và AGG (10%) sẽ chốt quyền chia cổ tức bằng cổ phiếu.
Vốn & Trái phiếu
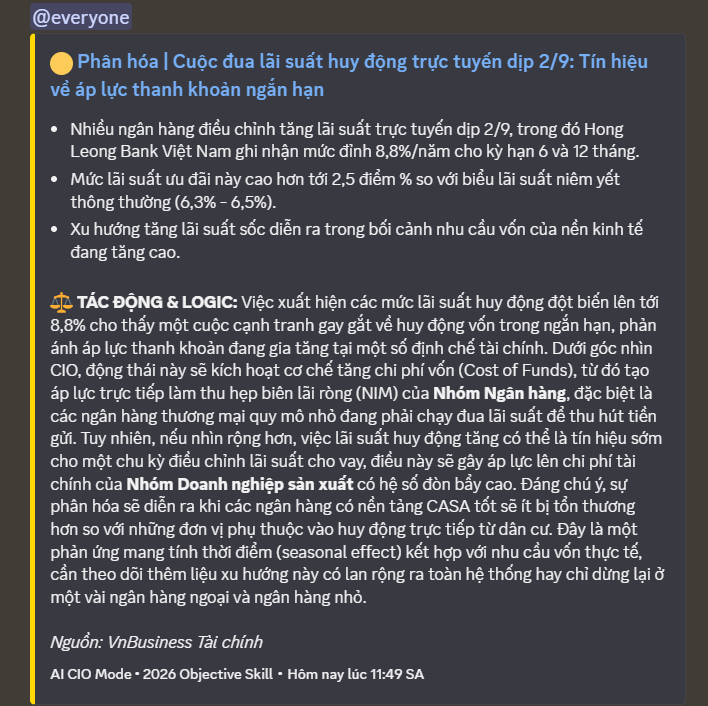
Thị trường trái phiếu doanh nghiệp tháng 8/2026 sôi động với việc các ngân hàng phát hành gần 24.000 tỷ đồng trái phiếu mới, đẩy lãi suất chạm mốc 10% (Sacombank 10%, PVcomBank 9,8-9,6%, TPBank 9,1%). Các lô trái phiếu bất động sản cũng ghi nhận lãi suất cao từ 9-12,5%/năm, trong đó Vinhomes dẫn đầu với 12,5%. Áp lực thanh toán gốc và lãi trái phiếu doanh nghiệp dự kiến lên tới 174.400 tỷ đồng từ tháng 8 đến cuối năm 2026, đặc biệt đối với nhóm bất động sản. Trong bối cảnh này, CTCP Phát triển Bất động sản Hưng Long (công ty con của Việt An) đang tiếp tục huy động vốn cho dự án Hạ Long Xanh. Về vốn hóa, FLC đã tăng vốn lên gần 13.000 tỷ đồng, và tổng vốn hóa thị trường cổ phiếu Việt Nam đạt khoảng 10,6 triệu tỷ đồng tính đến 30/6/2026, tương đương 82,3% GDP ước tính năm 2025.
Kinh doanh & Dự án
Hoạt động kinh doanh và phát triển dự án trong nước ghi nhận nhiều điểm nhấn:
Dự án hạ tầng: Hà Nội khởi công hai dự án đường sắt quốc gia trọng điểm (Vành đai phía Đông, cải dịch tuyến Hà Nội - TP.HCM) và dự án cải tạo Hồ Tây của Sun Group (30.151 tỷ đồng PPP) vào ngày 28/8. Phú Quốc đang gấp rút thi công Trung tâm Hội nghị và Triển lãm APEC cho APEC 2027.
Thu hút đầu tư: Các tỉnh thành tích cực thu hút đầu tư, điển hình là Tây Ninh với 28 tỷ USD từ 41 tập đoàn, và Gia Lai với 19 dự án mới tổng vốn 9.818,94 tỷ đồng trong tháng 8.
Kết quả kinh doanh & Phát triển doanh nghiệp:
Một doanh nghiệp dầu khí ghi nhận lợi nhuận tăng 47% nhờ khoản thu bất thường 460 tỷ đồng từ dự án Formosa 4.
Một hãng xe Nhật Bản rót 373 triệu USD xây nhà máy sản xuất ô tô hybrid tại Việt Nam, trong khi các doanh nghiệp Hoa Kỳ bày tỏ mong muốn mở rộng đầu tư.
MSN công bố doanh thu bảy tháng đạt 63.846 tỷ đồng (+46%).
BSR và PVFCCo được vinh danh Top 50 Doanh nghiệp dẫn đầu về ESG.
VinMetal lùi thời điểm vận hành Khu liên hợp thép Hà Tĩnh sang Q1/2031, và các dự án của Sun Group tại Phú Thọ đang gặp khó khăn.
Hãng taxi của ông Phạm Nhật Vượng đang xem xét mua 5 triệu xe VinFast.
Chính sách ảnh hưởng kinh doanh: Nghị định số 274/2026/NĐ-CP có hiệu lực từ 21/8/2026, hoàn thiện cơ chế lựa chọn nhà đầu tư với ưu đãi cho công nghệ cao/xanh.
Thách thức doanh nghiệp: TP.HCM ghi nhận 38.800 doanh nghiệp rút lui khỏi thị trường trong 7 tháng đầu năm 2026, đặt ra câu hỏi về khó khăn hay tái cơ cấu.
Chính sách & Nhân sự
Chính sách nhân sự: Từ tháng 8/2026, các quy định mới về tiếp nhận công chức có hiệu lực, tập trung thu hút chuyên gia, nhà khoa học, luật gia, luật sư giỏi và doanh nhân xuất sắc.
Chính sách thuế & tái cơ cấu: Quốc hội đã thông qua Nghị quyết giảm 30% thuế thu nhập doanh nghiệp cho các doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng trong kỳ tính thuế 2026-2027. Chính phủ cũng yêu cầu hoàn thành Kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026-2030 trước ngày 31/8/2026.
Hỗ trợ doanh nghiệp: Nghị định 308/2026/NĐ-CP quy định chi tiết về chính sách hỗ trợ doanh nghiệp tham gia giáo dục nghề nghiệp. Thủ tướng Lê Minh Hưng nhấn mạnh vai trò của doanh nghiệp nhỏ và vừa, cam kết hoàn thiện Luật Phát triển doanh nghiệp nhỏ và vừa với các cơ chế đột phá.
Cơ hội xuất khẩu: Sản xuất bền vững đang mở rộng cơ hội xuất khẩu cho doanh nghiệp Việt Nam do các tiêu chuẩn bền vững ngày càng cao từ các thị trường đối tác FTA.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Thị trường chứng khoán: FTSE Russell đã xác nhận nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/09/2026, với lộ trình thực hiện qua 4 đợt và hoàn tất vào tháng 9/2027. Sự kiện này dự kiến thu hút khoảng 1,54 tỷ USD dòng vốn thụ động khi tỷ lệ phân bổ đạt 100%, đồng thời 27 cổ phiếu Việt Nam được thêm vào FTSE All-Cap. Nút thắt về yêu cầu ký quỹ trước giao dịch (pre-funding) đối với nhà đầu tư nước ngoài đã được tháo gỡ thông qua cơ chế hỗ trợ thanh toán không yêu cầu ký quỹ trước (NPF).
Lãi suất: Lãi suất huy động tiếp tục xu hướng tăng trong nửa đầu năm 2026, đặc biệt ở các kỳ hạn trung và dài hạn, do áp lực cạnh tranh vốn gia tăng. Trong tháng 7, 13 ngân hàng đã điều chỉnh tăng lãi suất từ 0,1-0,8 điểm phần trăm cho các kỳ hạn 6-24 tháng, với mức cao nhất đạt 7,4%/năm cho kỳ hạn 12 tháng tại Cake Bank tính đến ngày 27/8.
Sản xuất công nghiệp: Chỉ số sản xuất công nghiệp (IIP) của Việt Nam tăng 11,6% trong 8 tháng đầu năm 2026 so với cùng kỳ.
Thế giới:
Chính sách thương mại Hoa Kỳ: Căng thẳng thương mại Mỹ-Canada leo thang khi chính quyền Tổng thống Donald Trump thảo luận các biện pháp trừng phạt bổ sung và đã áp thuế 50% đối với hơn 20 tỷ USD hàng hóa Canada từ ngày 22/8. Mỹ cũng dự kiến tăng gấp đôi thuế ô tô đối với Canada lên 50% từ 01/01/2027. Canada đã đáp trả bằng cách tăng gấp đôi thuế đối với thép, nhôm và áp thuế mới lên nhiều mặt hàng của Mỹ như sữa, đồ nội thất, thiết bị điện tử. Ngoài ra, Mỹ đang xem xét áp thêm thuế quan đối với các sản phẩm bán dẫn và công nghệ sử dụng chip, nhằm tăng cường cạnh tranh AI với Trung Quốc.
Dữ liệu kinh tế Mỹ: Thị trường đang chờ đợi dữ liệu việc làm phi nông nghiệp (NFP) tháng 8/2026 của Mỹ, dự kiến công bố vào ngày 04/09/2026 với dự báo 58.000 việc làm mới. Chỉ số PMI sản xuất của Mỹ trong tháng 8 đạt 53.2.
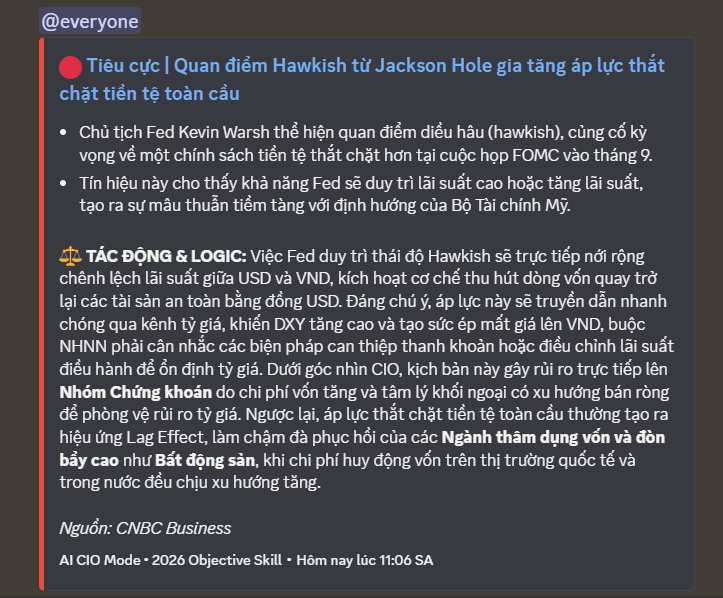
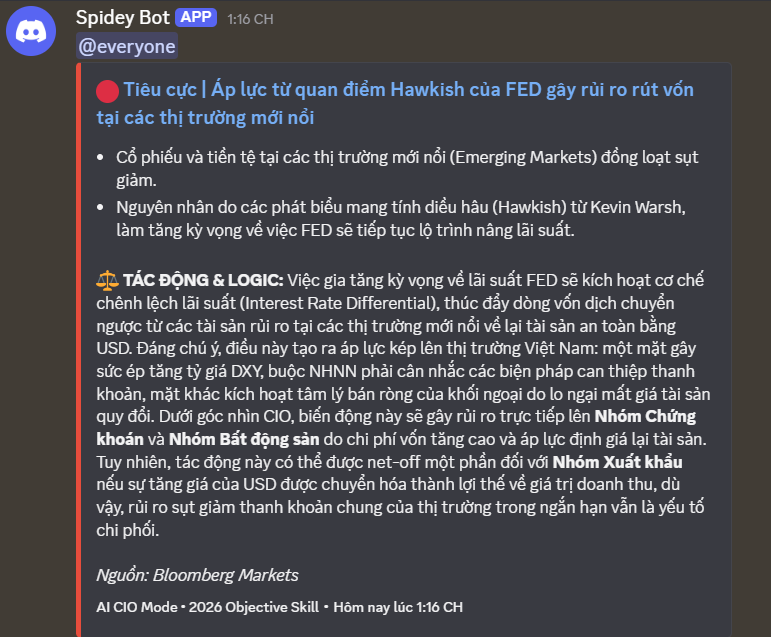
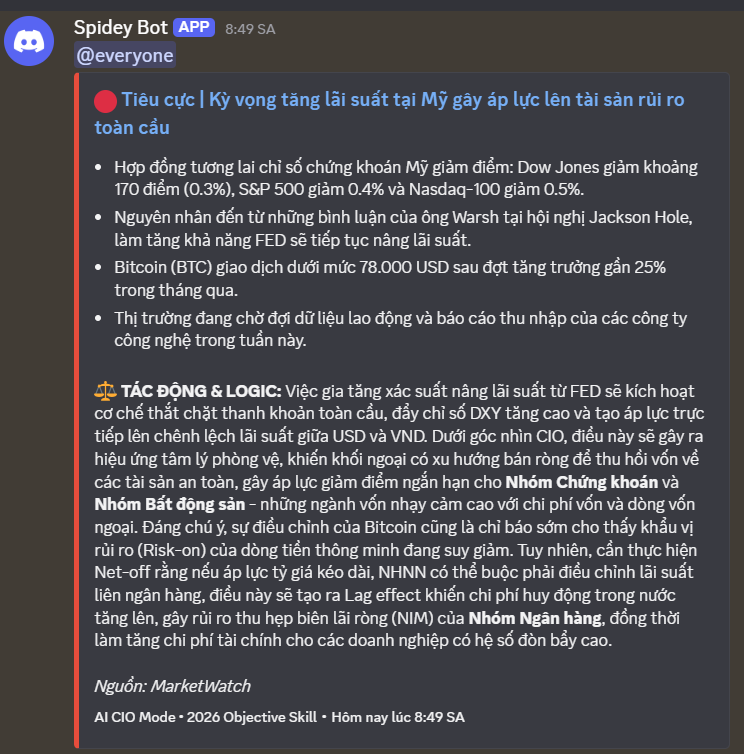
Chính sách tiền tệ của Fed: Chủ tịch Fed Kevin Warsh tại hội nghị Jackson Hole ngày 28/8 đã đưa ra thông điệp “diều hâu”, cảnh báo lạm phát tại Mỹ vẫn cao hơn mục tiêu 2% và để ngỏ khả năng tiếp tục tăng lãi suất. Phát biểu này đã khiến thị trường gia tăng kỳ vọng Fed sẽ nâng lãi suất thêm 0,25 điểm phần trăm tại cuộc họp tháng 9, với xác suất tăng lên khoảng 56%. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm tăng 12 điểm cơ bản lên 4,35% vào ngày 28/8.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng: Giá vàng thế giới biến động mạnh cuối tháng 8/2026. Sau tín hiệu “diều hâu” từ Chủ tịch Fed Kevin Warsh về khả năng tăng lãi suất, giá vàng đã giảm sâu dưới mốc 4.500 USD/ounce (khoảng 4.460 USD/ounce vào tối 28/8), chịu áp lực từ đồng USD mạnh lên và lợi suất trái phiếu Mỹ tăng. Trước đó, vào sáng 28/8, giá vàng cũng đã giảm xuống dưới 4.600 USD/ounce (cụ thể 4.593 USD/ounce). Trong nước, giá vàng SJC điều chỉnh giảm 300.000 đồng/lượng vào sáng 28/8, sau đó tăng nhẹ 200.000 đồng/lượng vào cuối ngày, chốt ở mức 150,2 triệu đồng/lượng. Biên độ chênh lệch giữa giá vàng trong nước và thế giới duy trì khoảng 4,7 triệu đồng/lượng vào ngày 28/8. Triển vọng dài hạn của vàng vẫn được hỗ trợ bởi nhu cầu trú ẩn an toàn và xu hướng đa dạng hóa tài sản toàn cầu.
Tỷ giá USD/VND & Chỉ số DXY: Tỷ giá trung tâm do Ngân hàng Nhà nước công bố vào ngày 28/8/2026 giảm 1 đồng, xuống mức 25.610 VND/USD. Tại các ngân hàng thương mại lớn như Vietcombank và BIDV, tỷ giá USD bán ra cũng giảm 20 đồng/USD, niêm yết ở mức 26.270 VND/USD. Trên thị trường chính thức, tỷ giá USD/VND tiếp tục neo ở mức 24.928,68 VND, trong khi thị trường tự do có xu hướng tăng nhẹ 30,3 VND (+0,12%) lên mức 25.890,3 VND (bán ra), làm nới rộng biên độ chênh lệch giữa hai kênh. Chỉ số DXY (đo lường sức mạnh đồng USD) giảm nhẹ vào sáng 28/8 khi thị trường chờ đợi thông điệp từ Chủ tịch Fed, nhưng đã bật tăng sau phát biểu “diều hâu” của ông Kevin Warsh.
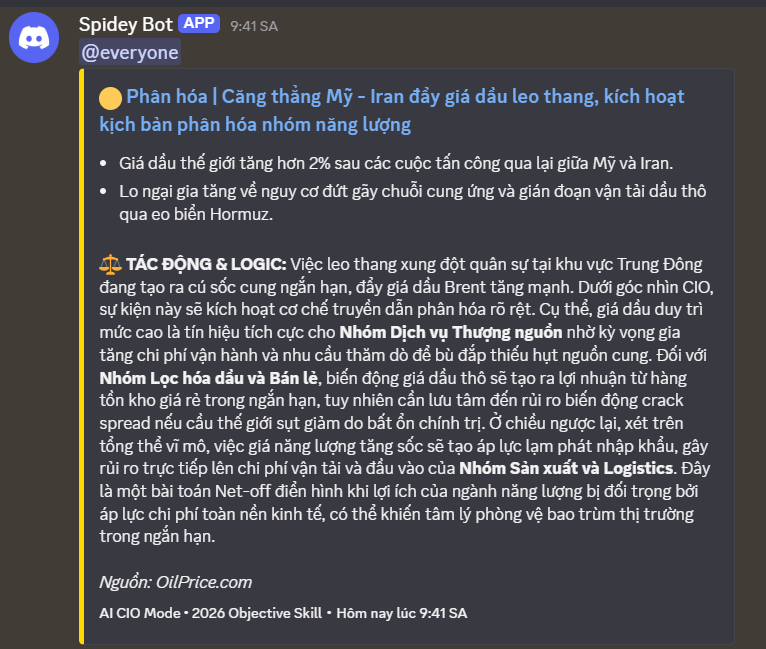
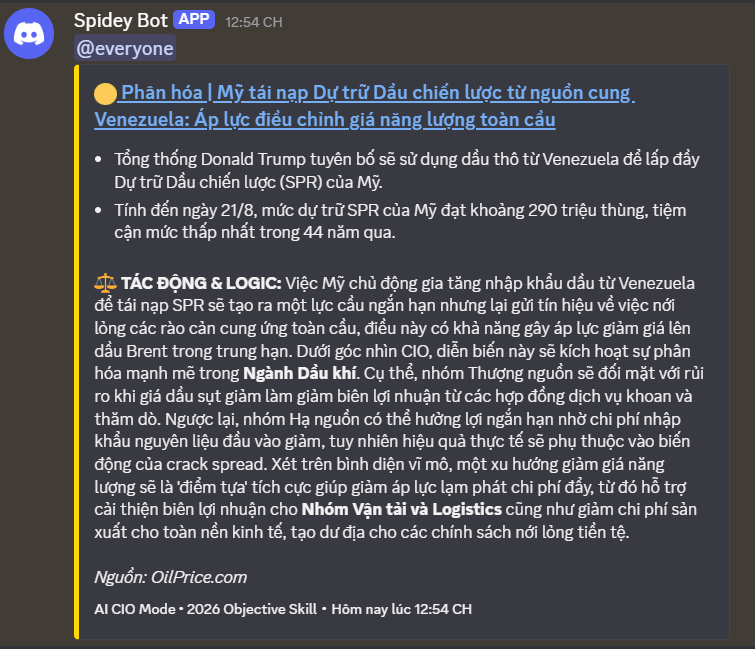
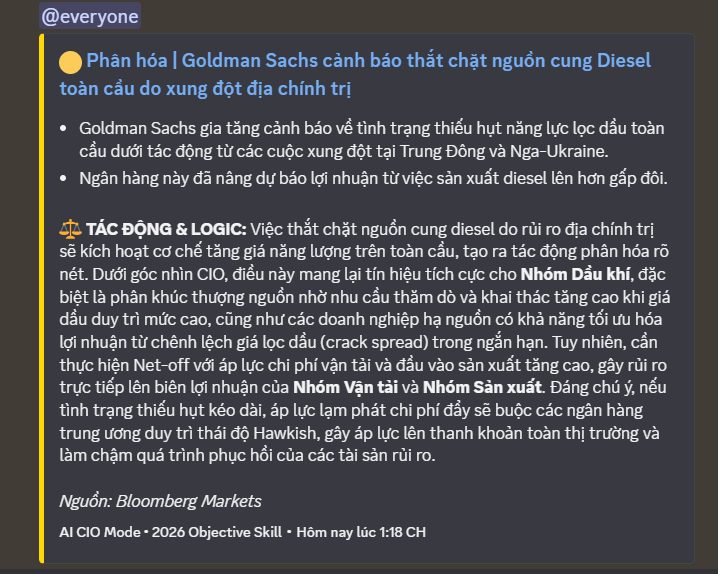
Thị trường Hàng hóa khác (Dầu, Bạc, Cà phê, Cao su, Hồ tiêu): Giá dầu thô thế giới có xu hướng giảm trong giai đoạn cuối tháng 8/2026, ghi nhận nhiều phiên giảm liên tiếp do kỳ vọng về việc cải thiện tình hình tại Trung Đông. Tuy nhiên, vào ngày 31/8/2026, giá dầu đã tăng trở lại, tiến sát mốc 90 USD/thùng khi nhà đầu tư giảm kỳ vọng về một đột phá ngoại giao. Ước tính xuất khẩu dầu từ vùng Vịnh đã phục hồi đáng kể, đạt 15-16 triệu thùng/ngày. Tổng thể, thị trường dầu mỏ toàn cầu được dự báo tiếp tục thiếu hụt nghiêm trọng trong năm 2026 do xung đột Mỹ-Iran và việc eo biển Hormuz bị đóng cửa, gây gián đoạn vận chuyển. Các tổ chức như IEA và OPEC đều hạ dự báo về nguồn cung và nhu cầu dầu toàn cầu cho năm 2026. Thị trường bạc và cà phê cũng ghi nhận xu hướng giảm vào ngày 28/8, trong khi cao su và hồ tiêu lại khởi sắc.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng:
Sau kỳ nghỉ lễ, VN-Index dự kiến tiếp tục quán tính tích cực, hướng tới vùng giá mục tiêu 1850-1900 điểm.
Tuy nhiên, thị trường có khả năng xuất hiện những nhịp rung lắc, điều chỉnh để kiểm định lại vùng 1800-1820 điểm.
Mức độ lan tỏa của dòng tiền và khả năng vượt mốc 1850 điểm sẽ là yếu tố đáng theo dõi nhất.
Hành động:
Nhà đầu tư nên thận trọng, ưu tiên quản trị tỷ trọng danh mục và tránh mua đuổi những cổ phiếu đã tăng mạnh.
Có thể giải ngân thăm dò tại những nhịp điều chỉnh của cổ phiếu có nền tích lũy tốt.
Nếu chưa giải ngân trước lễ, không cần vội vàng khi thị trường mở cửa trở lại. Có thể tăng tỷ trọng nếu VN-Index giữ được vùng 1820 hoặc kiểm định 1800-1810 với áp lực bán thấp, thanh khoản và độ rộng cải thiện.
Key Risks:
Áp lực chốt lời có thể gia tăng sau chuỗi 7 phiên tăng liên tiếp và khi chỉ số tiến gần các vùng kháng cự cao hơn.
Thanh khoản giảm dần và dòng tiền không lan tỏa rộng, cho thấy sự thiếu đồng thuận trên diện rộng.
Rủi ro từ các yếu tố vĩ mô toàn cầu chưa được giải tỏa hoàn toàn, đặc biệt là kỳ vọng về chính sách tiền tệ của Fed và các chỉ số kinh tế quốc tế.
Hoạt động của khối ngoại cần được theo dõi để đánh giá sự bền vững của dòng vốn.
Vùng cản kỹ thuật 1850-1900 điểm có thể tạo áp lực cung.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:55 31/08/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• VN-Index vượt 1.800 điểm nhưng xuất hiện tín hiệu phân kỳ nguy hiểm khi thanh khoản sụt giảm dù chỉ số tăng mạnh.
• Áp lực ‘gọng kìm’ lên nhóm Bất động sản với 59.000 tỷ đồng trái phiếu đáo hạn cuối năm trong khi lãi suất phát hành mới chạm mức 13%/năm.
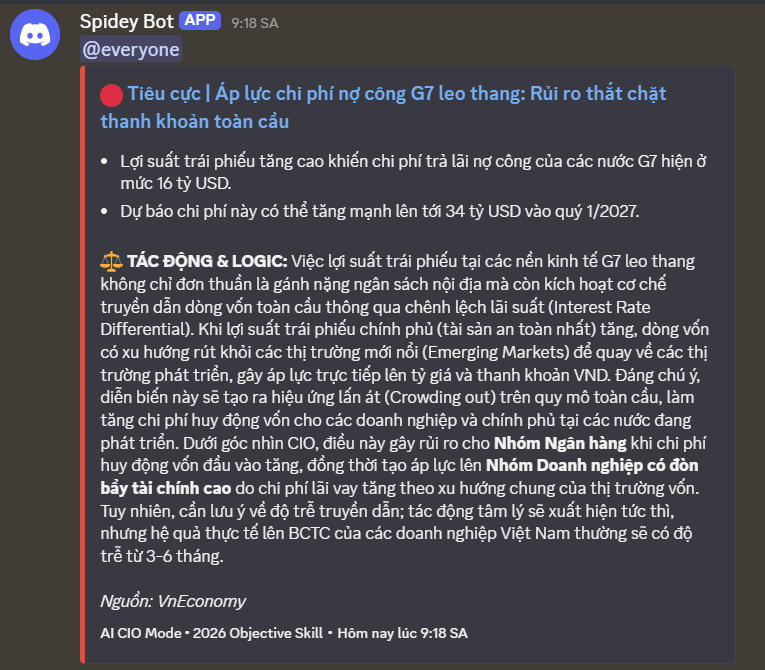
• Fed gia tăng xác suất tăng lãi suất tháng 9 kết hợp xung đột thương mại Mỹ - Canada gây áp lực lên tỷ giá và chuỗi cung ứng kim loại chiến lược.
• Xu hướng tinh gọn mạng lưới vật lý và số hóa mạnh mẽ tại các ngân hàng quốc doanh (VietinBank) nhằm tối ưu hóa chi phí vận hành (OPEX).
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái xung đột gay gắt: Một mặt, nội lực thị trường hưng phấn với động lực nâng hạng FTSE và VN-Index bứt phá 1.800 điểm. Mặt khác, áp lực từ Fed (Hawkish) và rủi ro tỷ giá từ việc chuyển lợi nhuận về nước của các định chế ngoại (Prudential) đang tạo ra lực cản lớn. Tổng hòa lại, tâm lý ‘Risk-on’ ngắn hạn đang bị đối trọng bởi rủi ro hệ thống từ chi phí vốn leo thang và sự phân kỳ thanh khoản, khiến đà tăng hiện tại thiếu bền vững.