HTN
2 Likes


Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 04/09/2026
 Khung thời gian báo cáo (04/09/2026):
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua.
Hôm nay là Thứ Sáu (ngày giao dịch) → ưu tiên dữ liệu phiên 03/09/2026 và cập nhật tin tức mới nhất.
 3 điểm nóng nhất 24h qua:
VN-Index phiên 03/09/2026: Đóng cửa 1.827,72 điểm (giảm 4,40 điểm, -0,24%), chấm dứt chuỗi 7 phiên tăng liên tiếp.
Dòng tiền & Khối ngoại: Khối ngoại bán ròng kỷ lục 1.564 tỷ đồng trên cả ba sàn, mức cao nhất trong hơn 1 tháng qua. Dòng tiền nội phân hóa, tăng ở nhóm vốn hóa vừa và nhỏ.
Tâm điểm thị trường: Nhóm Ngân hàng, Chứng khoán chịu áp lực điều chỉnh mạnh; nhóm Phân bón, Hóa chất và Dầu khí bứt phá.
Market Mood: Thận trọng – Phân hóa mạnh – Rủi ro trung bình cao.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
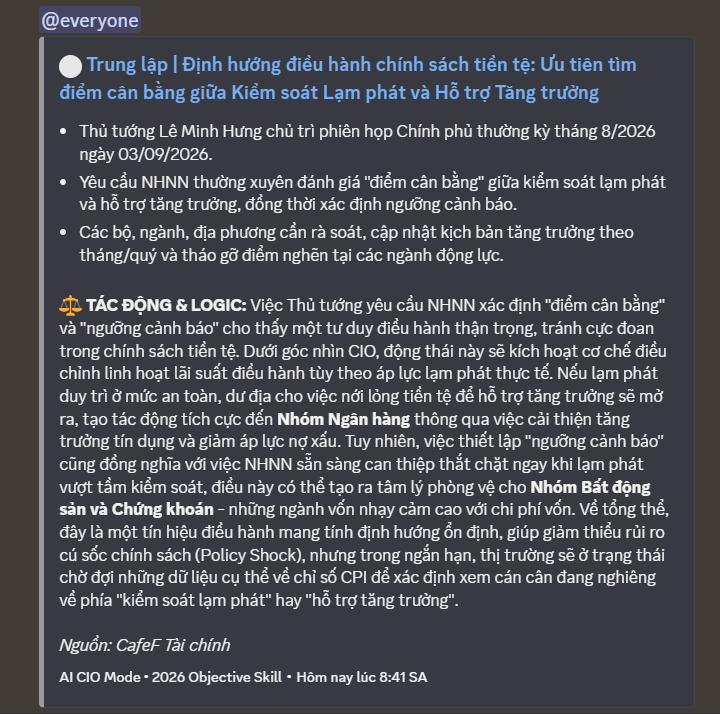
VN-Index điều chỉnh sau chuỗi tăng: Thị trường chứng khoán Việt Nam chấm dứt chuỗi 7 phiên tăng liên tiếp, VN-Index giảm 0,24% do áp lực chốt lời, bán ròng từ khối ngoại, cùng lo ngại về thị trường trái phiếu toàn cầu và căng thẳng Trung Đông.
Tác động: Cho thấy tâm lý thận trọng gia tăng, có thể mở ra giai đoạn tích lũy hoặc điều chỉnh ngắn hạn.
Khối ngoại bán ròng kỷ lục: Khối ngoại bán ròng 1.564 tỷ đồng trên cả ba sàn, mức cao nhất trong hơn 1 tháng qua, tập trung vào các mã vốn hóa lớn như VCB, VPB, TCB, HPG. Đây là phiên bán ròng đầu tiên sau 6 phiên mua ròng liên tiếp.
Tác động: Gây áp lực lớn lên các cổ phiếu trụ và tâm lý thị trường, đặc biệt là nhóm ngân hàng và thép.
Nhóm Phân bón, Hóa chất và Dầu khí bứt phá: Trong bối cảnh thị trường chung điều chỉnh, các nhóm ngành như Phân bón (DPM, DCM), Hóa chất (DGC) và Dầu khí (BSR, PVD) lại ghi nhận mức tăng mạnh, với DPM, DCM tăng trên 5%.
Tác động: Cho thấy dòng tiền đang tìm đến các nhóm ngành có câu chuyện riêng hoặc hưởng lợi từ yếu tố vĩ mô (giá hàng hóa), tạo điểm sáng cho thị trường.
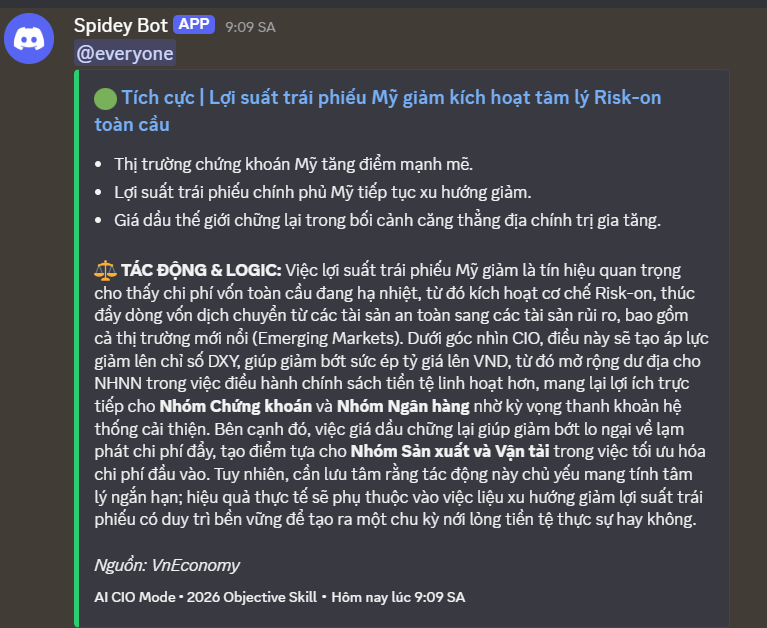
Chứng khoán Mỹ tăng điểm mạnh: Thị trường chứng khoán Mỹ tăng điểm mạnh nhờ lợi suất trái phiếu giảm và phát biểu của Thống đốc Fed Waller ủng hộ giữ nguyên lãi suất nếu lạm phát dịu đi.
Tác động: Tạo tâm lý tích cực cho thị trường toàn cầu, có thể hỗ trợ tâm lý nhà đầu tư Việt Nam trong phiên tới.
DGC chốt cổ tức tiền mặt 80%: Hóa chất Đức Giang (DGC) chốt ngày 15/09 để trả cổ tức tiền mặt tổng tỷ lệ 80% (8.000 đồng/cổ phiếu) cho năm 2025 và tạm ứng 2026.
Tác động: Hỗ trợ giá cổ phiếu DGC và thu hút dòng tiền vào các doanh nghiệp có chính sách cổ tức hấp dẫn.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.827,72 điểm (-4,40 điểm, -0,24%)
HNX-Index: 282,24 điểm (-2,53 điểm, -0,89%)
UPCoM-Index: 127,78 điểm (+0,28 điểm, +0,22%)
Thanh khoản: Tổng giá trị giao dịch trên HOSE đạt 17.500 tỷ đồng (giá trị khớp lệnh 14.609 tỷ đồng), tăng nhẹ 1% so với phiên trước.
Giao dịch Khối ngoại:
Tổng giá trị bán ròng trên cả ba sàn đạt 1.564 tỷ đồng.
Trên HOSE, khối ngoại bán ròng 1.531 tỷ đồng.
Bán ròng mạnh nhất: VCB (-215 tỷ đồng), VPB (-173 tỷ đồng), TCB (-155 tỷ đồng), VIC (-149 tỷ đồng), HPG (-148 tỷ đồng), MSN (-111 tỷ đồng).
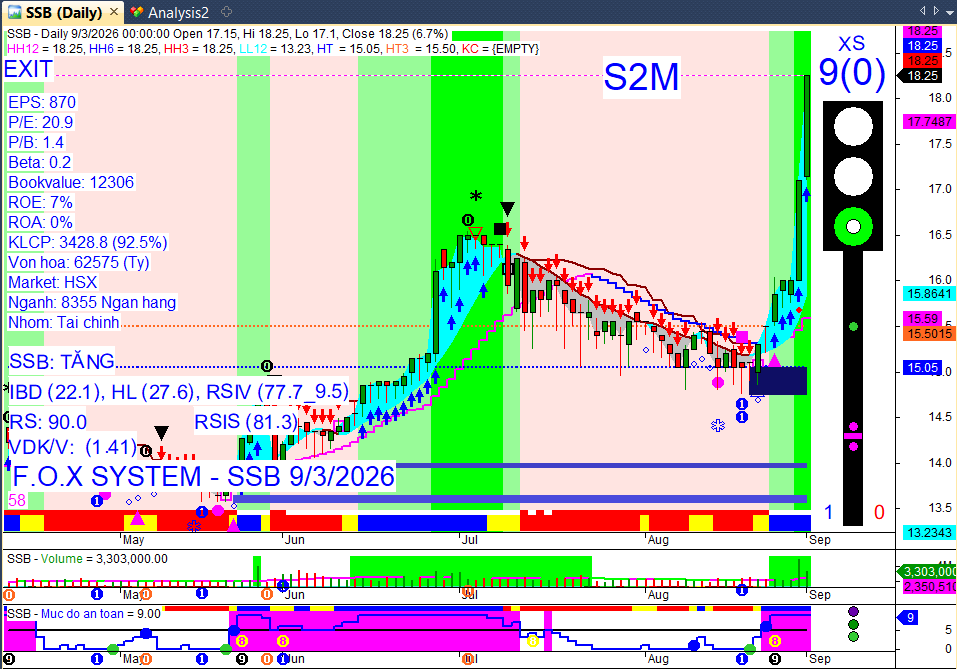
Mua ròng nhiều nhất: VIX (+48 tỷ đồng), DPM (+46 tỷ đồng), VPI (+33 tỷ đồng), SSB (+31 tỷ đồng), DCM (+30 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền có sự phân hóa rõ rệt, rút khỏi nhóm vốn hóa lớn và ngân hàng/chứng khoán, chuyển hướng sang các nhóm ngành có câu chuyện riêng như hóa chất, phân bón, dầu khí và nhóm vốn hóa vừa/nhỏ.
Nhóm ngành:
Tăng điểm nổi bật:
Phân bón – Hóa chất: Bứt phá mạnh mẽ với DPM (+5,91%), DCM (+5,67%), DGC (+4,42%), BFC (+3,6%).
Dầu khí: Duy trì sắc xanh với BSR (+1,13%), GAS (+0,56%), PVD (+1,04%), PVT (+1,24%).
Bất động sản (chọn lọc): VIC (+3,60%) là trụ đỡ quan trọng nhất, VHM (+0,55%), VRE (+0,77%).
Ngân hàng (chọn lọc): SSB (+6,73%) tăng trần phiên thứ 2 liên tiếp.
Giảm điểm nổi bật:
Ngân hàng: Chịu áp lực điều chỉnh sâu với VCB (-2,33%), TCB (-3,89%), VPB (-3,06%), MBB (-2,14%).
Chứng khoán: Giảm mạnh với LPS (-6,87% giảm sàn), SSI (-2,11%), SHS (-2,63%), VCI (-2,63%).
Thép: HPG (-2,26%).
Cổ phiếu tâm điểm:
Tăng trần/mạnh: SSB (+6,73%), DPM (+5,91%), DCM (+5,67%), DGC (+4,42%), VIC (+3,60%).
Giảm sàn/mạnh: LPS (-6,87% giảm sàn), TCB (-3,89%), VPB (-3,06%).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Các doanh nghiệp lớn chốt cổ tức tiền mặt/cổ phiếu: DGC chốt 15/09 trả tổng 80% tiền mặt (8.000 đồng/cp) cho 2025 và tạm ứng 2026. DHG chốt 15/09 trả 50% tiền mặt (5.000 đồng/cp) cho đợt cuối 2025, nâng tổng 2025 lên 100%. DVP chốt 09/09 trả 30% tiền mặt (3.000 đồng/cp) đợt 2/2025, nâng tổng 2025 lên 80%. PVS chốt 15/09 trả cổ tức bằng cổ phiếu tỷ lệ 100:20. SZL chốt 17/09 trả cổ tức tiền mặt (25%) và cổ phiếu (10:7). CC1 chuẩn bị phát hành gần 24 triệu cổ phiếu trả cổ tức 2025 tỷ lệ 20:1. BMI chốt 10/09 trả 5% tiền mặt (500 đồng/cp). HCC đã phát hành cổ phiếu trả cổ tức 2025.
Các doanh nghiệp khác: Nhiều doanh nghiệp khác cũng chốt quyền chi trả cổ tức tiền mặt/cổ phiếu trong hai ngày 03-04/09/2026, nổi bật có TNP (26% tiền mặt), NAC và TFC (22% tiền mặt), NBW (16% tiền mặt), TSG (11% tiền mặt), C22 và EMS (10% tiền mặt), ACE (30% tiền mặt), OIL (2,5% tiền mặt), DRG (1,69% tiền mặt). AGG chốt danh sách nhận cổ phiếu trả cổ tức. Các mã khác như PBT, KST, PJS, PMT, DTP, GH3 cũng thực hiện chốt quyền.
Vốn & Trái phiếu:
Phát hành/Tăng vốn: VIB phê duyệt kế hoạch phát hành trái phiếu tăng vốn cấp 2 năm 2026. KBC hoàn tất phát hành 700 tỷ đồng trái phiếu với lãi suất 12%/năm. CC1 hoàn tất chào bán cổ phiếu riêng lẻ, thu về gần 852 tỷ đồng. SZL phát hành hơn 19,8 triệu cổ phiếu trả cổ tức, tăng vốn điều lệ lên hơn 489,6 tỷ đồng. TIN được UBCKNN nhận tài liệu báo cáo phát hành cổ phiếu ESOP. DatVietVAC và HGI đang chào bán/IPO cổ phiếu ra công chúng. SCEX tăng vốn điều lệ gần 14 lần lên 5.000 tỷ đồng trong tháng 8/2026.
Tình hình trái phiếu: Bkav Pro ghi nhận lợi nhuận sau thuế nửa đầu năm 2026 giảm 54%, đồng thời còn khoảng 161,8 tỷ đồng gốc và gần 7 tỷ đồng lãi trái phiếu quá hạn từ tháng 5/2025 chưa thanh toán. Novagroup và công ty liên quan chậm thanh toán gần 1.700 tỷ đồng trái phiếu. TDP thông báo ngày đăng ký cuối cùng để chốt danh sách thanh toán lãi trái phiếu doanh nghiệp kỳ thứ 10.
Cổ đông & Nhân sự:
Bổ nhiệm/Thay đổi vị trí: Vinachem kiện toàn nhân sự cấp cao từ 03/09/2026, bổ nhiệm 3 Tổng giám đốc mới cho Đạm Ninh Bình, Apatit Việt Nam và Casumina. Nhiều doanh nghiệp khác cũng thông báo thay đổi nhân sự trong ngày 03/09/2026, bao gồm BWE (Phó TGĐ kiêm GĐ tài chính), CCC (tân Phó TGĐ), RCC, TCX (Người được ủy quyền công bố thông tin), SP2, HEV, HFB, STD.
Từ nhiệm/Qua đời: Ông Nguyễn Đức Hùng Linh rời vị trí Phó Tổng Giám đốc AgriS từ 01/09/2026 (là Phó TGĐ thứ ba rời vị trí trong 3 tháng qua). Phó Chủ tịch CMC có đơn xin từ nhiệm. Chủ tịch HĐQT HND ông Tạ Công Hoan từ trần vào 27/08/2026.
Giao dịch cổ phiếu của lãnh đạo và tổ chức liên quan (từ 04/09/2026): Tổng giám đốc HDC Lê Viết Liên đã mua thành công 300.000 cổ phiếu. Phó Tổng Giám đốc BTV Lê Quý Phú đăng ký bán toàn bộ 907.700 cổ phiếu. Chủ tịch HĐQT RTB Trương Văn Cư đăng ký mua 10.000 cổ phiếu. CTCP Tổng công ty nước - Môi trường Bình Dương (tổ chức liên quan Phó TGĐ PWS Mai Song Hào) đăng ký mua 6.907.259 cổ phiếu. Công ty mẹ của PIT đăng ký bán toàn bộ 8.005.611 cổ phiếu.
Kinh doanh & Dự án:
Kết quả kinh doanh nổi bật: ACV lãi trước thuế 6 tháng đầu năm 2026 đạt 8.242 tỷ đồng (+16% so với cùng kỳ), vượt kế hoạch cả năm. KDC ghi nhận lợi nhuận sau thuế hợp nhất 6 tháng đầu năm 2026 tăng thêm hơn 58 tỷ đồng sau soát xét, đạt 99,7 tỷ đồng. VNG đạt doanh thu thuần 5.872 tỷ đồng (+29% so với cùng kỳ) và lợi nhuận sau thuế 592 tỷ đồng trong 6 tháng đầu năm 2026. GREENFEED ghi nhận lợi nhuận trước thuế 2.221,7 tỷ đồng (+3% so với cùng kỳ) trong nửa đầu năm 2026. QTP đạt doanh thu 6.358,7 tỷ đồng (+10,1%) và lợi nhuận sau thuế 524 tỷ đồng (+44,3%) lũy kế 6 tháng đầu năm 2026. HSG ghi nhận doanh thu thuần 9.993 tỷ đồng (+5,1%) và lợi nhuận sau thuế 382 tỷ đồng (+39,6%) trong quý 2/2026, đạt đỉnh 9 quý. PMHC đạt lợi nhuận sau thuế 1.355 tỷ đồng trong 6 tháng đầu năm 2026, tăng gần 40%. Công ty TNHH Thăng Long cải thiện từ lỗ sang lãi trong nửa đầu năm 2026.
Đầu tư & Dự án: NKG có các khoản cho vay và đầu tư đáng chú ý liên quan đến Chủ tịch PDR và một doanh nghiệp bất động sản mới thành lập. TP. Hồ Chí Minh hỗ trợ 200 doanh nghiệp xây dựng mô hình chuyển đổi số.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lạm phát: Chỉ số giá tiêu dùng (CPI) tháng 8/2026 tăng 0,47% so với tháng trước và tăng 4,89% so với cùng kỳ, đưa lạm phát bình quân 8 tháng lên 4,45%. Nguyên nhân chính do giá xăng dầu trong nước tăng mạnh (dầu diesel tăng 22,15%, xăng tăng 9,53%) theo diễn biến giá nhiên liệu thế giới, đóng góp 0,41 điểm phần trăm vào CPI chung. Lạm phát cơ bản bình quân 8 tháng tăng 4,24%.
Xuất nhập khẩu & Cán cân thương mại: Tổng kim ngạch xuất nhập khẩu 8 tháng năm 2026 đạt kỷ lục 770,14 tỷ USD, tăng 28,7% so với cùng kỳ năm trước. Trong đó, xuất khẩu tăng 22,4% và nhập khẩu tăng 35,3%. Cán cân thương mại 8 tháng nhập siêu 20,46 tỷ USD, so với mức xuất siêu 14,02 tỷ USD cùng kỳ năm trước. Tuy nhiên, nhập siêu trong tháng 8 chỉ là 0,12 tỷ USD, cho thấy tốc độ nhập siêu đang giảm tốc.
Thị trường chứng khoán: VN-Index kết phiên 3/9/2026 ở mức 1.827,72 điểm, giảm 0,24%, chấm dứt chuỗi 7 phiên tăng liên tiếp do áp lực bán gia tăng, đặc biệt ở nhóm Ngân hàng, Bán lẻ và Thép. Thanh khoản khớp lệnh thấp hơn 9% so với mức bình quân 20 phiên, và nhà đầu tư nước ngoài bán ròng mạnh 1.525,94 tỷ đồng trên HoSE.
Kỳ vọng tăng trưởng: Quỹ Tiền tệ Quốc tế (IMF) tiếp tục nâng dự báo tăng trưởng kinh tế Việt Nam năm 2026 lên 8,2%, tăng 1,1 điểm phần trăm so với mức 7,1% đưa ra hồi tháng 4/2026.
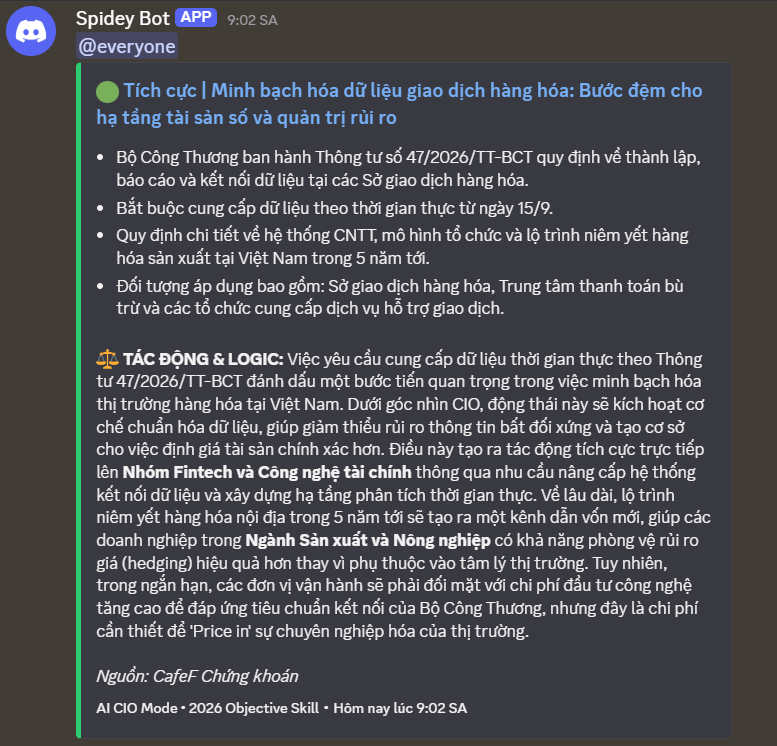
Vĩ mô & Chính sách hỗ trợ doanh nghiệp: Việt Nam thu hút 40,63 tỷ USD vốn FDI đăng ký sau 8 tháng (+55,4%). Sản xuất công nghiệp 8 tháng đầu năm tăng trưởng 11,9%, đạt mức kỷ lục nhiều năm. Gần 206,4 nghìn doanh nghiệp gia nhập và quay lại thị trường trong 8 tháng đầu năm 2026, tuy nhiên hơn 40.800 doanh nghiệp đã hoàn tất thủ tục giải thể (+125,5%). Chính phủ ban hành Quyết định số 1493/QĐ-TTg phê duyệt Chương trình khoa học, công nghệ và đổi mới sáng tạo quốc gia đặc biệt về công nghệ chiến lược, đặt mục tiêu phát triển tối thiểu 20 doanh nghiệp làm chủ công nghệ chiến lược đến năm 2030.
Thế giới:
Chính sách tiền tệ Mỹ & Lợi suất trái phiếu: Thống đốc Fed Christopher Waller cho biết ông nghiêng về phương án giữ nguyên lãi suất tại cuộc họp chính sách tháng 9 nếu các báo cáo lạm phát sắp tới không gây bất ngờ. Phát biểu này đã giúp hạ nhiệt kỳ vọng tăng lãi suất của Fed, với tỷ lệ đặt cược của nhà giao dịch giảm xuống 50,4%. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chốt phiên 3/9 ở mức 4,77%, giảm sau khi chạm mức cao nhất kể từ tháng 11/2023 (4,818% vào ngày 2/9).
Thị trường chứng khoán Mỹ: Chứng khoán Mỹ tăng mạnh trong phiên 3/9, với Dow Jones tăng 1,18%, S&P 500 tăng 1,06% và Nasdaq Composite tăng 1,4%, nhờ lợi suất trái phiếu giảm và phát biểu của Thống đốc Fed Waller. Nhóm cổ phiếu công nghệ và AI tiếp tục dẫn dắt đà hồi phục.
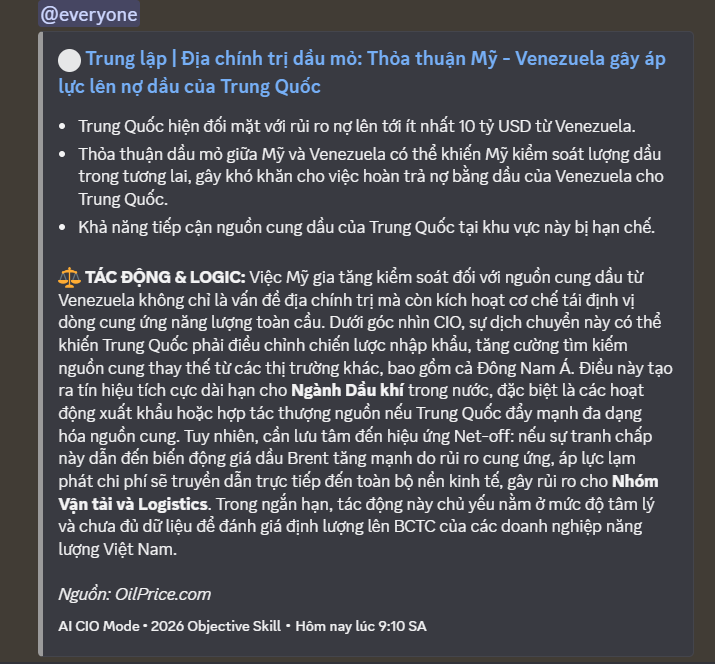
Giá dầu & Rủi ro địa chính trị: Giá dầu thế giới biến động mạnh và duy trì ở mức cao do căng thẳng ở Vùng Vịnh chưa có dấu hiệu giảm bớt. Cụ thể, dầu WTI ở mức 92,9 USD/thùng (tăng 2,08%) và dầu Brent ở mức 97,33 USD/thùng (tăng 1,78%) vào 18h00 ngày 3/9. Rủi ro xung đột khu vực Trung Đông leo thang trở lại vẫn hiện hữu, với Mỹ và Iran tiếp tục các cuộc tấn công quân sự lẫn nhau.
Dữ liệu việc làm Mỹ: Công ty xử lý dữ liệu việc làm ADP báo cáo số lượng việc làm mới trong khu vực tư nhân tháng 8/2026 thấp hơn dự kiến, chỉ 38.000 việc làm. Thị trường đang chờ dữ liệu việc làm phi nông nghiệp quan trọng dự kiến công bố vào thứ Sáu.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Hàng hóa:
Giá dầu: Giá dầu thô thế giới tiếp tục tăng cao và biến động khó lường, với dầu Brent neo ở mức trên 95 USD/thùng và dầu WTI trên 91 USD/thùng vào ngày 3/9, do lo ngại gián đoạn nguồn cung. Hoạt động vận tải qua eo biển Hormuz tiếp tục bị hạn chế.
Xăng dầu trong nước: Giá xăng dầu đồng loạt bật tăng khá mạnh theo quyết định điều chỉnh của liên Bộ Công Thương - Bộ Tài chính ngày 3/9. Ngược lại, giá dầu diesel và dầu mazut được điều chỉnh giảm lần lượt 341 đồng/lít và 499 đồng/lít từ chiều 3/9.
Lợi suất trái phiếu: Lợi suất trái phiếu toàn cầu tăng mạnh, với trái phiếu Mỹ kỳ hạn 10 năm đạt 4,81% vào cuối ngày 2/9, mức cao nhất kể từ tháng 11/2023. Tuy nhiên, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã lùi về mức 4,761% vào ngày 3/9.
Tiền tệ:
Tỷ giá VND/USD: Tỷ giá trung tâm do Ngân hàng Nhà nước công bố ngày 3/9 là 25.615 VND/USD, tăng 5 đồng so với phiên trước. Tại các ngân hàng thương mại, tỷ giá USD mua vào - bán ra tại Vietcombank là 25.860 - 26.270 VND/USD vào ngày 3/9, tăng 10 đồng ở cả hai chiều.
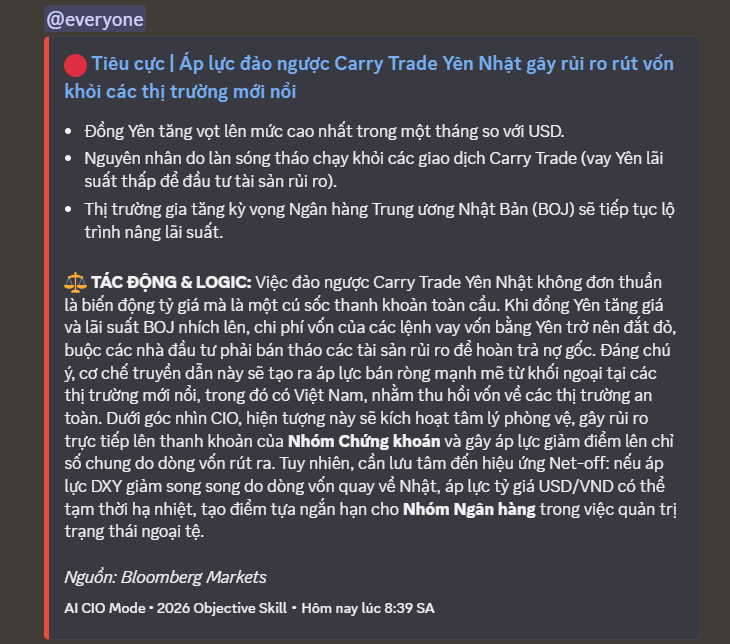
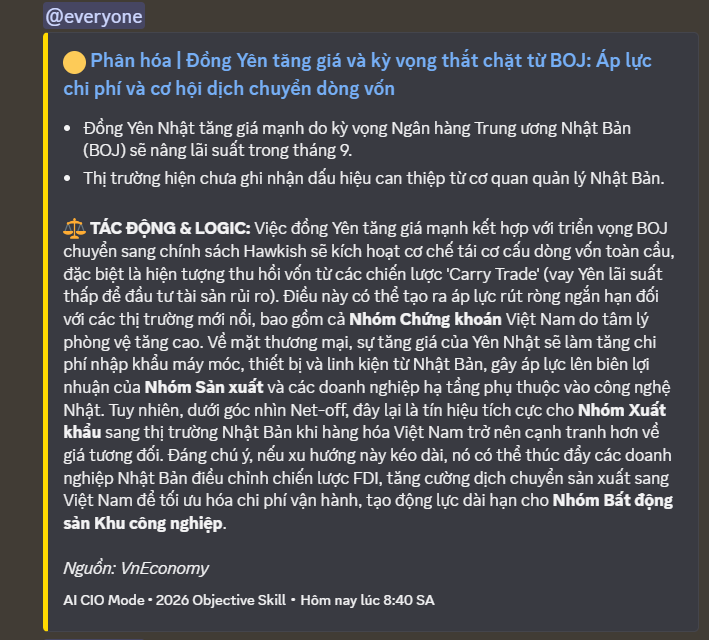
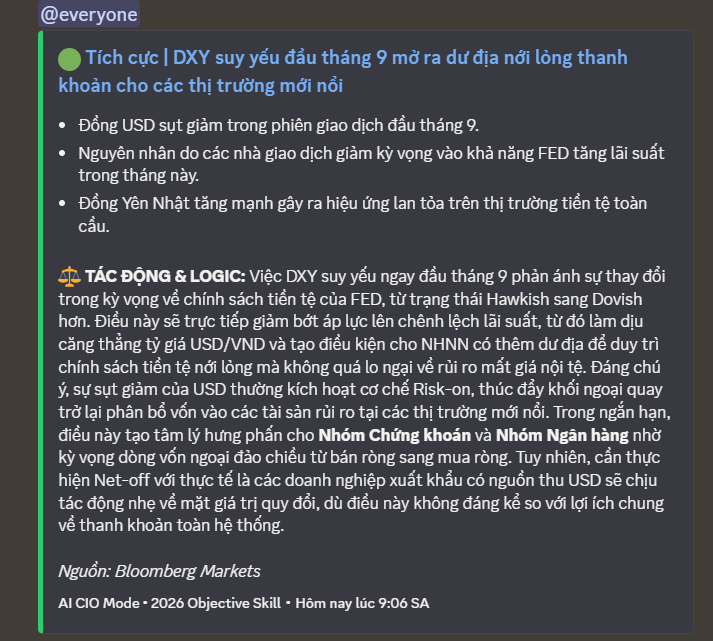
Chỉ số DXY & các đồng tiền khác: Chỉ số DXY (US Dollar Index) giảm nhẹ 0,05% xuống 99,5 điểm vào sáng 3/9, sau khi tăng lên mức cao nhất trong khoảng hai tuần ở phiên trước, nhưng vẫn ổn định nhờ kỳ vọng Fed có thể tăng lãi suất trong tháng 9. Yên Nhật giữ vững đà tăng, trong khi đồng EUR và Bảng Anh đồng loạt suy yếu so với USD.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường có thể tiếp tục rung lắc và điều chỉnh trong ngắn hạn sau phiên giảm điểm và áp lực bán ròng kỷ lục từ khối ngoại. Tuy nhiên, lực cầu bắt đáy và kỳ vọng hồi phục về 1.840 điểm từ các công ty chứng khoán có thể giúp chỉ số giữ vững các ngưỡng hỗ trợ.
Hành động: Ưu tiên quan sát, hạn chế mua đuổi. Có thể xem xét tích lũy các cổ phiếu có nền tảng cơ bản tốt, hưởng lợi từ vĩ mô hoặc có câu chuyện riêng khi điều chỉnh về vùng hỗ trợ. Tránh các mã bị khối ngoại bán ròng mạnh.
Key Risks: Lực bán ròng của khối ngoại, diễn biến phức tạp của thị trường trái phiếu toàn cầu và căng thẳng địa chính trị Trung Đông, áp lực chốt lời sau chuỗi tăng.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:40 04/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Xung đột Mỹ - Iran leo thang đẩy giá dầu Brent vượt 96 USD/thùng, kích hoạt dòng tiền quay lại nhóm Dầu khí thượng nguồn nhưng gây áp lực lạm phát chi phí vận tải toàn cầu.
• Khối ngoại đảo chiều bán ròng mạnh (>1.500 tỷ đồng/phiên) tập trung vào nhóm VN30, gây áp lực điều chỉnh lên các mã trụ Ngân hàng và Sản xuất.
• VN-Index giằng co vùng 1.800-1.820 điểm với độ rộng thị trường hẹp, sự tăng trưởng chủ yếu dựa vào một vài mã vốn hóa lớn (VIC) thay vì sự phục hồi đồng đều.
• Rủi ro quản trị thượng tầng xuất hiện tại nhóm Xây lắp Điện (TV1, PECC2) với các lệnh khởi tố lãnh đạo cấp cao, gây xói mòn niềm tin nhà đầu tư.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co cực độ. Áp lực ‘Risk-off’ bao trùm toàn cầu do xung đột Trung Đông leo thang và lợi suất trái phiếu Mỹ neo cao, kích hoạt làn sóng bán ròng mạnh từ khối ngoại tại Việt Nam. Tuy nhiên, rủi ro này được Net-off một phần bởi sự suy yếu ngắn hạn của DXY và tín hiệu giữ nguyên lãi suất từ một số thành viên Fed, giúp giảm bớt áp lực tỷ giá tức thì. Trong nước, sự lệch pha giữa kết quả kinh doanh doanh nghiệp tích cực và thanh khoản thị trường hụt hơi tạo ra một vùng trũng định giá, trong khi lạm phát chi phí đẩy từ giá năng lượng bắt đầu tạo áp lực lên biên lợi nhuận sản xuất.

VIC em nó tiếp tục tích cực