Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 06/09/2026
 Khung thời gian báo cáo (06/09/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất tuần qua:
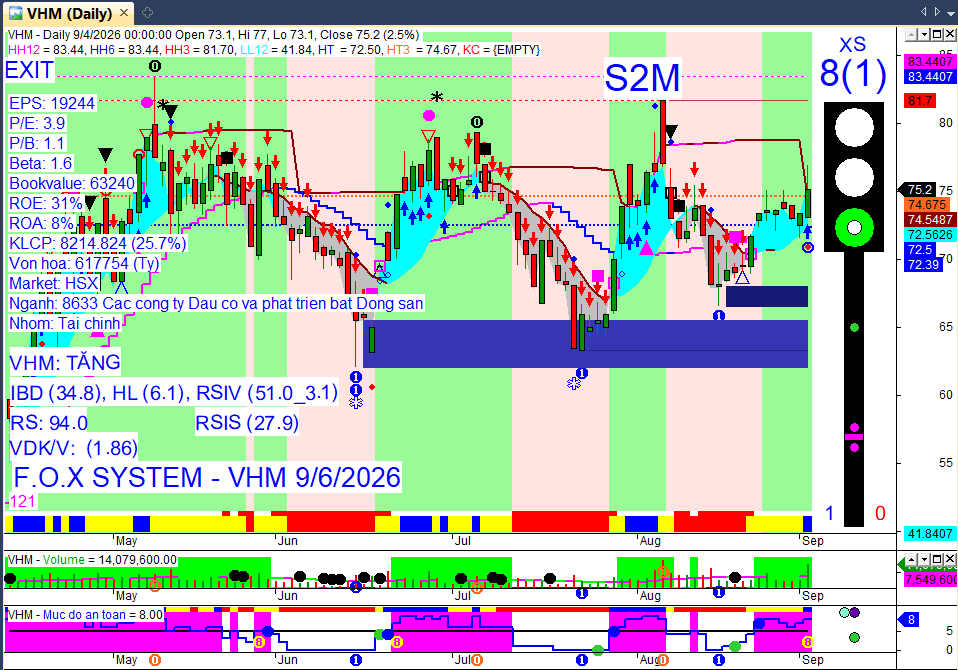
VN-Index tăng điểm nhờ trụ: Chỉ số tăng 21 điểm lên 1.853,08 điểm, chủ yếu nhờ nhóm vốn hóa lớn (VIC, VHM), trong bối cảnh thanh khoản thấp và độ rộng thị trường phân hóa.
Khối ngoại bán ròng nhưng mua lại trụ: Bán ròng gần 1.500 tỷ đồng trên hai sàn trong tuần, nhưng đã có phiên mua ròng trở lại vào cuối tuần, tập trung vào VIC và VHM.
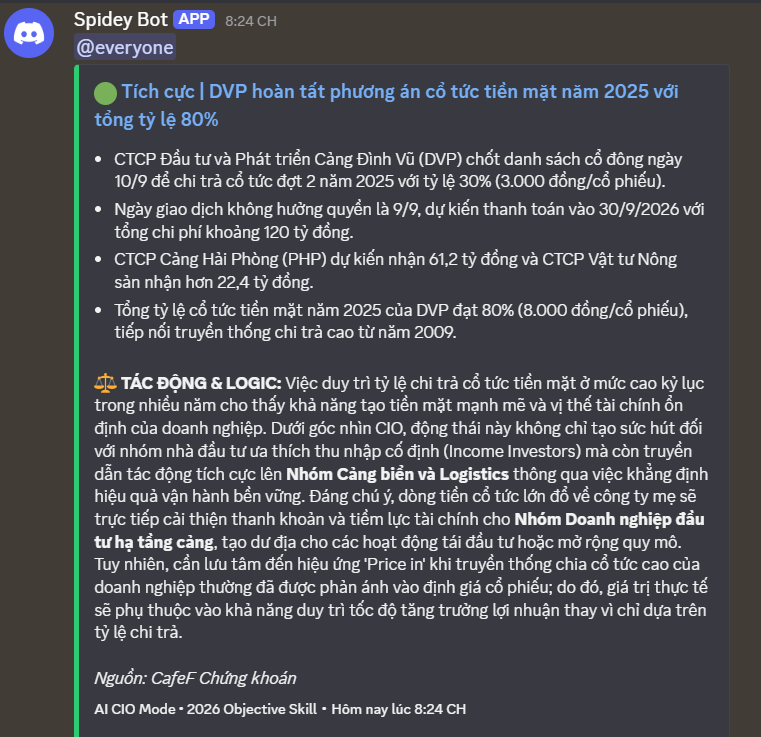
Sự kiện nổi bật tuần tới: Hơn 30 doanh nghiệp chốt quyền cổ tức, đáng chú ý là DVP (30%), PHR (14% tiền mặt + phát hành cổ phiếu), IST (29,5%).
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh tại vùng kháng cự.
 I. Tổng kết thị trường tuần qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index tăng điểm nhờ trụ lớn: VN-Index kết thúc tuần giao dịch ngắn ngủi tại 1.853,08 điểm, tăng gần 21 điểm (+1,14%) so với tuần trước. Đà tăng chủ yếu được dẫn dắt bởi lực kéo mạnh từ nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM.
→ Tác động: Nâng đỡ chỉ số nhưng cho thấy sự thiếu bền vững và lan tỏa của đà tăng, tiềm ẩn rủi ro điều chỉnh.
Khối ngoại giảm áp lực bán ròng cuối tuần: Nhà đầu tư nước ngoài bán ròng gần 1.500 tỷ đồng trong tuần trên cả hai sàn. Tuy nhiên, họ đã quay lại mua ròng hơn 118 tỷ đồng trong phiên cuối tuần (04/09), tập trung mạnh vào VIC (gần 155 tỷ đồng) và VHM (133 tỷ đồng).
→ Tác động: Giảm bớt áp lực bán ròng tổng thể, nhưng dòng tiền ngoại vẫn còn phân hóa và tập trung vào các mã có câu chuyện riêng.
Thanh khoản thấp và độ rộng thị trường phân hóa: Mặc dù chỉ số tăng điểm, thanh khoản khớp lệnh trên HOSE tiếp tục giảm xuống khoảng 16.700 tỷ đồng trong phiên 04/09, và số cổ phiếu giảm giá vẫn chiếm ưu thế.
→ Tác động: Phản ánh tâm lý thận trọng của nhà đầu tư và sự thiếu đồng thuận của dòng tiền, tiềm ẩn rủi ro điều chỉnh.
 II. Tổng quan thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.853,08 điểm (+1,14% so với cuối tuần trước, tương đương +21 điểm).
HNX-Index: Chưa cập nhật.
Thanh khoản: Tổng giá trị giao dịch trên ba sàn đạt hơn 17.820 tỷ đồng trong phiên 04/09, thấp hơn mức hơn 18.519 tỷ đồng của phiên trước.
Giao dịch Khối ngoại:
Tuần (03/09 - 04/09): Bán ròng gần 1.500 tỷ đồng trên cả hai sàn (HOSE: >1.400 tỷ đồng, HNX: gần 45 tỷ đồng).
Phiên 04/09: Quay lại mua ròng hơn 118 tỷ đồng trên toàn thị trường (HOSE: gần 97 tỷ đồng).
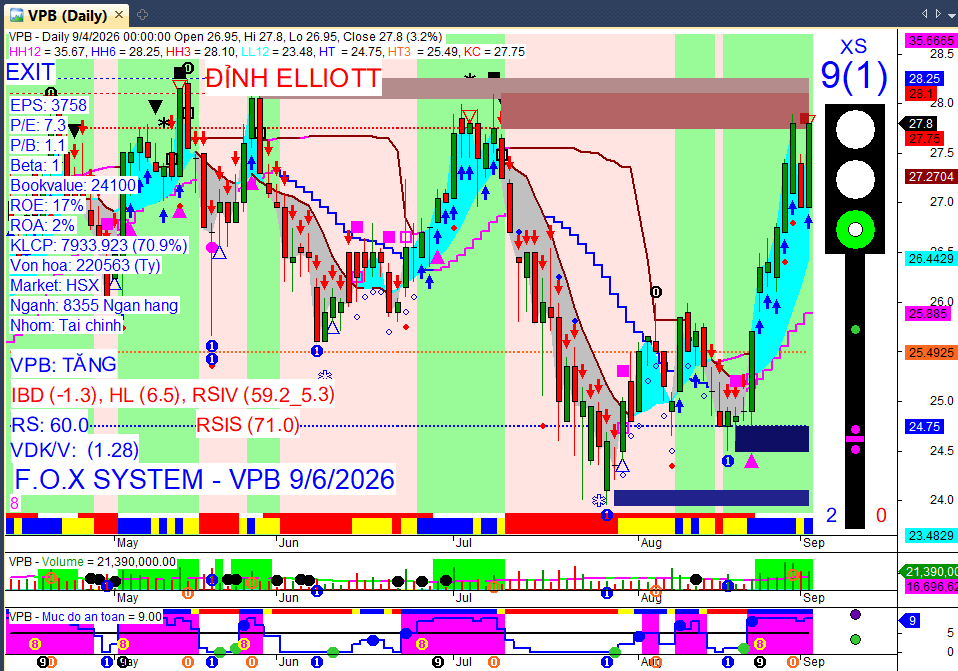
Mã mua ròng mạnh nhất (04/09): VIC (gần 155 tỷ đồng), VHM (133 tỷ đồng), MCH (hơn 101 tỷ đồng), VPB, FPT.
Mã bán ròng mạnh nhất (04/09): DXG (gần 119 tỷ đồng), VCB (79,48 tỷ đồng), HPG (trên 70 tỷ đồng), KDH, HDB, ACB, CTG, MBB.
 III. Ngành và cổ phiếu nổi bật [Sector & Stock Highlights]
Tìm thêm & Cập nhật
What matters: Dòng tiền tuần qua tập trung mạnh vào nhóm vốn hóa lớn, đặc biệt là các mã thuộc Vingroup và một số cổ phiếu ngân hàng, trong khi sự lan tỏa ra các nhóm ngành khác còn hạn chế.
Nhóm ngành:
Bất động sản: Là điểm sáng nổi bật với mức tăng 3,51% trong tuần, chủ yếu được dẫn dắt bởi VIC (+4,74%), VHM (+2,45%), KSF (+3,16%), TCH (+2,09%), NLG (+4,47%) và CEO (+2,33%).
Ngân hàng: Một số mã như STB (+3,76%), VPB (+3,15%), TCB, VIB, TPB, SHB cũng ghi nhận mức tăng tích cực.
Dịch vụ truyền thông & Công nghiệp: Giảm gần 1% với áp lực từ VGI (-1,15%), FOX (-0,78%), VTK (-1,33%); ACV (-0,73%), THD (-1,29%), GEE (-1,57%), CII (-2,06%) và VTP (-1,72%).
Cổ phiếu tâm điểm:
VIC: Tăng 4,74% lên 256.100 đồng, có thời điểm chạm 260.000 đồng/cổ phiếu, đưa vốn hóa Vingroup lần đầu vượt 2 triệu tỷ đồng. Đà tăng được hỗ trợ bởi kết quả kinh doanh tích cực và kỳ vọng dòng vốn ETF từ việc FTSE Russell đưa vào nhóm Large Cap.
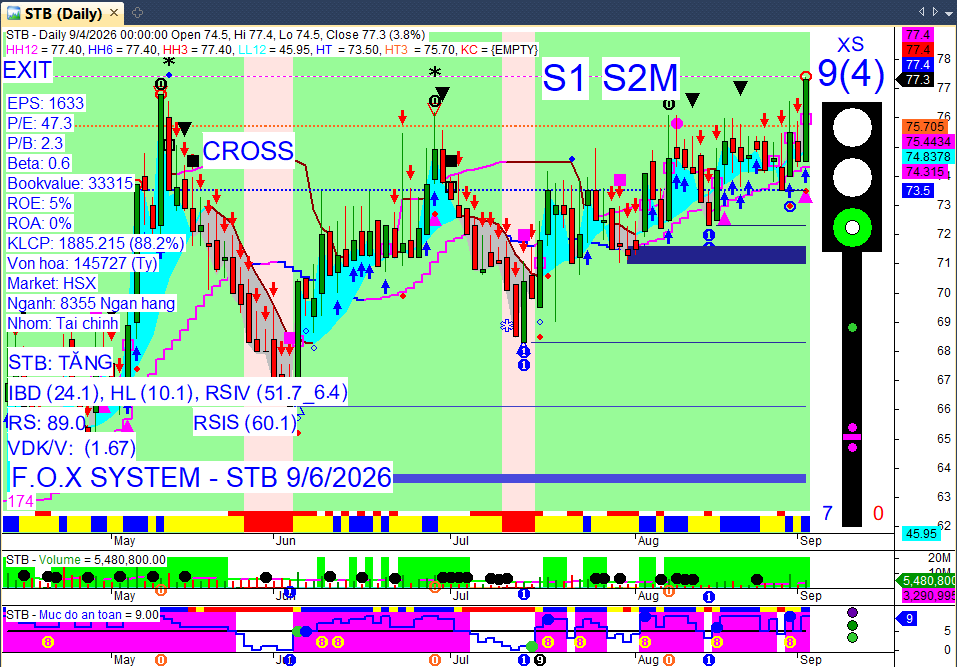
STB: Tăng 3,76% lên 77.300 đồng, thiết lập mức giá cao nhất lịch sử.
DGC: Tăng 9,53% trong tuần qua, trong phiên 04/09 tăng 4,9% lên 47.100 đồng.
SSB: Giảm mạnh 4,38% trong phiên 04/09.
VSC: Giảm 3,47% xuống 13.900 đồng với thanh khoản cao hơn 13 triệu cổ phiếu trong phiên 04/09.
 IV. Tin doanh nghiệp [Corporate News]
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
Tuần tới (07-11/09/2026): Hơn 30 doanh nghiệp sẽ chốt danh sách cổ đông để chi trả cổ tức.
CTCP Đầu tư và Phát triển Cảng Đình Vũ (DVP) chốt ngày 10/09/2026, trả cổ tức đợt 2/2025 bằng tiền mặt tỷ lệ 30% (3.000 đồng/cổ phiếu), thanh toán 30/09/2026. Công ty đã hoàn tất chi trả tổng tỷ lệ 80% cho năm 2025 và dự kiến tối thiểu 70% cho năm 2026.
CTCP ICD Tân Cảng Sóng Thần (IST) chốt ngày 11/09/2026, trả cổ tức năm 2025 bằng tiền mặt tỷ lệ hơn 29,5% (2.950,25 đồng/cổ phiếu), thanh toán 22/09/2026.
CTCP Cao su Phước Hòa (PHR) dự kiến chốt ngày 14/09/2026, trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 14% (1.400 đồng/cổ phiếu) và phát hành 108,4 triệu cổ phiếu tăng vốn theo tỷ lệ 10:8, thanh toán 15/10/2026.
Tổng CTCP Bia - Rượu - Nước giải khát Hà Nội (BHN) có ngày giao dịch không hưởng quyền 15/09/2026 để chốt quyền trả cổ tức cho cả hai năm 2024 và 2025.
CTCP Cao su Thống Nhất (TNC) chốt quyền chi cổ tức năm 2025 vào ngày 22/09/2026.
Tuần qua (03-04/09/2026):
CTCP Cảng Thị Nại (TNP) chi trả cổ tức bằng tiền mặt cao nhất với tỷ lệ 26%.
CTCP Cao su Đắk Lắk (DRG) chi trả thấp nhất với 1,26%.
CTCP Cấp nước Nhà Bè (NBW) chi trả 16%.
CTCP Thông tin Tín hiệu Đường sắt Sài Gòn (TSG) trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 11%.
CTCP Hóa chất Đức Giang đã chốt ngày trả cổ tức tiền mặt với tỷ lệ 80%.
CTCP Viễn thông Telvina Việt Nam (PMT) trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 4,45%, với ngày đăng ký cuối cùng là 04/09/2026.
2. Vốn & Phát hành cổ phiếu
Ngân hàng: Nhiều ngân hàng đang chuẩn bị triển khai kế hoạch tăng vốn trong nửa cuối năm 2026.
BIDV đã hoàn tất phát hành gần 498,2 triệu cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu, nâng vốn điều lệ từ 72.801 tỷ đồng lên 77.782 tỷ đồng.
HDBank đang triển khai kế hoạch tăng vốn thêm tối đa 15.015,8 tỷ đồng thông qua trả cổ tức bằng cổ phiếu (tỷ lệ 25%) và phát hành cổ phiếu từ nguồn vốn chủ sở hữu (tỷ lệ 5%), dự kiến nâng vốn điều lệ lên 65.068 tỷ đồng.
VietABank dự kiến phát hành 85,7 triệu cổ phiếu thưởng (tỷ lệ 10,5%), tăng vốn điều lệ từ 8.164 tỷ đồng lên gần 9.021 tỷ đồng.
TPBank (TPB) đã thông qua nghị quyết triển khai phương án tăng vốn điều lệ bằng cách phát hành cổ phiếu trả cổ tức theo kế hoạch năm 2026.
Vietcombank (VCB) đang nỗ lực triển khai kế hoạch phát hành riêng lẻ tối đa 6,5% cổ phiếu (tương đương 543,1 triệu cổ phiếu) cho các nhà đầu tư trong năm 2026-2027, đồng thời có phương án phát hành gần 1,07 tỷ cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ.
Ngân hàng TMCP Quốc Dân (NCB) có kế hoạch tăng gấp đôi vốn điều lệ lên gần 62.280 tỷ đồng trong năm 2027, đang xin ý kiến Đại hội đồng cổ đông về phương án phát hành cổ phiếu riêng lẻ.
Các doanh nghiệp khác:
CTCP Hưng Thịnh Incons (HTN) đã hoàn tất thủ tục tăng vốn điều lệ thêm 50% từ nguồn vốn chủ sở hữu.
CTCP Viconship đang lên kế hoạch tăng vốn điều lệ vượt 5.800 tỷ đồng.
Nhiều công ty chứng khoán cũng đang đẩy mạnh kế hoạch tăng vốn:
CTCP Chứng khoán APG (APG) đã thông qua chào bán riêng lẻ 50 triệu cổ phiếu với giá 11.000 đồng/cổ phiếu để huy động 550 tỷ đồng.
CTCP Chứng khoán VIX (VIX) có kế hoạch phát hành hơn 122 triệu cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 5%.
CTCP Chứng khoán TP. Hồ Chí Minh (HSC) sẽ phát hành gần 270 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu và chi trả cổ tức tiền mặt 4%.
Siba Group (SBG) đã phát hành 2 triệu cổ phiếu ESOP trong tháng 9.
Chính sách: Quyết định 40/2026/QĐ-TTg, có hiệu lực từ ngày 05/08/2026, mở ra chu kỳ mới trong việc tái cơ cấu vốn nhà nước tại doanh nghiệp, tạo cơ hội cho thị trường chứng khoán đón thêm nguồn cung cổ phiếu quy mô lớn.
3. Đại hội cổ đông
CTCP Ngoại thương và Phát triển Đầu tư TP.HCM (Fideco, FDC) đã hủy danh sách cổ đông chốt ngày 26/08 và kế hoạch tổ chức Đại hội đồng cổ đông bất thường năm 2026 do cần thêm thời gian xây dựng phương án tăng vốn mới.
CTCP Xây dựng và Thiết kế Số 1 (DCF) có ngày giao dịch không hưởng quyền là 04/09/2026 và ngày đăng ký cuối cùng là 07/09/2026 để tổ chức Đại hội đồng cổ đông bất thường lần 1 năm 2026.
CTCP Cao su Phước Hòa (PHR) sẽ tham dự Đại hội đồng cổ đông bất thường năm 2026 trong tuần này.
CTCP Chứng khoán SmartMind (SMDS) đã tổ chức Đại hội đồng cổ đông bất thường vào ngày 03/09/2026 để thông qua việc chia hơn 800 tỷ đồng cổ tức và đổi tên công ty.
CMC có ngày đăng ký cuối cùng cho Đại hội đồng cổ đông bất thường năm 2026.
4. Hoạt động kinh doanh & Quản trị
Tình hình chung doanh nghiệp:
Trong tháng 8/2026, số doanh nghiệp thành lập mới giảm 14,4% so với tháng 7 và giảm 40,5% so với cùng kỳ năm trước, nhưng tổng vốn đăng ký đạt gần 189,4 nghìn tỷ đồng, tăng 13,9%. Vốn đăng ký bình quân một doanh nghiệp thành lập mới đạt 15,6 tỷ đồng, tăng 33,2%.
Tại TP.HCM, trong 8 tháng đầu năm 2026, cứ 10 doanh nghiệp gia nhập thị trường thì có 8 doanh nghiệp rút lui (hơn 51.800 gia nhập, hơn 43.000 rút lui), chủ yếu do khó khăn của doanh nghiệp nhỏ và vừa và việc làm sạch dữ liệu mã số thuế.
Các doanh nghiệp Việt Nam đang chuyển dịch từ mục tiêu tăng trưởng quy mô sang tập trung vào hiệu quả và khả năng sinh lời bền vững.
Nhu cầu tuyển dụng lao động tại Bắc Ninh có xu hướng tăng mạnh trong những tháng cuối năm, với nhiều doanh nghiệp đưa ra các khoản thưởng và phúc lợi hấp dẫn.
Chính sách và Quy định:
Cục Hải quan sẽ triển khai chức năng tự động xác nhận tờ khai qua khu vực giám sát đối với các tờ khai xuất nhập khẩu cho doanh nghiệp chế xuất từ ngày 09/09/2026.
UBND TP Hà Nội đã ban hành Quyết định số 123/2026/QĐ-UBND về Quy chế đánh giá, xếp loại chất lượng hằng năm đối với người quản lý doanh nghiệp và kiểm soát viên tại các doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
Chính phủ đã thông qua Nghị quyết giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho hộ kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng trong hai năm 2026 và 2027.
Cục Thuế đang nỗ lực tháo gỡ vướng mắc cho các doanh nghiệp ngừng hoạt động nhưng “mắc kẹt” mã số thuế, đặt mục tiêu đến 31/12/2026 hoàn thành xử lý 100% trường hợp không thuộc diện rủi ro cao.
Dự thảo chính sách đề xuất miễn thuế thu nhập cá nhân 2 năm và giảm 50% trong 4 năm tiếp theo cho các chuyên gia, nhà khoa học trực tiếp phát triển game văn hóa, giáo dục.
Kết quả kinh doanh và Tài chính:
CTCP Đầu tư và Thương mại Dầu khí Nghệ An (PXA) bị Ủy ban Chứng khoán Nhà nước xử phạt gần 158 triệu đồng vào ngày 04/09/2026 do hàng loạt lỗi công bố thông tin.
Hội đồng quản trị CTCP MT Gas (MTG) đã thông qua việc vay 209 tỷ đồng tại ba ngân hàng trong tháng 8/2026.
Công ty TNHH MTV BOT Tỉnh Ninh Thuận ghi nhận lợi nhuận sau thuế giảm 40% trong nửa đầu năm 2026, với tổng nợ phải trả vượt 2.600 tỷ đồng.
Công ty TNHH Hóa chất Hyosung Vina thoát lỗ với lãi ròng 768 tỷ đồng trong nửa đầu năm 2026, tuy nhiên, kiểm toán viên vẫn lưu ý về khả năng hoạt động liên tục do lỗ lũy kế gần 21 nghìn tỷ đồng.
CTCP Phát triển và Đầu tư Kinh doanh Minh An tiếp tục thua lỗ trong nửa đầu năm 2026 với khoản lỗ sau thuế hơn 523 tỷ đồng, nâng lỗ lũy kế vượt 3.300 tỷ đồng.
Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV) đã sản xuất 25,211 triệu tấn than nguyên khai và 25,981 triệu tấn than thành phẩm trong 8 tháng đầu năm 2026; tiêu thụ đạt 35,117 triệu tấn than, tăng 12,8% so với cùng kỳ.
Kim ngạch xuất khẩu hàng dệt may đạt khoảng 26,9 tỷ USD trong 8 tháng đầu năm 2026, tăng 1,6% so với cùng kỳ.
Tổng giá trị xuất khẩu nông, lâm, thủy sản lũy kế 8 tháng ước đạt gần 49,31 tỷ USD, tăng 7% so với cùng kỳ.
CTCP Tập đoàn Masan (MSN) công bố doanh thu 7 tháng đạt 63.846 tỷ đồng, tăng 46% so với cùng kỳ.
Trong hệ sinh thái Sun Group, Mặt Trời Hạ Long ghi nhận lợi nhuận tăng trưởng tích cực trong 6 tháng đầu năm 2026, Cáp treo Fansipan Sa Pa đảo chiều từ lỗ sang lãi hàng trăm tỷ đồng.
CTCP Thép Hòa Phát Dung Quất đã cán mốc sản lượng 1 triệu tấn gang lỏng mỗi tháng.
PNJ đã trích lập gần 3.700 tỷ đồng dự phòng cho cả hàng bán từ 7 năm trước để làm sạch dữ liệu.
Ông Lê Thái Sâm, cựu Chủ tịch Bamboo Airways, bị tạm hoãn xuất cảnh từ ngày 03/09/2026 do hãng hàng không này còn nợ hơn 440,6 tỷ đồng tiền thuế.
Đầu tư và Phát triển:
Miền Bắc thu hút hơn 80% vốn FDI sản xuất mới trong nửa đầu năm 2026, với điện tử, bán dẫn và các ngành công nghệ cao là động lực tăng trưởng nổi bật.
Ariston Group của Italy đã hoàn tất mua 83% cổ phần Mutosi, mở rộng hoạt động sang lĩnh vực xử lý nước sinh hoạt.
Tập đoàn CPF đã thâu tóm 76,57% cổ phần của LVDM, một doanh nghiệp đồ uống tại Đồng bằng sông Cửu Long, với giá khoảng 235 tỷ đồng.
CTCP Sản xuất và Xây dựng HT86 Việt Nam tại Bắc Ninh đã bị phạt 128 triệu đồng do vi phạm quy định về đầu tư và bảo vệ môi trường.
Bộ Nông nghiệp và Môi trường đặt mục tiêu đến năm 2030, ít nhất 50% hợp tác xã nông nghiệp sẽ liên kết với doanh nghiệp hoặc các tổ chức kinh tế khác.
Kem Tràng Tiền đã dừng bán tại cửa hàng lâu đời nhất số 35 Tràng Tiền, Hà Nội, như một phần của chiến lược phát triển không gian kinh doanh mới.
 V. Vĩ mô & Thế giới [Macro & Global Update]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026, mở ra cơ hội thu hút dòng vốn quốc tế. Sự kiện này dự kiến sẽ mang lại từ 2,2 tỷ USD (kịch bản cơ sở) đến 4,28 tỷ USD (kịch bản tích cực) dòng vốn thụ động tích lũy đến tháng 9/2027, được giải ngân qua 4 giai đoạn bắt đầu từ tháng 9/2026.
Chỉ số PMI ngành sản xuất Việt Nam trong tháng 8/2026 đạt 53,3 điểm, tăng so với tháng trước và duy trì trên ngưỡng 50 điểm trong 14 tháng liên tiếp, cho thấy sự mở rộng liên tục của hoạt động sản xuất.
Quy mô nền kinh tế Việt Nam đã vượt 500 tỷ USD, với GDP bình quân đầu người trên 5.000 USD. Nhiều tổ chức tài chính lớn dự báo tăng trưởng GDP năm 2026 của Việt Nam sẽ đạt từ 6,3% đến 7,5%.
Kim ngạch xuất nhập khẩu lập kỷ lục mới, phản ánh sự chuyển mình mạnh mẽ của hoạt động thương mại.
Mặc dù số lượng doanh nghiệp thành lập mới trong tháng 8/2026 giảm, tổng vốn đăng ký lại tăng cao, đẩy vốn đăng ký bình quân trên mỗi doanh nghiệp lên mức 15,6 tỷ đồng.
Ngân hàng Nhà nước duy trì chính sách hỗ trợ tăng trưởng, với 12 ngân hàng đã công bố các chương trình tín dụng ưu đãi giảm lãi suất từ 1,0% - 2,0%/năm.
Áp lực bán ròng từ khối ngoại đã giảm đáng kể trong tháng 8, tạo tiền đề cho khả năng dòng tiền ngoại quay trở lại mạnh hơn trong nửa đầu tháng 9.
VNX đã ban hành quy chế giám sát tăng cường đối với giao dịch cổ phiếu trong các kỳ cơ cấu chỉ số FTSE Russell, có hiệu lực từ ngày 21/9, nhằm quản lý quá trình chuyển đổi thị trường.
Thế giới:
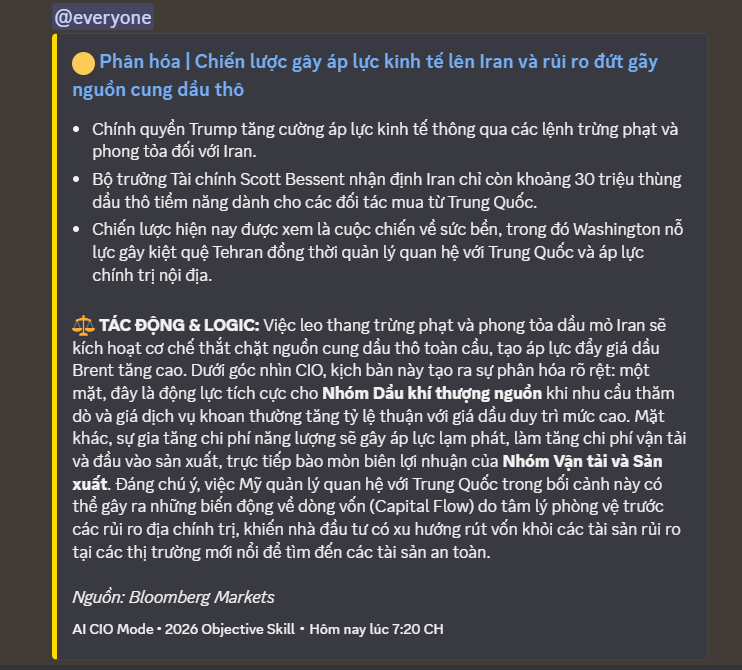
Xung đột Mỹ - Iran: Cuộc xung đột kéo dài sáu tháng qua tiếp tục gây chấn động thị trường năng lượng, làm gián đoạn chuỗi cung ứng và hoạt động vận tải quốc tế do việc phong tỏa Eo biển Hormuz. Giá dầu và nguyên liệu thô tăng vọt, mang lại lợi nhuận đáng kể cho các tập đoàn dầu khí, quốc phòng và ngân hàng, nhưng gây gánh nặng cho người nộp thuế và các ngành phụ thuộc nhiên liệu.
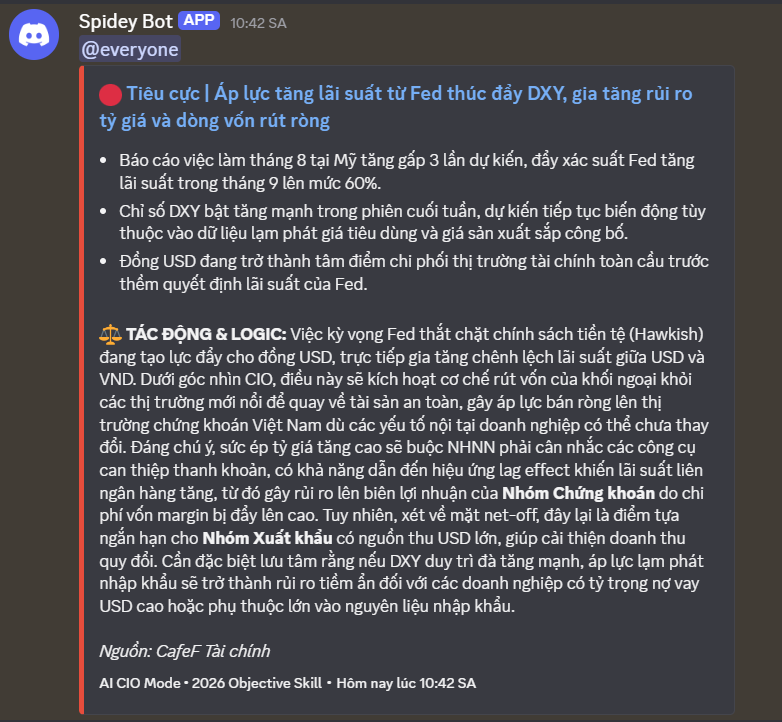
Chính sách lãi suất của Fed: Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller đã bày tỏ quan điểm nghiêng về việc giữ nguyên lãi suất trong cuộc họp tháng 9 nếu các dữ liệu lạm phát tiếp tục cho thấy xu hướng tích cực. Phát biểu này đã làm giảm kỳ vọng của thị trường về khả năng Fed tăng lãi suất trong tháng 9 từ 63,2% xuống còn 50,4%.
Thị trường chứng khoán quốc tế: Phố Wall ghi nhận mức tăng mạnh vào ngày 3/9 (sáng 4/9 giờ Việt Nam), với chỉ số Dow Jones tăng hơn 600 điểm, sau tín hiệu ôn hòa từ một quan chức Fed. Chứng khoán châu Âu cũng phục hồi, chấm dứt chuỗi ba phiên giảm liên tiếp.
Các diễn biến kinh tế khác:
Mỹ áp mức thuế 100% đối với thiết bị bay không người lái của Trung Quốc từ ngày 3/9, nhằm hạn chế ngành công nghiệp này của Trung Quốc và thúc đẩy sản xuất nội địa.
Ngân hàng Trung ương Đức (Bundesbank) đã nâng dự báo tăng trưởng kinh tế Đức năm 2026 lên 1%, gấp đôi so với dự báo trước đó, nhờ khả năng chống chịu tốt hơn dự kiến của nền kinh tế.
Hà Lan đã dịch chuyển 11 tỷ USD vàng từ Mỹ sang Anh vào ngày 3/9, nhằm chuẩn bị sẵn sàng trước các rủi ro địa chính trị.
Kênh đào Panama bắt đầu hạn chế số lượng tàu thuyền qua lại từ ngày 4/9 do hạn hán nghiêm trọng bởi hiện tượng El Nino, ảnh hưởng đến khoảng 5% tổng lượng thương mại toàn cầu.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã chạm mức cao nhất.
Chỉ số PMI lĩnh vực dịch vụ của Mỹ (ISM) trong tháng 8 tăng lên 55,4%, cho thấy đà tăng trưởng tiếp tục cải thiện bất chấp rủi ro địa chính trị và lạm phát.
 VI. Hàng hóa & Tiền tệ [Commodities & FX]
Tìm thêm & Cập nhật
Thị trường tiền tệ:
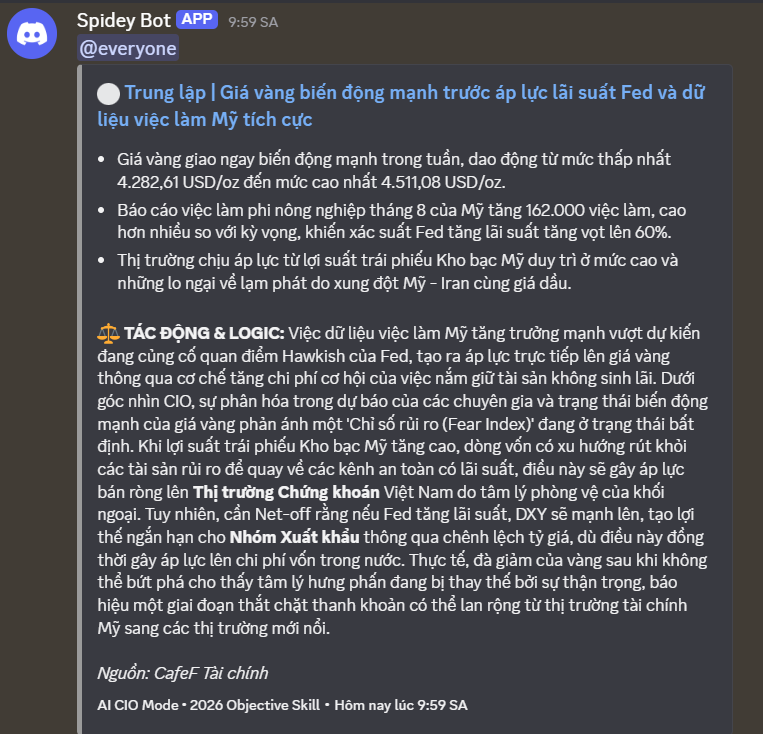
Đồng USD suy yếu đáng kể, chỉ số DXY giảm 0,72% xuống 98,9 điểm, do phát biểu của Thống đốc Fed Christopher Waller làm giảm kỳ vọng tăng lãi suất vào tháng 9. Tuy nhiên, báo cáo việc làm phi nông nghiệp mạnh mẽ của Mỹ sau đó đã gây áp lực lên vàng và tạo sự củng cố trên thị trường.
Đồng Yên Nhật tăng mạnh, vượt mốc 155,50 so với USD, được thúc đẩy bởi kỳ vọng BOJ có thể tăng lãi suất và tin đồn về sự can thiệp phối hợp giữa Nhật Bản và Mỹ.
Đồng Euro vượt 1,1600 USD và Bảng Anh lấy lại mốc 1,3500 USD, cho thấy sự tăng giá so với đồng bạc xanh.
Tại Việt Nam, tỷ giá trung tâm USD/VND giảm 10 đồng xuống 25.605 VND/USD, trong khi các ngân hàng thương mại điều chỉnh tăng giá mua/bán USD. Các ngoại tệ mạnh khác như EUR và GBP cũng tăng giá đáng kể so với VND.
Thị trường vàng:
Giá vàng quốc tế ban đầu tăng mạnh, có thời điểm vượt 4.500 USD/ounce và đạt khoảng 4.521,90 USD/ounce (hợp đồng tương lai COMEX), nhờ kỳ vọng Fed giữ nguyên lãi suất và đồng USD yếu hơn.
Tuy nhiên, giá vàng thế giới sau đó đã giảm sâu (gần 100 USD/ounce trên Kitco) vào tối ngày 4/9 do báo cáo việc làm tích cực của Mỹ, làm giảm khả năng Fed sớm nới lỏng chính sách tiền tệ. Đến ngày 6/9, giá vàng thế giới duy trì quanh mức 4.429 USD/ounce.
Giá vàng miếng SJC và vàng nhẫn trong nước có xu hướng tăng vào sáng ngày 4/9 nhưng sau đó điều chỉnh giảm vào ngày 5/9 và tiếp tục giảm vào ngày 6/9, phản ánh biến động của thị trường quốc tế.
Thị trường hàng hóa:
Giá dầu thô đạt đỉnh 6 tuần, được hỗ trợ bởi căng thẳng địa chính trị leo thang ở Trung Đông và lo ngại về an ninh hàng hải tại eo biển Hormuz, với dầu Brent giao dịch quanh 95,52 USD/thùng và WTI ở mức 91,87 USD/thùng vào ngày 4/9. Tuy nhiên, tồn kho dầu thô của Mỹ bất ngờ tăng gần 8 triệu thùng, có thể tạo áp lực giảm giá.
Giá bạc duy trì ở mức cao, giao dịch quanh 67,00 USD/ounce vào ngày 4/9 và giữ vững mức giá này đến ngày 6/9.
Thép và quặng sắt nhận được hỗ trợ từ việc tồn kho quặng sắt tại Trung Quốc giảm và dấu hiệu phục hồi sản xuất.
Thị trường nông sản có sự phân hóa: giá lúa mì giảm mạnh hơn 2,5% do căng thẳng Nga-Ukraine hạ nhiệt và Nga tạm ngừng thuế xuất khẩu ngũ cốc, trong khi cà phê và ngô cũng chịu áp lực nguồn cung dồi dào.
Giá cao su tiếp tục giảm do áp lực chốt lời.
Quy định thị trường hàng hóa Việt Nam: Từ ngày 15/9, Sở Giao dịch hàng hóa và Trung tâm thanh toán bù trừ tại Việt Nam sẽ phải kết nối và cung cấp dữ liệu theo thời gian thực cho Bộ Công Thương.
 VII. Chiến lược đầu tư [Investment Strategy – Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index được nhận định vẫn duy trì xu hướng tăng ngắn hạn khá tích cực, nằm trên các đường MA10 và MA20. Các chỉ báo kỹ thuật như RSI (65) và MFI (73) phản ánh động lực tăng giá và dòng tiền có dấu hiệu cải thiện. Chỉ số đang kiểm tra ngưỡng Fibonacci Projection 100% (tương đương vùng 1.860-1.875 điểm) và hướng tới vùng 1.880-1.900 điểm. Tuy nhiên, đà tăng chưa thực sự bền vững do thanh khoản suy giảm, độ rộng phân hóa và sự phụ thuộc lớn vào nhóm vốn hóa lớn.
Hành động: Các chuyên gia khuyến nghị nhà đầu tư nên quan sát thêm diễn biến thị trường sau kỳ nghỉ, thay vì vội vàng gia tăng tỷ trọng. Rủi ro rung lắc tại vùng 1.810-1.840 điểm vẫn hiện hữu. Việc giải ngân mới nên thực hiện từng phần và có thể được cân nhắc khi cổ phiếu nhận được sự ủng hộ của dòng tiền và thị trường xuất hiện nhịp điều chỉnh. Chỉ nên gia tăng mạnh tỷ trọng nếu VN-Index vượt vùng 1.850-1.870 điểm một cách thuyết phục và được xác nhận bằng thanh khoản.
Key Risks: Lực bán ròng từ khối ngoại (dù có phiên mua lại), thanh khoản thấp và dòng tiền phân hóa, áp lực chốt lời tại vùng kháng cự 1.850-1.870 điểm, và các diễn biến vĩ mô quốc tế (chính sách Fed, xung đột địa chính trị).
Ghi chú:
Báo cáo được tổng hợp tự động lúc 10:04 06/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Xung đột quân sự Mỹ-Iran tại eo biển Hormuz và đảo Kharg đẩy giá dầu Brent tăng mạnh, gây rủi ro đứt gãy nguồn cung năng lượng toàn cầu.
• Hệ sinh thái Vingroup dẫn dắt VN-Index lập đỉnh mới, song hành cùng làn sóng khởi công 22 dự án giao thông quy mô lớn tại TP.HCM.
• FTSE Russell cơ cấu rổ chỉ số Vietnam Index trong lộ trình nâng hạng, loại bỏ loạt mã vốn hóa lớn nhưng không gây sốc do thiếu vắng quỹ ETF theo dõi.
• Chiến thuật dịch chuyển rủi ro tại PNJ khi gia đình Chủ tịch bán cổ phần để trở thành chủ nợ của doanh nghiệp.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co quyết liệt giữa xung lực ‘Risk-on’ toàn cầu (quỹ Na Uy dịch chuyển vốn sang tài sản rủi ro) và áp lực địa chính trị cực đoan tại Trung Đông. Trong khi lợi suất TPCP Việt Nam ổn định tạo điểm tựa cho chi phí vốn, thì nghịch lý lãi suất FED (dữ liệu việc làm tốt vs áp lực chính trị từ Trump) cùng xung đột tại eo biển Hormuz đang tạo ra những cú sốc cung năng lượng. Điểm Net-off quan trọng: Sự hưng phấn từ nhóm vốn hóa lớn và định hướng nâng hạng thị trường đang tạm thời triệt tiêu áp lực bán ròng từ khối tự doanh và rủi ro tỷ giá ngắn hạn.
Trong tư duy thông thường, nợ công là một gánh nặng tài khóa đè nặng lên thế hệ tương lai. Thế nhưng đối với nước Mỹ, nợ công không chỉ là nợ — nó đã chuyển hóa thành một dạng “đặc quyền cắt cổ” (exorbitant privilege) giúp Mỹ vay nợ bằng chính đồng tiền của mình với chi phí tài trợ cực thấp.
Tại sao thế giới lại tranh nhau nắm giữ trái phiếu kho bạc Mỹ ngay cả khi lợi suất thực tế thấp? Liệu bá quyền của đồng đô la Mỹ có thực sự vĩnh viễn, hay đang đứng trước những rủi ro xói mòn nghiêm trọng từ bên trong?
Video/Podcast này sẽ giúp bạn bóc tách toàn bộ bản chất cấu trúc quyền lực và vòng lặp tự củng cố của nợ công Mỹ thông qua lăng kính lịch sử và số liệu thực tế.
Nội dung nổi bật trong video:Bản chất kép của nợ Mỹ: Tại sao nợ của chính phủ Mỹ lại là tài sản an toàn được các định chế tài chính trong nước và quốc tế săn đón?
3 tầng nhân quả kiến tạo quyền lực USD: Từ cam kết đáng tin cậy trong Hiến pháp Mỹ, vai trò lịch sử của Alexander Hamilton, đến dấu mốc Bretton Woods 1944 và khuôn khổ tài chính Mỹ - Saudi thập niên 1970.
Hiệu ứng mạng lưới đa lớp: Tại sao vị thế của USD rất khó bị thay thế bởi đồng Euro hay Nhân dân tệ? Những rủi ro cụ thể đang âm thầm bào mòn nước Mỹ: Khi tốc độ lãi suất vượt tốc độ tăng trưởng kinh tế (r lớn hơn g), áp lực nhân khẩu học, bế tắc trần nợ định kỳ, và làn sóng đa dạng hóa dự trữ sang vàng cùng hạ tầng thanh toán mới (như mBridge)
https://youtu.be/mKZE77YMCN4?si=lV8NzQRjazs2IZ8G

VPB mạnh thật bác ạ. Em vẫn bảo thủ với MBB nên cầm VPB ít quá!