Con số dư nợ trái phiếu doanh nghiệp phục hồi lên mốc 1,487 triệu tỷ đồng liệu có thực sự phản ánh một kiến trúc tài chính mới, hay chỉ là cùng một cấu trúc cũ được tài trợ bằng kênh vốn mới?
Trong video/podcast hôm nay, chúng ta sẽ cùng phân tích chuyên sâu về Thị trường trái phiếu doanh nghiệp Việt Nam giai đoạn 2025–2026 dựa trên các dữ liệu về cơ cấu phát hành, bên nắm giữ cuối cùng và áp lực đáo hạn.
Nội dung cốt lõi được phân tích trong video:
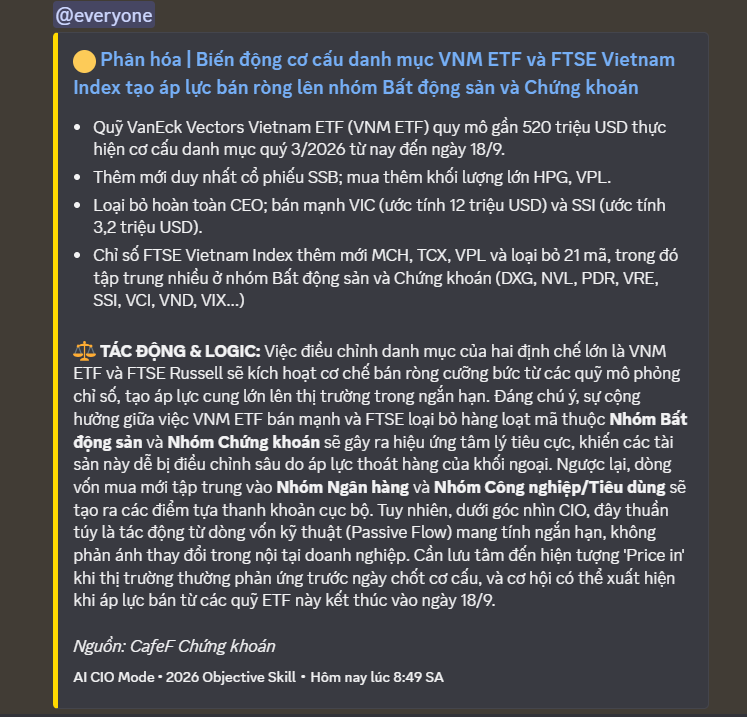
Thực trạng quy mô & sự tập trung: Dư nợ TPDN đạt khoảng 1,487 triệu tỷ đồng (tương đương 10,9% GDP danh nghĩa), nhưng riêng nhóm Ngân hàng và Bất động sản đã chiếm tới gần 89% tổng giá trị phát hành.
Biến động dòng vốn mới: Phân tích sự dịch chuyển tỷ trọng phát hành giữa các tháng năm 2026 và lý do vì sao khu vực sản xuất chỉ chiếm tỷ trọng rất nhỏ (~3,6% năm 2025).
Bức tường đáo hạn & Hành vi mua lại: Nhóm Bất động sản gánh 61,1% trong tổng 204 nghìn tỷ đồng trái phiếu đáo hạn năm 2026, trong khi các ngân hàng gia tăng mạnh hoạt động mua lại trước hạn.
Thực chất “Phi trung gian hóa”: Việc các ngân hàng thương mại nắm giữ khoảng 55% dư nợ TPDN khiến thị trường mang bản chất “tài chính dựa vào ngân hàng nhưng được tài trợ bởi thị trường vốn”.
Nút thắt minh bạch & Khung pháp lý: Mức độ áp đảo của kênh phát hành riêng lẻ (lớn hơn 89%), tác động của Nghị định 200/2026/NĐ-CP và 4 câu hỏi cốt lõi để đánh giá kiến trúc tài chính
https://youtu.be/bO94oY1CyUY?si=pWuNYK2ehF4wsvuD
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 12/09/2026
 Khung thời gian báo cáo (12/09/2026):
Báo cáo tổng hợp diễn biến phiên cuối tuần (Thứ 6) và tin tức trong 24h qua.
Hôm nay là Thứ Bảy (ngày nghỉ) → tiêu điểm là kết quả phiên giao dịch hôm qua (11/09/2026) và tổng kết tuần.
 3 điểm nóng nhất 24h qua:
VN-Index phiên cuối tuần (11/09/2026): Đóng cửa tại 1.795,21 điểm, giảm 34,02 điểm (-1,86%), chính thức mất mốc tâm lý 1.800 điểm.
Khối ngoại phiên Thứ 6: Bán ròng mạnh 867 tỷ đồng trên HOSE, tổng cộng 846 tỷ đồng trên cả 3 sàn.
Tâm điểm tuần qua: Thị trường chịu áp lực bán tháo diện rộng, đặc biệt từ nhóm vốn hóa lớn, trong bối cảnh lo ngại về lạm phát toàn cầu và khả năng Fed tăng lãi suất.
Market Mood: Tiêu cực – Dòng tiền rút khỏi nhóm vốn hóa lớn – Rủi ro điều chỉnh.
 I. Tin nổi bật trong 24 giờ qua
 Tìm thêm & Cập nhật
VN-Index mất mốc 1.800 điểm: Chỉ số giảm mạnh 1,86% xuống 1.795,21 điểm trong phiên cuối tuần 11/09/2026, đánh mất mốc tâm lý quan trọng 1.800 điểm sau áp lực bán gia tăng về cuối phiên.
→ Tác động: Gây tâm lý bi quan, tạo tín hiệu suy yếu kỹ thuật và có thể kích hoạt thêm lực bán trong ngắn hạn.
Khối ngoại bán ròng mạnh: Khối ngoại quay đầu bán ròng 846 tỷ đồng trên toàn thị trường (867 tỷ đồng trên HOSE) trong phiên 11/09, tập trung vào các mã trụ cột như STB, MBB, VPB, VHM.
→ Tác động: Gia tăng áp lực cung, cho thấy sự rút vốn của nhà đầu tư nước ngoài và làm suy yếu niềm tin thị trường.
Giá dầu tăng vọt và kỳ vọng Fed: Giá dầu Brent duy trì trên 100 USD/thùng, có lúc tiến sát 110 USD/thùng, trong bối cảnh thị trường Mỹ định giá 70% khả năng Fed tăng lãi suất trong tuần tới.
→ Tác động: Gây lo ngại lạm phát toàn cầu, tăng chi phí sản xuất và tạo áp lực lên chính sách tiền tệ, ảnh hưởng tiêu cực đến tâm lý nhà đầu tư.
Áp lực chốt lời và lãi suất cao: Sau nhịp tăng nhanh từ 1.720 lên gần 1.870 điểm, thị trường đối mặt áp lực chốt lời mạnh, trong khi mặt bằng lãi suất trong nước vẫn duy trì ở mức cao.
→ Tác động: Hạn chế dòng tiền mới, thúc đẩy nhà đầu tư hiện hữu bán ra để bảo toàn lợi nhuận và tạo sức ép lên định giá cổ phiếu.
Nhóm vốn hóa lớn đồng loạt giảm: Các nhóm ngành trụ cột như ngân hàng, chứng khoán, bất động sản và công nghệ thông tin đều chìm trong sắc đỏ, với nhiều mã bluechip giảm sâu.
→ Tác động: Kéo chỉ số chung đi xuống mạnh mẽ, làm suy yếu niềm tin thị trường và cho thấy sự thiếu vắng trụ đỡ.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số (Phiên 11/09/2026):
VN-Index: 1.795,21 điểm (-34,02 điểm, -1,86%).
HNX-Index: 272,68 điểm (-5,69 điểm, -2,04%).
UPCoM-Index: 126,55 điểm (-0,32 điểm, -0,25%).
Chỉ số (Tổng kết tuần 07-11/09/2026):
VN-Index: Giảm 57,87 điểm (-3,12%).
HNX-Index: Giảm 9,85 điểm (-3,49%).
Thanh khoản (Phiên 11/09/2026):
Tổng giá trị giao dịch khớp lệnh trên HOSE đạt khoảng 16.445 tỷ đồng với 678,9 triệu cổ phiếu.
Thanh khoản trên HNX đạt hơn 893,6 tỷ đồng với 53 triệu cổ phiếu.
Thanh khoản (Tổng kết tuần 07-11/09/2026):
Giá trị giao dịch bình quân mỗi phiên trên HOSE đạt 18.700 tỷ đồng, thấp hơn đáng kể so với các tháng trước.
Giao dịch Khối ngoại (Phiên 11/09/2026):
Bán ròng trên HOSE: 867 tỷ đồng. Tổng bán ròng trên cả 3 sàn: 846 tỷ đồng.
Các mã bị bán ròng mạnh nhất HOSE: STB (229 tỷ), MBB (140-141 tỷ), VPB (123-134 tỷ), VHM (93,86-94 tỷ), VNM (71,21 tỷ), VCI (53,87-54 tỷ), HDB (49,41-50 tỷ), HPG (42,05 tỷ).
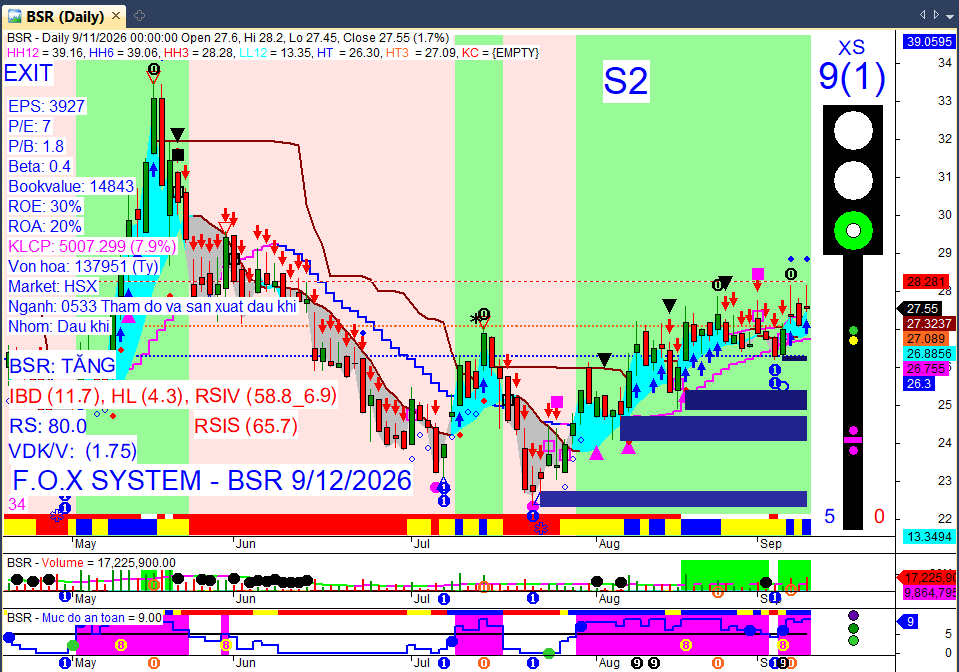
Các mã được mua ròng mạnh nhất HOSE: BSR (109-110 tỷ), VIC (64-64,36 tỷ), DGW (42,66-43 tỷ), PVT (39,75-39 tỷ), PNJ (39,16-39 tỷ), TCB (33,87-34 tỷ), VCB (26-29,31 tỷ).
Trên HNX, khối ngoại mua ròng 15 tỷ đồng (PVS dẫn đầu với 21 tỷ đồng).
Trên UPCoM, khối ngoại mua ròng 6 tỷ đồng (tập trung vào ABB, MSR).
Giao dịch Khối ngoại (Tổng kết tuần 07-11/09/2026):
Tổng giá trị bán ròng trên toàn thị trường: 1.575 tỷ đồng.
Bán ròng trên HOSE: 1.638 tỷ đồng.
Các mã bị bán ròng mạnh nhất tuần: VHM (689 tỷ), STB (334 tỷ), VCB (230 tỷ), CTG (220 tỷ), MBB (189 tỷ), SHB (138 tỷ).
Các mã được mua ròng mạnh nhất tuần: FPT (383 tỷ), HPG (257 tỷ), VIC (157 tỷ), TCB (151 tỷ), BSR (135 tỷ), DGW (116 tỷ).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền rút khỏi nhóm vốn hóa lớn, tìm đến các nhóm phòng thủ hoặc hưởng lợi từ giá hàng hóa.
Nhóm ngành:
Giảm mạnh: Nhóm ngân hàng (VCB, BID, CTG, HPG, VPB, LPB), chứng khoán (VCI, VDS, SHS, VND), bất động sản (VIC, VHM) và công nghệ thông tin (-2,38%) chịu áp lực bán tháo diện rộng.
Điểm sáng hiếm hoi: Nhóm dầu khí (BSR +1,66%, PVD +0,27%, PVT +1,61%) và phân bón (DCM +1,85%, MSR +2,75%, DPM +1,33%) nổi bật và giữ được sắc xanh nhờ diễn biến giá dầu thế giới.
Cổ phiếu tâm điểm:
Tăng điểm: BSR (+1,66%), NTL (tăng trần), D2D (+2,86%), BVH (+2,54%), AAS (+3,49%).
Giảm điểm: Các mã trụ cột như VIC, VHM, VCB, GVR, TCB, BID, CTG, HPG, VPB, LPB là những tác nhân chính kéo VN-Index giảm gần 18 điểm.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
TVN (Tổng công ty Thép Việt Nam): Thông qua chi trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 3% (300 đồng/cổ phiếu), dự kiến chi hơn 203 tỷ đồng. Ngày đăng ký cuối cùng 22/9/2026, thanh toán 22/10/2026.
DVP (CTCP Đầu tư và Phát triển Cảng Đình Vũ): Sẽ chi trả cổ tức đợt 2/2025 bằng tiền mặt tỷ lệ 30% (3.000 đồng/cổ phiếu), dự kiến thanh toán 30/9/2026.
PHR (CTCP Cao su Phước Hòa): Ngày đăng ký cuối cùng 14/9/2026 để chi trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 14% (1.400 đồng/cổ phiếu) và phát hành cổ phiếu tăng vốn theo tỷ lệ 10:8, nâng tổng cổ tức hai đợt lên 94%.
IST (CTCP ICD Tân Cảng Sóng Thần): Sẽ trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 29,5025%, dự kiến thanh toán 22/9/2026.
DWS (CTCP Cấp nước và Môi trường đô thị Đồng Tháp): Ngày đăng ký cuối cùng để thực hiện quyền trả cổ tức năm 2025 bằng tiền vào ngày 11/9/2026.
Vốn & Trái phiếu
HDBank: Phê duyệt phương án phát hành tối đa 500 triệu USD trái phiếu ra thị trường quốc tế trong năm 2026, kỳ hạn 3 năm, nhằm tăng cường năng lực vốn và thanh khoản.
Áp lực đáo hạn trái phiếu: Tổng giá trị trái phiếu doanh nghiệp sẽ đáo hạn trong 12 tháng tới đạt khoảng 253.000 tỷ đồng, tạo áp lực thanh toán đáng kể. Vingroup (VIC) dẫn đầu nhóm phi ngân hàng với khoảng 17.736 tỷ đồng trái phiếu đáo hạn.
ACB: Phát hành trái phiếu ACBL12603 vào ngày 17/8/2026, đáo hạn 17/8/2031, với lãi suất coupon cố định 8%.
Chính sách thuế: Dự thảo quy định về giảm thuế thu nhập doanh nghiệp đang được xem xét, có thể áp dụng cho các doanh nghiệp mới thành lập hoặc chuyển đổi loại hình.
Thu hút đầu tư: Từ 01/10/2026, một số dự án đầu tư tại khu thương mại tự do (quy mô vốn từ 20.000 tỷ đồng trở lên) sẽ được giao đất, cho thuê đất không qua đấu giá.
Cổ đông & Nhân sự
TNH: Thành viên HĐQT Hoàng Tuyên đăng ký bán toàn bộ hơn 5,31 triệu cổ phiếu từ 11/9 đến 9/10/2026.
AST: Các cổ đông lớn PENM IV Germany GmbH & Co. KG và STIC Pan-Asia 4th Industry Growth Private Equity Fund đăng ký bán toàn bộ cổ phiếu sở hữu từ 11/9 đến 10/10/2026.
NTL: Phó chủ tịch HĐQT Đinh Quang Chiến đăng ký mua 1,8 triệu cổ phiếu, nâng tỷ lệ sở hữu lên 16,23%, giao dịch từ 11/9 đến 9/10/2026.
BSQ & DWS: CTCP Bia Sài Gòn - Quảng Ngãi và CTCP Cấp nước và Môi trường đô thị Đồng Tháp đều công bố thay đổi nhân sự vào ngày 11/9/2026.
DGC/TSB: CTCP Hóa chất Đức Giang đề cử nhân sự mới vào HĐQT CTCP Ắc quy Tia Sáng sau khi hai thành viên hiện tại bị khởi tố, dự kiến tổ chức ĐHĐCĐ bất thường vào 2/10/2026.
Kinh doanh & Dự án
Vingroup: Xếp hạng 340 trong bảng “World’s Best Companies 2026” của TIME, tăng gần 500 bậc so với 2025 và là doanh nghiệp Việt Nam duy nhất góp mặt.
Grab: Ủy ban Cạnh tranh Quốc gia yêu cầu cung cấp thông tin, tài liệu liên quan đến chính sách giá cước, phí, chiết khấu và các khoản khấu trừ áp dụng đối với khách hàng và đối tác tài xế.
PVI: Tổng công ty Bảo hiểm PVI tiếp tục lọt Top 50 doanh nghiệp lợi nhuận xuất sắc Việt Nam năm thứ 6 liên tiếp và tăng 10 bậc lên vị trí 70 trong PROFIT500 năm 2026.
THACO AGRI: UBND TP. Đà Nẵng xem xét hồ sơ đầu tư hai dự án trồng sâm Ngọc Linh và dược liệu ứng dụng công nghệ cao quy mô lớn (1.206 ha, thời hạn 50 năm).
WHA (Thái Lan): Đề xuất đầu tư khoảng 105 triệu USD (2.720 tỷ đồng) để phát triển khu công nghiệp đa ngành quy mô hơn 400 ha tại Đà Nẵng.
Đắk Lắk: Thu hút hơn 32.000 tỷ đồng vốn đầu tư vào 39 dự án mới từ đầu năm 2026, bao gồm điện gió và hạ tầng khu công nghiệp.
Bắc Ninh: Tổ chức khởi công và khánh thành 8 dự án quy mô lớn trong tháng 9/2026, bao gồm khu đô thị, khu công nghiệp và nhà ở xã hội.
ECO: Sở Giao dịch Chứng khoán TP. Hồ Chí Minh chấp thuận niêm yết cổ phiếu của CTCP Nhựa sinh thái Việt Nam vào ngày 11/9/2026.
GTX: 35 triệu cổ phiếu đăng ký giao dịch của CTCP Global Tanker đã bắt đầu giao dịch trên HNX vào ngày 11/9/2026.
Bộ Xây dựng: Yêu cầu các chủ đầu tư không lùi tiến độ hoàn thành các dự án giao thông trong năm 2026, đồng thời nghiên cứu giải pháp tháo gỡ vướng mắc.
Đông Sơn Holdings: Đề xuất dự án nâng cấp Quốc lộ 1 đoạn Hà Nội - Bắc Giang thành đường cao tốc 8 làn xe theo phương thức PPP, tổng mức đầu tư sơ bộ hơn 10.734 tỷ đồng.
Cần Đăng (An Giang): Cấp mới 39 giấy chứng nhận đăng ký hộ kinh doanh và đang triển khai thủ tục dự án Khu dân cư Cần Đăng mở rộng giai đoạn 3.
Nợ BHXH TP.HCM: TP. Hồ Chí Minh công bố danh sách 100 doanh nghiệp chậm nộp bảo hiểm xã hội từ 6 tháng trở lên, với tổng số nợ hơn 850 tỷ đồng.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lãi suất huy động: Mặt bằng lãi suất huy động tại một số ngân hàng Big4 vẫn duy trì ở mức cao, với mức 8%/năm được áp dụng ngay từ kỳ hạn 6 tháng cho số dư tiền gửi từ 100 triệu đồng. Các ngân hàng Big4 khác niêm yết lãi suất phổ biến ở mức 3,5%/năm cho kỳ hạn 6-9 tháng và 5,9%/năm cho kỳ hạn 12-18 tháng.
Tăng trưởng kinh tế: Việt Nam được Quỹ Tiền tệ Quốc tế (IMF) dự báo quy mô GDP (PPP) đạt khoảng 2.025 tỷ USD vào năm 2026, vượt Thái Lan và xếp thứ hai trong khối ASEAN.
Thị trường chứng khoán: VN-Index được dự báo tiếp tục giằng co trong phiên 11/9 trong bối cảnh dòng tiền yếu và thông tin vĩ mô chưa rõ ràng, đặc biệt khi chờ đợi số liệu CPI tháng 8 của Mỹ.
Vĩ mô & Thế giới:
Thị trường chứng khoán Mỹ: Thị trường chứng khoán Mỹ đã tăng điểm trong phiên 11/9 (Dow Jones +0,98%, S&P 500 +0,86%, Nasdaq Composite +0,96%), chấm dứt chuỗi 4 phiên giảm liên tiếp nhờ giá dầu hạ nhiệt và báo cáo lạm phát đúng kỳ vọng. Tuy nhiên, tính chung cả tuần, Dow Jones giảm 1,6%, S&P 500 giảm 0,8% và Nasdaq giảm 0,7%.
Thị trường chứng khoán châu Á: Biến động trái chiều. Nikkei 225 và Hang Seng giảm điểm trong phiên 9/9 do căng thẳng Trung Đông, trong khi KOSPI tăng 1,4%. Phiên 10/9, Nikkei 225 tăng nhẹ 0,20%, nhưng Hang Seng (-1,27%), Shanghai Composite (-0,43%) và KOSPI (-0,25%) đều giảm.
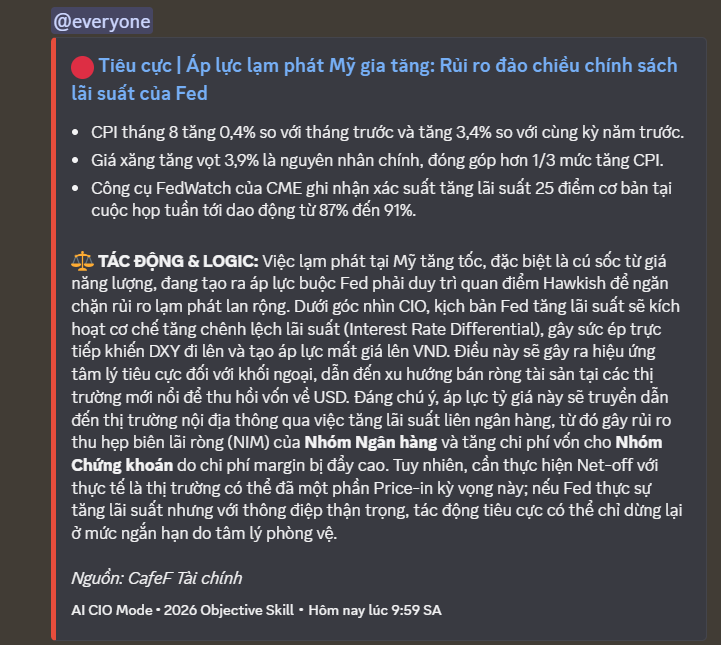
Áp lực lạm phát tại Mỹ: Chỉ số giá tiêu dùng (CPI) của Mỹ trong tháng 8 tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm ngoái, phù hợp với dự báo. CPI lõi tăng 0,3% so với tháng trước (cao hơn kỳ vọng) và 2,4% so với cùng kỳ (vẫn cao hơn mục tiêu 2% của Fed). Giá năng lượng, đặc biệt là xăng (+3,9%) và dầu diesel (+9,6%), là yếu tố chính đóng góp vào mức tăng CPI.
Chính sách tiền tệ của Fed: Dữ liệu lạm phát mới nhất đã củng cố kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất tại cuộc họp chính sách sắp tới, với xác suất tăng 0,25 điểm phần trăm lên tới 86-90% theo công cụ FedWatch của CME Group. Fed đang chịu áp lực phải duy trì lãi suất cao do lạm phát dai dẳng và thị trường lao động ổn định.
Chính sách tiền tệ của ECB: Ngân hàng Trung ương châu Âu (ECB) đã tăng lãi suất thêm 0,25 điểm phần trăm lên 2,5% vào ngày 10/9, đánh dấu lần tăng thứ hai trong năm, đồng thời cảnh báo lạm phát tại khu vực đồng Euro có thể duy trì trên mức mục tiêu đến cuối năm 2027 do giá năng lượng cao.
Giá dầu thế giới: Giá dầu thô đã hạ nhiệt trong phiên 11/9 (WTI giảm 2,4% xuống 100,05 USD/thùng, Brent giảm 2,8% xuống 104,61 USD/thùng) nhờ nỗ lực ngoại giao liên quan đến eo biển Hormuz. Tuy nhiên, tính chung cả tuần, giá dầu vẫn ghi nhận mức tăng mạnh (WTI tăng gần 10%, Brent tăng gần 9%) do căng thẳng leo thang tại Trung Đông.
Dự báo nhu cầu dầu mỏ: Tổ chức các Nước Xuất khẩu Dầu mỏ (OPEC) đã hạ dự báo tăng trưởng nhu cầu dầu mỏ toàn cầu năm 2026 xuống còn 400.000 thùng/ngày, phản ánh lo ngại về các rào cản kinh tế, căng thẳng địa chính trị và sự bất định trong chính sách thuế quan của Mỹ.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Thị trường tiền tệ (FX):
Đồng USD tiếp tục tăng giá mạnh: Chỉ số DXY tăng lên 99,09 điểm vào ngày 11/9 và đạt 99,16 điểm vào ngày 12/9, do dữ liệu kinh tế Mỹ tích cực (PPI tháng 8 tăng 0,4% so với tháng trước và 5,4% so với cùng kỳ, số đơn xin trợ cấp thất nghiệp lần đầu giảm xuống 206.000).
Tỷ giá trung tâm của VND/USD tăng: Ngân hàng Nhà nước Việt Nam đã điều chỉnh tăng tỷ giá trung tâm thêm 5 đồng, lên mức 25.596 VND/USD vào ngày 11/9.
Tỷ giá USD tại các ngân hàng thương mại biến động: Ngày 11/9, nhiều ngân hàng thương mại như Vietcombank, Vietinbank, ACB đồng loạt tăng giá mua vào và bán ra USD. Đến ngày 12/9, một số ngân hàng lớn như Vietcombank, BIDV, Techcombank và ACB đã giảm nhẹ giá bán USD.
Đồng EUR và GBP suy yếu: Đồng Euro và Bảng Anh nhìn chung giảm giá so với USD vào ngày 11/9, sau khi ECB nâng lãi suất chuẩn thêm 25 điểm cơ bản lên 2,50% lần thứ hai trong năm nhằm đối phó lạm phát.
Kỳ vọng Fed tăng lãi suất cao: Thị trường đang đặt cược khả năng Fed tăng lãi suất tại cuộc họp ngày 15-16/9 lên khoảng 60-90%, do lạm phát dai dẳng (CPI lõi tháng 8 cao hơn dự kiến) và thị trường lao động vững chắc.
Thị trường hàng hóa:
Giá vàng giảm mạnh rồi hồi phục nhẹ: Ngày 11/9, giá vàng miếng SJC giảm tới 1,6 triệu đồng/lượng, xuống mức 142-145 triệu đồng/lượng, trong khi giá vàng thế giới lùi sát ngưỡng 4.300 USD/ounce. Nguyên nhân là do chỉ số giá sản xuất (PPI) tháng 8 của Mỹ tăng cao hơn dự kiến, làm gia tăng kỳ vọng Fed sẽ nâng lãi suất. Đến sáng 12/9, giá vàng thế giới hồi phục nhẹ, giao dịch quanh mức 4.348-4.372 USD/ounce, bất chấp CPI lõi của Mỹ cao hơn dự báo. Tuy nhiên, vàng trong nước (SJC và vàng nhẫn) tiếp tục giảm sâu, có nơi giảm tới 1,2-1,5 triệu đồng/lượng so với sáng 11/9. Chênh lệch giữa giá vàng SJC và giá vàng thế giới quy đổi khoảng 9,6 triệu đồng/lượng vào ngày 12/9.
Giá dầu thô tăng vọt rồi điều chỉnh: Giá dầu Brent và WTI đã tăng mạnh, vượt mốc 100 USD/thùng vào ngày 11/9 (Brent đạt 108,68 USD/thùng, WTI đạt 103,45 USD/thùng), do căng thẳng leo thang tại Trung Đông. Đến ngày 12/9, giá dầu quay đầu giảm nhẹ (Brent xuống 104,61 USD/thùng, WTI xuống 100,05 USD/thùng), sau thông tin về nỗ lực đàm phán thỏa thuận tạm thời với Iran. Dù vậy, giá dầu vẫn ghi nhận mức tăng mạnh hơn 8-9% trong cả tuần.
Giá xăng dầu trong nước tăng: Giá xăng dầu bán lẻ trong nước đã được điều chỉnh tăng từ ngày 10/9, với xăng E10 RON 95-V lên mức cao nhất 26.040 đồng/lít tại vùng 2.
Các hàng hóa khác: Giá bạc giảm do dữ liệu kinh tế Mỹ làm gia tăng lo ngại lạm phát và ảnh hưởng đến kỳ vọng lãi suất của Fed. Cà phê và tiêu ổn định, trong khi sầu riêng chất lượng cao tiếp tục được thu mua với giá tốt.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường đang đối mặt với rủi ro điều chỉnh sâu hơn sau khi mất mốc tâm lý 1.800 điểm và chịu áp lực bán mạnh từ khối ngoại. Đà tăng trước đó không bền vững và cần thời gian để hấp thụ lượng cung.
Hành động: Nhà đầu tư nên duy trì tâm lý phòng thủ, hạn chế bắt đáy sớm và quan sát kỹ phản ứng của chỉ số tại các ngưỡng hỗ trợ quan trọng. Ưu tiên quản trị rủi ro và cơ cấu lại danh mục.
Key Risks: Lực bán ròng của khối ngoại tiếp diễn, áp lực từ lạm phát và khả năng Fed tăng lãi suất, diễn biến giá dầu thế giới, mặt bằng lãi suất trong nước duy trì ở mức cao, và sự thiếu vắng trụ đỡ từ nhóm vốn hóa lớn.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:55 12/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
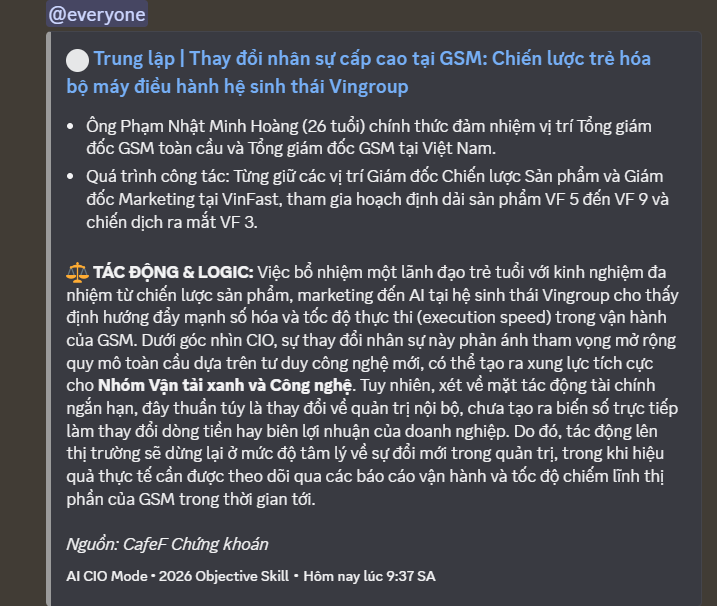
• VN-Index chính thức gãy mốc tâm lý 1,800 điểm với áp lực bán tháo diện rộng và khối ngoại bán ròng mạnh, đặc biệt tập trung vào nhóm vốn hóa lớn.
• Giá dầu Brent và WTI vượt ngưỡng 100 USD/thùng do căng thẳng địa chính trị tại Trung Đông (eo biển Hormuz và Bab el-Mandeb), kích hoạt rủi ro lạm phát chi phí đẩy.
• Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiệm cận mốc 5% cùng dữ liệu CPI Mỹ nóng, củng cố kịch bản Fed duy trì thái độ Hawkish.
• Áp lực đáo hạn trái phiếu doanh nghiệp khổng lồ (253.000 tỷ đồng) trong 12 tháng tới tạo rủi ro thanh khoản nghiêm trọng cho nhóm BĐS.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái xung đột gay gắt giữa động lực tăng trưởng nội tại và áp lực thắt chặt toàn cầu. Sự ổn định của tỷ giá VND và triển vọng nâng hạng FTSE Russell bị triệt tiêu (net-off) bởi ‘cú sốc kép’: Lợi suất trái phiếu Chính phủ Mỹ tiệm cận 5% và giá năng lượng leo thang do xung đột Trung Đông. Việc VN-Index thủng mốc 1,800 điểm phản ánh tâm lý ‘Sell the Fact’ trước sự kiện nâng hạng, kết hợp với áp lực bán ròng quyết liệt từ khối ngoại khi dòng vốn rút về Mỹ để tìm kiếm lợi suất an toàn.
Không 1 ngày nào nghỉ ngơi luôn anh
Quen tay nên cứ đưa thông tin lên em à.
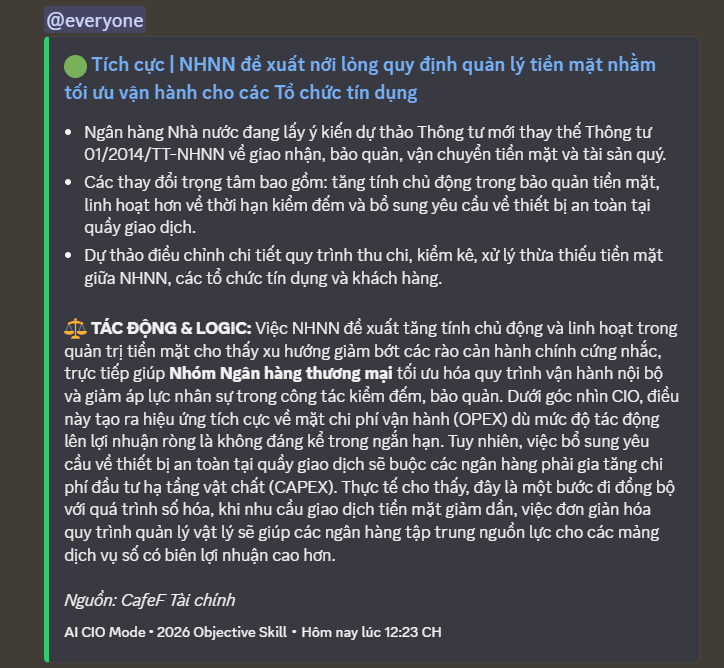
Nào rảnh tay bác Mèo cho e xin ngắm tranh vos Lhg qns ssb nha . Then kìu bác 

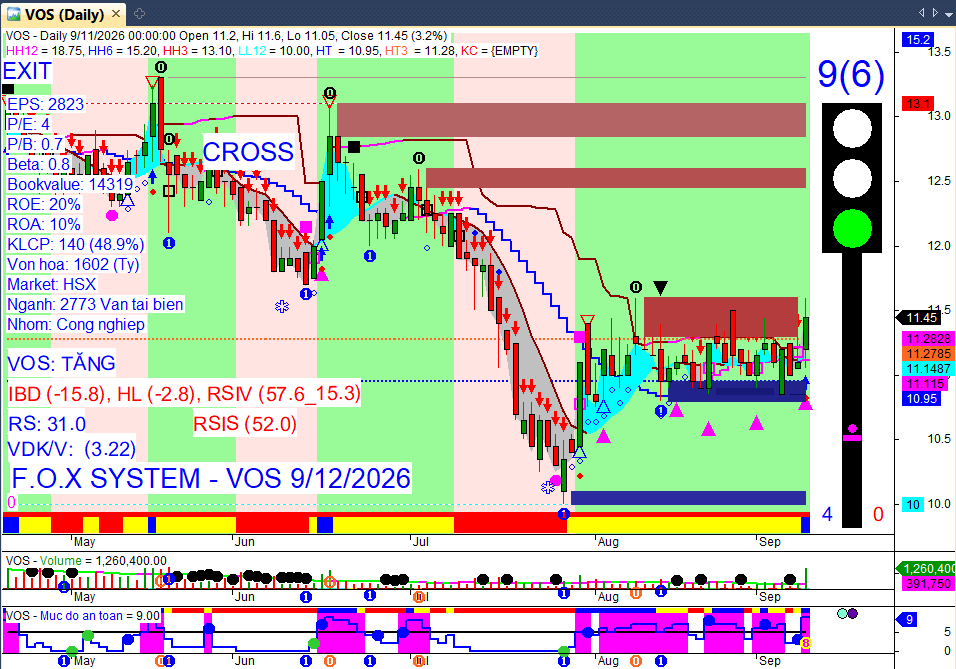
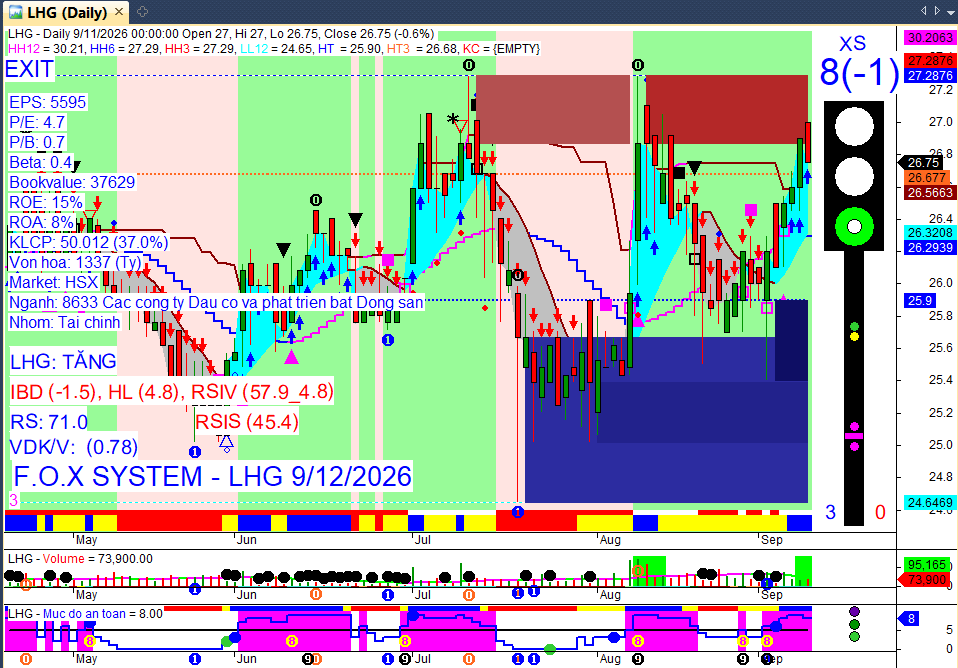
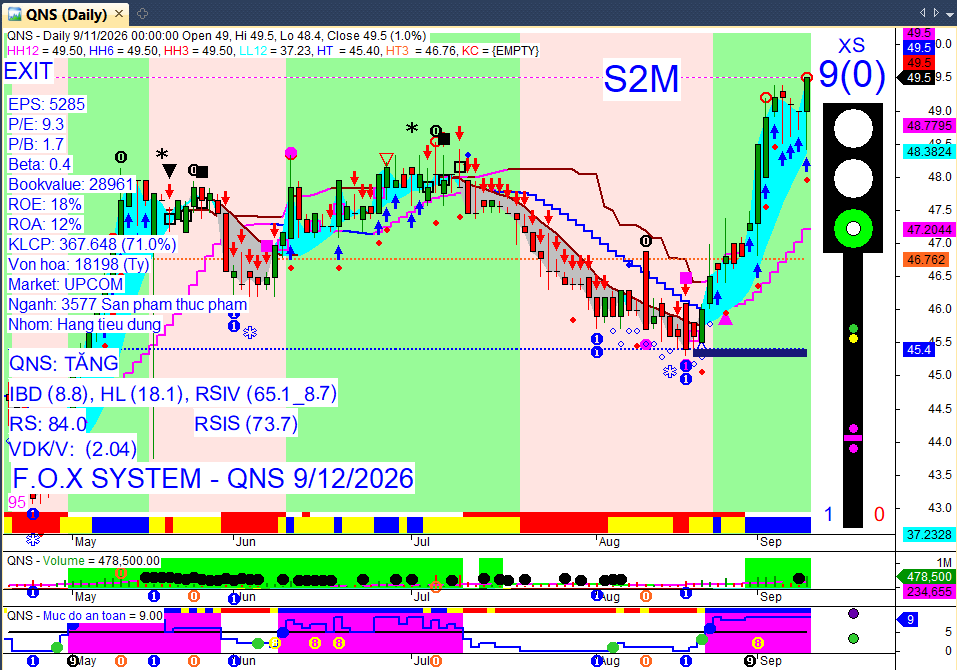
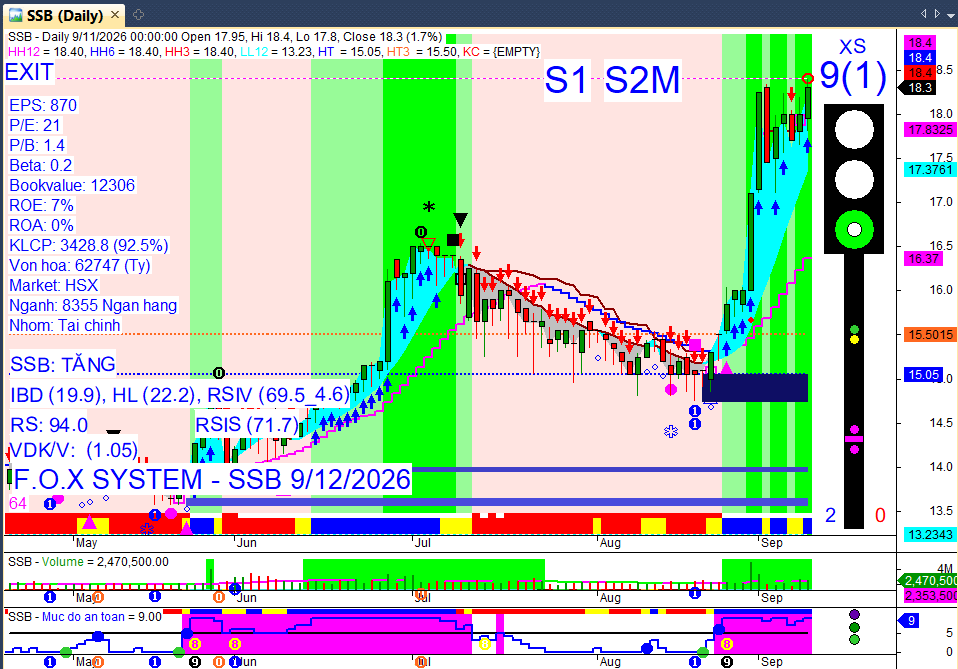
Bạn nào muốn tra cứu chủ động biểu đồ ngoài giờ giao dịch có thể tham gia ở đây và tương tác tự động với bot để xem nhé XEM CHART CHỨNG KHOÁN