Báo Cáo Tổng Hợp Thị Trường Chứng Khoán Việt Nam – Ngày 14/09/2026
Báo cáo này tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua (Thứ Hai, 14/09/2026), ưu tiên tổng kết số liệu tuần trước và cập nhật tin nóng sáng nay do phiên giao dịch đầu tuần chưa kết thúc.
 3 Điểm Nhấn Chính (24h qua):
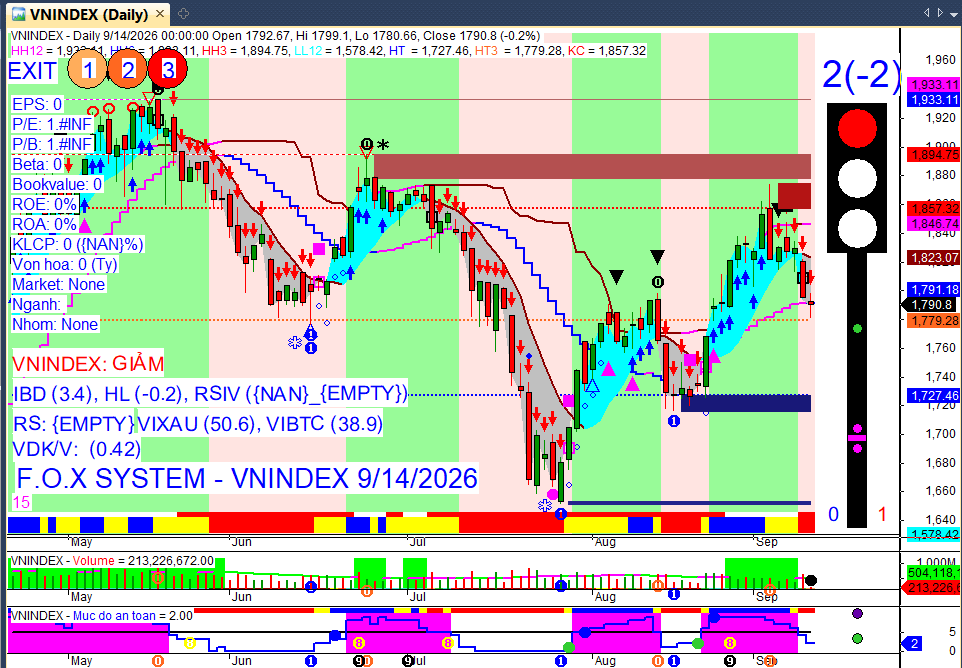
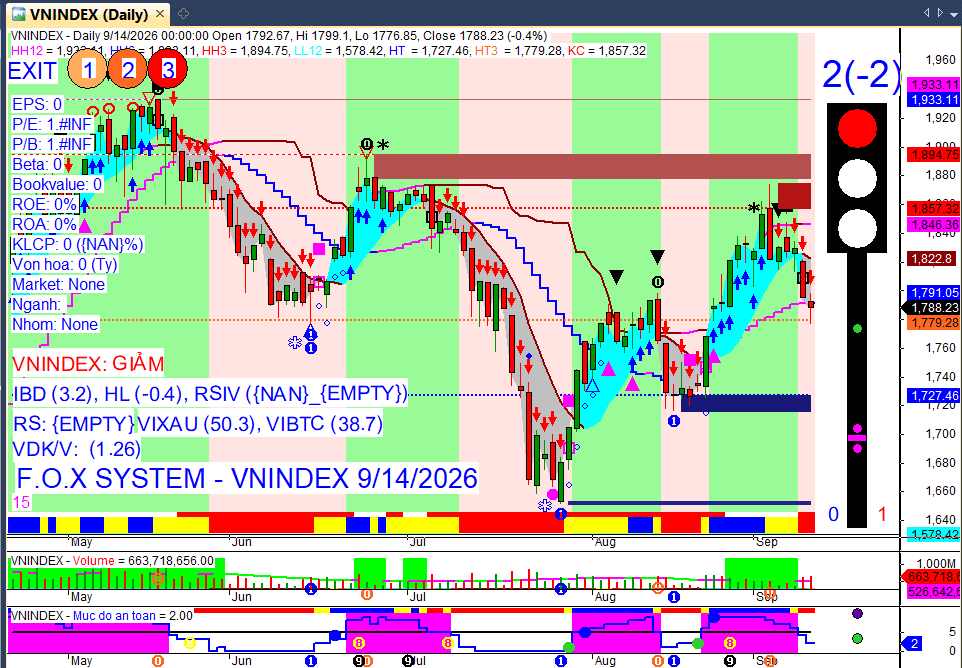
Thị trường điều chỉnh mạnh: VN-Index chính thức mất mốc 1.800 điểm, đóng cửa tuần trước (11/09) tại 1.795,21 điểm, giảm 3,12% so với tuần trước đó.
Khối ngoại bán ròng kỷ lục: Nhà đầu tư nước ngoài bán ròng khoảng 1.571 tỷ đồng trên toàn thị trường trong tuần 7/9-11/9, tập trung mạnh vào HOSE.
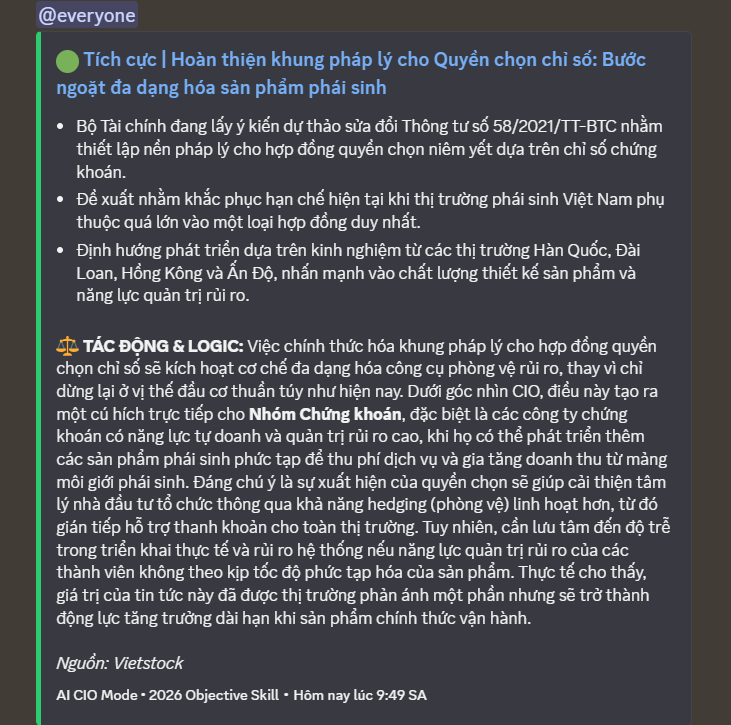
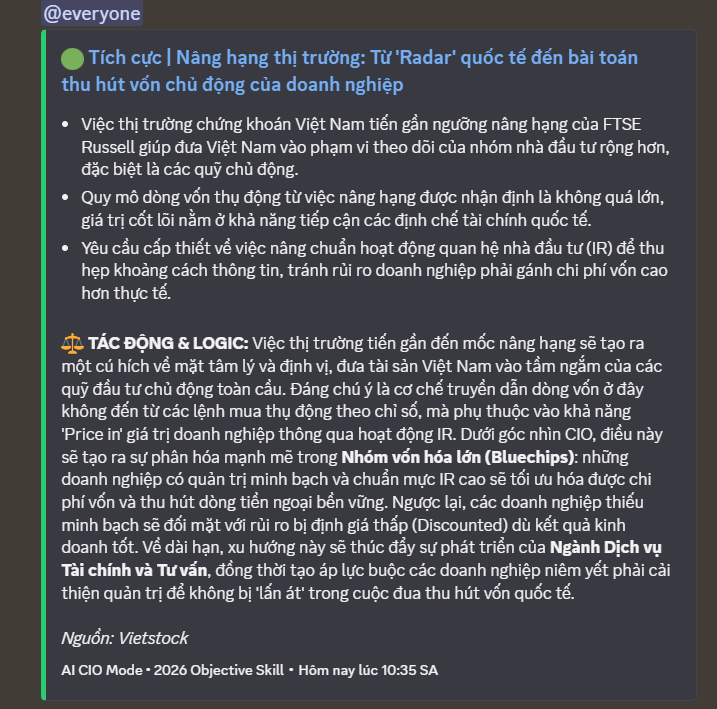
Tâm điểm vĩ mô: Cuộc họp chính sách của Fed giữa tuần và sự kiện nâng hạng thị trường của FTSE Russell vào ngày 21/9, cùng với hoạt động cơ cấu danh mục của các quỹ ETF ngoại.
Market Mood: Thận trọng – Dòng tiền phòng thủ – Mức độ rủi ro cao.
I. Tin Tức Nổi Bật & Tác Động
 Tìm thêm & Cập nhật
VN-Index mất mốc 1.800 điểm: Thị trường chứng khoán Việt Nam trải qua tuần điều chỉnh mạnh, VN-Index giảm 3,12% và đóng cửa tại 1.795,21 điểm, do áp lực chốt lời và lo ngại vĩ mô toàn cầu.
→ Tác động: Tâm lý bi quan bao trùm, bên bán chiếm ưu thế, rủi ro điều chỉnh tiếp diễn trong ngắn hạn.
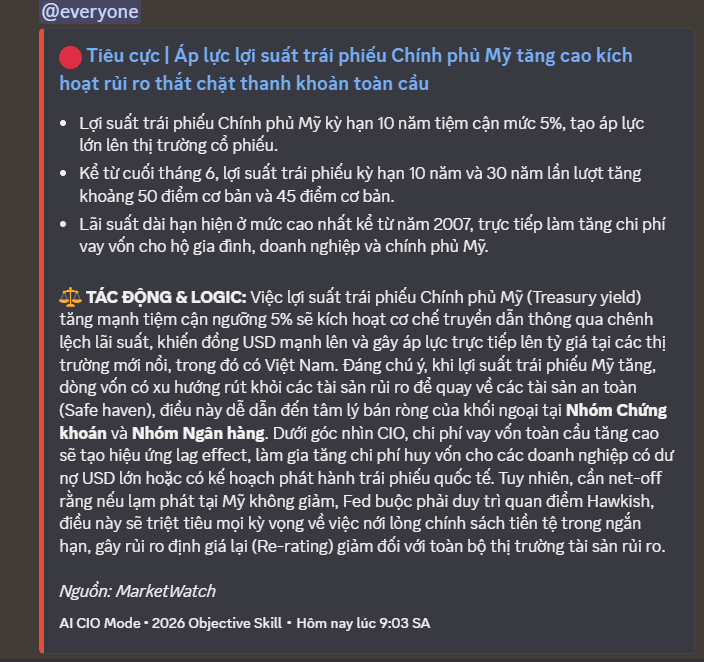
Khối ngoại bán ròng mạnh: Nhà đầu tư nước ngoài tiếp tục bán ròng khoảng 1.571 tỷ đồng tuần qua, đặc biệt tập trung vào các mã vốn hóa lớn, trong bối cảnh lợi suất trái phiếu Mỹ cao và đồng USD mạnh.
→ Tác động: Gây áp lực lớn lên chỉ số và tâm lý nhà đầu tư nội, cho thấy xu hướng rút vốn khỏi thị trường mới nổi.
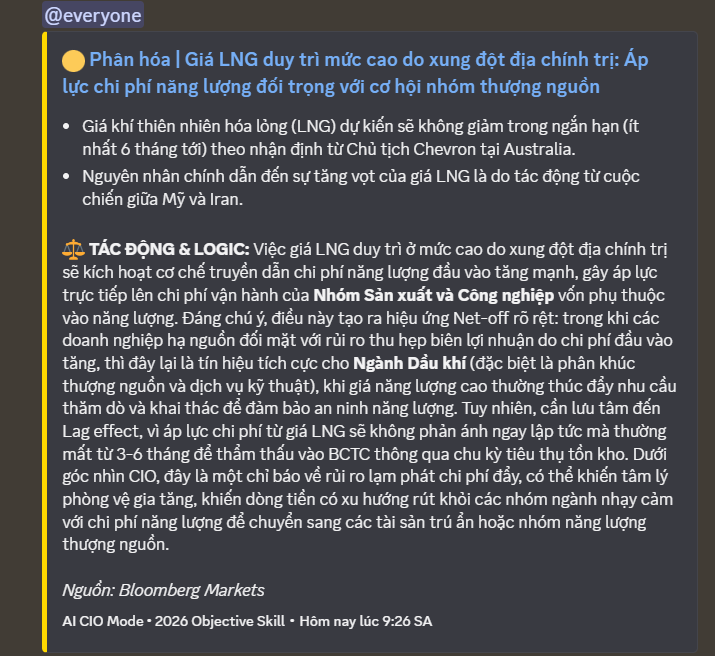
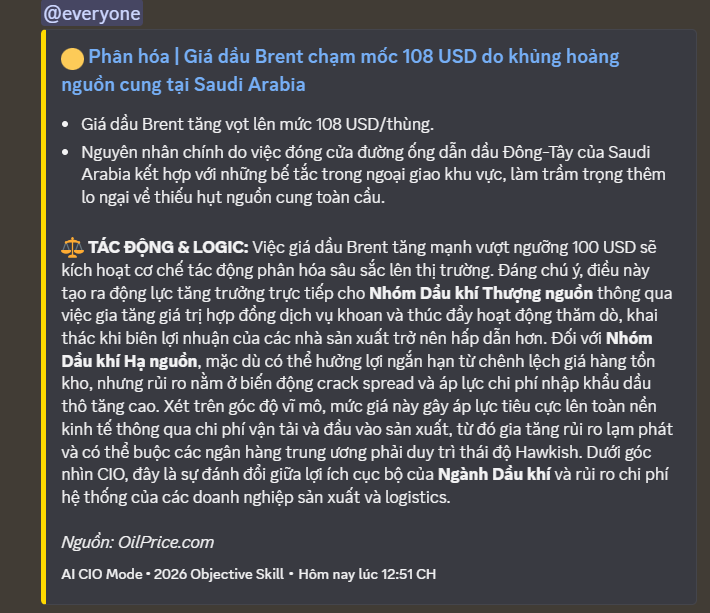
Giá dầu Brent tăng vọt: Căng thẳng Trung Đông leo thang đẩy giá dầu Brent tăng gần 13% lên sát 110 USD/thùng, làm gia tăng lo ngại lạm phát toàn cầu và khả năng Fed tiếp tục thắt chặt chính sách.
→ Tác động: Gia tăng rủi ro vĩ mô, gây áp lực lên lãi suất và tỷ giá, đồng thời tạo động lực cho nhóm cổ phiếu dầu khí.
Sự kiện Fed và FTSE Russell: Tuần này diễn ra cuộc họp chính sách của Fed và là giai đoạn trước khi FTSE Russell chính thức nâng hạng Việt Nam vào 21/9, cùng với hoạt động cơ cấu danh mục của các quỹ ETF ngoại.
→ Tác động: Tạo ra biến động lớn và tâm lý chờ đợi, với kỳ vọng dòng vốn ngoại từ nâng hạng nhưng cũng tiềm ẩn rủi ro từ chính sách tiền tệ toàn cầu.
II. Tổng Quan Thị Trường Trong Nước (Tuần 7/9 - 11/9/2026)
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.795,21 điểm (-3,12%).
HNX-Index: Giảm điểm theo xu hướng chung của thị trường.
Thanh khoản: Tổng giá trị giao dịch tăng mạnh khi thị trường điều chỉnh, cho thấy áp lực bán chiếm ưu thế.
Giao dịch Khối ngoại:
Tổng bán ròng: Khoảng 1.571 tỷ đồng trên toàn thị trường (tương ứng 75 triệu đơn vị).
Trên HOSE: Bán ròng gần 1.634 tỷ đồng.
Bán ròng mạnh nhất: VHM (595 tỷ đồng), VCB (hơn 255 tỷ đồng), CTG (gần 200 tỷ đồng), SHB (hơn 142 tỷ đồng), STB, VPB, OCB.
Mua ròng mạnh nhất: FPT (hơn 383 tỷ đồng), HPG (294 tỷ đồng), HDB (gần 137 tỷ đồng), TCB (117 tỷ đồng), VIB (63 tỷ đồng), VIC, VPL.
Trên HNX: Bán ròng hơn 22 tỷ đồng.
Bán ròng mạnh nhất: IDC (gần 50 tỷ đồng), CEO (15 tỷ đồng), SHS (5,6 tỷ đồng).
Mua ròng mạnh nhất: PVS (hơn 22 tỷ đồng), NTP (5,6 tỷ đồng), VTZ (4,8 tỷ đồng).
III. Ngành & Cổ Phiếu Nổi Bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang có xu hướng phòng thủ và rút khỏi các nhóm vốn hóa lớn, chỉ tập trung vào một số mã có câu chuyện riêng hoặc hưởng lợi từ giá hàng hóa.
Nhóm ngành:
Giảm mạnh: Công nghệ (-2,49%), Vật liệu cơ bản (-2,23%), Tài chính (-1,94%), Bất động sản (-1,84%), Chứng khoán, Thủy sản, Cao su, Khu công nghiệp, Nông nghiệp, Hàng không, Bán lẻ, Dệt may, Cảng.
Tăng điểm/Giữ sắc xanh: Năng lượng (+0,60%), Bảo hiểm, Dầu khí.
Cổ phiếu tâm điểm:
Gây áp lực lớn nhất lên VN-Index: VIC, VHM, CTG, TCB, MBB, VPB, LPB, BID, DMX, TCX.
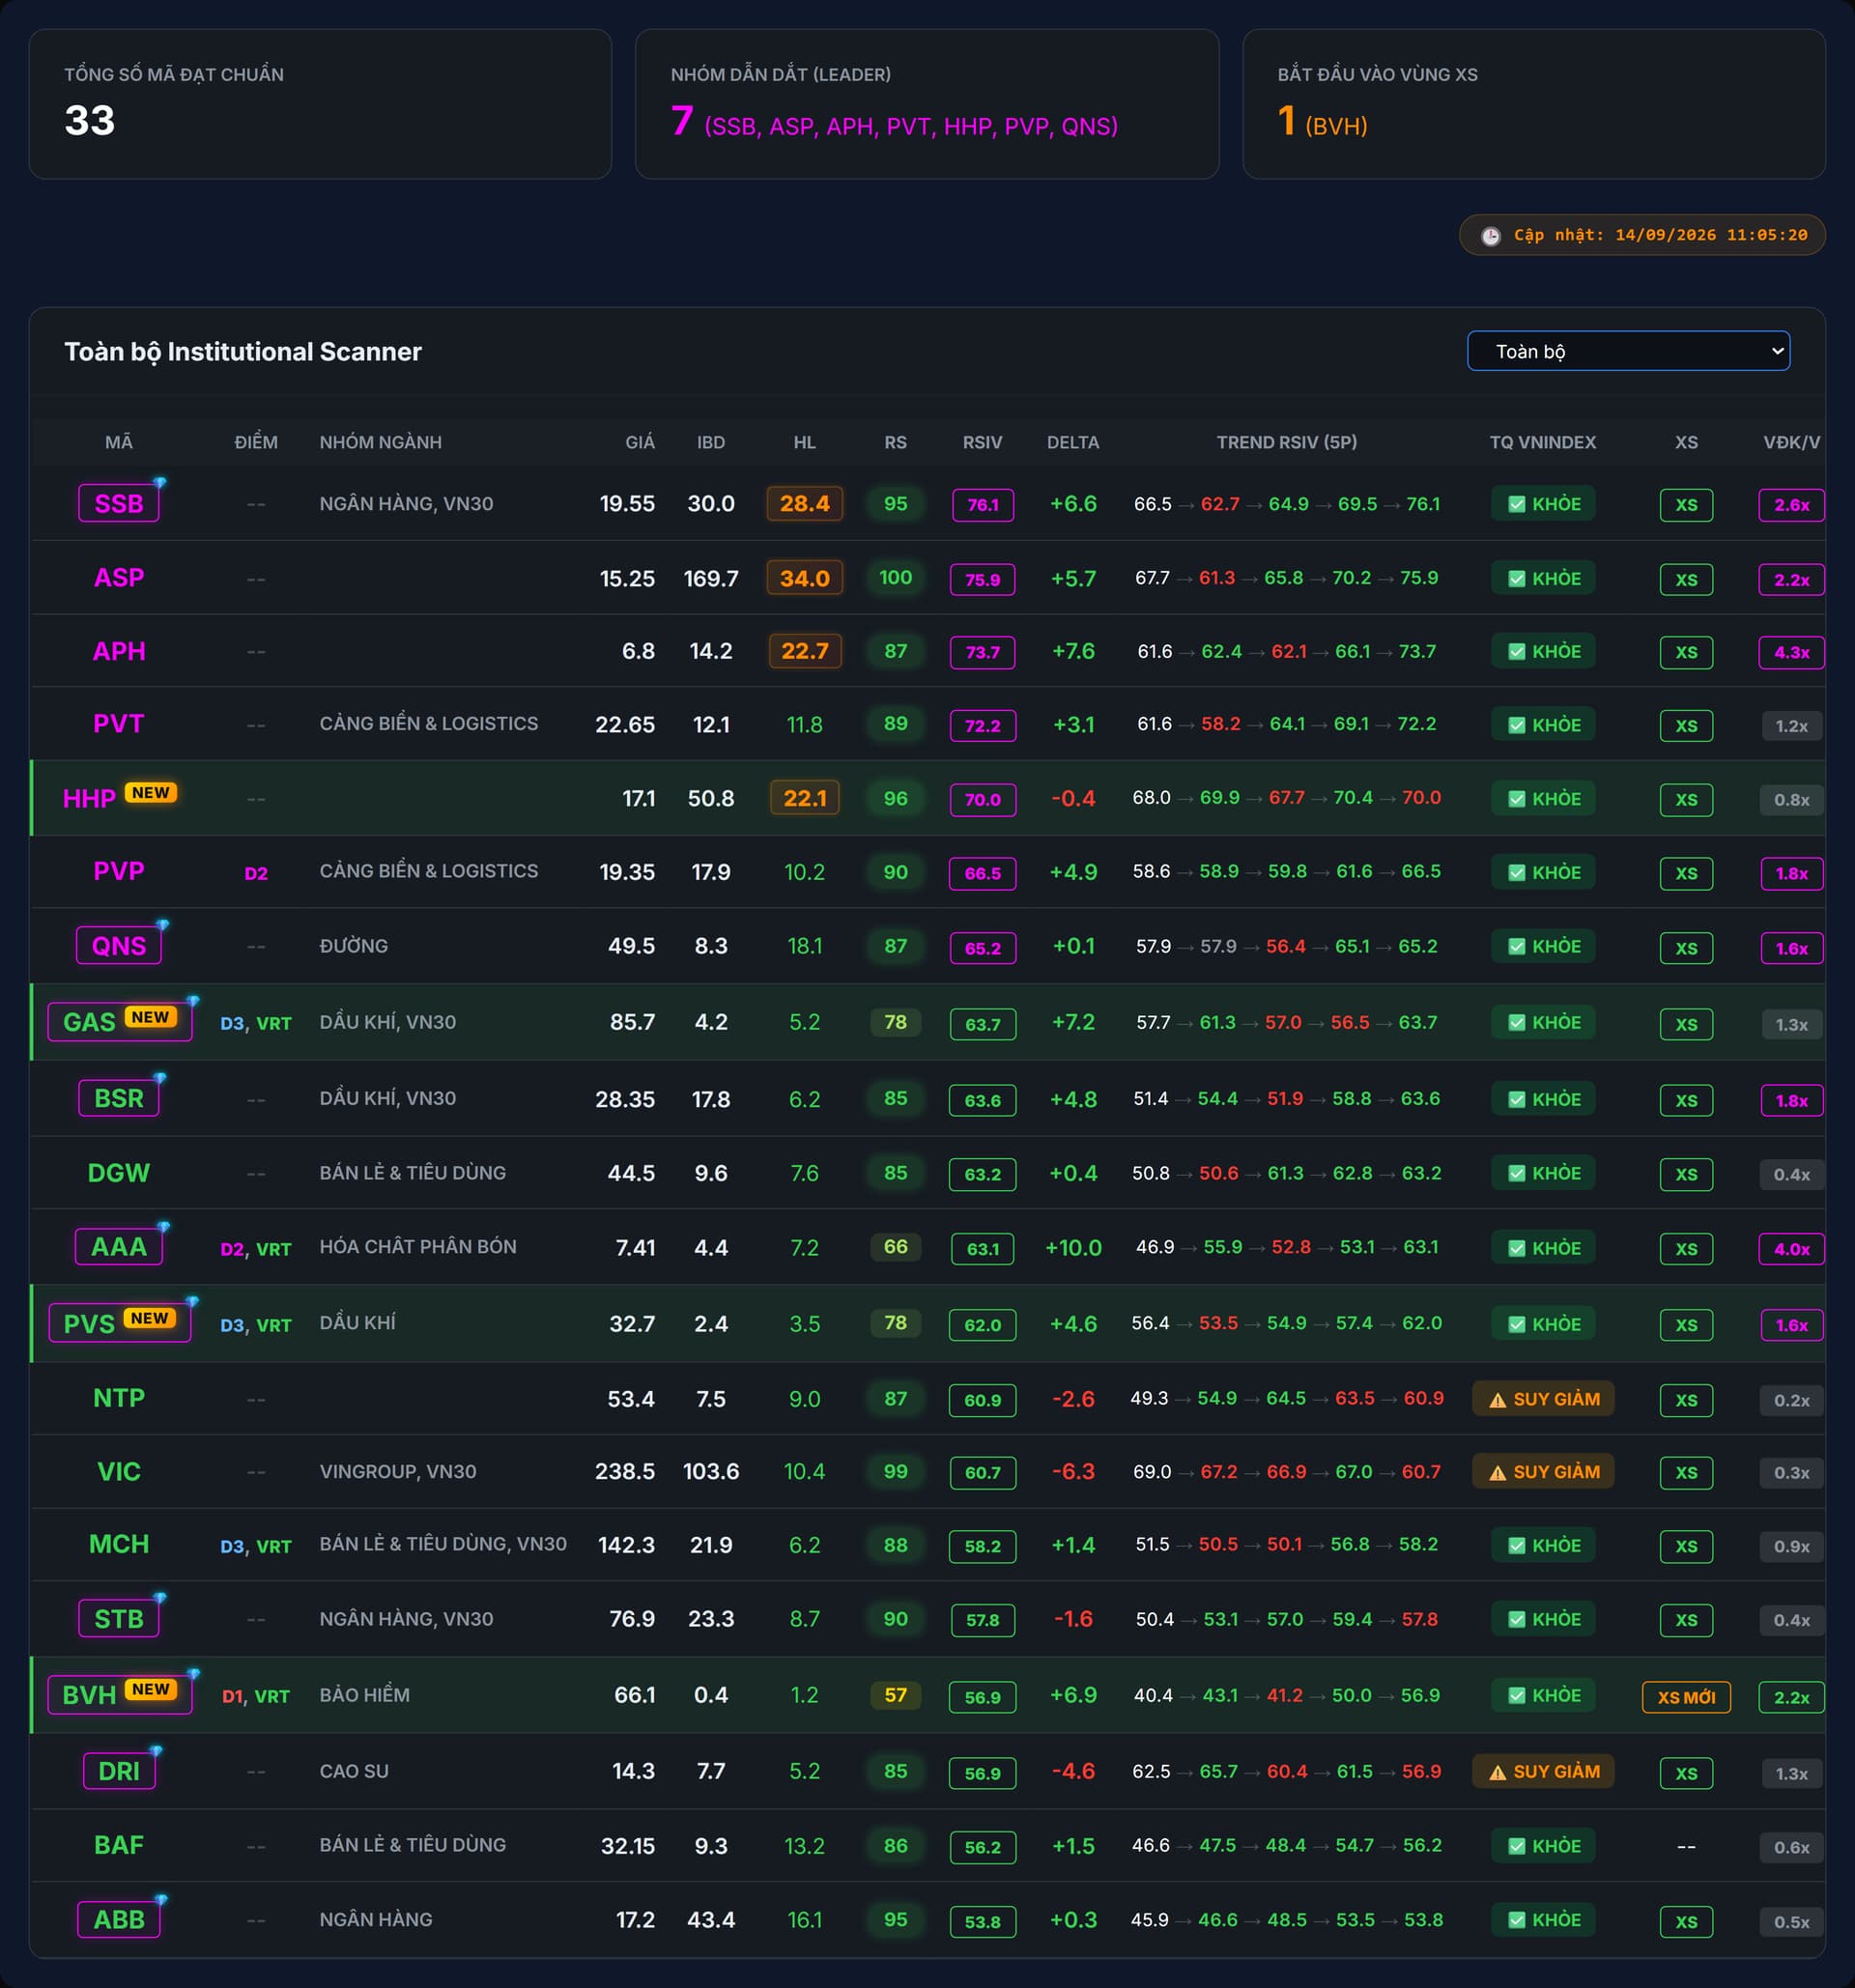
Tác động tích cực nhất: VPL, BSR, SSB, PVT, DGW, STG (mức độ tác động không đáng kể).
IV. Tin Doanh Nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
Trong tuần từ 14/9 đến 18/9/2026, có khoảng 34-39 doanh nghiệp chốt quyền trả cổ tức bằng tiền mặt và 7 doanh nghiệp chốt quyền trả cổ tức bằng cổ phiếu.
CTCP Cơ khí An Giang (CKA): Dẫn đầu với tỷ lệ cổ tức tiền mặt 120% (12.000 đồng/cổ phiếu) cho năm 2025, dự kiến thanh toán vào ngày 07/10/2025.
CTCP Hóa chất Đức Giang (DGC): Chốt quyền nhận tổng cổ tức 80% bằng tiền mặt vào ngày 15/9 (50% còn lại 2025 và 30% tạm ứng 2026), dự kiến thanh toán vào ngày 25/09/2026.
DHG Pharma (DHG): Chi trả cổ tức đợt 2/2025 bằng tiền mặt với tỷ lệ 50% (5.000 đồng/cổ phiếu), ngày đăng ký cuối cùng 15/9, thanh toán 30/09/2026.
CTCP Sonadezi Long Thành (SZL): Chốt quyền chia cổ tức tiền mặt năm 2025 với tỷ lệ 25%, thanh toán vào ngày 07/10/2026.
FPT: Chốt ngày phát hành hơn 170 triệu cổ phiếu thưởng, dự kiến tăng vốn điều lệ từ 17.143 tỷ đồng lên gần 18.858 tỷ đồng.
Tổng Công ty Thép Việt Nam (VNSteel): Sắp chi trả hơn 203 tỷ đồng cổ tức, trong đó SCIC dự kiến nhận gần 200 tỷ đồng.
Tổng Công ty Khoáng sản và Thương mại Hà Tĩnh (MTA): Chi trả cổ tức tiền mặt thấp nhất tuần với tỷ lệ 1% cho năm 2025.
CTCP Sonadezi Châu Đức (SZC): Trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 10%.
2. Vốn & Trái phiếu
Phát hành trái phiếu: Tổng giá trị phát hành trái phiếu doanh nghiệp trong 8 tháng đầu năm 2026 đạt gần 349.000 tỷ đồng (295.942 tỷ đồng riêng lẻ, 53.038 tỷ đồng ra công chúng). Ngân hàng chiếm 54% tổng giá trị phát hành trong 8 tháng và 82% trong tháng 8/2026.
Lãi suất trái phiếu: Lãi suất trái phiếu bất động sản bình quân tháng 8/2026 đạt 12,2%/năm (có nơi lên tới 13%/năm), cao hơn đáng kể so với mức bình quân 8,7%/năm của nhóm ngân hàng. Kỳ hạn phát hành bình quân toàn thị trường tháng 8 rút ngắn xuống còn 4,9 năm.
Tăng vốn điều lệ: VPBank dự kiến tăng vốn điều lệ lên 100.000 tỷ đồng thông qua phát hành hơn 2 tỷ cổ phiếu. TPBank được chấp thuận tăng vốn điều lệ thêm hơn 4.161 tỷ đồng.
Đáo hạn trái phiếu: Khoảng 20.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong tháng 9/2026, nằm trong tổng số 95.000 tỷ đồng đáo hạn trong 4 tháng cuối năm 2026 và 253.000 tỷ đồng trong 12 tháng tới.
Phát hành mới: Trong tuần 08/09-11/09/2026, ACB phát hành trái phiếu lãi suất cố định 8%/năm kỳ hạn 5 năm; Công ty TNHH KN Cam Ranh phát hành lãi suất kết hợp 11.5%/năm kỳ hạn 5 năm.
Hỗ trợ công nghệ: Quỹ Đổi mới công nghệ quốc gia tiếp nhận hồ sơ hỗ trợ 50% lãi suất vay cho các dự án chuyển đổi và đổi mới công nghệ, với tổng ngân sách 50 tỷ đồng trong đợt 1 năm 2026.
3. Cổ đông & Nhân sự
Trong tuần từ 14/9 đến 18/9/2026, có 18 doanh nghiệp chốt quyền họp đại hội cổ đông (6 HoSE, 6 HNX, 6 UPCoM).
CTCP Tập đoàn Hóa chất Đức Giang (DGC): Đề cử hai ứng viên vào HĐQT CTCP Ắc quy Tia Sáng (TSB) trong bối cảnh hai thành viên HĐQT hiện tại đang bị khởi tố.
Ông Đặng Phan Tường: Cựu Chủ tịch HĐTV Tổng công ty Truyền tải điện Quốc gia (EVNNPT) bị khởi tố liên quan đến vụ án tại EVNNPT, PC1 và các đơn vị liên quan.
VinFast: Công bố ông Phạm Nhật Quân Anh là Tổng giám đốc VinFast toàn cầu và ông Phạm Nhật Minh Hoàng là Tổng giám đốc GSM toàn cầu.
CTCP Đầu tư và Thương mại IME: Thông báo thay đổi nhân sự vào ngày 11/09/2026.
4. Kinh doanh & Dự án
VinFast: Bàn giao 20.161 xe ô tô điện trong tháng 8/2026, nâng tổng số xe bán ra từ đầu năm lên 154.073 chiếc. Tập đoàn Vingroup đặt mục tiêu VinFast bàn giao 300.000 ô tô điện và khoảng 1 triệu xe máy điện trên toàn cầu trong năm 2026.
CTCP Đầu tư Thương mại SMC (SMC): Kỳ vọng ghi nhận lợi nhuận từ hoạt động kinh doanh cốt lõi sớm nhất từ quý II/2027, sau quá trình tái cấu trúc.
Merck Healthcare Việt Nam: Khai trương văn phòng mới tại TP.HCM, củng cố sự hiện diện tại thị trường chiến lược.
TP.HCM: Đang thúc đẩy nhà đầu tư dự án cảng quốc tế Cần Giờ khởi công trong tháng 10.
Hà Nội: Đặt mục tiêu thu hút 25 tỷ USD vốn FDI trong giai đoạn 2026-2030, hướng tới chuyển đổi dòng vốn ngoại thành công nghệ.
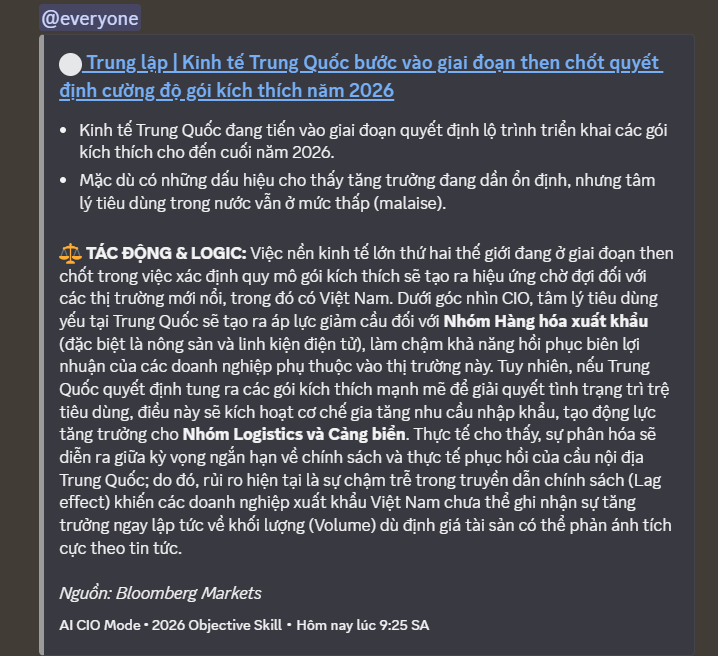
Cảng biển Hải Phòng: Sản lượng hàng hóa qua các cảng biển trong 8 tháng đầu năm 2026 ước đạt 134,34 triệu tấn, tăng 11,74% so với cùng kỳ.
Sun Group: Triển khai dự án phim trường cổ trang rộng 279 ha, tái hiện Hoàng thành Thăng Long.
Bất động sản An Phú: Đầu tư Khu đô thị Cảng hàng không quốc tế Gia Bình 2 (Bắc Ninh) với tổng diện tích hơn 450 ha, quy mô dân số hơn 75.000 người và tổng mức đầu tư hơn 72.000 tỷ đồng.
CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (CII): Chào bán gần 67,2 triệu trái phiếu chuyển đổi để huy động gần 6.720 tỷ đồng, nhằm đầu tư mở rộng cao tốc TP.HCM - Trung Lương - Mỹ Thuận.
CTCP Phát triển Bất động sản Phát Đạt (PDR): Chi gần 1.040 tỷ đồng để hợp tác kinh doanh với Công ty TNHH Đầu tư Hai Bốn Một và CTCP Đầu tư và Thương mại MIAN, nhằm tìm kiếm các dự án mới.
Doanh nghiệp mới thành lập: Trong 8 tháng đầu năm 2026, Việt Nam có gần 138,1 nghìn doanh nghiệp thành lập mới, tăng 7,7% về số lượng và 36,2% về vốn đăng ký.
Doanh nghiệp giải thể: Tháng 8/2026 ghi nhận 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 151,2% so với cùng kỳ năm 2025, cho thấy thị trường đang trong giai đoạn tái cấu trúc mạnh mẽ.
Chỉ số PMI: Đạt 53,3 điểm trong tháng 8/2026, tăng so với 52,9 điểm của tháng 7 và duy trì trên ngưỡng 50 điểm tháng thứ 14 liên tiếp, phản ánh sự tăng trưởng mạnh mẽ của sản lượng và đơn đặt hàng mới.
V. Vĩ Mô & Thị Trường Toàn Cầu
Tìm thêm & Cập nhật
1. Vĩ mô Việt Nam
Tỷ giá: Tỷ giá trung tâm USD/VND ngày 11/9 tăng 5 đồng lên 25.596 VND, giữ nguyên đến ngày 14/9. Tại các ngân hàng thương mại như Vietcombank và BIDV, tỷ giá cũng đồng loạt tăng 20 đồng ở cả chiều mua và bán, đạt lần lượt 25.710 - 26.120 VND/USD và 25.740 - 26.120 VND/USD vào ngày 11/09. Áp lực lên tỷ giá USD/VND gia tăng do đồng USD mạnh lên trên thị trường quốc tế và lợi suất trái phiếu Mỹ duy trì ở mức cao.
Lãi suất: Lãi suất huy động tại một số ngân hàng “Big4” đã tăng lên 8%/năm cho kỳ hạn từ 6 tháng (với điều kiện số tiền gửi tối thiểu 100 triệu VND). Các ngân hàng khác như PVcomBank và SCB cũng niêm yết mức lãi suất cao, lần lượt 9%/năm (kỳ hạn 12-13 tháng, có điều kiện) và 8,7%/năm (kỳ hạn 13 tháng). Trên thị trường liên ngân hàng, lãi suất bình quân kỳ hạn qua đêm bằng VND tăng 2,8 điểm phần trăm lên 5,3%/năm.
Chính sách: Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026. Sự kiện này dự kiến thu hút khoảng 2 tỷ USD vốn ngoại được phân bổ vào 27 cổ phiếu Việt Nam qua 4 chặng, với chặng đầu tiên (khoảng 200 triệu USD) bắt đầu trong tháng 9/2026. Tuần từ 14-18/9 được dự báo là cao điểm tái cơ cấu danh mục. Tuy nhiên, dòng vốn ngoại sẽ cân nhắc triển vọng doanh nghiệp, biến động tỷ giá và áp lực lãi suất.
2. Thị trường Toàn cầu & Hàng hóa
Fed: Cuộc họp chính sách của Cục Dự trữ Liên bang Mỹ (FOMC) sẽ diễn ra vào ngày 15-16/9/2026. Khả năng Fed tăng lãi suất 25 điểm cơ bản trong tháng 9 đã tăng lên gần 90% vào ngày 12/9, sau khi báo cáo lạm phát tháng 8 của Mỹ cho thấy chỉ số giá tiêu dùng (CPI) tăng 3,4% so với cùng kỳ và lạm phát lõi cao hơn dự báo. Báo cáo việc làm tháng 8 khởi sắc và áp lực lạm phát cao (PPI tăng 5,4%, giá năng lượng tăng 4,2% trong tháng 8) đang gia tăng sức ép để Fed duy trì chính sách thắt chặt.
Giá Dầu: Giá dầu Brent và WTI đều tăng mạnh, với Brent đạt 107,51 USD/thùng và WTI đạt 102,32 USD/thùng vào ngày 14/9 (tăng khoảng 9% trong tuần và vượt mốc 100 USD/thùng). Đà tăng này được thúc đẩy bởi căng thẳng địa chính trị leo thang ở Trung Đông (tấn công Houthi vào Saudi Arabia, tấn công tàu hàng tại Vùng Vịnh), làm trầm trọng thêm lo ngại về thiếu hụt nguồn cung.
DXY (Chỉ số đồng USD): Chỉ số DXY đã vượt 99 điểm vào ngày 11/9 và chốt tuần ở mức 99,17 điểm, tăng 0,12 điểm so với cuối tuần trước. Mặc dù giảm nhẹ 0,08% trong tuần xuống 99,1 vào ngày 14/9, đồng USD dự kiến sẽ nhận được hỗ trợ trong tuần này do lạm phát cao tại Mỹ và kỳ vọng Fed duy trì chính sách tiền tệ thận trọng.
Lợi suất trái phiếu Mỹ 10 năm: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 4,97% vào ngày 11/9 và đạt 4,989% vào ngày 13/9, mức cao nhất kể từ tháng 10/2023. Sự gia tăng này phản ánh mối lo ngại về lạm phát do giá dầu leo thang và kỳ vọng về các đợt tăng lãi suất của Fed.
Vàng: Giá vàng thế giới giảm mạnh trong giai đoạn 11/09/2026, xuống khoảng 4.317 - 4.328 USD/ounce, do dữ liệu PPI của Mỹ cao hơn dự kiến và giá dầu tăng, củng cố kỳ vọng Fed tăng lãi suất. Đến ngày 14/09/2026, giá vàng thế giới duy trì quanh mức 4.335 USD/ounce. Giá vàng trong nước cũng điều chỉnh giảm theo xu hướng thế giới.
VI. Chiến Lược Đầu Tư (Tuần tới)
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường chứng khoán Việt Nam được dự báo sẽ tiếp tục gặp nhiều khó khăn, với rủi ro điều chỉnh ngắn hạn ở mức cao. VN-Index có thể rung lắc mạnh và kiểm định các vùng hỗ trợ thấp hơn (1.780-1.790 điểm, 1.770-1.780 điểm, hoặc 1.765 điểm).
Hành động:
Ưu tiên quản trị rủi ro: Duy trì tỷ trọng cổ phiếu ở mức hợp lý, rà soát danh mục và tuân thủ kỷ luật cắt lỗ.
Quan sát và kiên nhẫn: Tránh vội vàng bắt đáy tại các nhịp giảm sâu. Chờ đợi thị trường thiết lập vùng cân bằng vững chắc hơn đi kèm sự cạn kiệt của lực bán trước khi giải ngân từng phần.
Cơ hội: Khi thị trường ổn định, có thể ưu tiên các cổ phiếu có nền tảng tốt, dòng tiền tích cực và khả năng duy trì xu hướng tăng, đặc biệt là nhóm cổ phiếu trong danh mục nâng hạng hoặc có câu chuyện riêng (thoái vốn, chu kỳ dầu khí).
Key Risks:
Chính sách của Fed: Quyết định về lãi suất và thông điệp “diều hâu” có thể gây áp lực lên thị trường toàn cầu và dòng vốn ngoại.
Lực bán khối ngoại: Áp lực bán ròng dai dẳng của khối ngoại, dù có dòng tiền từ ETF tái cơ cấu, vẫn là yếu tố cần theo dõi.
Tỷ giá và Lãi suất toàn cầu: Lợi suất trái phiếu Mỹ cao và đồng USD mạnh tiếp tục gây sức ép lên các thị trường mới nổi.
Đáo hạn phái sinh: Gây biến động mạnh cho nhóm VN30 và chỉ số cơ sở vào cuối tuần.
Thanh khoản: Thanh khoản tăng khi điều chỉnh cho thấy áp lực phân phối, cần tín hiệu cạn cung để xác nhận đáy.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:38 14/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• VN-Index chính thức mất mốc tâm lý 1.800 điểm với mẫu hình nến Big Black Candle, kích hoạt trạng thái phòng vệ diện rộng.
• Sự kiện nâng hạng FTSE Russell ngày 21/9 tạo ra xung đột dòng tiền: Áp lực cơ cấu bán ròng từ quỹ Fubon đối lập với kỳ vọng giải ngân từ quỹ GEIS.
• Căng thẳng Mỹ-Iran đẩy giá năng lượng tăng cao, tạo lợi thế cho Dầu khí thượng nguồn nhưng gây áp lực lạm phát chi phí đẩy cho khối Sản xuất.
• Nhóm Ngân hàng và Chứng khoán ghi nhận làn sóng thu gom mạnh mẽ từ lãnh đạo nội bộ, tạo tín hiệu ‘bottom signal’ cho các mã dẫn dắt.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái xung đột gay gắt giữa động lực nâng hạng FTSE Russell (21/9) và áp lực thắt chặt tiền tệ từ Fed (xác suất tăng lãi suất gần 90%). Trong khi dòng vốn thụ động từ nâng hạng và nỗ lực khơi thông nguồn lực tài chính tại Hà Nội tạo ra lực đỡ, thì cú sốc tâm lý khi VN-Index xuyên thủng mốc 1.800 điểm cùng đà bán ròng của khối ngoại đang chiếm ưu thế. Tuy nhiên, áp lực điều chỉnh ngắn hạn được Net-off một phần nhờ định giá P/E vẫn ở mức hợp lý và sự dịch chuyển dòng vốn từ đầu cơ sang các tài sản có nội lực (M&A nội, thu gom nội bộ), cho thấy thị trường đang thanh lọc để chuẩn bị cho một chu kỳ tăng trưởng bền vững hơn.
APH tiếp tục tích cực
HID tiếp tục tích cực
SSB tiếp tục tích cực
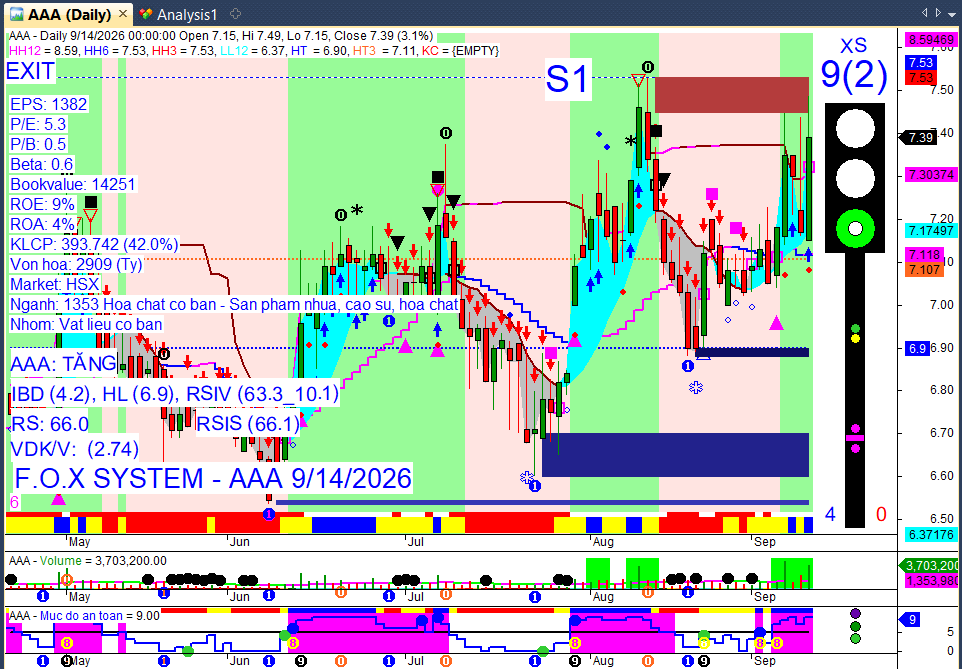
cho mình xin AAA