Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 19/09/2026
Khung thời gian báo cáo (19/09/2026):
Báo cáo tổng hợp diễn biến phiên cuối tuần (Thứ 6) và tin tức trong 24h qua.
Hôm nay là Thứ Bảy (ngày nghỉ) → tiêu điểm là kết quả phiên giao dịch hôm qua (18/09/2026) và tổng kết tuần.
 3 điểm nóng nhất 24h qua:
VN-Index đảo chiều bất ngờ cuối phiên: Đóng cửa giảm 7,11 điểm (-0,39%) xuống 1.815,66 điểm, sau khi chịu áp lực bán mạnh trong phiên ATC.
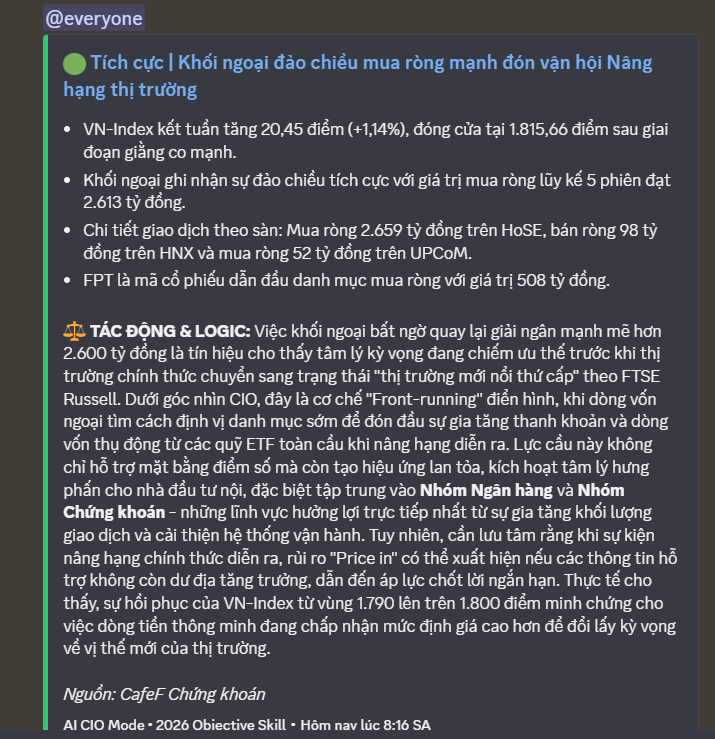
Khối ngoại mua ròng mạnh nhất 2 tháng: Mua ròng 1.239 tỷ đồng trên cả 3 sàn, mức cao nhất kể từ giữa tháng 7, được thúc đẩy bởi kỳ vọng nâng hạng thị trường.
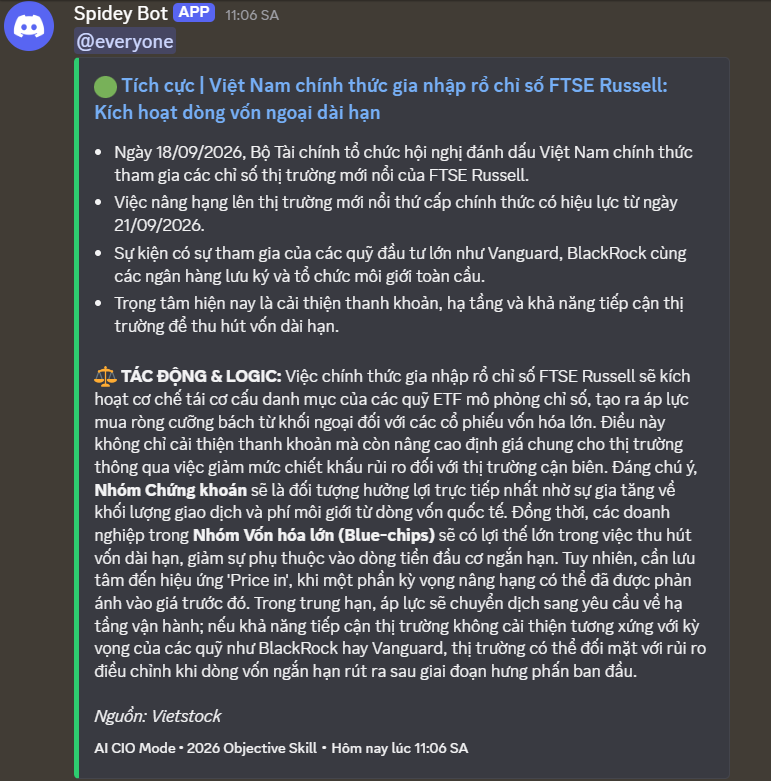
Tâm điểm tuần qua: Kỳ vọng nâng hạng thị trường lên mới nổi thứ cấp của FTSE Russell (hiệu lực 21/09) tiếp tục là động lực chính, thúc đẩy dòng tiền ngoại và nhóm chứng khoán, dù thị trường có rung lắc mạnh cuối tuần.
Market Mood: Thận trọng – Dòng tiền phân hóa mạnh – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong 24 giờ qua
 Tìm thêm & Cập nhật
VN-Index đảo chiều bất ngờ cuối phiên: Chỉ số giảm 7,11 điểm (-0,39%) xuống 1.815,66 điểm do áp lực bán mạnh trong phiên ATC, xóa bỏ đà tăng hơn 18 điểm trước đó. Nguyên nhân chính là hoạt động cơ cấu danh mục của các quỹ ETF trước thềm nâng hạng thị trường.
→ Tác động: Tạo tâm lý bất ngờ và lo ngại về biến động lớn, nhưng cũng phản ánh hoạt động tái cơ cấu mang tính kỹ thuật.
Thanh khoản bùng nổ, giao dịch ATC kỷ lục: Tổng giá trị khớp lệnh trên HOSE đạt hơn 22.053 tỷ đồng, tăng 45% so với phiên trước, với hơn 10.500 tỷ đồng đổ vào phiên ATC. Điều này cho thấy sự sôi động và hoạt động cơ cấu danh mục mạnh mẽ.
→ Tác động: Phản ánh sự quan tâm lớn của thị trường và dòng tiền đang chờ đợi các sự kiện lớn, dù có yếu tố kỹ thuật.
Khối ngoại mua ròng mạnh nhất 2 tháng: Nhà đầu tư nước ngoài mua ròng 1.239 tỷ đồng trên cả 3 sàn, tập trung vào HPG, PNJ, SHB, STB, NVL. Lực mua này được thúc đẩy bởi kỳ vọng nâng hạng thị trường.
→ Tác động: Củng cố tâm lý thị trường, cho thấy dòng vốn ngoại đang tích cực giải ngân trước thềm sự kiện vĩ mô quan trọng.
Nhóm chứng khoán đi ngược dòng: Nhiều mã chứng khoán như VCK, VCI, VND, VIX, SSI vẫn ghi nhận mức tăng tốt, hưởng lợi từ kỳ vọng thanh khoản bùng nổ và hệ thống giao dịch mới sau nâng hạng.
→ Tác động: Cho thấy sự kỳ vọng rõ rệt vào triển vọng ngành chứng khoán, có thể là nhóm dẫn dắt trong giai đoạn tới.
 II. Vietnam Market Overview – Thị trường trong nước
Tìm thêm & Cập nhật
Chỉ số (18/09/2026):
VN-Index: Đóng cửa 1.815,66 điểm, giảm 7,11 điểm (-0,39%).
HNX-Index: Đóng cửa 275,29 điểm, tăng 1,39 điểm (+0,51%).
UPCoM-Index: Đóng cửa 126,40 điểm, tăng 0,2 điểm (+0,19%).
Độ rộng HOSE: 185 mã tăng, 130 mã giảm, 67 mã đứng giá, cho thấy áp lực giảm tập trung ở nhóm vốn hóa lớn.
Thanh khoản (18/09/2026):
Tổng giá trị khớp lệnh trên HOSE đạt 22.053 tỷ đồng, tăng 45% so với phiên trước và cao nhất kể từ ngày 20/05.
Tổng giá trị giao dịch toàn sàn HOSE đạt gần 25.926 tỷ đồng.
Tổng giá trị giao dịch cả 3 sàn đạt khoảng 27.162 tỷ đồng.
Đáng chú ý, hơn 10.500 tỷ đồng giao dịch đã đổ vào phiên ATC trên HOSE, chiếm 11,5% khối lượng khớp lệnh cả phiên.
Giao dịch Khối ngoại (18/09/2026):
Mua ròng mạnh mẽ 1.239 tỷ đồng trên cả 3 sàn. Riêng trên HOSE, khối ngoại mua ròng hơn 1.262 tỷ đồng.
Top mua ròng: HPG (251 tỷ), PNJ (247 tỷ), SHB (221 tỷ), STB (202 tỷ), NVL (201 tỷ).
Top bán ròng: VIC (320 tỷ), TCB (199,5 tỷ), CTG (163,3 tỷ), VPB (119,3 tỷ), MBB (103,6 tỷ).
Tổng kết tuần (14-18/09/2026):
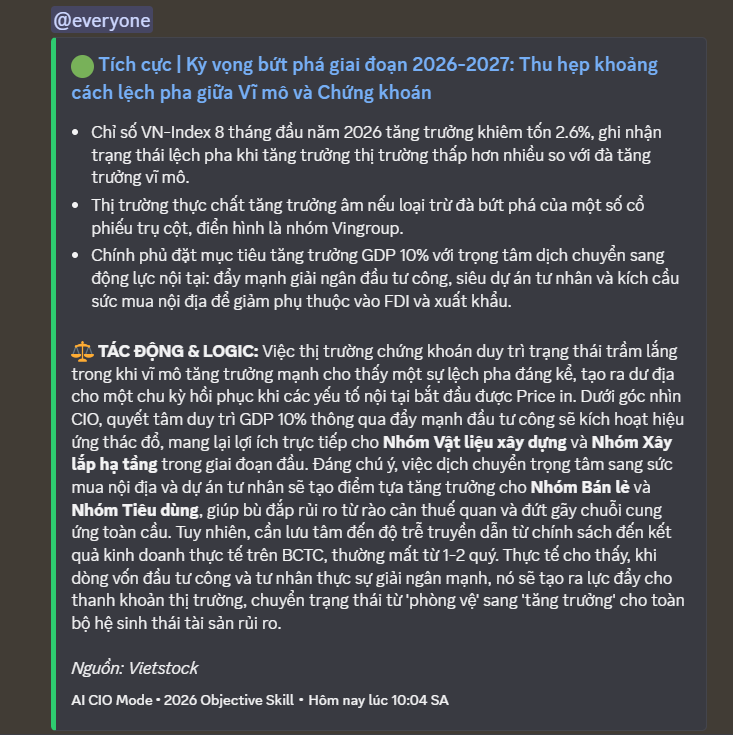
VN-Index: Tăng 20,45 điểm (+1,14%) lên 1.815,66 điểm, phục hồi sau tuần giảm mạnh trước đó.
HNX-Index: Tăng 2,61 điểm (+0,96%) trong tuần.
Thanh khoản tuần: Tổng khối lượng giao dịch tăng 24,3% so với tuần trước.
Khối ngoại tuần: Mua ròng tổng cộng 2.613 tỷ đồng lũy kế 5 phiên trên cả 3 sàn.
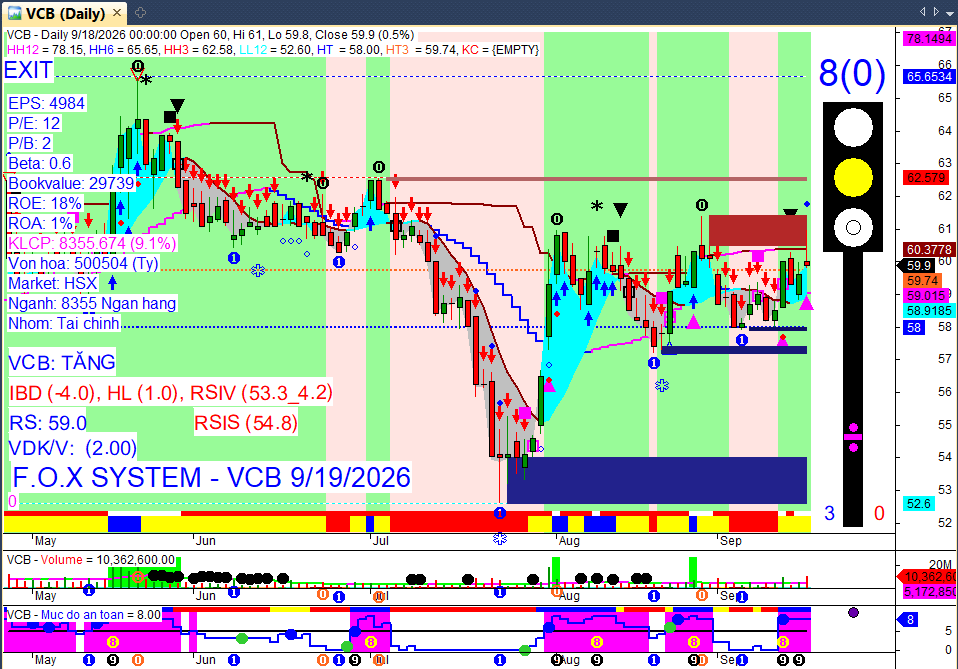
Top mua ròng: FPT (508 tỷ), HDB (462 tỷ), BSR (423 tỷ), MCH (422 tỷ), SSB (357 tỷ), MBB (346 tỷ), VCB (338 tỷ).
Top bán ròng: VIC (1.073 tỷ), VHM (771 tỷ).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang có sự phân hóa rõ rệt, tập trung vào nhóm cổ phiếu hưởng lợi từ kỳ vọng nâng hạng và các mã có câu chuyện riêng, trong khi áp lực chốt lời xuất hiện ở nhóm vốn hóa lớn do cơ cấu quỹ.
Nhóm ngành:
Chứng khoán: Dẫn dắt đà tăng trong phiên, với nhiều mã thanh khoản cao như VCK (+3,3%), VCI (+3,2%), VND (+2,7%), VIX (+2,3%), SSI (+1,2%) ghi nhận mức tăng tốt. Nhóm này hưởng lợi trực tiếp từ kỳ vọng thanh khoản thị trường bùng nổ và hệ thống giao dịch mới sau nâng hạng.
Ngân hàng: Có sự phân hóa mạnh. Một số mã như STB (+2,6%), SHB (+1,7%), OCB (+1,4%), LPB (+1,1%), SSB (+2,8%), BVB và NVB tăng trần. Tuy nhiên, nhiều mã vốn hóa lớn như CTG (-3,66%), TCB (-3,22%), MBB (-3,16%), VPB (-2,66%), BID (-2,59%), ACB (-3,95%) lại chịu áp lực bán mạnh từ hoạt động cơ cấu quỹ ETF.
Các nhóm ngành khác: Dịch vụ tài chính, tài nguyên cơ bản và hàng và dịch vụ công nghiệp là những nhóm tăng điểm mạnh nhất trong phiên.
Cổ phiếu tâm điểm (18/09/2026):
Tăng trần: NVB (trên HNX), BVB (trên HOSE).
Giảm sàn: VIC (trên HOSE) do áp lực bán mạnh từ cơ cấu quỹ.
Khối lượng đột biến: Các mã ngân hàng và chứng khoán bị ảnh hưởng bởi hoạt động cơ cấu quỹ ETF trong phiên ATC.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
CKA: Chốt quyền trả cổ tức năm 2025 bằng tiền mặt tỷ lệ 120% (12.000 đồng/cổ phiếu), ngày giao dịch không hưởng quyền 18/9, thanh toán dự kiến 07/10. Đây là mức cổ tức cao nhất của CKA kể từ khi giao dịch trên UPCoM.
DGC: Chốt quyền chia cổ tức tổng cộng 80% (8.000 đồng/cổ phiếu), bao gồm cổ tức còn lại năm 2025 (50%) và tạm ứng cổ tức năm 2026 (30%). Ngày giao dịch không hưởng quyền 14/9, thanh toán dự kiến 25/9.
DHG: Chốt quyền trả cổ tức đợt cuối năm 2025 bằng tiền mặt tỷ lệ 50% (5.000 đồng/cổ phiếu), ngày giao dịch không hưởng quyền 14/9, thanh toán dự kiến 30/9.
PDB: Thông báo tạm ứng cổ tức năm 2026 bằng tiền mặt với tỷ lệ 15%.
Vốn & Trái phiếu:
Bac A Bank: Tiếp tục chào bán hơn 15 triệu trái phiếu ra công chúng (Lần 2 - Đợt 5) với tổng giá trị trên 1.500 tỷ đồng, kỳ hạn 7 năm, từ 21/9 đến 12/10/2026. Lãi suất được xác định theo lãi suất tham chiếu cộng biên độ lên tới 2,3%/năm trong 5 năm đầu và 3,1%/năm từ năm thứ 6.
BIDV: Phát hành trái phiếu BIDL12622 với kỳ hạn 6 năm, ngày phát hành 14/09/2026 và đáo hạn 14/09/2032, lãi suất thả nổi 8.2%.
SBT: Nhận được công văn của UBCKNN về tài liệu báo cáo kết quả đợt phát hành cổ phiếu để chuyển đổi trái phiếu.
Cổ đông & Nhân sự:
Giầy Thượng Đình: Bổ nhiệm Tổng giám đốc mới sinh năm 1977 trước đợt tăng vốn gấp 23 lần của công ty.
VBB: Thông báo thay đổi nhân sự, bao gồm quyết định của HĐQT về việc tuyển dụng và bổ nhiệm Phó Tổng Giám đốc.
HOSE: Nhắc nhở Vinamilk về việc chậm công bố thông tin thay đổi nhân sự HĐQT liên quan đến việc miễn nhiệm một thành viên từ ngày 22/4/2026.
Sacombank: Ông Nguyễn Xuân Vũ được bầu làm Phó Chủ tịch HĐQT.
Kinh doanh & Dự án:
TKV: Ghi nhận giá trị thực hiện đầu tư đạt 7.765 tỷ đồng tính đến hơn 2/3 chặng đường năm 2026. Tập đoàn nỗ lực tháo gỡ rào cản và siết chặt quản trị rủi ro để gia tăng tỷ lệ giải ngân.
Aeon: Đặt mục tiêu tăng gấp 3 quy mô kinh doanh tại Việt Nam, thể hiện chiến lược mở rộng mạnh mẽ.
MIK Group: Đề xuất cải tạo sông Đáy theo hình thức đối tác công tư (PPP), hợp đồng Xây dựng - Chuyển giao (BT), với sơ bộ tổng mức đầu tư gần 230.000 tỷ đồng.
Điện LNG Quỳnh Lập: Kiện toàn bộ máy quản trị, điều hành, chuẩn bị thủ tục và nguồn vốn để triển khai dự án nhiệt điện LNG vốn đầu tư 2,2 tỷ USD tại Nghệ An.
Côn Sơn Resort: Dự án đầu tư xây dựng khu Côn Sơn Resort 550 tỷ đồng tại Hải Phòng đã bị dừng sau hơn 8 năm chờ đợi trên giấy.
FPT Retail: Hai năm liên tiếp được Forbes Việt Nam vinh danh trong Top 50 Công ty niêm yết tốt nhất Việt Nam 2026, nhờ củng cố nền tảng kinh doanh cốt lõi và nâng cao hiệu quả vận hành.
DAG: Lỗ gần 1.400 tỷ đồng trong 3 năm (2023-2025), khiến vốn chủ sở hữu âm hơn 600 tỷ đồng vào cuối năm 2025, do gặp khó khăn về nguồn vốn và bị các ngân hàng đưa vào nhóm nợ xấu cao nhất.
Becamex (BCM): Đặt mục tiêu đến tháng 9/2026 hiện diện tại 19 tỉnh, thành với khoảng 30 khu công nghiệp thế hệ mới, tập trung vào chuyển đổi xanh, logistics và hạ tầng đường sắt.
 V. Macro & Global Update – Vĩ mô & thế giới
Tìm thêm & Cập nhật
Nâng hạng thị trường: Thị trường chứng khoán Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp của FTSE Russell từ ngày 21/09/2026, tạo kỳ vọng về dòng vốn thụ động từ các quỹ lớn như Vanguard và BlackRock, có thể vượt 2 tỷ USD trong 12 tháng tới.
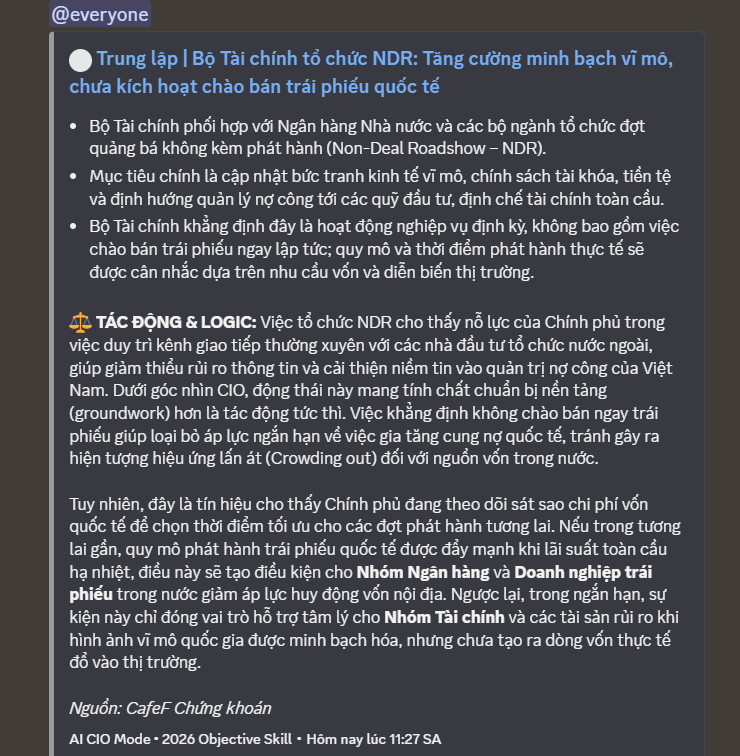
Chính sách tài chính: Bộ Tài chính khẳng định chưa phát hành trái phiếu quốc tế, nhưng sẽ tổ chức đợt tiếp xúc nhà đầu tư quốc tế (Non-Deal Roadshow - NDR) nhằm cập nhật thông tin kinh tế vĩ mô và tăng cường kết nối, không kèm chào bán hay phát hành trái phiếu.
Xử lý nợ xấu: Chính phủ đã ban hành Nghị định 359/2026/NĐ-CP ngày 17/9/2026 về việc thành lập Công ty Quản lý tài sản các tổ chức tín dụng với vốn điều lệ 5.000 tỷ đồng, hoạt động theo nguyên tắc lấy thu bù chi và không vì mục tiêu lợi nhuận, công khai, minh bạch trong xử lý nợ xấu, nhằm xử lý nợ xấu và thúc đẩy tăng trưởng tín dụng hợp lý.
Trái phiếu doanh nghiệp: Tổng giá trị trái phiếu doanh nghiệp dự kiến đáo hạn trong phần còn lại của năm 2026 là 81.071 tỷ đồng, trong đó nhóm bất động sản chịu áp lực lớn nhất với khoảng 41.700 tỷ đồng.
Tín dụng doanh nghiệp nhỏ và vừa (DNNVV): Dư nợ tín dụng đối với DNNVV đạt trên 4,1 triệu tỷ đồng tính đến 28/8/2026, tăng 12,4% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế. Hiện có 19 ngân hàng thương mại đăng ký tham gia chương trình tín dụng ưu đãi với quy mô khoảng 407.000 tỷ đồng dành cho DNNVV và các động lực tăng trưởng kinh tế.
Lợi nhuận doanh nghiệp: Lợi nhuận sau thuế quý II/2026 trên toàn thị trường tăng khoảng 48% so với cùng kỳ, cho thấy sức khỏe doanh nghiệp niêm yết được cải thiện đáng kể.
Hợp tác Việt Nam - Trung Quốc: Hơn 300 doanh nghiệp Việt Nam và Trung Quốc đã tìm kiếm cơ hội hợp tác tại Cần Thơ vào ngày 18-19/9/2026, tập trung vào đầu tư, chuyển giao công nghệ, kinh tế xanh, logistics và chế biến sâu nông sản - thủy sản.
Chuyển dịch chuỗi cung ứng toàn cầu: Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu” ngày 18/9/2026 nhấn mạnh tầm quan trọng của việc doanh nghiệp Việt làm chủ công đoạn và giữ lại giá trị trong nền kinh tế, đồng thời đối mặt với thách thức về nâng cao năng lực cạnh tranh, đổi mới công nghệ và đáp ứng các tiêu chuẩn quốc tế.
Phát triển kinh tế tư nhân: Hội thảo “Gỡ ‘điểm nghẽn’ tài chính, nhân lực số” ngày 18/9/2026 đã đề xuất giải pháp tích hợp công nghệ-đào tạo-tư vấn để kinh tế tư nhân bứt phá, nhằm giải quyết các rào cản về thiếu vốn, hạn chế công nghệ và năng lực quản trị.
Phòng vệ thương mại: Đến giữa tháng 9/2026, hàng hóa Việt Nam đối mặt 327 vụ việc điều tra phòng vệ thương mại tại 27 thị trường, với 27 vụ việc mới phát sinh từ đầu năm, yêu cầu doanh nghiệp nâng cao năng lực quản trị rủi ro. Đồng thời, Việt Nam đã khởi xướng điều tra 62 vụ việc và hiện duy trì 37 biện pháp phòng vệ thương mại đối với hàng hóa nước ngoài.
Dự án chống ngập TP.HCM: Dự án giải quyết ngập do triều khu vực TP. Hồ Chí Minh (giai đoạn 1) với tổng mức đầu tư gần 10.000 tỷ đồng đang gấp rút hoàn thiện, đạt khoảng 95% khối lượng và dự kiến hoàn thành toàn bộ, đưa vào vận hành trong tháng 11/2026.
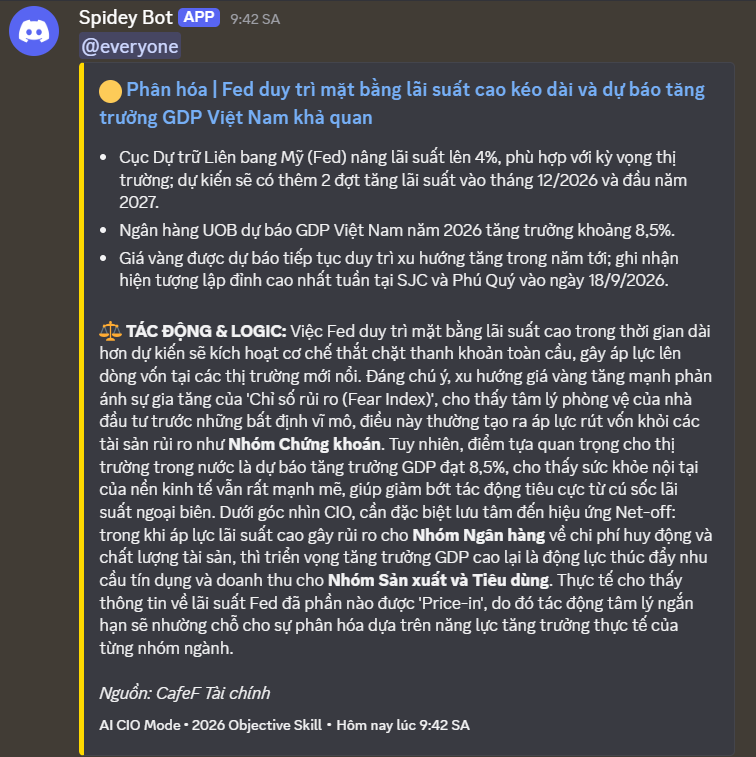
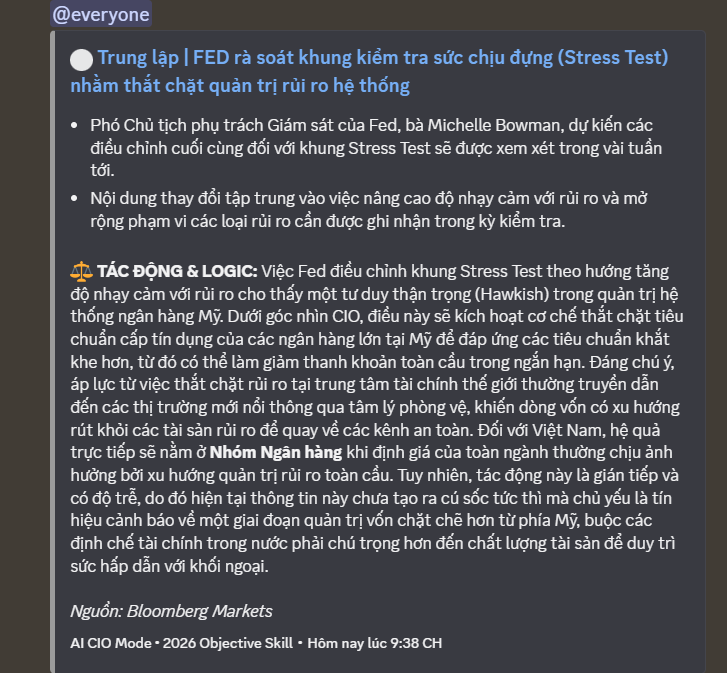
Chính sách tiền tệ Mỹ: Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất 0,25 điểm phần trăm vào ngày 16/09/2026, đưa lãi suất cơ bản lên 3,75-4%, đánh dấu lần tăng đầu tiên kể từ tháng 7/2023. Thị trường Việt Nam đã phản ứng tích cực sau đó, cho thấy khả năng hấp thụ thông tin này.
Thị trường tài chính toàn cầu:
Chỉ số đô la Mỹ (DXY) giữ trên mốc 100 điểm trong phiên cuối tuần 18/9/2026, với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm phục hồi lên gần 5%, phản ánh sức mạnh của đồng bạc xanh sau động thái của Fed.
Thị trường chứng khoán Mỹ ngày 18/9/2026 đóng cửa trái chiều: Chỉ số Công nghiệp Dow Jones giảm 0,18%, trong khi S&P 500 tăng 0,17% và Nasdaq Composite tăng 0,39%, với cổ phiếu ngành bán dẫn ghi nhận lực mua mạnh.
Chỉ số Nikkei 225 của Nhật Bản tăng mạnh 1% lên 64.786,86 điểm vào sáng 18/9/2026, do các nhà đầu tư mua vào cổ phiếu thuộc lĩnh vực trí tuệ nhân tạo và chip.
Ngân hàng Trung ương Nhật Bản (BOJ) nâng lãi suất từ 1% lên 1,25% vào ngày 18/9/2026, mức cao nhất trong 31 năm; tuy nhiên, đồng Yen Nhật suy yếu do thị trường cho rằng định hướng về những lần tăng tiếp theo chưa đủ cứng rắn.
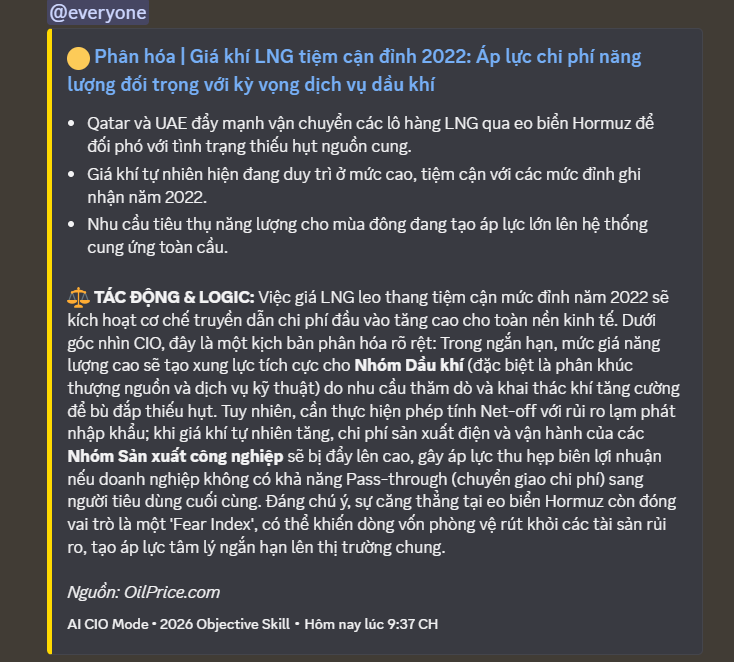
Giá dầu thô Brent kỳ hạn mở cửa thấp hơn, giảm 1% xuống còn 103,76 USD/thùng vào sáng 18/9/2026, khi các nhà giao dịch đánh giá lại rủi ro nguồn cung sau các cuộc tấn công ở Trung Đông.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá vàng:
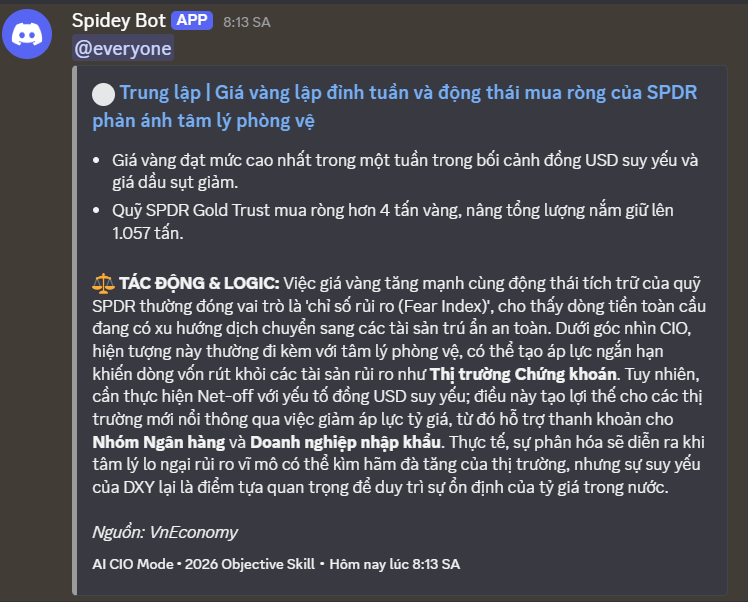
Thế giới và trong nước đồng loạt tăng mạnh: Giá vàng thế giới ngày 18/9 dao động quanh 4.366 USD/ounce, có lúc vượt 4.400 USD/ounce, sau đó tiếp tục tăng lên 4.377-4.379 USD/ounce vào ngày 19/9, đạt mức cao nhất trong một tuần. Vàng miếng SJC trong nước cũng ghi nhận mức tăng đáng kể, lên tới 1,8 triệu đồng/lượng trong phiên 18/9, đạt 147,6 triệu đồng/lượng và tiếp tục duy trì đà tăng vào ngày 19/9, với một số loại vàng nhẫn vượt 148 triệu đồng/lượng.
Yếu tố hỗ trợ: Đà phục hồi của vàng được hỗ trợ bởi đồng USD suy yếu, giá dầu hạ nhiệt và lợi suất trái phiếu Chính phủ Mỹ giảm (lợi suất trái phiếu Mỹ kỳ hạn 10 năm lùi về khoảng 4,93% từ mức 5,01%).
Tác động của Fed: Quyết định tăng lãi suất của Fed đã được thị trường định giá trước, khiến tác động tiêu cực lên giá vàng không quá lớn và kim loại quý vẫn giữ được vùng hỗ trợ quan trọng.
Triển vọng: Nhiều tổ chức tài chính lớn duy trì triển vọng tích cực cho giá vàng, với Citi Research dự báo có thể đạt 5.000 USD/ounce vào cuối năm và HSBC Global Research dự kiến quanh 4.750 USD/ounce.
Tỷ giá USD/VND:
Biến động tăng nhẹ: Tỷ giá trung tâm do Ngân hàng Nhà nước công bố tăng 5 đồng lên 25.637 VND/USD vào ngày 18/9 và duy trì mức này vào ngày 19/9. Giá bán USD tại các ngân hàng thương mại lớn cũng có xu hướng tăng nhẹ trong ngày 18/9, đạt mức cao nhất 26.281 VND/USD, sau đó ổn định hoặc giảm nhẹ vào ngày 19/9. Tỷ giá USD trên thị trường tự do cũng tăng nhẹ, giao dịch quanh 25.830 - 25.880 VND/USD vào cuối tuần.
Áp lực từ Fed: Quyết định tăng lãi suất của Fed được dự báo sẽ gia tăng áp lực lên tỷ giá USD/VND, mặc dù không quá lớn, và làm giảm dư địa cho việc giảm lãi suất VND.
Giá dầu:
Thế giới tiếp tục giảm: Giá dầu Brent và WTI tiếp tục giảm trong ba phiên liên tiếp vào ngày 18-19/9. Giá dầu Brent giảm xuống khoảng 103,17-103,9 USD/thùng, trong khi dầu WTI giảm xuống 100,04-101,30 USD/thùng, có lúc xuống dưới 100 USD/thùng.
Nguyên nhân: Sự sụt giảm chủ yếu do những lo ngại về gián đoạn nguồn cung từ Saudi Arabia đã hạ nhiệt, cùng với việc Trung Quốc đề nghị Iran kiềm chế lực lượng Houthi ở Biển Đỏ.
Trong nước: Giá bán lẻ xăng dầu trong nước ngày 19/9 vẫn áp dụng mức điều chỉnh tăng từ ngày 17/9, với xăng E10 RON 95-III tăng 1.400 đồng/lít lên 25.630 đồng/lít và dầu DO 0,05S-II tăng 1.460 đồng/lít lên 29.940 đồng/lít, phản ánh độ trễ của cơ chế điều hành trong nước.
 VII. Investment Strategy – Chiến lược đầu tư
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến sẽ tiếp tục biến động mạnh trong tuần tới, đặc biệt là quanh sự kiện nâng hạng chính thức của FTSE Russell. Dòng tiền ngoại được kỳ vọng sẽ tiếp tục là yếu tố hỗ trợ, nhưng áp lực chốt lời và hoạt động cơ cấu quỹ vẫn có thể gây ra rung lắc.
Hành động: Nhà đầu tư nên duy trì sự thận trọng, ưu tiên các cổ phiếu có nền tảng cơ bản tốt và hưởng lợi trực tiếp từ các yếu tố vĩ mô tích cực (như nâng hạng), hoặc các nhóm ngành có câu chuyện tăng trưởng rõ ràng. Tránh FOMO theo đà tăng nóng.
Key Risks:
Biến động từ cơ cấu quỹ: Hoạt động tái cơ cấu danh mục của các quỹ ETF có thể tiếp tục gây ra biến động lớn ở các cổ phiếu vốn hóa lớn.
Áp lực chốt lời: Sau một tuần hồi phục, áp lực chốt lời có thể gia tăng tại các vùng kháng cự.
Diễn biến dòng vốn ngoại: Mặc dù mua ròng mạnh, cần theo dõi sự bền vững của dòng vốn này và tác động thực tế của việc nâng hạng.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:47 19/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Việt Nam chính thức nâng hạng lên ‘Mới nổi thứ cấp’ theo FTSE Russell từ ngày 21/9, kích hoạt dòng vốn thụ động từ các quỹ ETF toàn cầu.
• FED và BOJ đồng loạt tăng lãi suất, gây áp lực lên tỷ giá và rủi ro rút vốn từ các tài sản rủi ro thông qua cơ chế đảo chiều Carry Trade.
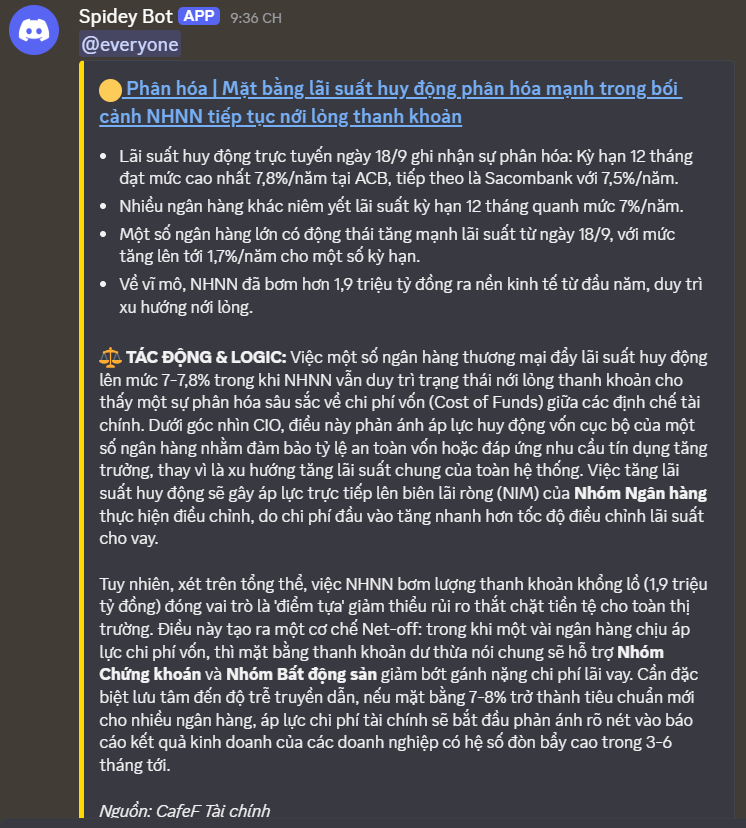
• NHNN nới lỏng định nghĩa tín dụng BĐS nghỉ dưỡng và thúc đẩy gói tín dụng ưu đãi cho DNNVV, khơi thông dòng vốn cho khu vực sản xuất.
• Căng thẳng địa chính trị tại eo biển Hormuz và sự cố đường ống Saudi Arabia gây biến động mạnh giá dầu Brent, tạo sự phân hóa sâu sắc trong nhóm năng lượng.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô trong 24 giờ qua là sự giằng co quyết liệt giữa ‘cú hích’ nội tại từ sự kiện nâng hạng thị trường chính thức của FTSE Russell và ‘áp lực’ thắt chặt tiền tệ toàn cầu. Sự hưng phấn từ dòng vốn ngoại Front-running và kỳ vọng thanh khoản bùng nổ bị triệt tiêu một phần bởi động thái tăng lãi suất đồng loạt từ FED và BOJ, cùng rủi ro đảo chiều Carry Trade. Tuy nhiên, nhìn một cách tổng thể, lực đỡ từ chính sách nới lỏng tín dụng chọn lọc của NHNN và sự hồi phục của cầu vốn nội địa đang đóng vai trò là tấm đệm giảm chấn, chuyển trạng thái thị trường từ phòng thủ sang hưng phấn có chọn lọc.