
Tổng hợp tin tức thị trường chứng khoán Việt Nam – Tuần 23/09 - 27/09/2026
Khung thời gian báo cáo (27/09/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất tuần qua:
Tổng kết tuần: VN-Index giảm 30,55 điểm (-1,68%) xuống 1.785,11 điểm, thanh khoản giảm mạnh 16% so với tuần trước.
Khối ngoại: Bán ròng mạnh mẽ khoảng 2.765 tỷ đồng đến gần 3.000 tỷ đồng trên toàn thị trường, tập trung vào nhóm vốn hóa lớn.
Sự kiện nổi bật tuần tới: 21 doanh nghiệp chốt quyền trả cổ tức (đáng chú ý D2D 50%), các số liệu kinh tế vĩ mô quý III và 9 tháng sẽ được công bố.
Market Mood: Thận trọng – Dòng tiền yếu và phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong tuần [Weekly Recap]
 Tìm thêm & Cập nhật
(Chọn lọc 3-5 tin quan trọng nhất, ngắn gọn 2-3 câu/tin)
VN-Index giảm điểm sau nâng hạng: Tuần giao dịch đầu tiên sau khi chính thức được nâng hạng lên thị trường mới nổi thứ cấp, VN-Index đã giảm 1,68% và mất mốc 1.800 điểm.
→ Tác động: Phản ánh tâm lý “mua tin đồn, bán sự thật” và sự thận trọng của nhà đầu tư, tạo áp lực điều chỉnh trong ngắn hạn.
Khối ngoại bán ròng kỷ lục: Nhà đầu tư nước ngoài đã đảo chiều bán ròng mạnh mẽ gần 3.000 tỷ đồng trên HoSE, tập trung vào các mã vốn hóa lớn.
→ Tác động: Gây áp lực lớn lên chỉ số và tâm lý thị trường, cho thấy dòng vốn ngoại vẫn chịu ảnh hưởng từ các yếu tố bên ngoài và chiến lược phân bổ vốn.
Thanh khoản thị trường sụt giảm: Tổng giá trị giao dịch trên HoSE giảm khoảng 16% so với tuần trước và thấp hơn 13,6% so với bình quân 20 tuần.
→ Tác động: Cho thấy dòng tiền chưa sẵn sàng tham gia mạnh mẽ, khiến thị trường thiếu động lực bứt phá và dễ bị rung lắc.
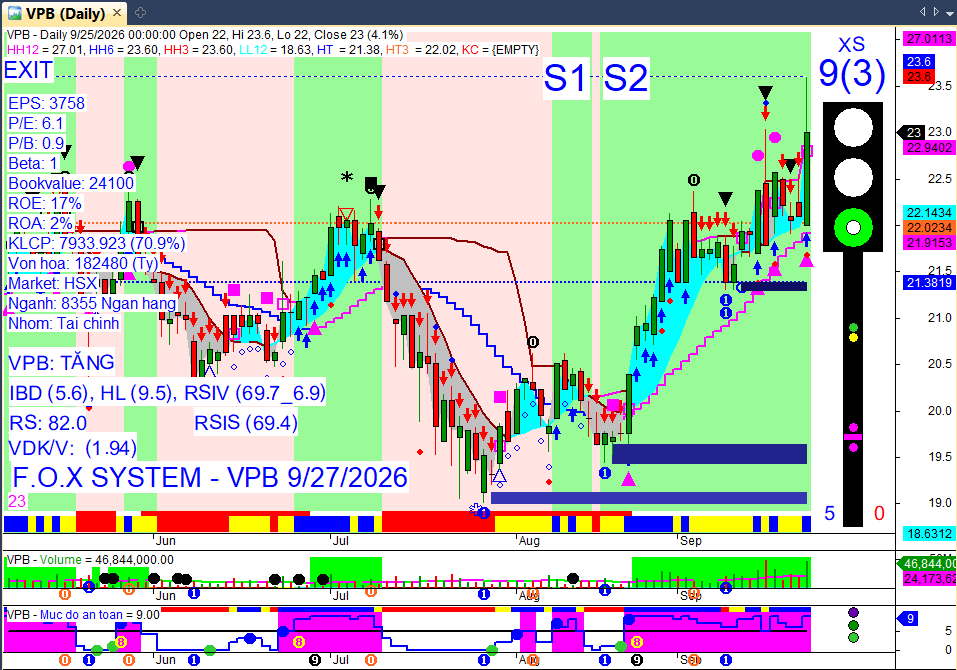
Diễn biến phân hóa rõ rệt: Mặc dù VN-Index có phiên hồi phục cuối tuần nhờ nhóm Vingroup và VPB, nhưng số mã giảm giá vẫn áp đảo số mã tăng.
→ Tác động: Dòng tiền chỉ tập trung cục bộ, chưa lan tỏa rộng, khiến cơ hội đầu tư trở nên chọn lọc và rủi ro cao hơn cho các mã yếu.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
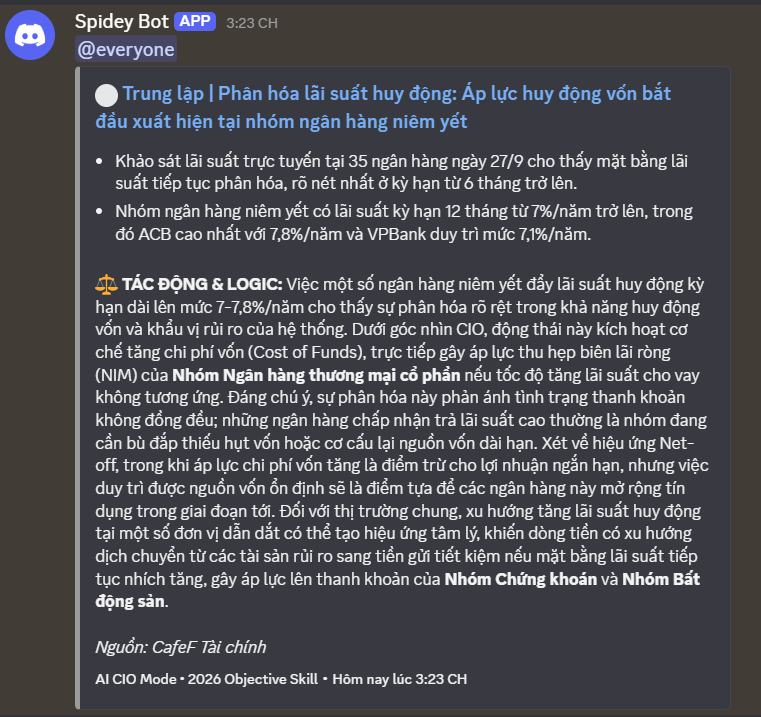
VN-Index đóng cửa tuần ở mức 1.785,11 điểm, giảm 30,55 điểm (-1,68%) so với tuần trước.
HNX-Index giảm 3,08 điểm (-1,12%) xuống 272,21 điểm.
Thanh khoản:
Tổng giá trị giao dịch bình quân trên HOSE đạt 16.054 tỷ đồng/phiên, giảm gần 16% so với tuần trước.
Khối lượng khớp lệnh bình quân trên HOSE đạt 631 triệu cổ phiếu/phiên, giảm hơn 14% so với tuần trước và thấp hơn 13,6% so với bình quân 20 tuần.
Giao dịch Khối ngoại:
Khối ngoại đã đảo chiều bán ròng mạnh mẽ trên toàn thị trường với tổng giá trị khoảng 2.765 tỷ đồng đến gần 3.000 tỷ đồng.
Top cổ phiếu bị bán ròng mạnh nhất: VHM (784,8 - 826 tỷ đồng), VPB (369 - 463,9 tỷ đồng), TCB (115 - 286,11 tỷ đồng), HPG (78 - 195,42 tỷ đồng), VIC, ACB.
Top cổ phiếu được mua ròng: SBT (137 - 383,5 tỷ đồng), STB (287 tỷ đồng), BSR (108 - 161,09 tỷ đồng), MCH (172,53 - 174 tỷ đồng), MSN.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền trong nước chủ yếu hấp thụ lượng bán ra và tập trung cục bộ vào một số mã vốn hóa lớn, chưa dẫn dắt một xu hướng tăng mới.
Nhóm ngành:
Vốn hóa lớn: Nhóm “họ Vingroup” (VIC, VHM, VRE, VPL) và VPB đã có lực kéo đáng kể trong phiên cuối tuần, giúp VN-Index hồi phục.
Ngân hàng: Một số mã như TCB, VPB đóng góp tích cực, nhưng VCB, SSB lại gây áp lực giảm.
Hàng tiêu dùng, năng lượng, nguyên vật liệu: Một số mã thuộc nhóm này được khối ngoại mua ròng (SBT, BSR, MCH, MSN), cho thấy sự phân hóa dòng vốn.
Cổ phiếu tâm điểm:
Tác động tiêu cực nhất đến VN-Index: VIC (lấy đi hơn 13,9 điểm), VCB (gần 3,3 điểm), SSB (gần 3,2 điểm), VHM (gần 2,6 điểm), GAS (gần 2,5 điểm).
Tác động tích cực nhất đến VN-Index: TCB (hơn 2,5 điểm), VPB (hơn 2,3 điểm).
Cổ phiếu giảm mạnh nhất trên HoSE: KOS (giảm sàn 5 phiên liên tiếp do áp lực bán giải chấp), PIT (-25%), SSB (-19%), HID (-9%), PNJ (điều chỉnh mạnh).
Cổ phiếu tăng mạnh nhất trên HoSE (trong nhóm giao dịch trên 100 tỷ đồng): PET (+23%), GEE (+16%), DCL (+15%).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Chốt quyền trong tuần tới: D2D (50% tiền mặt), VOS (9% tiền mặt), PIS (10,5% tiền mặt), PNP (16% tiền mặt), GLT (25,5% cổ phiếu và phát hành tăng vốn), PIA (15% tiền mặt).
Đã thanh toán/Chốt quyền gần đây: TRC (30%), HAD (12%), DTP (8%) đã thanh toán cổ tức bằng tiền mặt ngày 25/09/2026. VPBank (VPB) chốt quyền chi trả cổ tức bằng cổ phiếu tỷ lệ 26,04104% vào ngày 25/09/2026.
Dự kiến chi trả: TBC (63,5 tỷ đồng đợt 1/2026), NET (145,6 tỷ đồng, trong bối cảnh lợi nhuận bán niên 2026 giảm 43%), DRL (14 tỷ đồng đợt 1/2026).
Vốn & Trái phiếu:
PNJ: Lên kế hoạch huy động tối đa 8.000 tỷ đồng để tái thiết sau sự cố kim cương; thông qua chủ trương vay vốn từ Chủ tịch Cao Thị Ngọc Dung (không quá 5% tổng tài sản). Để thu xếp vốn, con gái Chủ tịch PNJ là bà Trần Phương Ngọc Thảo đã bán 7 triệu cổ phiếu PNJ, và bà Trần Phương Ngọc Hà đăng ký bán 18 triệu cổ phiếu PNJ.
Cổ đông & Nhân sự:
PNJ: Dự kiến tổ chức ĐHĐCĐ bất thường vào 21/10/2026 để điều chỉnh kế hoạch kinh doanh 2026 (dự kiến lỗ sau thuế 6.271 tỷ đồng do trích lập dự phòng), đề xuất không chia cổ tức 2026 và giảm tỷ lệ cổ tức tiền mặt 2025 xuống 10% (từ 20%).
CSM: Chốt quyền tham dự ĐHĐCĐ bất thường 2026 vào 02/10/2026 (GDKHQ 01/10/2026), dự kiến họp 30/10/2026 để bầu thay thế Thành viên HĐQT. Công ty cũng bị HOSE nhắc nhở về việc chậm công bố thông tin thay đổi người đại diện pháp luật mới.
Giao dịch nội bộ: Bà Trần Thị Thu Hương (Người phụ trách quản trị VXT) đăng ký bán 160.000 cổ phiếu, và ông Nguyễn Văn Đào (cha bà Hương) đăng ký bán 36.697 cổ phiếu từ 25/09 đến 22/10/2026. Ông Lê Hữu Báu (chồng bà Nguyễn Thị Nga, Phó Chủ tịch Thường trực HĐQT SSB) đăng ký mua 8 triệu cổ phiếu SSB từ 25/09 đến 23/10/2026. Ông Nguyễn Anh Quân (con ông Nguyễn Thanh Bình, Tổng giám đốc DTP) đăng ký mua 50.000 cổ phiếu DTP từ 25/09 đến 23/10/2026.
HSG: Đang sắp xếp lại hệ thống công ty con, sáp nhập 5 đơn vị về 2 đầu mối.
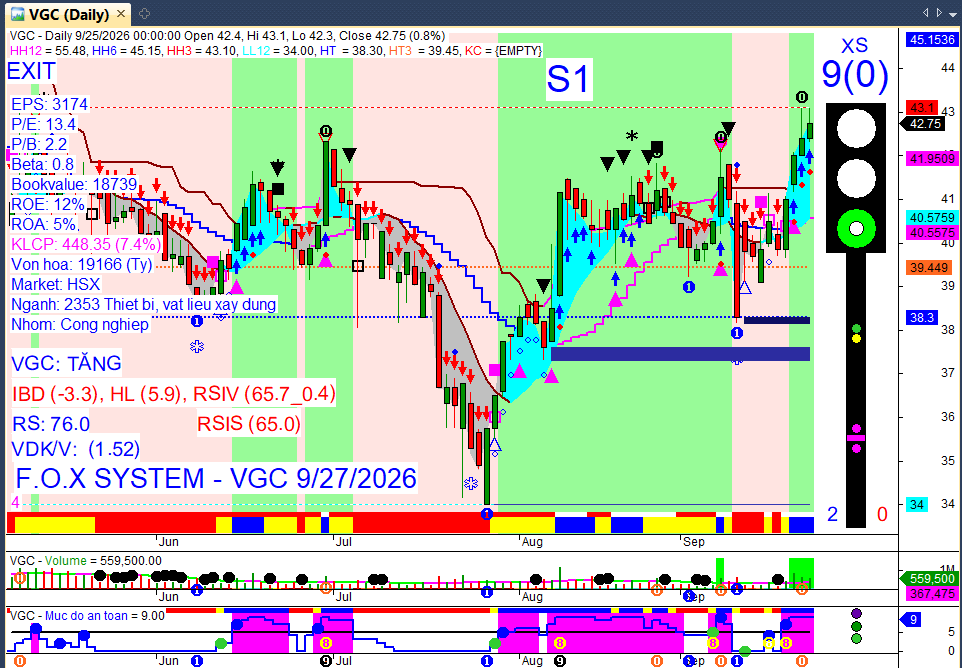
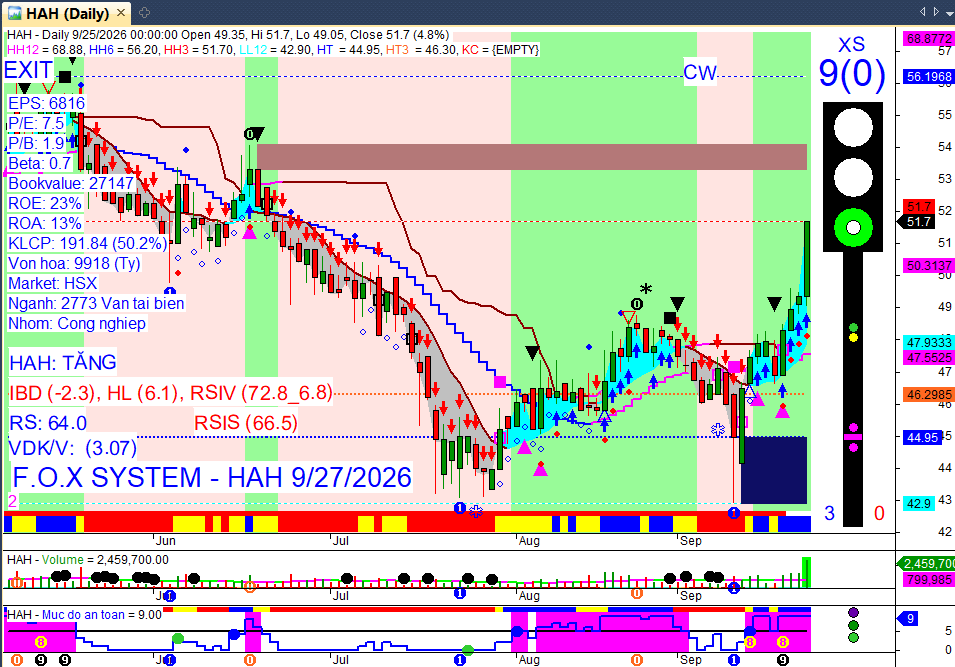
VietinBank Capital: Đã gom thêm cổ phiếu HAH, nâng tỷ lệ sở hữu vượt 17% vốn điều lệ.
Kết quả kinh doanh & Dự án:
Dự báo kết quả kinh doanh quý III/2026:
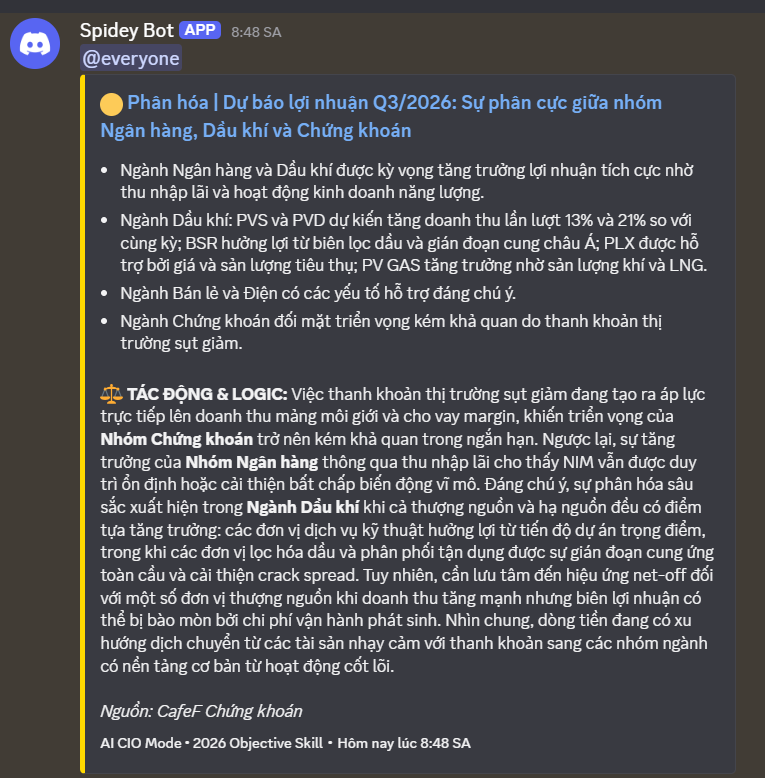
Triển vọng tích cực: Ngành ngân hàng và dầu khí được kỳ vọng ghi nhận tăng trưởng lợi nhuận nhờ thu nhập lãi, giải ngân tín dụng, cải thiện NIM (ngân hàng) và tiến độ dự án, thị trường năng lượng thuận lợi (dầu khí).
Triển vọng kém khả quan: Ngành chứng khoán đối mặt với lợi nhuận giảm do thanh khoản thị trường sụt giảm 55-60%, ảnh hưởng đến doanh thu môi giới và biên lợi nhuận cho vay ký quỹ.
Cải thiện biên lợi nhuận: Ngành bán lẻ hiện đại (điện máy, thiết bị công nghệ, trang sức) được đánh giá có điều kiện cải thiện biên lợi nhuận khi doanh thu trên mỗi cửa hàng tăng.
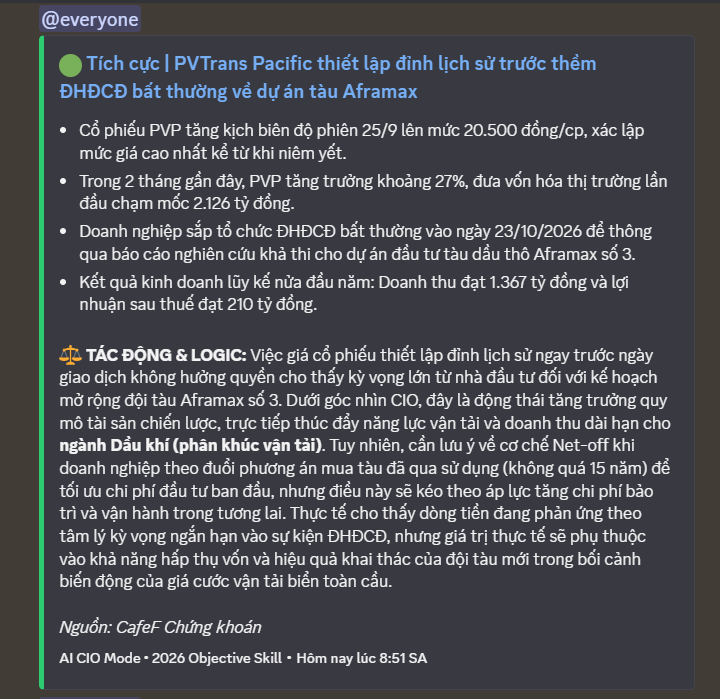
Doanh nghiệp nổi bật dự kiến tăng trưởng lợi nhuận Q3/2026: BSR (+446% lợi nhuận trước thuế), VHM (+243% lợi nhuận sau thuế), PVT (+133% lợi nhuận), MSN (+121% lợi nhuận sau thuế).
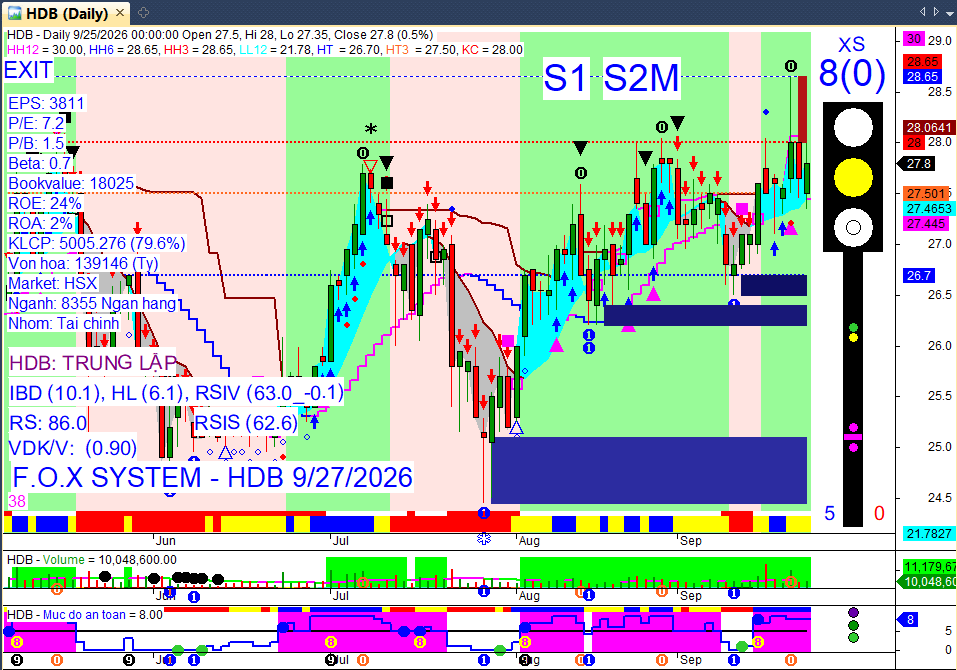
Ngân hàng (dự báo lợi nhuận trước thuế Q3): HDBank (+53%), VietinBank (+18%), MB (+21%), VPBank (+18%), TCB (+19%), Vietcombank (+29,1%), BIDV (+21%). Ngược lại, Sacombank dự kiến giảm 3% lợi nhuận sau thuế và 50,8% lợi nhuận trước thuế, Eximbank giảm 27,2%.
Công ty chứng khoán (dự báo lợi nhuận sau thuế Q3): SSI (-29,3%), HSC (-14%), Vietcap (-18,7%).
Kết quả kinh doanh thực tế:
D2D: Lợi nhuận ròng quý II/2026 giảm 99% xuống 2,5 tỷ đồng và lũy kế 6 tháng giảm 96% xuống 8 tỷ đồng, chủ yếu do không còn khoản doanh thu đột biến. Doanh nghiệp cũng đã điều chỉnh giảm mạnh các chỉ tiêu kinh doanh và đầu tư 2026.
VOS: Báo lãi ròng hơn 45,6 tỷ đồng trong 6 tháng đầu năm 2026 (đảo chiều so với lỗ cùng kỳ), nhờ thị trường tàu hàng khô phục hồi và đưa thêm tàu mới vào khai thác. Lợi nhuận ròng quý II/2026 đạt 43 tỷ đồng, cao gấp 4 lần cùng kỳ.
Tin tức khác:
SHB: Được vinh danh trong TOP 10 doanh nghiệp tiêu biểu về năng lượng và môi trường xanh bền vững.
Nghị định 365/2026/NĐ-CP về kinh doanh xuất nhập khẩu gạo: Có hiệu lực từ 01/10/2026, giảm điều kiện kinh doanh và rút ngắn thời gian cấp phép, tạo thuận lợi cho gạo hữu cơ, gạo đồ và gạo bổ sung vi chất dinh dưỡng.
Thị trường carbon: Doanh nghiệp được linh hoạt với hạn ngạch phát thải trong giai đoạn thí điểm, có thể sử dụng tín chỉ carbon để bù trừ hoặc chuyển hạn ngạch dư thừa sang kỳ sau.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Thị trường đang chờ đợi các số liệu kinh tế quý III và 9 tháng, dự kiến công bố vào ngày 03/10/2026, để có cái nhìn rõ nét hơn về động lực tăng trưởng.
Tăng trưởng GDP quý III/2026 được SSI Research dự báo đạt 8,7–9,3% so với cùng kỳ, với kịch bản cơ sở gần 9%, cao hơn mức 8,39% của quý II/2026, nhờ các số liệu vĩ mô tích cực trong tháng 7 và 8/2026 như chỉ số sản xuất công nghiệp (IIP) tăng 11,9% trong 8 tháng và tổng kim ngạch xuất nhập khẩu tăng 28,7% so với cùng kỳ.
Dòng vốn FDI tiếp tục duy trì tích cực, với vốn đăng ký tăng 55,4% và vốn thực hiện tăng 13,89% trong 8 tháng đầu năm 2026, cho thấy sự dịch chuyển chiến lược của nhà đầu tư nước ngoài sang Việt Nam.
Thị trường chứng khoán Việt Nam được FTSE nâng hạng từ ngày 21/09/2026, dự kiến thu hút 1,5–2,5 tỷ USD vốn thụ động, tạo động lực mới cho thị trường.
Lợi nhuận quý III/2026 của các doanh nghiệp dự kiến phân hóa, với một số ngành ghi nhận tăng trưởng hai chữ số và một số ngành chịu áp lực (chi tiết tại mục IV).
Lạm phát có dấu hiệu gia tăng (CPI tháng 8 tăng 4,89% so với cùng kỳ), tuy nhiên thanh khoản ngân hàng đã hạ nhiệt nhờ tăng trưởng huy động đạt 8,77% trong tháng 8, vượt mức tăng trưởng tín dụng 8,38%.
Thế giới:
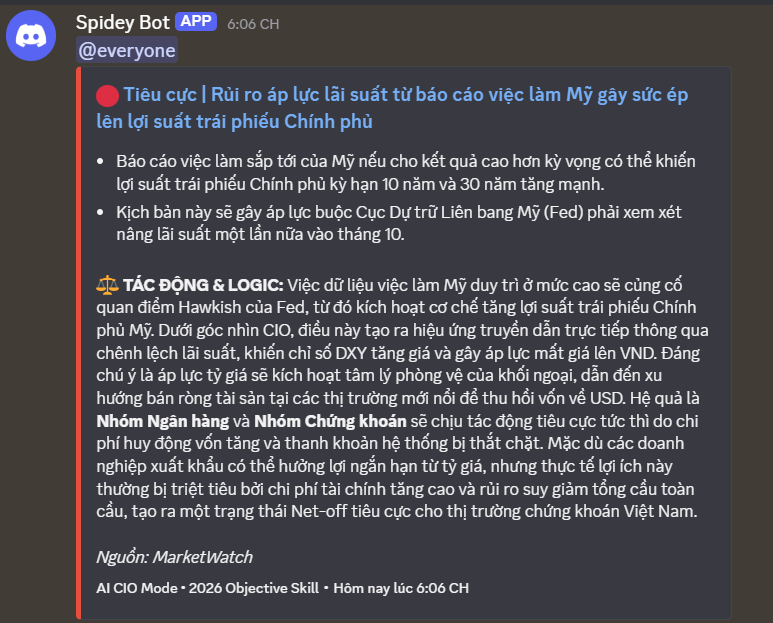
Thị trường lao động Mỹ cho thấy sức mạnh bất ngờ khi nền kinh tế tạo thêm 162.000 việc làm phi nông nghiệp trong tháng 8/2026 (công bố ngày 04/09/2026), vượt xa dự báo, khiến xác suất Cục Dự trữ Liên bang (Fed) tăng lãi suất trong tháng 9 tăng lên 57-60%.
Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) cốt lõi của Mỹ trong tháng 7/2026 (công bố ngày 26/08/2026) đã giảm nhẹ xuống 3,3% so với cùng kỳ, phù hợp với dự báo.
Các nhà đầu tư toàn cầu đang chờ đợi báo cáo PCE tháng 8/2026, dự kiến công bố vào ngày 30/09/2026, cùng với dữ liệu lạm phát khác để có “phán quyết” cuối cùng về hướng đi chính sách tiền tệ của Fed.
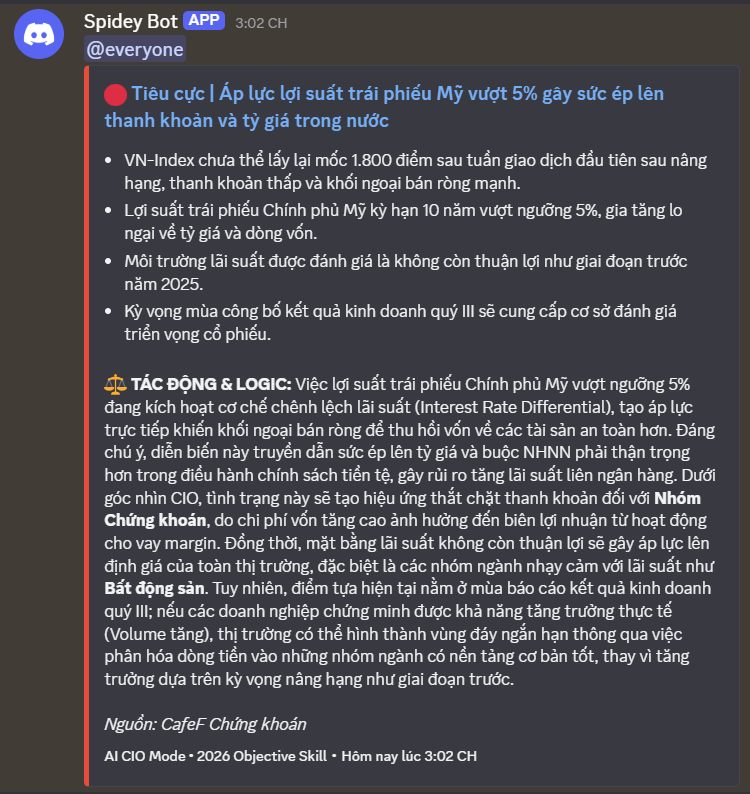
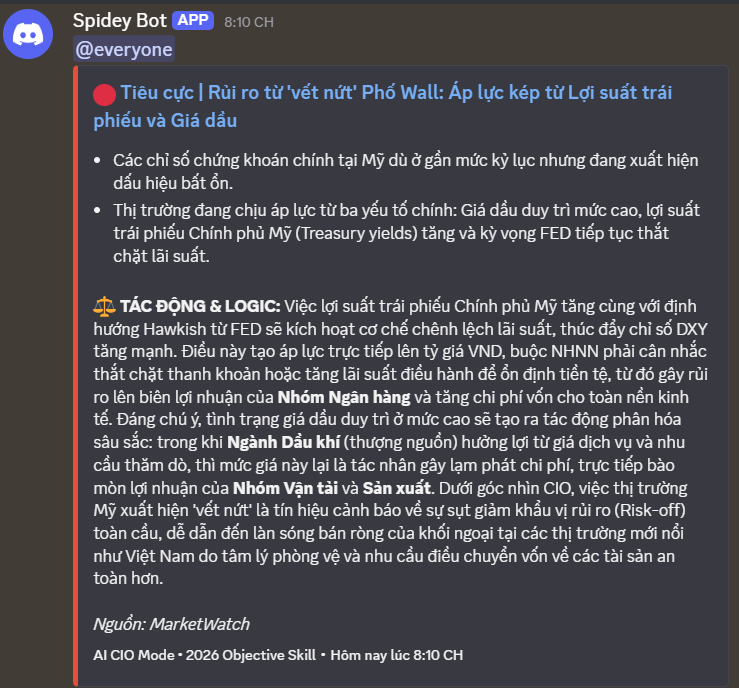
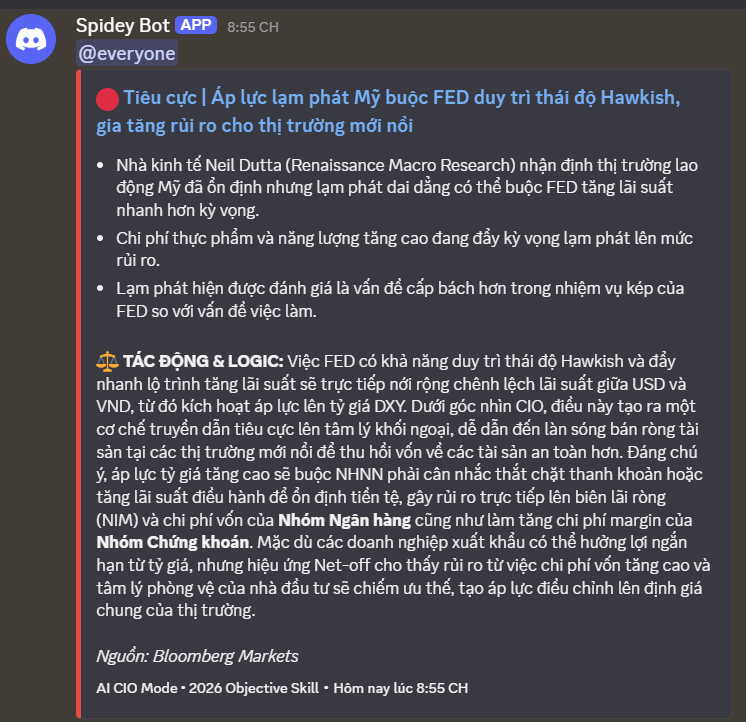
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên 5,16% vào ngày 25/09/2026, phản ánh kỳ vọng lãi suất cao hơn và ảnh hưởng đến tâm lý nhà đầu tư toàn cầu.
Nợ toàn cầu đã tăng lên mức kỷ lục hơn 365 nghìn tỷ USD vào cuối tháng 6/2026, làm dấy lên lo ngại về tính bền vững tài khóa.
Tổ chức Hợp tác và Phát triển Kinh tế (OECD) đã nâng dự báo tăng trưởng kinh tế toàn cầu năm 2026 lên 2,9%, trong khi Ngân hàng Phát triển châu Á (ADB) cũng nâng dự báo tăng trưởng khu vực châu Á-Thái Bình Dương lên 5%.
Căng thẳng địa chính trị ở Trung Đông tiếp tục đẩy giá dầu lên cao và làm tăng cước phí vận tải qua eo biển Hormuz, gây thêm rủi ro cho lạm phát và chuỗi cung ứng toàn cầu.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá vàng:
Thế giới và trong nước chịu áp lực giảm: Giá vàng thế giới mất mốc 4.300 USD/ounce, có thời điểm lùi về 4.240 USD/ounce vào ngày 25/9, do thị trường lao động Mỹ ổn định và lợi suất trái phiếu Chính phủ Mỹ tăng cao. Giá vàng SJC trong nước duy trì dưới 145 triệu đồng/lượng, cụ thể ở mức 141,4-144,4 triệu đồng/lượng (mua vào - bán ra) trong ba phiên cuối tuần.
Chênh lệch giá vàng trong nước và thế giới duy trì cao: Khoảng cách giữa giá vàng miếng SJC và giá vàng thế giới vẫn ở mức 6,19 triệu đồng/lượng, cho thấy sự biến động riêng biệt của thị trường nội địa.
Yếu tố hỗ trợ giá vàng dài hạn: Mặc dù chịu sức ép từ lãi suất cao, nhu cầu đầu tư vàng vẫn ổn định và có dấu hiệu cải thiện, được củng cố bởi các yếu tố như bất ổn địa chính trị, xu hướng giảm phụ thuộc vào USD, lo ngại tiền tệ mất giá, tình trạng tài khóa xấu đi và lạm phát dai dẳng.
Tỷ giá USD:
Tiếp tục tăng: Chỉ số USD Index (DXY) tăng 0,15% lên 101,25 điểm vào ngày 25/9, phản ánh sức mạnh của đồng Đô la Mỹ so với các đồng tiền chủ chốt.
Trong nước ổn định ở mức cao: Vietcombank niêm yết giá bán USD ở mức 26.180 đồng/USD vào ngày 25/9, duy trì trên mốc 26.000 đồng, trong bối cảnh kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) có thể tiếp tục nâng lãi suất trong tháng 10.
Thị trường hàng hóa: Có diễn biến phân hóa. Giá dầu quốc tế tăng hơn 2% vào ngày 25/9, với giá dầu Brent có thời điểm tăng 2,7% lên 100,80 USD/thùng do lo ngại về lạm phát và chiến sự tại Iran. Trong khi đó, cà phê tăng 1.000 đồng/kg, còn hồ tiêu tiếp tục giảm tại Đắk Nông, và giá lúa gạo có sự điều chỉnh tăng ở một số mặt hàng.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index dự kiến tiếp tục rung lắc và dao động tích lũy trong vùng 1.760-1.800 điểm. Nếu thủng vùng hỗ trợ 1.750-1.760 điểm, nhịp điều chỉnh có thể mở rộng về quanh 1.730 điểm. Thị trường cần thêm thời gian để tìm trạng thái cân bằng và củng cố nền tảng giá.
Hành động: Các chuyên gia khuyến nghị nhà đầu tư duy trì tỷ trọng tài khoản ở mức an toàn, hạn chế các quyết định mua đuổi trong những nhịp kéo tăng điểm. Nên kiên nhẫn quan sát phản ứng của lực cầu tại vùng hỗ trợ 1.770 điểm và ưu tiên cơ cấu danh mục, giảm tỷ trọng ở những mã và nhóm ngành yếu hơn thị trường.
Key Risks: Lực bán ròng của khối ngoại, áp lực tỷ giá, rủi ro kỹ thuật khi chỉ số kiểm định các vùng hỗ trợ quan trọng, và thiếu vắng động lực dẫn dắt mới từ dòng tiền trong nước.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:52 27/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Nghịch lý nâng hạng: Khối ngoại bán ròng mạnh mẽ ngay tuần đầu tiên lên thị trường Mới nổi thứ cấp, gây áp lực lớn lên nhóm Large-cap.
• Lợi suất trái phiếu Mỹ lập đỉnh 19 năm tạo áp lực lên tỷ giá và chi phí vốn, thúc đẩy xu hướng dịch chuyển sang tài sản trú ẩn.
• Cú sốc niềm tin tại PNJ và áp lực bán giải chấp tại CTCP KOSY cảnh báo rủi ro quản trị và thanh khoản nhóm vốn hóa nhỏ/trung bình.
• Xu hướng ‘Điện xanh’ từ các tập đoàn FDI (Samsung, Coca-Cola) tạo động lực chuyển dịch cho BĐS Công nghiệp và Năng lượng tái tạo.
• Căng thẳng địa chính trị leo thang tại Trung Đông và Nga-Ukraine duy trì rủi ro cú sốc cung năng lượng toàn cầu.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái xung đột gay gắt giữa kỳ vọng dài hạn và áp lực ngắn hạn. Việc nâng hạng thị trường chính thức kích hoạt hiệu ứng ‘Sell the news’ với áp lực bán ròng khổng lồ từ khối ngoại, triệt tiêu sự hưng phấn ban đầu. Đồng thời, áp lực kép từ lợi suất trái phiếu Mỹ chạm đỉnh 20 năm và căng thẳng địa chính trị Trung Đông/Nga-Ukraine đang đẩy dòng vốn vào trạng thái phòng vệ. Tuy nhiên, điểm sáng đến từ xu hướng ‘Điện xanh’ của FDI và chiến lược tái cơ cấu nội tại của một số doanh nghiệp lớn, tạo ra sự bù trừ cho nhóm vốn hóa nhỏ nhưng chưa đủ để đảo chiều xu hướng điều chỉnh của VN-Index.