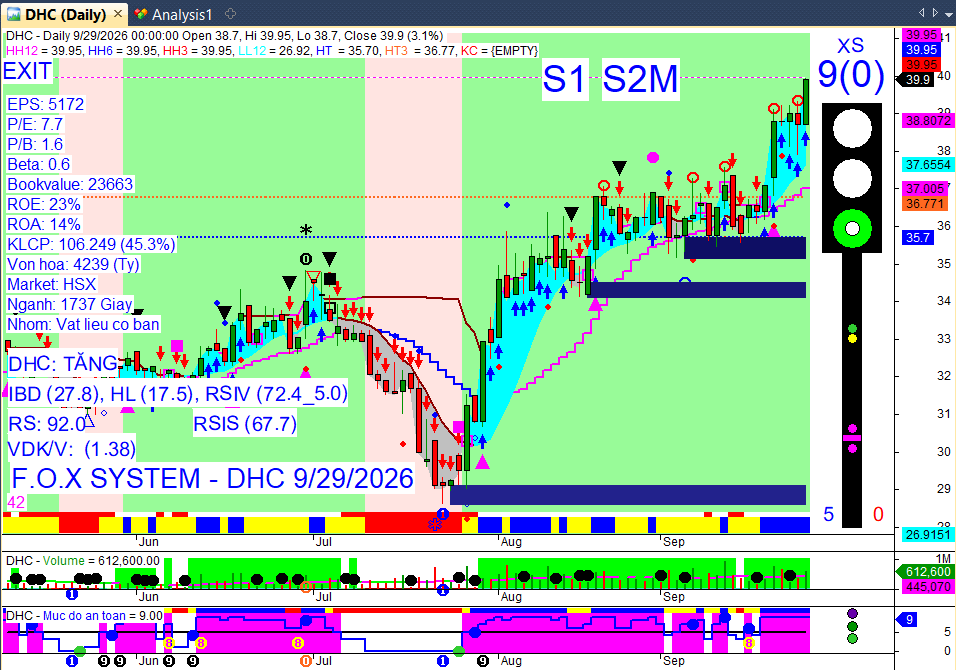
DHC
1 Likes
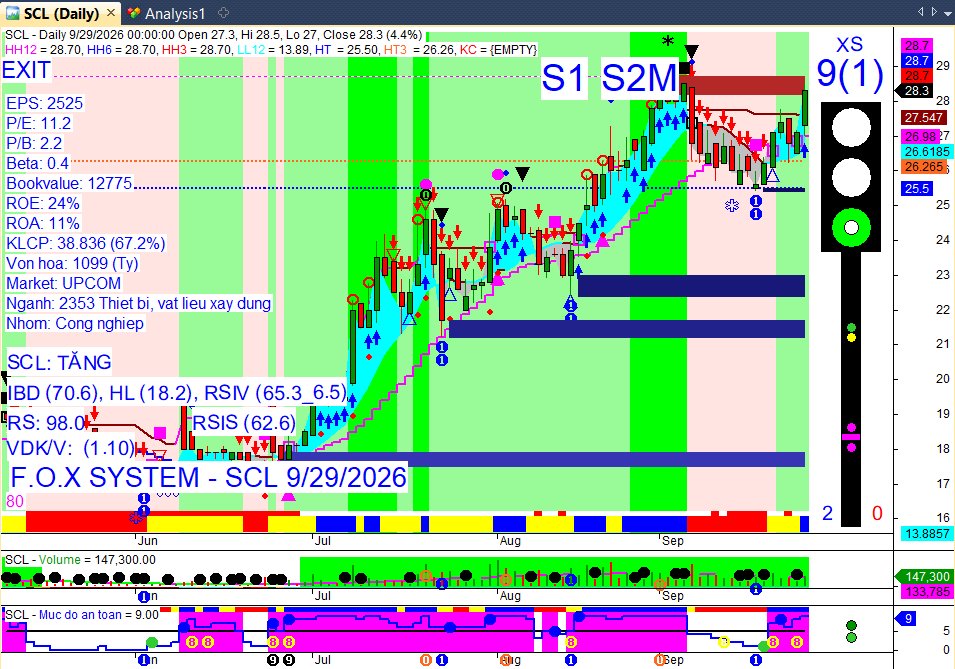
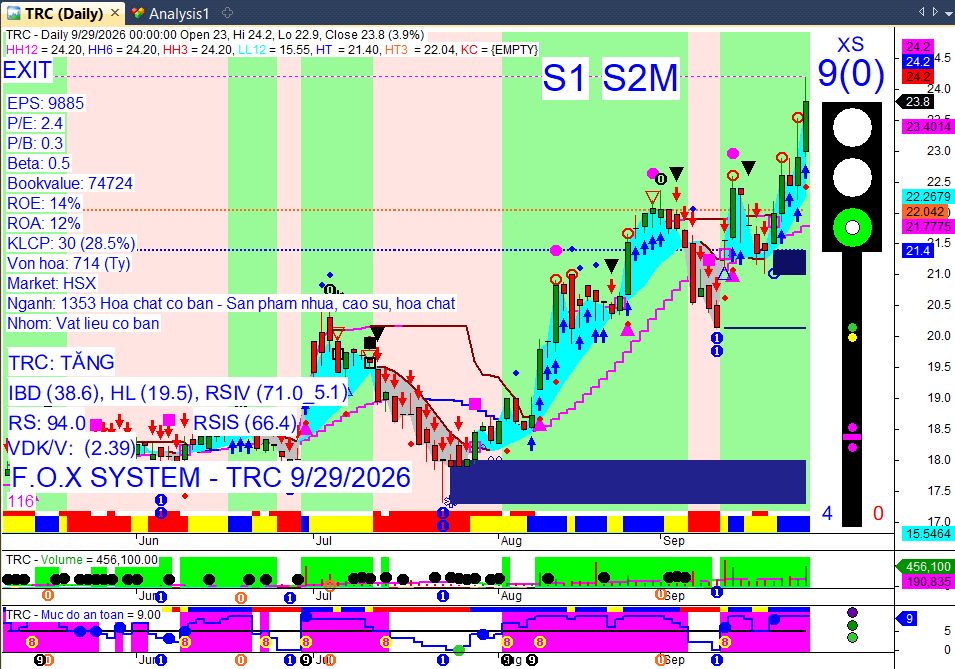
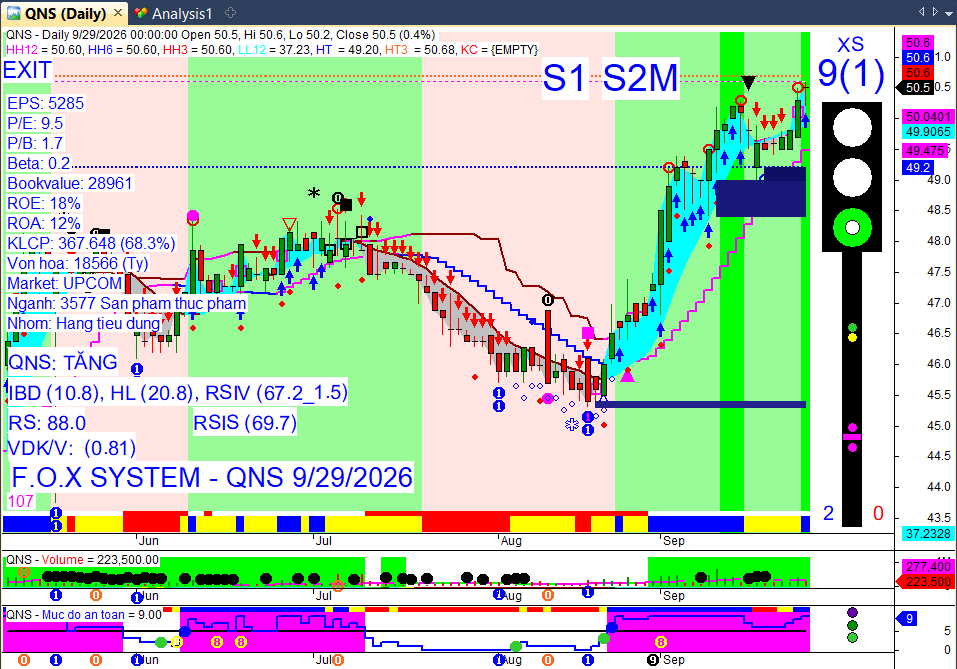
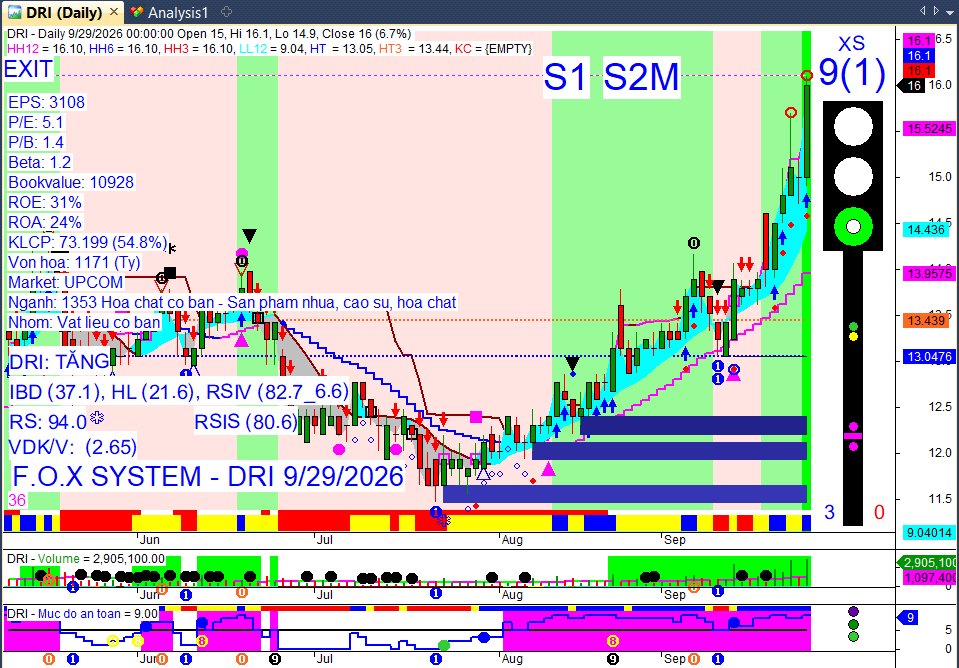
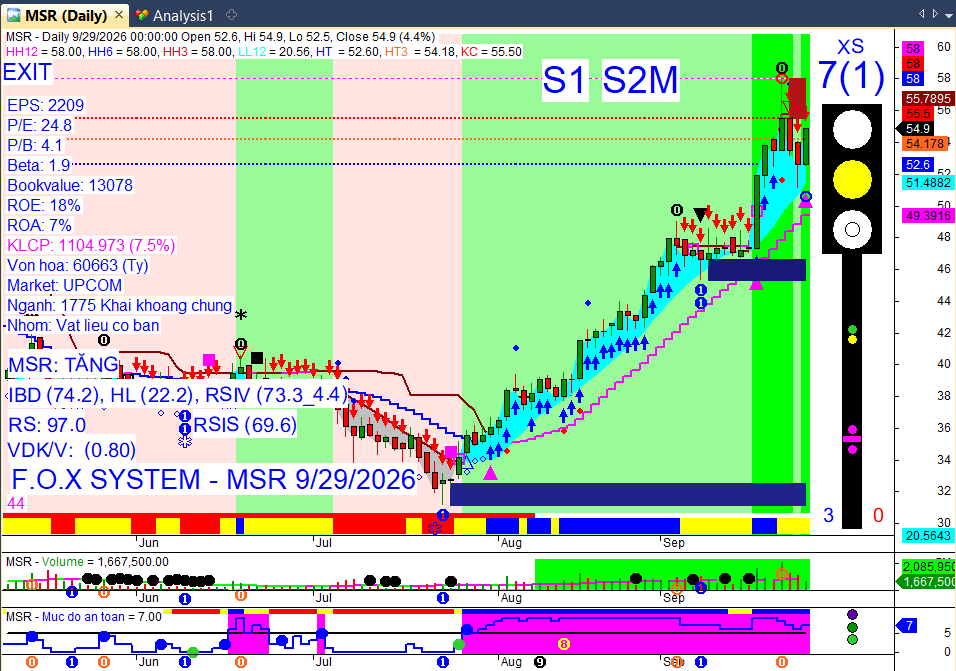
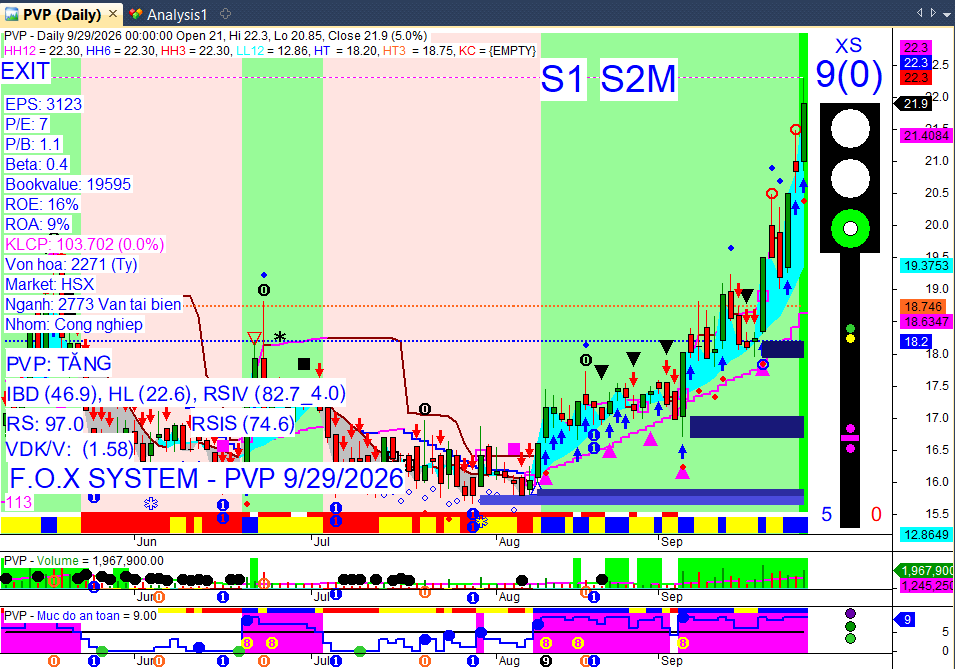
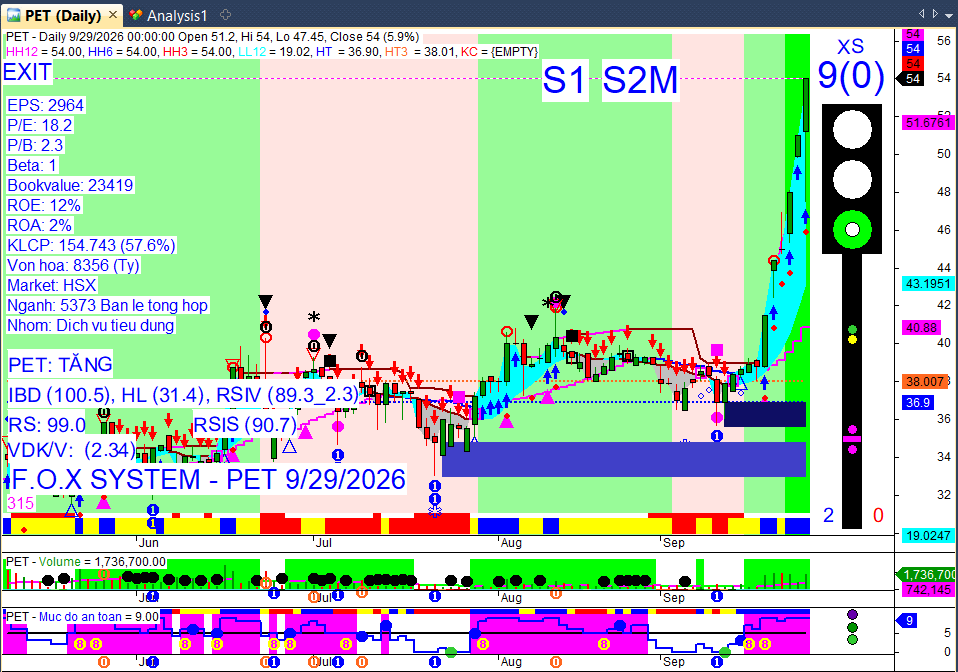
PET từ chỗ này đến hiện tại
1 Likes

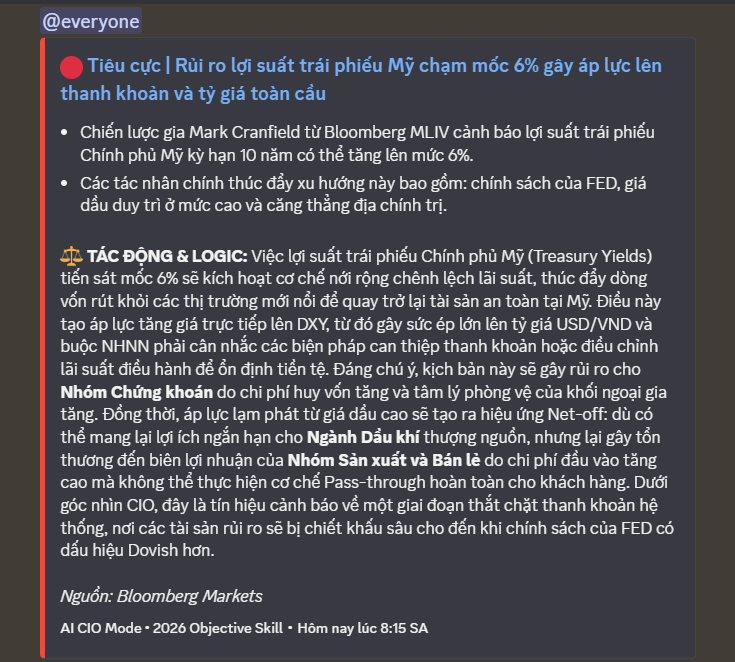
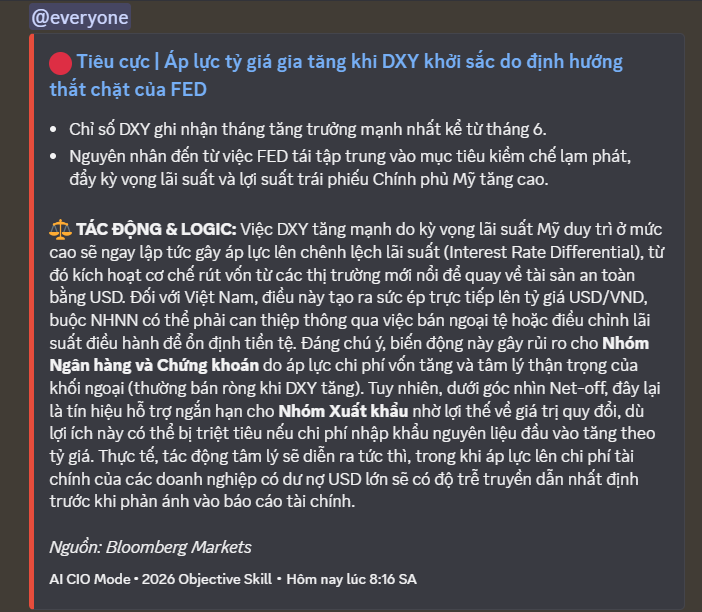
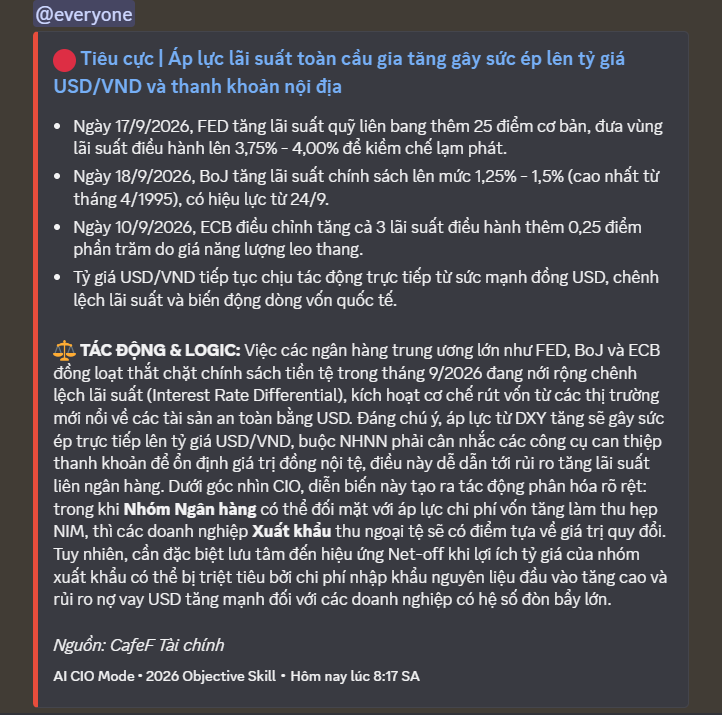
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 30/09/2026
 Khung thời gian báo cáo (30/09/2026):
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua.
Hôm nay là Thứ Tư (ngày giao dịch) → ưu tiên dữ liệu phiên 29/09/2026 và cập nhật tin tức mới nhất.
 3 điểm nóng nhất 24h qua:
VN-Index phiên 29/09/2026: Đóng cửa 1.777,73 điểm (giảm 2,95 điểm, tương đương -0,17%).
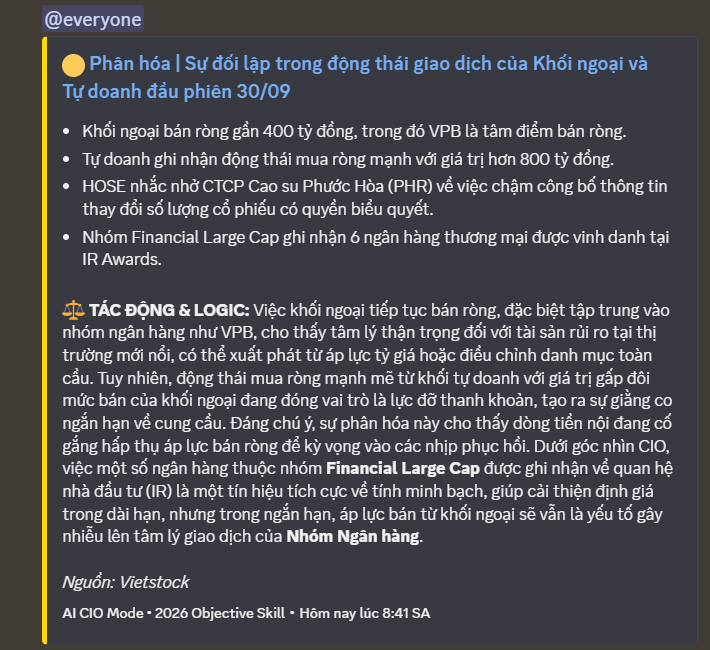
Dòng tiền & Khối ngoại: Thanh khoản HoSE chỉ hơn 10.300 tỷ đồng (rất yếu). Khối ngoại bán ròng gần 400 tỷ đồng trên HoSE.
Tâm điểm thị trường: Nhóm dầu khí, năng lượng, cao su tăng mạnh; PNJ, NVL giảm sàn do tin tức riêng.
Market Mood: Thận trọng – Dòng tiền yếu – Rủi ro trung bình.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
VN-Index giảm nhẹ, thanh khoản chạm đáy 2 tháng: Phiên 29/09, VN-Index dao động dưới 1.780 điểm trong bối cảnh thanh khoản HoSE rất yếu, chỉ hơn 10.300 tỷ đồng, phản ánh tâm lý thận trọng.
→ Tác động: Thị trường thiếu động lực tăng giá và cần thêm thời gian tích lũy.
Khối ngoại bán ròng mạnh, tự doanh mua ròng đối ứng: Khối ngoại tiếp tục bán ròng gần 400 tỷ đồng trên HoSE, nối dài chuỗi bán ròng. Ngược lại, khối tự doanh mua ròng hơn 800 tỷ đồng, tập trung vào VPB, GMD.
→ Tác động: Áp lực từ khối ngoại vẫn lớn, nhưng có lực đỡ từ khối tự doanh giúp cân bằng phần nào thị trường.
PNJ giảm sàn phiên thứ hai liên tiếp với tin xấu: PNJ giảm sàn sau khi công bố thay đổi nhân sự cấp cao và điều chỉnh mạnh kế hoạch kinh doanh 2026 sang dự kiến lỗ kỷ lục 6.271 tỷ đồng.
→ Tác động: Gây áp lực lớn lên cổ phiếu PNJ và tâm lý nhà đầu tư đối với các doanh nghiệp có biến động lớn về kế hoạch kinh doanh.
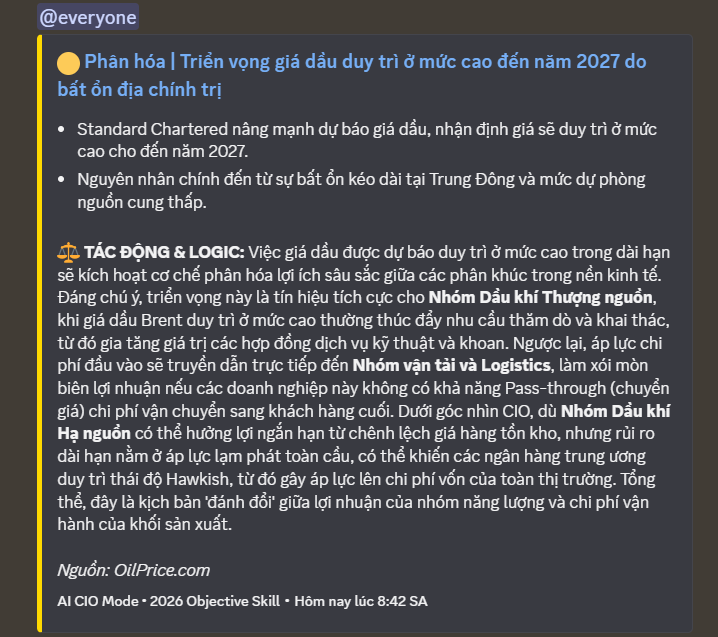
Nhóm dầu khí, năng lượng, cao su bứt phá: Các nhóm ngành này tăng tích cực nhờ giá dầu thô duy trì ở mức cao do căng thẳng Trung Đông và giá cao su duy trì ở mức cao.
→ Tác động: Tạo điểm sáng cục bộ, thu hút dòng tiền đầu cơ và phòng thủ trong bối cảnh thị trường chung yếu.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số (29/09/2026):
VN-Index: 1.777,73 điểm (-2,95 điểm, -0,17%).
VN30-Index: 1.914,35 điểm (-8,07 điểm, -0,42%).
HNX-Index: 269,91 điểm (-1,40 điểm, -0,52%).
UPCoM-Index: 125,50 điểm (+0,54 điểm, +0,43%).
Thanh khoản (29/09/2026):
Tổng giá trị khớp lệnh trên HoSE: Hơn 10.300 tỷ đồng (giảm 18% so với phiên trước).
Tổng giá trị giao dịch (gồm thỏa thuận) trên HoSE: Hơn 12.300 tỷ đồng.
Tổng thanh khoản toàn thị trường (3 sàn): Khoảng 13.500 tỷ đồng.
Giao dịch Khối ngoại (29/09/2026):
Tổng bán ròng toàn thị trường: Khoảng 377 tỷ đồng.
Trên HoSE: Bán ròng khoảng 396 tỷ đồng (nối dài chuỗi 5 phiên bán ròng).
Top bán ròng mạnh nhất: VPB (249 tỷ đồng), HPG (52 tỷ đồng), ACB (51 tỷ đồng), VIC (50 tỷ đồng), VHM (41 tỷ đồng).
Top mua ròng mạnh nhất: PVT (61 tỷ đồng), PLX (35 tỷ đồng), VIB (28 tỷ đồng), BVH (21 tỷ đồng), GAS (21 tỷ đồng).
Trên HNX: Mua ròng khoảng 20 tỷ đồng (tập trung PVS 25 tỷ đồng).
Trên UPCoM: Bán ròng hơn 1 tỷ đồng.
Giao dịch Tự doanh (29/09/2026):
Mua ròng tới hơn 800 tỷ đồng trên toàn thị trường (khớp lệnh mua ròng 192,1 tỷ đồng).
Top mua ròng mạnh nhất: VPB (gần 390 tỷ đồng), GMD (hơn 216 tỷ đồng), TCB (hơn 110 tỷ đồng).
Top bán ròng mạnh nhất: MBB (hơn 16 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang phân hóa mạnh, tập trung cục bộ vào các nhóm ngành có câu chuyện riêng hoặc hưởng lợi từ vĩ mô, trong khi áp lực bán vẫn hiện hữu ở nhiều cổ phiếu.
Nhóm ngành:
Tăng điểm nổi bật:
Dầu khí & Năng lượng: Tăng tích cực nhờ giá dầu thô duy trì ở mức cao và căng thẳng tại khu vực Trung Đông. Các mã như PVT (+6,4%), BSR (+6,58%), GAS (+1,68%), PLX (+2,39%), PVD (+1,61%), PVS (+2%) đều tăng tốt.
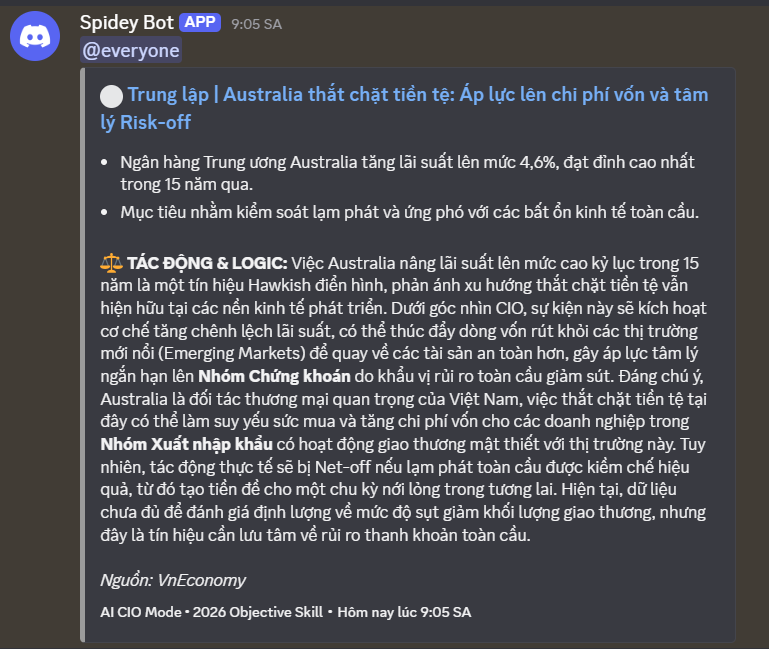
Cao su: Tích cực với GVR (+3,42%), DPR, TRC tăng tốt do giá cao su duy trì ở mức cao, vượt đỉnh 10 năm.
Bảo hiểm: BVH tăng trần (+6,98%).
Giảm điểm nổi bật:
Ngân hàng: LPB (-4,4%), STB (-1%), MBB (-1%) chịu áp lực bán.
Bất động sản: NVL giảm sàn phiên thứ hai liên tiếp với dư bán lớn. VIC giảm 0,82%, kéo giảm 3 điểm của chỉ số chính. KOS giảm sàn 7 phiên liên tiếp.
Bán lẻ: PNJ giảm sàn (-6,84%) do tin tức nội bộ.
Cổ phiếu tâm điểm:
Tăng mạnh: PVT (+6,4%, KLGD bùng nổ 16 triệu), BSR (+6,58%), GVR (+3,42%), BVH (+6,98%).
Giảm mạnh: PNJ (-6,84%, giảm sàn), NVL (giảm sàn, dư bán 69 triệu), LPB (-4,4%), KOS (giảm sàn 7 phiên liên tiếp).
Khối lượng đột biến: VHM (giá trị giao dịch trên 500 tỷ đồng), PVT (16 triệu cổ phiếu).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Đã thanh toán cổ tức tiền mặt vào 29/9: HAT (30%), HUB (10%), TW3 (10%). HUB đồng thời có phương án trả cổ tức 2025 bằng cổ phiếu 100:5.
Chốt quyền nhận cổ tức tiền mặt:
30/9: D2D (50% - 5.000 đồng/cp).
29/9: TDW (3%), AVC (15%).
1/10: PNP (16%), NST (13%).
2/10: LAS (10% - 1.000 đồng/cp).
SHS chi trả 5%.
Cổ tức bằng cổ phiếu/Tăng vốn:
ANT chốt quyền trả cổ tức 2025, nâng vốn điều lệ lên hơn 350 tỷ đồng.
SHS dự kiến phát hành gần 45 triệu cổ phiếu thưởng theo tỷ lệ 100:5.
TMS chốt danh sách cổ đông nhận cổ tức 2025 bằng tiền mặt 5% và phát hành gần 12,1 triệu cổ phiếu trả cổ tức 100:7 vào 28/9.
GLT sẽ trả cổ tức bằng cổ phiếu 100:25,5, ngày đăng ký cuối cùng 1/10.
Thay đổi kế hoạch cổ tức: PNJ đề xuất giảm cổ tức tiền mặt 2025 từ 20% xuống 10% và không chia cổ tức 2026.
Vốn & Trái phiếu:
Tăng vốn/Phát hành cổ phiếu:
NCB được NHNN chấp thuận tăng vốn điều lệ lên 62.280 tỷ đồng, dự kiến Q1/2027.
MSB đề xuất thành lập ngân hàng con tại VIFC và tăng vốn lên 46.800 tỷ đồng.
GMD được chấp thuận phát hành 216,4 triệu cổ phiếu thưởng.
TCBS có vốn điều lệ chạm mốc gần 33.300 tỷ đồng, vượt hàng chục ngân hàng.
Phát hành trái phiếu:
CII chào bán gần 67,2 triệu trái phiếu chuyển đổi cho cổ đông hiện hữu, huy động gần 6.720 tỷ đồng.
Agribank dự kiến phát hành 15.000 tỷ đồng trái phiếu tăng vốn cấp 2.
Bac A Bank chào bán hơn 1.500 tỷ đồng trái phiếu ra công chúng từ 21/9 đến 12/10/2026.
Becamex Group (BCM) phê duyệt phương án phát hành tối đa 7.100 trái phiếu riêng lẻ, tổng giá trị 710 tỷ đồng.
Bốn ngân hàng quốc doanh lớn đã huy động gần 590.000 tỷ đồng qua giấy tờ có giá.
Tin liên quan sàn/quy định:
HOSE đưa 2.666.226 cổ phiếu HCM vào giao dịch bổ sung từ 29/9/2026.
PHR bị HOSE nhắc nhở chậm công bố thông tin liên quan đợt phát hành 108 triệu cổ phiếu thưởng.
HDS ban hành Nghị quyết triển khai IPO trong Q4/2026 và niêm yết lên HOSE.
Bộ Tài chính ban hành Thông tư số 138/2026/TT-BTC hướng dẫn về trái phiếu doanh nghiệp phát hành riêng lẻ, có hiệu lực từ 1/10/2026.
Cổ đông & Nhân sự:
Thay đổi nhân sự cấp cao:
PNJ công bố thay đổi nhân sự cấp cao: ông Đào Trung Kiên chuyển từ Giám đốc cao cấp – Vận hành sang Giám đốc cao cấp – Chiến lược và Quản trị hiệu quả hoạt động.
DIC Corp (DIG) điều chỉnh nhân sự cấp cao, ông Đinh Hồng Kỳ chính thức giữ chức Chủ tịch Ủy ban Chiến lược và Phát triển bền vững.
ANT có thông báo thay đổi nhân sự kèm Nghị quyết HĐQT.
Giao dịch cổ đông lớn: Bà Phạm Thị Thanh Thùy (liên quan Phó Chủ tịch HĐQT Nguyễn Kim Cương) đăng ký bán 93.466 cổ phiếu VXT từ 29/9 đến 23/10.
Vấn đề nội bộ/ĐHĐCĐ:
BDW chốt quyền tham dự ĐHĐCĐ bất thường 2026 vào 29/9 để miễn nhiệm và bầu bổ sung thành viên Ban kiểm soát.
Petrovietnam dùng toàn bộ 35 triệu cổ phiếu để phản đối 8 nội dung tại ĐHĐCĐ bất thường của PAP, dẫn đến HĐQT nhiệm kỳ mới không còn người đại diện phần vốn của Tập đoàn.
FID có 7 nhân sự cấp cao xin nghỉ việc, đồng thời cổ phiếu bị siết giao dịch do vi phạm công bố thông tin.
Kinh doanh & Dự án:
Kết quả kinh doanh:
Tiêu cực: PNJ báo lỗ 61 tỷ đồng trong hai tháng 7-8/2026 và dự kiến lỗ sau thuế 6.271 tỷ đồng cho năm 2026; Điện Mặt Trời Trung Nam Thuận Nam báo lỗ sau thuế 27,63 tỷ đồng trong 6 tháng đầu năm 2026.
Tích cực: DIC Corp (DIG) ghi nhận doanh thu thuần 6 tháng đầu năm 2026 đạt 758 tỷ đồng (+78% yoy); lợi nhuận ròng đạt gần 146 tỷ đồng (gấp 9 lần yoy), tuy nhiên mới hoàn thành 25% chỉ tiêu doanh thu và 24% mục tiêu lợi nhuận cả năm.
Dự báo KQKD Q3/2026 tích cực: VGC (SSI Research) dự kiến LNST đạt 331 tỷ (+183% yoy); MSN (4.200 tỷ, +125% yoy); PHR (576 tỷ, +118%); NT2 (428 tỷ, +100%); FRT (530 tỷ, +99%); MWG (3.000 tỷ, +68%); GAS (4.076 tỷ, +60%); HPG (5.500 tỷ, +37% yoy).
Vấn đề kinh doanh/dự án:
KOS cổ phiếu giảm sàn 7 phiên liên tiếp, buộc ban lãnh đạo phải lên tiếng trấn an cổ đông.
DRH tổ chức ĐHĐCĐ thường niên 2026 lần đầu bất thành do tỷ lệ cổ đông tham dự thấp và vấn đề ngoại trừ liên quan đến các gói trái phiếu chưa thanh toán.
Đầu tư & Phát triển dự án:
Nhà máy Điện Nhơn Trạch 3&4 (PV Power) giành danh hiệu nhà máy LNG xuất sắc nhất và nhà máy điện xuất sắc nhất toàn cầu.
Dự án Nhà máy sản xuất sợi BCF và thảm các loại của HS Hyosung Quảng Nam khởi công 29/9 tại Đà Nẵng với tổng vốn đầu tư khoảng 100 triệu USD.
Đà Nẵng thu hút hơn 680 triệu USD vốn FDI, gấp gần 3 lần cùng kỳ năm trước.
TP.HCM trong 9 tháng qua thu hút hơn 5,57 tỷ USD đầu tư vào các khu công nghiệp, khu chế xuất.
Bộ Xây dựng công bố danh mục 29 dự án ưu tiên kêu gọi đầu tư PPP (tổng mức đầu tư sơ bộ khoảng 923.000 tỷ đồng) cho giai đoạn 2026-2030.
Tin tức khác:
HOSE đang xây dựng chỉ số mới VNPRIVGRO, quy tụ 30 mã cổ phiếu kinh tế tư nhân quy mô lớn, thanh khoản tốt và có tiềm năng tăng trưởng.
Cục Hải quan công nhận và gia hạn chế độ doanh nghiệp ưu tiên cho 7 doanh nghiệp vào sáng 29/9/2026.
Bộ Công Thương phê duyệt Đề án phát triển các mô hình outlet tại Việt Nam đến năm 2030, tầm nhìn đến năm 2045.
Thị trường trái phiếu doanh nghiệp riêng lẻ sẵn sàng vận hành theo quy trình giao dịch, thanh toán và công bố thông tin mới theo Thông tư số 138/2026/TT-BTC từ ngày 1/10/2026.
Bộ Xây dựng đề xuất doanh nghiệp phải thu hồi pin xe điện để tái chế từ năm 2029.
HNX: Hơn 300 mã cổ phiếu niêm yết trên HNX phải hoàn tất chuyển sang HOSE trước cuối năm 2026 theo lộ trình sắp xếp lại thị trường chứng khoán.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lãi suất: Mặt bằng lãi suất huy động tiếp tục phân hóa ở các kỳ hạn từ 6 tháng trở lên (ACB 7,8%/năm cho 12 tháng; Cake by VPBank ưu đãi lên đến 9,4-9,6% cho 6-13 tháng). Lãi suất liên ngân hàng dao động 4.5% - 7%. Xu hướng lãi suất cho vay tiếp tục giảm, hỗ trợ doanh nghiệp và người dân.
Tỷ giá: Tỷ giá trung tâm do NHNN công bố ngày 29/9/2026 ở mức 25.630 VND/USD, giảm 2 đồng. Tỷ giá USD tại các ngân hàng thương mại lớn (Vietcombank, BIDV) duy trì ổn định quanh 25.790 - 26.170 VND/USD. Trên thị trường tự do, tỷ giá USD nhích nhẹ lên khoảng 25.940 - 26.020 VND/USD, nhưng vẫn thấp hơn đáng kể so với ngân hàng.
Chính sách: NHNN làm rõ quy định Dự thảo Thông tư phòng, chống rửa tiền, không có giám sát riêng khách VIP. Bộ Xây dựng kêu gọi đầu tư PPP cho 29 dự án cao tốc (923.000 tỷ đồng). Bộ Công Thương phê duyệt Đề án phát triển mô hình outlet tại Việt Nam đến 2030, tầm nhìn 2045. Hoạt động xuất nhập khẩu qua cửa khẩu Lạng Sơn duy trì bình thường trong kỳ nghỉ lễ Quốc khánh Trung Quốc.
Thế giới:
Giá dầu: Giá dầu thế giới quay đầu giảm mạnh trong phiên 29/9 và tiếp tục xu hướng giảm vào sáng 30/9 (WTI quanh 88,69 USD/thùng, Brent 95,71 USD/thùng). Sự sụt giảm do tín hiệu xuất khẩu dầu thô từ Trung Đông phục hồi (Saudi Arabia nối lại hoạt động tại cảng Yanbu, tăng lưu lượng qua đường ống Đông - Tây). Tuy nhiên, thị trường vẫn duy trì phần bù rủi ro từ căng thẳng Mỹ-Iran.
Lãi suất Fed: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5,2% và 30 năm vượt 5,5% vào 29/9, đạt mức cao nhất nhiều năm. Chủ tịch Fed chi nhánh New York, ông John Williams, cho rằng Fed không cần vội tăng thêm lãi suất sau đợt tăng tháng 9, và một đợt tăng nữa vào cuối năm có thể phù hợp. Xác suất Fed tăng lãi suất tại cuộc họp tháng 10 đã giảm mạnh từ 70% xuống 50%.
Các chỉ số chứng khoán quốc tế: Chứng khoán Mỹ giảm trong phiên 28/9 và 29/9 do lợi suất trái phiếu Chính phủ Mỹ tăng mạnh. Dow Jones giảm 0,67% (28/9) và 0,3% (29/9). S&P 500 và Nasdaq Composite cũng ghi nhận mức giảm tương ứng. Tại châu Á, Nikkei 225 của Nhật Bản giảm 0,8%, Topix giảm 1,4% (29/9). Chứng khoán châu Á phân hóa vào 30/9.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá dầu thô: Giá dầu thô thế giới giảm hơn 2% trong phiên 29/9 (Brent giảm 2,6% xuống 102,59 USD/thùng, WTI giảm 3,5% xuống 89,38 USD/thùng). Nguyên nhân chính là tín hiệu phục hồi mạnh mẽ từ hoạt động xuất khẩu dầu thô của Trung Đông, đặc biệt là việc Saudi Arabia nối lại hoạt động tại cảng Yanbu và tăng lưu lượng qua đường ống Đông-Tây. Dữ liệu từ Kpler cho thấy xuất khẩu dầu thô từ khu vực này trong tháng 9/2026 đã phục hồi lên mức cao nhất kể từ cuối tháng 2/2026, đạt 16,328 triệu thùng/ngày. Mặc dù vậy, tính chung cả tháng 9/2026, giá dầu Brent vẫn hướng tới mức tăng khoảng 13% và dầu WTI tăng khoảng 4% nhờ hỗ trợ từ các rủi ro địa chính trị trước đó.
Giá cao su: Thị trường cao su châu Á ghi nhận diễn biến trái chiều vào ngày 29/9. Giá cao su kỳ hạn tại Nhật Bản giảm 1,57% xuống 445 yên/kg sau 5 phiên tăng liên tiếp, chịu sức ép từ nhu cầu lốp xe yếu trước kỳ nghỉ lễ dài tại Trung Quốc. Ngược lại, giá chào xuất khẩu cao su RSS3 tại Thái Lan tăng nhẹ 0,01% lên 94,65 baht/kg, và giá cao su kỳ hạn tháng 10 trên Sàn Giao dịch Kỳ hạn Thượng Hải (SHFE) tăng 0,3% lên 18.585 nhân dân tệ/tấn. Trước đó, vào ngày 26/9, giá cao su tại Nhật Bản đã tăng vọt lên mức cao nhất 15 năm. Giá thu mua mủ cao su trong nước ngày 29/9 cơ bản ổn định.
Vàng: Giá vàng quốc tế quay đầu tăng nhẹ vào ngày 29/9, đạt 4.155 USD/ounce đối với vàng giao ngay và 4.190 USD/ounce cho hợp đồng tháng 12/2026 trên sàn Comex New York. Sự phục hồi này chủ yếu do sức cầu bắt đáy sau khi vàng giảm gần 200 USD/ounce trong hai phiên trước đó. Tuy nhiên, áp lực vẫn còn lớn do lãi suất và lợi suất trái phiếu Mỹ tăng lên vùng cao nhiều năm, cùng với khả năng Fed tiếp tục tăng lãi suất. Giá vàng miếng SJC và vàng nhẫn trong nước cũng hồi phục nhẹ vào cuối phiên 29/9, với vàng miếng SJC niêm yết quanh mức 139,5-142,5 triệu đồng/lượng, tăng 100.000 đồng/lượng ở cả hai chiều.
Tỷ giá USD/VND: Sáng ngày 29/9, Ngân hàng Nhà nước công bố tỷ giá trung tâm ở mức 25.630 đồng/USD, giảm 2 đồng so với phiên trước. Tại các ngân hàng thương mại (Vietcombank, BIDV), tỷ giá USD nhìn chung đi ngang, ổn định ở mức 25.760 - 26.170 VND/USD và 25.790 - 26.170 VND/USD. Tỷ giá USD tự do giao dịch quanh 25.940 - 26.020 VND/USD, tăng nhẹ 10 đồng nhưng vẫn thấp hơn các ngân hàng khoảng 130 - 150 đồng. Trên thị trường quốc tế, chỉ số DXY nhích nhẹ 0,02% lên 101,21 điểm, duy trì ở vùng cao hai tháng, được hỗ trợ bởi kỳ vọng Fed có thể tăng lãi suất thêm vào cuối năm.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục rung lắc, giằng co và tích lũy quanh vùng hỗ trợ 1.760-1.780 điểm trong phiên 30/09/2026. Dòng tiền sẽ tiếp tục phân hóa mạnh.
Hành động: Nhà đầu tư nên duy trì tỷ trọng tài khoản ở mức an toàn, kiên nhẫn quan sát diễn biến cung cầu và chờ đợi tín hiệu rõ ràng hơn. Ưu tiên các cổ phiếu có nền tảng cơ bản tốt, triển vọng kết quả kinh doanh quý 3/2026 tích cực (như Dầu khí, Bán lẻ, Cao su, Tiêu dùng). Tránh bắt đáy các cổ phiếu giảm mạnh không rõ nguyên nhân.
Key Risks: Dòng tiền yếu, áp lực bán ròng từ khối ngoại, lãi suất neo cao, và rủi ro từ các cổ phiếu có thông tin tiêu cực riêng lẻ.
“”"
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:17 30/09/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
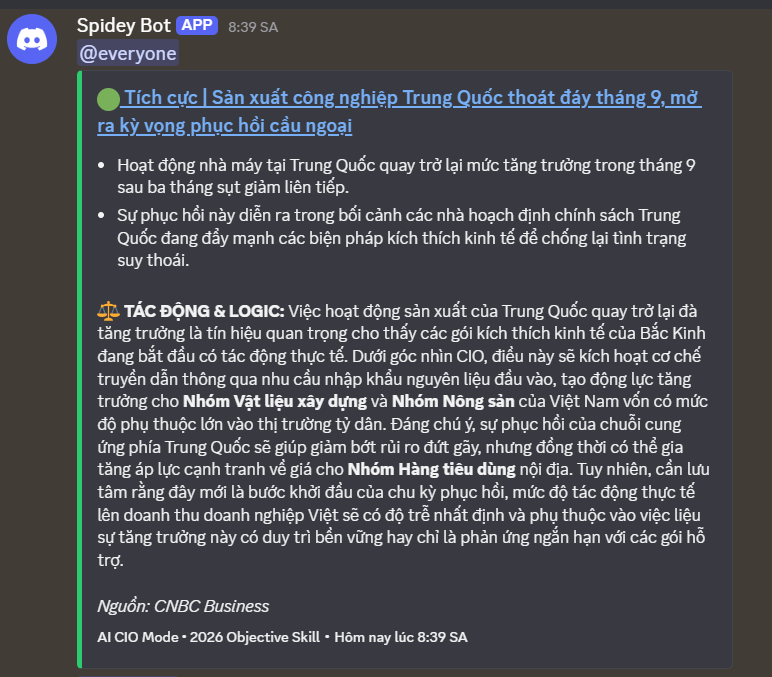
• Áp lực đáo hạn trái phiếu BĐS cuối năm 2026 lên tới 42.400 tỷ đồng tạo điểm nghẽn thanh khoản hệ thống.
• Giá dầu Brent neo cao trên 107 USD thúc đẩy sóng nhóm Năng lượng nhưng gia tăng áp lực lạm phát chi phí đẩy.
• Khối tự doanh mua ròng đột biến hơn 800 tỷ đồng, hấp thụ áp lực bán ròng từ khối ngoại tại nhóm Ngân hàng và Cảng biển.
• Thanh khoản HoSE sụt giảm mạnh, VN-Index kiểm tra ngưỡng hỗ trợ SMA50 trong trạng thái phân hóa sâu.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái ‘căng thẳng kép’: áp lực thắt chặt tiền tệ từ Fed/BoJ/ECB đẩy DXY và lợi suất trái phiếu Mỹ lên cao, gây sức ép trực tiếp lên tỷ giá USD/VND và kích hoạt làn sóng bán ròng của khối ngoại. Tuy nhiên, rủi ro này được bù trừ một phần bởi động thái kích cầu tăng trưởng từ Trung Quốc và sự dịch chuyển dòng vốn nội (Tự doanh) quyết liệt bắt đáy nhóm vốn hóa lớn. Tâm lý thị trường hiện bị chi phối bởi ‘Fear Index’ (thể hiện qua giá vàng biến động cực mạnh), tạo ra trạng thái giằng co giữa xu hướng phòng vệ và kỳ vọng vào sự phục hồi của các nhóm ngành có nền tảng cơ bản.