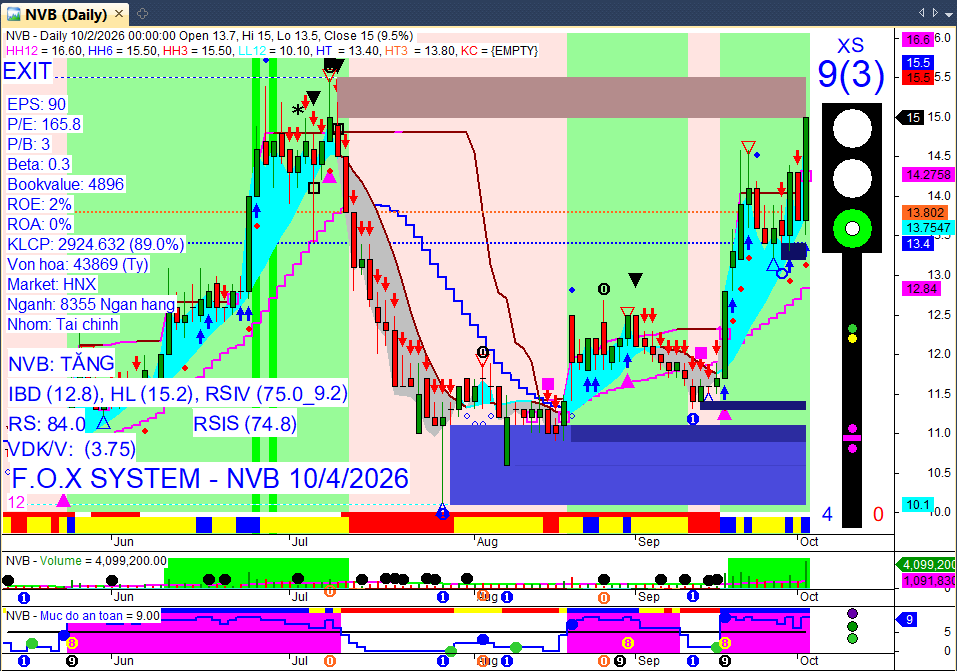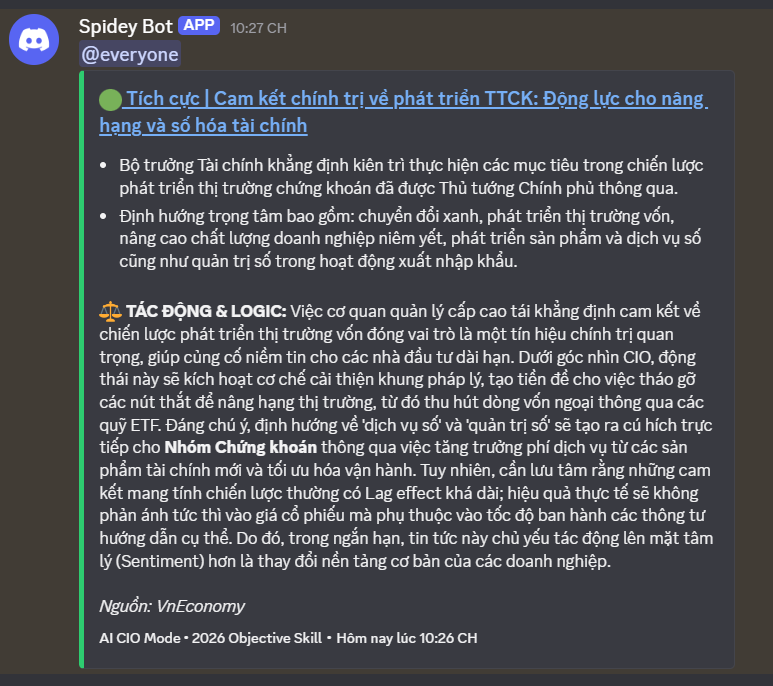
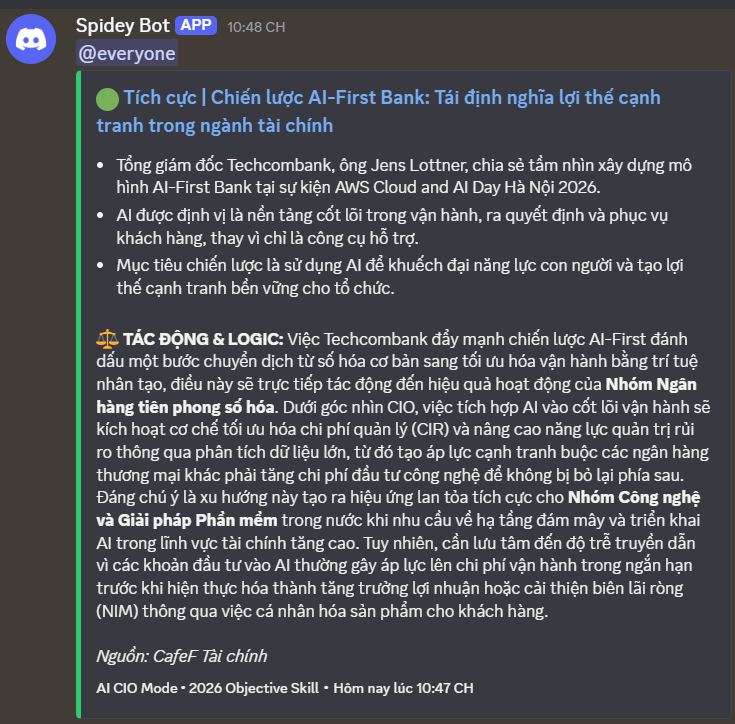
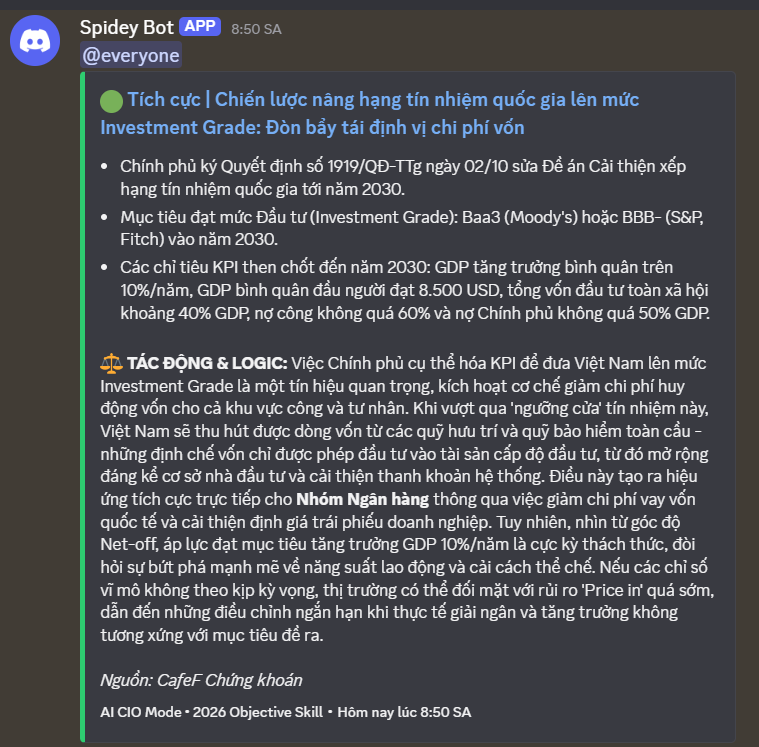

CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
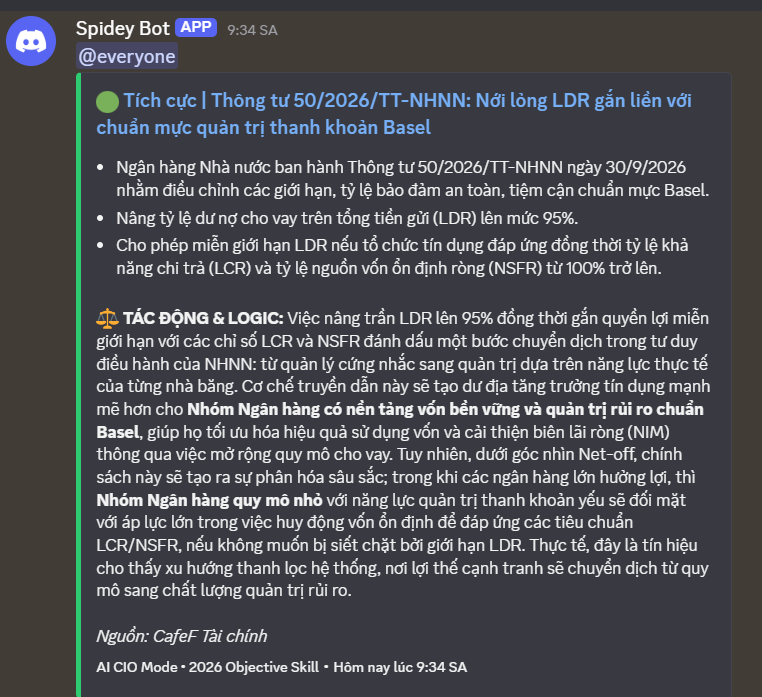
• NHNN nâng trần tỷ lệ LDR lên 95%, mở rộng dư địa tăng trưởng tín dụng cho hệ thống ngân hàng từ tháng 12/2026.
• Lãnh đạo cấp cao Hòa Phát giải ngân khối lượng lớn cổ phiếu HPG tại vùng đáy lịch sử, xác lập ngưỡng hỗ trợ tâm lý cho ngành thép.
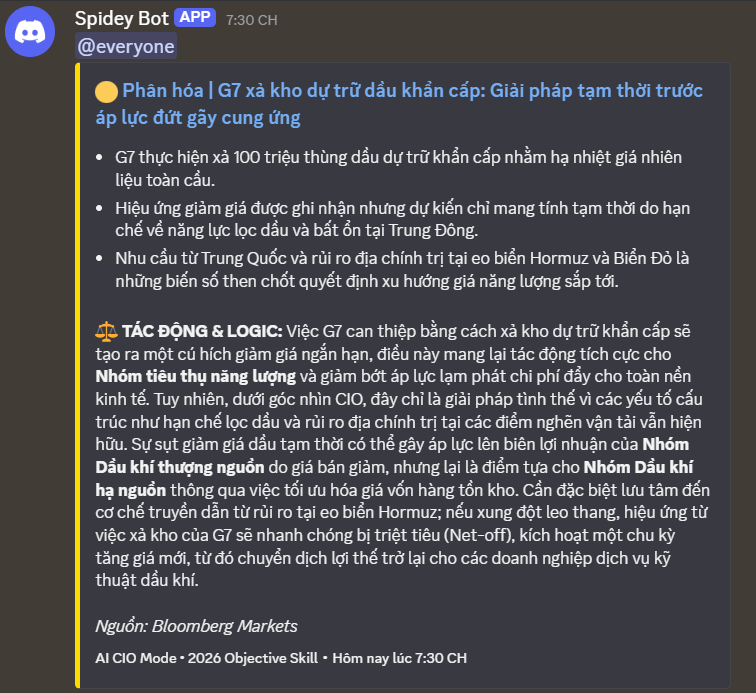
• Nhóm G7 và Châu Âu đồng loạt xả dự trữ dầu diesel chiến lược nhằm kiềm chế lạm phát năng lượng, gây áp lực lên nhóm dầu khí thượng nguồn.
• Chiến lược chuyển dịch từ mục tiêu quy mô sang chuẩn mực chất lượng trong nâng hạng thị trường nhằm thu hút vốn ngoại bền vững.
BỐI CẢNH VĨ MÔ:
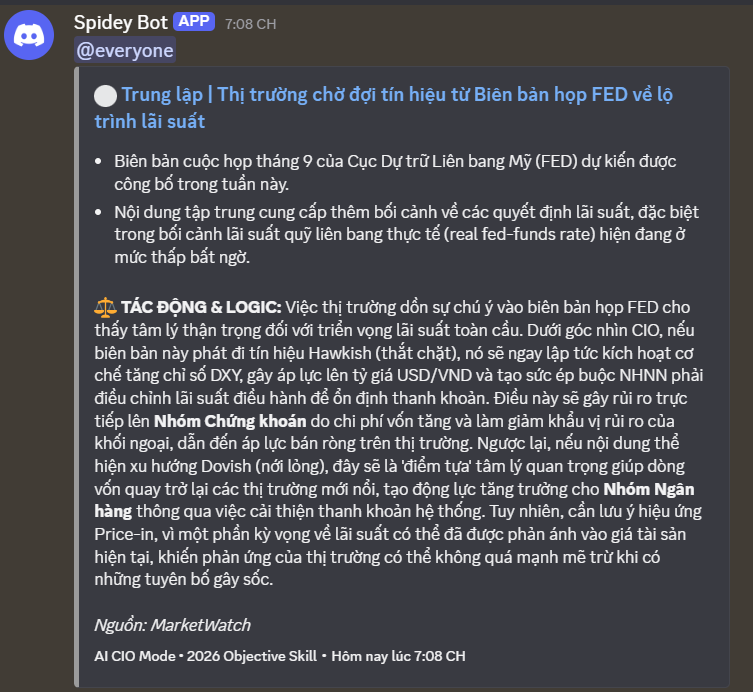
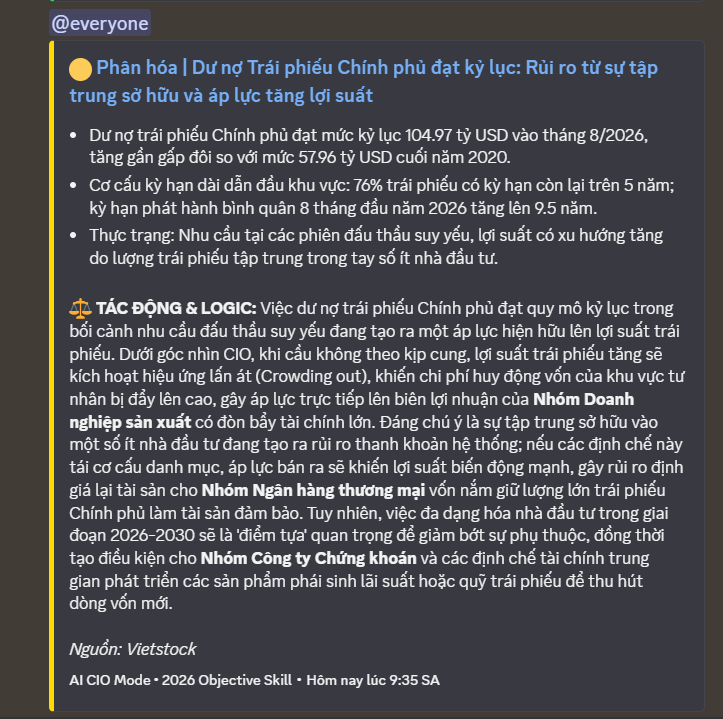
Bức tranh vĩ mô hiện ra với sự giằng co quyết liệt giữa xung lực ‘Risk-on’ từ kỳ vọng FED giữ lãi suất và lộ trình nâng hạng thị trường với áp lực ‘Risk-off’ do lợi suất trái phiếu Mỹ chạm đỉnh cùng rủi ro địa chính trị Trung Đông. Tuy nhiên, tâm lý hưng phấn từ dữ liệu việc làm Mỹ hạ nhiệt và các chính sách nới lỏng nội địa (nâng trần LDR, thông thoáng vốn ngoại cho khu thương mại tự do) đang đóng vai trò Net-off, triệt tiêu bớt áp lực bán ròng của khối ngoại và sự sụt giảm ngắn hạn của VN-Index.
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 04/10/2026
 **Khung thời gian báo cáo (04/10/2026):**Hôm nay là Chủ Nhật (ngày nghỉ giao dịch), báo cáo tập trung tổng hợp tin tức trong 24h qua, tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất 24h qua
Thị trường giảm sâu: VN-Index giảm 47,4 điểm (-2,66%) xuống 1.737,71 điểm, đánh dấu tuần giảm thứ hai liên tiếp và thủng mốc 1.800 điểm. Áp lực bán tháo gia tăng mạnh cuối tuần.
Khối ngoại bán ròng kỷ lục: Bán ròng hơn 5.000 tỷ đồng trên HOSE (loại trừ giao dịch thỏa thuận MSR), kéo dài chuỗi bán ròng mạnh mẽ.
Sự kiện nổi bật tuần tới: Khoảng 20 doanh nghiệp chốt quyền cổ tức (đáng chú ý: NET 65%, MWG, SHS, DGW). Thị trường cũng đối mặt với tuần đáo hạn hợp đồng phái sinh tháng 10.
Market Mood: Tiêu cực – Dòng tiền rút khỏi vốn hóa lớn, phân hóa mạnh – Rủi ro cao.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index thủng mốc 1.800 điểm: Thị trường trải qua tuần giao dịch đầy áp lực khi VN-Index giảm cả 5 phiên, mất 2,66% và chính thức thủng mốc hỗ trợ tâm lý 1.800 điểm. Áp lực bán gia tăng rõ nét về cuối tuần, đặc biệt ở nhóm vốn hóa lớn.
→ Tác động: Gây tâm lý bi quan sâu rộng, phá vỡ các ngưỡng hỗ trợ quan trọng, cho thấy xu hướng giảm ngắn hạn đang chiếm ưu thế.
Khối ngoại bán ròng kỷ lục: Nhà đầu tư nước ngoài bán ròng mạnh mẽ trên HOSE trong tuần, với tổng giá trị 5.022 tỷ đồng. PNJ, TCB, VPB, VIC là những mã bị bán mạnh nhất.
→ Tác động: Tạo áp lực lớn lên thị trường, đặc biệt là các cổ phiếu vốn hóa lớn, làm suy yếu lực cầu và cản trở đà hồi phục.
PNJ giảm sàn 5 phiên liên tiếp: Cổ phiếu PNJ mất 30% thị giá trong tuần, trở thành tâm điểm bán ròng của khối ngoại và bị các công ty chứng khoán giảm tỷ lệ margin, sau thông tin điều chỉnh kế hoạch kinh doanh sang lỗ lớn.
→ Tác động: Gây lo ngại về rủi ro tài chính doanh nghiệp và tâm lý tiêu cực lan tỏa, đặc biệt trong bối cảnh thị trường chung suy yếu.
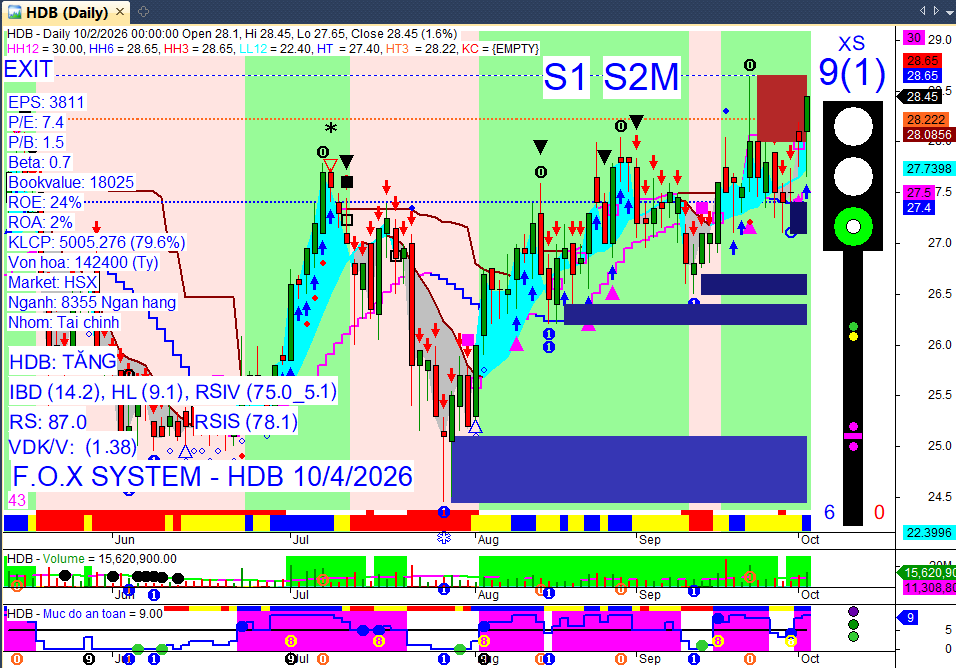
Lịch chốt quyền cổ tức dày đặc: Khoảng 20 doanh nghiệp sẽ chốt quyền nhận cổ tức trong tuần 05/10 - 09/10, với NET dẫn đầu tỷ lệ 65%, cùng MWG, SHS, DGW, KDH, HDB.
→ Tác động: Có thể thu hút dòng tiền ngắn hạn vào các mã có cổ tức hấp dẫn, nhưng cũng tạo áp lực điều chỉnh giá sau ngày giao dịch không hưởng quyền.
Đáo hạn phái sinh tháng 10: Hợp đồng tương lai VN30 đồng loạt giảm điểm trong phiên cuối tuần, cho thấy tâm lý bi quan bao trùm thị trường phái sinh trước tuần đáo hạn.
→ Tác động: Gia tăng biến động và áp lực lên thị trường cơ sở, đặc biệt là nhóm VN30, trong tuần đáo hạn.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.737,71 điểm (-2,66%)
VN30-Index: 1.875,99 điểm (-3,22%)
HNX-Index: 266,75 điểm (-2,01%)
Thanh khoản HOSE:
Khối lượng khớp lệnh bình quân: Khoảng 668 triệu cổ phiếu/phiên (giảm gần 6% so với tuần trước).
Giá trị giao dịch bình quân: 15.476 tỷ đồng/phiên (giảm gần 4% so với tuần trước).
Lưu ý: Khối lượng giao dịch trên HOSE bất ngờ tăng vọt trong phiên cuối tuần (02/10) chủ yếu đến từ áp lực bán tháo gia tăng ở nhóm vốn hóa trung bình và nhỏ.
Giao dịch Khối ngoại:
Tổng giá trị bán ròng trên HOSE trong tuần: 5.022 tỷ đồng (hơn 5.000 tỷ nếu loại trừ giá trị mua ròng thỏa thuận tại cổ phiếu MSR trên sàn UPCoM).
Bán ròng mạnh nhất: PNJ (1.458,03 tỷ đồng), TCB (418,27 tỷ đồng), VPB (405,48 tỷ đồng), VIC (331,60 tỷ đồng).
Mua ròng mạnh nhất: MSR (3.161 tỷ đồng - chủ yếu qua giao dịch thỏa thuận), FRT (121,28 tỷ đồng), MSN (89,77 tỷ đồng), DGW (76,21 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tiếp tục rút khỏi các nhóm vốn hóa lớn như ngân hàng, bất động sản và Vingroup, tìm kiếm sự an toàn hoặc cơ hội ở các nhóm ngành có quy mô vừa và nhỏ, hoặc các nhóm có câu chuyện riêng như bảo hiểm, dầu khí.
Nhóm ngành:
Chịu sức ép lớn: Ngân hàng (gây áp lực lớn nhất lên VN-Index, khoảng 24,6 điểm), Bất động sản, Chứng khoán, Công nghiệp. Cổ phiếu “nhà” Vingroup (VIC, VHM) tiếp tục đè nặng lên thị trường.
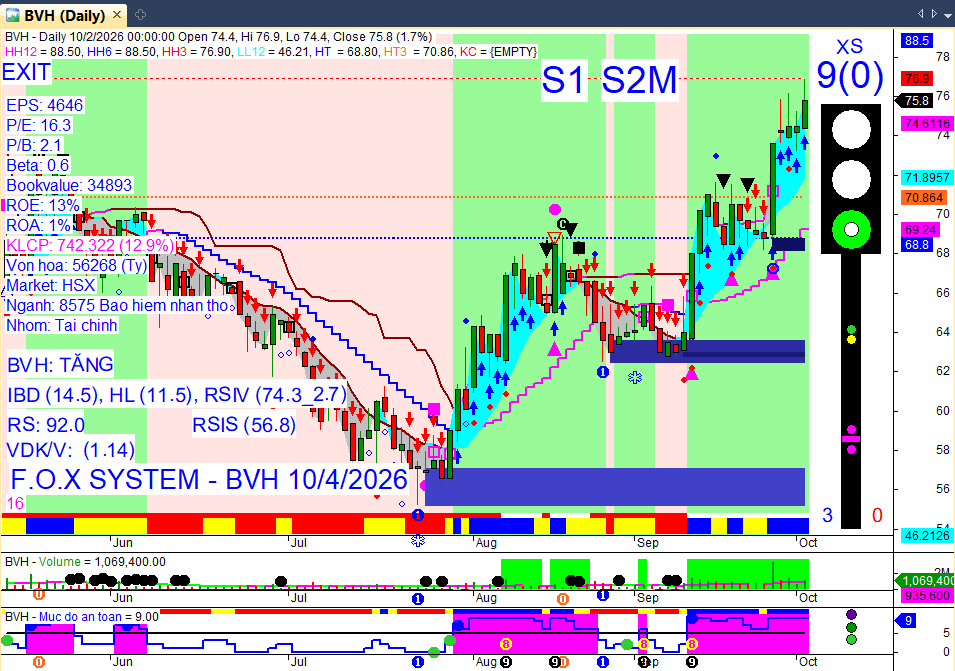
Điểm sáng hiếm hoi: Bảo hiểm (BVH, VBB tăng mạnh), Dầu khí (tăng chung 0,6%), Cảng biển, Thủy sản, Dệt may (ghi nhận sự phục hồi tích cực).
Cổ phiếu tâm điểm:
Giảm mạnh nhất: PNJ (-30% trong tuần, giảm sàn 5 phiên liên tiếp), KOS (giảm khoảng 30% và nối dài chuỗi 10 phiên giảm sàn liên tiếp).
Tác động tiêu cực nhất đến VN-Index: VIC (-12,45 điểm), LPB (-3,75 điểm), STB (-3,1 điểm), VHM (-2 điểm).
Tăng nổi bật nhất: VBB (+26,13% sau 4/5 phiên tăng).
Khối lượng đột biến: PNJ (khối lượng giao dịch tăng đột biến trong các phiên giảm sàn).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
Các doanh nghiệp nổi bật chốt quyền tuần tới (05/10 - 09/10):
NET: Chốt quyền nhận cổ tức tiền mặt tỷ lệ 65% (6.500 đồng/cp) vào ngày 06/10, thanh toán 14/10.
MWG: Chốt quyền nhận cổ tức tiền mặt (dự kiến 1.500 tỷ đồng) vào ngày 08/10, thanh toán 16/10.
SHS: Chốt quyền nhận cổ tức tiền mặt tỷ lệ 5% (500 đồng/cp) vào ngày 09/10, thanh toán 16/10.
DGW, KDH, HDB: Cũng sẽ chốt quyền nhận cổ tức trong tuần tới.
Cổ tức tiền mặt đáng chú ý khác (chốt quyền cuối tuần trước):
D2D: Tỷ lệ 50% (5.000 đồng/cp), chốt 30/9, thanh toán 14/10.
VOS: Tỷ lệ 9% (900 đồng/cp), chốt 02/10, thanh toán 26/10.
LAS: Tỷ lệ 10% (1.000 đồng/cp), chốt 02/10, thanh toán 21/10.
UDJ: Tỷ lệ 4% (400 đồng/cp), chốt 02/10, thanh toán 14/10.
PIS: Tỷ lệ 10.5% (1.050 đồng/cp), chốt 02/10, thanh toán 14/10.
VHF: Tỷ lệ 2.9% (290 đồng/cp), chốt 02/10, thanh toán 22/10.
PIA: Dự chi cổ tức 1.500 đồng/cổ phiếu.
Cổ tức bằng cổ phiếu/cổ phiếu thưởng:
KDH: Phát hành hơn 112 triệu cổ phiếu trả cổ tức năm 2025 với tỷ lệ 10%, chốt danh sách 8/10/2026.
TMS: Chốt danh sách cổ đông nhận cổ tức năm 2025 bằng tiền mặt tỷ lệ 5% và bằng cổ phiếu tỷ lệ 100:7 vào ngày 28/9/2026.
GLT: Trả cổ tức bằng cổ phiếu với tỷ lệ 100:25.5, ngày đăng ký cuối cùng 01/10/2026.
TPB: Chốt quyền nhận cổ tức năm 2025 bằng cổ phiếu vào ngày 02/10/2026.
VDS: Dự kiến phát hành 27,2 triệu cổ phiếu trả cổ tức 2025 (tỷ lệ 10%) trong Q4/2026 – Q1/2027.
PC1: Thông qua phát hành hơn 61,69 triệu cổ phiếu trả cổ tức 2025 (tỷ lệ 15%).
TLD, POS: Cũng thông qua nghị quyết chốt danh sách cổ đông nhận cổ tức bằng cổ phiếu/cổ phiếu thưởng.
Vốn & Phát hành
Sacombank: Dự kiến chào bán ra công chúng tối đa 15.000 tỷ đồng trái phiếu (kỳ hạn 7 và 10 năm) từ Q4/2026 đến Q4/2027 để tăng vốn hoạt động.
Novaland (NVL): Kế hoạch chào bán gần 800,7 triệu cổ phiếu phổ thông cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu (tỷ lệ 3:1), dự kiến huy động gần 8.007 tỷ đồng để thanh toán nợ. Ngày đăng ký cuối cùng 01/10/2026.
PNJ: Dự kiến chào bán riêng lẻ tối đa 550 triệu cổ phiếu phổ thông cho nhà đầu tư chuyên nghiệp, dùng 60% số tiền để thực hiện kế hoạch kinh doanh và mua lại.
SHS: Dự kiến phát hành 400 tỷ đồng trái phiếu riêng lẻ với lãi suất 10.5%/năm nhằm cơ cấu các khoản vay đáo hạn trong tháng 10/2026.
KAI: Chào bán 125 triệu cổ phiếu với giá 15.000 đồng/cổ phiếu.
MB: Góp 3.500 tỷ đồng để tăng vốn điều lệ cho Ngân hàng Việt Nam Hiện đại (MBV).
HPG: Con trai Chủ tịch Trần Đình Long dự chi hơn 1.000 tỷ đồng để mua cổ phiếu HPG.
KDH: Đang triển khai phát hành 10,864 triệu cổ phiếu ESOP với giá 12.000 đồng/cổ phiếu, dự kiến thu về gần 130,4 tỷ đồng.
Các giao dịch đầu tư/tăng vốn khác: VDSC huy động 800 tỷ đồng trái phiếu; LPS duyệt chi gần 123 tỷ đồng đầu tư vào Sacom Life; PHS có kế hoạch mua thêm 5,5 triệu cổ phần Bảo hiểm Nhân thọ Phú Hưng; VietinBank Capital mua thêm 2 triệu cổ phiếu HAH; Nhóm CII mua thêm 1,3 triệu cổ phiếu PC1; BAF thông báo ngày đăng ký cuối cùng để thực hiện quyền mua cổ phiếu vào ngày 02/10/2026; HAH tăng thêm 225 tỷ đồng vốn góp cho 3 tàu container đóng mới.
Kinh doanh & Dự án
PNJ: Điều chỉnh kế hoạch kinh doanh năm 2026 sang lỗ hơn 6.200 tỷ đồng (thay vì lãi hơn 3.400 tỷ đồng) và dự phòng hơn 7.000 tỷ đồng liên quan chính sách thu đổi hàng hóa đã bán. Sự điều chỉnh này xuất phát từ sự cố liên quan đến hoạt động kinh doanh kim cương trong năm 2026.
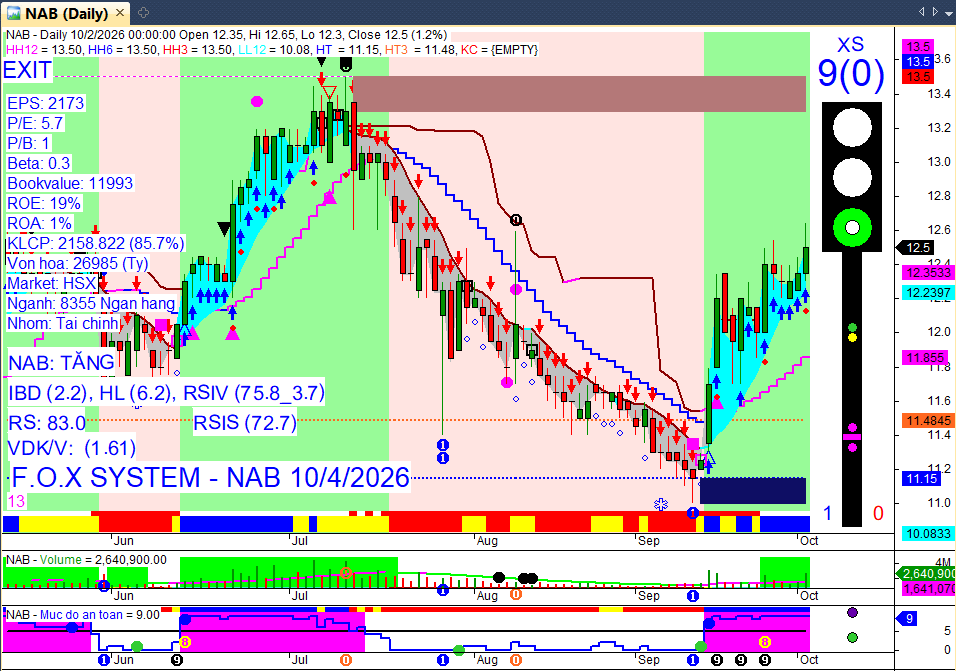
NAB: Ghi nhận hơn 4.700 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026, tăng 25% so với cùng kỳ 2025. Tỷ lệ nợ xấu giảm xuống quanh mức 1,5%.
Vietravel Airlines: Chính thức khai thác 2 đường bay nội địa mới (TP.HCM – Thanh Hóa, TP.HCM – Hải Phòng) và mở bán đường bay Hà Nội – Thâm Quyến (Trung Quốc) từ 01/10/2026.
Dự án: UBND tỉnh Gia Lai lựa chọn liên danh Công ty Việt Ý Hà Nội Center - Xây dựng Việt Ý thực hiện dự án Khu dân cư phía Nam Đề Gi với tổng vốn hơn 1.045 tỷ đồng.
Các tin khác: VietinBank gặp khó khăn trong việc thoái vốn tại Cảng Hải Phòng; HPG sở hữu 25.13% CTCP Tương lai Sông Hồng; Becamex IDC rót thêm 266 tỷ đồng vào Becamex Bình Phước; SMC kéo dài thời gian đáo nợ gói trái phiếu dư nợ 113,45 tỷ đồng thêm 1 năm; ILB bị xử phạt 157,5 triệu đồng do vi phạm công bố thông tin; Ngành gỗ Việt Nam tìm động lực tăng trưởng từ thị trường trong nước; PVU tổ chức đào tạo ứng dụng AI; PETROVIETNAM ký kết hợp tác chiến lược; Petrolimex Quảng Trị công bố quyết định về công tác tổ chức và cán bộ; Gelex Electric dự kiến đổi tên thành Gelex Industries và bổ sung ngành nghề.
Cổ đông & Nhân sự
ROX Key Holdings (TN1): Bổ nhiệm ông Nguyễn Việt Sơn làm Chủ tịch HĐQT nhiệm kỳ 2025-2030 từ 02/10/2026.
HDC: Ông Lê Viết Liên, Tổng giám đốc, đăng ký bán 500.000 cổ phiếu HDC từ 02/10 đến 31/10/2026. Đồng thời, ông Liên cũng bị CTCP Chứng khoán SHS dự kiến bán giải chấp 838.000 cổ phiếu HDC từ 29/9 đến 30/11/2026.
KDH: Bổ nhiệm bà Ngô Thị Thanh Tâm giữ chức Phó Tổng giám đốc từ 02/10/2026.
PTB: Ông Lê Văn Thảo, Chủ tịch HĐQT, đăng ký mua 200.000 cổ phiếu PTB từ 02/10 đến 31/10/2026.
Vietcombank: Ông Nguyễn Văn Tuân, Phó Tổng Giám đốc, đã xin nghỉ hưu trước tuổi vào ngày 03/10/2026.
Các tin khác: TPP chốt quyền lấy ý kiến cổ đông bằng văn bản vào ngày 02/10/2026; NAB đưa 25 triệu cổ phiếu ESOP năm 2024 vào giao dịch từ ngày 02/10/2026.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lạm phát: Chỉ số giá tiêu dùng (CPI) bình quân 9 tháng đầu năm 2026 tăng 4,52% so với cùng kỳ năm trước, vượt mục tiêu 4,5% của cơ quan quản lý. CPI tháng 9/2026 tăng 0,62% so với tháng trước, chủ yếu do giá xăng dầu trong nước điều chỉnh tăng theo giá nhiên liệu thế giới (tăng 3,97% ở nhóm giao thông) và việc điều chỉnh học phí năm học mới ở một số trường (tăng 1,41% ở nhóm giáo dục). Lạm phát cơ bản bình quân 9 tháng năm 2026 tăng 4,26% so với cùng kỳ năm trước, thấp hơn mức tăng CPI bình quân chung do loại trừ các mặt hàng biến động mạnh như xăng dầu, gas, lương thực, thực phẩm tươi sống. Với mục tiêu kiểm soát CPI bình quân cả năm khoảng 4,5%, dư địa còn lại cho các tháng cuối năm rất hẹp.
Chính sách tiền tệ & Lãi suất: Ngân hàng Nhà nước Việt Nam (NHNN) tập trung điều hành chính sách tiền tệ chủ động, linh hoạt, đảm bảo thanh khoản cho nền kinh tế và ổn định mặt bằng lãi suất, thị trường ngoại tệ. NHNN sẽ tiếp tục hướng dòng vốn tín dụng vào các lĩnh vực ưu tiên, các động lực tăng trưởng, dự án hạ tầng, công nghệ chiến lược và nhà ở xã hội, đồng thời kiểm soát chặt tín dụng đối với các lĩnh vực tiềm ẩn rủi ro. Mặt bằng lãi suất huy động tại các ngân hàng thương mại lớn duy trì ở mức cao, với một số ngân hàng áp dụng lãi suất đặc biệt lên tới 10%/năm cho tiền gửi giá trị lớn và các chương trình cộng thêm lãi suất ưu đãi.
Chính sách & Thị trường Chứng khoán: Bộ Tài chính sẽ trình Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán ngay trong kỳ họp tháng 10/2026. Việc sửa đổi nhằm đáp ứng yêu cầu thực tiễn sau khi thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp (từ 21/9/2026), đồng thời cập nhật sự phát triển của khoa học công nghệ, trí tuệ nhân tạo (AI), chuyển đổi số và các mô hình mới trên thị trường tài chính. Các giải pháp cũng bao gồm khuyến khích doanh nghiệp lớn, quản trị tốt và doanh nghiệp FDI niêm yết, cùng với việc cắt giảm điều kiện kinh doanh và thủ tục hành chính để tạo thuận lợi cho nhà đầu tư.
Thị trường trái phiếu doanh nghiệp: Khoảng 77.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong quý IV/2026, gây áp lực lớn cho các doanh nghiệp, đặc biệt là doanh nghiệp bất động sản, do thanh khoản thị trường thắt chặt và lãi suất cao (phổ biến 13-15%/năm). Thông tư số 138/2026/TT-BTC của Bộ Tài chính, có hiệu lực từ ngày 01/10/2026, quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ, siết chặt trách nhiệm xác định tư cách nhà đầu tư chứng khoán chuyên nghiệp và hướng dẫn chi tiết các khâu đăng ký, lưu ký, giao dịch, thanh toán và công bố thông tin.
Thế giới:
Giá dầu: Giá dầu Brent biến động mạnh, tăng lên trên 100 USD/thùng vào đầu tháng 10/2026 sau thông tin Mỹ điều thêm nhóm tác chiến tàu sân bay thứ ba tới Trung Đông, làm dấy lên lo ngại về xung đột Mỹ-Iran. Tuy nhiên, giá dầu cũng có xu hướng giảm khi các nhà đầu tư cân nhắc triển vọng nguồn cung phục hồi và việc Nhà Trắng kêu gọi Liên minh châu Âu sử dụng kho dự trữ diesel khẩn cấp để hạ nhiệt giá nhiên liệu toàn cầu. Các chuyên gia đã nâng dự báo giá dầu Brent trung bình năm 2026 lên gần 90 USD/thùng do lo ngại gián đoạn nguồn cung kéo dài.
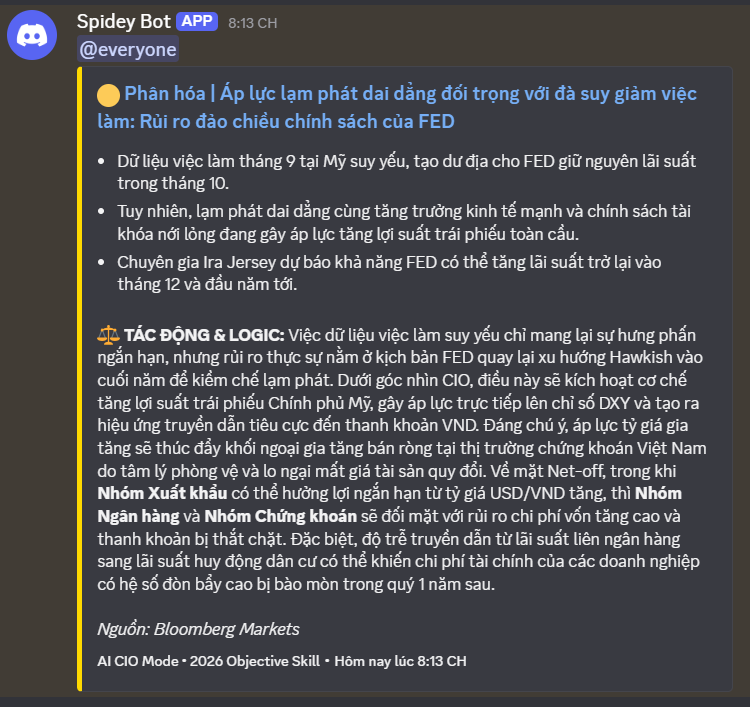
Chính sách tiền tệ toàn cầu (Fed): Khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 10/2026 đã giảm mạnh sau báo cáo việc làm tháng 9 yếu hơn dự kiến, với thị trường chỉ tạo thêm 29.000 việc làm, thấp hơn nhiều so với dự báo. Tỷ lệ thất nghiệp tăng lên 4,2% và tăng trưởng tiền lương chậm lại cũng củng cố xu hướng Fed không hành động trong tháng này, nhằm có thêm thời gian xem xét dữ liệu kinh tế. Thị trường hiện nghiêng về khả năng Fed sẽ tăng lãi suất vào tháng 12 thay vì tháng 10. Các quan chức Fed vẫn bày tỏ lo ngại về tình trạng lạm phát cao dai dẳng và xem AI là một trong những rủi ro lạm phát hàng đầu năm 2027.
Dòng vốn toàn cầu & Bất ổn địa chính trị: Dòng vốn toàn cầu tiếp tục tìm kiếm các cơ hội đầu tư khác như chi tiêu quốc phòng gia tăng tại châu Âu và các câu chuyện tăng trưởng về công nghệ và trí tuệ nhân tạo (AI) tại Mỹ, Nhật Bản và Trung Quốc. Bất ổn địa chính trị tiếp tục ảnh hưởng đến giá năng lượng và lợi suất trái phiếu Chính phủ kỳ hạn dài. Tổng giá trị các thương vụ mua bán và sáp nhập (M&A) trên toàn cầu trong quý III/2026 chỉ đạt 993 tỷ USD, giảm 41% so với quý trước, đánh dấu quý đầu tiên xuống dưới mốc 1.000 tỷ USD kể từ quý II/2025, do ảnh hưởng của lãi suất cao.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
Giá vàng thế giới giảm mạnh trong tuần qua, từ mức đỉnh 4.280,56 USD/ounce xuống đáy 4.110,95 USD/ounce, trước khi đóng cửa tuần chỉ nhỉnh hơn đáy khoảng 15 USD. Sức ép đến từ lợi suất trái phiếu Mỹ và đồng USD tăng, cùng kỳ vọng Fed nâng lãi suất.
Báo cáo việc làm tháng 9 của Mỹ yếu hơn dự báo (thêm 29.000 việc làm, tỷ lệ thất nghiệp tăng lên 4,2%) đã giúp vàng bật tăng nhẹ nhưng không duy trì được trên mốc 4.200 USD/ounce.
Giá vàng trong nước (SJC) biến động trái chiều, giảm 800.000 đồng/lượng vào sáng 2/10 nhưng sau đó đảo chiều tăng 600.000 đồng/lượng vào chiều cùng ngày. Tính đến ngày 4/10, giá vàng trong nước giảm gần 1 triệu đồng/lượng so với cuối tuần trước.
Chênh lệch giữa giá vàng miếng SJC và giá vàng thế giới vẫn duy trì ở mức cao, khoảng 12-13 triệu đồng/lượng. Tâm lý thị trường vẫn thận trọng và áp lực bán chưa hoàn toàn kết thúc.
Tiền tệ (FX):
Chỉ số DXY (Dollar Index) dao động quanh 101,38 điểm, cho thấy đồng USD tiếp tục neo ở vùng cao, được hỗ trợ bởi vị thế quốc gia xuất khẩu ròng năng lượng và kỳ vọng Fed sẽ tiếp tục thắt chặt chính sách tiền tệ.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ghi nhận mức tăng theo quý lớn nhất trong một thế kỷ vào quý III, gây bất lợi cho vàng và hỗ trợ sức mạnh của đồng USD.
Kỳ vọng Fed tăng lãi suất trong tháng 10 đã giảm mạnh sau khi dữ liệu lạm phát PCE tháng 8 thấp hơn dự báo (tăng 3,4% so với cùng kỳ, thấp hơn mức 3,7% dự báo). Tuy nhiên, thị trường vẫn tính đến khả năng Fed sẽ có thêm một đợt tăng lãi suất vào cuối năm 2026.
Tỷ giá tại các ngân hàng thương mại cũng có điều chỉnh tăng nhẹ vào chiều 2/10, với Vietcombank niêm yết ở mức 25.780-26.190 đồng/USD, tăng 20 đồng so với phiên sáng.
Áp lực từ lãi suất toàn cầu và chính sách của Fed có thể gây sức ép lên tỷ giá VND, nhưng nguồn cung ngoại tệ từ FDI, kiều hối và chênh lệch lãi suất VND-USD dương đang tạo dư địa ổn định cho thị trường trong nước.
Hàng hóa (Dầu):
Giá dầu thế giới tăng vọt 4% vào sáng 2/10, với dầu Brent đạt 102,31 USD/thùng và dầu WTI đạt 92,87 USD/thùng, do lo ngại xung đột Trung Đông leo thang và việc Trung Quốc tạm dừng xuất khẩu nhiên liệu.
Tuy nhiên, giá dầu đã giảm nhẹ vào cuối tuần sau khi các nhà lãnh đạo châu Âu đồng ý xả 50 triệu thùng dầu diesel từ kho dự trữ và IEA xả thêm 50 triệu thùng dầu thô.
Barclays đã nâng dự báo giá dầu Brent quý IV lên 115 USD/thùng và trung bình năm 2026 lên 100 USD/thùng, do các yếu tố cơ bản trên thị trường vật chất vẫn tích cực.
Giá xăng dầu trong nước được điều chỉnh trái chiều vào ngày 1/10: xăng tăng 102-172 đồng/lít, dầu diesel giảm 780 đồng/lít và dầu mazut tăng 919 đồng/kg.
Dự báo giá xăng dầu trong nước tại kỳ điều hành tiếp theo (dự kiến ngày 8/10) có thể chịu áp lực tăng nếu đà tăng giá thế giới tiếp tục duy trì.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục kiểm định vùng hỗ trợ 1.720-1.730 điểm trong tuần tới, với tâm lý thận trọng và dòng tiền yếu. Khả năng hồi phục sẽ phụ thuộc vào sự cải thiện của dòng tiền và các số liệu vĩ mô quý III.
Hành động:
Thận trọng: Duy trì tỷ trọng tiền mặt hợp lý, hạn chế sử dụng đòn bẩy.
Giải ngân chọn lọc: Xem xét giải ngân thăm dò ở các nhịp điều chỉnh về vùng hỗ trợ, ưu tiên doanh nghiệp có nền tảng cơ bản tốt, định giá phù hợp và triển vọng tăng trưởng.
Ưu tiên nhóm ngành: Ngân hàng, Dầu khí, Phân bón, Cảng biển, Thép, và các phân khúc ngách có động lực nội tại rõ nét.
Chờ đợi tín hiệu xác nhận: Kiên nhẫn chờ đợi các tín hiệu xác nhận đáy rõ ràng hơn (cung được hấp thụ, cổ phiếu ngừng phá đáy, dòng tiền quay trở lại, khối ngoại ngừng bán ròng).
Key Risks:
Lực bán ròng khối ngoại: Tiếp tục là rủi ro lớn nhất, đặc biệt nếu không có dấu hiệu dừng lại.
Áp lực lạm phát và lãi suất: CPI vượt mục tiêu, giá dầu cao, Fed tăng lãi suất có thể dẫn đến chính sách tiền tệ thắt chặt hơn, ảnh hưởng đến tỷ giá và chi phí vốn.
Vùng cản kỹ thuật: VN-Index đã thủng mốc 1.800 điểm, vùng hỗ trợ 1.720-1.730 điểm cần được giữ vững để tránh đà giảm sâu hơn.
Tâm lý bi quan: Có thể kéo dài đà giảm và cản trở nỗ lực hồi phục của thị trường.
Áp lực đáo hạn trái phiếu doanh nghiệp: Khoảng 77.000 tỷ đồng trái phiếu đáo hạn trong Q4/2026 có thể gây rủi ro thanh khoản cho một số doanh nghiệp.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:54 04/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
Nền kinh tế Việt Nam đang đứng trước nhu cầu vốn đầu tư toàn xã hội khổng lồ ước tính khoảng 38,5 triệu tỷ đồng giai đoạn 2026 - 2030. Tuy nhiên, vấn đề cốt lõi không đơn giản là thiếu vốn, mà nằm ở chỗ nguồn vốn đang chảy qua những đường ống nào, đường ống nào đang chịu quá nhiều áp lực, và hệ thống đã đủ đường ống để tránh sụp đổ dây chuyền khi có cú sốc hay chưa. Trong video/podcast hôm nay, chúng ta sẽ cùng phân tích chuyên sâu về bản chất các kênh dẫn vốn cho nền kinh tế Việt Nam, bóc tách những nhầm lẫn phổ biến giữa nguồn vốn, công cụ và chủ thể sử dụng vốn, đồng thời tìm hiểu lộ trình tái cấu trúc hệ thống tài chính giai đoạn 2026 - 2030. Nội dung cốt lõi được phân tích trong video:
- Tách bạch 4 lớp cấu trúc: Nguồn vốn -> Cơ chế dẫn vốn (trực tiếp vs gián tiếp) -> Công cụ tài chính -> Chủ thể sử dụng vốn.
- Phân biệt thị trường sơ cấp (đưa vốn mới vào doanh nghiệp) và thị trường thứ cấp (tạo thanh khoản).
- Bức tranh thực trạng vĩ mô: Tín dụng/GDP đạt khoảng 145%, rủi ro chênh lệch kỳ hạn tại các ngân hàng, dư nợ trái phiếu doanh nghiệp 2,82 triệu tỷ đồng và mục tiêu huy động 5,4 triệu tỷ đồng qua thị trường chứng khoán.
- Giải mã thắc mắc: Bất động sản có phải là kênh dẫn vốn không? Bản chất của rủi ro tập trung và tài sản thế chấp.
- Hai mục tiêu tái cấu trúc: Giảm rủi ro tập trung và nâng cao chất lượng phân bổ vốn vào sản xuất kinh doanh thực thay vì tài sản đầu cơ.
https://youtu.be/Os70tQN5sgQ?si=abaLyoeSb0CzBa4e