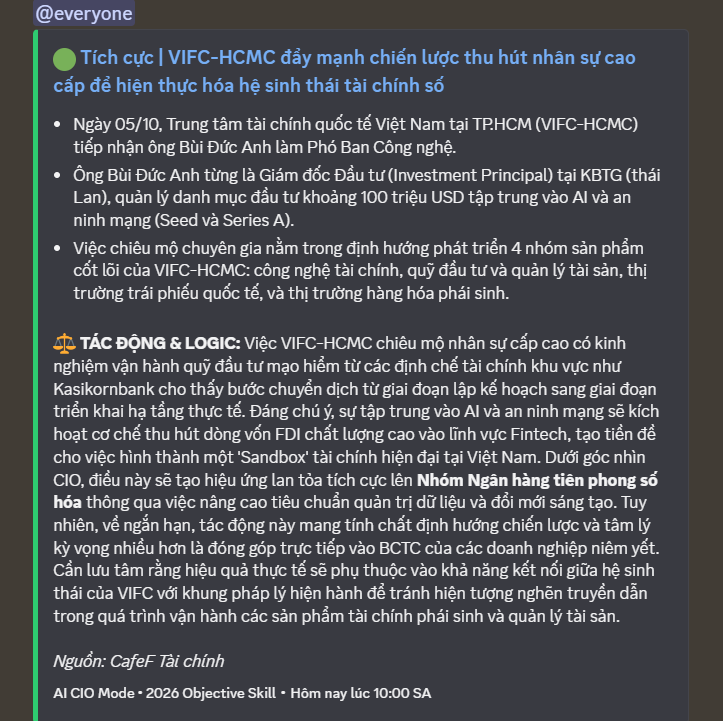
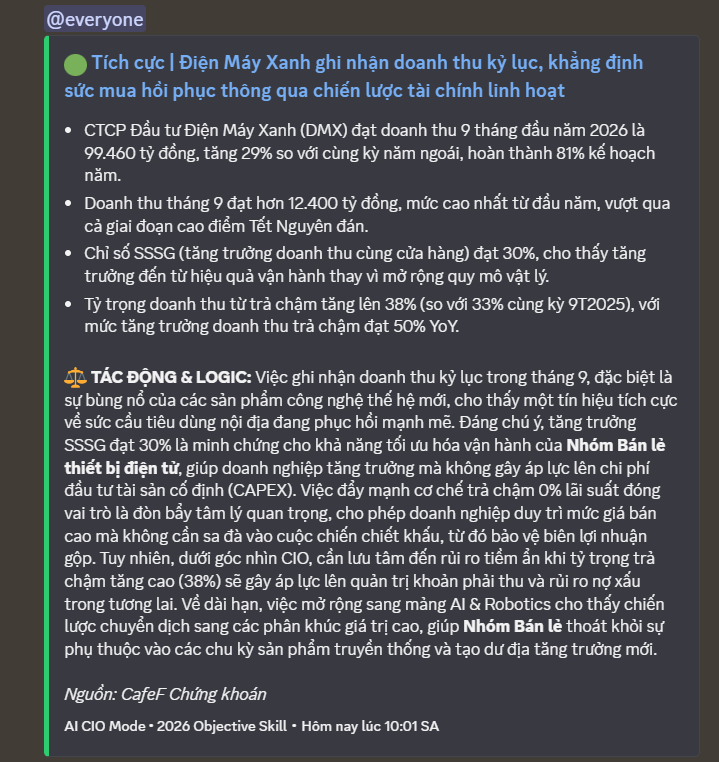
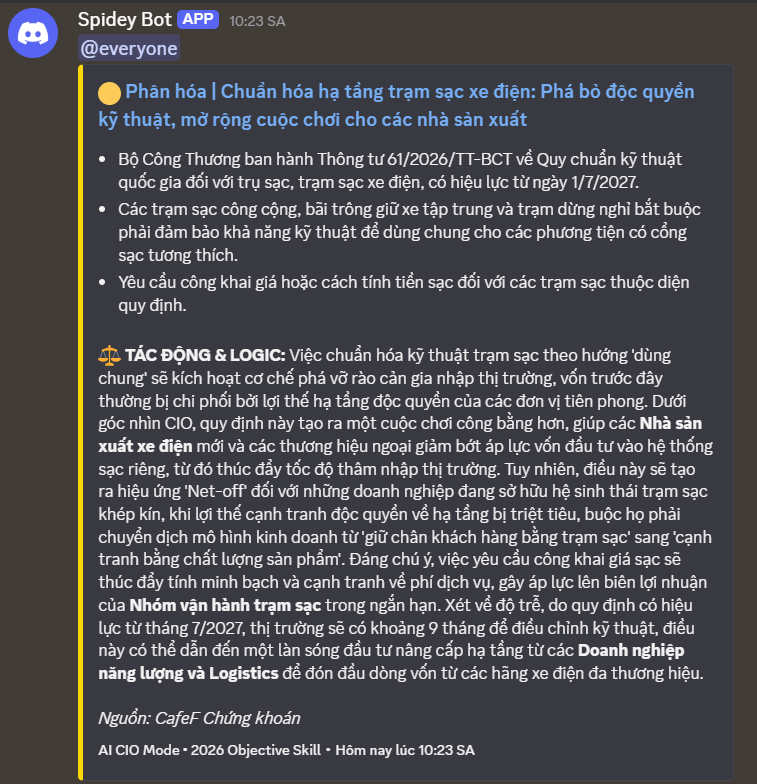
NVB
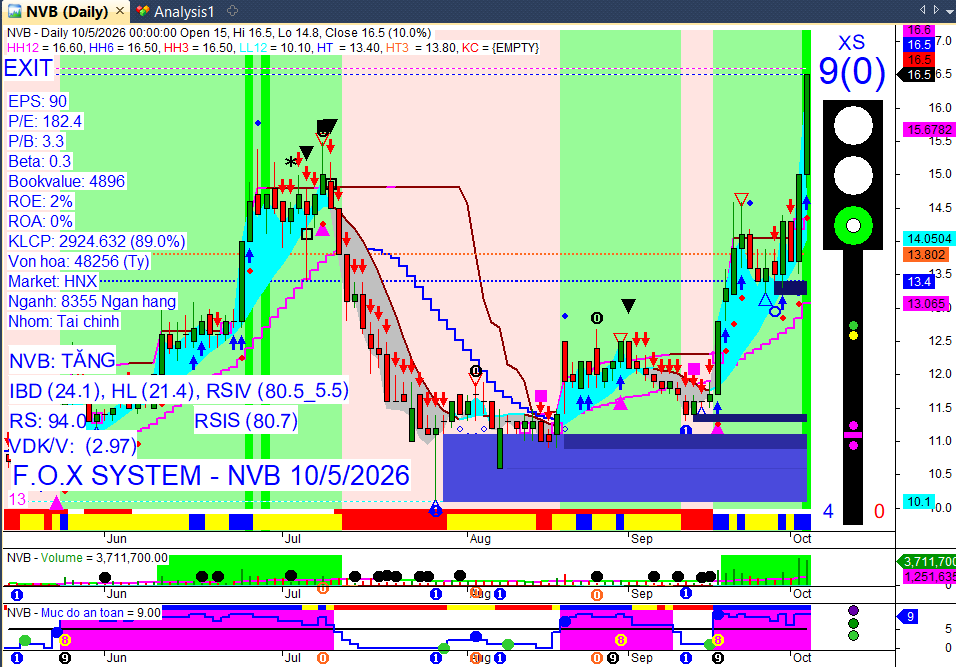
NVB từ chỗ này
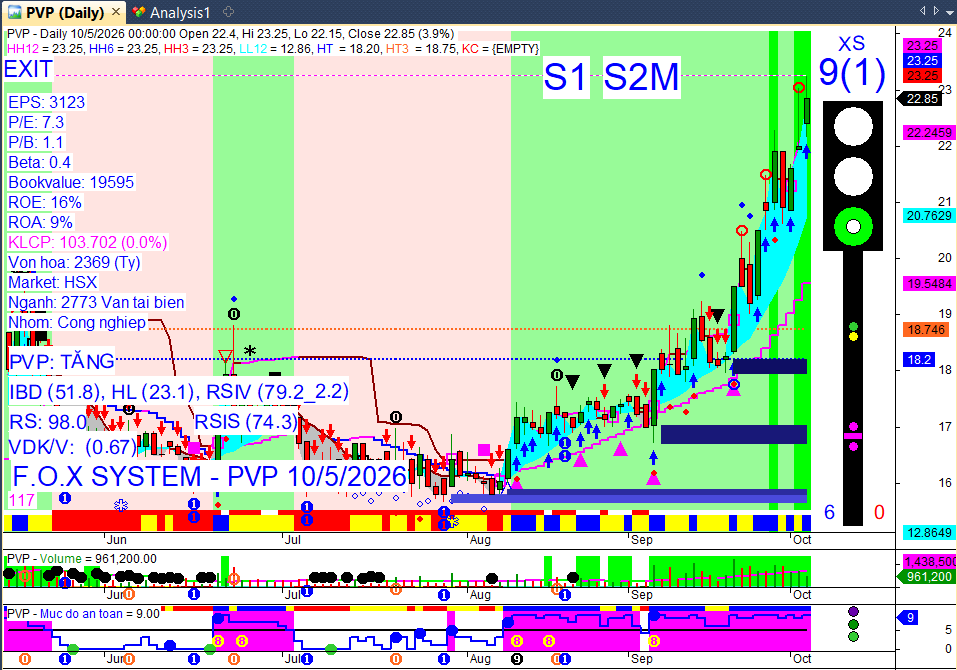
PVP theo dõi từ chỗ này
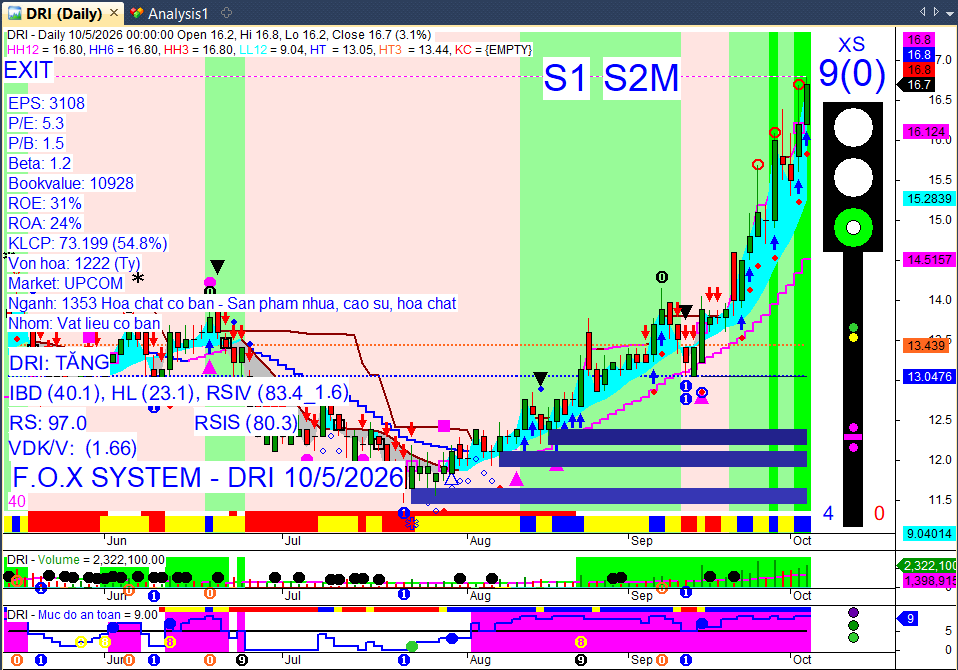
DRI theo dõi từ chỗ này
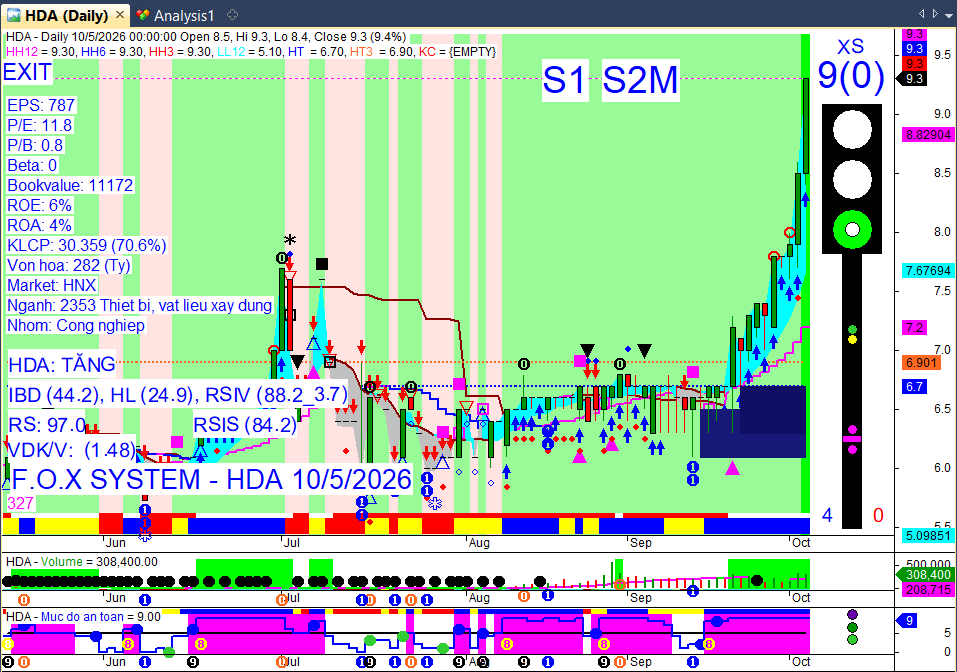
HDA từ chỗ này
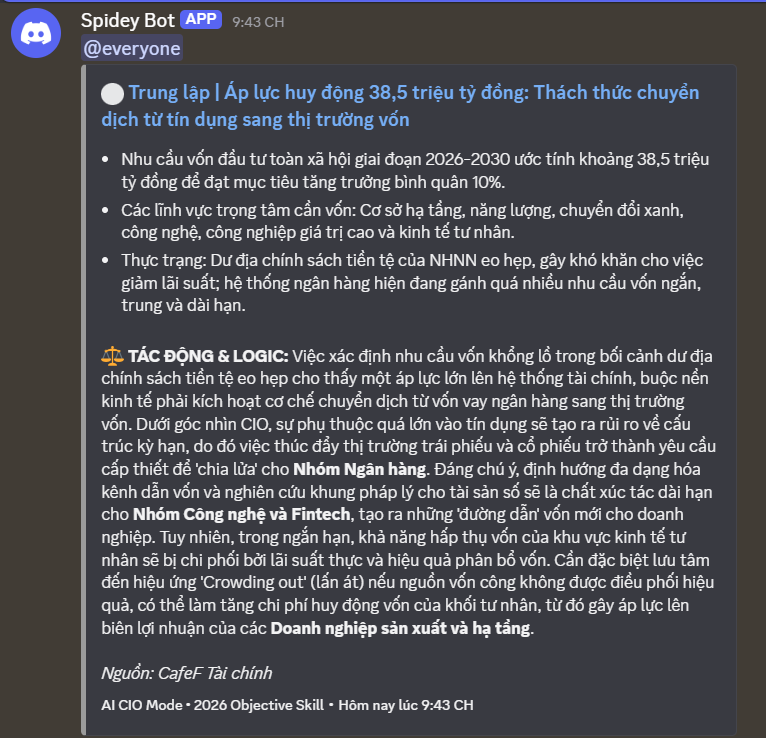
Kênh dẫn vốn
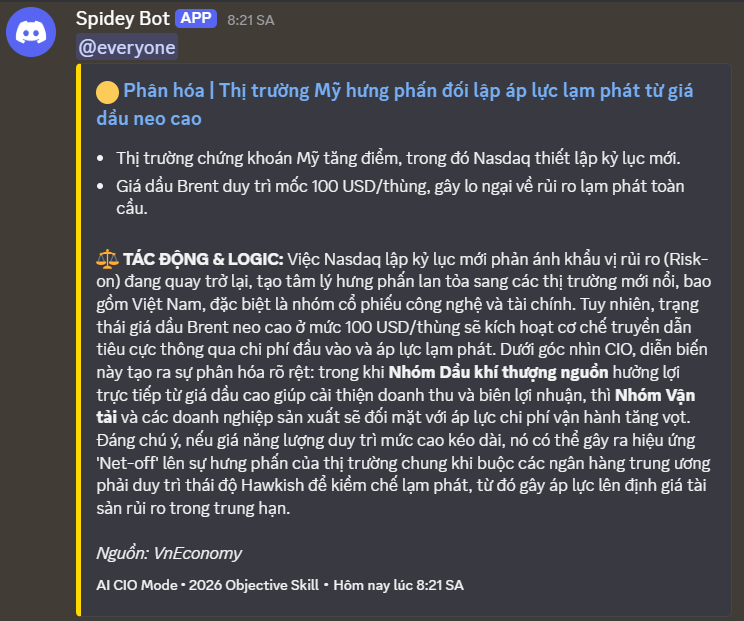
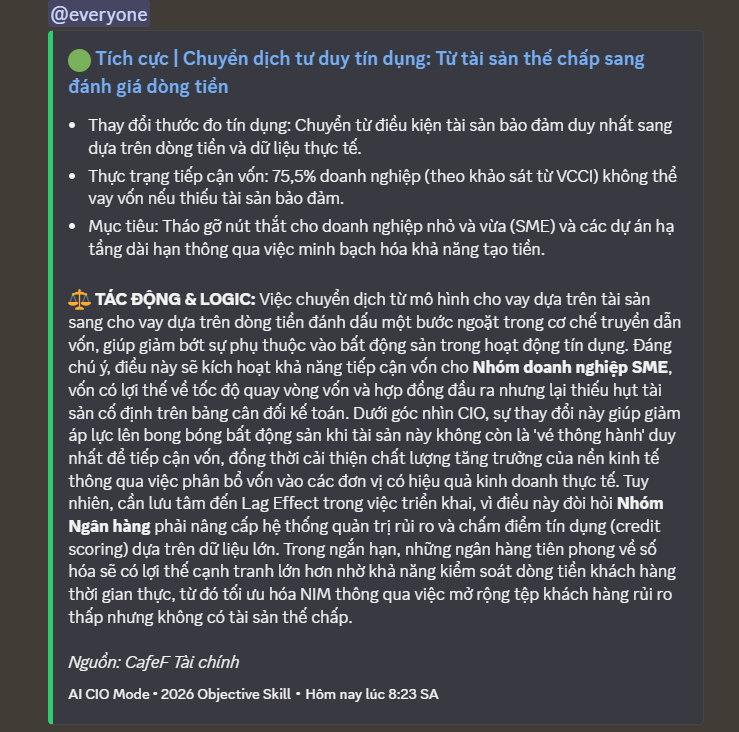
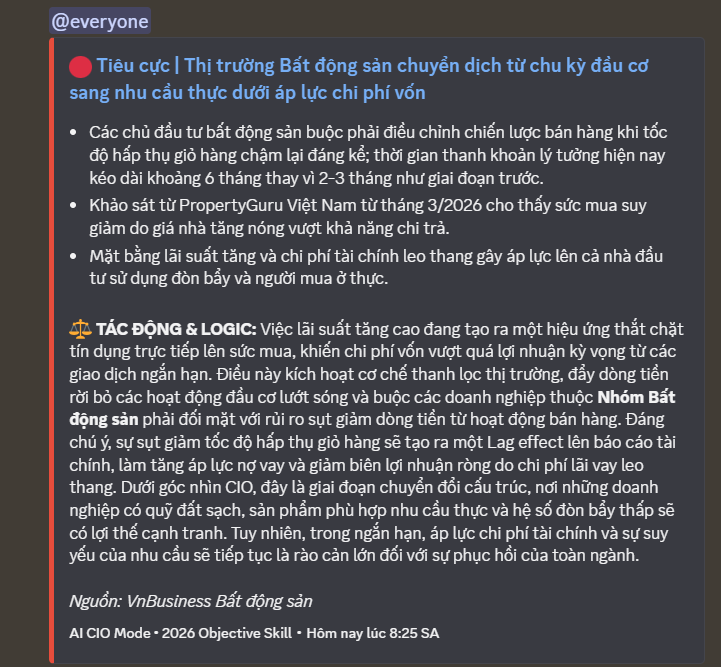
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 06/10/2026
Khung thời gian báo cáo: Dữ liệu phiên 05/10/2026 và tin tức cập nhật đến 06/10/2026.
 3 điểm nóng nhất 24h qua
VN-Index phiên 05/10/2026: Đóng cửa 1.753,20 điểm (tăng 15,49 điểm, +0,89%), chấm dứt chuỗi 5 phiên giảm.
Dòng tiền & Khối ngoại: Thanh khoản thị trường suy giảm mạnh, tổng giá trị khớp lệnh HOSE chỉ hơn 10.100 tỷ đồng. Khối ngoại tiếp tục bán ròng khoảng 280 tỷ đồng trên toàn thị trường.
Tâm điểm thị trường: Đà tăng của chỉ số được dẫn dắt bởi các cổ phiếu trụ như VIC và LPB, trong khi dòng tiền có sự phân hóa rõ rệt, tìm đến các nhóm ngành có câu chuyện riêng như bán lẻ và vận tải.
Market Mood: Thận trọng – Dòng tiền yếu, phân hóa – Rủi ro điều chỉnh kỹ thuật.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
VN-Index hồi phục nhờ vĩ mô tích cực: Chỉ số chấm dứt chuỗi 5 phiên giảm, tăng 0,89% lên 1.753,20 điểm, được hỗ trợ bởi thông tin GDP quý III/2026 đạt 9,95% và 9 tháng đạt 9,01% (cao nhất từ 2011).
→ Tác động: Cải thiện tâm lý nhà đầu tư, tạo nhịp hồi phục kỹ thuật sau chuỗi giảm sâu.
Thanh khoản suy giảm, dòng tiền phân hóa: Tổng giá trị khớp lệnh trên HOSE chỉ đạt hơn 10.100 tỷ đồng, giảm 29% so với phiên trước và thấp hơn 15,1% so với bình quân 20 phiên. Dòng tiền chủ yếu tìm đến các cổ phiếu có câu chuyện riêng.
→ Tác động: Cho thấy tâm lý thận trọng, thiếu động lực tăng bền vững và khả năng thị trường tiếp tục giằng co.
Khối ngoại bán ròng liên tiếp tháng thứ 9: Khối ngoại bán ròng khoảng 280 tỷ đồng trên toàn thị trường, kéo dài chuỗi bán ròng. Nguyên nhân chính do lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng cao, đạt 5,29%.
→ Tác động: Gây áp lực lên tâm lý thị trường, đặc biệt với các cổ phiếu vốn hóa lớn bị bán mạnh, ảnh hưởng đến triển vọng ngắn hạn.
Cổ phiếu trụ Vingroup dẫn dắt đà tăng: Mã VIC tăng 3,57%, đóng góp tới 12,8 - 13,3 điểm vào đà tăng của VN-Index. LPB cũng tăng kịch trần và hút gần 294 tỷ đồng.
→ Tác động: Đà tăng của chỉ số chưa phản ánh sự cải thiện đồng đều trên toàn thị trường, tiềm ẩn rủi ro khi các mã trụ điều chỉnh.
Hàng loạt doanh nghiệp chốt quyền cổ tức lớn: Gần 30 doanh nghiệp lên lịch chốt quyền cổ tức trong tuần này, nổi bật là NET (65% tiền mặt), HDB (25% cổ phiếu + 5% thưởng) và SHS (5% tiền mặt + 5% cổ phiếu).
→ Tác động: Thu hút sự chú ý vào các mã này, có thể tạo động lực ngắn hạn cho giá cổ phiếu và dòng tiền nội.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.753,20 điểm (+15,49 điểm, +0,89%)
HNX-Index: 269,62 điểm (+2,87 điểm, +1,08%)
UPCoM-Index: 125,49 điểm (-0,44 điểm, -0,35%)
Thanh khoản: Tổng thanh khoản toàn thị trường đạt 15.105 tỷ VND. Trên HOSE, tổng giá trị khớp lệnh đạt hơn 10.100 tỷ đồng (tính cả thỏa thuận đạt hơn 13.500 tỷ đồng), giảm 29% so với phiên trước.
Giao dịch Khối ngoại:
Tổng bán ròng toàn thị trường: Khoảng 280 tỷ đồng.
Trên HOSE: Bán ròng 279-282 tỷ đồng.
Top mua ròng: HPG (khoảng 64 tỷ đồng), DGW (khoảng 57 tỷ đồng), GMD (khoảng 37 tỷ đồng), GEX, SSI.
Top bán ròng: TCB (khoảng 147 tỷ đồng), VHM (khoảng 114 tỷ đồng), PNJ (khoảng 90 tỷ đồng), VNM (khoảng 44 tỷ đồng), ACB (khoảng 37 tỷ đồng).
Trên HNX: Bán ròng nhẹ 0,5 tỷ đồng.
Top mua ròng: CEO (gần 5 tỷ đồng), PVS.
Top bán ròng: IDC (khoảng 4 tỷ đồng), SHS, NVB, KSF.
Trên UPCoM: Bán ròng khoảng 1 tỷ đồng.
Top mua ròng: FOC, ACV, MML.
Top bán ròng: VEA (khoảng 3 tỷ đồng), MSR.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền vẫn thận trọng và có sự chọn lọc, tập trung vào các cổ phiếu có câu chuyện riêng và triển vọng tăng trưởng, đặc biệt ở nhóm bán lẻ, vận tải và một số mã trụ.
Nhóm ngành:
Tăng điểm mạnh: Bất động sản (nhờ VIC, VHM), Bán lẻ (DGW, MWG, MSN), Vận tải (GMD, PVT, PVP, VSC), Ngân hàng (LPB), Thép (HPG).
Giảm điểm mạnh: Dịch vụ ăn uống và lưu trú, Nông nghiệp, Hóa chất cơ bản, Dịch vụ truyền thông.
Cổ phiếu tâm điểm:
Tăng mạnh/Trần: VIC (+3,57%, đóng góp lớn nhất vào VN-Index), LPB (tăng kịch trần, hút dòng tiền cá mập), DGW (+6,28%), HPG (+2,24%), GEE (+5,99%), NVB (tăng kịch trần).
Giảm mạnh/Sàn: PNJ (-6,07%, tiếp tục chuỗi giảm), KOS (giảm sàn liên tiếp).
Khối lượng đột biến: LPB (hút gần 294 tỷ đồng), HPG (hút hơn 107 tỷ đồng).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền:
Cổ tức tiền mặt:
NET (HNX): 65% (6.500 đồng/cp), chốt 06/10, thanh toán 14/10.
TPB (HOSE): 5% (500 đồng/cp), chốt 05/10, thanh toán 14/10.
PDV (HOSE): 6% (600 đồng/cp), chốt 05/10.
SHS (HNX): 5% (500 đồng/cp), chốt 09/10, thanh toán 16/10.
MWG (HOSE): Đợt 2/2025, 10% (1.000 đồng/cp), chốt 08/10, thanh toán 16/10 (hoàn tất kế hoạch 20% cho 2025).
SZN (UPCoM), PSE (HNX), DGW (HOSE): Tỷ lệ 10% - 14,4%, chốt 06/10.
LNC (UPCoM): 1,1%, thanh toán 09/10.
BIC (HOSE): 12%, chốt 08/10.
BED: 40% (2026).
Cổ tức/Thưởng cổ phiếu:
TPB (HOSE): 15% bằng cổ phiếu (100:15), chốt 05/10.
DHT (HNX): Thưởng cổ phiếu tỷ lệ 10:1, GDKHQ 05/10.
HDB (HOSE): Cổ tức 25% và thưởng 5% bằng cổ phiếu, chốt 09/10.
SHS (HNX): Dự kiến nhận thêm cổ phiếu thưởng 5%.
GMD (HOSE): Thưởng cổ phiếu tỷ lệ 2:1, chốt 07/10.
TLD (HOSE): Cổ tức bằng cổ phiếu 5%, chốt 19/10.
PMJ (UPCoM): Nhận cổ phiếu phát hành tăng vốn từ nguồn vốn chủ sở hữu, ĐKCC 02/11.
KDH (HOSE): Cổ tức bằng cổ phiếu tỷ lệ 100:10.
Kế hoạch cổ tức:
AgriS: Đặt mục tiêu chia cổ tức bằng cổ phiếu tỷ lệ 5-7% trong niên độ mới.
2. Vốn & Phát hành:
Tăng vốn/Phát hành:
HDBank (HOSE): Được NHNN chấp thuận tăng vốn điều lệ tối đa 22.015 tỷ đồng (lên hơn 72.069 tỷ đồng trong 2026-2027) thông qua cổ tức, quỹ dự trữ và chào bán riêng lẻ 700 triệu cổ phiếu.
SHS (HNX): Phát hành 44,97 triệu cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu (tỷ lệ 100:5), nâng vốn điều lệ lên 9.445 tỷ đồng.
NCB (HNX): Được NHNN chấp thuận tăng vốn điều lệ tối đa 33.000 tỷ đồng qua phát hành riêng lẻ 3,3 tỷ cổ phiếu (giá 10.000 đồng/cp), nâng vốn lên gần 62.280 tỷ đồng (dự kiến Q1/2027).
CCC (HNX): Sắp phát hành thêm hơn 1,64 triệu cổ phiếu.
PDV (HOSE): Lấy ý kiến cổ đông về chào bán 57 triệu cổ phiếu cho cổ đông hiện hữu.
MBB (HOSE): Hoàn tất phát hành tăng vốn điều lệ lên 100.687,5 tỷ đồng.
PRC: Triển khai phát hành hơn 6,19 triệu cổ phiếu chào bán cho cổ đông hiện hữu theo tỷ lệ 1:1 với giá 11.500 đồng/cp.
Huy động vốn/Cơ cấu nợ:
KAI: Huy động 500 tỷ đồng trái phiếu để cơ cấu nợ.
Chuyển nhượng/Mua cổ phần:
Tổng Công ty 28: Chuyển nhượng 2.5 triệu cổ phiếu MBB (giá tối thiểu 20.290 đồng/cp) trong Q4/2026, dự kiến thu về hơn 50.7 tỷ đồng.
THD: Đăng ký mua thêm hơn 78 triệu cổ phần tại Tập đoàn ThaiGroup, dự kiến nâng tỷ lệ sở hữu lên 44,36%.
3. Nhân sự & Cổ đông lớn:
Giao dịch cổ đông lớn:
Taseco (liên quan đến TAL): Đăng ký mua 6 triệu cổ phiếu TAL từ 05/10-03/11/2026, dự kiến nâng tỷ lệ sở hữu từ 60% lên 61,19%.
DMX (HOSE): Ông Đoàn Văn Hiểu Em (TGĐ) và ông Võ Hà Trung Tín (TV HĐQT) đăng ký mua lần lượt 732.000 và 100.000 cổ phiếu DMX từ 05/10/2026.
Ulatech: Trở thành cổ đông lớn của NST từ 30/09/2026, nâng tỷ lệ sở hữu lên 5,36% sau khi mua thêm 49.200 cổ phiếu.
DBT (HOSE): Ông Nguyễn Khắc Hanh đăng ký bán toàn bộ 143.278 cổ phiếu DBT đang sở hữu từ 05/10 đến 03/11/2026.
Thay đổi nhân sự:
MGC (UPCoM): Bổ nhiệm ông Lưu Tiến Quyền giữ chức Người phụ trách quản trị từ 05/10/2026.
CLH (HNX): Ông Phạm Mạnh Tiến tiếp tục làm Phó Giám đốc từ 15/10/2026.
DIG (HOSE): Bổ nhiệm ông Đinh Hồng Kỳ giữ chức Chủ tịch Ủy ban Chiến lược và Phát triển bền vững từ 25/09/2026.
DBT (HOSE): Ông Nguyễn Khắc Hanh nhận đơn xin từ nhiệm vị trí Tổng Giám đốc (hiệu lực từ 01/11/2026).
4. Hoạt động kinh doanh & Khuyến nghị:
GVR (HOSE): Doanh thu hợp nhất 9 tháng 2026 ước đạt 29.428 tỷ đồng (+28,9% yoy), LNTT hợp nhất ước đạt 6.818 tỷ đồng (+9,6% yoy).
HPG (HOSE): MBS khuyến nghị KHẢ QUAN với giá mục tiêu 32.000 đồng/cp, dự báo KQKD Q3/2026 duy trì đà tăng trưởng mạnh (sản lượng thép 4,1 triệu tấn, +38% yoy; doanh thu 55.200 tỷ đồng, +50%).
TPB (HOSE): MBS đánh giá khả quan với giá mục tiêu 16.600 đồng/cp, dự báo LNTT 2026/2027 tăng lần lượt 12,9%/13,6%.
POM (HOSE): Nhận hỗ trợ vốn lưu động tối đa 1.352 tỷ đồng từ Vinhomes để phục hồi sản xuất.
Phenikaa Group: Lợi nhuận sau thuế nửa đầu 2026 đạt gần 232 tỷ đồng (-3,8% yoy), nợ phải trả vượt 9.100 tỷ đồng.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Tăng trưởng GDP: GDP quý III/2026 đạt 9,95%, nâng tổng mức tăng 9 tháng lên 9,01% (cao nhất từ 2011), cho thấy sự phục hồi mạnh mẽ nhờ khu vực công nghiệp - xây dựng và dịch vụ.
Đầu tư nước ngoài (FDI): Vốn FDI vào Việt Nam tăng 76,4% trong 9 tháng đầu năm 2026, với vốn thực hiện đạt mức cao nhất trong 5 năm qua.
Thương mại: Tổng kim ngạch xuất nhập khẩu 9 tháng đạt gần 900 tỷ USD, tái lập trạng thái xuất siêu với mức thặng dư 1,27 tỷ USD trong tháng 9.
Doanh nghiệp: 9 tháng đầu năm 2026, hơn 223.000 doanh nghiệp thành lập mới và quay trở lại hoạt động, với tổng số vốn đăng ký bổ sung đạt hơn 5 triệu tỷ đồng (+6,1% yoy).
Lạm phát (CPI): CPI tháng 9 tăng 5,8% so với cùng kỳ năm trước, đưa mức tăng bình quân 9 tháng đầu năm lên 4,52%.
Sản xuất (PMI): Chỉ số PMI ngành sản xuất tháng 9 giảm xuống 51,9 điểm (từ 53,3 điểm tháng 8), đánh dấu tháng thứ 15 liên tiếp trên ngưỡng 50 nhưng với đà tăng trưởng chậm lại. Đơn hàng xuất khẩu giảm mạnh nhất kể từ tháng 4 do nhu cầu bên ngoài yếu, tuy nhiên niềm tin kinh doanh 12 tháng tới tăng lên mức cao nhất kể từ tháng 2/2026.
Thị trường chứng khoán: Việt Nam chính thức tham gia rổ chỉ số cổ phiếu toàn cầu FTSE Russell Global Equity Index Series vào 21/9. Tuy nhiên, tăng trưởng tín dụng nhanh hơn huy động vốn khiến các ngân hàng duy trì lãi suất huy động cao, gây áp lực lên nhóm ngân hàng, dịch vụ tài chính và giảm sức hấp dẫn của cổ phiếu so với kênh tiết kiệm.
Định hướng chính sách: Hội nghị Trung ương 4 thảo luận mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2027, lạm phát khoảng 4,5%, nhấn mạnh nâng cao năng lực tự chủ và sức chống chịu của nền kinh tế.
Vĩ mô Thế giới:
Lợi suất trái phiếu Kho bạc Mỹ: Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm kết thúc tháng 9 ở mức 5,29% (tăng 54 điểm cơ bản so với tháng 8, cao nhất từ 4/2002) và duy trì quanh 5,26% vào đầu tháng 10, chịu áp lực từ lo ngại lạm phát, nhu cầu vay vốn lớn của chính phủ và giá dầu cao.
Thị trường vàng: Giá vàng thế giới (quanh 4.135-4.160 USD/ounce vào 5-6/10) chịu sức ép từ lợi suất trái phiếu Mỹ cao, dù báo cáo việc làm yếu của Mỹ trong tháng 9 (chỉ tạo thêm 29.000 việc làm, tỷ lệ thất nghiệp 4,2%) đã làm giảm kỳ vọng Fed tăng lãi suất trong tháng 10.
Thị trường dầu mỏ: Giá dầu Brent duy trì trên 100 USD/thùng và WTI quanh 90 USD/thùng do căng thẳng địa chính trị ở Trung Đông và eo biển Hormuz. Xuất khẩu dầu thô từ Trung Đông tăng trở lại vào cuối tháng 9 nhưng vẫn thấp hơn mức trước xung đột.
Chính sách tiền tệ Fed: Dữ liệu việc làm yếu của Mỹ đã khiến thị trường giảm đáng kể kỳ vọng Fed tăng lãi suất trong tháng 10 (xác suất giảm từ 64% xuống 22%), tuy nhiên khả năng tăng lãi suất vào tháng 12 vẫn để ngỏ do lạm phát còn cao và giá dầu duy trì ở mức cao.
Kinh tế toàn cầu và địa chính trị: IMF đánh giá kinh tế toàn cầu vẫn cho thấy khả năng chống chịu đáng kể sau 6 tháng xung đột Mỹ-Iran, nhưng mức độ bất định vẫn cao do cú sốc năng lượng, nợ công gia tăng và quá trình giảm lạm phát bị đình trệ. Trung Quốc tái khẳng định cam kết bảo vệ hệ thống thương mại đa phương tại G20. Ngành sản xuất của Canada mất đà tăng trưởng trong tháng 9 do căng thẳng thương mại leo thang với Mỹ.
Xu hướng công nghệ: Trí tuệ nhân tạo (AI) đã góp phần tạo ra gần 2 triệu việc làm mới trên toàn cầu trong 3 năm qua, với số lượng tin tuyển dụng liên quan đến AI tại Mỹ tăng mạnh kể từ năm 2023.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Lợi suất trái phiếu Mỹ & Chính sách tiền tệ: Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm duy trì ở mức cao, quanh 5,26% vào 05/10/2026, tiếp tục tạo áp lực lên các tài sản không sinh lời như vàng. Mặc dù báo cáo việc làm tháng 9 của Mỹ yếu hơn dự kiến (chỉ tạo thêm 29.000 việc làm), làm giảm khả năng Fed tăng lãi suất trong tháng 10, thị trường vẫn đặt cược khả năng cao Fed sẽ tăng lãi suất vào tháng 12/2026 do lo ngại lạm phát dai dẳng và giá dầu cao.
Vàng: Giá vàng thế giới có dấu hiệu hồi phục nhẹ, giao dịch trên 4.161 USD/ounce vào 05/10/2026, được hỗ trợ bởi dữ liệu thị trường lao động Mỹ kém tích cực. Tuy nhiên, đà tăng của kim loại quý bị hạn chế bởi lợi suất trái phiếu Mỹ cao và đồng USD mạnh. Trong nước, giá vàng SJC ổn định quanh mức 140,5 – 143,5 triệu đồng/lượng vào 05-06/10/2026, với chênh lệch mua bán duy trì 3 triệu đồng/lượng, khiến người mua vàng chịu lỗ ngay lập tức khoảng 2,1%. Giá vàng SJC vẫn cao hơn giá vàng thế giới quy đổi khoảng 12,19 - 13 triệu đồng/lượng.
Tiền tệ (FX): Chỉ số USD Index (DXY) duy trì đà tăng mạnh, dao động quanh 102,21 điểm và tiến gần mức cao nhất trong 17 tháng vào 05/10/2026. Sức mạnh của đồng bạc xanh được củng cố bởi lợi suất trái phiếu Mỹ tăng, giá dầu đi lên và dòng vốn trú ẩn an toàn trong bối cảnh căng thẳng địa chính trị. Tỷ giá trung tâm của VND/USD do Ngân hàng Nhà nước công bố tăng lên 25.643 đồng/USD vào 05-06/10/2026. Tỷ giá USD tại các ngân hàng thương mại và thị trường tự do cũng ghi nhận mức tăng nhẹ.
Hàng hóa (Dầu mỏ): Giá dầu thế giới có xu hướng giảm trong 05-06/10/2026, với dầu Brent xuống dưới 102 USD/thùng và dầu WTI dưới 90 USD/thùng. Nguyên nhân là do nguồn cung từ Trung Đông phục hồi, kế hoạch xả 100 triệu thùng dầu dự trữ khẩn cấp từ khối G7 và việc Saudi Arabia giảm giá bán dầu cho khách hàng châu Á. Tuy nhiên, những lo ngại về gián đoạn nguồn cung từ các căng thẳng địa chính trị tại Trung Đông vẫn giữ giá dầu Brent trên ngưỡng 100 USD/thùng. OPEC+ vẫn giữ nguyên mục tiêu sản lượng dầu cho tháng 11.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
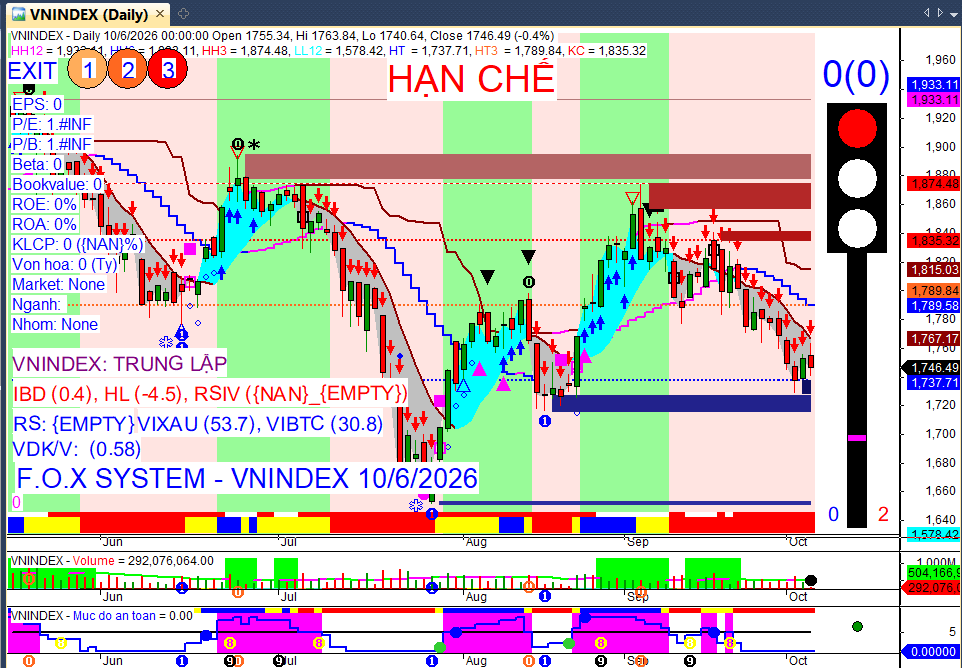
Nhận định xu hướng: VN-Index được dự báo tiếp tục rung lắc khi tiến về vùng kháng cự 1.770 điểm sau phiên hồi phục đầu tiên. Thanh khoản thấp và dòng tiền phân hóa cho thấy nhịp tăng mang tính chất hồi phục kỹ thuật, thị trường có khả năng giằng co tích lũy trong biên độ 1.740 – 1.775 điểm.
Hành động: Nhà đầu tư được khuyến nghị duy trì vị thế phòng thủ và chưa nên mở mua mới cho đến khi VN-Index xác nhận hoàn tất việc điều chỉnh. Ưu tiên các cổ phiếu có tín hiệu hỗ trợ tốt và câu chuyện tăng trưởng riêng, đồng thời chờ đợi cơ hội gia tăng tỷ trọng tại những vùng giá chiết khấu an toàn.
Key Risks: Lực bán ròng liên tục của khối ngoại, thanh khoản thị trường chưa cải thiện, đà tăng của chỉ số phụ thuộc vào một số cổ phiếu trụ, và vùng kháng cự kỹ thuật 1.770 điểm.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:28 06/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• VN-Index chính thức nâng hạng lên thị trường mới nổi thứ cấp theo FTSE Russell nhưng gặp hiệu ứng ‘Sell-on-news’ và áp lực bán ròng kỷ lục từ khối ngoại.
• NHNN ban hành Thông tư 50/2026/TT-NHNN nới trần LDR từ 85% lên 95%, mở rộng dư địa tăng trưởng tín dụng cho hệ thống ngân hàng từ 01/12/2026.
• Xung đột địa chính trị tại Yemen và Saudi Arabia đẩy giá dầu Brent neo cao trên 100 USD, tạo xung lực cho nhóm thượng nguồn nhưng gia tăng áp lực lạm phát chi phí đẩy.
• HoSE siết chặt điều kiện giao dịch ký quỹ Quý 4/2026, loại bỏ 65 mã khỏi danh sách margin nhằm thanh lọc chất lượng tài sản hệ thống.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang tồn tại một nghịch lý lớn: GDP quý 3 tăng trưởng nóng (9.95%) và FDI giải ngân mạnh nhưng VN-Index lại phân kỳ tiêu cực với thanh khoản sụt giảm và khối ngoại bán ròng kỷ lục. Áp lực tỷ giá từ DXY tiệm cận đỉnh năm và rủi ro địa chính trị tại Trung Đông (Eo biển Hormuz) đang tạo ra trạng thái ‘phòng thủ chủ động’. Tuy nhiên, tín hiệu Dovish từ dữ liệu việc làm Mỹ và khả năng Fed tạm dừng tăng lãi suất trong tháng 10 đang đóng vai trò là ‘điểm tựa’ Net-off, giúp giảm bớt áp lực lên VND và mở ra dư địa cho NHNN duy trì chính sách nới lỏng, đặc biệt là việc nới trần LDR lên 95% để khơi thông tín dụng.