Chỉ số Vnindex trưa ngày 9/10/2026
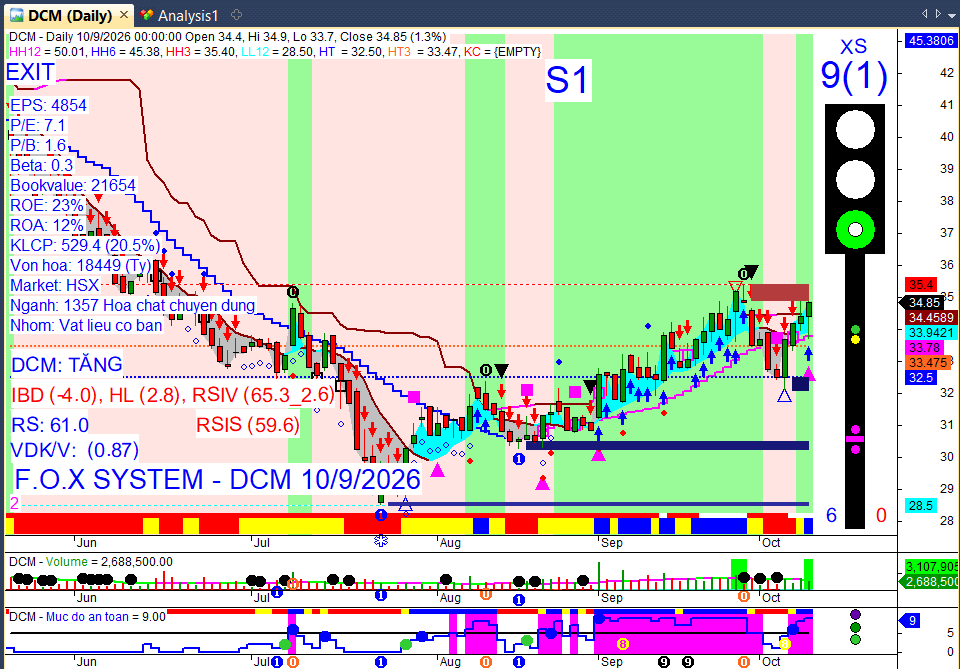
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 10/10/2026
 3 điểm nóng nhất 24h qua:
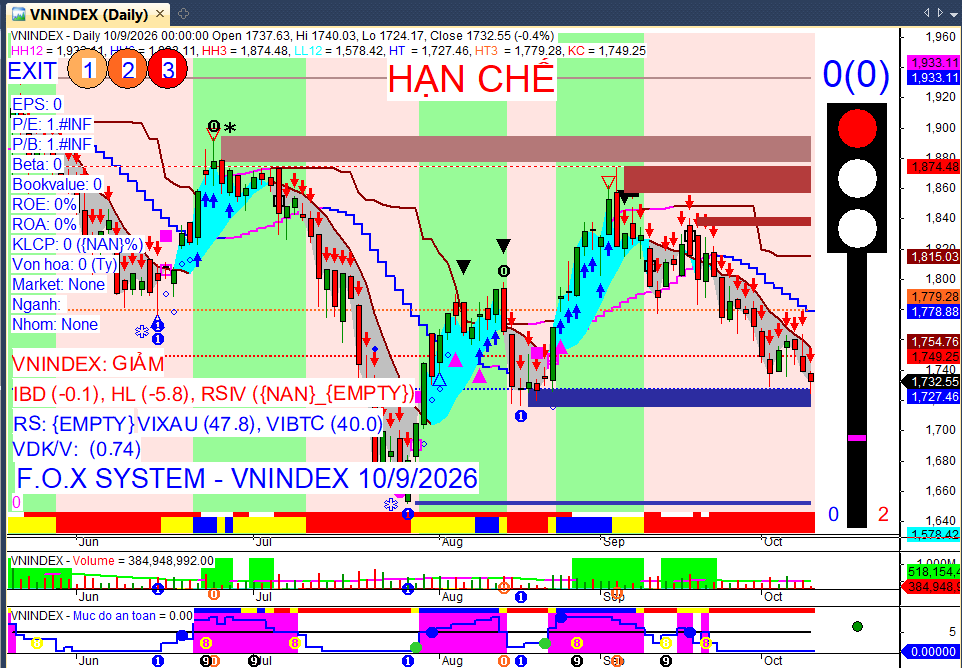
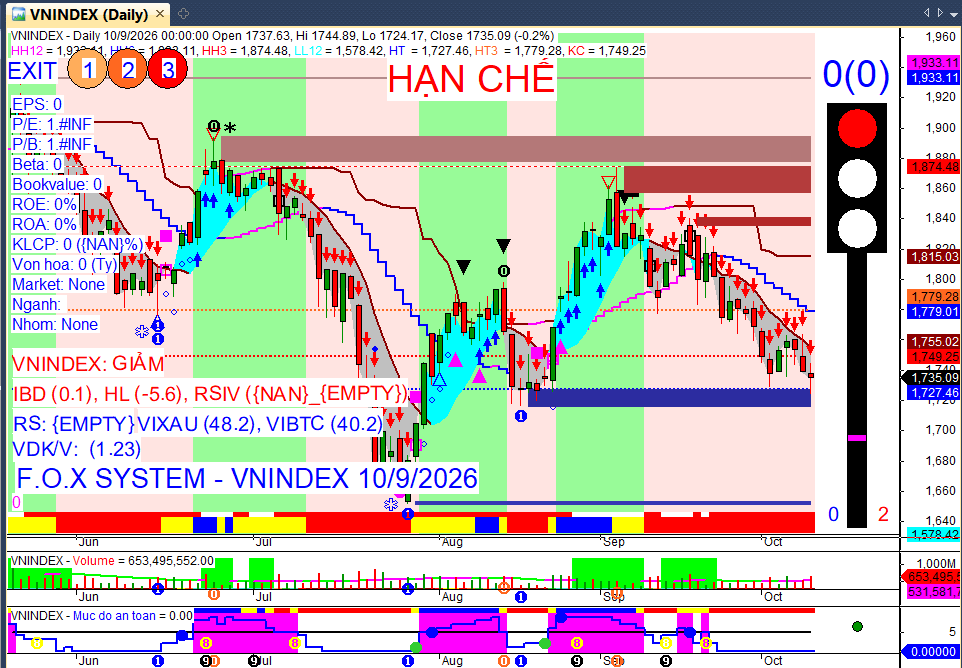
VN-Index giảm điểm: Đóng cửa ở mức 1.735,09 điểm, giảm 3,88 điểm (-0,22%) trong phiên cuối tuần.
Khối ngoại bán ròng kỷ lục: Bán ròng đột biến khoảng 9.270 tỷ đồng trên HOSE, chủ yếu do giao dịch thỏa thuận MCH.
Thị trường phân hóa: VN-Index giảm tuần thứ ba liên tiếp; dòng tiền tập trung vào các cổ phiếu có câu chuyện riêng và nhóm ngân hàng.
Market Mood: Thận trọng – Phân hóa – Rủi ro trung bình cao.
 I. Tin nổi bật trong 24 giờ qua
 Tìm thêm & Cập nhật
VN-Index giảm điểm, kết thúc tuần thứ 3 liên tiếp trong sắc đỏ: Chỉ số VN-Index giảm 3,88 điểm (-0,22%) xuống 1.735,09 điểm trong phiên cuối tuần, đánh dấu tuần giảm thứ ba liên tiếp. Áp lực bán gia tăng cuối phiên đã xóa bỏ nỗ lực hồi phục trong ngày.
→ Tác động: Tâm lý nhà đầu tư tiếp tục thận trọng, chỉ số đối mặt với rủi ro kiểm định lại vùng hỗ trợ quan trọng.
Khối ngoại bán ròng kỷ lục do giao dịch thỏa thuận MCH: Khối ngoại bán ròng đột biến gần 9.270 tỷ đồng trên HOSE trong phiên 09/10, chủ yếu do giao dịch thỏa thuận 9.641 tỷ đồng của cổ phiếu MCH (Masan mua lại từ khối ngoại).
→ Tác động: Dù giá trị bán ròng lớn, đây là giao dịch cơ cấu danh mục nội bộ, không phản ánh áp lực bán tháo từ khối ngoại trên diện rộng.
PNJ và NVL bùng nổ, nhóm ngân hàng nâng đỡ thị trường: PNJ tăng kịch trần sau thông tin kiểm định kim cương thiên nhiên. NVL cũng tăng trần với thanh khoản đột biến, trong khi nhiều cổ phiếu ngân hàng như HDB, VPB, TCB, MBB, CTG tăng giá tích cực.
→ Tác động: Dòng tiền có sự luân chuyển mạnh mẽ vào các cổ phiếu có câu chuyện riêng và nhóm ngân hàng, tạo điểm sáng cục bộ cho thị trường.
Thanh khoản tăng vọt nhưng dòng tiền phân hóa: Tổng giá trị giao dịch HOSE đạt 27.542 tỷ đồng, tăng 74% so với phiên trước, chủ yếu nhờ giao dịch thỏa thuận MCH. Thanh khoản khớp lệnh vẫn ở mức trung bình, cho thấy dòng tiền chưa lan tỏa rộng khắp.
→ Tác động: Mức tăng thanh khoản chưa thể xem là bằng chứng cho dòng tiền bắt đáy đồng loạt, cho thấy sự phân hóa và thiếu lan tỏa.
 II. Vietnam Market Overview – Thị trường trong nước
Tìm thêm & Cập nhật
Chỉ số:
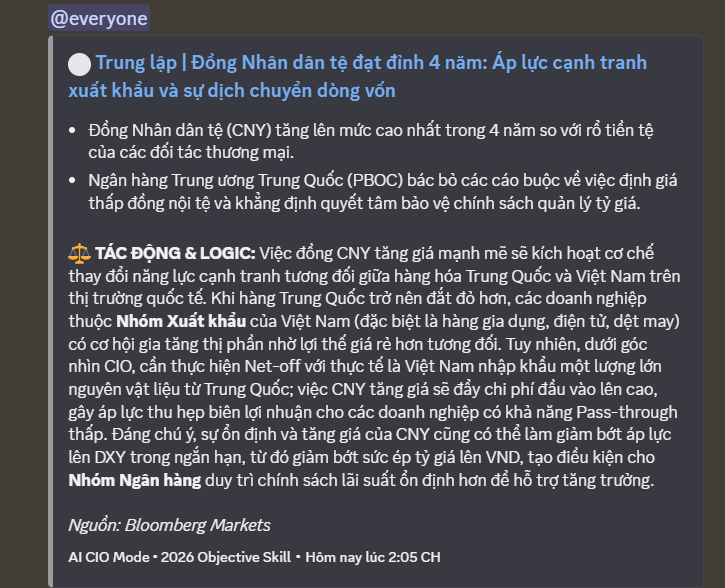
VN-Index: Đóng cửa 1.735,09 điểm (-0,22% phiên, -0,15% tuần).
HNX-Index: Đóng cửa 261,60 điểm (+2,10% phiên, -1,93% tuần).
UPCOM-Index: Đóng cửa 124,24 điểm (-0,77% phiên).
Thanh khoản:
HOSE: Tổng giá trị giao dịch đạt 27.542,8 tỷ đồng (phiên 09/10), trong đó giá trị khớp lệnh khoảng 14.800 tỷ đồng. Tổng giá trị giao dịch cả tuần đạt hơn 91.700 tỷ đồng.
HNX: Tổng giá trị giao dịch đạt hơn 1.038,8 tỷ đồng (phiên 09/10).
Giao dịch Khối ngoại:
Trên HOSE: Bán ròng 9.270 tỷ đồng trong phiên 09/10 và gần 14.000 tỷ đồng trong cả tuần.
Bán ròng mạnh: MCH (khoảng 9.600 tỷ đồng), HDB (227 tỷ đồng), FPT (121 tỷ đồng), ACB (70 tỷ đồng), VCI (61 tỷ đồng).
Mua ròng mạnh: VHM (160-162 tỷ đồng), SHB (123-125 tỷ đồng), NVL (78 tỷ đồng), TCB (65 tỷ đồng), CTG (48 tỷ đồng).
Trên HNX: Bán ròng khoảng 8-9 tỷ đồng trong phiên 09/10.
Bán ròng mạnh: PVS (12 tỷ đồng), CEO (gần 12 tỷ đồng).
Mua ròng mạnh: SHS (khoảng 10 tỷ đồng).
Trên UPCoM: Mua ròng gần 11 tỷ đồng trong phiên 09/10.
Mua ròng mạnh: QNS (8 tỷ đồng).
Bán ròng mạnh: VGT (hơn 2 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tuần qua có sự phân hóa mạnh mẽ, tập trung vào các cổ phiếu có câu chuyện riêng và nhóm ngân hàng, trong khi áp lực bán vẫn duy trì ở nhiều nhóm ngành khác.
Nhóm ngành:
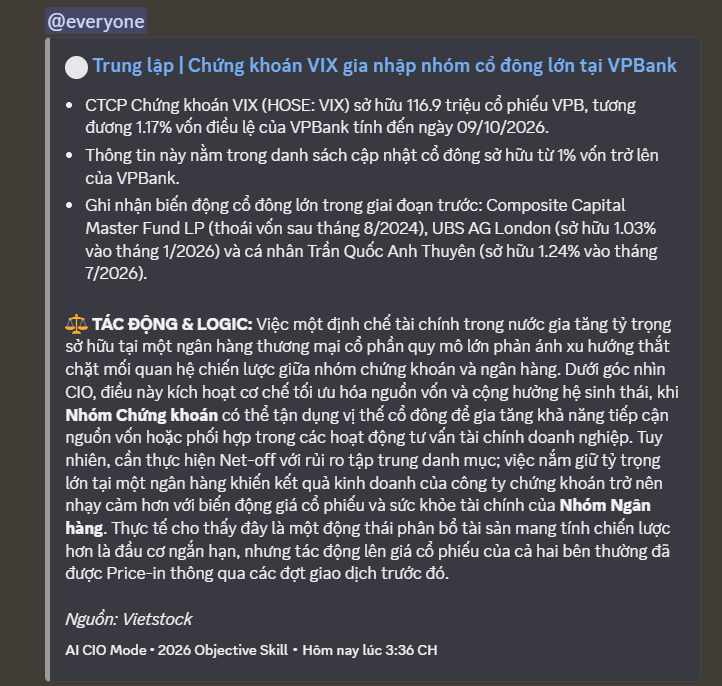
Ngân hàng: Là điểm tựa chính cho thị trường trong phiên cuối tuần với nhiều mã tăng giá tích cực như HDB (+3,94%), VPB (+1,49%), TCB (+1,41%), MBB (+0,79%), CTG (+1%), giúp hạn chế đà giảm của VN-Index.
Bất động sản: Diễn biến phân hóa, NVL tăng trần nhờ thông tin tái cấu trúc, trong khi VIC giảm 1,1% tiếp tục gây áp lực giảm điểm.
Bán lẻ: PNJ bùng nổ tăng trần (+6,85%) sau thông tin tích cực về kiểm định kim cương, cho thấy phản ứng mạnh mẽ của thị trường với tin tức doanh nghiệp.
Công nghệ thông tin & Dầu khí: Chịu áp lực bán mạnh, giảm trên 2% trong phiên cuối tuần, là nhóm kém tích cực nhất tuần.
Cổ phiếu tâm điểm:
PNJ: Tăng trần (+6,85%) với thanh khoản cao, chấm dứt chuỗi giảm dài.
NVL: Tăng trần với khối lượng đột biến (hơn 73 triệu đơn vị).
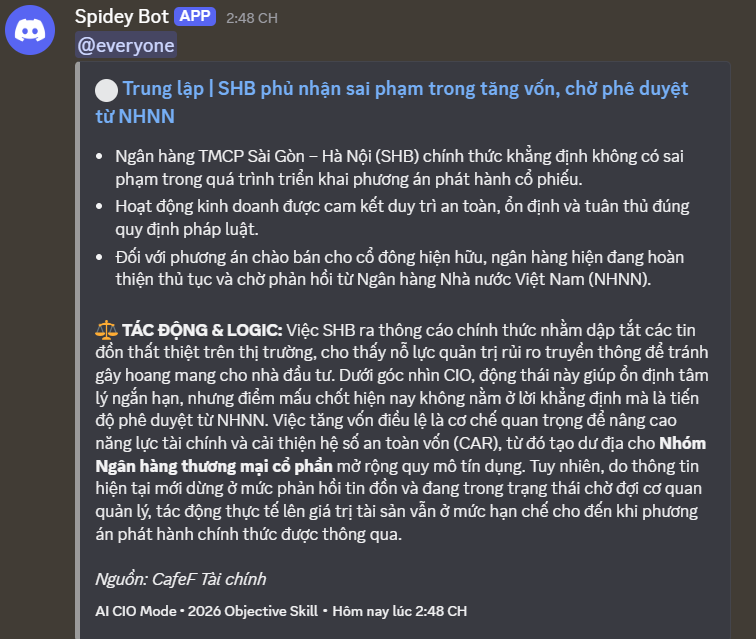
SHB: Giao dịch đột biến hơn 128 triệu đơn vị, sau khi đính chính tin đồn.
MCH: Giao dịch thỏa thuận kỷ lục 9.641 tỷ đồng, ảnh hưởng lớn đến thanh khoản và giao dịch khối ngoại.
VIC: Giảm 1,1%, gây áp lực lớn nhất lên VN-Index.
FPT: Giảm hơn 3%, là mã giảm mạnh nhất VN30.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức:
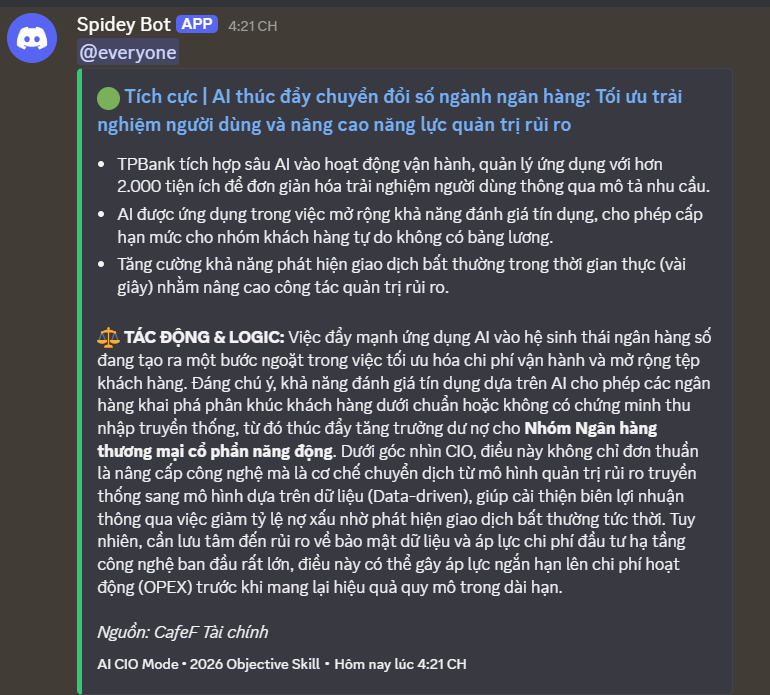
Trong tuần từ 05-09/10/2026, nhiều doanh nghiệp chốt quyền chia cổ tức bằng tiền mặt hoặc cổ phiếu. Nổi bật, CTCP Bột giặt NET (NET) dự kiến chi 146 tỷ đồng trả cổ tức năm 2025 tỷ lệ 65%. CTCP Đầu tư Thế Giới Di Động (MWG) sẽ chi khoảng 1.500 tỷ đồng trả cổ tức đợt 2/2025 tỷ lệ 10%. HDBank (HDB) chốt quyền chia cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25%. CTCP Khu công nghiệp Nam Tân Uyên (NTC) dự kiến chi trả cổ tức năm 2025 tỷ lệ 60% (144 tỷ đồng). CTCP Sách và Thiết bị trường học Đà Nẵng (BED) tạm ứng cổ tức năm 2026 tỷ lệ 40% (12 tỷ đồng). TPBank đã hoàn tất trả cổ tức, nâng vốn điều lệ lên hơn 31.900 tỷ đồng.
Vốn:
Khoảng 70.036 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong những tháng cuối năm 2026 (BĐS chiếm 52.5%, Ngân hàng 21.9%). Kho bạc Nhà nước huy động thành công 70.139,2 tỷ đồng trái phiếu Chính phủ trong tháng 9/2026, nâng tổng 9 tháng lên 299.060,5 tỷ đồng. Vốn FDI đăng ký vào Việt Nam tăng 76,4% trong 9 tháng đầu năm 2026, đạt hơn 21 tỷ USD. MSB nhận quyết định của Ngân hàng Nhà nước về việc sửa đổi cập nhật vốn điều lệ. Tính đến 30/9/2026, HOSE có 53 doanh nghiệp vốn hóa hơn 1 tỷ USD, trong đó 4 doanh nghiệp trên 10 tỷ USD (VIC, VHM, VCB, BID).
Kinh doanh & Dự án:
Trong 9 tháng đầu năm 2026, cả nước có gần 149.700 doanh nghiệp đăng ký thành lập mới (+3.2% về số lượng, +32.7% về vốn), nhưng hơn 48.700 doanh nghiệp đã giải thể.
Dự án hạ tầng & Bất động sản: CTCP Đạt Phương (DPG) trúng gói thầu hơn 1.217 tỷ đồng. Hà Nội khởi công KCN Tiến Thắng giai đoạn 1 (230 ha, tổng mức đầu tư 384.886 tỷ đồng). TP.HCM đề xuất chính sách hỗ trợ lãi suất vay cho các dự án nhà ở xã hội lên tối đa 300 tỷ đồng/dự án. Phó Thủ tướng yêu cầu tháo gỡ khó khăn cho 4.846 dự án tồn đọng (3.498.889 tỷ đồng). Sân bay Long Thành đã triển khai thử nghiệm vận hành toàn diện (ORAT).
Chính sách & Kinh tế vĩ mô: Nhiều chính sách kinh tế mới có hiệu lực từ tháng 10/2026 (Luật Phát triển Đô thị, Nghị định 365/2026/NĐ-CP về xuất khẩu gạo). Bộ Công Thương tổ chức hội thảo lấy ý kiến về Chiến lược xuất nhập khẩu hàng hóa đến năm 2030. Bộ Tài chính đang trình Đề án tái cấu trúc EVN.
Hoạt động doanh nghiệp & Công nghệ: CTCP Nước Môi trường Bình Dương (BWE) ghi nhận lợi nhuận 9 tháng vượt kế hoạch. Nền tảng Tăng trưởng Thương hiệu ứng dụng AI NEX Brain™ ra mắt. Tập đoàn Đường sắt quốc gia Việt Nam thành lập Ban phát triển tài sản và TOD. SSI Research chỉ ra lợi nhuận ròng của các doanh nghiệp bất động sản khu công nghiệp giảm 40% trong nửa đầu năm 2026.
Hợp tác quốc tế & Địa phương: Diễn đàn Doanh nghiệp Việt Nam - Campuchia 2026 diễn ra tại Phnom Penh (mục tiêu kim ngạch 20 tỷ USD). Diễn đàn Go Global Bắc Ninh 2026 khai mạc. Thành phố Huế đưa vào vận hành ba nền tảng số mới. Hội nghị Xúc tiến đầu tư Việt Nam – Lào 2026 chứng kiến trao 17 giấy chứng nhận đầu tư. Đà Nẵng sẽ tổ chức hội nghị đối thoại doanh nghiệp ngành công thương.
Nhân sự:
Chủ tịch và Tổng giám đốc CTCP Cao su Miền Nam (SRF) đã mua vào hơn 1.6 triệu cổ phiếu. Bà Nguyễn Thị Phương Thảo, với tài sản ước tính 4.1 tỷ USD, đã trở lại vị trí người giàu thứ hai Việt Nam. CTCP CNG Việt Nam (CNG) thông báo thay đổi nhân sự vào ngày 09/10/2026.
 V. Macro & Global Update – Vĩ mô & thế giới
Tìm thêm & Cập nhật
Vĩ mô Việt Nam
Tăng trưởng GDP: Ngân hàng Thế giới nâng dự báo tăng trưởng GDP của Việt Nam năm 2026 lên 7,4%, tăng 1,1 điểm phần trăm so với tháng 4, nhờ sản xuất và xuất khẩu các mặt hàng công nghệ cao, liên quan đến AI mạnh mẽ hơn dự kiến. GDP quý III/2026 ước tăng 9,95% so với cùng kỳ, cho thấy sự tăng tốc rõ rệt so với quý I (8,15%) và quý II (8,81%). Tăng trưởng GDP 9 tháng đầu năm 2026 đạt 9,01%.
Lạm phát: Chỉ số giá tiêu dùng (CPI) tháng 9 tăng trên 5% so với cùng kỳ năm trước, trong khi CPI bình quân 9 tháng tăng 4,52%, vượt mục tiêu 4,5% của Chính phủ. Ngân hàng Thế giới dự báo lạm phát tiêu dùng bình quân của Việt Nam năm 2026 là 4,2%, chủ yếu do chi phí nhiên liệu, nhà ở và tiện ích tăng cao. Thủ tướng Lê Minh Hưng đã chỉ đạo các bộ, ngành thắt chặt kiểm soát giá để giữ lạm phát trong mục tiêu.
Thương mại & Đầu tư: Giải ngân vốn FDI trong 9 tháng đạt 21,07 tỷ USD, tăng 12,1% và là mức cao nhất trong 5 năm qua. Tổng vốn FDI vào Việt Nam đạt 50,36 tỷ USD trong 9 tháng, tăng 76,4%. Cán cân thương mại đã quay trở lại xuất siêu trong tháng 9 sau 9 tháng liên tiếp nhập siêu. Tổng kim ngạch xuất nhập khẩu hàng hóa đạt 888,02 tỷ USD trong 9 tháng. Việt Nam và Campuchia đặt mục tiêu đạt 20 tỷ USD kim ngạch thương mại song phương.
Thị trường tài chính: Phát hành trái phiếu bất động sản tăng 126% lên 149,5 nghìn tỷ đồng (5,75 tỷ USD) trong 9 tháng đầu năm 2026, do tăng trưởng tín dụng bất động sản từ ngân hàng chậm lại. VN-Index đóng cửa ở mức 1.738,97 điểm vào thứ Năm, giảm 0,82%, với khối ngoại bán ròng 16,93 triệu USD cổ phiếu.
Chính sách: Thủ tướng Lê Minh Hưng cảnh báo về “những thách thức trong tương lai” dù đạt được mục tiêu tăng trưởng, nhấn mạnh áp lực từ việc đẩy nhanh đầu tư công và quản lý lạm phát.
Kinh tế Thế giới
Tăng trưởng kinh tế toàn cầu: UNCTAD dự báo tăng trưởng kinh tế toàn cầu sẽ chậm lại còn 2,6% vào năm 2026, giảm từ 2,9% vào năm 2025, do cú sốc năng lượng từ cuộc khủng hoảng ở Trung Đông. Quỹ Tiền tệ Quốc tế (IMF) dự báo tăng trưởng toàn cầu ở mức 3% cho năm 2026, với nhiều rủi ro khác nhau. Ngân hàng Thế giới đã cắt giảm dự báo tăng trưởng toàn cầu xuống 2,5% vào tháng 6 do chiến tranh ở Trung Đông.
Thương mại toàn cầu: Thương mại hàng hóa và dịch vụ dự kiến sẽ mở rộng 4% theo giá không đổi, được thúc đẩy bởi giá năng lượng cao hơn. Thương mại toàn cầu đạt kỷ lục 35 nghìn tỷ USD vào năm 2025.
Đóng góp khu vực: Châu Á dự kiến đóng góp 59% vào tăng trưởng kinh tế toàn cầu năm 2026, với Ấn Độ tăng trưởng 7,3%, Trung Quốc 4,5% và Indonesia 5,2%. Châu Á cũng vượt Bắc Mỹ trở thành khu vực kinh tế lớn nhất thế giới với quy mô 39,1 nghìn tỷ USD.
Động lực và rủi ro: Các sản phẩm AI, như chất bán dẫn, là động lực chính của thương mại hàng hóa. Tuy nhiên, UNCTAD cảnh báo rằng sự bùng nổ AI mang lại rủi ro ổn định tài chính khi thị trường ngày càng phụ thuộc vào một vài công ty. Hiện tượng El Niño được dự báo sẽ gây ra nhiệt độ toàn cầu kỷ lục, đe dọa hoạt động sản xuất.
Các nền kinh tế lớn (dự báo 2026): Quy mô nền kinh tế toàn cầu đạt 124 nghìn tỷ USD. Mỹ tiếp tục là nền kinh tế lớn nhất với GDP dự kiến 31,8 nghìn tỷ USD, theo sau là Trung Quốc (20,6 nghìn tỷ USD) và Đức (5,3 nghìn tỷ USD). Ấn Độ dự kiến vượt Nhật Bản để trở thành nền kinh tế lớn thứ tư thế giới với GDP 4,5 nghìn tỷ USD.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
Giá vàng trong nước ngày 10/10 duy trì ổn định (SJC: 141,8 - 144,8 triệu đồng/lượng). Giá vàng thế giới tăng lên khoảng 4.193 USD/ounce (tương đương 131,8 triệu đồng/lượng), thấp hơn giá SJC khoảng 13 triệu đồng/lượng. Đà tăng được thúc đẩy bởi USD suy yếu và lợi suất trái phiếu Mỹ hạ nhiệt. Rủi ro giảm giá vẫn còn khi thị trường chờ dữ liệu lạm phát Mỹ và khả năng Fed tăng lãi suất vào tháng 12 (xác suất 85,8%).
Tỷ giá:
Tỷ giá trung tâm (NHNN) ngày 10/10 ở mức 25.629 đồng/USD (-7 đồng). Tại Vietcombank, USD niêm yết 25.660 - 26.070 VND/USD. Trên thị trường tự do, USD bật tăng 220 đồng lên 26.080 - 26.180 VND/USD. Chỉ số DXY tăng 0,09% lên 102,23 điểm, đạt mức cao nhất từ đầu tháng 4/2025. Đồng Euro giảm 0,1% xuống 1,1198 USD/EUR do lo ngại nợ công và bất ổn chính trị tại Pháp.
Dầu mỏ:
Giá dầu thế giới tiếp tục đi lên trong phiên cuối tuần (9/10), với dầu Brent đạt 104,7 USD/thùng (+0,42%) và dầu WTI chốt phiên ở mức 91,85 USD/thùng (+0,39%). Đà tăng được hỗ trợ bởi cơn bão Isaias tại Vịnh Mexico (cắt giảm 1,3 triệu thùng dầu/ngày) và căng thẳng địa chính trị tại Trung Đông. Giá xăng trong nước được điều chỉnh tăng từ ngày 8/10 (xăng E10 RON95-III tăng >1.000 đồng/lít, dầu diesel giảm ~600 đồng/lít).
Hàng hóa nông sản:
Giá cà phê thế giới giảm mạnh hai phiên liên tiếp trên cả sàn London và New York vào ngày 9/10. Giá cà phê trong nước ngày 10/10 giảm thêm 1.000 đồng/kg, xuống 91.200 – 92.000 đồng/kg. Giá hồ tiêu trong nước đi ngang (cao nhất 139.000 đồng/kg). Xuất khẩu nông, lâm, thủy sản của Việt Nam 9 tháng đầu năm 2026 ước đạt 56,3 tỷ USD (+7,8%), xuất siêu 16,9 tỷ USD. Kim ngạch xuất khẩu rau quả đạt gần 7,4 tỷ USD (+19,9%), trong đó sầu riêng đóng góp hơn 3,5 tỷ USD. Ngành cà phê Việt Nam xuất khẩu gần 1,5 triệu tấn (6,6 tỷ USD) trong 9 tháng, nhưng cần tăng cường chế biến sâu.
Bạc:
Giá bạc trong nước ngày 9/10 tiếp đà giảm (bạc miếng Phú Quý 999 giảm 10.000 đồng/lượng). Giá bạc thế giới giao ngay ở mức 60,0115 USD/ounce (+1,38%), được hỗ trợ bởi đồng USD suy yếu và lợi suất trái phiếu Mỹ giảm nhẹ. Tuy nhiên, đà tăng vẫn gặp trở ngại khi lợi suất trái phiếu Mỹ neo ở mức cao.
 VII. Investment Strategy – Chiến lược đầu tư
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục giằng co và rung lắc trong tuần tới, với VN-Index kiểm định lại vùng hỗ trợ 1.715-1.720 điểm. Vùng 1.775 điểm là kháng cự trước mắt.
Hành động: Nhà đầu tư nên duy trì tâm lý thận trọng, ưu tiên quan sát diễn biến thị trường và dòng tiền. Có thể cân nhắc giải ngân từng phần vào các cổ phiếu có nền tảng cơ bản tốt và câu chuyện riêng khi chỉ số điều chỉnh về vùng hỗ trợ mạnh.
Key Risks: Lực bán ròng của khối ngoại (dù có yếu tố thỏa thuận MCH), áp lực bán tại các cổ phiếu vốn hóa lớn, tâm lý thận trọng và thiếu dòng tiền lan tỏa, rủi ro kỹ thuật khi chỉ số kiểm định vùng hỗ trợ.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:25 10/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Khối ngoại bán ròng đột biến gần 9.300 tỷ đồng, gây áp lực tâm lý nặng nề lên VN-Index dù tự doanh nỗ lực hấp thụ.
• Nhóm Ngân hàng chứng kiến cuộc hoán đổi vị thế quy mô lớn tại SHB với thanh khoản bùng nổ và sự nhập cuộc của khối ngoại tại vùng giá dưới mệnh giá.
• PNJ đảo chiều tăng trần sau khi tháo gỡ rào cản niềm tin thông qua kết quả kiểm định kim cương độc lập từ AIGS.
• Áp lực thanh khoản gia tăng với 134 mã cổ phiếu bị HoSE và HNX cắt margin trong Quý 4/2026, buộc thị trường thanh lọc tài sản rủi ro.
• Giá dầu Brent vượt 100 USD do địa chính trị tại Eo biển Hormuz, tạo xung lực cho dầu khí thượng nguồn nhưng gây áp lực lạm phát chi phí đẩy.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô hiện ra với sự xung đột gay gắt giữa các xung lực hỗ trợ trung hạn và áp lực rủi ro ngắn hạn. Điểm tích cực đến từ việc NHNN hạ tỷ giá trung tâm và kỳ vọng nâng hạng FTSE Russell, cùng với triển vọng hiệp định thương mại Việt - Mỹ. Tuy nhiên, các yếu tố này đang bị net-off bởi áp lực bán ròng kỷ lục từ khối ngoại (hơn 9.000 tỷ đồng/phiên) và chỉ số DXY duy trì đà tăng, tạo ra tâm lý phòng thủ mạnh mẽ (phản ánh qua việc giá vàng neo cao). Thị trường đang ở trạng thái ‘giao thoa’: định giá đã về vùng hấp dẫn sau điều chỉnh quý 3 nhưng thiếu một cú hích thanh khoản đồng thuận để xác nhận đảo chiều xu hướng.