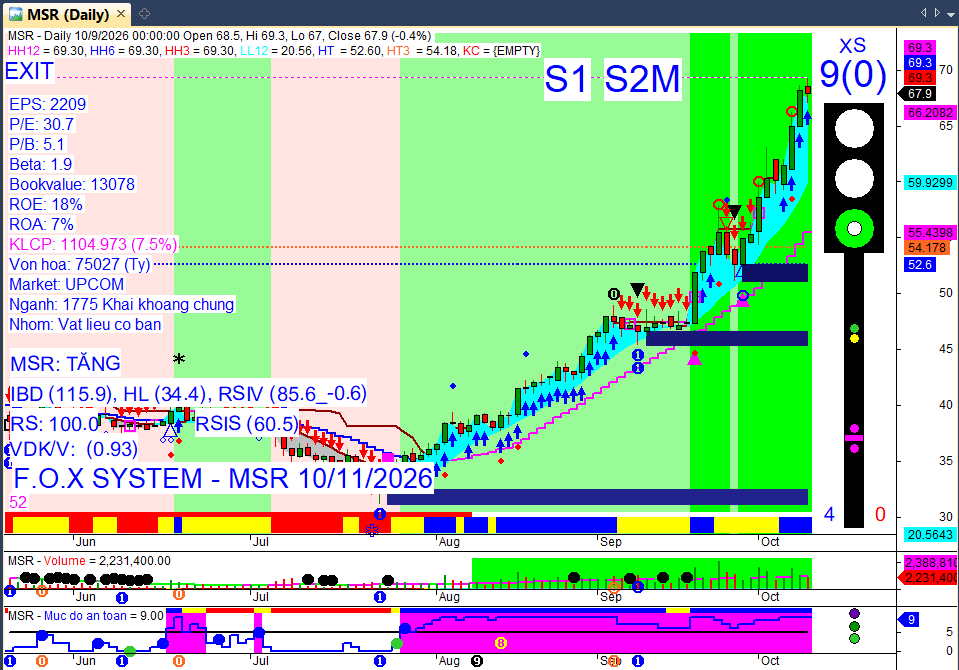
Xem dùm mình asm idi

Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 12/10/2026
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua. Hôm nay là Thứ Hai (ngày giao dịch đầu tuần), ưu tiên tổng kết số liệu tuần trước và cập nhật tin nóng sáng nay.
 3 điểm nóng nhất 24h qua
Tổng kết tuần trước (phiên T6 09/10/2026): VN-Index đóng cửa tại 1.735,09 điểm, giảm 0,15% so với tuần trước, đánh dấu tuần giảm thứ ba liên tiếp nhưng đà giảm đã chậm lại.
Khối ngoại tuần qua: Bán ròng kỷ lục gần 14.000 tỷ đồng trên toàn thị trường, gấp 8,5 lần tuần trước, chủ yếu qua giao dịch thỏa thuận lớn.
Tâm điểm đầu tuần: HDBank (HDB) chốt danh sách cổ đông hôm nay (12/10) để phát hành cổ tức bằng cổ phiếu (25%) và cổ phiếu thưởng (5%), tổng cộng 30% cổ phiếu mới.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro trung bình cao.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
Thanh khoản thị trường cải thiện nhưng dòng tiền phân hóa mạnh: Giá trị giao dịch khớp lệnh bình quân trên HOSE tăng 7,8% so với tuần trước, nhưng sự phân hóa diễn ra sâu sắc, chưa đủ sức lan tỏa để nâng đỡ toàn bộ thị trường.
→ Tác động: Cho thấy lực cầu bắt đáy có xuất hiện nhưng còn yếu, dòng tiền chỉ tập trung vào một số nhóm ngành/cổ phiếu cụ thể.
Dòng tiền dịch chuyển sang nhóm vốn hóa lớn và các ngành phòng thủ: Các nhóm Bán lẻ, Thủy sản, Logistics, Dầu khí, Dệt may thu hút dòng tiền tích cực hơn, trong khi Công nghệ, Ngân hàng, Bất động sản chịu áp lực điều chỉnh.
→ Tác động: Phản ánh tâm lý tìm kiếm sự an toàn và kỳ vọng vào kết quả kinh doanh quý III của các nhóm ngành có triển vọng.
Thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng: Với tổng mức huy động vốn trên thị trường chứng khoán 9 tháng đạt 731,6 nghìn tỷ đồng, tăng 85,6%, Việt Nam đã được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp.
→ Tác động: Mở ra cơ hội thu hút dòng vốn ngoại lớn hơn trong dài hạn, nâng cao vị thế thị trường.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số (Tuần 05/10 - 09/10/2026):
VN-Index: 1.735,09 điểm, giảm 2,62 điểm (-0,15%) so với tuần trước.
HNX-Index: 261,60 điểm, giảm 1,93%.
VN30: 1.873,19 điểm, giảm 0,14%.
Thanh khoản (Tuần 05/10 - 09/10/2026):
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 12.900 tỷ đồng/phiên, tăng 7,8% so với tuần trước.
Tổng giá trị giao dịch trên HOSE đạt 91.732,54 tỷ đồng, tăng 18,8% so với tuần trước.
Tổng giá trị giao dịch bình quân trên cả ba sàn đạt 20.022 tỷ đồng/phiên, trong đó khớp lệnh đạt 14.070 tỷ đồng/phiên, tăng 7,65% so với tuần 40.
Giao dịch Khối ngoại (Tuần 05/10 - 09/10/2026):
Bán ròng kỷ lục 13.921,0 tỷ đồng trên toàn thị trường.
Trên HOSE, khối ngoại bán ròng 13.983,66 tỷ đồng (bao gồm thỏa thuận).
Tính riêng giao dịch khớp lệnh trên HOSE, khối ngoại bán ròng 1.269,4 tỷ đồng.
Trên HNX, khối ngoại mua ròng 53,78 tỷ đồng.
Chi tiết mã bị bán ròng lớn (bao gồm thỏa thuận): MCH (9.592,6 tỷ đồng), HDB (2.398 tỷ đồng), VJC (762 tỷ đồng).
Chi tiết mã bị bán ròng khớp lệnh: PNJ, TCB, FPT, HDB, ACB, VHM, VCI, MSB, HAH.
Chi tiết mã được mua ròng khớp lệnh: SHB, PLX, VIC, DGW, MCH, DCM, STB, MSN, VIB, HPG.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tuần qua tiếp tục phân hóa mạnh, có xu hướng dịch chuyển sang nhóm vốn hóa lớn và các ngành phòng thủ như Bán lẻ, Thủy sản, Logistics, Dầu khí, trong khi áp lực vẫn đè nặng lên Công nghệ, Ngân hàng và Bất động sản.
Nhóm ngành:
Tích cực: Bán lẻ (+10,99%), Dệt may (+4,39%), Hàng tiêu dùng (+4,19%), Thủy sản, Logistics, Dầu khí, Nông nghiệp, Cảng biển, Hàng không.
Tiêu cực: Công nghệ viễn thông (-4,92%), Dịch vụ tư vấn (-2,98%), Giấy, Bao bì (-2,83%). Các nhóm Công nghệ thông tin (FPT), Ngân hàng (ACB, SHB, VBB, STB, TPB), Dịch vụ tài chính (SSI, VCK, VPX, TCX), Bất động sản (VHM) cũng chịu áp lực giảm.
Cổ phiếu tâm điểm:
Gây áp lực giảm lên VN-Index: FPT (Công nghệ thông tin), ACB, SHB, VBB, STB, TPB (Ngân hàng), SSI, VCK, VPX, TCX (Dịch vụ tài chính), VHM, VIC (Bất động sản).
Hạn chế đà giảm/Tăng điểm nổi bật: HDB (+3,94%), VIX (+3,10%), VPB (+1,49%), TCB (+1,41%), CTG (+1,03%) trong nhóm ngân hàng. CEO (+4,04%), TCH (+2,38%), PDR (+1,80%), DXG (+1,46%), KDH (+1,13%), DIG (+1,08%), NVL (tăng trần) trong nhóm bất động sản. PNJ (tăng trần) sau kết quả kiểm định kim cương.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
HDB (HoSE): Chốt danh sách vào ngày 12/10 để nhận cổ tức năm 2025 bằng cổ phiếu với tỷ lệ 25% và cổ phiếu thưởng 5%.
AGR (HoSE): Chốt danh sách vào ngày 12/10 để trả cổ tức năm 2025 bằng cổ phiếu với tỷ lệ 6% (tương ứng 100:6).
MGG (UPCoM): Chốt quyền nhận cổ tức năm 2025 bằng tiền mặt với tỷ lệ 15% (1.500 đồng/cổ phiếu). Ngày GD không hưởng quyền: 12/10, ngày ĐK cuối cùng: 13/10, thanh toán: 20/10/2026.
NTH (HNX): Chốt quyền nhận tạm ứng cổ tức đợt 2 năm 2026 bằng tiền mặt với tỷ lệ 15% (1.500 đồng/cổ phiếu). Ngày GD không hưởng quyền: 12/10, ngày ĐK cuối cùng: 13/10, thanh toán: 28/10/2026.
ITS (UPCoM): Chốt quyền nhận cổ tức năm 2025 bằng tiền mặt với tỷ lệ 1% (100 đồng/cổ phiếu). Ngày GD không hưởng quyền: 12/10, ngày ĐK cuối cùng: 13/10, thanh toán: 22/10/2026.
TKA (UPCoM): Chốt quyền nhận cổ tức đợt 2 năm 2025 bằng tiền mặt với tỷ lệ 8% (800 đồng/cổ phiếu). Ngày GD không hưởng quyền: 12/10, ngày ĐK cuối cùng: 13/10, thanh toán: 27/10/2026.
DRL (HoSE): Chốt quyền nhận tạm ứng cổ tức đợt 1 năm 2026 bằng tiền mặt với tỷ lệ 15% (1.500 đồng/cổ phiếu). Ngày GD không hưởng quyền: 14/10, ngày ĐK cuối cùng: 15/10, thanh toán: 28/10/2026.
BMV (UPCoM): Ngày GD không hưởng quyền: 14/10 để trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 0,77% (77 đồng/cổ phiếu). Ngày ĐK cuối cùng: 15/10, thực hiện: 29/10/2026.
TBC (HOSE): Ngày GD không hưởng quyền: 14/10 để trả cổ tức đợt 1 năm 2026 bằng tiền mặt với tỷ lệ 10% (1.000 đồng/cổ phiếu). Ngày ĐK cuối cùng: 15/10, thực hiện: 30/10/2026.
DWC (UPCoM): Ngày GD không hưởng quyền: 15/10 để trả cổ tức đợt 1 năm 2025 bằng tiền mặt với tỷ lệ 8% (800 đồng/cổ phiếu). Ngày ĐK cuối cùng: 16/10, thực hiện: 22/10/2026.
CFV (UPCoM): Ngày GD không hưởng quyền: 15/10 để trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 10% (1.000 đồng/cổ phiếu). Ngày ĐK cuối cùng: 16/10, thực hiện: 22/10/2026.
NNT (UPCoM): Ngày GD không hưởng quyền: 15/10 để thưởng cổ phiếu với tỷ lệ 100:162,4998. Ngày ĐK cuối cùng: 16/10/2026.
SBA (HOSE): Ngày GD không hưởng quyền: 16/10 để thưởng cổ phiếu với tỷ lệ 20:1. Ngày ĐK cuối cùng: 19/10/2026.
VTH (HNX): Ngày GD không hưởng quyền: 16/10 để trả cổ tức năm 2025 bằng cổ phiếu với tỷ lệ 100:1,1125. Ngày ĐK cuối cùng: 19/10/2026.
ANV (Nam Việt): Cổ đông chuẩn bị nhận cổ tức bằng tiền mặt với tỷ lệ 10%.
NTC: Sắp trả cổ tức tiền mặt năm 2025 với tỷ lệ 60%.
BTP: Giao dịch không hưởng quyền để trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 5%, dự kiến thanh toán vào ngày 11/11/2026.
2. Vốn & Phát hành
PSD (HNX): 15.548.218 cổ phiếu phát hành để trả cổ tức năm 2025 chính thức giao dịch từ ngày 12/10/2026.
Fukang Technology (thuộc Foxconn): Tăng vốn điều lệ hơn 9.100 tỷ đồng lên gần 17.465 tỷ đồng vào ngày 25/9/2026, sau khi doanh thu năm 2025 đạt 224.200 tỷ đồng, tăng 153% so với năm trước.
VC9: Đề xuất chào bán 180 triệu cổ phiếu riêng lẻ với mức giá cao hơn 132,6% thị trường.
DSH (Đông Sơn Holdings): Được chấp thuận niêm yết 35 triệu cổ phiếu trên sàn HOSE.
Miza (MZG): Dự kiến huy động 300 tỷ đồng từ cổ đông hiện hữu.
SCIC: Tiếp tục đấu giá toàn bộ hơn 79,2 triệu cổ phiếu Seaprodex (SEA) với giá cao hơn 88,4% thị trường.
Siba Group: Sắp chào bán 20 triệu cổ phiếu riêng lẻ.
POS (HNX): Chốt danh sách vào ngày 13/10 để phát hành cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu với tỷ lệ 15% (tương ứng 20:3).
3. Cổ đông & Nhân sự
DIG (HoSE): Ông Nguyễn Hùng Cường, Chủ tịch HĐQT, đăng ký mua 5 triệu cổ phiếu DIG từ ngày 12/10 đến 10/11/2026, dự kiến nâng lượng cổ phiếu nắm giữ lên hơn 33,76 triệu đơn vị (4% vốn điều lệ).
CTP (HNX): Ông Đào Đức Diễn, Ủy viên HĐQT, đăng ký mua 500.000 cổ phiếu CTP từ ngày 12/10 đến 10/11/2026.
VHF (Chế biến Lương thực Vĩnh Hà): Chủ tịch HĐQT Lê Văn Thành đã nộp đơn xin từ nhiệm.
SRF: Chủ tịch và Tổng giám đốc đã mua vào hơn 1,6 triệu cổ phiếu.
VIX: Công ty chứng khoán này đã trở thành cổ đông sở hữu trên 1% vốn của VPBank.
FPT Education (thuộc Tập đoàn FPT): Triển khai chính sách đãi ngộ đặc biệt cho tiến sĩ với thu nhập tối thiểu 500 triệu đồng/năm tại Hà Nội/TP.HCM, cùng các hỗ trợ mua nhà 2 tỷ đồng và ô tô 1 tỷ đồng.
Tập đoàn Sun Group: Đạo diễn Đỗ Thanh Hải tham gia ban lãnh đạo với vai trò Phó tổng giám đốc, phụ trách khối điện ảnh và nghệ thuật biểu diễn.
ANT, SEP: Thông báo thay đổi nhân sự.
4. Kinh doanh & Hoạt động
DRH (HoSE): Chuyển từ diện hạn chế giao dịch sang diện đình chỉ giao dịch từ ngày 12/10/2026 do chậm nộp báo cáo tài chính kiểm toán năm 2025 quá 6 tháng.
ACG (Gỗ An Cường): Điều chỉnh giảm kế hoạch doanh thu và lợi nhuận cho năm 2026.
DPG: Trúng gói thầu trị giá hơn 1.217 tỷ đồng tại dự án tuyến đường kết nối sân bay Gia Bình.
BWE: Lợi nhuận sau thuế 9 tháng đầu năm 2026 đã vượt kế hoạch cả năm, đồng thời đón thêm hơn 15.000 khách hàng đấu nối mới.
HAG (Hoàng Anh Gia Lai): Được cấp phép dự án cà phê trị giá hơn 29 triệu USD tại Lào.
FPT: Liên tiếp mở rộng mạng lưới toàn cầu, đặt mục tiêu doanh thu tỷ USD tại Nhật Bản vào năm 2027.
HBC: Vừa trúng hợp đồng nghìn tỷ, tiếp tục nhận thêm gói thầu gần 1.700 tỷ đồng.
VPG: Bị đưa vào diện bị kiểm soát kể từ ngày 09/10/2026 do chậm nộp báo cáo tài chính bán niên soát xét quá 30 ngày.
EVNGENCO1: Tổ chức Hội thảo “Thúc đẩy văn hóa đổi mới sáng tạo, biến ý tưởng thành giá trị” tại Nha Trang vào ngày 09/10/2026.
Tập đoàn Dệt may Việt Nam: Lợi nhuận hợp nhất 9 tháng đầu năm 2026 đã vượt 7% mục tiêu cả năm, dù doanh thu chỉ đạt hơn 72% kế hoạch.
Digiworld: Ước tính doanh thu 9 tháng đầu năm 2026 đạt hơn 26.500 tỷ đồng, tăng 42% so với cùng kỳ và hoàn thành 84% kế hoạch năm; quý III đạt 10.757 tỷ đồng, mức cao nhất theo quý.
Sao Ta: Doanh thu quý III giảm hai chữ số do sản lượng tiêu thụ tôm và nông sản đi xuống so với cùng kỳ.
VinFast: Bán nhiều ô tô hơn Toyota, Mitsubishi, Ford, Kia và Mazda cộng lại trong tháng 9, tự phá kỷ lục của chính mình.
Sun PhuQuoc Airways: Dẫn đầu toàn ngành về tỷ lệ cất cánh đúng giờ tháng 9.
MSC (Tập đoàn vận tải container hàng đầu thế giới): Tổng Giám đốc Soren Toft khẳng định Việt Nam là thị trường quan trọng, mong muốn mở rộng đầu tư để phát triển Việt Nam thành trung tâm trung chuyển hàng hóa khu vực.
VCCI và Chicilon: Ra mắt Nền tảng Tăng trưởng Thương hiệu ứng dụng AI (NEX Brain™) vào ngày 09/10/2026 tại Hà Nội, nhằm hỗ trợ doanh nghiệp tối ưu chiến lược thương hiệu.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
1. Vĩ mô Việt Nam
Tăng trưởng GDP và động lực kinh tế: Tổng sản phẩm quốc nội (GDP) quý III/2026 của Việt Nam ước tính tăng 9,95% so với cùng kỳ năm trước, cao hơn mức tăng của quý I (8,15%) và quý II (8,81%), đưa tăng trưởng GDP 9 tháng đầu năm lên 9,01%. Đây là mức tăng trưởng cao nhất trong nhiều năm qua, được thúc đẩy mạnh mẽ bởi khu vực công nghiệp - xây dựng tăng 11,21% (cao nhất từ năm 2015) và khu vực dịch vụ tăng 8,69%.
Tình hình doanh nghiệp 9 tháng đầu năm 2026: Gần 149.700 doanh nghiệp đăng ký thành lập mới với tổng vốn 1.884 nghìn tỷ đồng, tăng 3,2% về số lượng và 32,7% về vốn đăng ký so với cùng kỳ năm 2025. Vốn đăng ký bình quân một doanh nghiệp mới đạt 12,6 tỷ đồng, tăng 28,5%. Tuy nhiên, số doanh nghiệp rút lui khỏi thị trường vẫn ở mức cao, trung bình 19,1 nghìn doanh nghiệp mỗi tháng, với 7.918 doanh nghiệp hoàn tất thủ tục giải thể trong tháng 9, tăng 89,3% so với cùng kỳ năm trước.
Chính sách kinh tế mới có hiệu lực từ tháng 10/2026:
Luật Phát triển Đô thị số 18/2026/QH16 (01/10/2026): Tháo gỡ điểm nghẽn quy hoạch, thu hút đầu tư, phát triển đô thị thông minh, xanh và TOD, đa dạng hóa huy động vốn (PPP).
Nghị định 365/2026/NĐ-CP: Chuẩn hóa điều kiện kinh doanh xuất nhập khẩu gạo, chấm dứt tình trạng mượn kho xưởng.
Nghị định 346/2026/NĐ-CP (20/10/2026): Tăng mức hỗ trợ phí bảo hiểm nông nghiệp lên tối đa 95% cho hộ nghèo, 50% cho cá nhân không thuộc diện nghèo và 30% cho các tổ chức sản xuất, bổ sung các loại hình bảo hiểm theo chỉ số.
Nghị định 316/2026/NĐ-CP (01/10/2026): Sửa đổi quy định về chế độ tài chính và giám sát đầu tư vốn nhà nước tại các tổ chức tín dụng, siết chặt mức trích lập quỹ và điều kiện chia cổ tức bằng cổ phiếu.
Các chỉ số vĩ mô khác (9 tháng đầu năm 2026):
Tổng vốn đầu tư xã hội: 3,11 triệu tỷ đồng, tăng 15,1%.
Vốn FDI đăng ký: 50,36 tỷ USD (tăng 76,4%); FDI thực hiện: 21,07 tỷ USD (tăng 12,1%). Riêng TP. Hồ Chí Minh thu hút 17,8 tỷ USD vốn FDI, gấp 4,2 lần so với cùng kỳ 2025.
Tổng kim ngạch xuất nhập khẩu: 888 tỷ USD, tăng 30,4%.
Thu ngân sách Nhà nước: 2,19 triệu tỷ đồng, bằng 86,5% dự toán và tăng 12,1%.
Tăng trưởng tín dụng: 10,89% (tính đến 28/9/2026).
Chỉ số giá tiêu dùng (CPI) bình quân: tăng 4,52%; lạm phát cơ bản tăng 4,26%.
2. Vĩ mô Toàn cầu
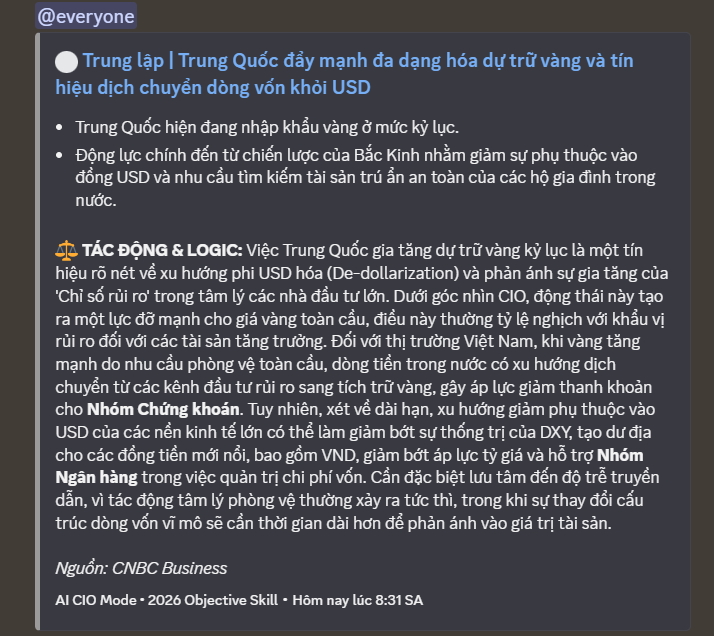
Đồng USD mạnh và lợi suất trái phiếu Chính phủ Mỹ: Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,35% (07/10/2026), mức cao nhất kể từ năm 2002, trong khi lợi suất trái phiếu kỳ hạn 30 năm đạt 5,724%, cao nhất trong 24 năm. Điều này phản ánh lo ngại về lạm phát, mức nợ công và sức mạnh bất ngờ của nền kinh tế Mỹ, làm dấy lên lo ngại về một cuộc khủng hoảng tài khóa.
Giá dầu Brent: Giá dầu Brent đã vượt 105 USD/thùng vào ngày 08/10/2026, chủ yếu do lo ngại về gián đoạn nguồn cung từ Trung Đông (các vụ tấn công tàu thuyền ở Vịnh Ba Tư và eo biển Hormuz) và việc cắt giảm sản lượng của Mỹ do bão tại Vịnh Mexico.
Chính sách lãi suất của Fed: Áp lực tăng lãi suất đối với Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 10 đã giảm bớt do dữ liệu việc làm của Mỹ yếu hơn dự kiến. Tuy nhiên, biên bản cuộc họp tháng 9 (công bố ngày 07/10) cho thấy phần lớn quan chức Fed nhận định một đợt tăng lãi suất nữa trước cuối năm có thể là phù hợp để kiểm soát lạm phát.
Đồng Euro: Đồng Euro đang hướng tới tuần giảm thứ năm liên tiếp so với USD, do lo ngại về gánh nặng nợ kỷ lục của Pháp và những khó khăn chính trị trong việc cắt giảm ngân sách. Tỷ giá EUR/USD đã chạm mức thấp nhất trong 17 tháng ở mức 1,1161.
Hiện tượng El Niño: Đang diễn biến mạnh bất thường và dự kiến kéo dài ít nhất đến tháng 02/2027, có thể khiến nhiệt độ toàn cầu lập kỷ lục và đe dọa hoạt động sản xuất.
Tác động chung: Các diễn biến trên toàn cầu gây áp lực rút vốn khỏi các thị trường mới nổi như Việt Nam, làm tăng chi phí nhập khẩu và tạo lo ngại về lạm phát toàn cầu.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá vàng: Giá vàng thế giới và trong nước đồng loạt tăng mạnh trong giai đoạn 09-12/10. Giá vàng thế giới phục hồi lên mức 4.155 USD/ounce và có thời điểm vượt 4.170 USD/ounce. Vàng miếng SJC trong nước tăng gần 2 triệu đồng/lượng, đạt 141,8-144,8 triệu đồng/lượng (mua vào - bán ra). Đà tăng này chủ yếu do lo ngại của nhà đầu tư về nợ công và lạm phát gia tăng, mặc dù đồng USD và lợi suất trái phiếu Mỹ vẫn ở mức cao.
Giá dầu Brent: Duy trì ở mức cao, đạt 104,72 USD/thùng vào ngày 12/10, sau khi vượt 105 USD/thùng vào ngày 8/10. Nguyên nhân chính là những lo ngại về nguồn cung từ Trung Đông và nguy cơ gián đoạn khai thác dầu ở Vịnh Mexico, tiếp tục gây áp lực lên lạm phát toàn cầu.
Đồng USD và Lợi suất trái phiếu Mỹ: Chỉ số USD-Index (DXY) dao động quanh mức 101.84 - 102.12 điểm trong tuần qua. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm duy trì ở vùng cao, quanh mức 5,227% - 5,244% vào ngày 9/10, sau khi đã đạt đỉnh 5,34% vào tuần trước. Mức lợi suất cao này phản ánh lo ngại về nợ công và lạm phát tại Mỹ, đồng thời tạo ra áp lực bán tháo trái phiếu.
Chính sách tiền tệ Fed: Thống đốc Christopher Waller đã để ngỏ khả năng tạm dừng tăng lãi suất trong tháng 10. Thị trường hiện chỉ dự đoán 17,2% khả năng Fed tăng lãi suất trong tháng 10, nhưng lại dự đoán 81,2% khả năng tăng vào tháng 12.
Tỷ giá và Dòng vốn ngoại: Đồng USD mạnh và lợi suất trái phiếu Mỹ cao tiếp tục tạo áp lực lên tỷ giá và dòng vốn ngoại. Tại Việt Nam, Ngân hàng Nhà nước đã giảm tỷ giá trung tâm 5 đồng xuống 25.629 đồng/USD vào ngày 9/10, và các ngân hàng thương mại cũng giảm giá USD. Tuy nhiên, tỷ giá USD trên thị trường tự do đã vượt qua tỷ giá ngân hàng vào ngày 12/10, cho thấy tâm lý đầu cơ và nắm giữ ngoại tệ đang trở lại. Đồng Việt Nam được dự báo chỉ mất giá khoảng 0,8% so với cuối năm ngoái nhờ chênh lệch lãi suất, dòng vốn FDI tích cực và kiều hối ổn định, nhưng chính sách tiền tệ thắt chặt hơn kỳ vọng của Fed vẫn là rủi ro lớn nhất.
Lo ngại lạm phát: Bộ Tài chính dự báo chỉ số giá tiêu dùng (CPI) bình quân năm 2026 sẽ tăng khoảng 4,5% đến 4,8%. Các yếu tố như biến động giá nhiên liệu và năng lượng quốc tế, gián đoạn chuỗi cung ứng và chi phí đầu vào gia tăng tiếp tục tạo sức ép đáng kể lên mặt bằng giá trong nước.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index dự kiến tiếp tục giằng co, tìm điểm cân bằng trong biên độ 1.700-1.760 điểm. Có thể xuất hiện nhịp hồi kỹ thuật khi lực cầu bắt đáy cải thiện, nhưng xu hướng giảm vẫn chiếm ưu thế và chưa có tín hiệu xác nhận hồi phục bền vững. Áp lực cung vẫn cao trong ngắn hạn.
Hành động: Nhà đầu tư nên duy trì tỷ trọng cổ phiếu vừa phải, hạn chế sử dụng margin để bắt đáy. Chưa nên vội giải ngân toàn bộ, chỉ giải ngân từng phần ở những cổ phiếu giữ được nền giá tốt và có kết quả kinh doanh quý III tích cực. Ưu tiên quản trị rủi ro và chờ tín hiệu xác nhận trước khi gia tăng tỷ trọng.
Key Risks: Áp lực bán ròng từ khối ngoại, diễn biến tỷ giá và lãi suất toàn cầu (đặc biệt là quyết định của Fed vào cuối tháng), khả năng vi phạm vùng hỗ trợ 1.715-1.720 điểm, và vùng kháng cự mạnh 1.760-1.780 điểm.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:33 12/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Khối ngoại xả ròng kỷ lục gần 14.000 tỷ đồng gây nghẽn mạch phục hồi của VN-Index và tạo áp lực lên nhóm vốn hóa lớn.
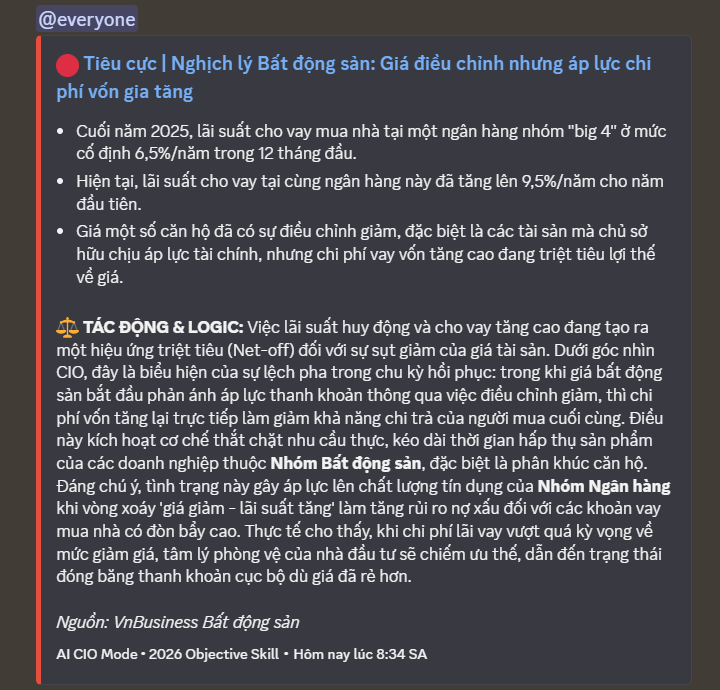
• Làn sóng siết tài sản đảm bảo từ BIDV, Agribank đối với nhóm Bất động sản và Xây dựng báo hiệu giai đoạn xử lý nợ thực tế sau thời kỳ gia hạn.
• Cuộc đua nâng vốn điều lệ lên mốc 100.000 tỷ đồng của MBB, VPB giúp củng cố năng lực tài chính nhưng tạo rủi ro pha loãng ngắn hạn.
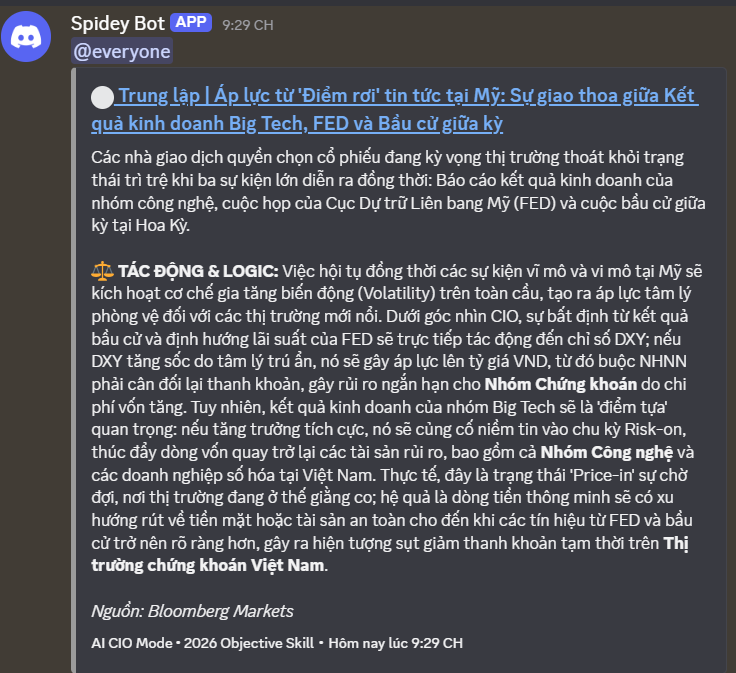
• Xung đột Saudi Arabia - Houthi leo thang kích hoạt tâm lý phòng vệ toàn cầu và hỗ trợ giá dầu Brent.
BỐI CẢNH VĨ MÔ:
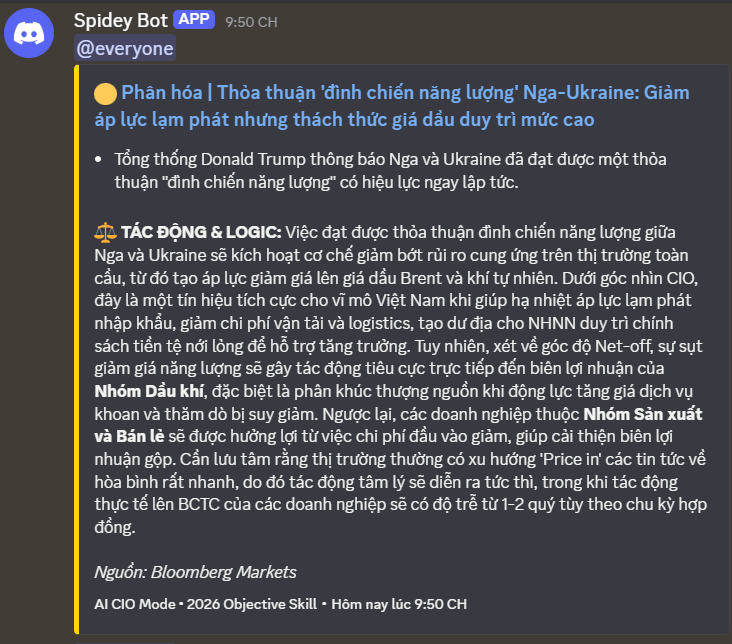
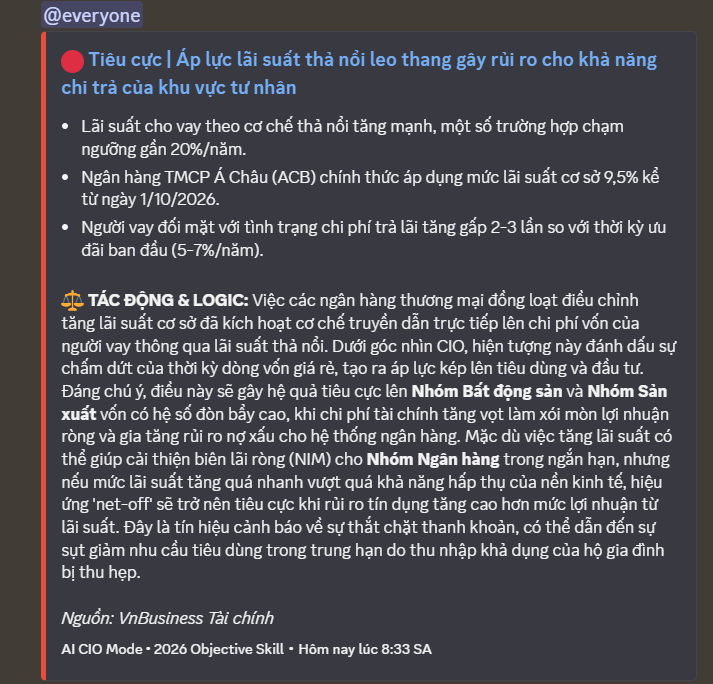
Bức tranh vĩ mô hiện tại là cuộc chiến giữa ‘Điểm tựa tăng trưởng’ (GDP quý 3 đạt 9,95%) và ‘Áp lực thanh khoản’. Sự bù trừ (Net-off) đang nghiêng về phía tiêu cực khi tăng trưởng GDP ấn tượng bị triệt tiêu bởi làn sóng xả ròng kỷ lục 14.000 tỷ đồng từ khối ngoại và xu hướng lãi suất thả nổi leo thang (có nơi chạm 20%). Tâm lý thị trường đang chuyển từ kỳ vọng sang phòng thủ chủ động, khi các xung lực từ tin tức hòa bình Nga-Ukraine bị thu hẹp phạm vi, trong khi rủi ro địa chính trị Trung Đông lại leo thang, tạo ra trạng thái giằng co tại vùng hỗ trợ 1.720-1.730 điểm.