Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 14/10/2026

Khung thời gian báo cáo:
Hôm nay là Thứ Tư (ngày giao dịch) → ưu tiên dữ liệu phiên 13/10/2026 và cập nhật tin tức mới nhất.

3 điểm nóng nhất 24h qua:
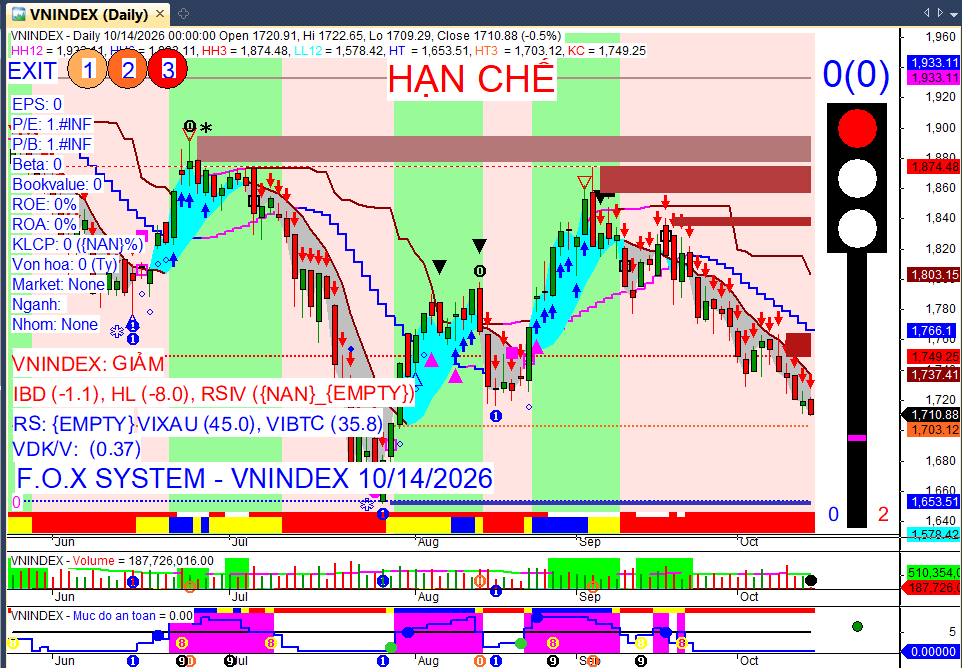
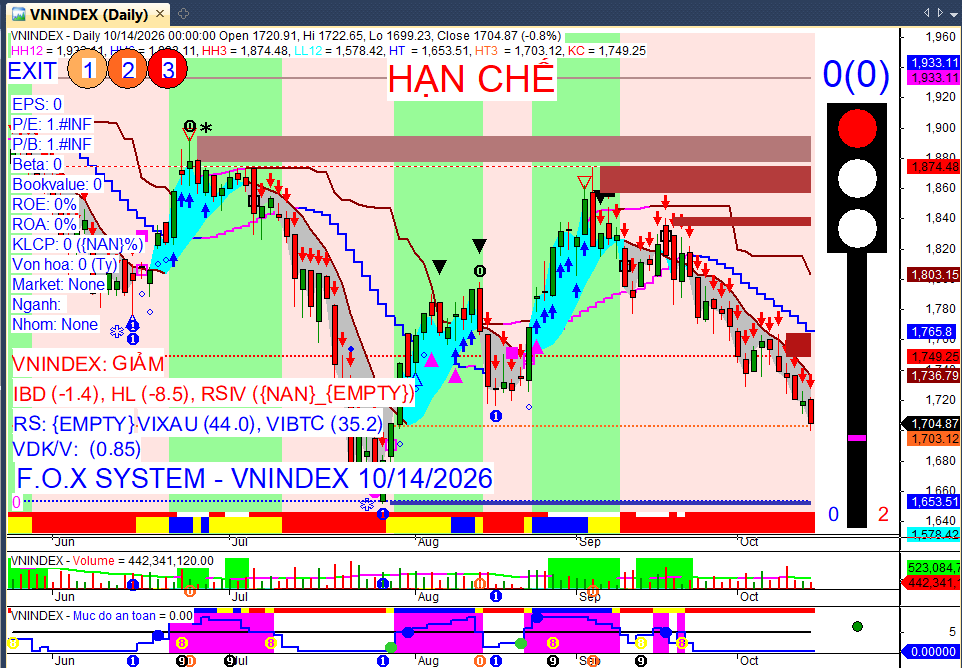
VN-Index phiên 13/10/2026: Đóng cửa tại 1.719,42 điểm, giảm 1,56 điểm (-0,09%), đánh dấu phiên giảm thứ 5 liên tiếp.
Dòng tiền & Khối ngoại: Thanh khoản HOSE đạt gần 13.200 tỷ đồng, thấp hơn bình quân 20 phiên. Khối ngoại tiếp tục bán ròng phiên thứ 14 liên tiếp với giá trị hơn 432 tỷ đồng trên HOSE.
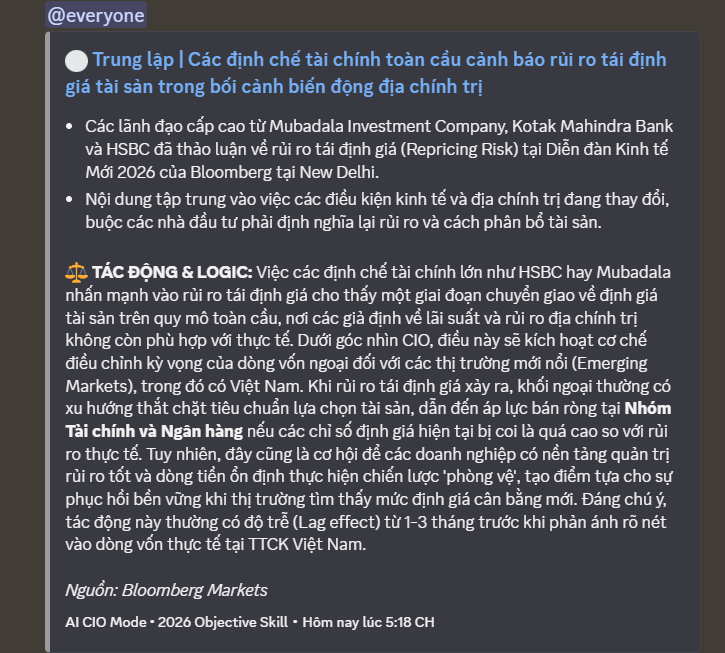
Tâm điểm thị trường: Áp lực bán lan rộng ở nhóm vốn hóa vừa và nhỏ, trong khi một số cổ phiếu trụ như VIC, VHM và PNJ (tăng mạnh) hỗ trợ chỉ số. Techcombank (TCB) được chấp thuận tăng vốn điều lệ lên mức cao nhất ngành.
Market Mood: Thận trọng – Dòng tiền yếu và phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
Thị trường duy trì tâm lý thận trọng: VN-Index tiếp tục giảm nhẹ phiên thứ 5 liên tiếp, đóng cửa tại 1.719,42 điểm, phản ánh tâm lý chờ đợi động lực mới và rủi ro điều chỉnh ngắn hạn.
→ Tác động: Thiếu lực cầu mạnh mẽ, duy trì áp lực lên chỉ số.
Khối ngoại tiếp tục bán ròng: Khối ngoại bán ròng phiên thứ 14 liên tiếp trên HOSE với hơn 432 tỷ đồng, tập trung vào các mã trụ như FPT, GMD.
→ Tác động: Gây áp lực lên tâm lý nhà đầu tư và khả năng hồi phục của thị trường.
Techcombank (TCB) tăng vốn điều lệ kỷ lục: Ngân hàng Nhà nước chấp thuận TCB tăng vốn điều lệ lên gần 106.600 tỷ đồng, trở thành ngân hàng có vốn điều lệ cao nhất ngành.
→ Tác động: Củng cố nền tảng vốn, nâng cao năng lực cạnh tranh và tiềm năng tăng trưởng dài hạn cho TCB, có thể tạo động lực tích cực cho nhóm ngân hàng.
PNJ tạo điểm sáng với mức tăng mạnh: Cổ phiếu PNJ tăng 5,79% với khối lượng khớp lệnh đột biến, được khối ngoại mua ròng sau thông tin tích cực về kiểm định kim cương.
→ Tác động: Cho thấy dòng tiền vẫn tìm kiếm cơ hội ở các cổ phiếu có câu chuyện riêng và kết quả kinh doanh tiềm năng.
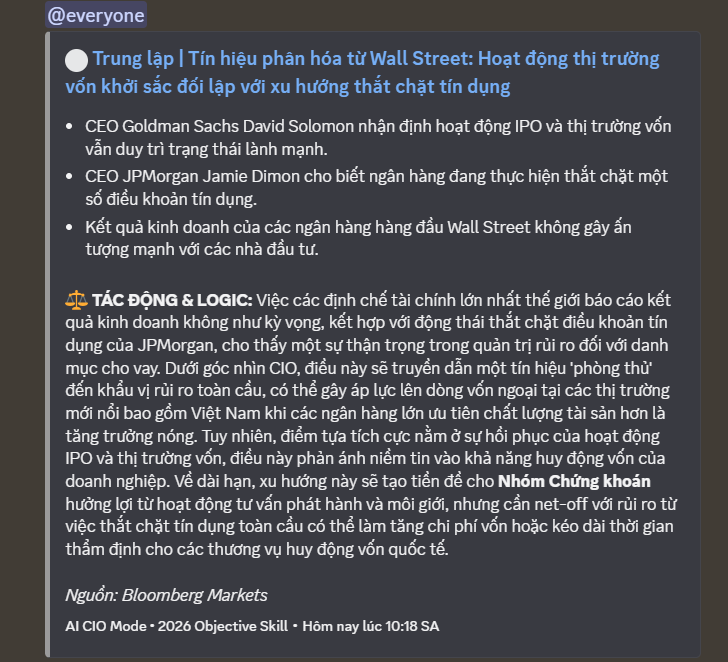
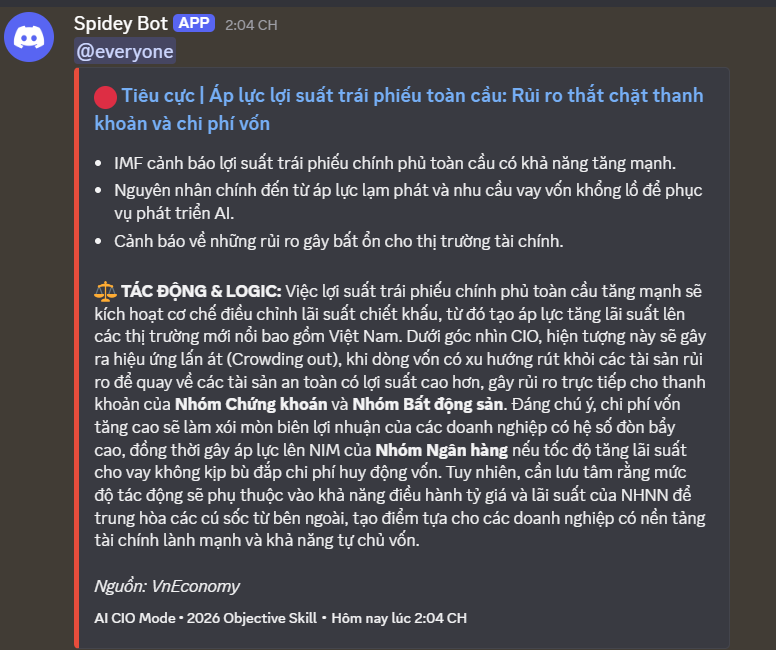
IMF và Ray Dalio cảnh báo rủi ro vĩ mô toàn cầu: IMF cảnh báo về áp lực nợ công, lạm phát và chi phí vay vốn tăng cao, trong khi tỷ phú Ray Dalio nhận định thị trường cổ phiếu toàn cầu đối mặt áp lực lớn.
→ Tác động: Gia tăng tâm lý lo ngại về triển vọng kinh tế toàn cầu, có thể ảnh hưởng tiêu cực đến dòng vốn đầu tư vào các thị trường mới nổi như Việt Nam.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.719,42 điểm (-1,56 điểm, -0,09%).
HNX-Index: 264,25 điểm (-0,44 điểm, -0,17%).
UPCoM-Index: 123,85 điểm (-0,88 điểm, -0,71%).
Thanh khoản:
Tổng giá trị giao dịch trên HOSE đạt gần 13.200 tỷ đồng.
Tổng giá trị giao dịch trên cả ba sàn khoảng 13.800 tỷ đồng.
Thanh khoản khớp lệnh trên HOSE đạt 10.876 tỷ đồng, tăng nhẹ 2,2% so với phiên trước nhưng vẫn thấp hơn bình quân 20 phiên khoảng 12,8%.
Giao dịch Khối ngoại:
Khối ngoại tiếp tục duy trì đà bán ròng phiên thứ 14 liên tiếp trên HOSE với tổng giá trị hơn 432 tỷ đồng, nâng tổng giá trị bán ròng trên cả ba sàn lên khoảng 468 tỷ đồng.
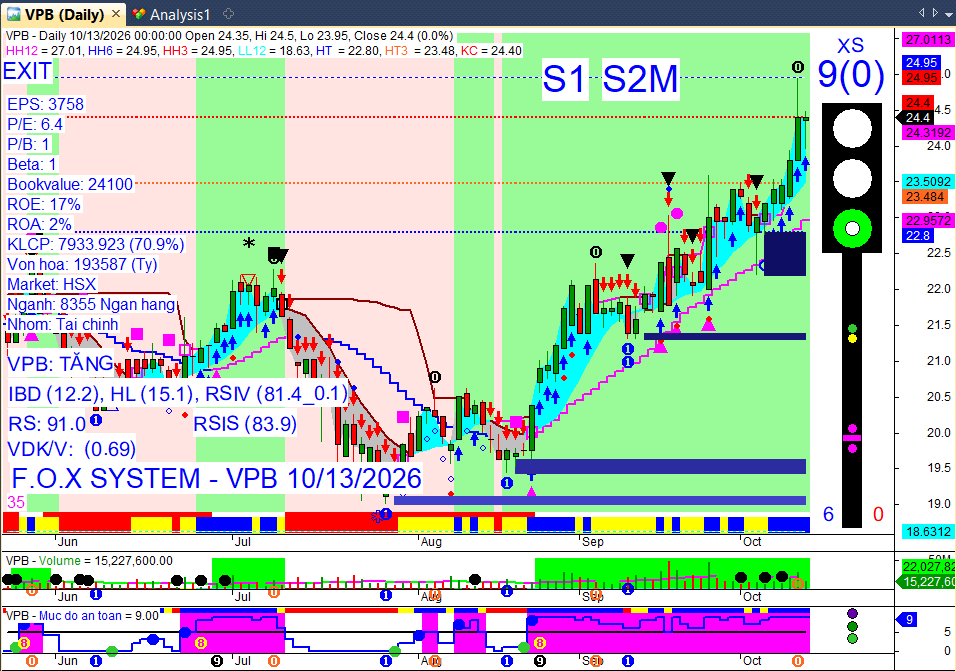
Top bán ròng trên HOSE: FPT (106-107 tỷ đồng), GMD (44-45 tỷ đồng), MSB (42 tỷ đồng), VPB (38 tỷ đồng), TCB (35 tỷ đồng), FRT (33 tỷ đồng).
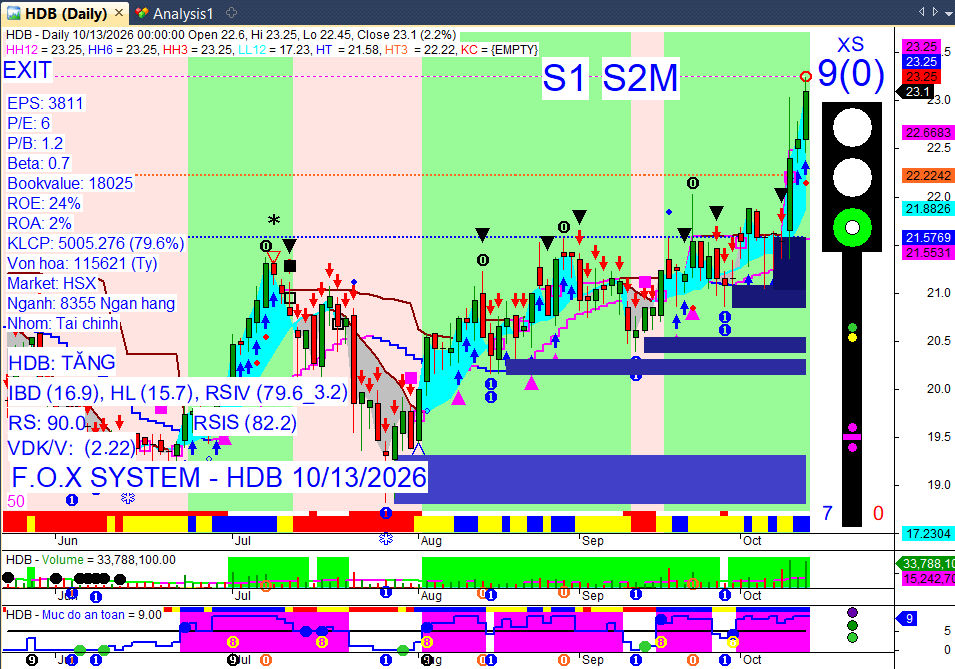
Top mua ròng trên HOSE: HDB (44 tỷ đồng), PNJ (33 tỷ đồng), VHM (20 tỷ đồng), BSR (17 tỷ đồng), DGW (15 tỷ đồng).
Giao dịch Tự doanh:
Khối tự doanh công ty chứng khoán mua ròng nhẹ gần 22 tỷ đồng trong phiên.
Top bán ròng: TCB (115 tỷ đồng).
Top mua ròng: VPB (hơn 180 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền thị trường vẫn đang phân hóa mạnh, tập trung vào các cổ phiếu có câu chuyện riêng hoặc kỳ vọng kết quả kinh doanh quý III tích cực, trong khi áp lực bán vẫn chi phối nhóm vốn hóa vừa và nhỏ.
Nhóm ngành:
Nhóm hỗ trợ: Bất động sản (VIC, VHM), Ngân hàng (HDB, TCB, TPB) có sự phục hồi và đóng góp tích cực, giúp thu hẹp đà giảm của chỉ số.
Nhóm chịu áp lực: Ngân hàng (BID, VCB, MSN), Dầu khí (BSR, PVD, PVS), Bán lẻ, Thủy sản, Dệt may, Khoáng sản, Cảng - Vận tải biển, Năng lượng, Chứng khoán, Bảo hiểm, Hóa chất chịu áp lực bán mạnh sau giai đoạn tăng giá tốt.
Cổ phiếu tâm điểm:
PNJ: Tăng 5,79% lên 19.200 đồng/cổ phiếu với khối lượng khớp lệnh hơn 13,7 triệu đơn vị, thu hút dòng tiền lớn và được khối ngoại mua ròng.
VIC, VHM: Tăng lần lượt 1,37% và 0,78%, đóng góp tích cực nhất cho VN-Index.
THD (Thaiholdings): Tăng trần 10% trên HNX, nối dài chuỗi 3 phiên tăng trần liên tiếp.
FPT, MSN, BID, VCB: Nằm trong nhóm giảm điểm và bị khối ngoại bán ròng mạnh, gây áp lực lên chỉ số.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
 Vốn & Cổ tức
Techcombank (TCB): Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ thêm tối đa 35.730,97 tỷ đồng, dự kiến đạt 106.593 tỷ đồng, đưa TCB trở thành ngân hàng có vốn điều lệ cao nhất ngành. Việc tăng vốn thông qua phát hành cổ phiếu trả cổ tức (35.431,2 tỷ đồng) và ESOP (299,77 tỷ đồng) nhằm củng cố nền tảng vốn dài hạn.
HDBank: Sẽ trả cổ tức năm 2025 bằng cổ phiếu tỷ lệ 100:25 và phát hành gần 250,3 triệu cổ phiếu thưởng tỷ lệ 5%.
CTCP Nhựa sinh thái Việt Nam (ECO): HĐQT thông qua phương án phát hành cổ phiếu trả cổ tức.
Tổng Công ty Khoáng sản TKV (KSV): Dự kiến tạm ứng cổ tức năm 2026 bằng tiền mặt tỷ lệ 30% (3.000 đồng/cổ phiếu), tương đương 900 tỷ đồng. Ngày giao dịch không hưởng quyền 23/10, thanh toán 11/11/2026.
Chốt quyền cổ tức tiền mặt (12-16/10/2026): Nhiều doanh nghiệp chốt quyền tạm ứng/trả cổ tức bằng tiền mặt, bao gồm DRL (15%, thanh toán 28/10), NTH (15%, thanh toán 28/10), MGG (15%, thanh toán 20/10), TBC (1.000 đồng/cổ phiếu, thanh toán 30/10), BMV (0,77%, thanh toán 29/10), và D2D (50%, thanh toán 14/10).
Giao dịch cổ phiếu bổ sung/thưởng:
DIG: 47.761.572 cổ phiếu giao dịch bổ sung từ 13/10/2026 (trả cổ tức 2025).
AIG: 25.590.145 cổ phiếu phát hành tăng vốn từ nguồn vốn chủ sở hữu giao dịch bổ sung từ 13/10/2026.
ALC: Chốt quyền nhận cổ phiếu thưởng năm 2026 theo tỷ lệ 100:49, ngày giao dịch không hưởng quyền 14/10/2026.
 Nhân sự
Quốc Cường Gia Lai (QCG): Bà Nguyễn Thị Như Loan trở lại giữ chức Tổng Giám đốc, thay thế ông Nguyễn Quốc Cường.
VinFast Hà Tĩnh: Tuyển dụng 1.900 nhân sự cho Nhà máy Sản xuất ô tô điện từ 24/10/2026, bao gồm các vị trí hàn, sản xuất, lái xe nâng, bảo trì điện/cơ khí và nhập dữ liệu.
 Kết quả kinh doanh & Chiến lược
F88: Lãi trước thuế gần 1.100 tỷ đồng sau 9 tháng đầu năm 2026 (tăng 54%), riêng quý 3 đạt 401 tỷ đồng (tăng 42%).
Kinh Bắc City (KBC): Lợi nhuận trước thuế quý 3/2026 đạt 1.221 tỷ đồng (tăng 185%). Lũy kế 9 tháng đạt 1.768 tỷ đồng.
Taicera (TCR): Lãi trước thuế quý 3/2026 đạt 6 tỷ đồng (so với lỗ 3 tỷ cùng kỳ). Lũy kế 9 tháng lỗ 20 tỷ đồng (thu hẹp so với lỗ 45 tỷ cùng kỳ).
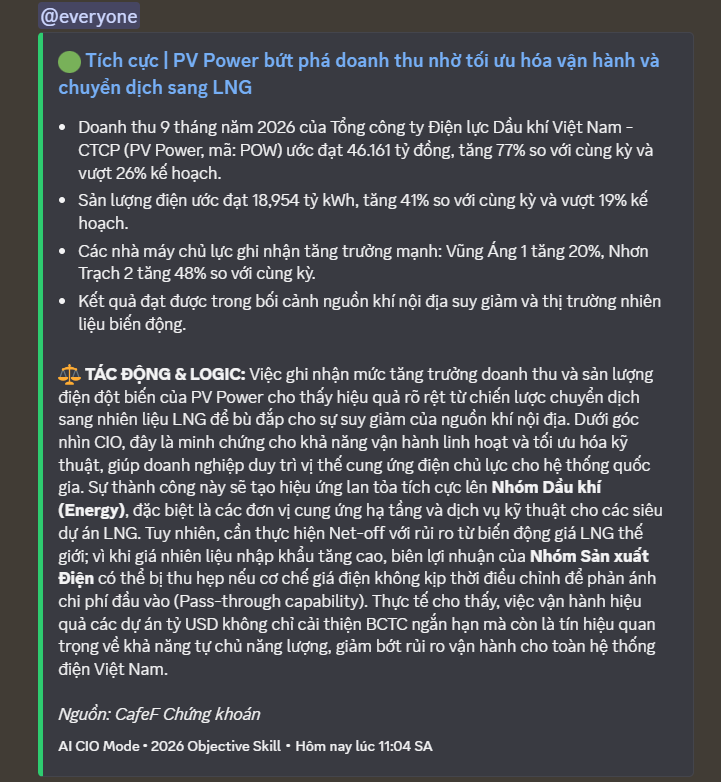
PVEP: Tổng doanh thu hợp nhất 9 tháng khoảng 42.406 tỷ đồng (vượt 145% kế hoạch), nộp ngân sách 15.295 tỷ đồng (tăng 69%).
CTCP Chứng khoán HVS Việt Nam (HVS): Lợi nhuận trước thuế quý 3 tăng 263% (đạt 2 tỷ đồng). Lũy kế 9 tháng đạt 5 tỷ đồng (tăng 238%).
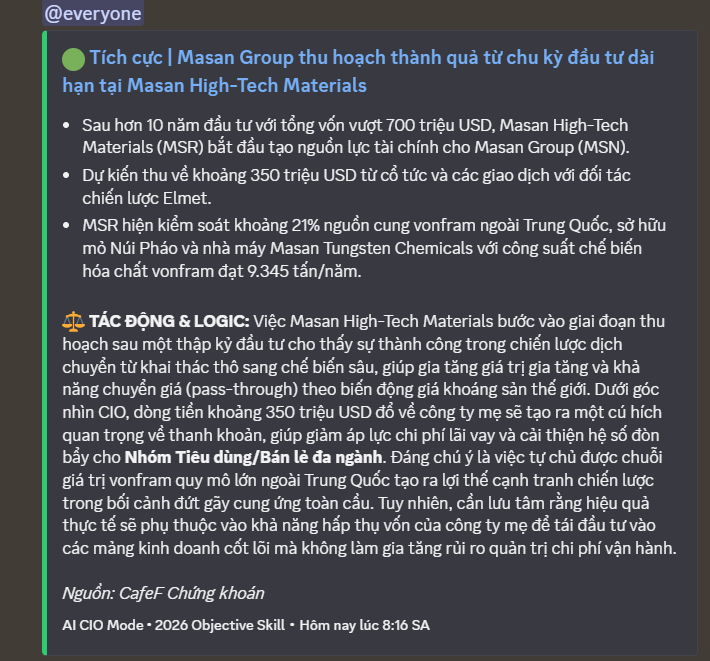
Masan Consumer (MCH): Định hướng dành tới 80% lợi nhuận sau thuế để trả cổ tức tiền mặt, nhằm gia tăng giá trị cho cổ đông dài hạn 20-25% mỗi năm.
CTCP Đầu tư Thế giới Di động (MWG): MBS đánh giá tiềm năng tăng giá 42% nhờ triển vọng phục hồi Bách Hóa Xanh và động lực sản phẩm công nghệ mới. Doanh thu thuần 95.213 tỷ đồng và lợi nhuận ròng 6.017 tỷ đồng trong nửa đầu năm 2026 (tăng lần lượt 30% và 88%).
Tổng Công ty Khí Việt Nam (GAS): VPBankS khuyến nghị mua với giá mục tiêu 97.200 đồng/cổ phiếu (cao hơn 23% thị giá), nhờ triển vọng tăng trưởng thị trường khí và các dự án đầu tư mới giai đoạn 2026-2030 (tổng 60.000-120.000 tỷ đồng).
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
 Vĩ mô Việt Nam
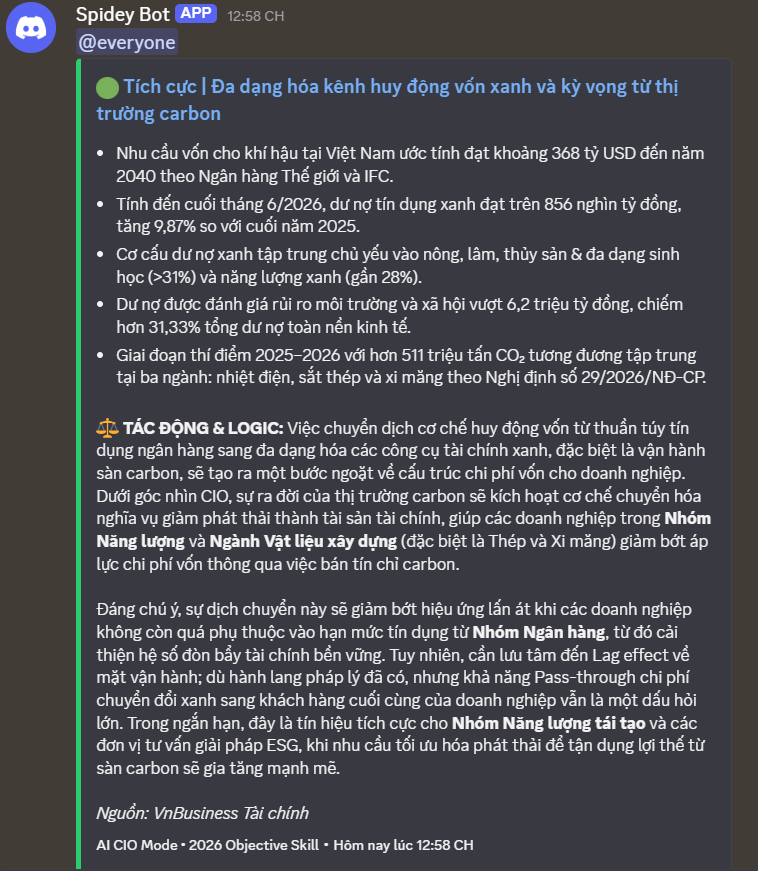
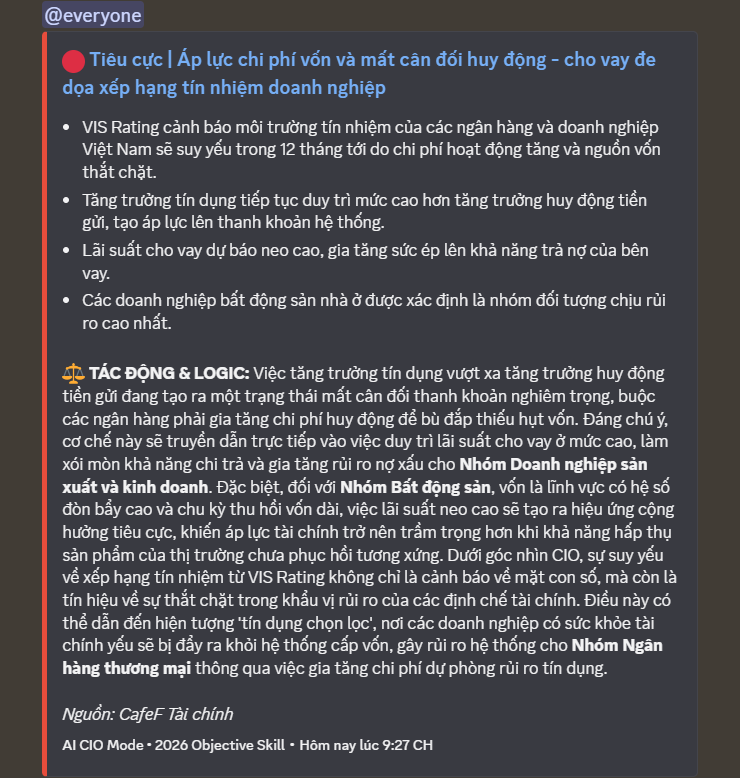
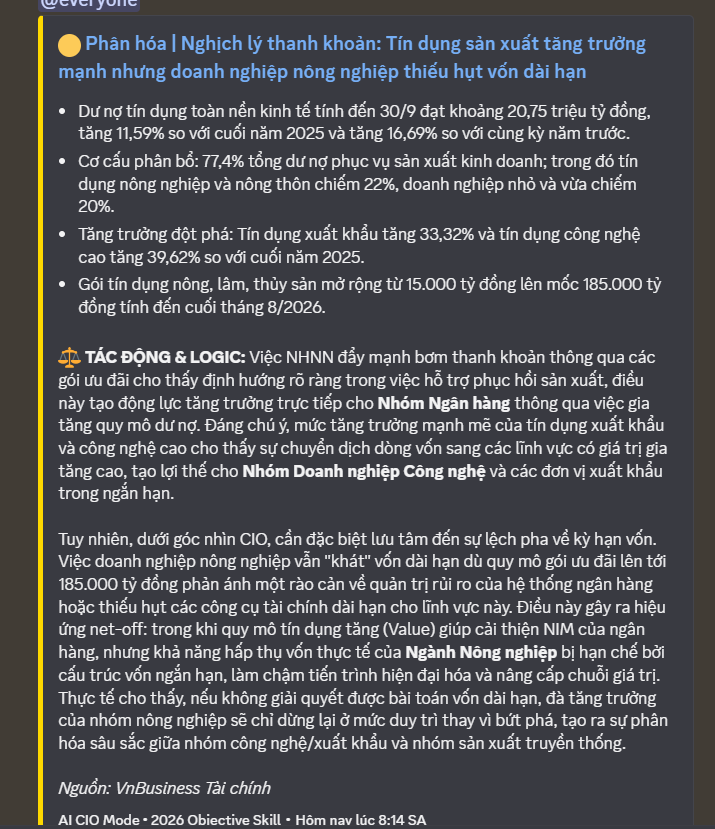
Lãi suất & Tín dụng: Lãi suất huy động phân hóa, cao nhất 7,1%/năm (Bac A Bank), trong khi các ngân hàng lớn phổ biến 5,3-5,9%/năm. Một số ưu đãi đẩy lãi suất thực tế lên 8,9-9,8%/năm. Dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng (30/9/2026), tăng 11,59% so với cuối 2025, cho thấy quy mô mở rộng nhưng áp lực nợ xấu vẫn hiện hữu.
Bất động sản: TP.HCM chấp thuận chủ trương đầu tư dự án nhà ở xã hội lớn nhất tại xã Bà Điểm (hơn 64 nghìn tỷ đồng). Thị trường TP.HCM ghi nhận nguồn cung tăng nhưng thanh khoản giảm, giá nhà neo cao; giá thứ cấp nhà phố, biệt thự giảm bình quân 13% (12/10). TP.HCM dự kiến đấu giá 5 lô đất Thủ Thiêm trong tháng 10/2026.
Kinh tế địa phương & Doanh nghiệp: TP.HCM tôn vinh 100 doanh nghiệp và 96 doanh nhân tiêu biểu 2026 (tổng doanh thu 484.593 tỷ đồng, lợi nhuận 40.317 tỷ đồng, đóng góp ngân sách 41.629 tỷ đồng trong 2024-2026). Cần Thơ ghi nhận GRDP quý I/2026 tăng 7,02%, lũy kế 9 tháng tăng 7,89% (công nghiệp-xây dựng tăng 9,51%, dịch vụ tăng 8,58%). Chính quyền Cần Thơ cam kết cải cách thủ tục hành chính, tăng minh bạch và tháo gỡ khó khăn cho doanh nghiệp.
Chính sách & Chiến lược quốc gia: Việt Nam có gần 1,1 triệu doanh nghiệp (đóng góp >60% GDP, tạo việc làm cho ~17,6 triệu lao động). Chính phủ đề xuất chính sách hỗ trợ doanh nghiệp (giảm thủ tục, voucher chuyển đổi số, nâng ngưỡng doanh thu tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng). Đề án chuyển đổi số DNNVV 2026-2030 đặt mục tiêu hỗ trợ ít nhất 500.000 doanh nghiệp. Mục tiêu tăng trưởng GDP bình quân 2026-2030 từ 10% trở lên, hướng tới thu nhập bình quân đầu người 8.500 USD vào 2030, đòi hỏi chuyển dịch sang mô hình lấy khoa học, công nghệ, chuyển đổi số làm động lực. Nhiều chính sách mới có hiệu lực từ tháng 10/2026, bao gồm quy định kinh doanh cho tổ chức kinh tế có vốn đầu tư nước ngoài, nâng hỗ trợ phí bảo hiểm nông nghiệp lên tối đa 95%, và ưu đãi cho công nghiệp chế tạo phục vụ ngành điện lực.
Thị trường chứng khoán: Thị trường chứng khoán Việt Nam có vị thế mới trong chiến lược phân bổ vốn tại châu Á sau khi FTSE Russell nâng hạng, mở ra cơ hội thu hút dòng vốn quốc tế. Rating and Investment Information, Inc. (R&I) nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam lên mức Đầu tư (BBB-), triển vọng Ổn định, phản ánh đánh giá tích cực về nền tảng tăng trưởng kinh tế và khả năng chống chịu.
 Thế giới
Kinh tế toàn cầu & IMF: IMF cảnh báo áp lực nợ công toàn cầu gia tăng (gần 100% GDP vào cuối thập kỷ), làm suy giảm khả năng ứng phó cú sốc. IMF điều chỉnh dự báo tăng trưởng kinh tế toàn cầu 2026 lên 3,1% (từ 3%), nhờ đầu tư mạnh vào AI bù đắp tác động xung đột Trung Đông. Tuy nhiên, rủi ro suy giảm tăng trưởng gia tăng do lạm phát, chi phí vay vốn tăng và triển vọng dòng tiền doanh nghiệp yếu.
Chính sách tiền tệ: Chủ tịch Fed Cleveland để ngỏ khả năng tiếp tục tăng lãi suất để kiểm soát lạm phát. Công cụ FedWatch dự báo gần 88% khả năng Fed sẽ tăng lãi suất vào tháng 12.
Thị trường năng lượng & Địa chính trị: Giá dầu Brent vọt lên trên 106 USD/thùng (14/10) do xung đột Trung Đông kéo dài và tồn kho dầu toàn cầu thu hẹp. Ấn Độ đối mặt rủi ro kinh tế do thiếu hụt than và gián đoạn điện.
Thị trường chứng khoán toàn cầu: CEO Broadcom so sánh cơn sốt AI như “sòng bạc”. Làn sóng bán tháo cổ phiếu bán dẫn toàn cầu gia tăng (13/10). Chứng khoán Mỹ mất điểm trong ngày đầu mùa báo cáo tài chính (14/10/2026).
Điểm nhấn khu vực: BRICS tạo đà cho châu Phi chuyển đổi kinh tế. PBOC bổ sung khoảng 23 tấn vàng trong tháng 9 (mức mua ròng theo tháng lớn nhất trong gần 3 năm) nhằm đa dạng hóa dự trữ ngoại hối.
VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
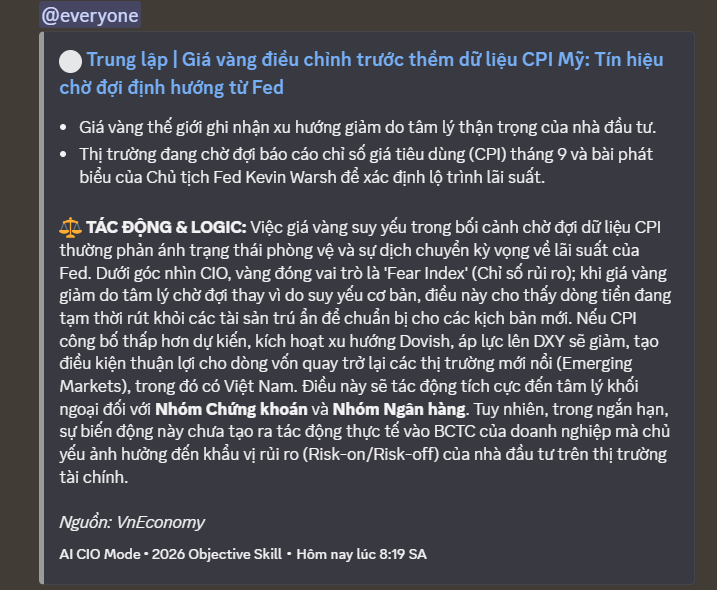
Vàng: Giá vàng thế giới biến động trái chiều, giảm nhẹ đầu phiên 13/10 xuống 4.157,90 USD/ounce trước khi phục hồi tăng 0,3% lên 4.185 USD/ounce vào cuối ngày, do đồng USD và lợi suất trái phiếu Mỹ hạ nhiệt. Tuy nhiên, kim loại quý vẫn chịu áp lực từ kỳ vọng Fed có thể tiếp tục tăng lãi suất vào tháng 12 (xác suất 88%) và sự thận trọng trước dữ liệu lạm phát Mỹ sắp công bố. Trong nước, giá vàng SJC duy trì ổn định ở 141,3 triệu đồng/lượng (mua vào) và 144,3 triệu đồng/lượng (bán ra) sáng 14/10, trong khi vàng nhẫn có sự điều chỉnh trái chiều. Nhu cầu mua ròng vàng kỷ lục từ các ngân hàng trung ương, đặc biệt là Trung Quốc (nhập khẩu >1.000 tấn trong 8 tháng đầu 2026), tiếp tục hỗ trợ giá vàng dài hạn.
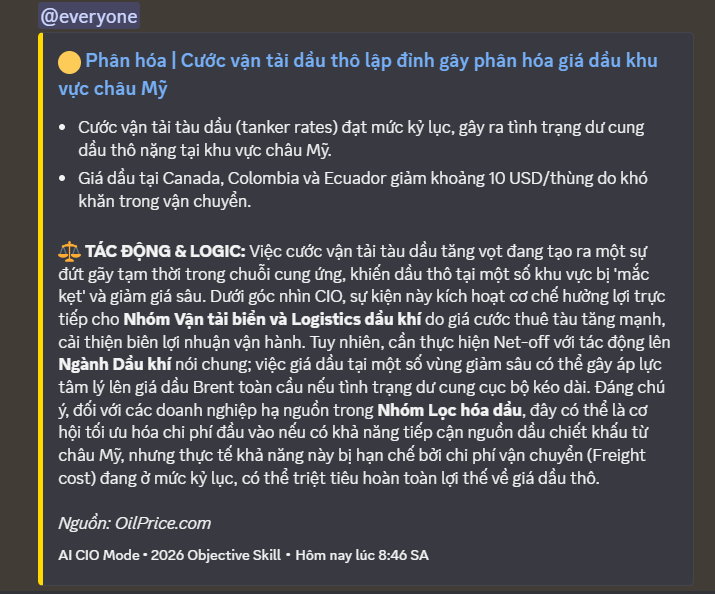
Dầu thô: Giá dầu thế giới giằng co mạnh mẽ. Dầu Brent giao kỳ hạn giảm 1,52% xuống 105,03 USD/thùng và dầu WTI giảm 1,77% xuống 92,08 USD/thùng vào 13/10. Tuy nhiên, sáng 14/10, giá dầu WTI tăng 1,45% lên 94,70 USD/thùng và Brent tăng 0,16% lên 106,29 USD/thùng, duy trì ở vùng cao. Diễn biến này phản ánh sự giằng co giữa lo ngại gián đoạn nguồn cung tại Trung Đông (tấn công Houthi) với kỳ vọng về nguồn cung dầu diesel bổ sung từ Nga. Goldman Sachs đã nâng dự báo giá dầu Brent tháng 12.
Ngoại hối (USD): Chỉ số US Dollar Index (DXY) duy trì gần mức cao nhất 18 tháng (102,57 điểm) vào 13/10, do nhu cầu trú ẩn an toàn và kỳ vọng Fed tiếp tục thắt chặt. Tuy nhiên, DXY giảm 0,37% xuống 102,22 sáng 14/10, sau khi chạm đỉnh 18 tháng, do giá dầu giảm và nhà đầu tư đánh giá lại định giá cổ phiếu AI. Tỷ giá trung tâm của VND với USD do NHNN công bố tăng 12 đồng lên 25.633 đồng vào 13/10, và USD tại các ngân hàng thương mại đồng loạt tăng mạnh. Thị trường chờ đợi dữ liệu CPI và PPI tháng 9 của Mỹ (dự kiến 14/10 và 15/10) để đánh giá định hướng chính sách tiền tệ của Fed. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đạt 5,3%, mức cao nhất trong 24 năm, hỗ trợ sức mạnh của đồng USD.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index có thể tiếp tục rung lắc quanh vùng 1.700–1.730 điểm trong phiên 14/10. Vùng 1.700–1.715 điểm tiếp tục là phép thử quan trọng cho khả năng hồi phục.
Hành động: Nhà đầu tư được khuyến nghị duy trì tỷ trọng cổ phiếu ở mức trung bình, hạn chế mua đuổi và theo dõi phản ứng của chỉ số tại vùng hỗ trợ 1.710-1.720 điểm. Dòng tiền có thể tiếp tục tìm tới doanh nghiệp có dòng tiền kinh doanh và kết quả quý III tích cực.
Key Risks: Lực bán ròng liên tiếp của khối ngoại, thanh khoản thị trường thấp, áp lực lạm phát và lãi suất toàn cầu, cùng với các rủi ro kỹ thuật khi chỉ số đang trong xu hướng giảm ngắn hạn.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:20 14/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Xung đột Trung Đông leo thang đẩy giá dầu Brent biến động mạnh, kích hoạt kịch bản lạm phát chi phí đẩy đối đầu với động lực tăng trưởng nhóm Dầu khí thượng nguồn.
• Khối ngoại duy trì chuỗi bán ròng quyết liệt tập trung vào Bluechips, trong khi nội lực thị trường suy yếu với thanh khoản sụt giảm dưới 14.000 tỷ đồng/phiên.
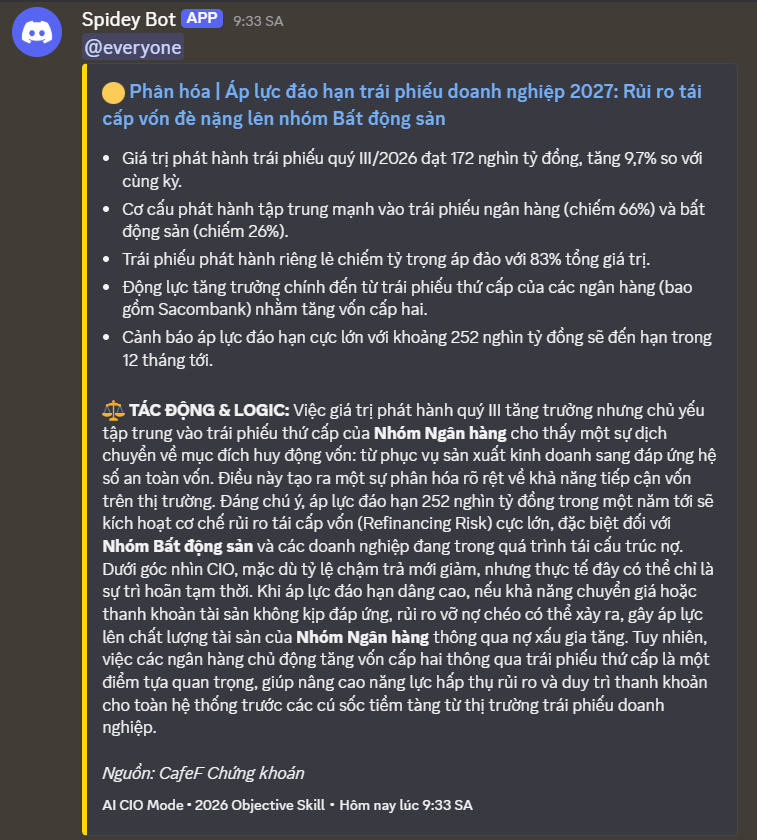
• Áp lực tái cấp vốn 252 nghìn tỷ đồng trái phiếu doanh nghiệp tạo rủi ro thanh khoản nghiêm trọng cho nhóm Bất động sản và xây lắp.
• Cuộc đua tăng vốn điều lệ tại nhóm Ngân hàng (Techcombank, MSB) nhằm củng cố CAR nhưng gây áp lực pha loãng EPS ngắn hạn.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái ‘giằng co cực hạn’. Một mặt, định giá thị trường chạm đáy 5 năm và kỳ vọng nâng hạng FTSE Russell tạo vùng đệm hỗ trợ dài hạn. Mặt khác, áp lực từ DXY neo cao, xu hướng bán ròng quyết liệt của khối ngoại và rủi ro lạm phát chi phí đẩy từ xung đột Trung Đông đang triệt tiêu mọi nỗ lực hồi phục ngắn hạn. Điểm Net-off then chốt: Sự sụt giảm lợi suất trái phiếu Chính phủ Mỹ và kỳ vọng Fed ngừng thắt chặt vào 2027 đang đối trọng với áp lực lãi suất huy động trong nước nhích tăng, khiến dòng tiền rơi vào trạng thái ‘phòng thủ chủ động’, dịch chuyển từ nhóm vốn hóa lớn sang các mã có câu chuyện riêng hoặc tài sản trú ẩn.
VIB khá hơn rồi