TVN
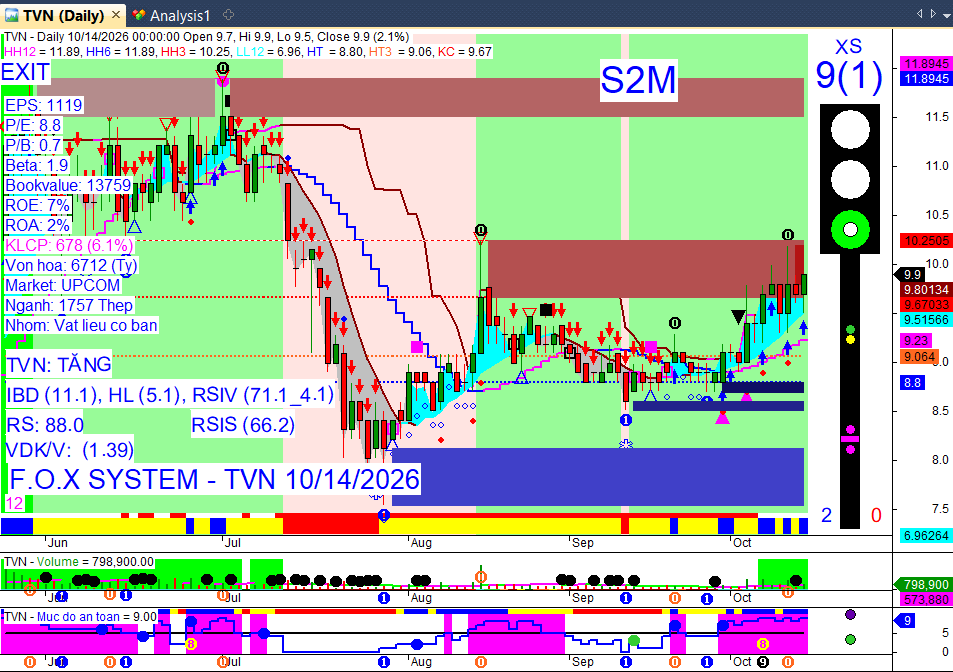
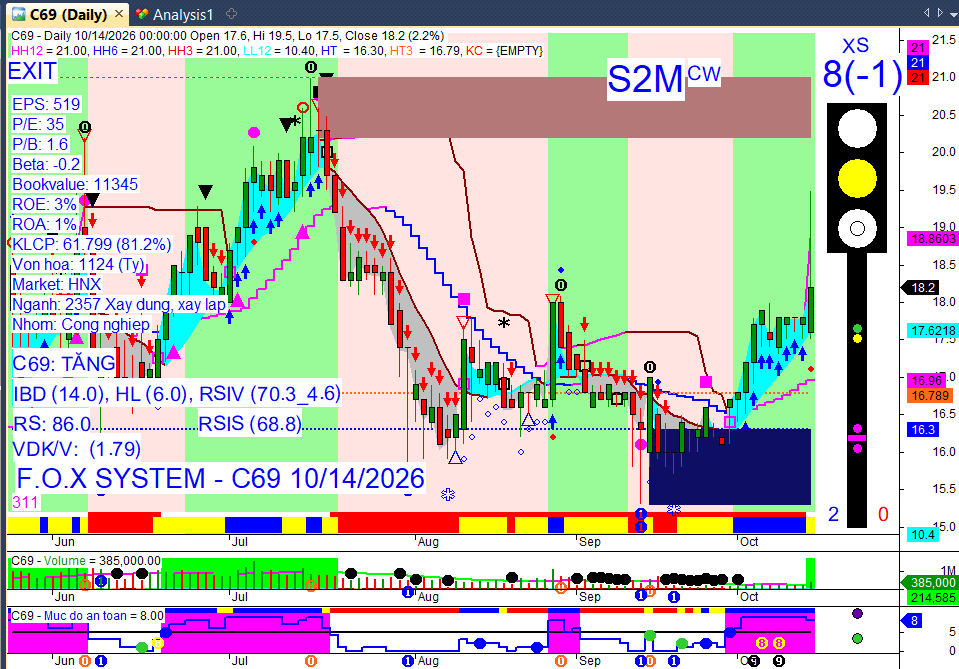
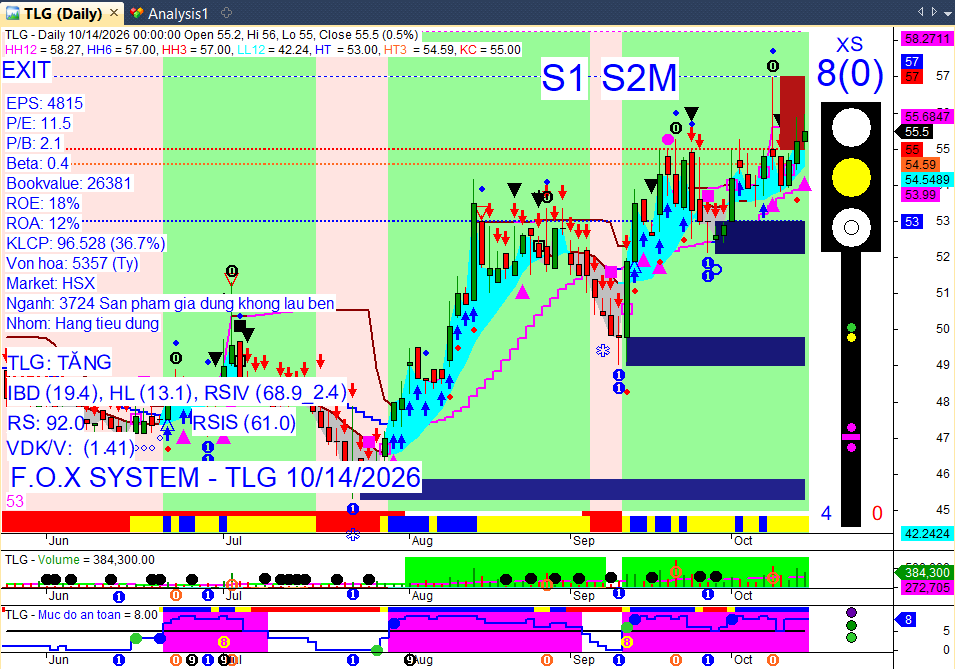
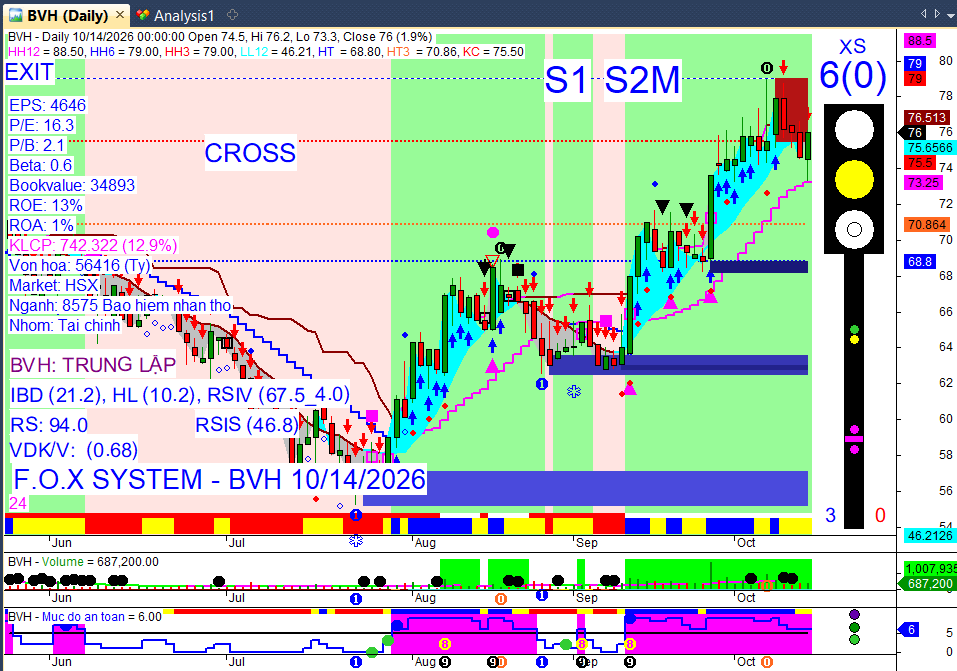
Nhờ bác kẻ giúp siêu phẩm BVH
Trong tư duy thông thường, chúng ta vẫn tin rằng chính phủ phải quản lý ngân sách giống như một gia đình: phải thu thuế hoặc vay tiền trước rồi mới được chi tiêu. Tuy nhiên, dưới lăng kính của Lý thuyết Tiền tệ Hiện đại (MMT) và cuốn sách “The Deficit Myth” của giáo sư Stephanie Kelton, góc nhìn này hoàn toàn sai lầm! Đối với một quốc gia có chủ quyền tiền tệ như Mỹ, chính phủ chính là người độc quyền phát hành tiền (Currency Issuer) chứ không phải người dùng tiền (Currency User) như hộ gia đình hay doanh nghiệp. Chính phủ không thể “phá sản” hay “hết tiền” bằng đồng tiền do chính mình in ra. Video/Podcast này sẽ giúp bạn giải mã toàn bộ các huyền thoại về thâm hụt ngân sách, hiểu rõ bản chất thực sự của thuế, nợ công và giới hạn thực sự của nền kinh tế! Nội dung chính trong Video/Podcast:
- Gia đình vs. Chính phủ: Tại sao ngân sách quốc gia không giống ngân sách gia đình?
- Cơ chế S(TAB): Tại sao chính phủ chi tiêu trước, rồi mới thu thuế và phát hành trái phiếu sau?
- Vai trò thực sự của Thuế: Nếu không dùng để trả cho chi tiêu chính phủ, thuế dùng để làm gì?
- Giới hạn thực sự: Tại sao Lạm phát và nguồn lực thực tế mới là rào cản duy nhất, chứ không phải nợ công?
- Thâm hụt của Chính phủ là Thặng dư của Tư nhân: Tại sao nợ công lại chính là tài sản tích lũy của nền kinh tế?
https://youtu.be/P9_3Gv43JVo?si=PJNwW4_6iLDmDODh
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 15/10/2026
 Khung thời gian báo cáo (15/10/2026):
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua.
Hôm nay là Thứ Năm (ngày giao dịch) → ưu tiên dữ liệu phiên 14/10/2026 và cập nhật tin tức mới nhất.
 3 điểm nóng nhất 24h qua:
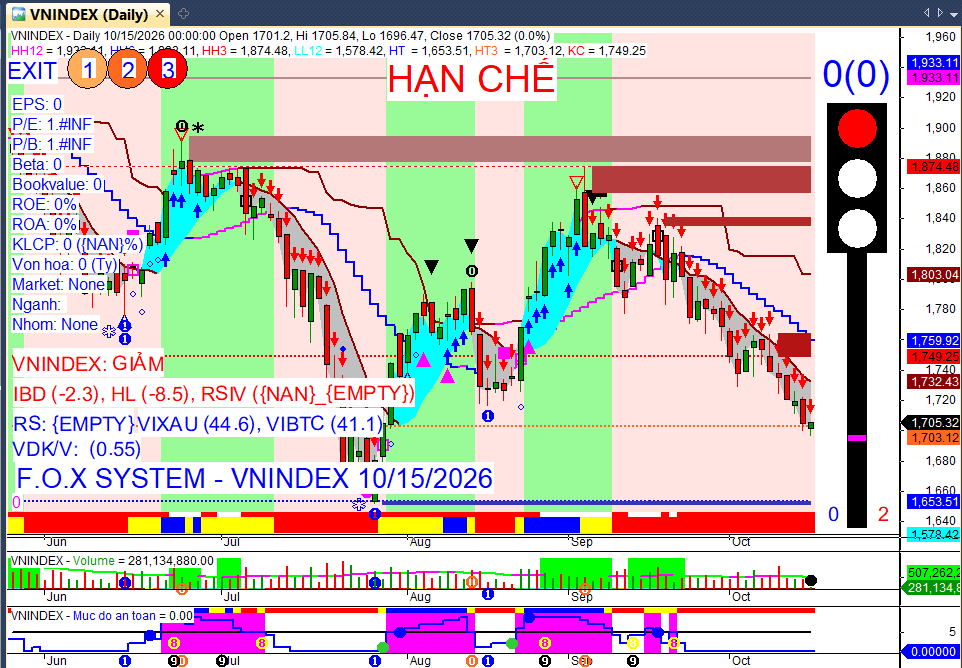
VN-Index phiên 14/10/2026: Đóng cửa 1704,87 điểm (giảm 14,55 điểm, -0,85%), kéo dài chuỗi giảm điểm lên phiên thứ sáu.
Dòng tiền & Khối ngoại: Khối ngoại bán ròng hơn 783 tỷ đồng trên toàn thị trường, đánh dấu phiên bán ròng thứ 16 liên tiếp. Tự doanh mua ròng 426 tỷ đồng.
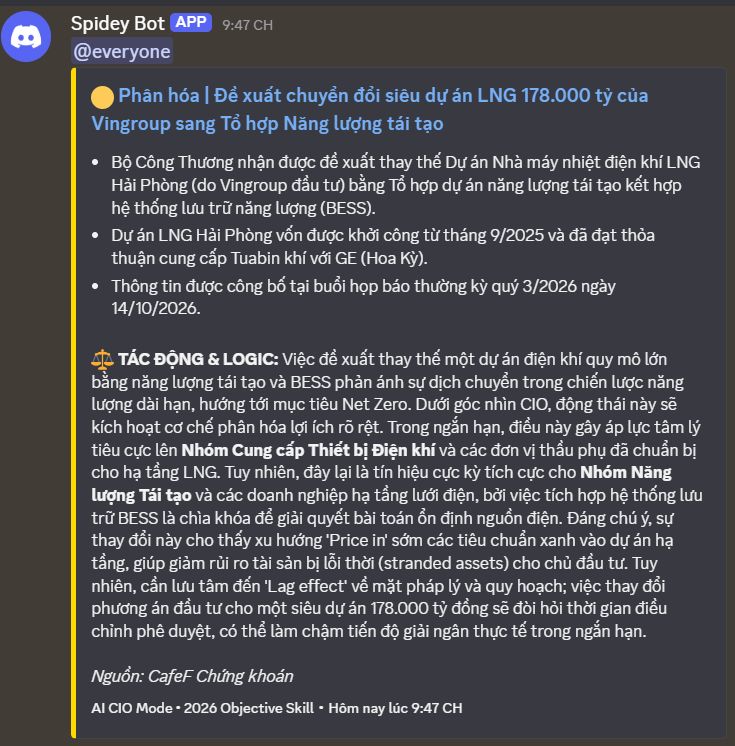
Tâm điểm thị trường: Nhóm Vingroup (VIC, VHM) chịu áp lực bán mạnh, kéo giảm chỉ số. Nhóm thép và phân bón là điểm sáng thu hút dòng tiền.
Market Mood: Thận trọng – Dòng tiền yếu, áp lực bán chiếm ưu thế – Rủi ro điều chỉnh sâu.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
VN-Index giảm phiên thứ sáu liên tiếp: Chỉ số lùi sát ngưỡng hỗ trợ 1700 điểm (đóng cửa 1704,87 điểm, giảm 0,85%) do áp lực bán mạnh từ nhóm vốn hóa lớn.
→ Tác động: Gây tâm lý tiêu cực, gia tăng lo ngại về xu hướng giảm ngắn hạn của thị trường.
Khối ngoại bán ròng kỷ lục: Tiếp tục bán ròng hơn 783 tỷ đồng (phiên thứ 16 liên tiếp), tập trung vào VIC, VHM, FRT do dịch chuyển dòng vốn toàn cầu.
→ Tác động: Gây áp lực lớn lên vốn hóa lớn và tâm lý thị trường chung.
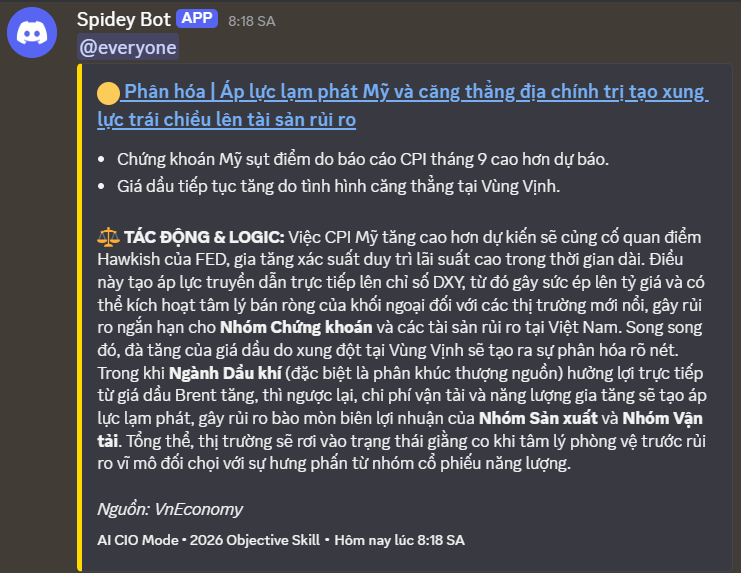
Lạm phát Mỹ tăng tốc: Chỉ số giá tiêu dùng (CPI) tháng 9 tăng mạnh hơn dự báo, củng cố khả năng Fed tiếp tục tăng lãi suất vào cuối năm.
→ Tác động: Gây lo ngại về chính sách tiền tệ thắt chặt toàn cầu, ảnh hưởng dòng vốn vào các thị trường mới nổi.
Techcombank tăng vốn điều lệ lớn nhất hệ thống: NHNN chấp thuận TCB tăng vốn lên 106.593 tỷ đồng, trở thành ngân hàng có quy mô vốn lớn nhất hệ thống.
→ Tác động: Mở rộng dư địa kinh doanh cho TCB, có thể hỗ trợ định giá cổ phiếu dài hạn.
UBCKNN khuyến cáo nhà đầu tư: Cảnh báo thận trọng trước các thông tin chưa được kiểm chứng trên không gian mạng.
→ Tác động: Nhấn mạnh tầm quan trọng của thông tin chính thống, giúp nhà đầu tư tránh rủi ro từ tin đồn thất thiệt.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1704,87 điểm (-0,85%)
HNX-Index: 265,16 điểm (+0,34%)
UPCoM-Index: 123,94 điểm (+0,07%)
Thanh khoản: Tổng giá trị giao dịch trên HOSE đạt 13.732 tỷ đồng (tăng 4,3% so với phiên trước), trong đó giá trị khớp lệnh đạt 10.412 tỷ đồng (giảm 4,3%). Thanh khoản vẫn ở mức thấp, cho thấy dòng tiền bắt đáy còn yếu.
Giao dịch Khối ngoại:
Bán ròng: Tổng giá trị bán ròng trên toàn thị trường hơn 783 tỷ đồng (phiên bán ròng thứ 16 liên tiếp), trong đó trên HOSE là gần 773 tỷ đồng.
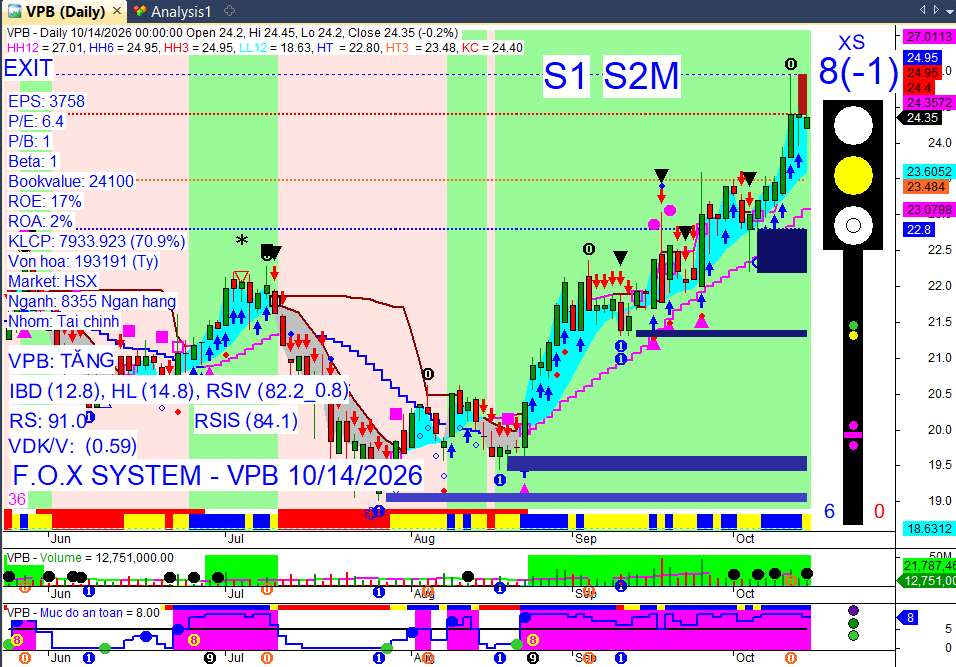
Các mã bị bán ròng mạnh nhất: VIC (152,99 tỷ đồng), VHM (151,94 tỷ đồng), FRT (94,06 tỷ đồng), FPT (67,36 tỷ đồng), TCB (63,38 tỷ đồng), VPB (62,76 tỷ đồng).
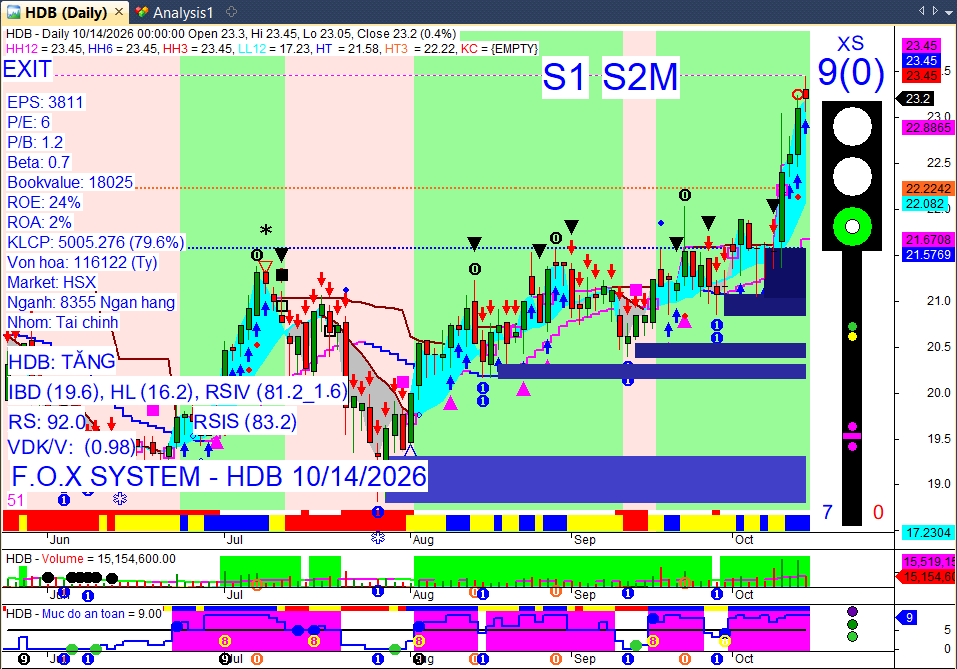
Các mã được mua ròng: MBB (100,62 tỷ đồng), STB (43,88 tỷ đồng), HPG (28,80 tỷ đồng), HDB (21,24 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang có sự phân hóa, rút khỏi nhóm vốn hóa lớn và tìm đến các ngành có câu chuyện riêng hoặc kết quả kinh doanh tích cực.
Nhóm ngành:
Giảm mạnh: Bất động sản (giảm mạnh nhất), Hóa chất và Hàng & Dịch vụ Công nghiệp. Áp lực chủ yếu từ nhóm Vingroup và các mã bất động sản lớn.
Tăng mạnh/Điểm sáng: Tài nguyên Cơ bản (dẫn đầu đà tăng), Bảo hiểm và Công nghệ Thông tin. Nhóm thép và phân bón ghi nhận diễn biến tích cực nhờ kỳ vọng kết quả kinh doanh và giá hàng hóa.
Cổ phiếu tâm điểm:
Giảm mạnh: VHM (-5,28%), VIC (-1,62%), VPL (-3,31%), VRE (-1,54%) – nhóm Vingroup gây áp lực lớn nhất. NVL (-3,59%), NLG (-2%), SSB, LPB.
Tăng mạnh: NKG (tăng hết biên độ 6,82%), HSG (+4,48%), HPG (+1,71%) – nhóm thép. CSV (tăng hết biên độ 6,85%), DCM (+3,18%), DPM (+0,71%), DDV (+3,64%), LAS (+7,14%) – nhóm phân bón. FPT (+1,42%).
Dòng tiền đầu cơ: Tập trung mạnh vào nhóm chứng khoán vốn hóa nhỏ (BVS, MBS, CTS, FTS).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
NNT: Chốt quyền nhận cổ tức và thưởng cổ phiếu (tỷ lệ 100:162,4998) vào ngày 15/10/2026.
DRL, TBC, BMV: Chốt quyền nhận cổ tức tiền mặt (DRL 15%, TBC 10%, BMV 77 đồng/cổ phiếu) vào ngày 15/10/2026.
ALC: Chốt quyền nhận cổ phiếu thưởng (tỷ lệ 100:49), ngày giao dịch không hưởng quyền là 14/10/2026.
NTH, MGG: Tạm ứng/chi trả cổ tức tiền mặt (NTH 15%, MGG 15%), ngày đăng ký cuối cùng là 13/10/2026.
HDB: Chốt danh sách cổ đông vào ngày 12/10/2026 để trả cổ tức bằng cổ phiếu (100:25) và phát hành 5% cổ phiếu thưởng.
AGR: Chốt danh sách cổ đông vào ngày 12/10/2026 để trả cổ tức bằng cổ phiếu 6%.
DBT: Thông qua phương án phát hành hơn 1,53 triệu cổ phiếu để trả cổ tức 7%.
NTC: Chốt quyền nhận cổ tức tiền mặt năm 2025 với tỷ lệ 60%.
Vốn & Phát hành
TCB: Được NHNN chấp thuận tăng vốn điều lệ lên 106.593 tỷ đồng (cao nhất hệ thống), với kế hoạch phát hành cổ phiếu trả cổ tức 50% và ESOP.
MSB: 624 triệu cổ phiếu phát hành thêm được giao dịch từ 15/10, nâng vốn lên 37.440 tỷ đồng. Ngân hàng cũng dự kiến chào bán thêm 936 triệu cổ phiếu (100:25) để nâng vốn lên 46.800 tỷ đồng.
SMC: Được chấp thuận chào bán 36,8 triệu cổ phiếu ra công chúng.
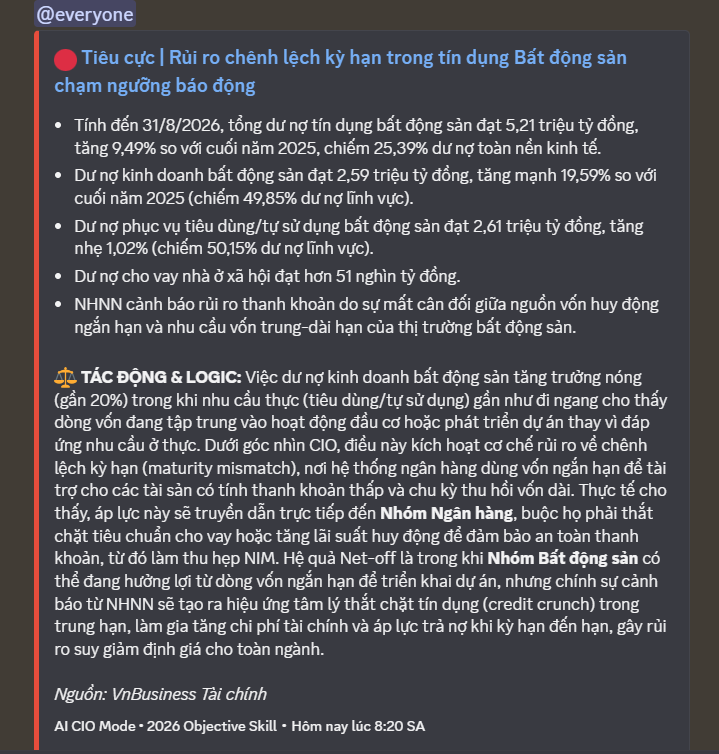
SSI Research: 8 ngân hàng đang lên kế hoạch phát hành cổ phiếu (tổng 144.000 tỷ đồng) nhằm củng cố vốn.
BMS: Kế hoạch tăng vốn từ 2.039 tỷ đồng lên 3.171 tỷ đồng thông qua phát hành cổ tức và chào bán cho cổ đông hiện hữu.
ACB, TCBS: Thông qua phương án phát hành trái phiếu riêng lẻ (ACB 17.950 tỷ đồng, TCBS 1.500 tỷ đồng).
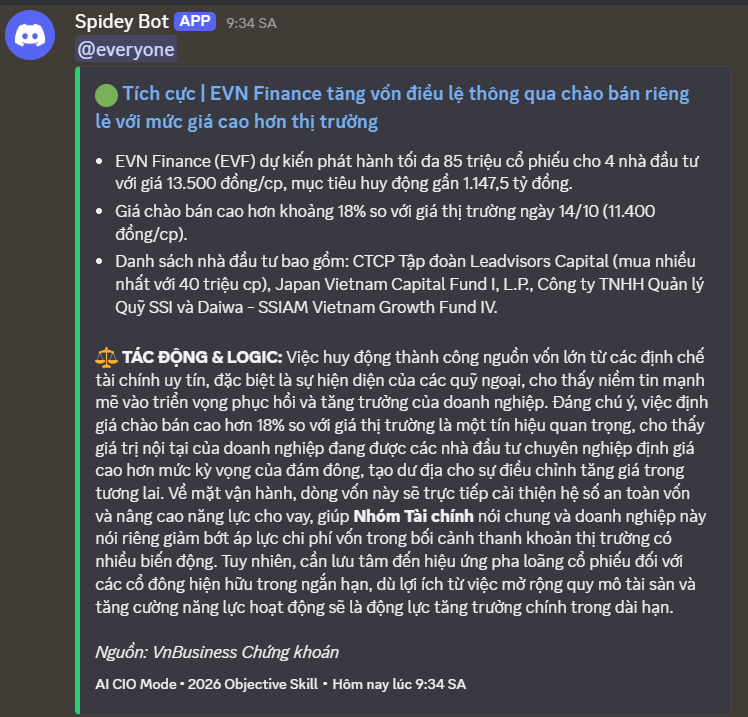
EVF: Đang triển khai chào bán riêng lẻ 85 triệu cổ phiếu cho 4 nhà đầu tư chuyên nghiệp.
GLT: Phát hành gần 3 triệu cổ phiếu để tăng vốn và trả cổ tức.
SCEX: Chính thức tăng vốn điều lệ lên 10.000 tỷ đồng, đủ điều kiện triển khai sàn giao dịch mã hóa.
Nhân sự & Cổ đông lớn
EIB: TGĐ Phạm Huyền Trang trở lại vị trí trong HĐQT.
QCG: Bà Nguyễn Thị Như Loan trở lại chức TGĐ, thay thế ông Nguyễn Quốc Cường.
HND: Miễn nhiệm TGĐ Dương Sơn Bá sau khi bị khởi tố và bắt tạm giam.
HPG: Bà Doãn Thị Bích Ngọc (chị ruột PCT HĐQT) đăng ký bán 350.000 cổ phiếu HPG.
HSG, GCF, PNJ, NOS, TNS, PTS: Thông báo thay đổi nhân sự (GCF, PNJ từ nhiệm HĐQT; NOS Phó TGĐ bị khởi tố).
DBC: Bà Nguyễn Thị Thu Hương, Phó Chủ tịch HĐQT, đã mua 2 triệu cổ phiếu DBC.
PV GAS: Ông Dương Trí Hội (TV HĐQT kiêm TGĐ) giữ chức Phó Bí thư Đảng ủy PV GAS.
Kết quả kinh doanh & Hoạt động
PV GAS: Ước doanh thu 9 tháng đạt >120.900 tỷ đồng (+30%), LNTT >16.600 tỷ đồng (+31%), gần gấp đôi kế hoạch năm.
TNS: LNTT Q3/2026 đạt >12 tỷ đồng (+824%), LNST gần 9,95 tỷ đồng (gấp 10 lần).
KBC: LNTT Q3/2026 đạt 1.221 tỷ đồng (+185%), LNST >937 tỷ đồng (gấp 3 lần). Lũy kế 9 tháng LNTT 1.768 tỷ đồng (-14%).
F88: LNTT Q3/2026 đạt 401 tỷ đồng (+42%), lũy kế 9 tháng đạt 1.087 tỷ đồng (+80%), doanh thu 4.349 tỷ đồng (+54%).
Bank of America (BAC): Lợi nhuận ròng Q3/2026 đạt 6,9 tỷ USD, thu nhập lãi thuần (NII) đạt 16,6 tỷ USD.
Ngành ngân hàng: Dự báo tăng trưởng lợi nhuận tích cực Q3/2026. Cụ thể: HDB (+53%), MBB (+21%), VPB (+18%), CTG (+18%), TCB (+19%). STB dự kiến giảm 3%.
TCR, UDJ, LDW, SHP: Ghi nhận lợi nhuận trước thuế Q3/2026 tăng trưởng (TCR từ lỗ sang lãi 6 tỷ, UDJ +1.262%, LDW +9%, SHP +3%).
DRL, NHA: Lợi nhuận trước thuế Q3/2026 giảm (DRL -25%, NHA -59%).
BIS, DTC: Báo lỗ trước thuế Q3/2026 (BIS 2 tỷ, DTC 7 tỷ).
Ngành dầu khí: Kỳ vọng hưởng lợi từ thị trường thuận lợi và xu hướng đẩy mạnh đầu tư trong nước.
Ngành xây dựng: Dự kiến lợi nhuận giảm mạnh nhất Q3/2026 (-95,2%) do biên lợi nhuận thu hẹp, chi phí tăng.
ACV: Doanh thu Công ty mẹ 9 tháng tăng 6%, LNTT vượt 31% kế hoạch năm.
ACB: Được vinh danh tại Giải thưởng Thương hiệu Vàng TP.HCM 2026.
Niêm yết & Giao dịch
TMW, VE8: Bị hủy đăng ký giao dịch trên UPCoM (TMW từ 15/10, VE8 từ 14/10) do hủy tư cách công ty đại chúng.
IPA, TN1: Cổ phiếu thay đổi đăng ký niêm yết/niêm yết bổ sung được giao dịch từ 15/10.
GDA: Được HOSE chấp thuận niêm yết.
Thị trường chứng quyền: Khối ngoại quay lại mua ròng hơn 2.5 tỷ đồng trong phiên giao dịch ngày 14/10/2026.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Tỷ giá: Tỷ giá trung tâm được Ngân hàng Nhà nước công bố ở mức 25.646 VND/USD vào ngày 14/10, tăng 13 đồng so với phiên trước. Trong khi đó, tỷ giá USD tại các ngân hàng thương mại và thị trường tự do có xu hướng giảm nhẹ hoặc biến động trái chiều.
Lãi suất tiền gửi: Lãi suất tiền gửi tại nhóm 4 ngân hàng lớn (Agribank, Vietcombank, BIDV, VietinBank) duy trì mức cao nhất 6%/năm cho kỳ hạn 24 tháng vào ngày 14/10, không thay đổi so với ngày trước đó.
Lãi suất liên ngân hàng: Lãi suất bình quân trên thị trường liên ngân hàng bằng VND trong tuần từ 5-9/10 giảm mạnh ở các kỳ hạn qua đêm và 1 tuần, trong khi lãi suất kỳ hạn 6 tháng tăng.
Tăng trưởng kinh tế: UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%. Trong 9 tháng đầu năm 2026, Việt Nam đạt tăng trưởng 9,01%, thu hút hơn 50 tỷ USD vốn FDI đăng ký và kim ngạch xuất nhập khẩu đạt 888 tỷ USD.
Hợp tác quốc tế: Việt Nam và Hoa Kỳ đang hướng tới giai đoạn hợp tác kinh tế chất lượng cao, tập trung vào các lĩnh vực bán dẫn, trí tuệ nhân tạo (AI), năng lượng sạch và chuỗi cung ứng bền vững.
Thế giới:
Lạm phát Mỹ: Chỉ số giá tiêu dùng (CPI) của Mỹ trong tháng 9/2026 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ năm trước, cao hơn mức dự báo của các nhà kinh tế. CPI lõi (loại trừ thực phẩm và năng lượng) cũng tăng 0,3% so với tháng trước và 2,6% so với cùng kỳ, vượt dự báo.
Nguyên nhân: Giá năng lượng tăng vọt, với giá xăng tăng 9,1% trong tháng 9, đóng góp hơn một nửa mức tăng chung của CPI, trong bối cảnh căng thẳng Mỹ-Iran và chiến tranh Nga-Ukraine. Chi phí nhà ở tăng 0,4% và giá xe ô tô, xe tải đã qua sử dụng tăng 0,7% cũng góp phần vào áp lực lạm phát.
Tác động: Lạm phát đã vượt tốc độ tăng lương trong 6 tháng liên tiếp, khiến sức mua của người lao động bị thu hẹp. Lạm phát cao kéo dài hơn 5 năm đang khiến người dân Mỹ bắt đầu chấp nhận như “thực tế cuộc sống”, gây lo ngại cho Cục Dự trữ Liên bang Mỹ (Fed).
Chính sách tiền tệ Fed: Sau báo cáo lạm phát tháng 9, xác suất Fed tăng lãi suất tại cuộc họp cuối tháng 10 đã tăng lên khoảng 52%, và khả năng Fed tăng lãi suất trước cuối năm lên trên 96%, với gần 50% khả năng tăng 0,5 điểm phần trăm vào tháng 12. Tuy nhiên, một số quan chức Fed cho rằng lợi suất trái phiếu tăng cao đang giúp hạn chế nhu cầu, và Fed có thể không cần tăng lãi suất trong năm 2027.
Thị trường tài chính Mỹ: Thị trường chứng khoán Mỹ giảm điểm trong phiên 14/10, đặc biệt là nhóm cổ phiếu công nghệ liên quan đến trí tuệ nhân tạo (AI) bị bán tháo, do lo ngại về lạm phát cao hơn dự báo và triển vọng lãi suất duy trì ở mức cao hơn lâu hơn. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng vọt lên 5,304% và kỳ hạn 30 năm lên 5,61% sau báo cáo lạm phát. Giá vàng giảm mạnh do đồng USD mạnh lên, lợi suất trái phiếu cao và kỳ vọng Fed duy trì chính sách thắt chặt.
Kinh tế toàn cầu và IMF: Quỹ Tiền tệ Quốc tế (IMF) đã nâng dự báo tăng trưởng kinh tế toàn cầu năm 2026 lên 3,1%, tăng 0,1 điểm phần trăm so với dự báo tháng 7, nhờ làn sóng đầu tư vào AI giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao. Tuy nhiên, IMF cảnh báo khả năng chống chịu của nền kinh tế toàn cầu đang dần chạm tới giới hạn.
Rủi ro toàn cầu: Lợi suất trái phiếu chính phủ tại các nền kinh tế phát triển đã leo lên mức cao nhất trong nhiều thập kỷ do lạm phát gia tăng, kỳ vọng lãi suất tăng và lo ngại về tài khóa. Nợ công tại các nền kinh tế phát triển được dự báo tăng từ 108% GDP năm 2025 lên 115% vào năm 2031. Rủi ro từ sự điều chỉnh của tài sản liên quan đến AI và các mối đe dọa an ninh mạng cũng được cảnh báo.
Kinh tế Trung Quốc: Chỉ số giá sản xuất (PPI) của Trung Quốc trong tháng 9/2026 tăng với tốc độ nhanh nhất trong hơn 4 năm, trong khi lạm phát tiêu dùng chỉ nhích nhẹ, phản ánh sức mua yếu và quá trình phục hồi kinh tế mất cân đối, nơi xuất khẩu đóng vai trò chủ đạo thay vì tiêu dùng nội địa. Xuất khẩu của Trung Quốc tăng vọt 36,3% trong tháng 9/2026, đặc biệt là hàng hóa phục vụ AI.
Kinh tế Nhật Bản: IMF ước tính Tổng sản phẩm quốc nội (GDP) danh nghĩa của Nhật Bản có thể bị Ấn Độ và Anh vượt qua vào năm 2027, đẩy nước này xuống vị trí nền kinh tế lớn thứ sáu thế giới.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng: Giá vàng quốc tế giảm mạnh trong phiên 14/10, xuống khoảng 4.092 USD/ounce (giao ngay) và 4.108 USD/ounce (hợp đồng tương lai tháng 12), sau khi Mỹ công bố CPI tháng 9 tăng cao hơn dự kiến (0,6% so với tháng trước và 3,7% so với cùng kỳ). Diễn biến này làm tăng kỳ vọng Fed sẽ thắt chặt chính sách tiền tệ, với khả năng tăng lãi suất trong cuộc họp tháng 10 lên 60,9% và tháng 12 lên 96,3%.
Vàng trong nước: Giá vàng miếng SJC ngày 14/10 mất 1 triệu đồng/lượng, lùi về dưới 140 triệu đồng/lượng (chiều mua vào), phản ánh xu hướng giảm của thị trường thế giới. Xu hướng ngắn hạn của vàng tiếp tục chịu ảnh hưởng bởi động thái của Fed, diễn biến của đồng USD và lợi suất trái phiếu Mỹ, cùng các yếu tố địa chính trị.
Tỷ giá USD/VND: Tỷ giá trung tâm ngày 14/10 tăng 13 đồng, đạt 25.646 đồng/USD. Tỷ giá USD tại các ngân hàng thương mại có diễn biến trái chiều nhưng vẫn chịu áp lực tăng do chênh lệch lãi suất và lo ngại về khả năng Fed tiếp tục nâng lãi suất sau báo cáo CPI “nóng” của Mỹ. Chỉ số USD Index (DXY) dao động quanh mức 101,920 - 102,18 điểm, tăng nhẹ so với phiên trước.
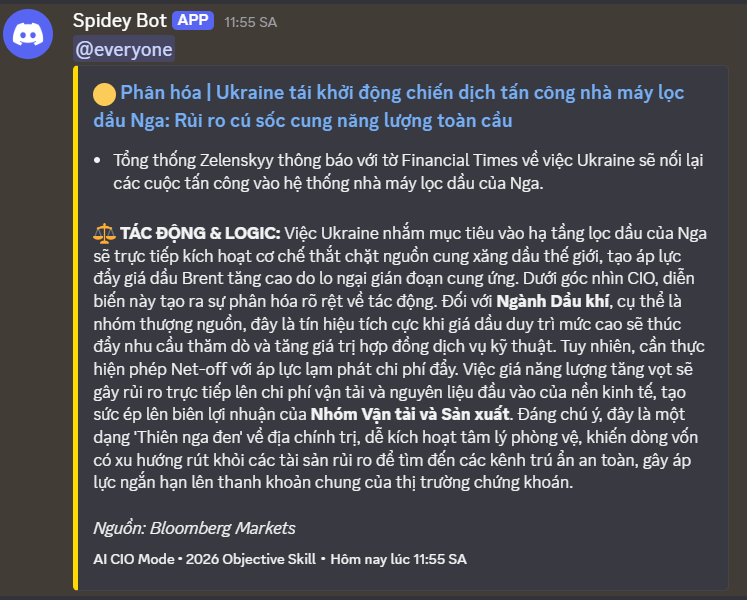
Dầu mỏ: Giá dầu thế giới biến động trái chiều trong ngày 14/10. Dầu Brent kỳ hạn tăng lên 106,58 USD/thùng và dầu WTI của Mỹ tăng lên 94,94 USD/thùng do lo ngại về nguy cơ gián đoạn nguồn cung từ Saudi Arabia và khu vực eo biển Hormuz.
Cà phê & Ca cao: Giá cà phê Arabica tăng lên 2,92 USD/pound do báo cáo sản lượng sụt giảm từ Colombia và rủi ro thời tiết El Niño tại Brazil. Giá ca cao tiệm cận mốc 5.800 USD/tấn, được hỗ trợ bởi tình trạng mưa lớn làm gián đoạn vận chuyển tại Bờ Biển Ngà.
Hồ tiêu: Giá hồ tiêu trong nước ghi nhận xu hướng tăng trở lại trong ngày 14/10.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
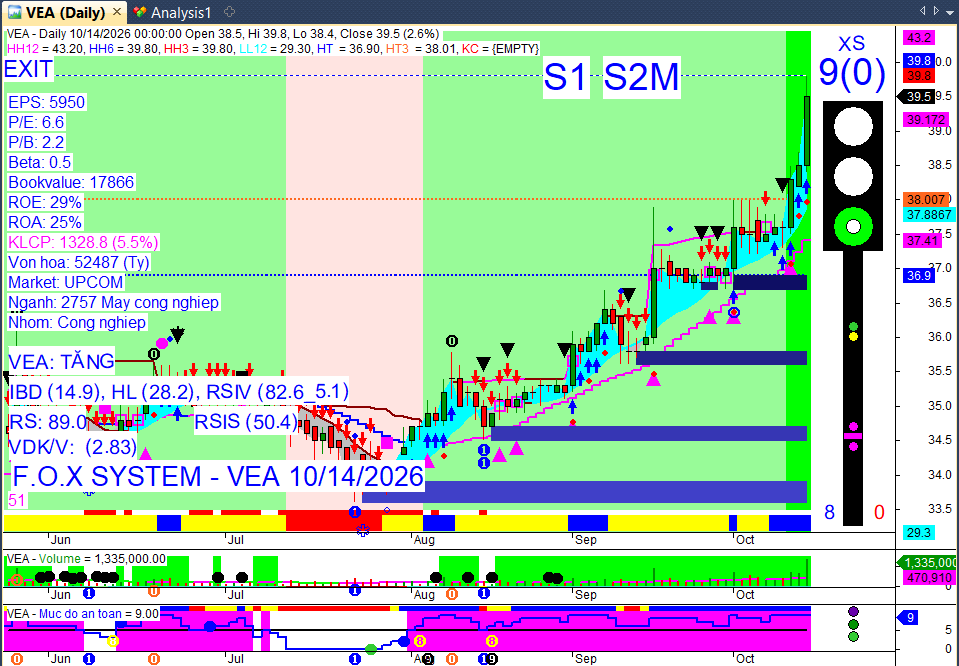
Nhận định xu hướng: VN-Index được dự báo tiếp tục rung lắc quanh ngưỡng 1.700 điểm trong phiên 15/10, đặc biệt là ngày đáo hạn hợp đồng tương lai VN30 tháng 10. Xu hướng giảm ngắn hạn vẫn chiếm ưu thế.
Hành động: Nhà đầu tư nên duy trì tâm lý thận trọng, hạn chế sử dụng đòn bẩy và kiểm soát tỷ trọng cổ phiếu. Chỉ xem xét giải ngân khi thị trường xuất hiện tín hiệu tạo đáy đáng tin cậy và thanh khoản cải thiện.
Key Risks: Lực bán ròng kéo dài của khối ngoại, áp lực từ nhóm vốn hóa lớn, rủi ro lạm phát và chính sách tiền tệ thắt chặt của Fed, ngưỡng hỗ trợ 1.700 điểm bị xuyên thủng.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:46 15/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• VN-Index phá vỡ đáy tháng 8, tiến sát mốc tâm lý 1.700 điểm do áp lực bán tháo nhóm trụ Bất động sản và khối ngoại bán ròng mạnh.
• Căng thẳng Trung Đông leo thang với các cuộc tấn công vào Saudi Aramco đẩy giá dầu Brent vượt 106 USD, kích hoạt kịch bản lạm phát chi phí đẩy toàn cầu.
• Techcombank xác lập vị thế dẫn đầu quy mô vốn hệ thống ngân hàng sau khi được NHNN chấp thuận tăng vốn điều lệ lên hơn 106 nghìn tỷ đồng.
• Thị trường Thép ghi nhận sự bứt phá ngược dòng của các mã như NKG, HSG, HPG trong bối cảnh dòng tiền tìm kiếm nhóm sản xuất thực chất.
1 Likes
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co cực hạn. Áp lực từ lạm phát Mỹ tăng nóng và căng thẳng địa chính trị Trung Đông đẩy giá năng lượng leo thang, tạo sức ép tỷ giá và chi phí vốn lên toàn thị trường. Tuy nhiên, rủi ro này bị net-off một phần bởi tín hiệu Dovish từ một số quan chức Fed về điểm kết thúc chu kỳ thắt chặt và sự hạ nhiệt của ‘Fear Index’ (thể hiện qua giá vàng giảm sâu). Tại Việt Nam, mặc dù VN-Index chịu áp lực điều chỉnh mạnh do khối ngoại bán ròng, nhưng sự ổn định của thanh khoản hệ thống ngân hàng và kỳ vọng tăng trưởng GDP thực chất từ đầu tư công/hạ tầng đang tạo vùng đệm hỗ trợ cho các tài sản cơ bản.
1 Likes