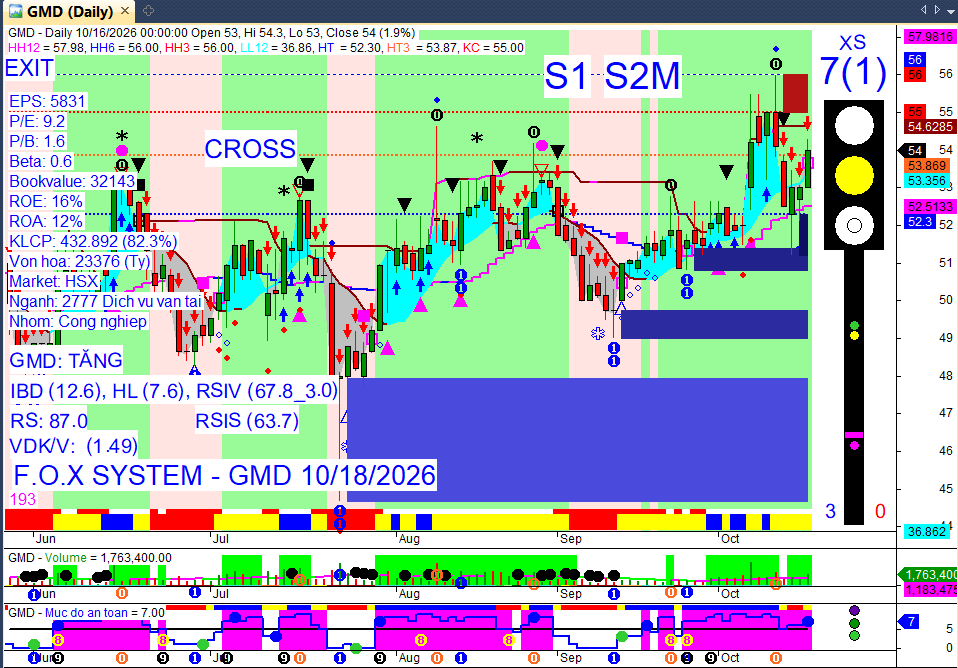
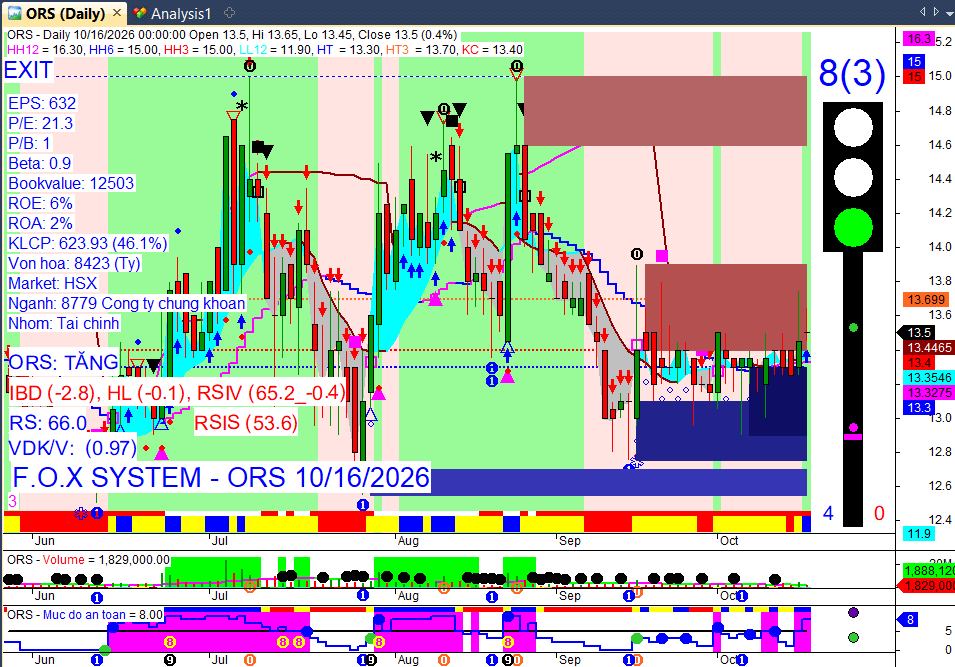
ORS

Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 17/10/2026
Khung thời gian báo cáo (17/10/2026):
Báo cáo tổng hợp diễn biến phiên cuối tuần (Thứ 6) và tin tức trong 24h qua.
Hôm nay là Thứ Bảy (ngày nghỉ), tiêu điểm là kết quả phiên giao dịch hôm qua (16/10/2026) và tổng kết tuần.
 3 Điểm Nóng Nhất 24h Qua
 Tìm thêm & Cập nhật
VN-Index phiên cuối tuần (16/10/2026): Đóng cửa 1.705,91 điểm (tăng 7,56 điểm, +0,45%).
Khối ngoại phiên Thứ 6: Bán ròng 535 tỷ đồng trên HOSE.
Tâm điểm tuần qua: Thị trường ghi nhận tuần giảm thứ tư liên tiếp với thanh khoản sụt giảm và áp lực bán ròng mạnh từ khối ngoại.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin Nổi Bật Trong 24 Giờ Qua
Tìm thêm & Cập nhật
VN-Index chấm dứt chuỗi giảm: Chỉ số VN-Index tăng 7,56 điểm (+0,45%) lên 1.705,91 điểm, chấm dứt chuỗi 7 phiên giảm liên tiếp nhờ lực cầu bắt đáy và sự hỗ trợ từ nhóm ngân hàng.
→ Tác động: Giảm bớt áp lực tâm lý ngắn hạn, nhưng chưa xác nhận đảo chiều xu hướng bền vững.
Thanh khoản sụt giảm kỷ lục: Tổng giá trị khớp lệnh trên HOSE lần đầu tiên sau 8 tuần rơi xuống dưới mốc 10.000 tỷ đồng, đạt hơn 9.900 tỷ đồng, phản ánh tâm lý thận trọng của nhà đầu tư.
→ Tác động: Cho thấy dòng tiền còn dè dặt, hạn chế đà hồi phục bền vững của thị trường.
Khối ngoại bán ròng liên tiếp: Khối ngoại tiếp tục bán ròng phiên thứ 11 liên tiếp với giá trị 535 tỷ đồng trên HOSE, nâng tổng giá trị bán ròng cả tuần lên 3.013 tỷ đồng.
→ Tác động: Gây áp lực lớn lên các cổ phiếu vốn hóa lớn và tâm lý thị trường chung.
Nhóm ngân hàng dẫn dắt hồi phục: Nhiều cổ phiếu ngân hàng như CTG, BID, SHB, TPB, LPB tăng tích cực, đóng vai trò trụ đỡ chính giúp VN-Index hồi phục trong phiên cuối tuần.
→ Tác động: Tạo điểm tựa cho chỉ số, nhưng sự phân hóa vẫn còn rõ rệt.
Thông tin lãi suất hỗ trợ tâm lý: Phát biểu của Tổng Bí thư và động thái của VCB, BID giảm lãi suất cho vay mua nhà đã phần nào hỗ trợ tâm lý thị trường trong bối cảnh khó khăn.
→ Tác động: Tạo kỳ vọng về chính sách hỗ trợ kinh tế, có thể cải thiện tâm lý nhà đầu tư trong trung hạn.
 II. Vietnam Market Overview – Tổng Quan Thị Trường Trong Nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa 1.705,91 điểm (tăng 7,56 điểm, +0,45% trong phiên 16/10). Cả tuần giảm 29,18 điểm (-1,68%), đánh dấu tuần giảm thứ tư liên tiếp.
HNX-Index: Cả tuần giảm 2,47 điểm (-0,94%).
Thanh khoản:
Phiên 16/10: Tổng giá trị giao dịch trên HOSE đạt 10.996,3 tỷ đồng (trong đó giá trị khớp lệnh hơn 9.900 tỷ đồng), giảm 27% so với phiên trước. Tổng thanh khoản toàn thị trường đạt gần 11.874 tỷ đồng.
Cả tuần: Thanh khoản sụt giảm qua từng phiên, giá trị giao dịch khớp lệnh dưới 10.000 tỷ đồng ngay cả trong phiên hồi phục cuối tuần.
Giao dịch Khối ngoại:
Phiên 16/10: Bán ròng 535 tỷ đồng trên HOSE (phiên thứ 11 liên tiếp).
Bán ròng mạnh: HDB (182,35 tỷ), VIC (69,37 tỷ), FRT (63,06 tỷ), VIX (47,06 tỷ), MSB (44,96 tỷ).
Mua ròng mạnh: FPT (47,93 tỷ), CTG, MBB, SSI.
Cả tuần (12/10-16/10): Bán ròng tổng cộng 3.013 tỷ đồng trên HOSE. Lũy kế từ đầu tháng 10, khối ngoại đã rút ròng hơn 20.500 tỷ đồng.
 III. Sector & Stock Highlights – Ngành và Cổ Phiếu Nổi Bật
Tìm thêm & Cập nhật
What matters: Dòng tiền có sự phân hóa mạnh, tập trung vào nhóm ngân hàng và một số cổ phiếu vốn hóa lớn có câu chuyện riêng, trong khi áp lực bán vẫn đè nặng lên các mã khác.
Nhóm ngành:
Ngân hàng: Dẫn dắt đà hồi phục với nhiều mã tăng tích cực như CTG (+2,68%), BID (+2,26%), SHB (+2,4%), TPB (+2,13%), LPB (+2,15%). Sự hỗ trợ từ thông tin lãi suất cũng củng cố tâm lý nhóm này.
Bất động sản: Diễn biến phân hóa. VHM (+3,57%) và KDH (+3,66%) tăng tốt, trong khi VIC (-1,38%) lại giảm điểm và lấy đi gần 5 điểm của chỉ số chung.
Cổ phiếu tâm điểm (Phiên 16/10):
Tăng trần/mạnh: SJS (tăng kịch trần nhờ KQKD quý 3 cao kỷ lục), VHM (+3,57%), KDH (+3,66%), PNJ (+3,3%), MWG (+1,51%), VNM (+1,05%), MSN (+1,42%).
Giảm sàn/mạnh: KOS (giảm sàn phiên thứ 20 liên tiếp), VIC (-1,38%), HDB (-3,07%).
Khối lượng đột biến: SHB (thanh khoản khớp lệnh kỷ lục gần 50 triệu đơn vị).
 IV. Corporate News – Tin Doanh Nghiệp
Tìm thêm & Cập nhật
1. Kết quả Kinh doanh Quý 3/2026
Tăng trưởng ấn tượng:
SJ Group (SJS): Lợi nhuận sau thuế quý 3 đạt hơn 1.012 tỷ đồng, gấp 327 lần cùng kỳ, chủ yếu nhờ chuyển nhượng bất động sản. Lũy kế 9 tháng đạt gần 1.432 tỷ đồng, vượt 20% kế hoạch năm. Cổ phiếu SJS tăng trần.
Becamex UDJ (UDJ): Lợi nhuận trước thuế quý 3 đạt 32 tỷ đồng, tăng 1.262% so với cùng kỳ. Lũy kế 9 tháng đạt 26 tỷ đồng, tăng 1.296%.
PV GAS: Lãi trước thuế quý 3 đạt 5.400 tỷ đồng, tăng trưởng 68%.
Sonadezi Long Bình (SZB): Doanh thu thuần quý 3 đạt 143 tỷ đồng (+38%), lợi nhuận sau thuế đạt hơn 150,8 tỷ đồng (+49,5%).
Kim loại màu Thái Nguyên: Lợi nhuận trước thuế quý 3 đạt 84 tỷ đồng, tăng 305% so với cùng kỳ (tuy nhiên lũy kế 9 tháng giảm 5% xuống 44 tỷ đồng).
Bia Hà Nội - Hải Dương (HAD): Báo lãi trước thuế quý 3 đạt 6 tỷ đồng, tăng 33% so với cùng kỳ.
Ngân hàng với kết quả tích cực:
ABBank (ABB): Ước tính lợi nhuận trước thuế 9 tháng đạt khoảng 4.540 tỷ đồng, tăng 97% so với cùng kỳ, hoàn thành 100% kế hoạch năm.
Vietbank (VBB): Lợi nhuận trước thuế 9 tháng đạt 1.297 tỷ đồng, tăng trưởng 50% so với cùng kỳ. Cổ phiếu VBB tăng 5,96%.
Nam A Bank (NAB): Lợi nhuận trước thuế 9 tháng đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ.
SHB: Ước tính lợi nhuận trước thuế 9 tháng đạt 14.300 tỷ đồng, tăng 17% so với cùng kỳ, hoàn thành 81% kế hoạch năm.
Kết quả kinh doanh suy giảm/tiêu cực:
Nhóm Thủy điện (Nước Trong, Sông Ba, Bắc Minh): Báo lãi quý 3 giảm lần lượt 78%, 49% và 6% do ảnh hưởng của biến đổi khí hậu El Niño gây khô hạn.
CTCP Chứng khoán Rồng Việt (VDS): Báo lỗ trước thuế hơn 105 tỷ đồng trong quý 3 (cùng kỳ lãi 310 tỷ), do suy giảm mạnh hoạt động đầu tư và doanh thu môi giới. Lũy kế 9 tháng lỗ hơn 81 tỷ đồng.
CTCP Chứng khoán MB (MBS): Lợi nhuận trước thuế quý 3 đạt gần 394 tỷ đồng, giảm khoảng 6% so với cùng kỳ, dù doanh thu hoạt động tăng 25%. Doanh thu môi giới giảm 65%.
CTCP Chứng khoán Việt Thành (VTS): Chuyển từ lãi gần 30 tỷ đồng quý 3/2025 sang lỗ gần 10 tỷ đồng quý 3/2026, chủ yếu do suy giảm hoạt động tự doanh và môi giới.
BSG Bạc Liêu (SBL): Lợi nhuận trước thuế quý 3 giảm 89% so với cùng kỳ (nhưng lũy kế 9 tháng vẫn tăng 35% lên 4 tỷ đồng).
Tổng công ty Cảng hàng không Việt Nam (ACV): Ước tính lãi trước thuế công ty mẹ đạt gần 9.200 tỷ đồng sau 9 tháng, chỉ tăng trưởng một chữ số.
VP Tanker (VPA): Báo lỗ trước thuế 4 tỷ đồng trong quý 3 (thu hẹp so với cùng kỳ), lũy kế 9 tháng có lãi 2 tỷ đồng.
Tin tức ngành/vĩ mô liên quan doanh nghiệp:
Các doanh nghiệp do Bộ Tài chính làm chủ sở hữu: Tổng doanh thu hợp nhất 9 tháng đạt 2.064 triệu tỷ đồng (+28,7%). Lợi nhuận trước thuế hợp nhất đạt gần 160.000 tỷ đồng, bằng 140,3% kế hoạch năm.
Giá cao su xuất khẩu Việt Nam: Tháng 9 đạt 2.323 USD/tấn, tăng 29,8% so với cùng kỳ và là mức cao nhất trong gần 13 năm, do lo ngại thiếu hụt nguồn cung và giá dầu cao.
2. Hoạt động Vốn & Cổ tức
Tăng vốn/Chào bán cổ phiếu:
MSB: Dự kiến chào bán 936 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu để huy động 9.360 tỷ đồng, tăng vốn điều lệ lên 46.800 tỷ đồng (+50%).
Vietbank (VBB): Dự kiến chào bán hơn 296 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, tăng vốn điều lệ lên hơn 14.807 tỷ đồng.
EVF: Dự kiến phát hành tối đa 85 triệu cổ phiếu riêng lẻ với giá 13.500 đồng/cổ phiếu (cao hơn thị giá 18-20%), huy động tối đa 1.147,5 tỷ đồng. Đợt phát hành thu hút 4 nhà đầu tư tổ chức (2 quỹ Nhật Bản, 2 trong nước).
SCEX: Hoàn tất việc tăng vốn điều lệ gấp đôi từ 5.000 tỷ đồng lên 10.000 tỷ đồng vào ngày 14/10/2026.
PVCombank (PCB): Cổ phiếu PCB tăng 10,84% trong phiên 16/10 sau khi ngân hàng công bố nghị quyết HĐQT về phương án chào bán cổ phiếu riêng lẻ.
Chốt quyền nhận cổ tức (Ngày GDKHQ 16/10/2026):
SBA: Cổ phiếu phát hành để tăng vốn từ nguồn vốn chủ sở hữu (tỷ lệ 20:1).
VTH: Cổ tức năm 2025 bằng cổ phiếu (tỷ lệ 100:1,1125).
CNG: Cổ tức năm 2025 bằng tiền mặt (1.000 đồng/cổ phiếu).
BED: Tạm ứng cổ tức năm 2026 bằng tiền mặt (4.000 đồng/cổ phiếu).
Thanh toán cổ tức (Ngày 16/10/2026):
SHS: Cổ tức năm 2025 bằng tiền mặt (5% - 500 đồng/cổ phiếu).
VCC: Cổ tức năm 2025 bằng tiền mặt (10% - 1.000 đồng/cổ phiếu).
PPS: Cổ tức năm 2025 bằng tiền (7,9% - 790 đồng/cổ phiếu).
TDT: Cổ tức đợt 2 năm 2025 bằng tiền (4% - 400 đồng/cổ phiếu).
3. Tin tức Khác (Nhân sự, Phát triển, Giải thưởng)
Nhân sự:
SJ Group (SJS): Bổ nhiệm ông Phạm Hồng Hà làm Phó Tổng Giám đốc từ ngày 16/9/2026.
Công ty Cổ phần Cao su Đà Nẵng (DRC): Miễn nhiệm chức vụ Tổng giám đốc và người đại diện theo pháp luật đối với ông Lê Hoàng Khánh Nhựt từ ngày 16/10/2026 sau khi ông bị khởi tố. Ông Nguyễn Xuân Bắc (Chủ tịch HĐQT) kiêm nhiệm người đại diện theo pháp luật, và ông Văn Trung Tâm (TV HĐQT kiêm Phó TGĐ) được giao tạm thời đảm nhiệm chức trách Tổng Giám đốc.
Giải thưởng & Phát triển Dự án:
ROX Group: Được vinh danh Doanh nghiệp xuất sắc và Thương hiệu truyền cảm hứng tại Asia Pacific Enterprise Awards (APEA) 2026.
Thương hiệu Quốc gia Việt Nam 2026: 227 doanh nghiệp với 499 sản phẩm được vinh danh, nhấn mạnh các giá trị “Chất lượng - Đổi mới, sáng tạo - Năng lực tiên phong”. Masan Consumer có 13 dòng sản phẩm đạt danh hiệu này.
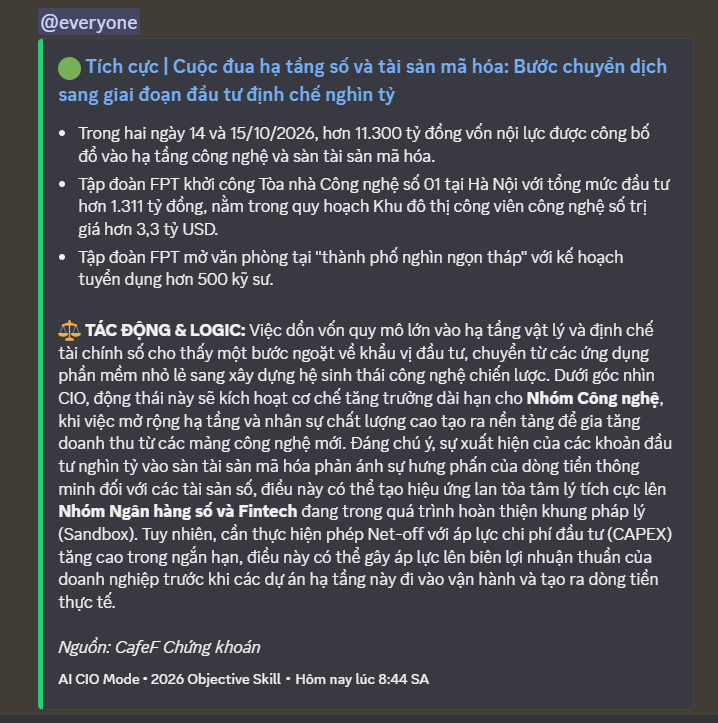
Tập đoàn FPT: Khởi công xây dựng Tòa nhà Công nghệ số 01 (tổng mức đầu tư hơn 1.311 tỷ đồng) tại Hà Nội, là viên gạch đầu tiên trong đại dự án Khu đô thị Công viên công nghệ số FPT quy mô 194,3 ha, hướng tới đón 75.000 nhân sự.
Chương trình ưu đãi:
PVOIL: Triển khai chương trình giảm 350 đồng/lít xăng dầu tại 1.100 cửa hàng trên toàn quốc từ ngày 16/10 đến 22/10/2026.
 V. Macro & Global Update – Vĩ Mô & Thế Giới
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lãi suất:
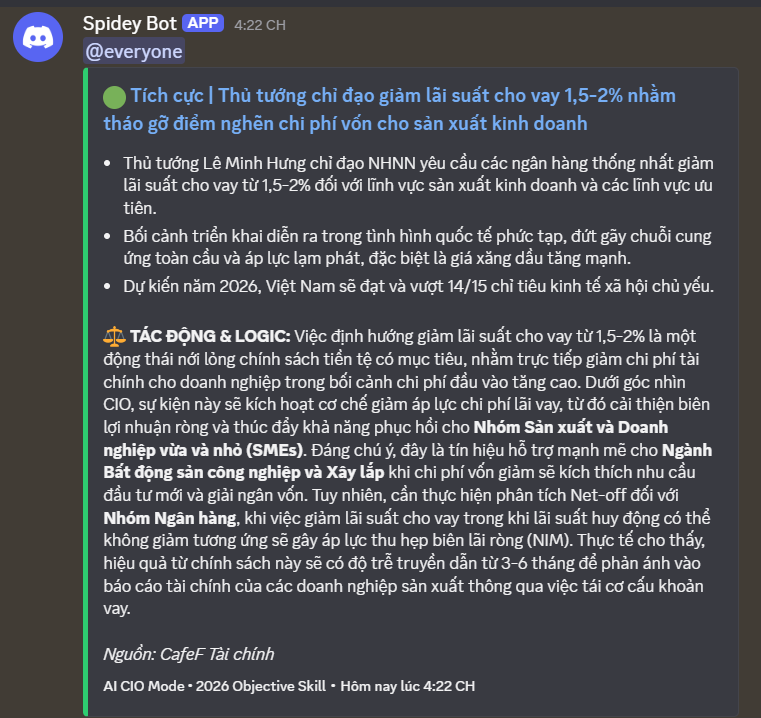
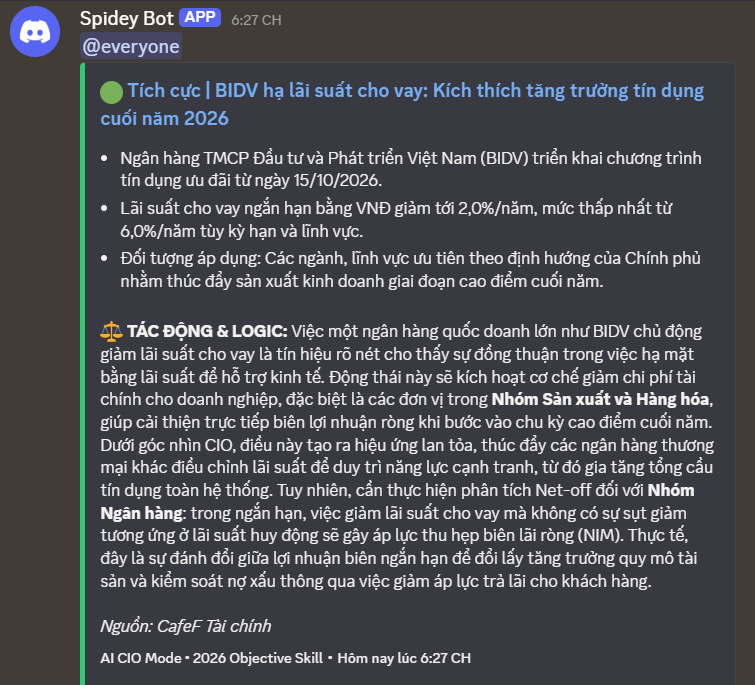
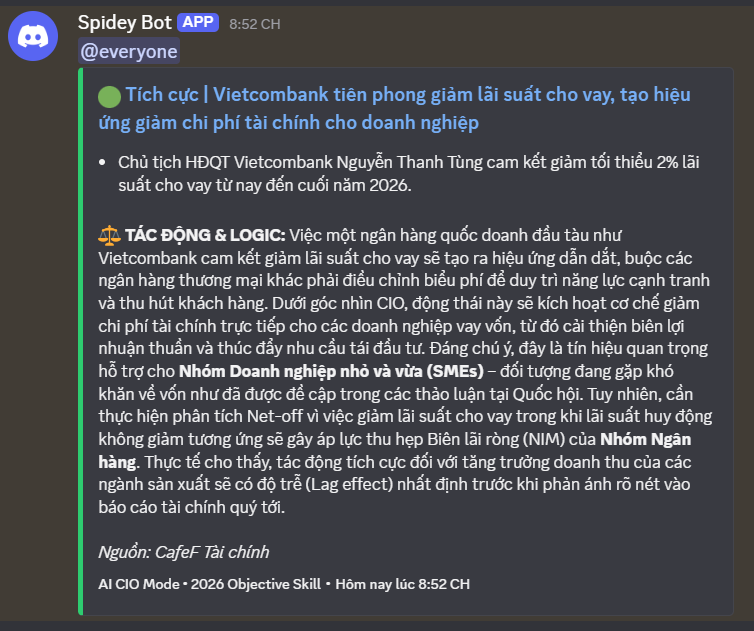
Phó Thủ tướng yêu cầu Ngân hàng Nhà nước và các tổ chức tín dụng tập trung giảm lãi suất cho vay từ 1,5-2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ doanh nghiệp và người dân, đồng thời xử lý nghiêm các tổ chức tín dụng không chấp hành chỉ đạo này.
Lãi suất bình quân trên thị trường liên ngân hàng đối với VND đã giảm từ 0,2-1,3 điểm phần trăm ở hầu hết các kỳ hạn ngắn trong phiên 14/10, trong khi lãi suất bằng USD lại tăng.
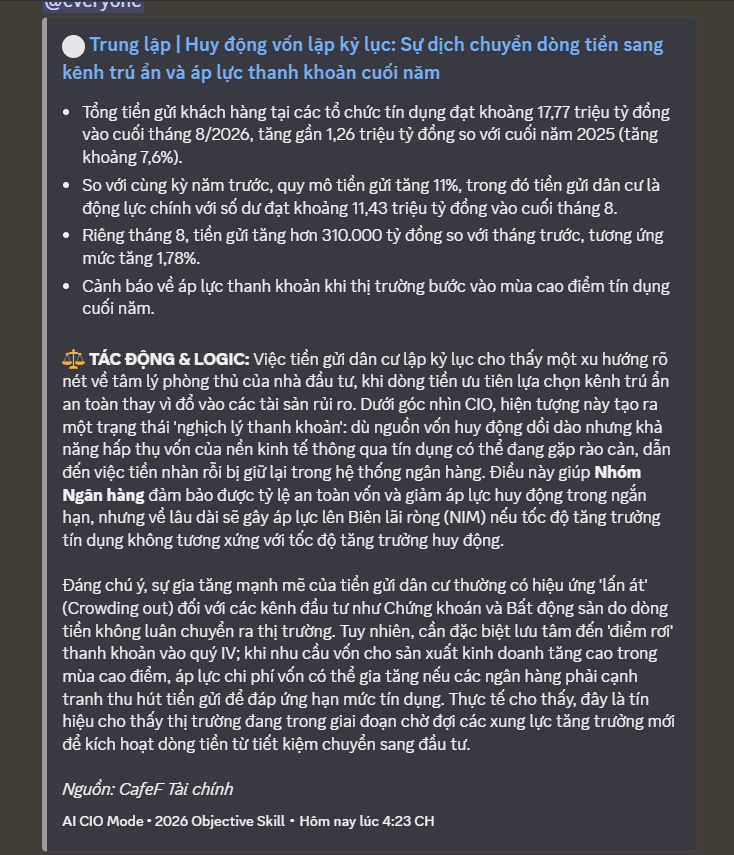
Một số ngân hàng đang triển khai các chương trình ưu đãi cộng thêm lãi suất tiền gửi, đẩy lãi suất huy động lên cao, có thể đạt tới 9,6%/năm cho khách hàng gửi tiết kiệm lần đầu.
Lãi suất huy động niêm yết tại quầy của nhiều ngân hàng duy trì trên 6%/năm cho các kỳ hạn từ 6 tháng trở lên, với mức cao nhất là 7,10%/năm ở kỳ hạn 12 tháng tại Bac A Bank.
Tỷ giá/Chính sách:
Tỷ giá trung tâm được Ngân hàng Nhà nước công bố ở mức 25.637 đồng/USD vào sáng 16/10, giảm 5 đồng so với phiên trước.
Tỷ giá USD tại các ngân hàng thương mại đồng loạt giảm, với Vietcombank niêm yết mua vào - bán ra ở mức 25.650 - 26.060 VND/USD.
Chính sách tiền tệ của Ngân hàng Nhà nước Việt Nam tiếp tục kiên định ưu tiên kiểm soát lạm phát, giữ vững ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế bền vững.
Phó Thủ tướng yêu cầu Ngân hàng Nhà nước kiểm soát chặt chẽ nợ xấu, đảm bảo an toàn hệ thống và tăng cường thanh tra, kiểm tra việc chấp hành các quy định về lãi suất.
Tăng trưởng kinh tế:
Tăng trưởng GDP 9 tháng đầu năm 2026 đạt 9,01%, với mục tiêu cả năm là 10%.
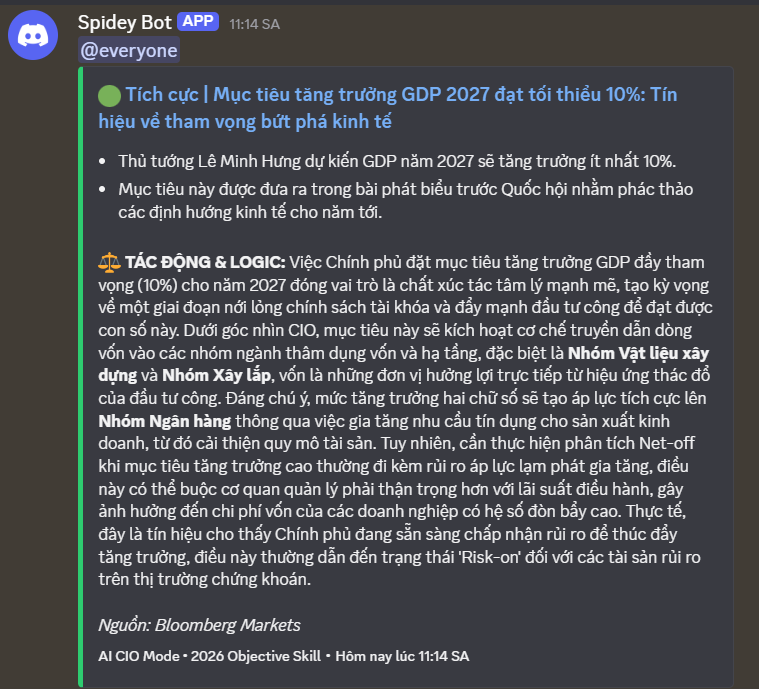
Ban Chấp hành Trung ương Đảng khóa XIV đã thống nhất mục tiêu tăng trưởng GDP năm 2027 từ 10% trở lên.
Kim ngạch xuất khẩu hàng hóa 9 tháng năm 2026 đạt 434,3 tỷ USD, tăng 24,5% so với cùng kỳ.
Chỉ số giá tiêu dùng (CPI) bình quân 9 tháng năm 2026 tăng 4,52% so với cùng kỳ, riêng tháng 9 tăng 5,08% so với tháng 9/2025, cho thấy áp lực lạm phát vẫn hiện hữu.
Thu hút đầu tư trực tiếp nước ngoài (FDI) 9 tháng đạt 50,36 tỷ USD vốn đăng ký và 21,07 tỷ USD vốn giải ngân, tập trung chủ yếu vào công nghiệp chế biến, chế tạo.
Thế giới:
Kinh tế toàn cầu:
Kinh tế toàn cầu chịu sức ép từ lạm phát, giá năng lượng và căng thẳng địa chính trị.
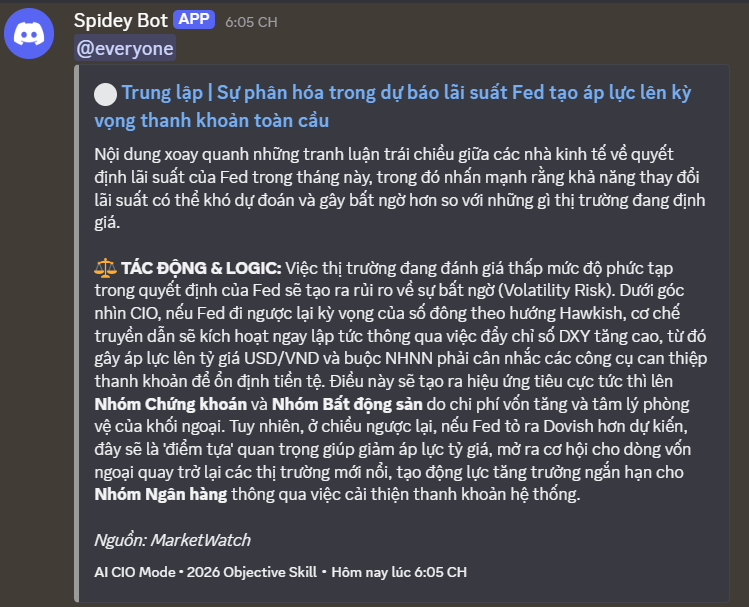
Lạm phát tăng trở lại, Cục Dự trữ Liên bang Mỹ (Fed) đối mặt quyết định khó khăn về lãi suất.
Chủ tịch Fed Kevin Warsh từ chối đưa ra tín hiệu trước về hướng đi của lãi suất trong cuộc họp tháng 10, khẳng định Fed sẽ hành động dựa trên dữ liệu thực tế.
Thị trường đặt cược hơn 85% khả năng Fed giữ nguyên lãi suất trong cuộc họp cuối tháng 10, nhưng khả năng tăng vào tháng 12 vẫn ở mức cao xấp xỉ 90%.
Trung Quốc siết kiểm soát xuất khẩu công nghệ.
Hàn Quốc đối mặt làn sóng tấn công mạng tài chính.
Fitch Ratings nâng dự báo tăng trưởng toàn cầu năm 2026 từ 2,4% lên 2,6% do hoạt động kinh tế toàn cầu cho thấy khả năng chống chịu tốt hơn dự kiến.
Cơ quan Năng lượng Quốc tế (IEA) cảnh báo thế giới có nguy cơ thiếu dầu diesel đến giữa năm 2027.
Thị trường chứng khoán quốc tế:
Chốt phiên giao dịch 15/10, chỉ số Dow Jones tăng 556,21 điểm (1,08%) lên 52.178 điểm, S&P 500 tăng 0,33% lên 7.744 điểm, Nasdaq Composite nhích 0,08% lên 26.713 điểm, được thúc đẩy bởi sự giảm lợi suất trái phiếu và dòng tiền dịch chuyển từ nhóm cổ phiếu công nghệ sang các lĩnh vực phòng thủ.
Tuy nhiên, trong phiên 16/10, chứng khoán Mỹ đóng cửa thấp hơn do sự sụt giảm của các công ty công nghệ lớn, với S&P 500 giảm 1,1%, Nasdaq giảm 2,1% và Dow Jones giảm 0,3%.
Cổ phiếu chip tiếp tục giảm do lo ngại về thời gian kéo dài của cơn sốt xây dựng AI.
Tại châu Á, các chỉ số chứng khoán tăng trong phiên sáng 16/10, với Nikkei 225 của Nhật Bản tăng 1,41% lên 65.335,94 điểm sau phiên giảm mạnh trước đó.
Chỉ số Kospi của Hàn Quốc tăng 1,22% khi mở cửa.
 VI. Commodities & FX – Hàng Hóa & Tiền Tệ
Tìm thêm & Cập nhật
Vàng thế giới:
Giá vàng thế giới tăng mạnh trong phiên 15/10, đạt quanh ngưỡng 4.153,3 USD/ounce (+1,2%) và sau đó vượt 4.170 USD/ounce. Sáng 17/10 giảm nhẹ về khoảng 4.166,1 USD/ounce, nhưng vẫn ghi nhận mức phục hồi 0,40% trong 24 giờ qua, đạt 4.165,58 USD/ounce.
Đà tăng được thúc đẩy bởi lợi suất trái phiếu Mỹ giảm sâu, đồng USD suy yếu và nhu cầu trú ẩn an toàn gia tăng khi thị trường chứng khoán toàn cầu chịu áp lực bán tháo (đặc biệt cổ phiếu công nghệ liên quan đến AI).
Áp lực lạm phát tại Mỹ tiếp tục gia tăng với chỉ số giá sản xuất (PPI) tháng 9 tăng 1,3% so với tháng trước và 6,3% so với cùng kỳ năm trước (mức tăng mạnh nhất kể từ năm 2022). Điều này làm dấy lên lo ngại Fed có thể duy trì chính sách tiền tệ thắt chặt hoặc tăng lãi suất, ảnh hưởng đến sức hấp dẫn của vàng.
Thị trường vẫn đặt cược khả năng Fed tăng lãi suất vào tháng 12 ở mức cao, dù các quan chức Fed từ chối đưa ra tín hiệu rõ ràng về lãi suất tháng 10.
Vàng trong nước:
Giá vàng miếng SJC sáng 16/10 duy trì ổn định ở mức 140,3 - 143,3 triệu đồng/lượng (mua vào - bán ra). Chiều 16/10, giá vàng SJC điều chỉnh tăng 600.000 đồng/lượng, niêm yết 140,9 - 143,9 triệu đồng/lượng.
Sáng 17/10, giá vàng miếng SJC tiếp tục neo ở mức cao, tiến sát mốc 144 triệu đồng/lượng tại nhiều doanh nghiệp lớn, với giá bán ra phổ biến 143,9 triệu đồng/lượng.
Giá vàng nhẫn 9999 cũng ghi nhận diễn biến tăng mạnh, với nhẫn SJC 9999 niêm yết 140,4 – 143,4 triệu đồng/lượng.
Giá vàng miếng SJC trong nước tiếp tục cao hơn giá vàng thế giới quy đổi khoảng 12,62 - 13 triệu đồng/lượng (chưa bao gồm thuế, phí).
Tỷ giá ngoại tệ:
Tỷ giá trung tâm do Ngân hàng Nhà nước công bố ngày 16/10 giảm 5 đồng, xuống 25.637 đồng/USD.
Tại các ngân hàng thương mại, giá USD đồng loạt giảm mạnh khoảng 30-40 đồng. Vietcombank niêm yết giá mua vào 25.650 - 25.680 đồng và bán ra 26.070 đồng.
Chỉ số USD Index (DXY) giảm 0,54 điểm xuống 102 điểm sau khi đạt đỉnh 18 tháng, do các nhà đầu tư tạm gạt bỏ số liệu lạm phát tích cực để tập trung vào đợt bán tháo cổ phiếu công nghệ liên quan đến AI.
Đồng EUR phục hồi 0,56% lên 1,1218 USD/EUR, trong khi bảng Anh tăng 0,64% lên 1,3275 USD/bảng sau khi kinh tế Anh tăng trưởng bất ngờ. Đô la Úc giảm 0,77% xuống 0,6919 USD/AUD do số liệu việc làm trong nước sụt giảm bất ngờ.
Thị trường đang chờ đợi phát biểu của các quan chức Fed tại hội nghị thường niên của IMF và Ngân hàng Thế giới để tìm kiếm tín hiệu về chính sách lãi suất.
Hàng hóa (Dầu mỏ):
Giá dầu thế giới biến động trái chiều trong ngày 16/10, với dầu Brent giảm nhẹ xuống 105,92 USD/thùng và dầu WTI tăng 3,03% lên 97,97 USD/thùng nhờ dự trữ dầu thô Mỹ giảm mạnh.
Kết thúc phiên giao dịch ngày 16/10, giá dầu quốc tế tăng mạnh. Dầu Brent tăng 3,72% lên 109,9 USD/thùng (mức cao nhất kể từ 19/5), và dầu WTI tăng 3,51% lên 101,4 USD/thùng (mức cao nhất kể từ 17/9).
Đà tăng của giá dầu được thúc đẩy bởi căng thẳng địa chính trị tại Trung Đông, làm gia tăng lo ngại về nguy cơ gián đoạn nguồn cung toàn cầu, cùng với các cuộc tấn công vào nhà máy lọc dầu của Nga.
Giá xăng dầu trong nước đã được điều chỉnh giảm từ ngày 15/10, với xăng và dầu diesel giảm, dầu mazut tăng. Việc điều chỉnh giá xăng trong nước sẽ cần thêm dữ liệu về giá thành phẩm bình quân, tỷ giá và các yếu tố chi phí khác.
 VII. Investment Strategy – Chiến Lược Đầu Tư [Tuần Tới]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường vẫn đang trong xu hướng giảm ngắn hạn, nhịp hồi phục cuối tuần mang tính kỹ thuật và chưa đủ mạnh để xác nhận đảo chiều bền vững. VN-Index đang chật vật tìm điểm tựa quanh mốc 1.700 điểm.
Hành động: Nhà đầu tư nên duy trì tâm lý thận trọng, hạn chế giải ngân mạnh và ưu tiên quan sát. Có thể xem xét tích lũy ở các cổ phiếu có nền tảng cơ bản tốt, có câu chuyện riêng và đã điều chỉnh về vùng giá hấp dẫn.
Key Risks: Lực bán ròng liên tục từ khối ngoại, thanh khoản yếu, áp lực từ nhóm cổ phiếu vốn hóa lớn, và khả năng thị trường tiếp tục điều chỉnh nếu không có thông tin hỗ trợ mạnh mẽ.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:48 17/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Hệ thống ngân hàng triển khai chiến dịch tăng vốn 5,4 tỷ USD nhằm củng cố CAR và mở rộng dư địa tín dụng giai đoạn 2026-2027.
• VN-Index lấy lại mốc 1.700 điểm nhờ lực cầu nhóm vốn hóa lớn, nhưng thanh khoản sụt giảm mạnh cho thấy sự thận trọng của dòng tiền.
• Căng thẳng địa chính trị tại eo biển Hormuz và Biển Đen đẩy giá dầu Brent tăng, kích hoạt kịch bản hưởng lợi cho nhóm dịch vụ dầu khí thượng nguồn.
• Khủng hoảng thanh khoản nghiêm trọng tại hệ sinh thái Kosy Group với chuỗi bán giải chấp kéo dài, gây áp lực tâm lý lên nhóm BĐS vốn hóa nhỏ.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co quyết liệt giữa xung lực nội tại tích cực và áp lực hệ thống từ bên ngoài. Điểm tựa chính đến từ việc lãi suất huy động trong nước dự báo đã lập đỉnh, lợi nhuận nhóm Ngân hàng Big4 khởi sắc và kỳ vọng nâng hạng FTSE. Tuy nhiên, các yếu tố này bị Net-off bởi thái độ ‘diều hâu’ kéo dài của FED, rủi ro địa chính trị tại eo biển Hormuz đẩy giá năng lượng tăng cao và xu hướng rút vốn diện rộng của khối ngoại tại châu Á. Kết quả là thị trường đang trong nhịp hồi phục kỹ thuật nhưng thiếu vắng dòng tiền dẫn dắt diện rộng, tạo ra trạng thái ‘phân hóa cực đoan’.
Tổng hợp tin tức thị trường chứng khoán Việt Nam – Tuần 12-18/10/2026
 Khung thời gian báo cáo (18/10/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
3 điểm nóng nhất tuần qua:
VN-Index: Giảm 29,18 điểm (-1,68%) xuống 1.705,91 điểm, đánh dấu tuần giảm thứ tư liên tiếp với thanh khoản sụt giảm mạnh.
Khối ngoại: Bán ròng kỷ lục hơn 3.000 tỷ đồng trên HOSE, tạo áp lực lớn lên thị trường.
Sự kiện nổi bật tuần tới: 10 doanh nghiệp chốt quyền trả cổ tức bằng tiền mặt, nổi bật KSV và TMG với tỷ lệ 30%.
Market Mood: Thận trọng – Dòng tiền yếu – Rủi ro cao.
I. Tin nổi bật trong tuần [Weekly Recap]
Tìm thêm & Cập nhật
VN-Index nối dài đà giảm, thanh khoản yếu: Thị trường chứng khoán Việt Nam trải qua tuần giao dịch kém tích cực, VN-Index giảm 1,68% và thanh khoản sụt giảm mạnh, cho thấy lực cầu bắt đáy còn yếu.
→ Tác động: Phản ánh tâm lý bi quan, thiếu động lực phục hồi rõ ràng trong ngắn hạn.
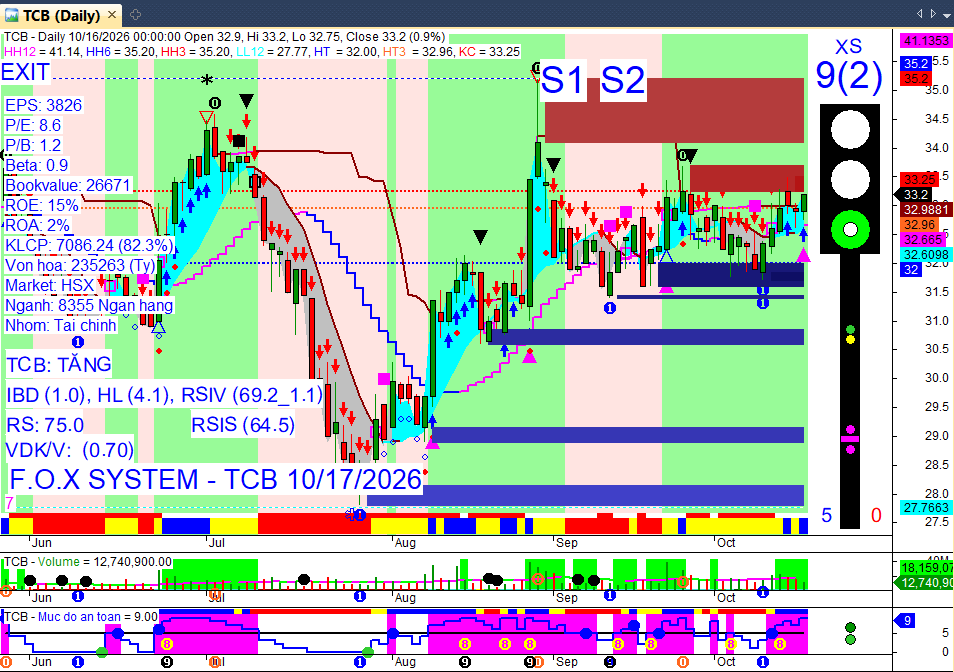
Khối ngoại bán ròng kỷ lục: Khối ngoại tiếp tục bán ròng hơn 3.000 tỷ đồng trên HOSE trong cả 5 phiên, tập trung vào các mã vốn hóa lớn như VIC, TCB, VIX, FPT.
→ Tác động: Gây áp lực lớn lên chỉ số và tâm lý nhà đầu tư, cản trở đà hồi phục của thị trường.
Áp lực từ nhóm vốn hóa lớn: Các cổ phiếu trụ, đặc biệt nhóm Vingroup, bất động sản, ngân hàng và chứng khoán, chịu áp lực bán mạnh, chi phối diễn biến chung của thị trường.
→ Tác động: Khiến chỉ số khó bứt phá, duy trì xu hướng giằng co và điều chỉnh.
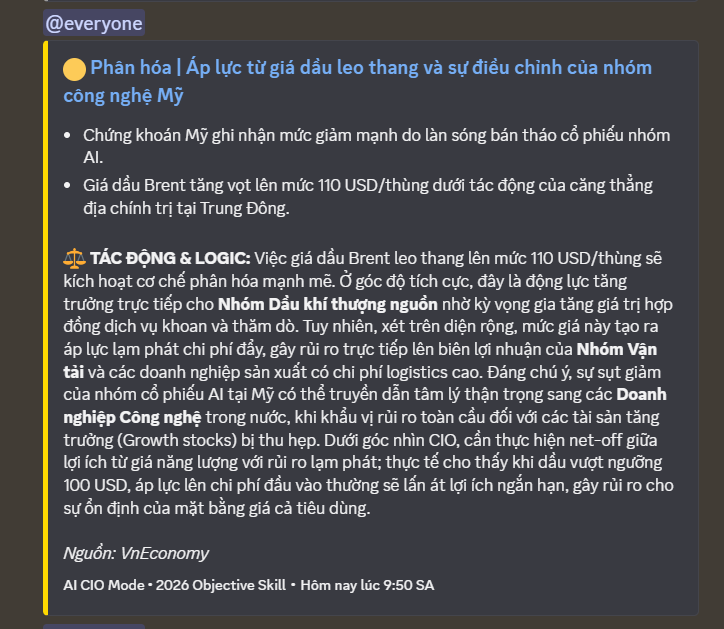
Lạm phát Mỹ tăng nóng, giá dầu Brent chạm 110 USD: CPI và PPI Mỹ vượt dự báo, cùng với giá dầu Brent tăng cao do căng thẳng địa chính trị, làm gia tăng lo ngại về chính sách tiền tệ toàn cầu.
→ Tác động: Tạo áp lực lên lãi suất, ảnh hưởng tiêu cực đến tâm lý nhà đầu tư quốc tế và gián tiếp tác động đến thị trường Việt Nam.
II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index đóng cửa tại 1.705,91 điểm, giảm 29,18 điểm (-1,68%) so với tuần trước.
HNX-Index đóng cửa tại 259,13 điểm, giảm 2,47 điểm (-0,94%) so với tuần trước.
Thanh khoản:
Thanh khoản thị trường sụt giảm mạnh, xuống dưới mức trung bình 20 phiên.
Giá trị giao dịch bình quân trên HOSE đạt khoảng 13.182 tỷ đồng/phiên.
Giao dịch Khối ngoại:
Khối ngoại bán ròng trong cả 5 phiên giao dịch, tổng giá trị lên tới 3.007 tỷ đồng trên HOSE.
Bán ròng mạnh nhất: VIC (417,14 tỷ), TCB (281,94 tỷ), VIX (213,90 tỷ), FPT (202,24 tỷ), VCI (155,22 tỷ), VHM (152,34 tỷ), HDB (124,43 tỷ), MSB (120 tỷ).
Mua ròng mạnh nhất: MBB (230,22 tỷ), PVT (95 tỷ).
III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền yếu và phân hóa, tập trung vào một số mã có câu chuyện riêng hoặc nhóm phòng thủ, trong khi áp lực bán vẫn đè nặng lên các cổ phiếu vốn hóa lớn.
Nhóm ngành:
Tiêu dùng không thiết yếu: Dẫn dắt thị trường với mức tăng 1,41% trong phiên cuối tuần, nhờ lực cầu tại MWG (+1,51%), PNJ (+3,3%) và VPL (+2,6%). Tuy nhiên, nhóm vẫn phân hóa với DGW, TNG, PET, TCM, CTF giảm điểm.
Bất động sản: Giao dịch kém tích cực nhất, giảm 0,13%, chủ yếu do áp lực từ VIC (-1,38%).
Tài nguyên cơ bản và Tài chính: Ghi nhận sự phục hồi tốt vào cuối tuần.
Cổ phiếu tâm điểm:
Tăng giá: VHM (+3,74 điểm cho VN-Index), CTG, BID (tổng cộng +2,58 điểm). BKG tăng 26,22% trong tuần. HDB và MSB lập đỉnh lịch sử.
Giảm giá: VIC (-4,81 điểm cho VN-Index). KOS giảm sàn 20 phiên liên tiếp, mất 76% giá trị. FPT tiếp đà lao dốc, về vùng giá thấp nhất trong hơn 3 năm. VPI giảm 13,33% trong tuần.
IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
Tuần 12-16/10: Nhiều doanh nghiệp đã chốt quyền hoặc công bố kế hoạch trả cổ tức bằng tiền mặt/cổ phiếu. Nổi bật có SHS (500 VND/cp), NTH, MGG, DRL (15%), BMV (0.77%), CFV (10%), TBC (10%), DWC (8%), TKA (8%), ITS (1%), BED (4.000 đồng/cp).
Kế hoạch lớn: HDBank chốt danh sách cổ đông để trả cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25% và phát hành cổ phiếu thưởng tỷ lệ 5%.
Tăng vốn: SBA chốt quyền nhận cổ phiếu tăng vốn tỷ lệ 20:1; VTH chốt quyền nhận cổ tức bằng cổ phiếu tỷ lệ 100:1,1125.
2. Vốn & Trái phiếu
Áp lực đáo hạn: Thị trường trái phiếu đối mặt áp lực tăng chi phí vốn dài hạn (8-10.5%), với khoảng 70 nghìn tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong ba tháng cuối năm 2026, hơn một nửa từ bất động sản.
Phát hành mới: BIDV hoàn tất phát hành riêng lẻ 800 tỷ VND trái phiếu 5 năm (lãi suất 8.2%) và phê duyệt kế hoạch phát hành thêm 20.000 tỷ VND trái phiếu thứ cấp từ Q4/2026 đến Q1/2028, cùng 8.000 tỷ đồng trái phiếu trong Q4/2026. Tổng giá trị phát hành trái phiếu doanh nghiệp trong Q3/2026 đạt 172 nghìn tỷ đồng (+9.7% so với cùng kỳ), chủ yếu từ ngân hàng thứ cấp (66%) và bất động sản (26%).
Chính sách & Quy định: Nghị định 200/2026/NĐ-CP và Thông tư 138/2026/TT-BTC (có hiệu lực từ 1/10/2026) đang định hình lại thị trường, hướng tới tăng cường minh bạch và yêu cầu cập nhật thông tin thay đổi trong vòng 10 ngày.
3. Cổ đông & Nhân sự
Thay đổi nhân sự cấp cao: DRC miễn nhiệm Tổng Giám đốc Lê Hoàng Khánh Nhựt (sau khi bị khởi tố), bổ nhiệm ông Văn Trung Tâm phụ trách. NLG thông báo thay đổi nhân sự vào 15/10.
Đại hội cổ đông: Trong tuần 19-23/10, 10 doanh nghiệp sẽ chốt quyền họp ĐHCĐ (bao gồm ADG, TCI, BSA, BTG, DDB, DTK, CJC, NCG). HEJ chốt danh sách cổ đông tham dự ĐHCĐ bất thường 16/10.
Giao dịch cổ phiếu lớn: VOF mua lại 125.000 cổ phiếu vào 12/10. VSC xuất hiện trong danh sách cổ đông sở hữu trên 1% vốn điều lệ của Eximbank (nắm giữ gần 19 triệu cổ phiếu EIB).
Hỗ trợ DNNVV: Quốc hội thảo luận dự án Luật Phát triển DNNVV nhằm đa dạng hóa nguồn vốn, giảm phụ thuộc tài sản bảo đảm truyền thống và sửa đổi tiêu chí xác định DNNVV (không quá 300 lao động, 400 tỷ đồng doanh thu, 150 tỷ đồng vốn). Dự thảo cũng xem xét các chính sách hỗ trợ doanh nghiệp do phụ nữ, người khuyết tật, người dân tộc thiểu số làm chủ, và doanh nghiệp ở vùng miền núi, biên giới, hải đảo.
4. Kinh doanh & Dự án
Đầu tư & Mở rộng: Nhiều dự án lớn được khởi công/chấp thuận: VIFON đầu tư tổ hợp sản xuất - logistics tại Pháp (20 triệu Euro); Viglacera Hưng Yên khởi công KCN Green One giai đoạn 1 (2.300 tỷ đồng); FPT khởi công Tòa nhà Công nghệ số 01 tại Hà Nội (1.300 tỷ đồng); Đà Nẵng chấp thuận dự án Tổ hợp căn hộ và Khách sạn Sông Hàn 33 tầng (1.150 tỷ đồng); Thanh Hóa đưa 51 dự án đầu tư gần 64.000 tỷ đồng vào hoạt động năm 2026 (gồm Xi măng Long Sơn 7.700 tỷ, Flamingo Linh Trường 2.458 tỷ); FTZ KITA Trung Nam được chấp thuận dự án khu chức năng tại Khu thương mại tự do Đà Nẵng (154 ha, 3.354 tỷ đồng). Tập đoàn Vingroup đang triển khai các dự án lớn như nhà máy gang thép VinMetal, các dự án đại đô thị Vinhomes, đường sắt tốc độ cao và đô thị, cùng 8 dự án năng lượng tái tạo VinEnergo.
Thu hút FDI & Hợp tác: Việt Nam tiếp tục thu hút vốn FDI tích cực với các dự án lớn từ Samsung, LG Innotek, Intel và BYD Electronics, đặc biệt trong lĩnh vực công nghệ cao. Vietnam Innovation Summit 2026 và US-Vietnam Business Summit 2026 tập trung kết nối vốn đầu tư, thương mại hóa công nghệ, thúc đẩy hợp tác bán dẫn, AI, năng lượng sạch.
Kết quả kinh doanh & Triển vọng: Mùa báo cáo kết quả kinh doanh quý 3 được kỳ vọng sẽ hỗ trợ nhịp phục hồi tại nhiều nhóm cổ phiếu chưa tăng giá. Doanh nghiệp chế biến, chế tạo dự báo đơn đặt hàng mới và xuất khẩu sẽ tăng trong quý IV/2026 (85.6% và 85% doanh nghiệp dự báo tăng hoặc giữ nguyên). Các doanh nghiệp do Bộ Tài chính làm chủ sở hữu đạt tổng doanh thu hợp nhất 2,064 triệu tỷ đồng trong 9 tháng đầu năm 2026 (+28.7% so với cùng kỳ) và lợi nhuận trước thuế hợp nhất gần 160.000 tỷ đồng (đạt 140.3% kế hoạch năm). VNH báo cáo giá trị tài sản ròng (NAV) giảm 2.6% trong tháng 9/2026. Một số công ty chứng khoán công bố KQKD Q3/2026 với kết quả phân hóa: VDSC lỗ trước thuế 105 tỷ đồng; KAI ghi nhận lợi nhuận trước thuế 171 tỷ đồng (-13%); DVSC lỗ trước thuế khoảng 4 tỷ đồng. GSP ghi nhận lợi nhuận trước thuế Q3/2026 đạt 11 tỷ đồng (+212%).
Đổi mới sáng tạo & Thương hiệu: TP.HCM thành lập Trung tâm Đổi mới sáng tạo Khu công nghệ cao. Chương trình Thương hiệu quốc gia Việt Nam lần thứ 10 năm 2026 vinh danh 499 sản phẩm, dịch vụ của 227 doanh nghiệp.
V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
1. Vĩ mô Việt Nam
Chính sách & Mục tiêu: Quốc hội thảo luận về tình hình thực hiện Kế hoạch phát triển kinh tế - xã hội năm 2026 và dự kiến kế hoạch năm 2027, ngân sách nhà nước và đầu tư công, với mục tiêu tăng trưởng từ 10% trở lên, giữ vững ổn định vĩ mô và kiểm soát lạm phát.
Kết quả kinh tế: Chính phủ dự kiến đạt và vượt 14/15 chỉ tiêu kinh tế - xã hội chủ yếu trong năm 2026, với GDP quý III tăng 9,95% và 9 tháng tăng 9,01%, thuộc nhóm cao của khu vực và thế giới.
Hỗ trợ doanh nghiệp: Ngân hàng Nhà nước đã chỉ đạo các tổ chức tín dụng giảm lãi suất cho vay từ 1,5-2% đối với sản xuất kinh doanh và các lĩnh vực ưu tiên, nhằm hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng.
Chính sách mới: Nhiều chính sách kinh tế mới có hiệu lực từ tháng 10/2026, bao gồm Luật Phát triển Đô thị số 18/2026/QH16 nhằm tháo gỡ điểm nghẽn quy hoạch và đa dạng hóa huy động vốn, cùng Nghị định 342/2026/NĐ-CP quy định chi tiết về hoạt động mua bán hàng hóa của nhà đầu tư nước ngoài. Việt Nam đang thúc đẩy hoàn thiện chính sách phát triển thị trường thu giữ carbon (CCS) và Thông tư 145/2026/TT-BTC tiếp tục hoàn thiện khuôn khổ đăng ký, lưu ký, bù trừ và thanh toán giao dịch chứng khoán, tạo cơ sở triển khai cơ chế đối tác bù trừ trung tâm (CCP).
2. Thế giới
Thị trường chứng khoán Mỹ: Ghi nhận diễn biến trái chiều trong ngày 16/10: Dow Jones tăng mạnh, S&P 500 tăng 0,3%, trong khi Nasdaq 100 giảm 2,5% và Nasdaq giảm 2,14%, do nhà đầu tư tiếp tục rút vốn khỏi nhóm cổ phiếu công nghệ và AI.
Giá dầu: Dầu Brent chạm mốc 110 USD/thùng lần đầu tiên kể từ tháng 5/2026 trong phiên 16/10 và duy trì quanh mức này vào ngày 18/10, do lo ngại căng thẳng địa chính trị leo thang tại Trung Đông.
Lạm phát Mỹ: Gia tăng áp lực lên chính sách tiền tệ khi chỉ số giá tiêu dùng (CPI) tháng 9/2026 tăng 3,7% so với cùng kỳ năm ngoái (vượt dự báo 3,6%) và chỉ số giá sản xuất (PPI) tháng 9 tăng 1,3% so với tháng trước (vượt dự báo 0,6%), đánh dấu mức tăng mạnh nhất trong hơn 3 năm cho PPI.
Chính sách tiền tệ toàn cầu: Chủ tịch Fed Kevin Warsh không đưa ra tín hiệu về khả năng tăng lãi suất tại cuộc họp tháng 10 (27-28/10), khiến xác suất Fed hành động giảm xuống dưới 15%. IMF và WB cảnh báo về các rủi ro từ địa chính trị, lạm phát và nợ công, đồng thời dự báo tăng trưởng kinh tế toàn cầu đạt 3,1% trong năm nay nhưng đối mặt với sóng gió từ cú sốc cung năng lượng và áp lực lạm phát do đầu tư vào AI. IMF cũng dự báo ECB nhiều khả năng sẽ thực hiện thêm ít nhất một đợt tăng lãi suất 25 điểm cơ bản trong năm 2026.
Trung Quốc: Dự kiến bổ sung 40 công nghệ, bao gồm AI, y sinh và hệ thống năng lượng mặt trời quang điện (PV), vào danh mục kiểm soát xuất khẩu.
VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Tỷ giá USD: Chỉ số USD-Index giảm 0,54 điểm xuống 102 điểm vào ngày 16/10, sau khi đạt đỉnh 18 tháng, do nhà đầu tư tạm thời bỏ qua dữ liệu lạm phát và chi tiêu tích cực của Mỹ. Tỷ giá trung tâm và USD tại các ngân hàng Việt Nam cũng điều chỉnh giảm theo đà giảm của đồng bạc xanh trên thị trường thế giới. Chênh lệch lãi suất dương giữa VND và USD đang tạo động lực nắm giữ VND, góp phần bổ sung nguồn cung USD và giảm áp lực lên tỷ giá trong nước.
Các đồng tiền chủ chốt khác: Đồng đô la Úc giảm 0,77% xuống 0,6919 USD/AUD do số liệu việc làm trong nước sụt giảm. Ngược lại, đồng Euro phục hồi 0,56% lên 1,1218 USD/EUR và Bảng Anh tăng 0,64% lên 1,3275 USD/bảng sau khi kinh tế Anh tăng trưởng 0,1% trong tháng 8.
Chính sách tiền tệ: Thị trường đang chờ đợi tín hiệu từ Fed sau dữ liệu lạm phát (PPI tháng 9 tăng mạnh nhất 4,5 năm) và doanh số bán lẻ Mỹ tăng cao hơn dự kiến. Khả năng Fed giữ nguyên lãi suất trong tháng 10 là khoảng 83%, nhưng khả năng tăng vào tháng 12 vẫn ở mức cao (khoảng 90%).
Giá vàng: Giá vàng giao ngay quốc tế bật tăng trở lại, tiến sát ngưỡng 4.190 USD/ounce vào ngày 16/10, được hỗ trợ bởi lợi suất trái phiếu Mỹ giảm và đồng USD suy yếu. Tuy nhiên, áp lực lạm phát có thể khiến Fed duy trì quan điểm thận trọng, làm giảm sức hấp dẫn của vàng. Giá vàng trong nước giảm vào cuối tuần, với vàng miếng SJC hạ 300.000 đồng/lượng xuống 140,6 - 143,6 triệu đồng/lượng (mua vào - bán ra), giảm 1,2 triệu đồng/lượng so với cuối tuần trước.
Giá dầu thô: Dầu Brent giảm nhẹ xuống 105,92 USD/thùng, trong khi dầu WTI tăng 3,03% lên 97,97 USD/thùng vào ngày 15/10, được hỗ trợ bởi dự trữ dầu thô của Mỹ giảm mạnh. OPEC+ dự kiến giữ nguyên chính sách sản lượng dầu trong tháng 10.
Giá bạc và quặng sắt: Giá bạc quốc tế lùi về 56,84 USD/ounce vào ngày 18/10. Quặng sắt kỳ hạn phục hồi nhờ lực mua bắt đáy và dấu hiệu cải thiện lợi nhuận của các nhà máy thép Trung Quốc.
VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục giằng co trong tuần tới. Mặc dù VN-Index có thể có nhịp hồi phục kỹ thuật, thanh khoản yếu và áp lực bán từ khối ngoại cho thấy xu hướng giảm ngắn hạn chưa có tín hiệu đảo chiều rõ ràng. Khả năng vượt qua các vùng kháng cự mạnh chưa thực sự rõ ràng.
Hành động:
Ưu tiên quản trị rủi ro: Hạn chế mở mới vị thế mua.
Quan sát: Chờ tín hiệu cân bằng rõ ràng hơn tại vùng hỗ trợ (1.690 – 1.695 điểm) trước khi cân nhắc giải ngân.
Hạ tỷ trọng: Có thể tận dụng các nhịp hồi phục kỹ thuật kéo VN-Index về vùng kháng cự (1.710 – 1720 điểm, hoặc 1.730 – 1.740 điểm) để hạ bớt tỷ trọng ở những cổ phiếu đang vi phạm ngưỡng quản trị rủi ro.
Key Risks: Lực bán ròng của khối ngoại, áp lực lạm phát và lãi suất toàn cầu, vùng cản kỹ thuật 1.715-1.735 điểm, và thanh khoản thị trường tiếp tục yếu.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:50 18/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes