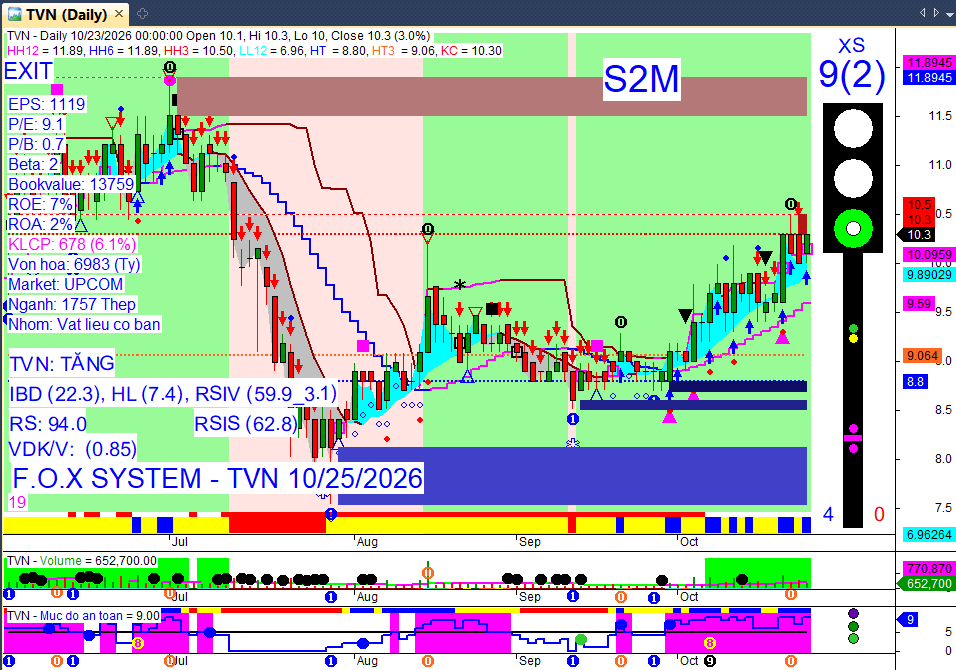
TVN
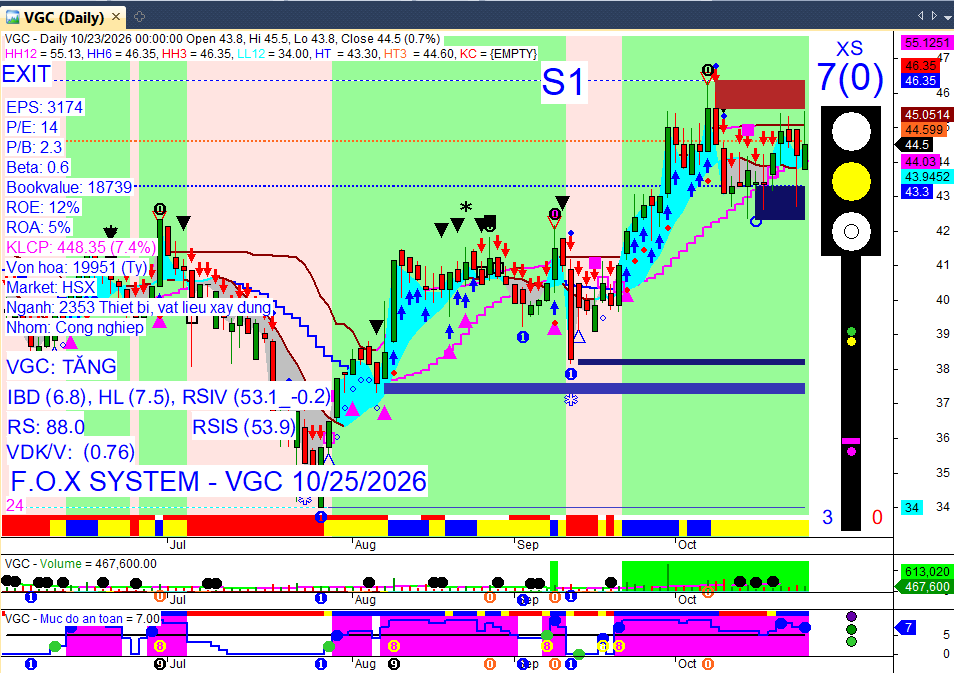
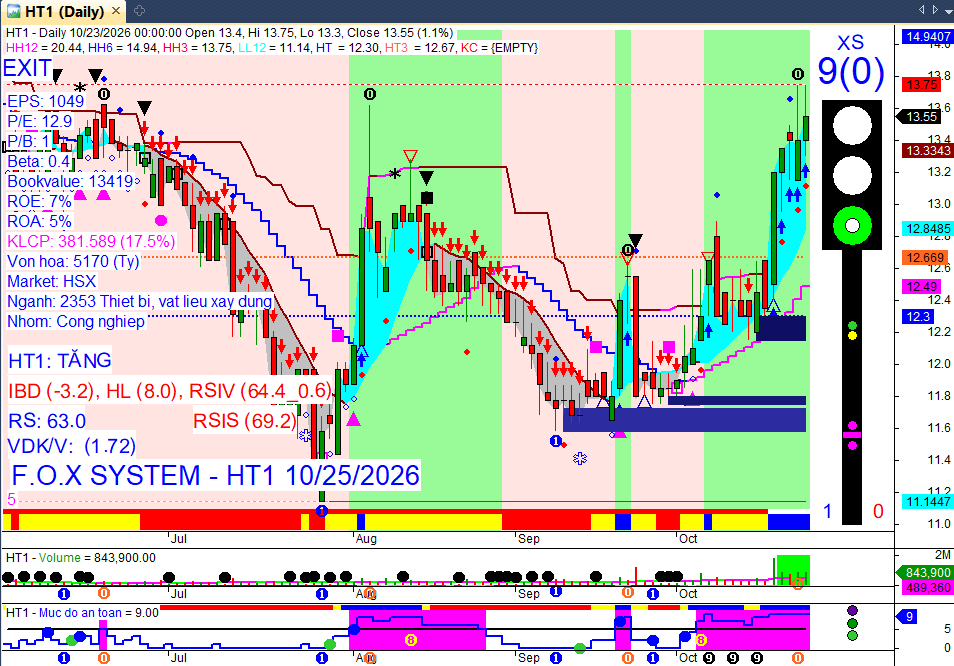
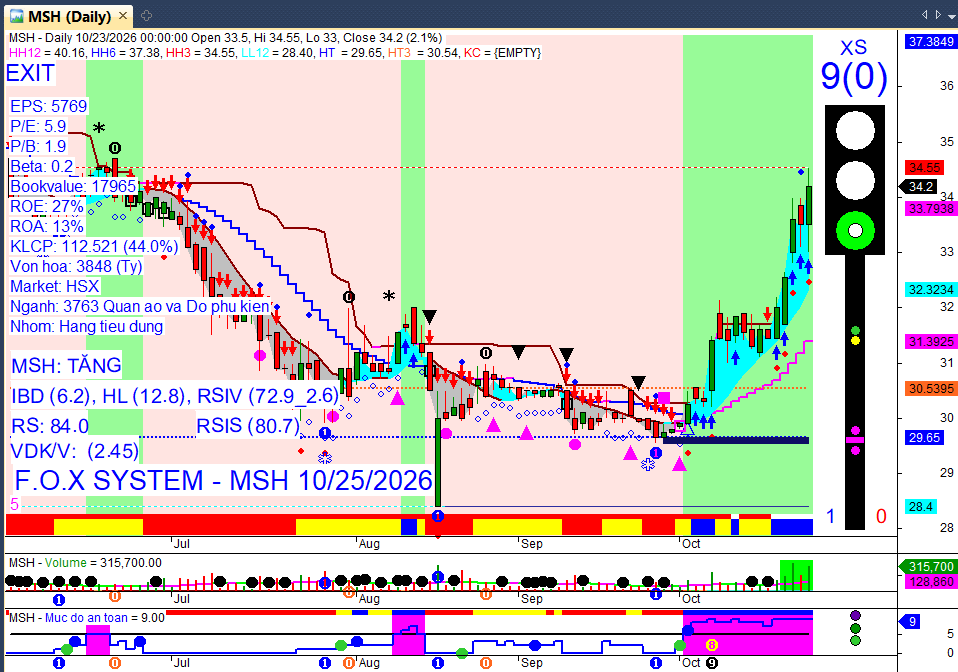
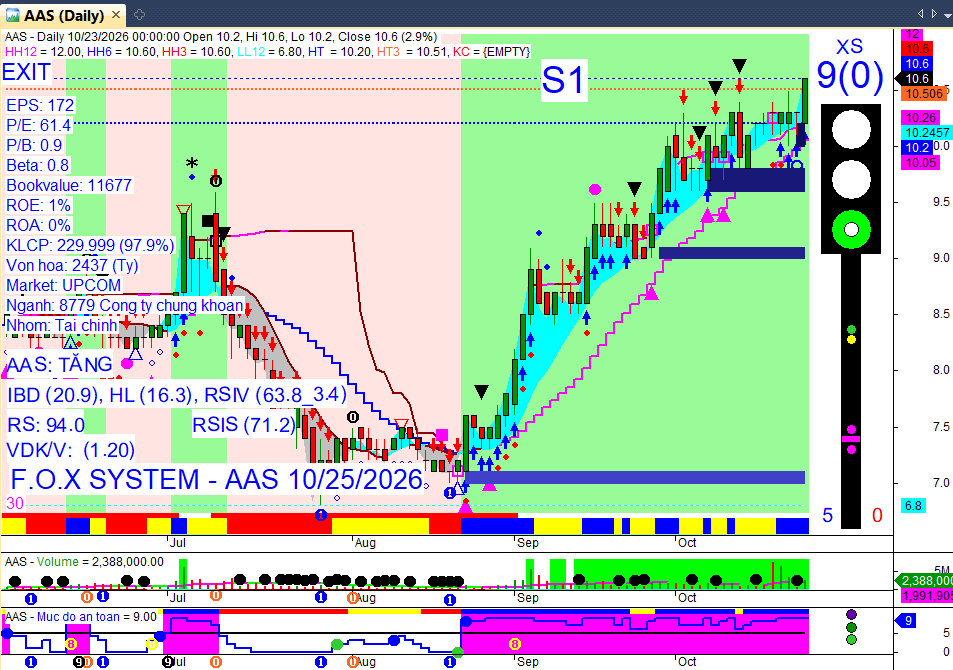
Tổng hợp tin tức thị trường chứng khoán Việt Nam – Ngày 26/10/2026
 Khung thời gian báo cáo:
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua và tổng kết tuần giao dịch trước.
Hôm nay là Thứ Hai (ngày giao dịch đầu tuần), ưu tiên tổng kết số liệu tuần trước và cập nhật tin nóng sáng nay do phiên giao dịch chưa kết thúc.
 3 điểm nóng đầu tuần:
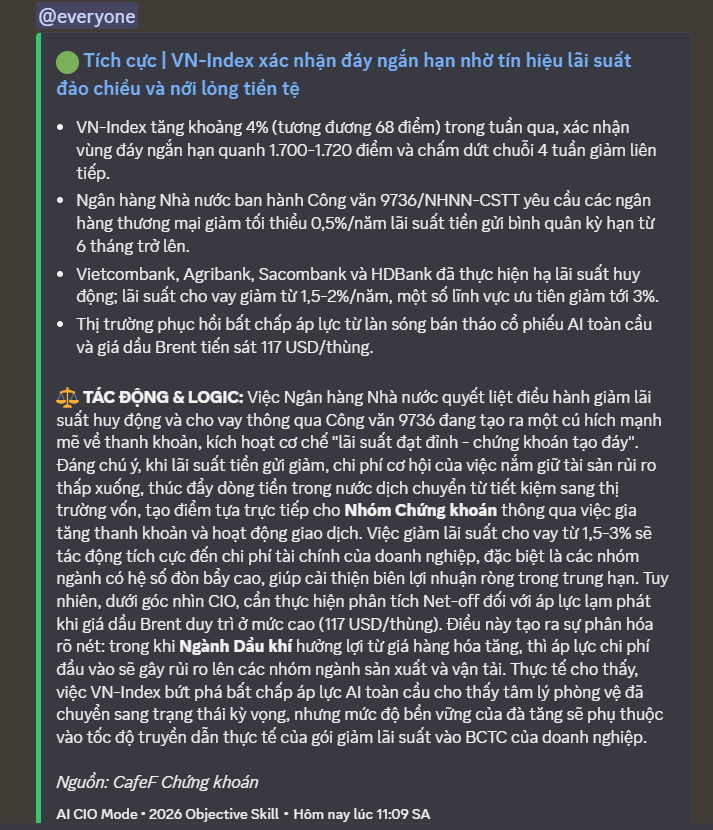
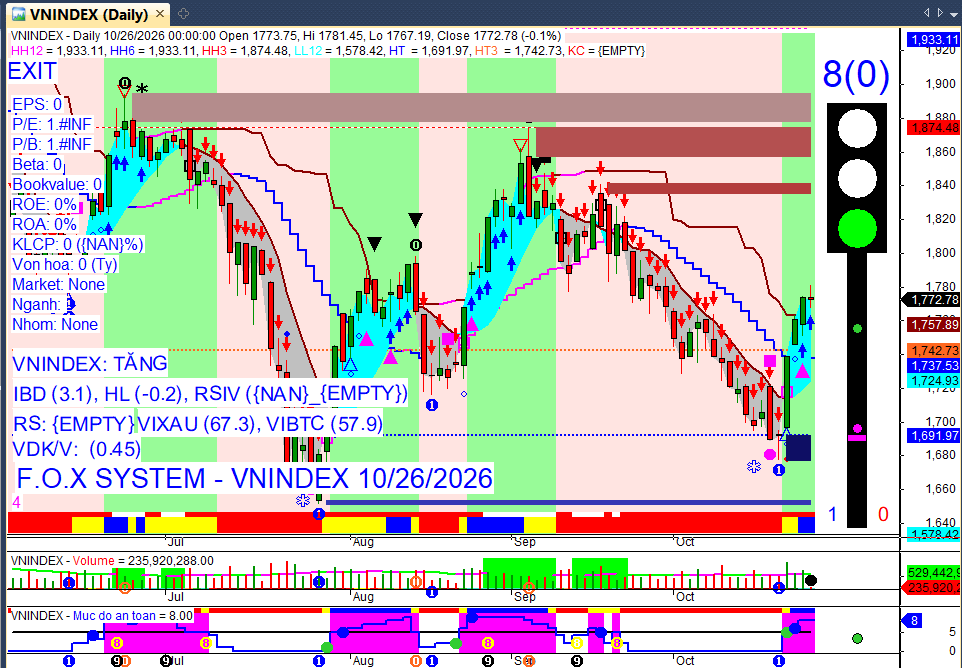
VN-Index hồi phục mạnh: Chỉ số đóng cửa phiên cuối tuần trước (23/10/2026) ở mức 1.774,15 điểm, tăng 4% so với tuần trước, chấm dứt chuỗi 4 tuần giảm liên tiếp.
Khối ngoại tiếp tục bán ròng: Phiên gần nhất (23/10/2026) bán ròng 480,04 tỷ đồng trên HoSE, nâng tổng giá trị bán ròng toàn thị trường tuần qua lên khoảng 1.057 tỷ đồng.
Thị trường đối mặt kháng cự: VN-Index tiếp cận vùng kháng cự mạnh 1.775-1.800 điểm, trong bối cảnh nhiều doanh nghiệp chốt quyền cổ tức và phát hành thêm.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Điểm nhấn thị trường tuần qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index hồi phục mạnh mẽ: Chỉ số tăng 68,24 điểm (4%) lên 1.774,15 điểm, chấm dứt chuỗi 4 tuần giảm liên tiếp nhờ lực cầu bắt đáy và sự dẫn dắt của nhóm vốn hóa lớn.
→ Tác động: Cải thiện tâm lý nhà đầu tư, tạo động lực cho nhịp hồi phục kỹ thuật nhưng chưa xác nhận xu hướng tăng bền vững.
Chính sách hỗ trợ lãi suất: Ngân hàng Nhà nước yêu cầu các ngân hàng giảm lãi suất tiền gửi và cho vay, cùng với nỗ lực sửa đổi luật liên quan đến bất động sản của Chính phủ.
→ Tác động: Cải thiện kỳ vọng về chi phí vốn cho doanh nghiệp và hỗ trợ nhóm ngành bất động sản, ngân hàng.
Khối ngoại tiếp tục bán ròng: Dù thị trường hồi phục, khối ngoại vẫn bán ròng tổng cộng khoảng 1.057 tỷ đồng trên toàn thị trường trong tuần qua, đặc biệt là phiên cuối tuần.
→ Tác động: Gây áp lực lên tỷ giá và cho thấy dòng vốn ngoại chưa có dấu hiệu đảo chiều rõ rệt, tiềm ẩn rủi ro cho thị trường.
Nhóm Vingroup dẫn dắt đà tăng: Các mã VIC, VHM, VPL, VRE đóng góp lớn nhất vào đà tăng của VN-Index, đặc biệt VIC đóng góp gần 37 điểm.
→ Tác động: Tạo trụ đỡ vững chắc cho thị trường nhưng cũng cho thấy sự phụ thuộc vào một số cổ phiếu trụ, khiến đà tăng chưa lan tỏa đồng đều.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.774,15 điểm (+4,00% so với tuần trước).
HNX-Index: Chưa cập nhật số liệu cụ thể cho tuần.
Thanh khoản:
Tổng giá trị giao dịch khớp lệnh bình quân trên HoSE đạt khoảng 13.400 tỷ đồng/phiên, tăng khoảng 20% so với tuần trước.
Tổng khối lượng giao dịch trên HoSE đạt 3.581,64 triệu cổ phiếu, tăng 22,3% so với tuần trước.
Giao dịch Khối ngoại:
Bán ròng tổng cộng khoảng 1.057 tỷ đồng trên toàn thị trường.
Riêng trên HOSE, khối ngoại bán ròng hơn 970 tỷ đồng.
Top cổ phiếu bị bán ròng nhiều nhất: ACB (851 tỷ), FPT (636 tỷ), VCB (308 tỷ), STB (230 tỷ), MSB (140 tỷ), KDC (222 tỷ), VJC (125 tỷ), DXG (98 tỷ), TCX (95 tỷ), GEX (87 tỷ).
Top cổ phiếu được mua ròng nhiều nhất: TCB (994 tỷ), MSN (390 tỷ), VIC (307 tỷ), FRT (266 tỷ).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tuần qua tập trung mạnh vào nhóm vốn hóa lớn, đặc biệt là hệ sinh thái Vingroup và một số cổ phiếu ngân hàng, trong khi sự lan tỏa ra các nhóm ngành khác còn hạn chế.
Nhóm ngành:
Tăng giá mạnh: Bất động sản (+7,6%), tiêu dùng không thiết yếu (+5,38%), công nghiệp (+3,1%), tài chính (+2,53%). Đà tăng được hỗ trợ bởi kỳ vọng chính sách giảm lãi suất và kết quả kinh doanh quý 3 tích cực của một số doanh nghiệp.
Giảm giá: Chăm sóc sức khỏe (-0,4%) và công nghệ thông tin (-1,23%).
Cổ phiếu tâm điểm:
Tăng mạnh/Đóng góp lớn: VIC (đóng góp gần 37 điểm cho VN-Index), VHM, VPL, VRE. Các mã ngân hàng như STB, LPB, TCB cũng có diễn biến tích cực.
Giảm mạnh đáng chú ý: KOS giảm sàn 25 phiên liên tiếp, PNJ giảm 6,2%.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Tuần từ 26/10 đến 30/10/2026 chứng kiến nhiều doanh nghiệp chốt danh sách cổ đông nhận cổ tức năm 2025 và 2026, với tỷ lệ chi trả cao nhất lên đến 60%.
Cổ tức tiền mặt:
Tỷ lệ cao: CTCP Khu công nghiệp Nam Tân Uyên (NTC) 60% (26/10), Tổng Công ty Khoáng Sản TKV (KSV) 30% (26/10), CTCP Y Dược phẩm Vimedimex (VMD) 20% (26/10), CTCP Thủy điện Gia Lai (GHC) 20% (29/10), Masan High-Tech Materials (MSR) 20% (30/10).
Các doanh nghiệp khác: CTCP Địa ốc Tân Bình (TBR) 3,5% (28/10), CTCP Điện lực Dầu khí Nhơn Trạch 2 (NT2) 10% (29/10), CTCP Thủy điện Hương Sơn (HJS) 7% (29/10), CTCP Nam Việt (ANV) 5% (29/10).
Phát hành thêm: Ngân hàng TMCP Kỹ Thương Việt Nam (TCB) chốt quyền phát hành 3.543.120.207 cổ phiếu phổ thông với tỷ lệ 50% (GDKHQ 29/10/2026). CTCP Nông nghiệp BAF Việt Nam (BAF) thực hiện quyền mua cổ phiếu phát hành thêm tỷ lệ 9:1, giá 15.000 đồng/cổ phiếu (GDKHQ 27/10/2026).
Vốn & Trái phiếu:
Tăng vốn: Ngân hàng TMCP Quốc Dân (NCB) được NHNN chấp thuận tăng vốn điều lệ thêm 33.000 tỷ đồng thông qua phát hành riêng lẻ, dự kiến nâng vốn lên gần 62.280 tỷ đồng.
Thị trường trái phiếu: Quý III/2026 ghi nhận 172 nghìn tỷ đồng phát hành mới (+9,7% so với cùng kỳ), trong đó ngân hàng chiếm 66% và bất động sản 26%. Tổng dư nợ trái phiếu doanh nghiệp lưu hành cuối quý III đạt 1.535 nghìn tỷ đồng (10,9% GDP).
Áp lực đáo hạn: Ước tính khoảng 252 nghìn tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng tới, với 75 nghìn tỷ đồng đáo hạn trong quý IV/2026, tạo áp lực tái cấp vốn.
Quy định mới: Thông tư 138/2026/TT-BTC về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ có hiệu lực từ 01/10/2026, yêu cầu doanh nghiệp điều chỉnh thông tin trong 10 ngày kể từ ngày thay đổi.
Cổ đông & Nhân sự:
Thay đổi nhân sự cấp cao: CTCP Dược phẩm Bến Tre (DBT) (23/10), CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) (22/10).
Kiện toàn lãnh đạo: CTCP Cao su Đà Nẵng (DRC) giao ông Nguyễn Xuân Bắc làm người đại diện theo pháp luật và ông Văn Trung Tâm phụ trách Ban điều hành (16/10).
Bàn giao quyền đại diện vốn nhà nước: Quyền đại diện vốn nhà nước tại CTCP Viễn thông FPT (FPT Telecom) được bàn giao cho Tổng công ty Công nghệ Công nghiệp Toàn cầu (GTINX) trực thuộc Bộ Công an (23/10).
Kinh doanh & Dự án:
Kết quả kinh doanh Q3/2026: Tính đến 23/10, 465 doanh nghiệp công bố lợi nhuận sau thuế bình quân tăng 32,7% so với cùng kỳ. Nhóm phi tài chính dẫn dắt (+79,0%, với dầu khí +639,7%, thực phẩm +100,5%), nhóm tài chính tăng 7,1%.
Lợi nhuận kỷ lục/tăng trưởng mạnh: Ngân hàng TMCP Kỹ Thương Việt Nam (TCB) đạt 10,4 nghìn tỷ đồng LNTT (cao nhất từ trước đến nay); Masan Hightech Materials (MSR) đạt 2.270 tỷ đồng LNTT (tăng 166 lần); Tổng Công ty Khí Việt Nam (PV GAS) tăng 69% LNTT (5.400 tỷ đồng); Tổng Công ty Cảng hàng không Việt Nam (ACV) vượt 31% kế hoạch năm sau 9 tháng (9.184 tỷ đồng LNTT); VPBank (VPB) đạt hơn 11.000 tỷ đồng LNTT (kỷ lục quý thứ 2 liên tiếp); Becamex BCE (BCE) tăng 1.158% LNTT (49 tỷ đồng); Haxaco (HAX) lãi 7 tỷ đồng LNTT (cùng kỳ lỗ 24 tỷ).
Doanh thu tăng trưởng: CTCP Đầu tư Thế Giới Di Động (MWG) đạt doanh thu 52.648 tỷ đồng (+32%).
Lợi nhuận giảm: Nhựa Bình Minh (BMP) đạt 399 tỷ đồng LNTT (-9%).
Dự án mới:
TP.HCM: Dự kiến công bố 12 dự án FDI mới tổng vốn hơn 13 tỷ USD tại AEF 2026 (26-29/10). Tổ hợp Lotte Eco Smart City Thủ Thiêm (60.000 tỷ đồng) khởi công lại (23/10). NCB ký hợp tác thu xếp vốn cho Dự án Khu liên hợp Thể dục thể thao Quốc gia Rạch Chiếc và Công viên văn hóa Bến Nhà Rồng - Khánh Hội (23/10).
Hà Tĩnh: Ban Quản lý Khu kinh tế tỉnh Hà Tĩnh chấp thuận chủ trương đầu tư Dự án Trung tâm Logistics và Dịch vụ hậu cảng Sơn Dương của Vinhomes Hà Tĩnh, tổng mức đầu tư gần 40.000 tỷ đồng (1,5 tỷ USD) trên diện tích hơn 472 ha.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Chính sách tiền tệ: NHNN yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân kỳ hạn từ 6 tháng trở lên và giảm lãi suất cho vay từ 1,5-2%/năm cho lĩnh vực sản xuất, kinh doanh. Đến 23/10, đã có 22 ngân hàng công bố giảm lãi suất huy động.
Tỷ giá: Tỷ giá USD/VND có xu hướng hạ nhiệt, với tỷ giá trung tâm do NHNN công bố ngày 23/10/2026 ở mức 25.627 VND/USD, giảm 5 đồng so với phiên liền trước. Chuyên gia dự báo tỷ giá sẽ duy trì ổn định quanh 26.000 VND/USD đến cuối năm 2026.
Lạm phát: Lạm phát bình quân 9 tháng đầu năm 2026 tăng 4,52% so với cùng kỳ; lạm phát cơ bản tăng 4,26%. Áp lực lạm phát quý 4 vẫn cao do rủi ro từ thị trường năng lượng quốc tế, gián đoạn chuỗi cung ứng, và nhu cầu đẩy mạnh đầu tư công, tiêu dùng cuối năm. Bộ Tài chính và NHNN dự báo lạm phát bình quân năm 2026 sẽ nằm trong khoảng 4,5% - 5,0%.
Thế giới:
Chính sách Fed: Thị trường tài chính dự báo Fed sẽ tạm dừng tăng lãi suất tại cuộc họp cuối tháng 10/2026 (27-28/10), với xác suất tăng lãi suất chưa đầy 10%. Tuy nhiên, có tới 80-90% khả năng Fed sẽ tiếp tục siết chặt tiền tệ vào cuộc họp tháng 12/2026 và có thể cả tháng 3/2027, do áp lực lạm phát dai dẳng và nền kinh tế Mỹ vẫn mạnh.
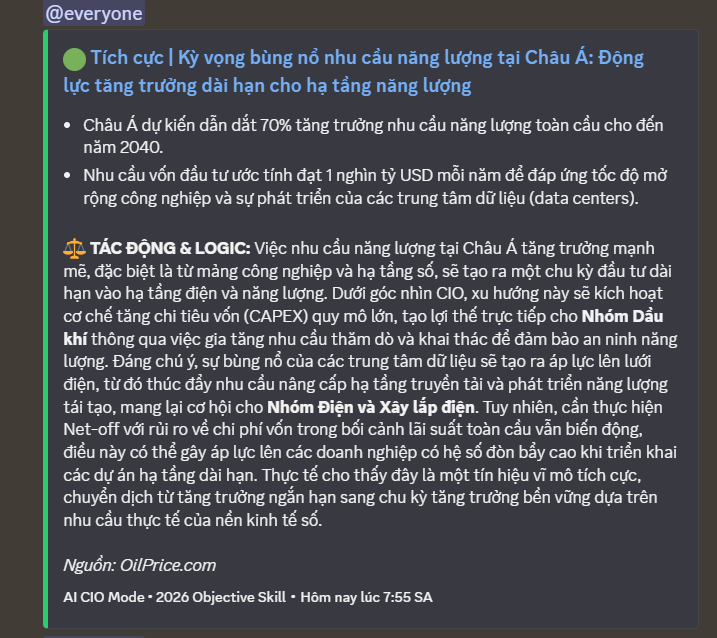
Giá dầu: Giá dầu thế giới biến động mạnh, tăng vọt lên mức cao nhất trong 5 tháng vào ngày 22-23/10/2026 (dầu Brent vượt 114 USD/thùng, WTI vượt 101 USD/thùng) do căng thẳng địa chính trị tại Trung Đông gia tăng rủi ro gián đoạn nguồn cung.
Thị trường quốc tế: Thị trường chứng khoán toàn cầu ghi nhận sự phân hóa, với cổ phiếu công nghệ và AI chịu áp lực bán tại Mỹ và đà bán tháo lan sang châu Á vào ngày 23/10/2026.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
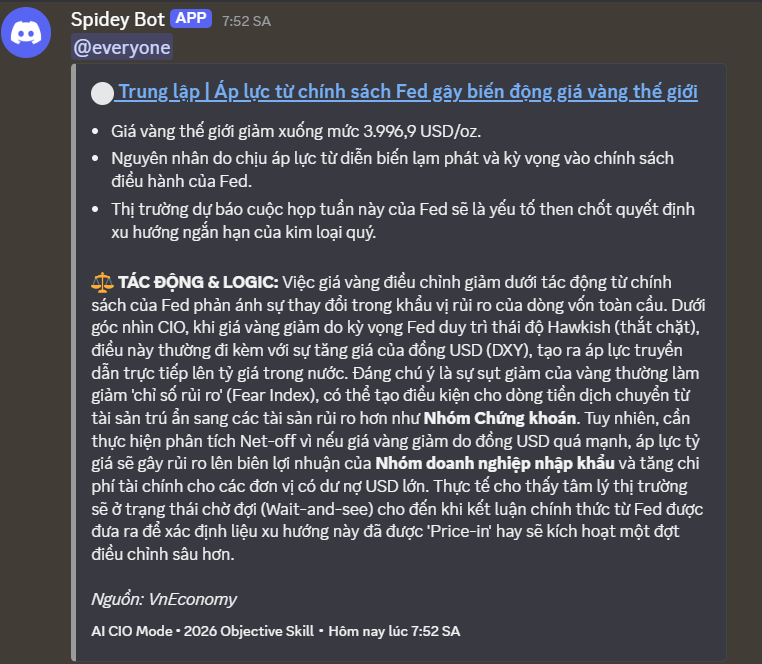
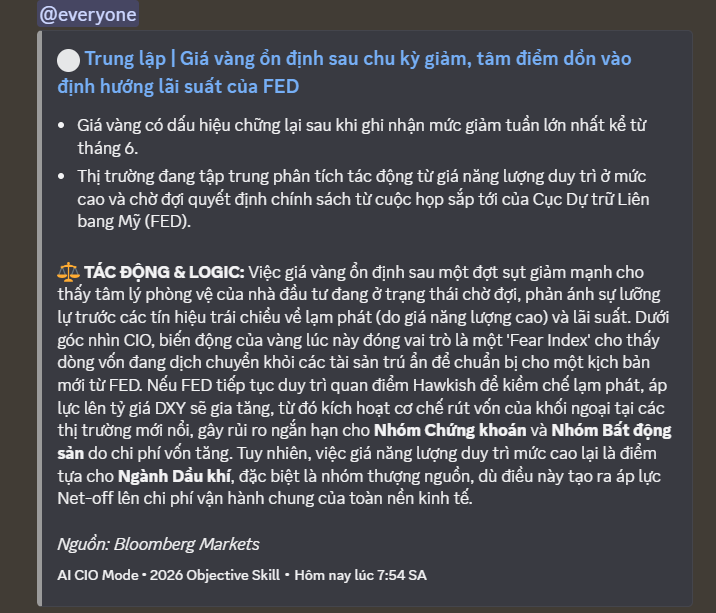
Vàng: Giá vàng thế giới giảm mạnh về gần mốc 4.000 USD/ounce trong tuần qua, chịu áp lực từ lo ngại lạm phát gia tăng và khả năng Fed duy trì lãi suất cao. Giá vàng SJC và vàng nhẫn trong nước cũng đồng loạt giảm, tuy nhiên chênh lệch giá mua bán vàng nhẫn nới rộng lên 4 triệu đồng/lượng.
Tỷ giá USD/VND: Tỷ giá trung tâm do Ngân hàng Nhà nước công bố giảm nhẹ xuống 25.627 VND/USD vào ngày 23/10. Tỷ giá USD tại các ngân hàng thương mại cũng điều chỉnh giảm nhẹ so với đầu tuần, dao động quanh 25.660 - 26.040 VND/USD (mua vào - bán ra). Áp lực lên tỷ giá vẫn hiện hữu, với dự báo USD/VND có thể dao động quanh 26.800 - 27.000 VND/USD vào cuối năm 2026.
Dầu mỏ: Giá dầu thế giới biến động mạnh trong giai đoạn 23-26/10. Dầu Brent và WTI tăng vọt do lo ngại gián đoạn nguồn cung từ Trung Đông, nhưng đã giảm nhẹ vào sáng 26/10, với WTI lùi về 101,99 USD/thùng và Brent còn 110,46 USD.
Xăng dầu trong nước: Giá xăng trong nước được điều chỉnh giảm mạnh vào chiều 22/10 (áp dụng từ 23/10), với xăng E10 RON 95-III giảm 1.810 đồng/lít và E5 RON 92 giảm 1.610 đồng/lít. Ngược lại, giá dầu diesel tăng 450 đồng/lít.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index được kỳ vọng duy trì đà hồi phục nhưng sẽ đối mặt với thử thách đáng kể tại vùng kháng cự 1.775-1.800 điểm. Thị trường có thể xuất hiện rung lắc và áp lực chốt lời.
Hành động:
Thận trọng: Tránh mua đuổi khi thị trường tăng mạnh và tiến sát vùng kháng cự.
Chốt lời từng phần: Cân nhắc chốt lời từng phần ở những cổ phiếu đã hồi tốt và chờ thị trường điều chỉnh để tìm lại cân bằng.
Giải ngân chọn lọc: Những nhịp điều chỉnh về hỗ trợ là thời điểm phù hợp để giải ngân từng phần vào các nhóm ngành có nền tảng cơ bản và thanh khoản tốt, ưu tiên doanh nghiệp có kết quả kinh doanh quý 3 tích cực.
Nhóm ngành tiềm năng: Ngân hàng, chứng khoán, bán lẻ, đầu tư công, dầu khí, xuất khẩu, bất động sản, bất động sản khu công nghiệp.
Key Risks: Áp lực chốt lời tại vùng kháng cự, dòng tiền chưa đồng thuận (phụ thuộc vốn hóa lớn), yếu tố vĩ mô toàn cầu (lạm phát, lãi suất Fed, tỷ giá) và áp lực bán ròng từ khối ngoại.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:21 26/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
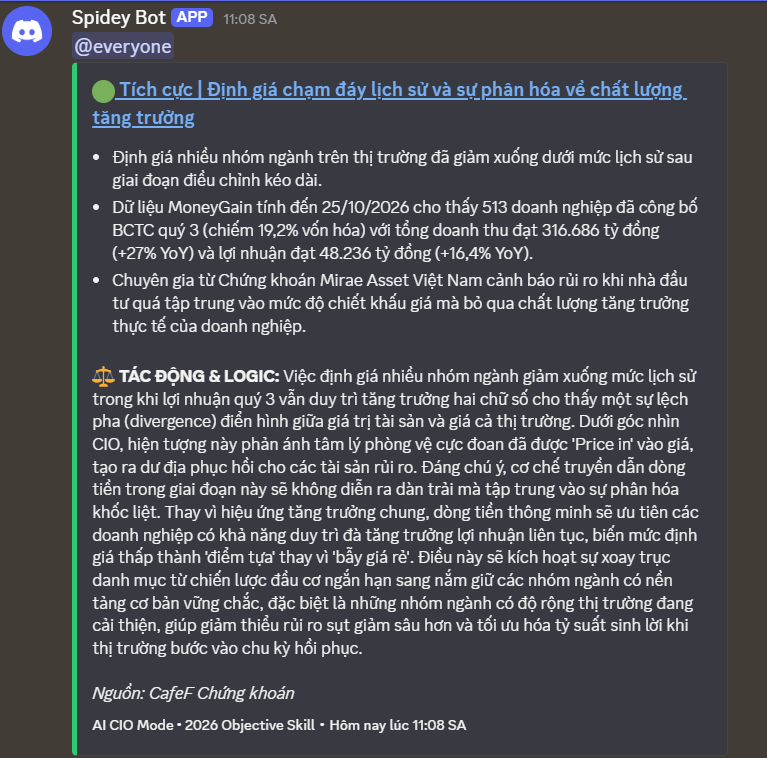
• NHNN áp dụng cơ chế linh hoạt room tín dụng, khơi thông nguồn lực 1,7 triệu tỷ đồng cho các dự án trọng điểm, đặc biệt tại vùng Đông Nam Bộ.
• VN-Index tiến sát mốc tâm lý 1800 điểm với thanh khoản bùng nổ, nhưng đối mặt áp lực chốt lời và số dư tiền gửi khách hàng tại CTCK chạm đáy 3 năm.
• Nhóm Dầu khí dẫn dắt tăng trưởng lợi nhuận quý III/2026 với mức tăng chung 32,7% của các doanh nghiệp đã công bố.
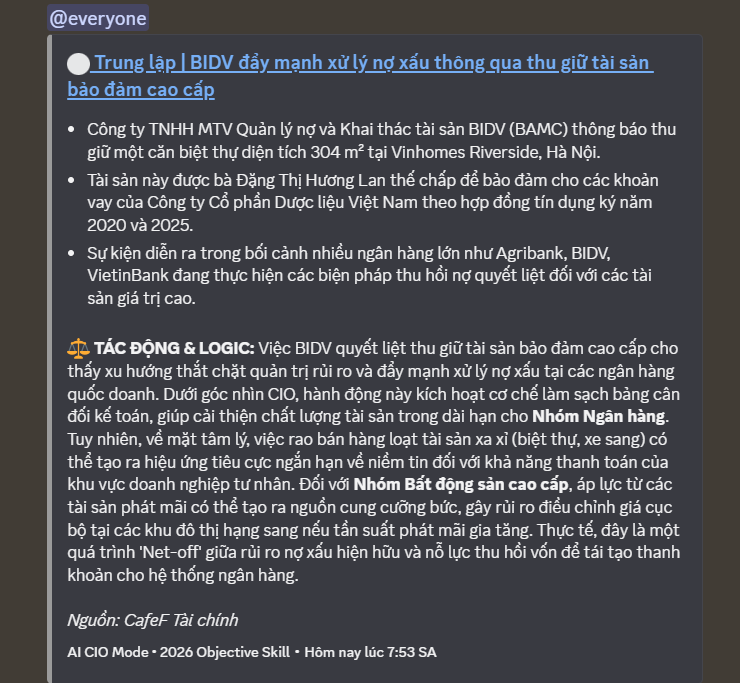
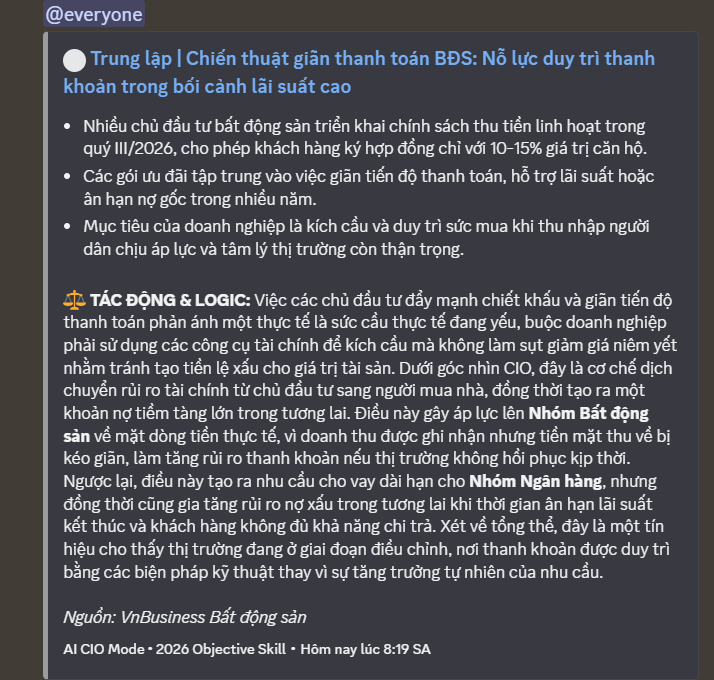
• Áp lực bán giải chấp cổ phiếu KOS và xu hướng giãn thanh toán trong BĐS phản ánh rủi ro thanh khoản tại nhóm quy mô vừa và nhỏ.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co quyết liệt giữa xung lực nới lỏng tiền tệ trong nước và áp lực thắt chặt thanh khoản từ quốc tế. Một mặt, động thái khơi thông 1,7 triệu tỷ đồng tín dụng và yêu cầu hạ lãi suất của NHNN tạo cú hích ‘Risk-on’ mạnh mẽ, đẩy VN-Index hồi phục kỹ thuật từ vùng đáy. Mặt khác, áp lực bán ròng bền bỉ của khối ngoại cùng sự sụt giảm sâu số dư tiền gửi tại các CTCK cho thấy một sự ‘kiệt sức’ về thanh khoản nội tại. Về cơ bản, tin tốt từ chính sách tiền tệ trong nước đang Net-off (triệt tiêu) bớt rủi ro từ khối ngoại, nhưng chưa đủ để xác nhận một chu kỳ tăng giá bền vững mà chỉ dừng lại ở nhịp hồi phục kỹ thuật.