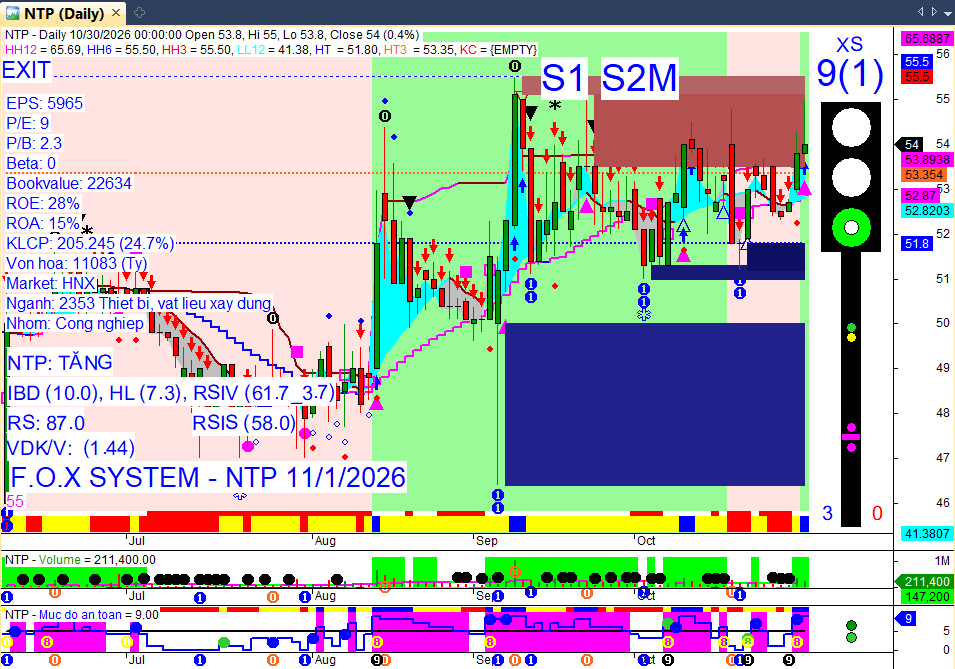
NTP
Nội dung tập audio podcast hôm nay sẽ giúp bạn giải mã bản chất thực sự của việc cho vay, tạo tiền và lý do tại sao các ngân hàng vừa tích cực mời bạn vay tiền nhưng cũng có lúc phải gia hạn hoặc xóa nợ. Trong tập podcast này, chúng ta sẽ cùng phân tích các nội dung cốt lõi:
- Tiền từ đâu ra: Giải thích cơ chế ngân hàng tạo ra tiền gửi mới thông qua các khoản cho vay chứ không chỉ lấy tiền gửi có sẵn cho vay.
- Chu kỳ xe đạp kinh tế: Vì sao mở rộng tín dụng giúp kinh tế tăng trưởng nhưng việc dừng vay đột ngột lại gây ra suy thoái.
- Ai hưởng lợi và ai mắc kẹt: Tín dụng bùng nổ làm tăng giá tài sản giúp người có tài sản hưởng lợi, trong khi người vay sau phải gánh rủi ro cao hơn.
- Ba cách xử lý khi nợ vỡ: Phân tích 3 phương án gồm xóa nợ cho người vay, bơm vốn cứu ngân hàng và lạm phát bào mòn nợ để xem ai là người gánh tổn thất cuối cùng.
- Vì sao hệ thống được cứu trước người vay: Lý do vì sao các cuộc khủng hoảng trong lịch sử như Mỹ 2008, Hy Lạp hay Việt Nam luôn ưu tiên giữ cho hệ thống ngân hàng không đổ vỡ.
- Bài học tài chính cá nhân: Cách xác định mức vay an toàn, hiểu rõ rủi ro của lãi suất thả nổi và đọc vị các tin tức cứu trợ tài chính.
https://youtu.be/fBa0EQ50vN4?si=ffZoi2Q32ODeeaE4
Trong video audio podcast này, chúng ta sẽ cùng đi sâu tìm hiểu nội dung tác phẩm The Great Demographic Reversal của hai nhà kinh tế học Charles Goodhart và Manoj Pradhan, một nghiên cứu vĩ mô mang tính bước ngoặt giải mã sự đảo chiều của nền kinh tế toàn cầu. Những nội dung chính được chia sẻ trong podcast:
- Chấm dứt giai đoạn vàng nhân khẩu học: Nhìn lại ba thập kỷ giảm phát nhờ lực lượng lao động giá rẻ dồi dào từ Trung Quốc, sự tham gia của thế hệ Baby Boomers và làn sóng toàn cầu hóa.
- Đại đảo chiều nhân khẩu học: Tại sao xu hướng già hóa dân số, tỷ lệ sinh giảm và sự thu hẹp lực lượng lao động ở các nền kinh tế lớn sẽ đẩy lạm phát và lãi suất tăng mang tính cấu trúc trong nhiều thập kỷ tới.
- Tác động lên chính sách tài khóa và tiền tệ: Khủng hoảng chi phí chăm sóc người già, an sinh xã hội, lương hưu cùng gánh nặng nợ công ngày càng lớn.
- Sự trở lại quyền lực của người lao động: Tình trạng khan hiếm lao động làm tăng sức mạnh đàm phán tiền lương, thay đổi sự phân chia thu nhập giữa vốn và lao động.
- Bài học cho nhà đầu tư: Bức tranh sụt giảm tỷ lệ tiết kiệm hộ gia đình, biến động của lãi suất thực và chiến lược định vị tài sản trước làn sóng lạm phát mới.
Nội dung mang đến cái nhìn vĩ mô dài hạn, giúp bạn hiểu rõ những lực lượng ngầm đang định hình nền kinh tế thế giới để đưa ra quyết định đầu tư và quản lý tài chính hiệu quả.
https://youtu.be/qa6d_qEwzbA?si=Hi2gu_46_xhiLxjw
Báo cáo Thị trường Chứng khoán Việt Nam: Tổng hợp Tuần 26-30/10 và Cập nhật 01-02/11/2026
 Điểm nóng thị trường
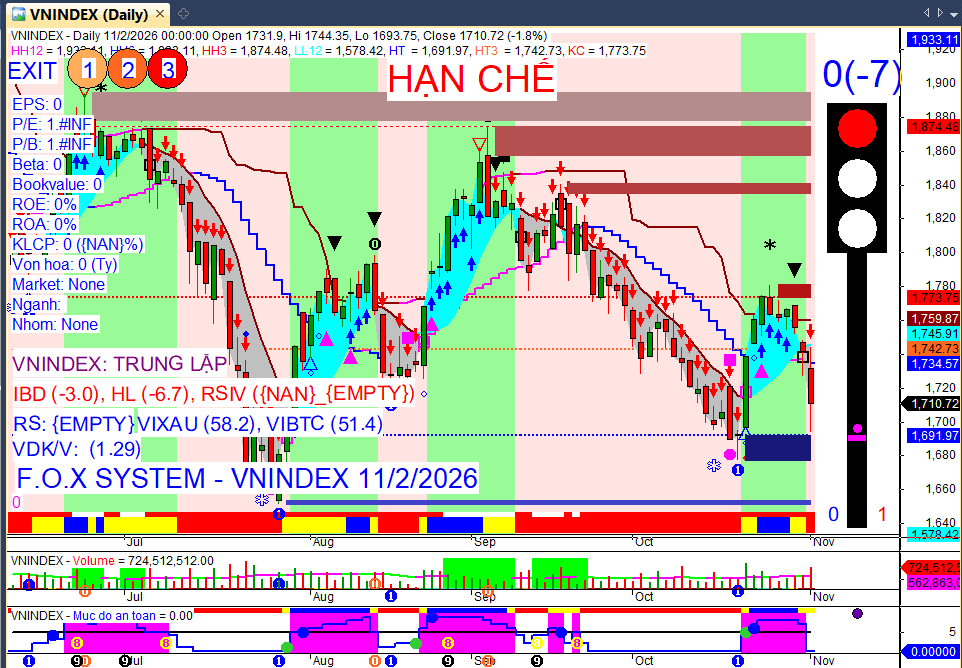
Thị trường giảm điểm: VN-Index đóng cửa tuần 26-30/10 tại 1.741,62 điểm, giảm 1,83% so với cuối tuần trước, đánh dấu tháng giảm điểm thứ ba liên tiếp. Tâm lý thị trường tiêu cực và áp lực điều chỉnh ngắn hạn tiếp diễn, khiến nhà đầu tư duy trì thận trọng.
Khối ngoại bán ròng kỷ lục: Tổng giá trị bán ròng trên HoSE trong tháng 10 đạt gần 23.700 tỷ đồng (tương đương gần 1 tỷ USD), mức cao nhất trong khoảng một năm trở lại đây. Điều này gây áp lực giảm giá mạnh lên các cổ phiếu vốn hóa lớn và cản trở đà phục hồi của chỉ số.
Giảm thuế xăng: Thuế tiêu thụ đặc biệt đối với xăng chính thức về 0% từ 01/11/2026, giúp giảm giá xăng đáng kể. Quyết định này giảm áp lực lạm phát, hỗ trợ hoạt động kinh doanh và tiêu dùng, tạo kỳ vọng tích cực cho nền kinh tế.
Dòng tiền suy yếu: Thanh khoản bình quân HoSE trong tháng 10 giảm xuống mức thấp nhất kể từ tháng 1/2025, phản ánh lực cầu yếu và tâm lý thận trọng của nhà đầu tư. Thị trường khó bứt phá mạnh, khả năng tiếp tục giằng co và phân hóa.
Market Mood: Thận trọng – Dòng tiền suy yếu – Rủi ro điều chỉnh ngắn hạn.
 I. Vietnam Market Overview – Tổng quan thị trường trong nước (Tuần 26-30/10/2026)
 Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa 1.741,62 điểm, giảm 32,53 điểm (-1,83%).
HNX-Index: Đóng cửa 252,74 điểm, giảm 9,96 điểm (-3,79%).
VN30-Index: Đóng cửa 1.855,04 điểm, giảm 2,73%.
Thanh khoản:
Thanh khoản bình quân trên HoSE đạt khoảng 11.764 tỷ đồng/phiên, giảm 12,4% so với tuần trước.
Thanh khoản khớp lệnh bình quân trên HoSE trong tháng 10 đạt 12.380 tỷ đồng/phiên, giảm 6,88% so với tháng 9 và là mức thấp nhất kể từ tháng 1/2025.
Giao dịch Khối ngoại:
Khối ngoại bán ròng gần 2.700 tỷ đồng trên HoSE trong tuần 26-30/10.
Tính chung cả tháng 10/2026, khối ngoại bán ròng 23.700 tỷ đồng (tương đương gần 1 tỷ USD) trên HoSE, mức bán ròng mạnh nhất trong khoảng một năm trở lại đây.
Bối cảnh bán ròng dài hạn: Khối ngoại đã bán ròng khoảng 135.300 tỷ đồng trong năm 2025 và ước tính 120.000 tỷ đồng trong 10 tháng đầu năm 2026. Chi phí phòng ngừa rủi ro tỷ giá (từ 3%/năm) và những hạn chế về khả năng tiếp cận thị trường vẫn là rào cản lớn đối với dòng vốn quốc tế.
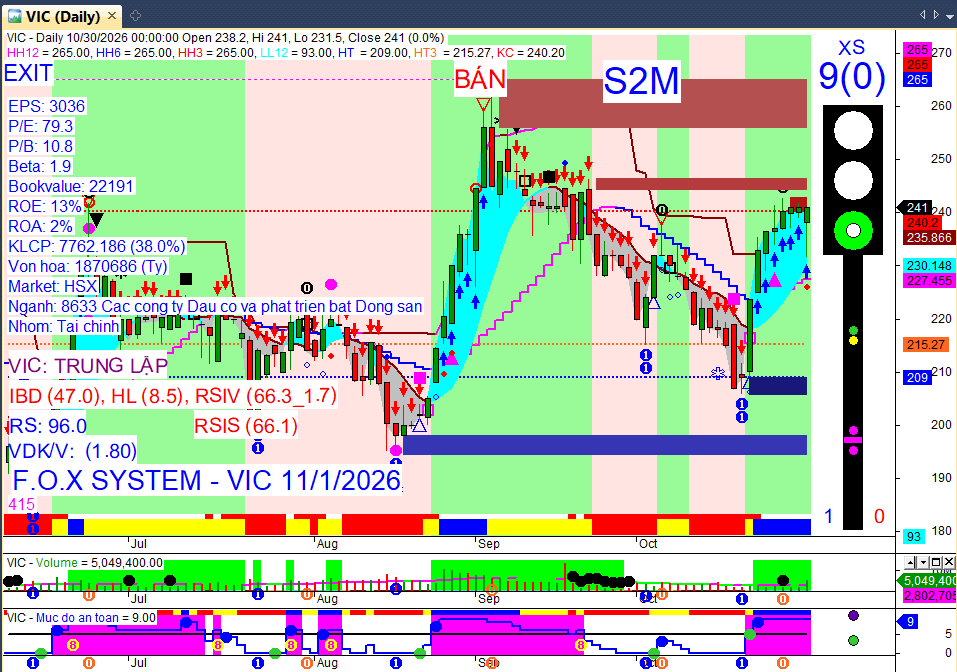
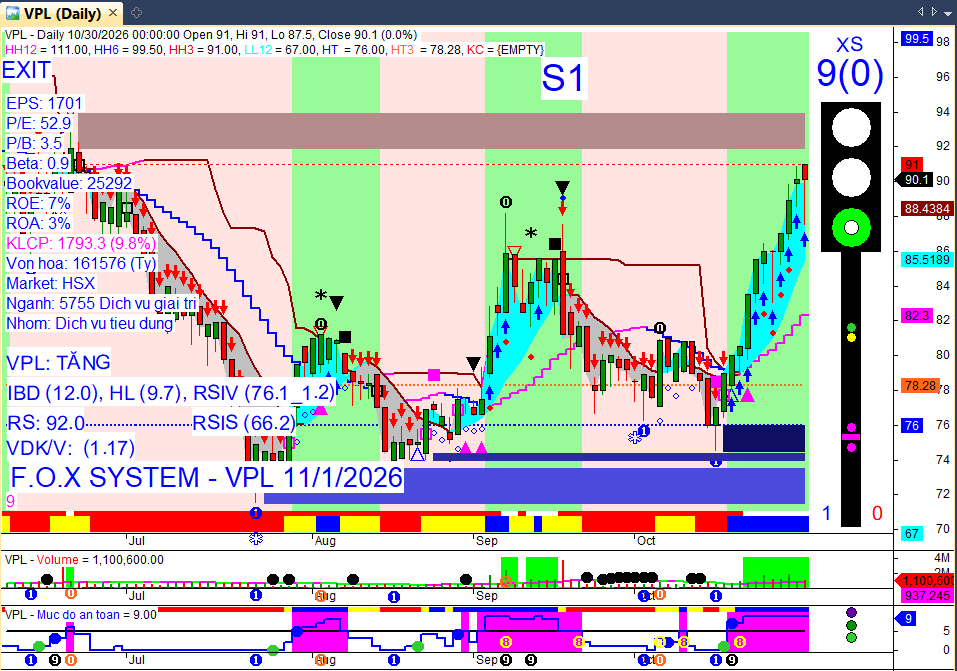
Top cổ phiếu bị bán ròng mạnh nhất tuần: FPT (782 tỷ đồng), VPL (353 tỷ đồng), VIC (287 tỷ đồng), GMD (212 tỷ đồng), SSI (148 tỷ đồng), BID (125 tỷ đồng).
Top cổ phiếu được mua ròng nhiều nhất tuần: MSN (173 tỷ đồng), VCB (123 tỷ đồng), TCB (98 tỷ đồng).
 II. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền suy yếu và phân hóa, tập trung vào các cổ phiếu có câu chuyện riêng hoặc kết quả kinh doanh tích cực, trong khi nhóm ngân hàng và công nghệ chịu áp lực lớn.
Nhóm ngành:
Gây sức ép: Ngân hàng (LPB, VPB, TCB, BID) và Công nghệ thông tin (FPT) là hai nhóm ngành đóng góp tiêu cực lớn nhất vào VN-Index trong tháng 10.
Hỗ trợ: Mặc dù chịu áp lực bán ròng từ khối ngoại, các cổ phiếu Bất động sản thuộc hệ sinh thái Vingroup như VIC (+7,3 điểm) và VPL (+1,6 điểm) vẫn đóng góp tích cực, giúp VN-Index tránh giảm sâu hơn.
Tiềm năng tháng 11: Các nhóm ngành có kết quả kinh doanh quý III tích cực và triển vọng tốt như bán lẻ (FRT, MWG), tiêu dùng (MSN, MCH), cao su (TRC, GVR), dệt may (MSH, TNG), vật liệu xây dựng (VLB, HT1, DHA) và tiện ích (điện, nước) được đánh giá đáng theo dõi.
Cổ phiếu tâm điểm (Tác động lên VN-Index tuần 26-30/10):
Tiêu cực: LPB, VPB, VHM, TCB, MCH, FPT, BSR, BID, MSN, TCX.
Tích cực: VIC, VPL.
 III. Corporate News – Tin doanh nghiệp (30/10/2026 – 02/11/2026)
Tìm thêm & Cập nhật
Kết quả kinh doanh & Đầu tư:
Tổng quan Q3/2026: Lợi nhuận sau thuế của 797 doanh nghiệp niêm yết tăng 35,8% so với cùng kỳ, nổi bật ở bất động sản, thép và bán lẻ.
Vingroup (VIC): Lợi nhuận sau thuế 9 tháng đạt 43.700 tỷ đồng (gấp gần 6 lần cùng kỳ), vượt 25% kế hoạch năm, nhờ tăng trưởng mạnh từ ô tô điện (VinFast bàn giao 211.242 xe) và bất động sản (Vinhomes đạt doanh số 219.600 tỷ đồng). Tổng tài sản hợp nhất đạt 1,6 triệu tỷ đồng.
Vinhomes: Ghi nhận lợi nhuận sau thuế hơn 103.000 tỷ đồng trong bốn quý gần nhất, lập kỷ lục mới tại Việt Nam.
Ngân hàng: Vietcombank đạt LNTT quý III 11.200 tỷ đồng (9 tháng: 40.440 tỷ đồng, +22%); VietinBank đạt LNTT quý III 13.689 tỷ đồng (+29%); SHB đạt LNTT quý III 5.166 tỷ đồng (+57%).
Các doanh nghiệp khác: PV OIL lãi 902 tỷ đồng, Vinpearl lãi 766 tỷ đồng, BSR và EVN Genco3 tăng lợi nhuận trước thuế quý III lần lượt 858% và 778%.
Dự án mới: Sun Group khởi công Dự án Quần thể du lịch sinh thái tại Quảng Trị với tổng vốn 16.234 tỷ đồng.
Niêm yết mới/bổ sung: CTCP DatViet VAC Group Holdings (DVV) niêm yết 111,418 triệu cổ phiếu trên HoSE từ 02/11/2026 (giá tham chiếu 54.800 đồng/cổ phiếu). SGR, PHR, TDP cũng đưa thêm cổ phiếu vào giao dịch bổ sung.
Cổ tức & Vốn:
Chốt quyền trả cổ tức tiền mặt: SLS (100% cho niên độ 2025-2026, GDKHQ 02/11), SGN (25% cho năm 2025, GDKHQ 04/11), MSR (20% đợt 2/2026, ĐKCC 02/11), SMA (5% cho năm 2025, GDKHQ 02/11), QTP (7% tạm ứng 2026, ĐKCC 06/11).
Chốt quyền trả cổ tức/thưởng cổ phiếu: PMJ (thưởng 10:7, GDKHQ 30/10), VDS (cổ tức 10:1, ĐKCC 02/11), PC1 (cổ tức 15%, GDKHQ 04/11).
Cổ đông & Quản trị:
Lấy ý kiến cổ đông/Họp ĐHĐCĐ: TCB (lấy ý kiến lần 2/2026, GDKHQ 02/11), CII (ĐHĐCĐ bất thường 2026 ngày 05/11), VNS (lấy ý kiến 2026, GDKHQ 03/11), CTS (lấy ý kiến 2026, GDKHQ 04/11), CLM (họp ĐHĐCĐ 03/11), HND (ĐHĐCĐ bất thường 2026, GDKHQ 02/11), DST (ĐHĐCĐ bất thường lần 2 ngày 02/11).
Nghị quyết ĐHĐCĐ: BDW công bố Nghị quyết ĐHĐCĐ bất thường 2026 vào 02/11.
 IV. Macro & Global Update – Vĩ mô & thế giới
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Chính sách lãi suất: Môi trường lãi suất hiện chưa thực sự thuận lợi cho thị trường chứng khoán do vốn ngân hàng không còn dồi dào và lãi suất có xu hướng nhích lên.
Nâng hạng thị trường: Sau khi thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026, kỳ vọng về dòng vốn quốc tế vẫn cần thêm thời gian để chuyển hóa thành sức mua thực tế. Những hạn chế về khả năng tiếp cận thị trường vẫn là rào cản.
Sự kiện: Diễn đàn Đầu tư Việt Nam (VIF) 2026 sẽ diễn ra vào ngày 04/11/2026 tại TP.HCM, tập trung vào bức tranh vĩ mô, bất động sản, thị trường tài chính và chứng khoán. Trước đó, Diễn đàn Kinh tế Mùa thu 2026 (26-29/10 tại TP.HCM) đã công bố 12 dự án đầu tư trong nước và nước ngoài với tổng vốn đăng ký hơn 13 tỷ USD, nhằm tăng cường kết nối đầu tư, công nghệ và đổi mới sáng tạo.
Hạ tầng: Sân bay Long Thành dự kiến khai thác thương mại từ 0 giờ ngày 24/12/2026. TP.HCM thông qua Nghị quyết phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam (VIFC) nhằm huy động vốn trung và dài hạn cho các dự án hạ tầng trọng điểm.
Thế giới:
Thị trường chứng khoán quốc tế: Phố Wall điều chỉnh trong tháng 10 do áp lực bán gia tăng tại nhóm cổ phiếu công nghệ, với Nasdaq Composite giảm gần 1,4% trong phiên 29/10, xuất phát từ lo ngại về chi phí đầu tư khổng lồ và hiệu quả của các khoản đầu tư vào hạ tầng AI. Tuy nhiên, Phố Wall đã ghi nhận hai phiên tăng liên tiếp nhờ cổ phiếu chip vào ngày 28/10.
OpenAI: Công ty đã hạ mục tiêu gọi vốn từ 30 tỷ USD xuống 20 tỷ USD, với mức định giá khoảng 1.250 tỷ USD, và chỉ huy động được khoảng 11 tỷ USD cam kết đầu tư. Quyết định này diễn ra trong bối cảnh đợt bán tháo cổ phiếu công nghệ tại Phố Wall và lo ngại của nhà đầu tư về chi phí khổng lồ nhưng chậm sinh lời của các dự án hạ tầng AI. OpenAI cũng mở rộng mạng lưới phân phối quảng cáo trên ChatGPT sang thêm 26 quốc gia, nâng tổng số thị trường triển khai dịch vụ này lên 89, nhằm thúc đẩy nguồn thu thương mại trước thềm IPO tiềm năng.
Giá vàng: Giá vàng giảm sau khi xuyên thủng mốc 3.900 USD/ounce, với phần lớn chuyên gia Phố Wall dự báo kim loại quý sẽ tiếp tục đi xuống trong tuần này do niềm tin vào xu hướng tăng giá suy giảm.
Chính sách tiền tệ: Các ngân hàng trung ương lớn như Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Trung ương Nhật Bản (BOJ) đồng loạt giữ nguyên lãi suất trong tuần này. Xác suất Fed tăng lãi suất trong cuộc họp tháng 12 đã giảm về ngưỡng 70% từ mức 90% vào đầu tháng.
 V. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá dầu thế giới:
Giá dầu thô ghi nhận mức tăng mạnh trong tháng 10/2026 (WTI +15,2%, Brent +13,6%), tiếp tục biến động mạnh cuối tháng 10 và đầu tháng 11 do yếu tố địa chính trị và kỳ vọng nguồn cung.
Ngày 30/10, giá dầu tăng hơn 2% (Brent 113,35 USD/thùng, WTI 102,81 USD/thùng) do lo ngại xung đột tại Iran. Áp lực tăng giá duy trì bởi các cuộc tấn công vào cơ sở lọc dầu Ả Rập Xê Út.
Ngày 01/11, giá dầu tiếp tục tăng mạnh (Brent 117,64 USD/thùng, WTI 104,12 USD/thùng) do rủi ro địa chính trị Trung Đông. OPEC+ nhất trí giữ nguyên mục tiêu sản lượng tháng 12.
Sáng 02/11, giá dầu châu Á giảm hơn 1% (Brent 111,92 USD/thùng, WTI 102,34 USD/thùng) khi đàm phán hòa bình giữa Iran và Qatar tiến triển.
Giá xăng dầu trong nước: Được điều chỉnh tăng vào chiều 29/10, sau đó áp dụng mức thuế tiêu thụ đặc biệt 0% đối với xăng từ 01/11/2026 đến hết 31/3/2027, khiến giá xăng E5RON92 giảm 1.804 đồng/lít và xăng E10RON95-III giảm 1.575 đồng/lít.
Tỷ giá ngoại tệ:
Trong nước: Tỷ giá trung tâm (NHNN) ngày 30/10 ở mức 25.637 đồng/USD (+10 đồng so với cuối tuần trước). Tại Vietcombank, USD/VND giảm nhẹ xuống 25.580 - 25.990 đồng/USD (-30 đồng), đưa giá bán USD xuống dưới 26.000 đồng sau 18 tháng. Ngược lại, trên thị trường tự do, tỷ giá USD bật tăng mạnh lên 26.140 - 26.210 đồng/USD (+130 đồng).
Quốc tế: Chỉ số US Dollar Index (DXY) giảm 0,33% xuống 101,85 điểm vào ngày 30/10 do USD suy yếu sau dữ liệu lạm phát Mỹ tháng 9. Đồng Euro và Bảng Anh tăng so với VND, trong khi Yên Nhật ổn định.
Tác động từ khối ngoại: Hoạt động bán ròng mạnh mẽ của khối ngoại trên thị trường chứng khoán Việt Nam trong tháng 10/2026, đạt gần 1 tỷ USD, một phần chịu ảnh hưởng bởi diễn biến tỷ giá.
 VI. Investment Strategy – Chiến lược đầu tư (Tuần tới)
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường dự kiến tiếp tục rung lắc và phân hóa trong vùng 1.720-1.770 điểm. Áp lực điều chỉnh ngắn hạn vẫn hiện hữu với lực cầu suy yếu và tâm lý thận trọng. VN-Index có khả năng kiểm định lại vùng hỗ trợ 1.715-1.730 điểm. Thị trường có thể tiếp tục đi ngang trong tháng 11 và tháng 12, với những nhịp rung lắc, tích lũy trước khi hình thành mặt bằng giá cao hơn.
Hành động:
Ngắn hạn: Duy trì tỷ trọng cổ phiếu ở mức trung bình, tránh mua đuổi trong các nhịp hồi và giao dịch theo biên 1.740-1.770 điểm.
Trung và dài hạn: Tận dụng các nhịp điều chỉnh về hỗ trợ để giải ngân từng phần vào các nhóm ngành có triển vọng kết quả kinh doanh tốt và định giá hấp dẫn như ngân hàng, chứng khoán, bán lẻ, đầu tư công, dầu khí và tiện ích.
Hạn chế mở vị thế mua mới khi tín hiệu đảo chiều chưa rõ ràng và chủ động cơ cấu những cổ phiếu đã phá vỡ ngưỡng hỗ trợ quan trọng.
Key Risks: Lực bán ròng tiếp diễn của khối ngoại, áp lực chốt lời tại vùng kháng cự kỹ thuật, dòng tiền nội địa yếu, và môi trường lãi suất chưa thực sự thuận lợi.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:38 02/11/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Khối ngoại bán ròng kỷ lục và xu hướng thoái vốn có lộ trình tại nhóm Tiêu dùng, Hàng không gây áp lực nặng nề lên tâm lý nhà đầu tư cá nhân.
• NHNN chỉ đạo hạ lãi suất huy động diện rộng từ 01/11, tạo dư địa giảm chi phí vốn cho doanh nghiệp nhưng gây áp lực thu hẹp NIM cho hệ thống ngân hàng.
• Rủi ro giải chấp cổ đông nội bộ tại Kosy Group và kết quả kinh doanh quý 3 sụt giảm mạnh của nhiều doanh nghiệp BĐS phản ánh sự phân hóa khốc liệt về sức khỏe tài chính.
• Căng thẳng tại Eo biển Hormuz và quyết định giữ nguyên hạn ngạch của OPEC+ tạo mức sàn hỗ trợ giá dầu, đem lại lợi thế cho phân khúc thượng nguồn.
BỐI CẢNH VĨ MÔ:
Thị trường đang ở trạng thái ‘phòng thủ cực đoan’ khi áp lực bán ròng kỷ lục từ khối ngoại (23.700 tỷ đồng tháng 10) kết hợp với kết quả kinh doanh quý 3 suy yếu tạo nên một vòng xoáy tiêu cực. Tuy nhiên, sự sụt giảm này đang bị net-off một phần bởi động thái điều phối hạ lãi suất huy động của NHNN nhằm giảm chi phí vốn cho nền kinh tế và nỗ lực khơi thông thị trường vốn dài hạn. Bức tranh vĩ mô hiện tại là sự xung đột giữa rủi ro thanh khoản ngắn hạn và kỳ vọng phục hồi chi phí vốn trung hạn.