Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 09/11/2026
 Khung thời gian báo cáo (09/11/2026):
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua.
Hôm nay là Thứ Hai (ngày giao dịch đầu tuần) → do chưa hết phiên nên ưu tiên tổng kết số liệu tuần trước & cập nhật tin nóng sáng nay.
 3 điểm nóng nhất 24h qua:
Tổng kết tuần trước (phiên T6 06/11/2026): VN-Index đóng cửa ở mức 1.725,36 điểm, giảm 0,93% so với tuần trước.
Khối ngoại phiên gần nhất (06/11/2026): Mua ròng 393,5 tỷ đồng trên HoSE, chấm dứt chuỗi bán ròng kéo dài.
Tâm điểm đầu tuần: Hàng loạt doanh nghiệp lớn chốt quyền trả cổ tức “ngàn tỷ” như VEA (6.963 tỷ đồng), VNM (5.225 tỷ đồng).
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro trung bình.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index giảm điểm nhưng thanh khoản cải thiện: Tuần qua, VN-Index giảm 0,93% nhưng tổng giá trị giao dịch bình quân mỗi phiên tăng 16,9% so với tuần trước, đạt 18.414 tỷ đồng/phiên. Điều này cho thấy áp lực cung vẫn lớn, trong khi lực cầu chưa đủ mạnh để duy trì đà hồi phục.
→ Tác động: Phản ánh tâm lý thị trường còn yếu, dòng tiền bắt đáy chưa đủ sức tạo xu hướng rõ ràng.
Khối ngoại đảo chiều mua ròng phiên cuối tuần: Sau chuỗi bán ròng, khối ngoại đã mua ròng 393,5 tỷ đồng trên HoSE vào phiên 06/11, tập trung vào VIX, MSN, HPG. Tuy nhiên, tổng tuần vẫn bán ròng khoảng 965 tỷ đồng.
→ Tác động: Tạo tín hiệu tích cực về tâm lý ngắn hạn, nhưng cần theo dõi sự bền vững của dòng vốn này.
Định giá thị trường về vùng hấp dẫn: P/E cơ bản của VN-Index đã lùi về khoảng 10,7 lần, tương đương vùng đáy của các cú sốc lớn trong quá khứ. Lợi nhuận quý III của toàn thị trường ghi nhận tăng trưởng tích cực.
→ Tác động: Tạo nền tảng cho lực cầu bắt đáy và tiềm năng phục hồi trong trung hạn, nhưng cần xúc tác mạnh hơn.
Áp lực lạm phát và lãi suất vẫn hiện hữu: CPI bình quân 10 tháng năm 2026 tăng 4,57% so với cùng kỳ, cùng với lãi suất cho vay mua nhà ở mức cao. Lạm phát Mỹ cũng là tâm điểm theo dõi của giới đầu tư toàn cầu.
→ Tác động: Hạn chế dư địa nới lỏng chính sách tiền tệ, gây áp lực lên chi phí vốn và tâm lý nhà đầu tư.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
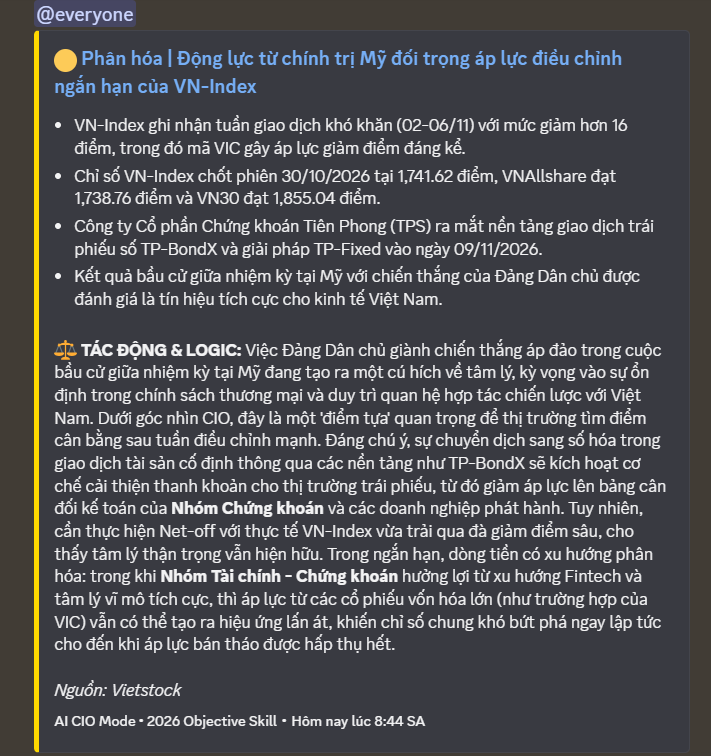
VN-Index: Đóng cửa tuần 02/11-06/11 tại 1.725,36 điểm, giảm 16,3 điểm (-0,93%) so với tuần trước.
HNX-Index: Chưa cập nhật.
Thanh khoản:
Tổng giá trị giao dịch cả tuần đạt 84.101 tỷ đồng.
Giá trị giao dịch bình quân mỗi phiên trên cả ba sàn đạt 18.414 tỷ đồng/phiên, tăng 20,53% so với tuần 44 và cao hơn 15,00% so với bình quân 5 tuần.
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 14.164 tỷ đồng/phiên, tăng 20,41% so với tuần trước.
Giao dịch Khối ngoại:
Tổng tuần: Bán ròng khoảng 965 tỷ đồng trên HoSE.
Phiên 06/11: Mua ròng 393,5 tỷ đồng trên HoSE.
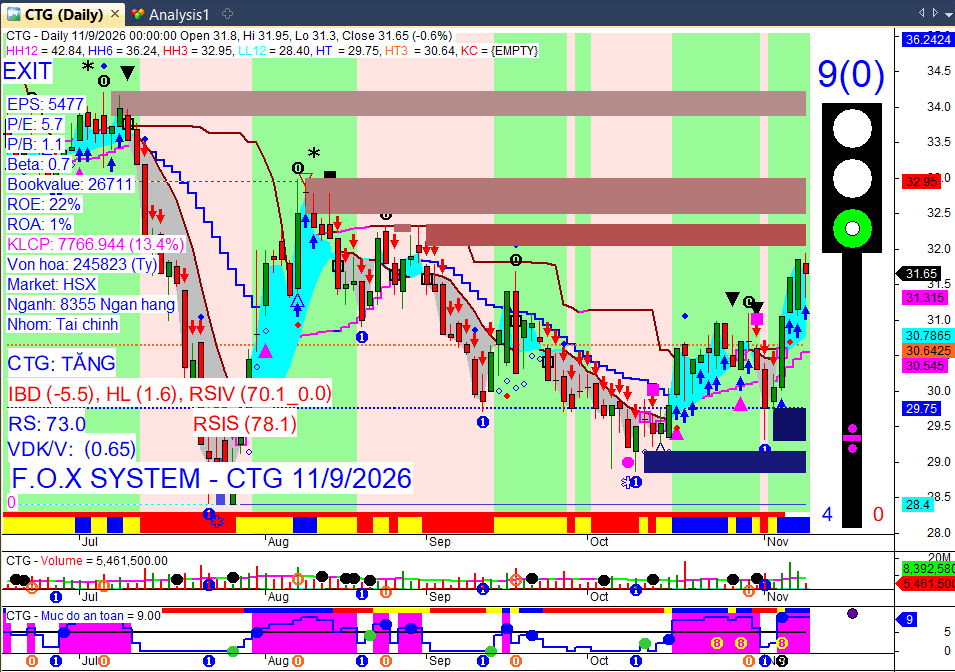
Top mua ròng trên HOSE: VIX (596,2 tỷ đồng), MSN (330,2 tỷ đồng), HPG (261,1 tỷ đồng), CTG (229,4 tỷ đồng), VND (158,5 tỷ đồng).
Top bán ròng trên HOSE: MBB (651 tỷ đồng), VCB (587,6 tỷ đồng), ACB (280,1 tỷ đồng), GMD (233,8 tỷ đồng), STB (184,9 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang có sự phân hóa mạnh, tập trung vào các nhóm ngành có câu chuyện riêng và định giá hấp dẫn sau nhịp điều chỉnh, nhưng chưa lan tỏa đều khắp thị trường.
Nhóm ngành:
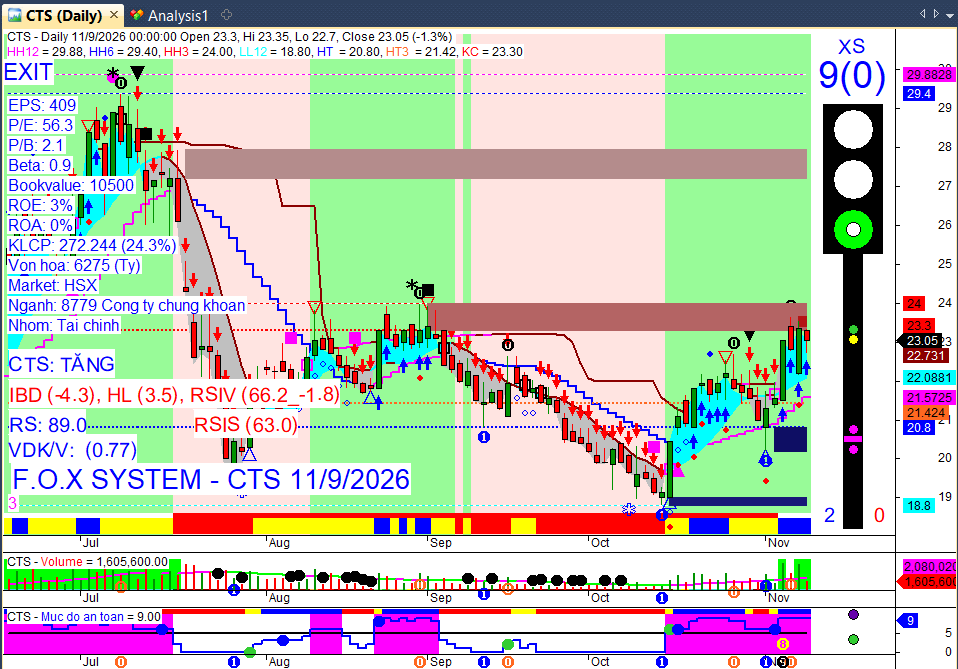
Tăng mạnh nhất tuần: Dòng cổ phiếu chứng khoán (+5,52%), thiết bị điện (+5,46%), bất động sản khu công nghiệp (+3,04%) và ngân hàng (+2,46%) là những nhóm nổi bật trong nhịp hồi giữa tuần. Dịch vụ tài chính là nhóm hỗ trợ VN-Index lớn nhất (+6,5 điểm).
Gây áp lực lớn nhất: Bất động sản (-6,5 điểm, chủ yếu do VIC, VHM), Ngân hàng (-1,5 điểm, tập trung tại VPB, ACB, VCB) và Công nghệ thông tin (-1,7 điểm, chủ yếu FPT) là các nhóm gây áp lực chính lên chỉ số.
Cổ phiếu tâm điểm:
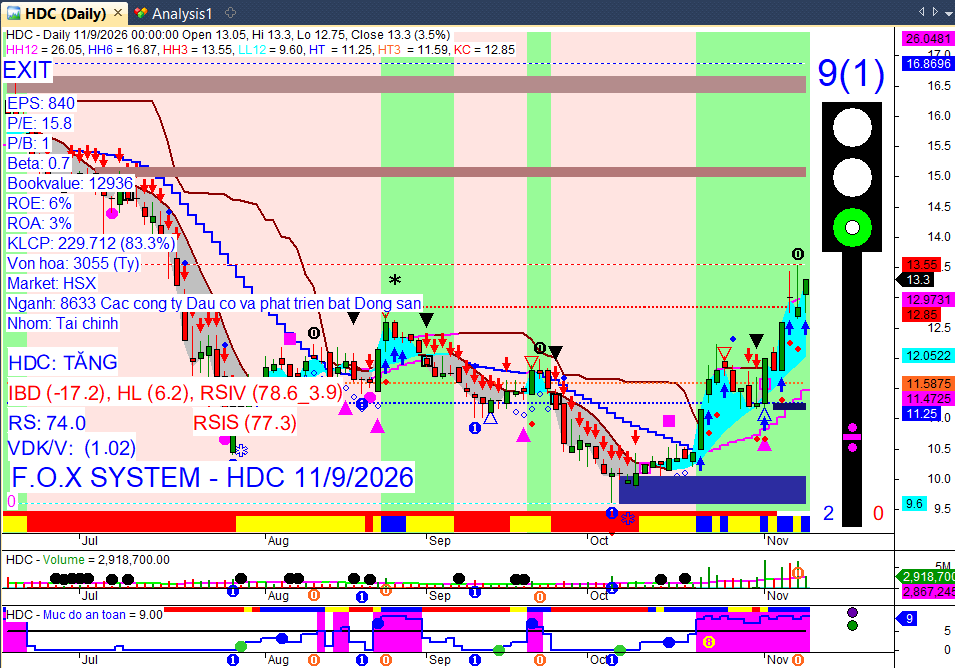
Tăng mạnh: CAR (+60% trên HNX), SMA (+22,13%), SGT (+16,90%), PIT (+14,72%), HDC (+14,22%), TCH (+13,92%), TAL (+13,51%), CMV (+12,32%), VND (+11,57%), PGI (+11,43%), VIX (+11,25%).
Giảm mạnh: PPT (giảm mạnh nhất trên HNX, tuần thứ 3 liên tiếp), DST (-24,62%), VNT (-18,84%), TIG (-13,73%), S55 (-12,12%), HVT (-10,53%), BPC (-10,00%), DC2 (-10,00%), PGT (-10,00%), SPC (-9,89%).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền: Tuần từ 09/11-13/11/2026, khoảng 26-27 doanh nghiệp chốt quyền chi trả cổ tức (tỷ lệ 1%-65%).
Nổi bật: VEA (52,4% tiền mặt, 6.963 tỷ đồng, ĐKCC 13/11), VNM (25% tiền mặt, 5.225 tỷ đồng, ĐKCC 12/11), BMP (65% tiền mặt, ĐKCC 12/11, Nawaplastic nhận ~293 tỷ), WCS (50% tiền mặt, ĐKCC 12/11).
Khác: Nhiều doanh nghiệp cũng chốt quyền trả cổ tức bằng tiền (RBC 1%, GVR 4%, VNL 7%, VFG 10%, SFI 10%, MVB 10,5%, MFS 25%) hoặc bằng cổ phiếu (VPI 10%, BMI 10%, DBT 7%).
Đại hội cổ đông (ĐHĐCĐ): Tuần 09/11-13/11/2026 có 29 doanh nghiệp chốt quyền họp ĐHĐCĐ (14 HoSE, 4 HNX, 11 UPCoM).
Nổi bật: DRC, SGN, MSN, CTR, HCM.
ĐHĐCĐ bất thường: MFS (10/12/2026, bầu bổ sung HĐQT), CST (chốt danh sách tham dự ĐHĐCĐ bất thường).
Vốn & Trái phiếu:
Huy động: 9 tháng đầu 2026, doanh nghiệp huy động 428.527 tỷ đồng qua trái phiếu (86,5% phát hành riêng lẻ).
Tháng 10/2026: Quy mô phát hành giảm mạnh (31.000 tỷ đồng, -59% so với tháng trước), chủ yếu từ ngân hàng (83%), BĐS chỉ 6%.
Phát hành nổi bật tháng 10: BIDV (2 đợt x 5.000 tỷ, 3 năm, 8,2%/năm), Techcombank (3.000 tỷ, 8,8%/năm), OCB (6.000 tỷ, 9%/năm), VHM (2.000 tỷ, 3 năm, 12,5%/năm, có tài sản bảo đảm).
Áp lực đáo hạn: Dự kiến tăng lên 235.000 tỷ đồng trong 12 tháng tới (11/2026-10/2027), cao hơn mức 169.000 tỷ của 12 tháng trước.
Chính sách: NĐ 200/2026/NĐ-CP và TT 138/2026/TT-BTC tiếp tục siết chặt nguyên tắc tự vay, tự trả và mục đích sử dụng vốn.
Cổ đông & Nhân sự:
Thay đổi nhân sự: AST (thay đổi nhân sự, Sojitz tham gia HĐQT), SMC (miễn nhiệm TGĐ, Phó TGĐ), MFS (bầu bổ sung/thay thế HĐQT tại ĐHĐCĐ bất thường).
Giao dịch nội bộ: Transimex đăng ký mua 1 triệu VNF và 100.000 VNT (08/11-03/12). GDT cũng có giao dịch của người liên quan.
Tín hiệu tích cực: Thành viên HĐQT SMA đăng ký mua 7,35% vốn điều lệ, tạo kỳ vọng lực cầu.
Kinh doanh & Dự án:
Kết quả kinh doanh:
Kế hoạch/Vượt chỉ tiêu: BSR (tăng kế hoạch LN 2026 lên ~18.600 tỷ), BMI (vượt chỉ tiêu DT 2026 sớm 2 tháng, đạt 7.290,7 tỷ).
Ngành xây dựng: Nhiều DN tăng DT nhưng LN giảm sâu Q3/2026 do chi phí lãi vay tăng. FECON lãi 102 tỷ (gấp 6,2 lần cùng kỳ) nhờ DT tăng 62,6% và biên gộp cải thiện.
Thị trường chung (9T/2026): LN khối DN niêm yết tăng 31,5% (phi tài chính +71,5%, tài chính +6,9%), nhưng phân hóa mạnh. Ngân hàng, bán lẻ, dầu khí (PV GAS) tăng trưởng tốt; một số CTCK giảm LN.
Triển vọng: VNM (kỳ vọng LNST Q4/2026 tăng trưởng 2 chữ số), ngành công nghiệp chế biến, chế tạo (83,9% dự báo tốt hơn/ổn định Q4/2026).
Kinh tế địa phương: Hà Nội (10T/2026: IIP +9%, vốn ĐTNN +84,7%, bán lẻ +16,2%, du lịch +6,8%). TP.HCM triển khai kích cầu tiêu dùng cuối năm.
Dự án:
Đồng Nai: Ninh Phong thuê 438,4 ha đất 50 năm, ĐT KCN Đồng Nơ (1.812 tỷ đồng).
Sunshine Group: Nhận chuyển nhượng một phần dự án Starlake Tây Hồ Tây (11.483 m2) từ THT, giá trị ~2.277 tỷ đồng.
TP.HCM: Giao 4 lô đất Thủ Thiêm (42.964,3 m2) cho Đại Quang Minh để thanh toán hợp đồng BT cầu Thủ Thiêm 2.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Lạm phát: Chỉ số giá tiêu dùng (CPI) bình quân 10 tháng đầu năm 2026 tăng 4,57% so với cùng kỳ. Trong tháng 10, CPI tăng 0,20% so với tháng trước, chủ yếu do giá xăng tăng 6,86% và dầu diesel tăng 0,75%, đẩy nhóm giao thông tăng mạnh nhất 2,66%. Áp lực lạm phát cuối năm vẫn hiện hữu từ giá dầu, tỷ giá, chi phí logistics và lộ trình điều chỉnh giá dịch vụ công.
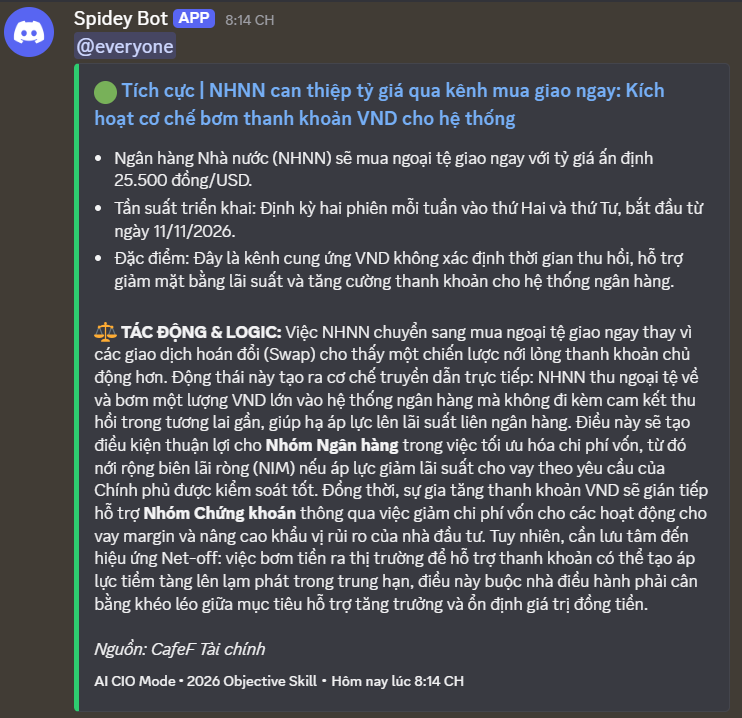
Chính sách tiền tệ: Ngân hàng Nhà nước (NHNN) đã thực hiện nghiệp vụ hoán đổi USD/VND kỳ hạn 182 ngày (khoảng 6 tháng) với quy mô tối đa 2 tỷ USD, có ngày giá trị là 09/11/2026. Động thái này nhằm hỗ trợ thanh khoản VND cho hệ thống ngân hàng và ổn định tỷ giá. Điểm mới đáng chú ý là kỳ hạn hoán đổi được kéo dài hơn đáng kể so với các đợt can thiệp trước đó (chỉ từ 7-21 ngày) và có điều kiện về dư nợ ngoại tệ trung, dài hạn đối với các tổ chức tín dụng tham gia. SSI Research nhận định việc kéo dài kỳ hạn giúp các ngân hàng chủ động nguồn vốn hơn, qua đó hỗ trợ chi phí vốn và năng lực cho vay.
Bất động sản: Lãi suất cho vay mua nhà cố định trong 1-2 năm đầu đã giảm nhẹ xuống 9-10,7%/năm trong tháng 10/2026. Tuy nhiên, lãi suất sau thời gian ưu đãi vẫn ở mức cao (phổ biến 12-15%/năm), tiếp tục gây áp lực lên nhu cầu và thanh khoản thị trường. Tổng lượng giao dịch sơ cấp căn hộ và nhà thấp tầng tại Hà Nội và TP.HCM trong 9 tháng đầu năm 2026 giảm khoảng 30% so với cùng kỳ.
Thế giới:
Chứng khoán: Chứng khoán Mỹ, Nhật Bản và Hàn Quốc đã giảm mạnh vào ngày 06/11/2026, sau phiên bán tháo dữ dội ở nhóm cổ phiếu công nghệ và trí tuệ nhân tạo (AI) trên Phố Wall vào ngày 05/11 (Nasdaq -5,5%, S&P 500 -4,4%, Dow Jones -3,4%). Các cổ phiếu công nghệ lớn như Nvidia (-9%), Micron Technology và AMD (cùng -17%) lao dốc. Nguyên nhân chính là lo ngại về giám sát chặt hơn lĩnh vực AI sau bầu cử giữa nhiệm kỳ Mỹ. Phố Wall có nhịp hồi kỹ thuật vào cuối tuần nhưng tâm lý rủi ro vẫn mong manh.
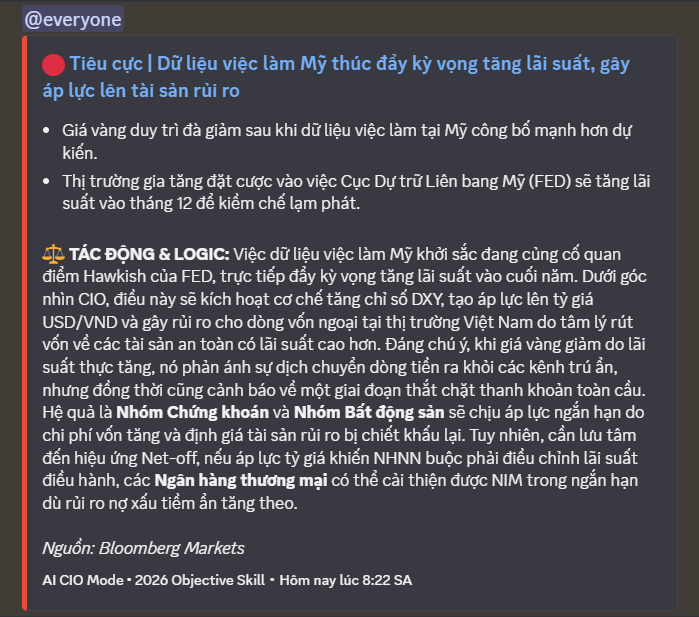
Lạm phát Mỹ & Chính sách tiền tệ Fed: Lạm phát Mỹ tiếp tục là tâm điểm. Kỳ vọng lạm phát 12 tháng tới tăng từ 4,6% (tháng 9) lên 4,7% (tháng 10). CPI tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ 2025. Fed dự kiến giữ nguyên lãi suất tháng 10, nhưng có thể tăng thêm 0,25 điểm phần trăm vào tháng 12 để kiềm chế lạm phát dai dẳng. Dữ liệu việc làm Mỹ tháng 10 tích cực đã giảm kỳ vọng Fed sớm nới lỏng chính sách.
Thị trường tài chính: Biến động của lợi suất trái phiếu Mỹ và chỉ số DXY vẫn là những biến số quan trọng. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 5 năm hiện ở mức 4,64%/năm. Lợi suất trái phiếu Mỹ tăng thường khiến đồng USD mạnh lên và dòng vốn có xu hướng rút khỏi các thị trường mới nổi. Chỉ số DXY đã tăng khoảng 0,7% lên vùng 102,2 vào cuối tuần, và sáng 09/11 đứng ở mức 102,28 điểm. Giá dầu Brent và vàng giao ngay gần như đi ngang, chịu ảnh hưởng từ rủi ro địa chính trị và sức ép từ USD/lợi suất cao hơn.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng:
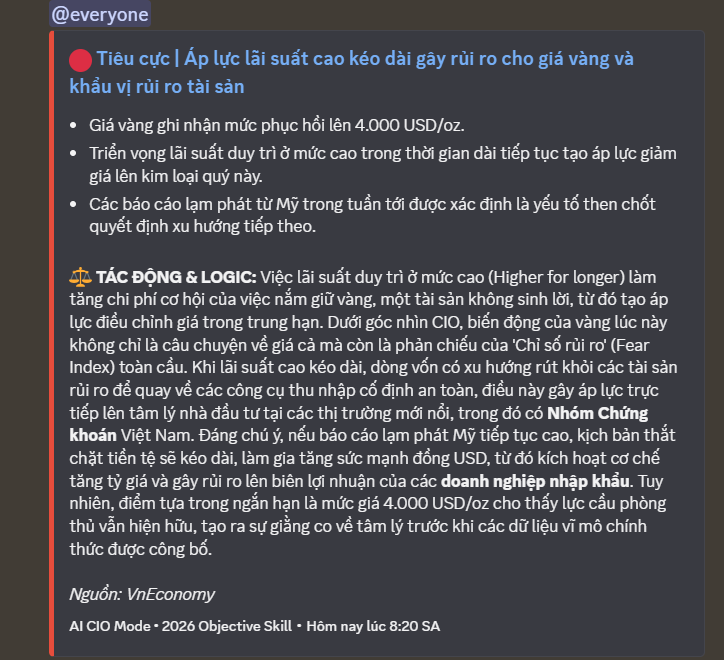
Giá vàng thế giới duy trì trên ngưỡng 4.000 USD/ounce trong phiên 6/11, có thời điểm tiến sát 4.150 USD/ounce, được hỗ trợ bởi đồng USD suy yếu và lợi suất trái phiếu Kho bạc Mỹ giảm.
Đến sáng 9/11, giá vàng thế giới giảm nhẹ xuống 4.058,4 USD/ounce, vẫn giữ được mốc hỗ trợ quan trọng trên 4.000 USD/ounce bất chấp dữ liệu thị trường lao động Mỹ phục hồi mạnh mẽ.
Giá vàng miếng SJC trong nước sáng 9/11 ổn định ở mức 138 triệu đồng/lượng mua vào và 141 triệu đồng/lượng bán ra, duy trì mức chênh lệch khoảng 14,4 triệu đồng/lượng so với giá vàng thế giới quy đổi.
Dầu thô:
Giá dầu thế giới phục hồi nhẹ trong phiên cuối tuần 6/11, với dầu Brent đạt 99,8 USD/thùng và dầu WTI ở mức 91,29 USD/thùng, sau một tuần biến động mạnh.
Tuy nhiên, đến cuối tuần trước (được báo cáo vào 9/11), giá dầu quay đầu giảm nhẹ sau khi Mỹ phát tín hiệu hạn chế tấn công Iran, với dầu Brent ổn định ở 98,32 USD/thùng và WTI tăng 0,34% lên 90,83 USD/thùng.
Tiền tệ (FX):
Tỷ giá trung tâm: Do NHNN công bố ngày 6/11 ở mức 25.615 VND/USD, giảm 8 đồng so với phiên trước và ghi nhận 5 phiên giảm liên tiếp trong tuần đầu tháng 11.
Tỷ giá ngân hàng thương mại: Đồng loạt điều chỉnh giảm trong phiên 6/11, ví dụ Vietcombank niêm yết 25.400 - 25.810 VND/USD (giảm 80 đồng cả hai chiều).
Chỉ số USD Index (DXY): Trên thị trường quốc tế duy trì tương đối ổn định quanh mức 101,5 - 101,6 điểm trong ngày 6/11, sau những biến động mạnh trước đó.
Xu hướng chung: Mặc dù USD quốc tế chịu áp lực tăng giá trong tháng 10, tỷ giá USD/VND trong nước vẫn duy trì xu hướng giảm tháng thứ 6 liên tiếp, được hỗ trợ bởi dòng vốn FDI mạnh, cán cân thương mại cải thiện và kỳ vọng lãi suất trong nước ổn định.
Thị trường tự do: Tỷ giá USD/VND giao dịch quanh 26.070 - 26.130 VND/USD vào cuối tuần trước, giảm 210 đồng so với tuần trước đó, nhưng vẫn cao hơn đáng kể so với ngân hàng thương mại.
Hàng hóa khác:
Giá ca cao giảm hơn 5% xuống 5.181 USD/tấn trong phiên 5/11, chạm mức thấp nhất trong 5 tuần, do tồn kho ca cao tại các kho ICE đạt đỉnh 2,5 năm và triển vọng tiêu thụ chocolate yếu.
Giá heo hơi trong nước tiếp tục phục hồi tại nhiều địa phương miền Bắc, trong khi giá gạo nguyên liệu xuất khẩu tăng nhẹ vào ngày 6/11.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
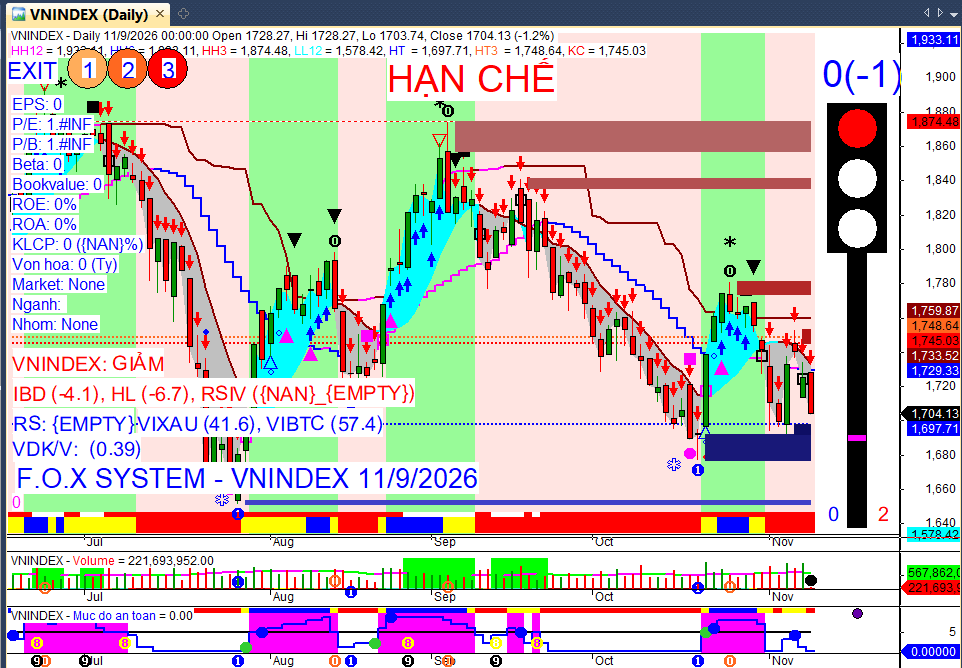
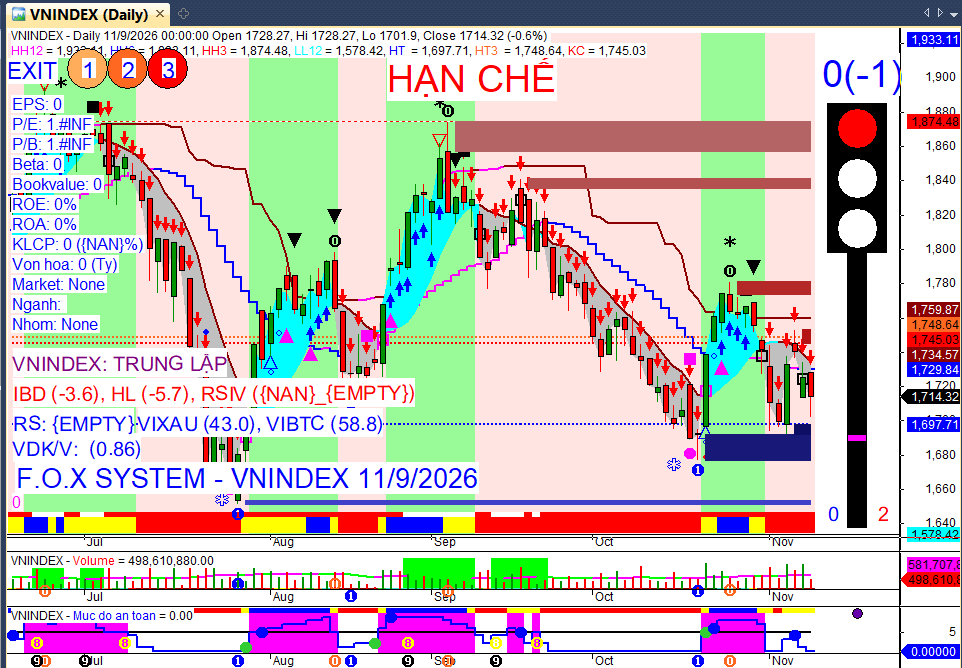
Nhận định xu hướng: VN-Index được dự báo sẽ tiếp tục rung lắc, giằng co trong quá trình tìm kiếm điểm cân bằng, và chưa thoát khỏi áp lực điều chỉnh. Khả năng giữ vững vùng 1.700 điểm sẽ là chỉ báo quan trọng.
Hành động: Nhà đầu tư được khuyến nghị duy trì tỷ trọng cổ phiếu ở mức trung bình, hạn chế mua đuổi và ưu tiên giải ngân từng phần tại các nhịp điều chỉnh. Kiên nhẫn chờ đợi tín hiệu cân bằng rõ ràng hơn.
Key Risks: Áp lực điều chỉnh kỹ thuật, lạm phát trong nước và quốc tế (đặc biệt là Mỹ), diễn biến dòng vốn khối ngoại, và vùng kháng cự 1.750 điểm.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:35 09/11/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
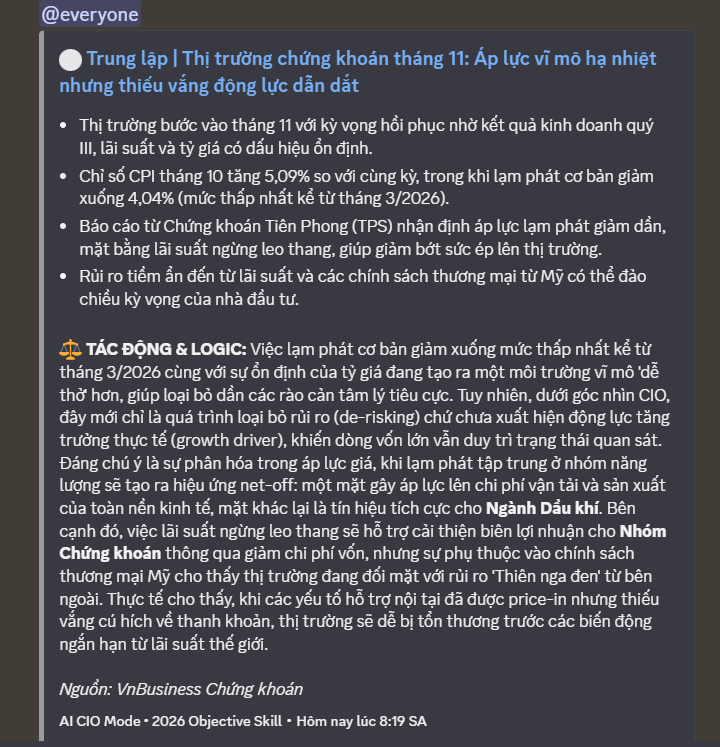
• Xuất siêu tháng 10 đạt kỷ lục 7,31 tỷ USD, dẫn dắt bởi nhóm linh kiện điện tử và FDI.
• Lãi suất huy động và cho vay đồng loạt giảm, tạo dư địa phục hồi cho nhu cầu ở thực và biên lợi nhuận doanh nghiệp sản xuất.
• BSR điều chỉnh tăng mục tiêu lợi nhuận năm 2026 gấp 8,6 lần, tạo xung lực cho nhóm dầu khí hạ nguồn.
• VN-Index tiệm cận vùng đáy 1700 điểm nhưng thiếu sự đồng thuận về thanh khoản và động lực dẫn dắt.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái ‘giằng co cực độ’ giữa hai luồng lực đối lập. Một mặt, nội lực Việt Nam khởi sắc với xuất siêu kỷ lục, lạm phát cơ bản giảm sâu và áp lực tỷ giá hạ nhiệt, tạo dư địa cho chính sách tiền tệ nới lỏng. Mặt khác, áp lực từ Fed (kỳ vọng tăng lãi suất tháng 12) và tâm lý phòng vệ (giá vàng biến động mạnh) đang tạo ra rào cản tâm lý, khiến dòng vốn ngoại chưa thể quay lại mạnh mẽ. Tổng hòa lại, các tin tức tiêu cực về mặt tâm lý ngắn hạn đang bị triệt tiêu một phần bởi các nền tảng cơ bản tích cực, đưa thị trường vào giai đoạn ‘de-risking’ (loại bỏ rủi ro) hơn là tăng trưởng bứt phá.