OK bro
Lên nào

POW đang đổ nền chặt quá
Đúng rồi bro.
Giữa trận rung lắc từ 9-9h20 mà POW vẫn lừ lừ tiến như một cỗ xe tăng
POW ngon anh em nhỉ.
POW chắc nịch luôn. Không kiểu lên xuống thất thường khó mua bán
Ngon bro ơi.
Phiên hôm nay POW quá khỏe luôn. Tây mua như ăn Cướp
Tổng Công Ty Điện Lực Dầu Khí Việt Nam (HoSE: POW)
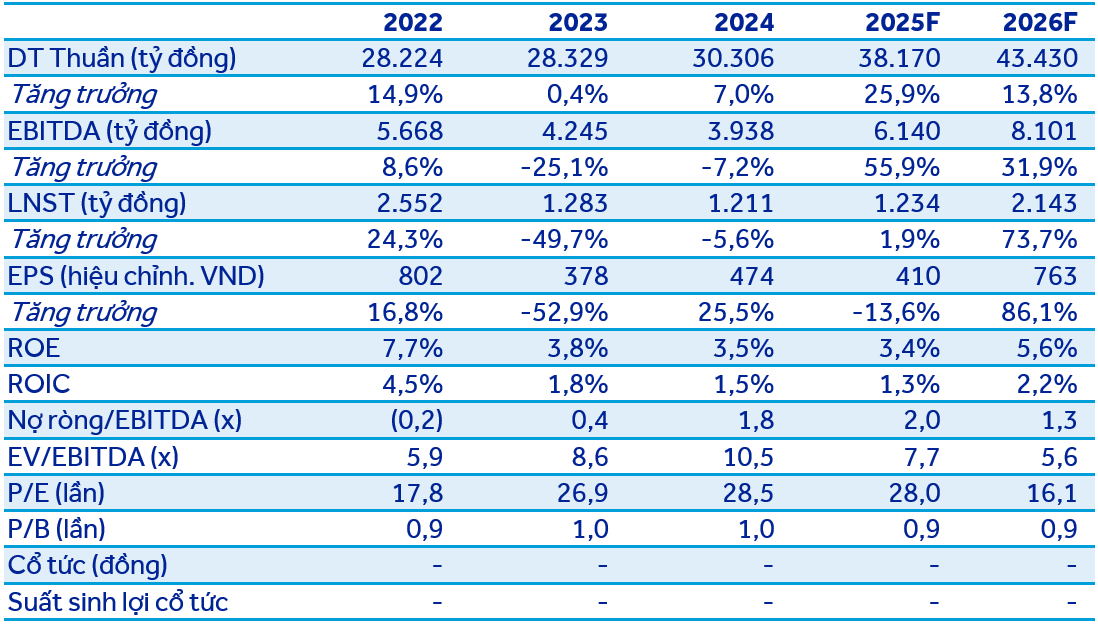
POW công bố kết quả kinh doanh (KQKD) Q2/2025 với doanh thu đạt 9.415 tỷ đồng, +0,4% svck, lợi nhuận gộp đạt 1.205 tỷ đồng, +63,9% svck, và LNST đạt 733 tỷ đồng, +65,8% svck. Lũy kế 6T2025, LNST đạt 1.205 tỷ đồng, +83,1% svck, vượt 174% kế hoạch và hoàn thành 98% dự phóng của ACBS cho năm 2025. KQKD tích cực nhờ chi phí vận hành được tiết giảm mạnh, chủ yếu do cơ cấu huy động sản lượng điện thay đổi, mặc dù giá bán có thấp hơn svck. Chúng tôi hiện đưa ra giá mục tiêu cho POW là 15.200 đồng/cp, khuyến nghị Trung Lập, tương đương tổng tỷ suất sinh lời kỳ vọng 3,2%.
Tổng sản lượng huy động chỉ tăng nhẹ 1,0%, đạt 4,9 tỷ kWh, doanh thu Q2/2025 tăng nhẹ 0,4% svck. Nhưng lợi nhuận gộp tăng mạnh 63,9% svck, đạt 1.205 tỷ đồng, và biên lãi gộp cải thiện mạnh lên 12,8% từ mức 7,8% cùng kỳ năm trước.
Bên cạnh đó, các chi phí vận hành giảm mạnh. Cụ thể, chi phí nguyên vật liệu đầu vào giảm còn 6.542 tỷ đồng, -7,8% svck, chi phí nhân công giảm còn 240 tỷ đồng, -11,1% svck và chi phí mua ngoài giảm còn 624 tỷ đồng, -17,5% svck. Các chi phí vận hành giảm mạnh chủ yếu do cơ cấu huy động nguồn điện thay đổi, sản lượng các nhà máy điện khí giảm, thay vào đó sản lượng điện than và thủy điện tăng trưởng. Điện than và thủy điện vốn có chi phí sản xuất thấp hơn điện khí, cộng hưởng với việc giá than giảm trong khí đó giá khí huy động lại tăng. (Chi tiết sản lượng từng nhà máy được trình bày trong Bảng 1).
POW cũng đã thu về 100 tỷ đồng tiền bồi thường bảo hiểm cho Vũng Áng 1 (VA1), còn lại 311 tỷ đồng dự kiến sẽ thu trong năm nay, từ đó giúp LNST tăng 65,8% svck, đạt 733 tỷ đồng, biên lãi gộp cải thiện lên 7,8%.
Lũy kế 6T2025, sản lượng đạt 9,1 tỷ kWh, +9,0% svck, doanh thu đạt 17.565 tỷ đồng, +12,4% svck, lãi gộp đạt 2.021 tỷ đồng, +81,7% svck, LNST đạt 1.205 tỷ đồng, +83,1% svck, và biên lãi ròng cải thiện lên 6,9%.
POW chính thức CE.
POW mạnh vô địch
TCT Điện lực dầu khí (POW) - Nhơn Trạch 2 là điểm sáng đóng góp tăng trưởng
-
Trong Quý 2/2025, POW ghi nhận Doanh thu và Lợi nhuận sau thuế đạt lần lượt 9,399 tỷ VNĐ (+15% YoY/+15% QoQ) và 602 tỷ VNĐ (+52% YoY/+26% QoQ)
-
Giảm cạnh tranh nguồn khí trong nước nhờ các nhà máy BOT hết hợp đồng mua khí sẽ bảo đảm tăng trưởng cho NT2
-
Động lực tăng trưởng đóng góp bởi Nhơn Trạch 3&4. Doanh thu 2025/2026 đạt 4,702/19,457 tỷ VND, chiếm 13%/38% doanh thu
-
Cơ chế tăng giá điện sẽ thúc đẩy tiến độ ghi nhận doanh thu bất thường. Dự kiến nhận về khoản thu nhập bất thường lần lượt 120/148 tỷ VND trong năm 2025/2026
-
Khuyến nghị TRUNG LẬP với giá mục tiêu 17,200 VNĐ/cổ phiếu
Tổng Công Ty Điện Lực Dầu Khí Việt Nam (HoSE: POW)
POW công bố kết quả kinh doanh (KQKD) Q3/2025 với doanh thu đạt 7.855 tỷ đồng, +30% svck, LNST đạt 948 tỷ đồng, +109% svck. Lũy kế 9T2025, LNST đạt 2.181 tỷ đồng, +96% svck, gấp gần 5 lần kế hoạch và gần 2 lần dự phóng của ACBS cho năm 2025. KQKD 9T2025 của POW tích cực do tổng sản lượng tăng và cơ cấu sản lượng thay đổi khi thủy điện và điện than chiếm đa số trong phần sản lượng tăng thêm, và POW cũng ghi nhận hơn 300 tỷ tiền bồi thường bảo hiểm từ PVI. Chúng tôi nâng định giá cho POW từ 15.200/cp lên 16.400/cp cho năm 2026, ứng với tổng tỷ suất sinh lời kỳ vọng 15,0%, xếp hạng KHẢ QUAN.
Doanh thu Q3/2025 tăng 30% svck, đạt 7.855 tỷ đồng, do sản lượng tăng mạnh, đạt 4,3 tỷ kWh, +41% svck; trong khi giá bán điện bình quân giảm nhẹ 1% svck, ở mức 1.894 đồng/kWh. Bên cạnh đó, cơ cấu sản lượng huy động cũng thay đổi khi tổng sản lượng thủy điện tăng 34% svck, đạt 535 triệu kWh (nhờ thời tiết thuận lợi mưa nhiều ở miền Trung và miền Bắc); và điện than tăng 75% svck, đạt hơn 1 tỷ kWh. Đây là những nguồn điện có chi phí huy động thấp hơn đáng kể so với điện khí nên giúp giảm chi phí chung cho POW. Bên cạnh đó, POW ghi nhận tiếp 100 tỷ đồng đền bù bảo hiểm trong Q3/2025. Nhờ đó, lợi nhuận gộp đạt 1.291 tỷ đồng, +336% svck, biên lãi gộp cải thiện lên 16% từ 5% cùng kỳ. LNST đạt 948 tỷ đồng, +109% svck, biên lãi ròng tăng từ 8% cùng kỳ lên 12% trong Q3/2025.
Lũy kế 9T2025, sản lượng đạt 13,4 tỷ kWh, +18% svck, doanh thu đạt 25.404 tỷ đồng, +17% svck, lãi gộp đạt 3.275 tỷ đồng, +133% svck, LNST đạt 2181 tỷ đồng, 109% svck, biên lãi ròng cải thiện lên 9% từ 5% cùng kỳ.
Kết Luận Nhanh: POW đạt KQKD 9T2025 khả quan, hoàn thành gấp 5 lần kế hoạch và 2 lần dự phóng của ACBS cho năm 2025. Chúng tôi cho rằng khi NT3&4 chính thức đi vào vận hành thương mại giữa Q4/2025, POW sẽ ghi nhận các khoản lỗ từ NT3&4 do chi phí khấu hao, lãi vay và vận hành tăng mạnh trong khi sản lượng & doanh thu đầu ra chưa đủ bù đắp. Tuy nhiên, KQKD cả năm 2025 có thể khả quan hơn một chút so với dự phóng của chúng tôi nhờ sản lượng và giá bán điện bình quân cao hơn từ các nhà máy hiện có. Do đó, chúng tôi nâng giá mục tiêu từ 15.200/cp lên 16.400/cp, xếp hạng KHẢ QUAN.
Trong 4Q25, doanh thu đạt 8,747 tỷ đồng (+1% n/n, tương đương 95% dự phóng của KIS, hình 1), được hỗ trợ bởi mức tăng 25% n/n của tổng sản lượng điện (Qc). Tăng trưởng chủ yếu đến từ mảng thủy điện và nhiệt điện khí. Kết quả, lợi nhuận gộp đạt 1,053 tỷ đồng (+79% n/n, hình 3), với biên LNG cải thiện lên 12% (+6.0 đpt n/n, hình 3), nhờ các yếu tố tích cực nêu trên. Do đó, LNST đạt 688 tỷ đồng (+585% n/n, tương đương 110% dự phóng của KIS; hình 4), được thúc đẩy bởi (1) cải thiện biên LNG, (2) mức nền thấp trong 4Q24, và (3) thu nhập tài chính đạt 403 tỷ đồng (4Q24: giảm 51 tỷ đồng), chủ yếu từ thu lãi và cổ tức, bất chấp chi phí quản lý doanh nghiệp tăng 34% n/n lên 530 tỷ đồng.
Research Dept
Researchdept@kisvn.vn
Thực tế: Lợi nhuận tăng trưởng từ mức nền thấp
- Trong 4Q25, doanh thu đạt 8,747 tỷ đồng (+1% n/n, tương đương 95% dự phóng của KIS, hình 1), được hỗ trợ bởi mức tăng 25% n/n của tổng sản lượng điện (Qc). Tăng trưởng chủ yếu đến từ mảng thủy điện và nhiệt điện khí. Cụ thể:
- Thủy điện: Sản lượng đạt 516 triệu kWh (+32% n/n, hình 2), nhờ lưu lượng nước về các hồ trên cả nước tăng mạnh (+100% n/n, hình 5), bù đắp cho mức giảm của FMP (chiếm 2% doanh thu; -72% n/n). Nhờ đó, doanh thu thủy điện tăng lên 463 tỷ đồng (+15% n/n, hình 1).
- Nhiệt điện khí: Doanh thu ghi nhận mức 5,892 tỷ đồng (+17% n/n, hình 1), chủ yếu nhờ Nhơn Trạch 1 & 2, với sản lượng hợp nhất tăng 39% n/n (hình 2) do (1) A0 huy động nhằm bù đắp thiếu hụt công suất từ hai nhà máy BOT Phú Mỹ, và (2) mức nền thấp của NT1 & NT2 trong 4Q24
- Nhiệt điện than Vũng Áng: Doanh thu ghi nhận 2,439 tỷ đồng (-18% n/n, hình 1) khi sản lượng giảm còn 1,214 triệu kWh (-23% n/n, hình 2), trong bối cảnh tiêu thụ điện cả nước tăng 5.7% n/n trong 4Q25 và lưu lượng nước về hồ vẫn duy trì ở mức cao.
- Kết quả, lợi nhuận gộp đạt 1,053 tỷ đồng (+79% n/n, hình 3), với biên LNG cải thiện lên 12% (+6.0 đpt n/n, hình 3), nhờ các yếu tố tích cực nêu trên. Do đó, LNST đạt 688 tỷ đồng (+585% n/n, tương đương 110% dự phóng của KIS; hình 4), được thúc đẩy bởi (1) cải thiện biên LNG, (2) mức nền thấp trong 4Q24, và (3) thu nhập tài chính đạt 403 tỷ đồng (4Q24: giảm 51 tỷ đồng), chủ yếu từ thu lãi và cổ tức, bất chấp chi phí quản lý doanh nghiệp tăng 34% n/n lên 530 tỷ đồng.
Ưu và nhược điểm: 1Q26F – lợi nhuận chịu áp lực khi NT3 & 4 bắt đầu vận hành
- Trong 1Q26, chúng tôi kỳ vọng sản lượng của POW tiếp tục ghi nhận mức tăng trưởng mạnh, tăng 20% n/n, được thúc đẩy bởi (i) NT3 & 4 chính thức COD trong 1Q26F và (ii) tăng trưởng sản lượng phù hợp với kế hoạch vận hành năm 2026 của EVN.
- Tuy nhiên, LNST có thể ghi nhận mức giảm nhẹ. Dù chúng tôi dự báo lợi nhuận từ các nhà máy nhiệt điện khí dùng khí nội địa (Nhơn Trạch 1 & 2) và nhà máy nhiệt điện than Vũng Áng có thể cải thiện svck, nhưng diễn biến kém tích cực của mảng thủy điện và dự án NT3 & 4 là yếu tố chính gây áp lực lên triển vọng tăng trưởng lợi nhuận của POW trong 1Q26F. Chi tiết như sau:
- Nhiệt điện khí: Trong 1Q26, chúng tôi dự báo doanh thu mảng này tiếp tục tăng trưởng, với tổng sản lượng tăng 53% n/n, chủ yếu nhờ Nhơn Trạch 3 & 4 chính thức đi vào vận hành trong 1Q26.
- Về khả năng sinh lời của các nhà máy nhiệt điện khí trong nước (NT1 & 2; Cà Mau 1 & 2), chúng tôi kỳ vọng biên LNG và lợi nhuận cải thiện nhờ (1) mức nền thấp trong 1Q24 (NT2), (2) giá bán tăng nhanh hơn giá khí đầu vào (NT2; Cà Mau 1 & 2), và (3) dự kiến ghi nhận khoản lãi chênh lệch tỷ giá khoảng 177 tỷ đồng (NT2).
- Ngược lại, đối với dự án Nhơn Trạch 3 & 4, dựa trên dữ liệu của EVN, chúng tôi tính toán với mức cam kết sản lượng hợp đồng đạt 65% Qc, dự án có thể ghi nhận khoản lỗ khoảng 100 tỷ đồng khi đi vào hoạt động trong 1Q26F.
- Nhiệt điện than Vũng Áng Chúng tôi kỳ vọng triển vọng của nhà máy có thể ghi nhận tích cực với sản lượng dự kiến tăng 18% n/n, hỗ trợ bởi nhu cầu tiêu thụ điện cả nước duy trì ở mức cao. Bên cạnh đó, chúng tôi cho rằng giá bán tăng nhanh hơn chi phí than đầu vào sẽ giúp biên LNG của nhà máy này mở rộng trong 1Q26F
- Thủy điện: Dựa trên dữ liệu lịch sử của NOAA, chúng tôi kỳ vọng trong các năm chuyển pha từ La Niña sang trung tính (hình 6), hệ số công suất có thể giảm 4%-6% n/n. Do đó, sản lượng của các nhà máy nhiều khả năng bị ảnh hưởng tiêu cực, dù FMP bình quân (chiếm khoảng 2% doanh thu) có thể cải thiện 40%-50% n/n. Vì vậy, chúng tôi dự báo cả biên LNG và lợi nhuận của mảng thủy điện sẽ giảm trong 1Q26F.
Hành động: NẮM GIỮ
- Chúng tôi cho rằng POW sẽ ghi nhận những diễn biến tích cực hơn trong trung và dài hạn, đặc biệt khi dự án LNG Nhơn Trạch 3 & 4 đóng vai trò quan trọng trong việc ổn định hệ thống điện sau khi đi vào vận hành. Tuy nhiên, trong ngắn hạn, chúng tôi đánh giá thị giá hiện tại đã phản ánh phần lớn giá trị nội tại của POW. Đồng thời, chúng tôi vẫn thận trọng trước rủi ro lợi nhuận suy yếu trong năm 2026 có thể gây áp lực lên giá cổ phiếu. Do đó, chúng tôi duy trì khuyến nghị HOLD đối với POW cho năm 2026.