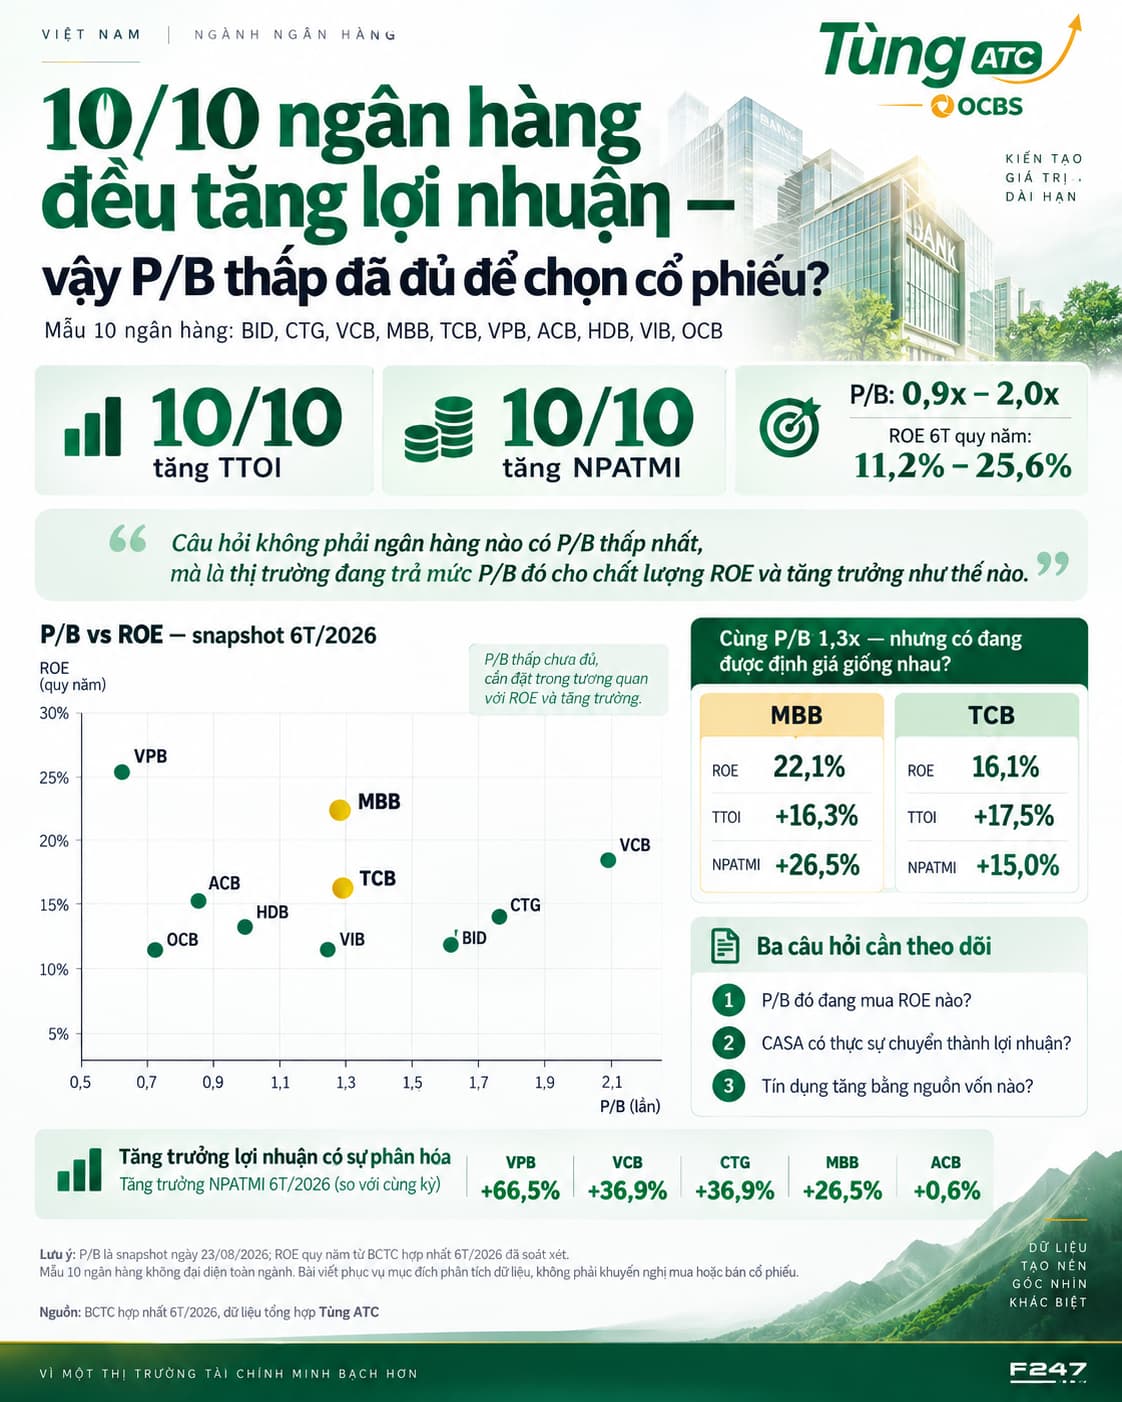
Tôi vừa hoàn thành việc đối chiếu báo cáo tài chính hợp nhất 6T/2026 của 10 ngân hàng gồm BID, CTG, VCB, MBB, TCB, VPB, ACB, HDB, VIB và OCB.
Có một điểm khá thú vị: cả 10/10 ngân hàng trong mẫu đều tăng tổng thu nhập hoạt động và 10/10 đều tăng lợi nhuận thuộc cổ đông so với cùng kỳ.
Nhưng P/B của nhóm này lại trải từ khoảng 0,9 lần đến 2,0 lần, trong khi ROE 6 tháng quy năm nằm trong khoảng 11,2–25,6%.
Vì vậy, câu hỏi tôi quan tâm không phải là:
Ngân hàng nào đang có P/B thấp nhất?
Mà là:
Thị trường đang trả mức P/B đó cho chất lượng ROE và tăng trưởng như thế nào?
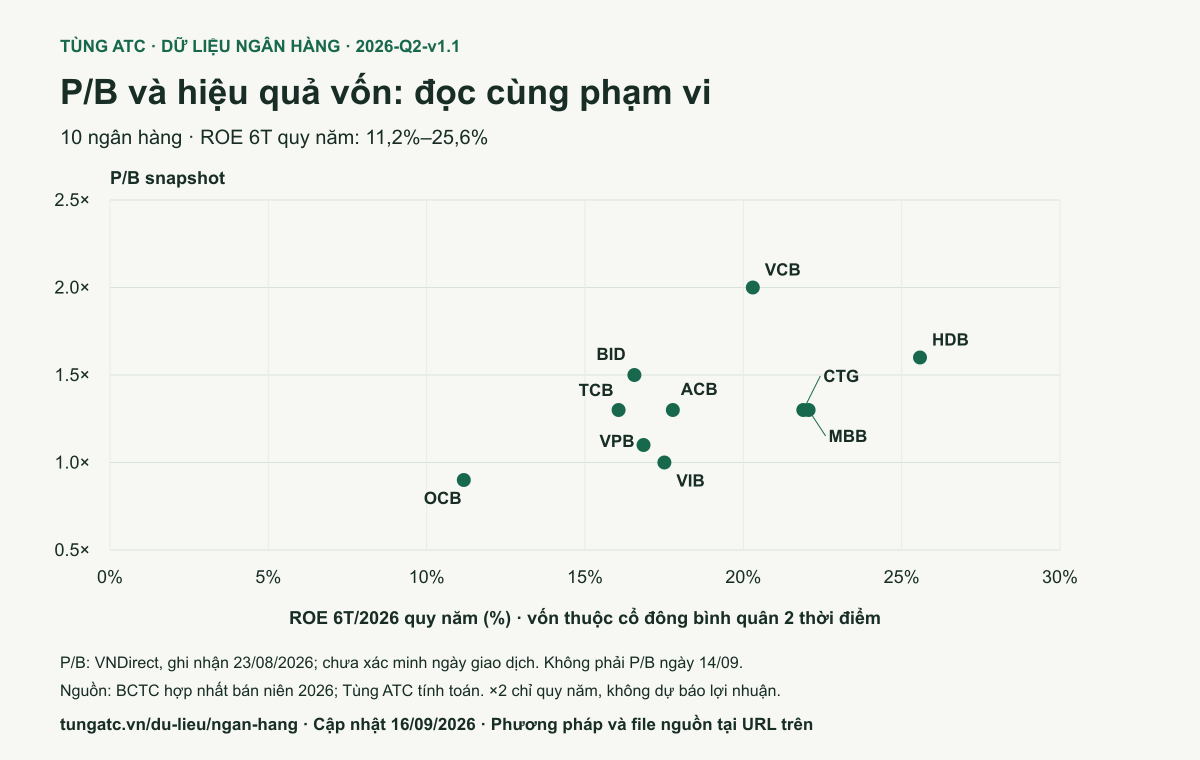
Lưu ý: P/B là snapshot ghi nhận ngày 23/08/2026 và chưa xác minh ngày giao dịch; ROE được quy năm từ BCTC hợp nhất 6T/2026 đã soát xét, không phải dự báo cả năm. Kết quả 10/10 mô tả mẫu 10 ngân hàng, không đại diện toàn ngành.
Cùng tăng lợi nhuận, nhưng tốc độ đã phân hóa rõ
TTOI là tổng thu nhập hoạt động trước chi phí hoạt động và dự phòng. NPATMI là lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ.
Năm trường hợp có độ tương phản cao trong 6T/2026:
| Mã | TTOI YoY | NPATMI YoY | Điểm đáng chú ý |
|---|---|---|---|
| VPB | +35,2% | +66,5% | Lợi nhuận tăng nhanh hơn thu nhập |
| VCB | +35,3% | +36,9% | TTOI và lợi nhuận cùng tăng mạnh |
| CTG | +24,5% | +36,9% | Tăng trưởng lợi nhuận cao |
| MBB | +16,3% | +26,5% | Lợi nhuận tăng nhanh hơn TTOI |
| ACB | +4,9% | +0,6% | Tăng trưởng thấp đáng kể so với nhóm trên |
Đây là dữ kiện đã ghi nhận, chưa phải kết luận VPB tốt nhất hay ACB kém nhất.
Tốc độ tăng trưởng cần được bóc tách theo hiệu quả hoạt động, thu nhập bất thường, chi phí tín dụng và mức nền so sánh.
Cùng là lợi nhuận tăng, nhưng nguồn gốc, độ bền và rủi ro phải chịu có thể rất khác nhau.Vì vậy, đặt hai mức P/B cạnh nhau rồi kết luận mã nào rẻ hơn là chưa đủ.
Câu hỏi 1: P/B đó đang mua ROE nào?
Tôi không dùng một ngưỡng P/B cứng cho toàn ngành.
P/B chỉ có ý nghĩa khi đặt cạnh chuỗi:
ROE → tăng trưởng lợi nhuận → khả năng duy trì ROE → rủi ro phải chịu
Điều cần tìm không phải ROE cao nhất một kỳ, mà là ROE có khả năng duy trì qua nhiều kỳ bằng hoạt động kinh doanh cốt lõi.
Một mức P/B cao hơn vẫn có thể hợp lý nếu ngân hàng duy trì hiệu quả vốn tốt, còn dư địa tăng trưởng và kiểm soát được chất lượng tài sản. Ngược lại, P/B thấp chưa chắc là cơ hội nếu ROE thấp kéo dài hoặc rủi ro đang tăng.
Tôi kiểm tra ba lớp:
- So sánh P/B giữa các ngân hàng cùng nhóm tại cùng thời điểm.
- Đặt P/B cạnh ROE hiện tại và khả năng duy trì ROE trong 6–12 tháng tới.
- Kiểm tra lợi nhuận tạo ra ROE có đi kèm suy giảm chất lượng tài sản, CAR hoặc bộ đệm dự phòng hay không.
P/B thấp là điểm bắt đầu của câu hỏi, không phải đáp án.
Câu hỏi 2: CASA có thực sự chuyển thành lợi nhuận?
Tôi không mặc định ngân hàng có CASA cao hơn sẽ tốt hơn. Chuỗi cần kiểm tra là:
CASA → chi phí vốn → NIM → ROE → lợi nhuận
CASA chỉ có giá trị khi nguồn vốn chi phí thấp thực sự giúp giảm chi phí huy động, bảo vệ NIM và tạo lợi nhuận bền vững.
Các câu hỏi quan trọng gồm:
- Số dư CASA tuyệt đối có tăng hay tỷ lệ chỉ tăng do tổng tiền gửi thay đổi?
- Ngân hàng có phải tăng mạnh lãi suất huy động để giữ nguồn vốn?
- NIM có được bảo vệ trong khi NPL và chi phí tín dụng vẫn được kiểm soát?
Câu hỏi 3: Tín dụng tăng bằng nguồn vốn nào?
Tăng trưởng tín dụng chỉ tạo giá trị khi ngân hàng có đủ nguồn huy động, vốn tự có và năng lực quản trị rủi ro để chuyển tăng trưởng thành lợi nhuận cho cổ đông.
Ví dụ với MBB trong 6T/2026:
- tín dụng tăng 13,24%;
- tiền gửi khách hàng tăng 4,61%;
- chênh lệch tăng trưởng tín dụng – tiền gửi khách hàng là +8,63 điểm phần trăm;
- CAR được ghi nhận khoảng 10,7%.
Đây chỉ là tín hiệu sớm, chưa đủ để kết luận MBB tốt hay xấu về thanh khoản.
Nhưng nó đặt ra một câu hỏi quan trọng:
Nếu tín dụng tiếp tục tăng nhanh, funding, CAR và chất lượng tài sản có đủ sức đi cùng hay không?
Tôi sẽ thận trọng hơn nếu tín dụng tăng nhanh hơn huy động trong nhiều kỳ, CAR giảm khi kế hoạch bổ sung vốn chưa rõ, nợ nhóm 2 và NPL cùng tăng, hoặc lợi nhuận chủ yếu cải thiện nhờ giảm dự phòng trong khi thu nhập cốt lõi suy yếu.
MBB và TCB: cùng P/B, nhưng thị trường có định giá giống nhau?
Snapshot hiện tại cho một cặp so sánh đáng chú ý:
| Chỉ tiêu | MBB | TCB |
|---|---|---|
| P/B snapshot | 1,3x | 1,3x |
| ROE 6T quy năm | 22,1% | 16,1% |
| TTOI YoY | 16,3% | 17,5% |
| NPATMI YoY | 26,5% | 15,0% |
Nếu dừng ở bảng này, MBB có ROE và tăng trưởng NPATMI cao hơn, còn TCB có tăng trưởng TTOI nhỉnh hơn. Nhưng bốn con số chưa đủ để kết luận MBB tốt hơn TCB hoặc ngược lại.
Hai ngân hàng cùng được ghi nhận quanh 1,3 lần P/B nhưng hiệu quả vốn và tốc độ tăng lợi nhuận khác nhau. Vậy P/B giống nhau có thực sự đồng nghĩa thị trường đang định giá chúng giống nhau?
Chưa chắc.
Muốn so sánh đến nơi đến chốn, cần đọc thêm CASA, chi phí vốn, NIM, CAR, NPL, LLR và xu hướng nhiều kỳ.
Trong 6–12 tháng tới, ba điều cần theo dõi là:
- ROE có được duy trì bằng hoạt động cốt lõi hay không?
- Funding và CAR có theo kịp tăng trưởng tín dụng hay không?
- NPL, nợ nhóm 2 và bộ đệm dự phòng có xấu đi để đổi lấy tăng trưởng hay không?
Kết luận
Khi lợi nhuận ngân hàng đồng loạt tăng, lợi thế không còn nằm ở việc tìm ra ngân hàng nào “có tăng trưởng”, mà ở việc xác định:
Tăng trưởng nào đủ chất lượng để duy trì ROE và xứng đáng với mức định giá hiện tại?**
P/B thấp có thể là cơ hội, nhưng chỉ khi hiệu quả vốn, nguồn vốn và chất lượng tài sản cho thấy mức định giá đang thấp hơn giá trị doanh nghiệp có thể tạo ra.
Tôi đã gom dữ liệu BCTC, ROE, P/B, CASA, NPL, LLR, CAR và funding vào một bảng có thể lọc theo từng mã. Phần dữ liệu kèm CSV, Excel, biểu đồ, nguồn BCTC và phương pháp tính để mọi người có thể tự kiểm tra thay vì phải tin vào bảng tổng hợp.
Mở bảng dữ liệu ngân hàng và gói trích dẫn tại đây
Bài viết phục vụ mục đích phân tích dữ liệu, không phải khuyến nghị mua hoặc bán cổ phiếu.