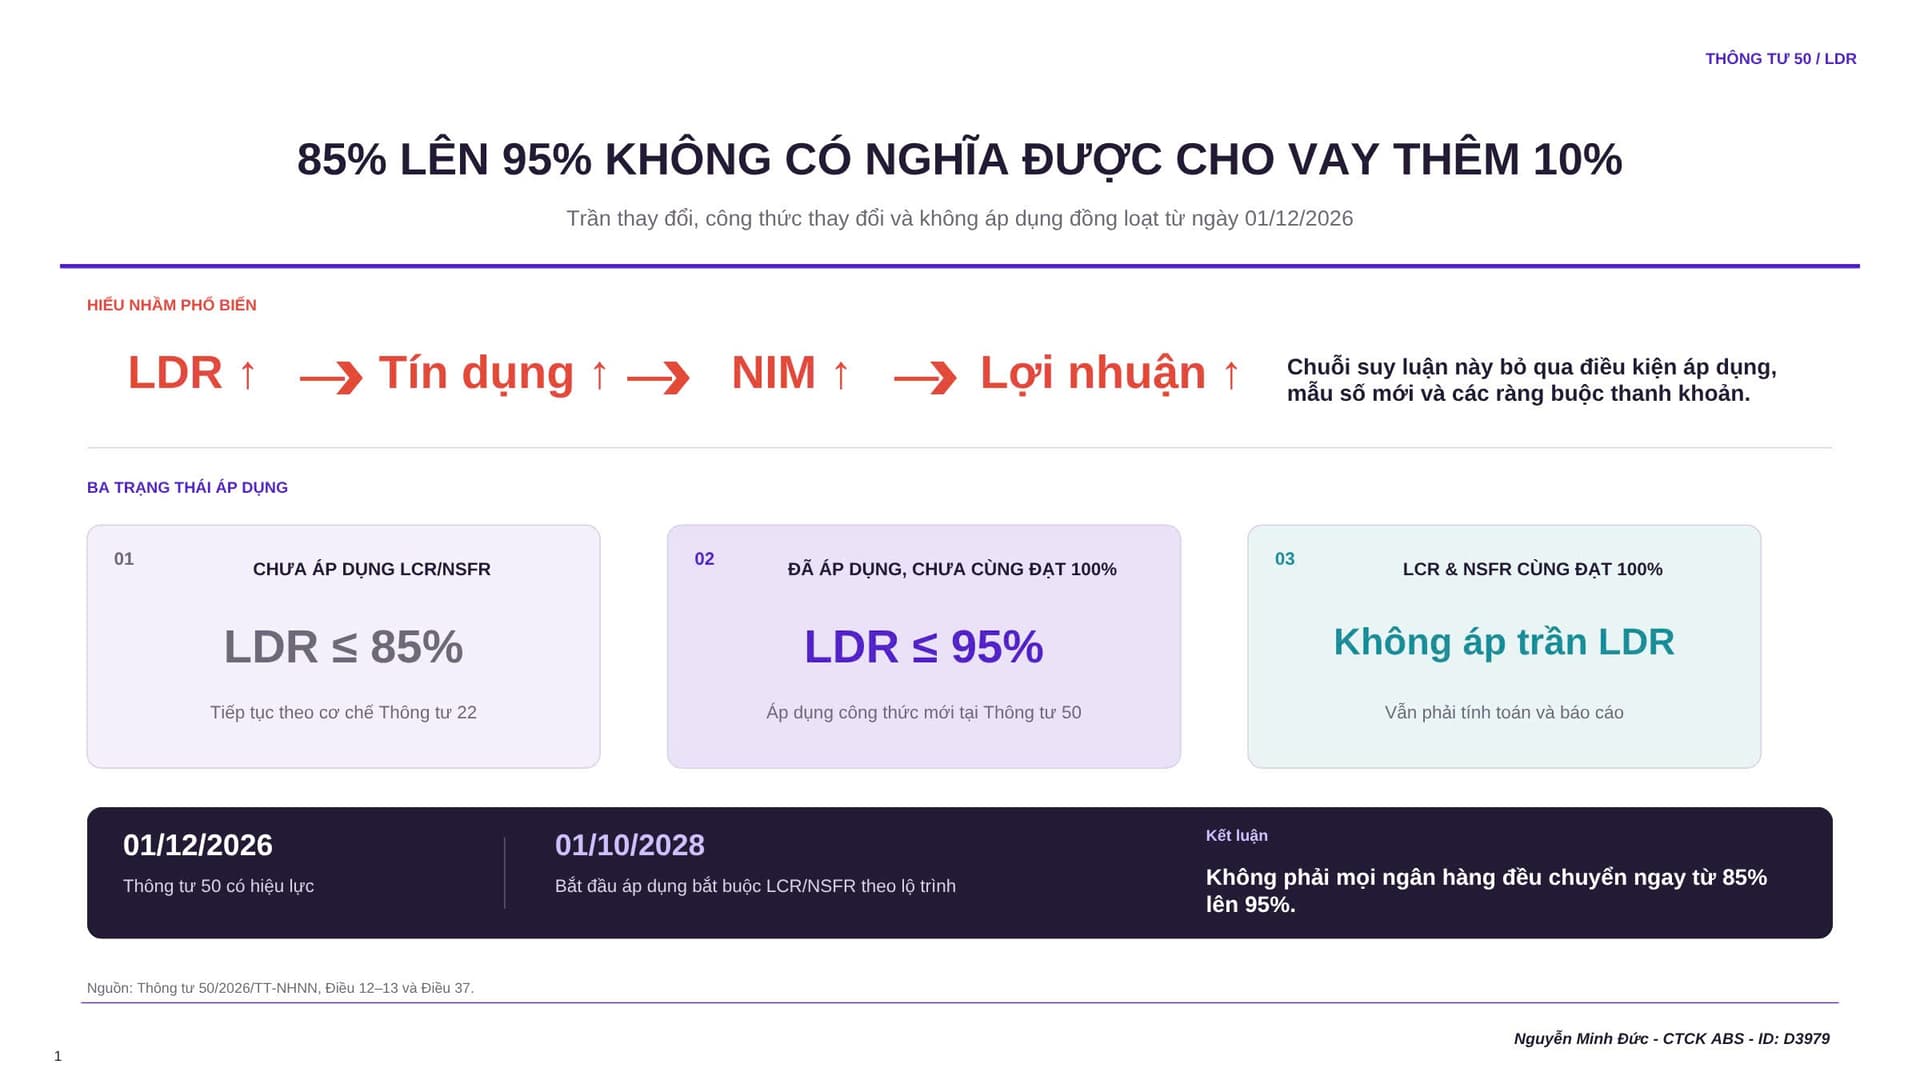

Mấy hôm nay thị trường đang lan truyền chuỗi suy luận: LDR lên 95% → tín dụng tăng mạnh → NIM tăng → lợi nhuận tăng.
Theo mình, chuỗi này đang bị đơn giản hóa quá mức.
- Không nới đồng loạt cho toàn hệ thống từ ngày 1/12/2026
Thông tư 50 có hiệu lực từ ngày 1/12/2026, nhưng ngân hàng chưa áp dụng LCR và NSFR vẫn tiếp tục thực hiện LDR 85% theo Thông tư 22. Từ ngày 1/10/2028, toàn hệ thống mới bắt buộc chuyển sang LCR và NSFR.
Có thể hiểu thành ba trường hợp:
-
Chưa áp dụng LCR/NSFR: LDR tối đa 85% theo cơ chế cũ.
-
Đã áp dụng nhưng chưa đồng thời đạt 100%: LDR tối đa 95% theo công thức mới.
-
Đạt 100% cả LCR và NSFR: không phải tuân thủ trần LDR, nhưng vẫn phải tính và báo cáo.
Vì vậy, ngày 1/12 không có nghĩa tất cả ngân hàng lập tức được chuyển từ 85% lên 95%.
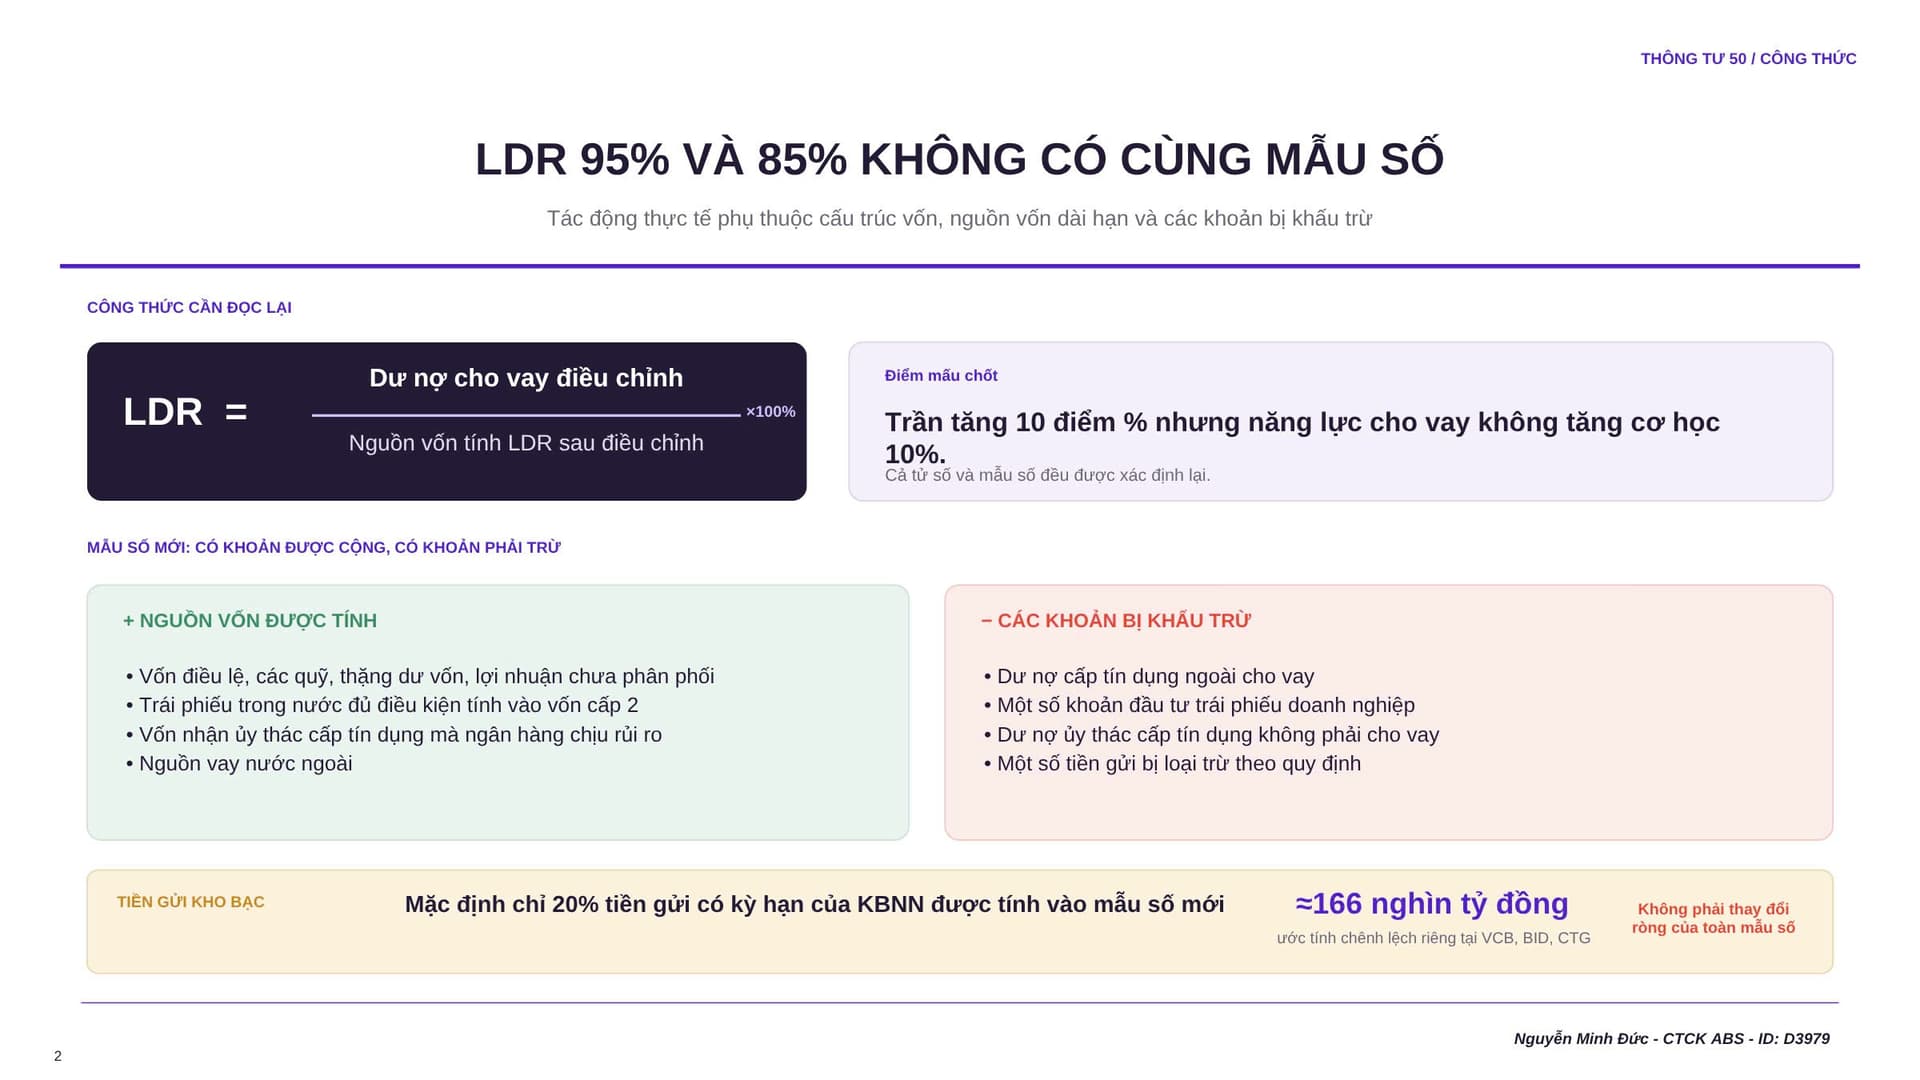
- LDR 95% và 85% không có cùng mẫu số
Đây là điểm dễ gây nhầm nhất.
Mẫu số LDR mới không chỉ gồm tiền gửi khách hàng mà còn có một số nguồn như vốn điều lệ, các quỹ, thặng dư vốn, lợi nhuận chưa phân phối, trái phiếu trong nước đủ điều kiện tính vào vốn cấp 2, vốn nhận ủy thác cấp tín dụng mà ngân hàng chịu rủi ro và nguồn vay nước ngoài.
Ngược lại, mẫu số còn phải trừ dư nợ cấp tín dụng ngoài cho vay, một số khoản đầu tư trái phiếu doanh nghiệp và các khoản liên quan khác.
Do đó, ngân hàng có vốn dày và nguồn vốn quốc tế dài hạn có thể thuận lợi hơn; ngân hàng có tỷ trọng cấp tín dụng ngoài cho vay hoặc đầu tư TPDN lớn có thể bị bù trừ một phần lợi ích.
Một ví dụ đáng chú ý là VCB, BID và CTG. Theo cơ chế hiện hành, 50% tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào mẫu số LDR. Trong khi đó, Thông tư 50 mặc định chỉ tính 20%, trừ khi Thống đốc NHNN quyết định một tỷ lệ khác.
Theo số liệu và ước tính từ BCTC ngày 30/6/2026, chênh lệch này tương đương khoảng 166 nghìn tỷ đồng nguồn vốn được tính cho ba ngân hàng trên. Đây là tác động riêng của cấu phần tiền gửi Kho bạc, chưa phải mức thay đổi ròng của toàn bộ mẫu số LDR mới.
- Nới LDR nhưng chuyển sang bộ ràng buộc LCR và NSFR
Nếu chưa đáp ứng các tỷ lệ mới, ngân hàng có thể phải tăng tài sản thanh khoản chất lượng cao, bổ sung nguồn vốn ổn định hơn hoặc điều chỉnh cơ cấu tài sản.
Các giải pháp này có thể làm giảm lợi suất tài sản hoặc tăng chi phí vốn. Vì vậy, dư địa cho vay có thể tăng nhưng NIM chưa chắc tăng tương ứng.
Thông tư 50 có lợi hơn cho ngân hàng:
-
Đang bị giới hạn bởi LDR cũ.
-
Có CASA và tiền gửi ổn định.
-
Có vốn chủ sở hữu và nguồn vốn dài hạn tốt.
-
Ít bị khấu trừ bởi tín dụng ngoài cho vay và TPDN.
-
Đã chuẩn bị tốt cho LCR/NSFR.
-
Còn hạn mức tăng trưởng tín dụng, đủ CAR và kiểm soát được nợ xấu.
Nói cách khác, LDR chỉ là một trong nhiều “nút thắt”. Nới LDR không tự động biến thành tăng trưởng tín dụng, NIM và lợi nhuận.
Bài sau mình sẽ bóc tiếp: xét riêng theo Thông tư 50, ngân hàng nào hưởng lợi thực chất và ngân hàng nào chủ yếu hưởng lợi về tâm lý thị trường.