AAA — CTCP Nhựa An Phát Xanh: Investment Thesis Update
Snapshot đến 21/09/2026
Tôi nhìn AAA hiện tại theo hướng “earnings recovery + asset re-rating”, nhưng chưa phải câu chuyện tăng trưởng doanh thu mạnh. Điểm đáng chú ý nhất là LNST đã tăng rất nhanh trong 6T2026 trong khi định giá vẫn thấp, nhưng chất lượng tăng trưởng và khả năng duy trì mức lợi nhuận mới vẫn cần được kiểm chứng.
Giá đóng cửa gần nhất tôi tìm được là 7.260 đồng/cp ngày 18/09, vốn hóa khoảng 2.859 tỷ, P/E khoảng 5,25x, P/B khoảng 0,46x. (taichinh.com)
1. Investment thesis là gì?
AAA đang chuyển từ câu chuyện “nhựa bao bì biên thấp” sang câu chuyện “phục hồi lợi nhuận + tối ưu vận hành + mở rộng tài sản công nghiệp/bioplastic”, trong khi thị giá đang phản ánh khá ít phần cải thiện earnings.
Có 3 tầng thesis:
Tầng 1 — Earnings recovery
6T2026:
- Doanh thu: 4.681 tỷ
- LNST cổ đông công ty mẹ: 348,6 tỷ
- LNST tăng 109,2% YoY
- Riêng Q2 LNST mẹ: 194,9 tỷ, tăng gần 48% YoY. (Entrade X by DNSE)
Đây là thay đổi quan trọng nhất so với AAA 2024–2025.
Tầng 2 — Margin + efficiency
TTM, LNST khoảng 552 tỷ, tăng hơn 116% YoY; biên lợi nhuận ròng lên khoảng 6%, cao hơn đáng kể so với lịch sử. (iShareInvest)
Tầng 3 — Asset optionality
AAA sở hữu hệ sinh thái gồm:
- bao bì nhựa;
- bioplastic;
- An Tiến Industries;
- Nhựa Hà Nội;
- các dự án KCN;
- KCN Lương Điền – Ngọc Liên;
- các tài sản công nghiệp liên quan.
AAA sở hữu 100% CTCP KCN Lương Điền Ngọc Liên và nhiều công ty con/liên kết khác. (VNFDATA)
Nếu earnings duy trì được và các tài sản công nghiệp bắt đầu đóng góp rõ hơn, AAA có cơ sở để được thị trường định giá lại.
2. 7 yếu tố đang hỗ trợ thesis
① LNST 6T tăng 109%
Đây là catalyst fundamental mạnh nhất.
348,6 tỷ LNST mẹ trong 6 tháng đã vượt kế hoạch năm 347 tỷ mà AAA đặt ra. (cafef)
=> Về mặt earnings, AAA đang chạy trước kế hoạch.
② Q2 cho thấy earnings không chỉ đến từ Q1
Q1 LNST mẹ:
153,7 tỷ
Q2:
194,9 tỷ
=> earnings tiếp tục tăng theo quý. (cafef)
Đây quan trọng hơn việc chỉ có một quý đột biến.
③ Biên lợi nhuận đang cải thiện
Q2/2026:
Net margin ~8,23%
so với:
7,44% Q2/2025
và cao hơn rất nhiều so với nền 2024–2025 ở một số quý. (iShareInvest)
④ Chi phí vận hành được kiểm soát
TTM, các yếu tố đóng góp cho tăng trưởng LNST gồm:
- chi phí bán hàng giảm;
- chi phí quản lý giảm;
- chi phí tài chính giảm;
- lợi nhuận từ công ty liên kết tăng.
Đây là điểm tích cực vì earnings recovery không hoàn toàn phụ thuộc vào tăng doanh thu. (iShareInvest)
⑤ Valuation rất thấp
Ở giá 7.260:
- P/E ~5,25x
- P/B ~0,46x
- EPS TTM ~1.383 đồng
- BVPS ~15.825 đồng. (iShareInvest)
Đặc biệt:
AAA đang giao dịch thấp hơn đáng kể giá trị sổ sách.
Nếu ROE tiếp tục cải thiện, P/B 0,46x có thể trở thành một điểm hấp dẫn về mặt re-rating.
⑥ KCN Lương Điền – Ngọc Liên tạo optionality
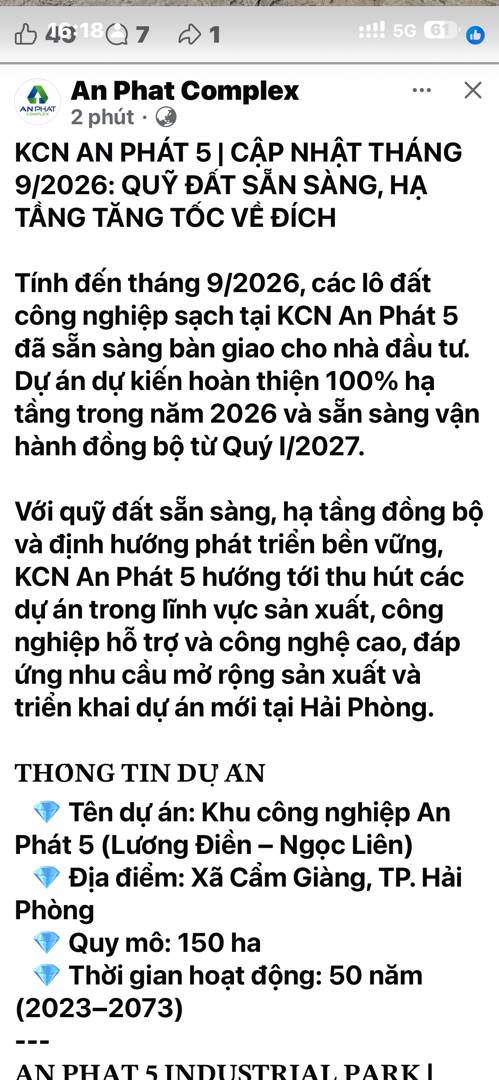
Dự án có quy mô 150 ha, hướng tới các ngành sản xuất, công nghệ cao và sản xuất bền vững. Dự án đã được khởi công cuối 2025. (An Phát Holdings)
Tài sản này chưa cần đóng góp lớn ngay vào earnings để tạo giá trị.
Quan trọng hơn là:
KCN → FDI → industrial ecosystem → logistics → packaging/plastic demand
có thể tạo hiệu ứng hệ sinh thái cho AAA/AP H.
⑦ APH đã mua thêm AAA
An Phát Holdings đã đăng ký/mua 6 triệu cổ phiếu AAA trong năm 2026. (cafef)
Tôi xem đây là tín hiệu alignment đáng chú ý giữa công ty mẹ và cổ đông AAA, dù không nên xem nó là bằng chứng chắc chắn về giá cổ phiếu tương lai.
3. 7 yếu tố đang phủ định thesis
① Doanh thu vẫn yếu
Đây là điểm tôi không muốn bỏ qua.
TTM doanh thu chỉ khoảng 9.243 tỷ, giảm khoảng 30% YoY theo dữ liệu hiện tại. (iShareInvest)
Trong khi LNST tăng rất mạnh.
=> Earnings growth hiện tại chủ yếu là:
margin + cost + base effect
chứ chưa phải:
revenue growth + volume growth.
② Giá hạt nhựa đầu vào đang tăng
PE/PP đã tăng đáng kể từ cuối 2025; điều này tạo áp lực lên doanh nghiệp bao bì nếu AAA không chuyển được chi phí sang khách hàng. (VCCI)
Đây là một risk rất quan trọng cho H2/2026.
③ Nợ vay tăng
Cuối Q2/2026:
vay ~3.401 tỷ
tăng khoảng 12,2% so với đầu năm.
Trong khi chi phí tài chính Q2 tăng mạnh. (Entrade X by DNSE)
=> Nếu lãi suất/working capital tăng, phần lợi nhuận phục hồi có thể bị bào mòn.
④ CAPEX vẫn lớn
AAA đang tiếp tục đầu tư tài sản cố định; nguyên giá TSCĐ cuối Q2 khoảng 6.638 tỷ đồng. (Entrade X by DNSE)
Điều này tạo:
earnings potential ↑
nhưng đồng thời:
cash flow pressure ↑
⑤ Chất lượng earnings cần kiểm chứng
Q2 có khoảng 48 tỷ lợi nhuận khác, trong khi lợi nhuận từ hoạt động cốt lõi cần tiếp tục được theo dõi. (cafef)
Do đó không nên annualize đơn giản:
Q2 LNST × 4
để ra EPS 2026.
⑥ ROE vẫn chưa cao
ROE TTM chỉ khoảng 9%. (iShareInvest)
P/B 0,46x là thấp, nhưng thị trường có lý do để chiết khấu nếu:
ROE < cost of equity
trong thời gian dài.
Muốn AAA re-rate bền vững, tôi muốn thấy ROE tiến về double-digit cao hơn, chứ không chỉ EPS tăng một năm.
⑦ Thesis vẫn phụ thuộc vào việc duy trì earnings mới
AAA từng có earnings biến động khá mạnh.
Ví dụ:
2025 LNST mẹ khoảng 373 tỷ, trong khi 2024 và các năm trước thấp hơn đáng kể. Báo cáo thường niên cũng cho thấy doanh thu 2025 giảm nhưng lợi nhuận vẫn cải thiện. (HSX Static File)
=> Câu hỏi lớn nhất:
348 tỷ LNST 6T2026 là “new normal” hay chỉ là đỉnh của chu kỳ phục hồi?
4. Earnings revision: ĐANG TĂNG — nhưng chưa phải dạng “clean revision”
Đây là phần tôi đánh giá tích cực nhất.
Kế hoạch năm 2026:
LNST = 347 tỷ
6T đã đạt:
348,6 tỷ
tức khoảng 100,4% kế hoạch năm. (cafef)
Nếu chỉ nhìn earnings:
Revision bias = UP
Nhưng có một nuance rất quan trọng:
Doanh thu chưa tăng tương ứng + earnings có yếu tố chi phí/lợi nhuận khác + input cost đang tăng.
Do đó tôi chưa gọi đây là:
Structural Earnings Upgrade
mà hiện tại gọi là:
Cyclical/Operational Earnings Upgrade — cần xác nhận thêm H2.
5. Valuation hiện tại
Snapshot
| Chỉ tiêu | AAA |
|---|---|
| Giá | ~7.260 |
| Market cap | ~2.859 tỷ |
| P/E TTM | ~5,25x |
| P/B | ~0,46x |
| EPS TTM | ~1.383 |
| BVPS | ~15.825 |
| ROE | ~9% |
| Net margin TTM | ~5,98% |
Một phép tính đáng chú ý
Nếu EPS ~1.383 đồng được duy trì:
P/E 7x → ~9.681 đồng
P/E 8x → ~11.064 đồng
P/E 9x → ~12.447 đồng
Đây không phải giá mục tiêu, mà là sensitivity để nhìn mức re-rating nếu earnings hiện tại trở thành mức bình thường mới.
Một nguồn consensus hiện chỉ có 1 analyst, target 8.680 đồng, cao hơn khoảng 19,6% so với 7.260; vì độ phủ analyst rất thấp nên tôi không coi đây là consensus mạnh. (MarketScreener)
6. Catalyst
Tôi xếp catalyst AAA theo thứ tự:
Near-term
① Q3/2026 earnings
Đây là catalyst quan trọng nhất.
Nếu:
Q3 LNST tiếp tục >150–180 tỷ
thì thị trường sẽ bắt đầu tin rằng earnings mới là sustainable.
② Full-year earnings vượt xa kế hoạch
Kế hoạch 347 tỷ đã bị vượt chỉ sau 6 tháng.
Nếu 2026 đạt:
450–500+ tỷ
thì câu chuyện valuation sẽ thay đổi đáng kể.
③ Biên lợi nhuận tiếp tục duy trì
Đây là biến số cần theo dõi hơn doanh thu.
④ KCN Lương Điền – Ngọc Liên
Tiến độ:
pháp lý → hạ tầng → khách thuê → ghi nhận
sẽ là catalyst cho asset re-rating.
⑤ Giá nguyên liệu PE/PP hạ nhiệt
Nếu resin price giảm trong khi giá bán sản phẩm không giảm tương ứng:
spread ↑ → margin ↑
Đây có thể là catalyst rất mạnh cho AAA.
7. Key risk
Nếu phải chọn 3 rủi ro lớn nhất:
 Risk 1 — Margin compression
PE/PP ↑
→ COGS ↑
→ gross margin ↓
→ earnings ↓
Risk 2 — Balance sheet / cash flow
Debt ~3.400 tỷ + CAPEX lớn.
Nếu earnings tăng nhưng:
CFO ↓ + CAPEX ↑ + debt ↑
thì thị trường có thể không trả P/E cao hơn.
Risk 3 — Earnings normalization
Nếu 2026 là năm phục hồi đặc biệt do:
- nền thấp;
- cost optimization;
- lợi nhuận khác;
- contribution từ associate;
thì EPS 2027 có thể không tăng tiếp.
8. Điều gì khiến tôi sai?
Đây là kill thesis checklist tôi sẽ dùng cho AAA:
Thesis sai nếu xuất hiện đồng thời:
1. Q3 LNST giảm mạnh YoY/QoQ
→ chứng minh Q2 là peak.
2. Gross margin giảm liên tục
→ resin cost bắt đầu ăn vào earnings.
3. Debt tiếp tục tăng nhanh
nhưng earnings/cash flow không tăng.
4. CFO thấp hơn đáng kể LNST
→ chất lượng lợi nhuận có vấn đề.
5. EPS 2026 không duy trì được vùng ~1.300–1.400+
→ P/E 5x hiện tại không còn rẻ như nhìn bề ngoài.
6. KCN/asset monetization chậm
→ asset re-rating thesis chưa materialize.
7. ROE vẫn quanh 8–10% trong khi không có earnings growth
→ P/B <1x có thể tiếp tục tồn tại lâu.
9. WHAT CHANGED — phần tôi quan tâm nhất
So với một AAA truyền thống, 3 thứ đã thay đổi rõ nhất:
 CHANGE #1
Earnings đã bật lên rất mạnh.
6T LNST mẹ:
348,6 tỷ / +109% YoY
và đã vượt kế hoạch năm.
CHANGE #2
Margin/operating efficiency cải thiện.
AAA không cần doanh thu tăng mạnh vẫn tạo ra nhiều lợi nhuận hơn.
 CHANGE #3
Thesis đang chuyển từ “plastic company” sang “earnings recovery + industrial asset”.
Nhưng bước chuyển này chưa được thị trường định giá đầy đủ và cũng chưa được xác nhận hoàn toàn.
10. Investment Map AAA
Tôi sẽ đặt AAA vào sơ đồ như sau:
2026
Earnings recovery
↓
Margin improvement
↓
EPS ↑
↓
P/E compression
↓
Re-rating potential
2027–2028
KCN + bioplastic + industrial ecosystem
↓
Asset utilization
↓
Revenue recovery
↓
ROE ↑
↓
P/B re-rating
Vì vậy, AAA hiện tại không phải câu chuyện:
“Doanh thu tăng trưởng mạnh ngay.”
mà là:
“Thị trường đang trả giá thấp cho một doanh nghiệp mà earnings đã phục hồi nhanh hơn giá cổ phiếu.”
Điểm cần xác nhận tiếp theo là Q3/2026.
Nếu Q3 tiếp tục xác nhận EPS run-rate mới, thesis sẽ chuyển từ “deep value + recovery” → “earnings re-rating”. Ngược lại, nếu margin co lại và debt/cash flow xấu đi, P/E 5x có thể là value trap thay vì bargain.
Kết luận định lượng hiện tại
| Thành phần | Đánh giá |
|---|---|
| Earnings momentum |
Tăng mạnh |
| Earnings revision |
UP
|
| Revenue growth |
Yếu |
| Margin |
Cải thiện |
| Valuation |
Thấp |
| Balance sheet |
Cần theo dõi |
| Catalyst |
Nhiều |
| Quality of earnings |
Cần xác nhận |
| Asset optionality | |
| Risk/Reward |
Phụ thuộc Q3 |
AAA hiện nằm trong nhóm “Deep Value + Earnings Recovery”, chưa đủ dữ liệu để gọi là “Structural Growth”.