ACB Quý II-2026: Trích lập cao cùng hoạt động ngoài lãi đi lùi kéo tụt lợi nhuận

Trong khi hoạt động kinh doanh cốt lõi là tín dụng vẫn duy trì được tăng trưởng dù áp lực chi phí là rất lớn thì việc mảng kinh doanh ngoài lãi đi lùi cũng như ngân hàng duy trì trích lập cao trong các quý gần đây đã khiến cho lợi nhuận của ngân hàng đi lùi so với cùng kỳ. Vậy nguyên nhân cốt lõi kéo sụt giảm mảng ngoài lãi là gì và tình trạng trích lập cao có còn tiếp diễn trong các quý tới hay không? Chúng ta sẽ cùng đi cập nhật và làm rõ hơn trong bài viết này.

I. KQKD quý II/2026: Đi lùi so với mức nền cao cùng kỳ

Trong quý II/2026 ACB đã ghi nhận tổng thu nhập hoạt động (TOI) đạt 9.143 tỷ đồng, giảm nhẹ 1,6% so với cùng kỳ. Lợi nhuận trước thuế đạt 5.367 tỷ đồng, giảm 11,9% so với cùng kỳ. NIM của ngân hàng cũng sụt giảm 0,31% so với cùng kỳ nhưng nếu so với các quý gần đây thì NIM của ACB đã có dấu hiệu đi ngang trong 2 quý gần nhất và cho thấy đà giảm đã dừng lại. Thậm chí đã nhích tăng nhẹ so với đáy vào quý IV/2025. (Hình 1)
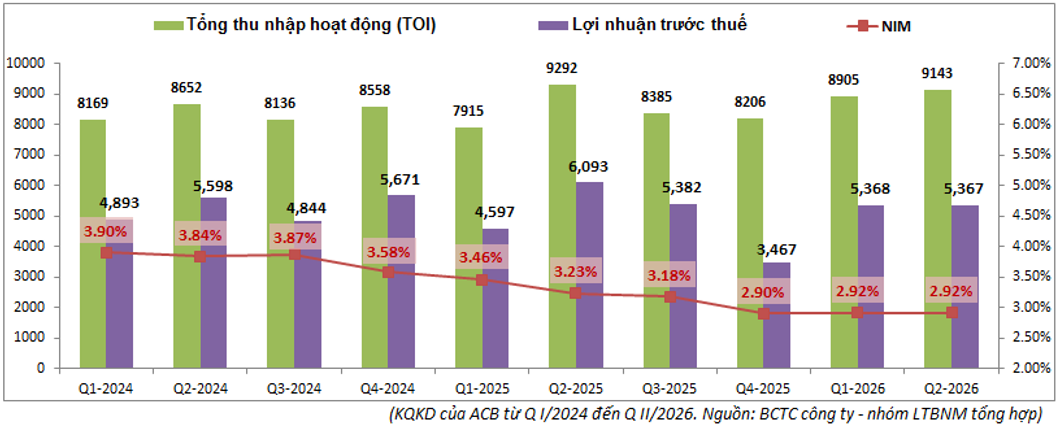
Dù TOI của ngân hàng đi lùi nhưng bóc tách các mảng kinh doanh chúng ta vẫn thấy khá nhiều điểm tích cực phía sau. Đầu tiên là mảng kinh doanh lãi vẫn ghi nhận tăng trưởng với thu nhập lãi tăng mạnh 40,4% so với cùng kỳ. Dù chi phí lãi tăng mạnh trong kỳ nhưng thu nhập lãi thuần vẫn ghi nhận tăng trưởng 16,5% với 7.785 tỷ đồng. Trái ngược lại, mảng ngoài lãi lại chỉ ghi nhận lợi nhuận khoảng 1.358 tỷ đồng, giảm mạnh 47.9% so với cùng kỳ. Nguyên nhân tới từ một số điểm sau:

  • Đầu tiên là do cùng kỳ 2025 ngân hàng có khoản thu nhập bất thường với khoảng 1.000 tỷ đồng trong khi quý II/2026 không có (nằm trong mục thu nhập khác).
  • Thu nhập từ mua bán chứng khoán và kinh doanh ngoại hối sụt giảm khá mạnh so với cùng kỳ do hoạt động đầu tư của ngân hàng kém thuận lợi trong bối cảnh thị trường khó khăn cùng với mức nền cùng kỳ cao.

Tuy nhiên điểm sáng khá lớn của mảng ngoài lãi tới từ hoạt động dịch vụ khi ghi nhận tăng trưởng mãnh 41,2% so với cùng kỳ (đạt 825 tỷ đồng). Động lực tới từ cả 4 mảng có tỉ trọng đóng góp chính là phí thẻ (+20% yoy), phí dịch vụ (+25%) thanh toán quốc tế (+33% yoy) và bảo hiểm (+11% yoy). Đây sẽ là động lực thúc đẩy tăng trưởng trở lại của mảng ngoài lãi trong các quý tới khi không còn ghi nhận thu nhập đột biến cùng kỳ nữa.

Với mảng tín dụng, trong các năm qua tăng trưởng tín dụng của ACB không quá vượt trội so với các ngân hàng trong ngành với khoảng 18-19% mỗi năm. Tuy nhiên mức này cũng là cao hơn so với tăng trưởng tín dụng toàn ngành. Trong 2026 tình hình có vẻ cũng vẫn sẽ theo xu hướng đó khi tổng tăng trưởng tín dụng sau 6 tháng đầu năm đạt khoảng 8.6%, cao hơn chút so với trung bình ngành (khoảng 7.41%) và cũng gần tương đương cùng kỳ 2025 (9.1%) (Hình 2)

Tín dụng ngân hàng tập trung chủ yếu ở khối doanh nghiệp với dư nợ tăng gần 15%. Trong đó tập trung chủ yếu vào các doanh nghiệp lớn. Ngoài ra cho vay tiêu dùng cá nhân cũng ghi nhận tăng trên 20% còn mảng bán lẻ chỉ ghi nhận tăng trưởng khoảng 5%. Hiện tại dù lãi suất huy động và cả cho vay tăng cao nhưng nhu cầu vay vốn nhất là với các doanh nghiệp lớn vẫn là rất cao nên chúng tôi dự phóng cả năm 2026 ACB vẫn có thể đạt mức tăng trưởng tín dụng khoảng 17-18%, tương đương so với 2025. Điểm tích cực là NIM của ngân hàng đã có xu hướng ngừng rơi và phục hồi nhẹ trong 2 quý gần đây nhờ việc ACB đã chủ động loại bỏ các khoản vay có lợi suất thấp và tái phân bổ sang cho vay tiêu dùng, SME và cho vay trung – dài hạn, qua đó giúp cân bằng với mức tăng chi phí đầu vào.

Về huy động đầu vào, sau 6 tháng tiền gửi khách hàng ghi nhận sụt giảm khoảng 1.5% so với đầu năm. Điều này cho thấy khó khăn trong việc huy động tiền gửi trên thị trường hiện nay và ACB đã phải tăng huy động thông qua kênh khác. Cụ thể kênh chứng chỉ tiền gửi, giấy tờ có giá tăng mạnh 49% so với đầu năm, qua đó giúp cho tổng huy động của ngân hàng gần tương ứng với mức tăng trưởng tín dụng. ACB đang cho thấy sự chủ động đa dạng hóa nguồn vốn để duy trì trạng thái thanh khoản cân bằng. Việc tăng nguồn vốn trung – dài hạn cũng giúp cho ACB có thể gia tăng cho vay có kỳ hạn dài để có lợi suất cao hơn.

Như vậy với việc duy trì được tăng trưởng tín dụng trong 2026 cùng với mức nền NIM bắt đầu thấp từ quý IV tới sẽ là động lực giúp cho tổng thu nhập (TOI) của ACB có thể trở lại tăng trưởng trong 1-2 quý tới. Về lợi nhuận chúng ta sẽ cần bóc tách thêm vấn đề trích lập của ngân hàng trong thời gian tới.

II. Bức tranh tài chính tích cực nhờ trích lập thêm trong các quý gần đây

Bức tranh tài chính của ACB đang có phần tíc cực trong các quý gần đây cả về nợ xấu lẫn bộ đệm dự phòng. Về tỉ lệ nợ xấu, ACB đã kiểm soát và giảm tỉ lệ nợ xấu rất tốt trong hơn một năm qua khi đã giảm từ mức quanh 1.5% vào cuối 2024 xuống chỉ còn quanh 1% vào cuối 2025 cho đến nay. Đến cuối quý II/2026 tỉ lệ nợ xấu của ngân hàng là 1.03%, thấp hơn cùng kỳ 0.23% nhưng có phần tăng nhẹ so với đầu năm. Tuy nhiên tỉ lệ nợ xấu trên vẫn nằm trong nhóm thấp nhất hiện nay. (Hình 3)
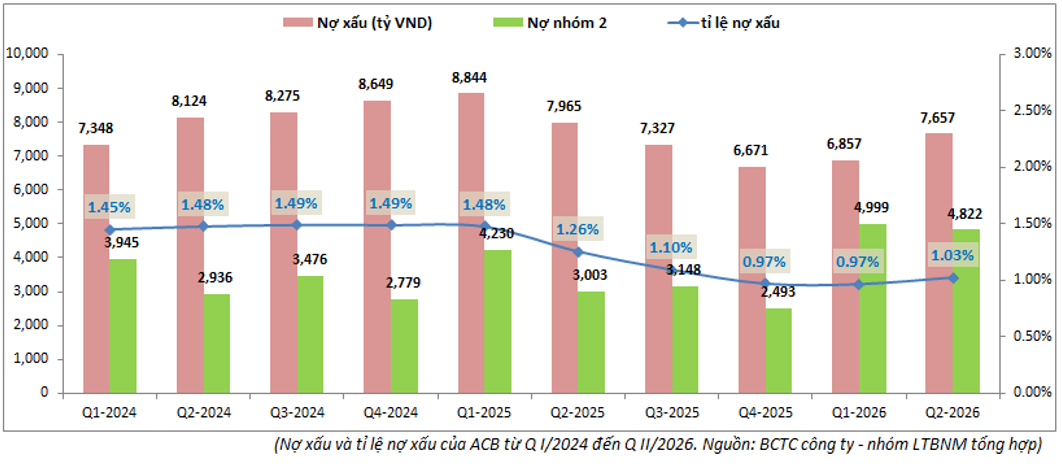
Tỉ lệ nợ xấu nhích tăng trở lại dù không nhiều phần nào tới từ việc nợ nhóm 2 tăng khá mạnh trong quý I/2026 lên gần 5k tỷ đồng (tăng hơn 100% so với đầu năm). Trong quý II, nợ nhóm 2 vẫn duy trì ở mức cao với 4.822 tỷ đồng cũng sẽ là áp lực có thể khiến cho tỉ lệ nợ xấu của ACB có thể tiếp tục nhích nhẹ lên gần mức 1.1% trong các quý tới.

Với việc tỉ lệ nợ xấu giảm nhiều từ giữa 2025 tới nay đã giúp ACB giảm bớt nhiều áp lực cho việc trích lập dự phòng. Tuy nhiên ngân hàng lại có nước đi khá bất ngờ khi tăng cường trích lập cao từ quý IV/2025 tới nay. Trong quý IV/2025, chi phí dự phòng lên tới 1.957 tỷ đồng, tăng mạnh hơn 13 lần so với cùng kỳ. Lũy kế 6 tháng đầu năm 2026, chi phí dự phòng cũng lên tới 1.746 tỷ đồng, tăng 60.3% so với cùng kỳ.

Việc tăng chi phí dự phòng khiến áp lực lên lợi nhuận của ngân hàng là rất lớn. Thực tế hai trong ba quý gần nhất ACB đã đi lùi về lợi nhuận so với cùng kỳ. Tuy nhiên về góc độ tài chính việc trích lập cao 3 quý liên tiếp đã giúp cho ACB nâng khá mạnh bộ đệm dự phòng của mình. Sau quý II/2026, tỉ lệ bao phủ nợ xấu của ngân hàng đã tăng lên 105%, cao hơn gần 30% so với cùng kỳ. (Hình 4)
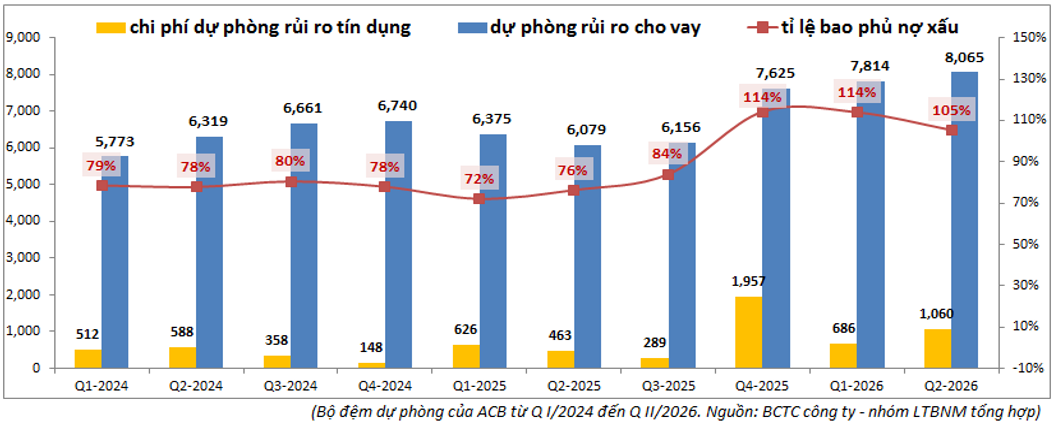
Với bộ đệm dự phòng ở mức cao cùng với đó tỉ lệ nợ xấu vẫn đang được kiểm soát tốt ở mức thấp sẽ là tiền đề để ACB có thể tính tới việc giảm dần trích lập về cuối năm nhằm hỗ trợ cho KQKD của ngân hàng.

III. Tổng kết

Như vậy với những cập nhật trên chúng ta có thể thấy trong nửa cuối 2026 khả năng cao ACB có thể tăng trưởng lợi nhuận trở lại nhờ mức nền cùng kỳ khá thấp cũng như động lực khá rõ ràng từ mảng tín dụng và chi phí trích lập được tiết giảm.

Tuy nhiên bối cảnh vĩ mô hiện tại lại đang ủng hộ cho khả năng có thể sẽ có thêm đợt tăng lãi suất trong quý IV/2026 và điều này sẽ ảnh hưởng khá lớn tới thị trường chung cũng như ngành ngân hàng – ngành khá nhạy với các chính sách tiền tệ. Vì vậy chúng ta có thể sẽ tiếp tục chứng kiến việc KQKD của ACB có thể sẽ tích cực lên nhưng không có nghĩa giá cổ phiếu cũng tích cực theo do vĩ mô khó khăn.

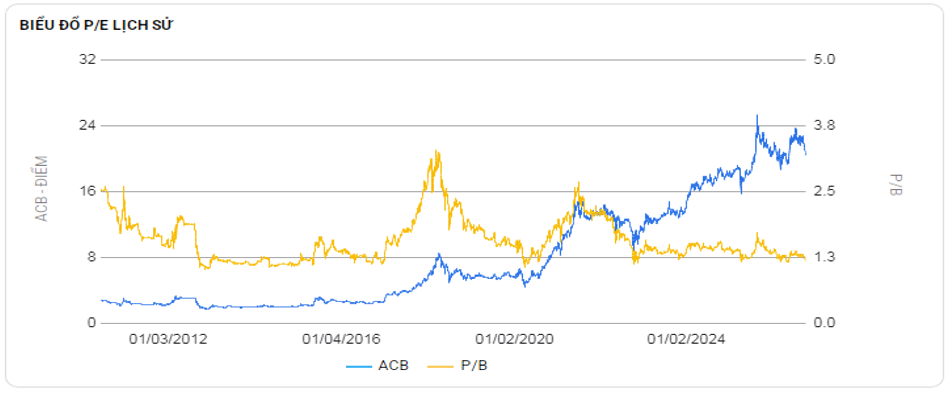
Hiện ACB đang giao dịch vùng giá khoảng 20.x k/cp tương ứng mức định giá theo P/B là khoảng 1.07 lần. Đây có thể coi là vùng định giá thấp nhất lịch sử ACB trong vòng 10 năm trở lại đây nhưng có thể sẽ có những đợt giảm về sát ngưỡng giá trị sổ sách trước khi có thể kỳ vọng phục hồi trở lại vào sát cuối năm. Chúng tôi định giá mức giá phù hợp với ACB sẽ là khoảng 22-24k/cp vào cuối 2026.

———-Team LTBNM tổng hợp và phân tích ————-

ACB: NIM bắt đầu phục hồi, chất lượng tài sản tiếp tục là điểm tựa

Ngân hàng TMCP Á Châu (ACB) đang bước vào giai đoạn lợi nhuận có khả năng tăng tốc trở lại sau một năm 2025 khá khó khăn. Điểm đáng chú ý không nằm ở tăng trưởng tín dụng đơn thuần, mà ở việc NIM đã xuất hiện tín hiệu phục hồi trong khi chất lượng tài sản vẫn thuộc nhóm tốt của ngành. Tuy nhiên, chi phí huy động tăng nhanh đang trở thành biến số quan trọng quyết định mức độ cải thiện lợi nhuận trong các quý tới.

Kết quả quý II/2026 nhìn bề ngoài chưa thực sự tích cực khi lợi nhuận trước thuế đạt 5.367 tỷ đồng, giảm 11,9% so với cùng kỳ. Tuy nhiên, mức giảm này chịu ảnh hưởng đáng kể từ nền so sánh cao của năm trước, khi ACB từng ghi nhận khoảng 1.000 tỷ đồng thu nhập bất thường. Nếu loại bỏ yếu tố này, lợi nhuận trước thuế quý II vẫn tăng khoảng 1%. Lũy kế 6 tháng, lợi nhuận trước thuế đạt 10.735 tỷ đồng, gần như đi ngang so với cùng kỳ.

Diễn biến tích cực hơn nằm ở hoạt động cốt lõi. Thu nhập lãi thuần quý II đạt 7.785 tỷ đồng, tăng 16,5% so với cùng kỳ và 11,4% so với quý trước. NIM phục hồi lên 3,04%, từ mức 2,79% trong quý I. Đây là tín hiệu đáng chú ý bởi NIM của ACB đã chịu áp lực thu hẹp trong nhiều năm trước đó. Khoảng 93% dư nợ khách hàng được điều chỉnh lãi suất trong vòng dưới ba tháng, vì vậy việc lợi suất cho vay cải thiện có thể tiếp tục phản ánh khá nhanh vào thu nhập lãi nếu mặt bằng lãi suất đầu ra thuận lợi.

Động lực tín dụng hiện chủ yếu đến từ khách hàng doanh nghiệp. Đến cuối quý II, tổng tín dụng tăng 8,6% so với đầu năm, trong đó dư nợ doanh nghiệp tăng 13,6%. Đáng chú ý, nhóm doanh nghiệp lớn tăng tới 28,1%, trong khi khách hàng cá nhân mới tăng 4,6%. ACB vì vậy đang tạm thời dịch chuyển khỏi mô hình tăng trưởng thiên về bán lẻ để tận dụng nhu cầu vốn từ doanh nghiệp, đặc biệt trong các lĩnh vực sản xuất và xây dựng.

Cơ cấu kỳ hạn tín dụng cũng đang thay đổi. Dư nợ trung và dài hạn tăng 15,6% từ đầu năm và nâng tỷ trọng lên 37,5%. Các khoản vay kỳ hạn dài thường có khả năng mang lại lợi suất tốt hơn, qua đó hỗ trợ NIM. Việc giới hạn sử dụng vốn ngắn hạn cho vay trung và dài hạn được nâng từ 30% lên 40% kể từ tháng 7/2026 cũng tạo thêm dư địa để ACB tiếp tục chiến lược này.

Nhưng đây cũng chính là nơi xuất hiện bài toán đánh đổi. Để tài trợ cho tăng trưởng tín dụng dài hạn, ACB phải bổ sung nguồn vốn có kỳ hạn tương ứng. Trong nửa đầu năm, giấy tờ có giá tăng tới 49,3%, trong khi tiền gửi khách hàng giảm 1,5%. CASA cũng giảm về 22%. Kết quả là chi phí vốn quý II tăng lên 5,3%, cao hơn đáng kể mức 3,8% cùng kỳ năm trước. Vì vậy, dù lợi suất cho vay tăng khá nhanh, phần lớn lợi ích vẫn bị hấp thụ bởi chi phí huy động.

Do đó, câu chuyện NIM của ACB hiện phù hợp hơn với kịch bản “phục hồi từ từ” thay vì mở rộng mạnh. NIM cả năm 2026 được kỳ vọng quanh 2,97%, nhỉnh hơn năm 2025. Nếu ACB có thể phục hồi tín dụng cá nhân và SME trong nửa cuối năm, ngân hàng sẽ vừa đa dạng hóa lại cơ cấu tăng trưởng, vừa giảm bớt sự phụ thuộc vào nhóm doanh nghiệp lớn.

Một điểm tựa khác là chất lượng tài sản. Cuối quý II, tỷ lệ nợ xấu chỉ quanh 1%, trong khi tỷ lệ bao phủ nợ xấu trên 100%, thuộc nhóm tốt trong hệ thống ngân hàng. Tỷ lệ nợ nhóm 2 cũng chỉ khoảng 0,6%. Danh mục cho vay có mức độ tập trung thấp vào các chủ đầu tư bất động sản và phần lớn khoản vay có tài sản bảo đảm giúp rủi ro tín dụng được kiểm soát tương đối tốt.

Dù vậy, chi phí dự phòng vẫn cần theo dõi. Riêng quý II, ACB trích lập 1.060 tỷ đồng, tăng 129% so với cùng kỳ, một phần do yêu cầu xử lý các khoản nợ có thời gian xử lý tài sản bảo đảm kéo dài. Điểm tích cực là phần lớn tác động đã được ngân hàng tính đến từ đầu năm, nên áp lực dự phòng trong nửa cuối năm được kỳ vọng không tăng đột biến. Chi phí dự phòng cả năm có thể quanh 3.008 tỷ đồng, giảm 9,8% so với nền cao năm 2025.

Với tín dụng dự kiến tăng khoảng 16%, NIM cải thiện nhẹ và chi phí dự phòng giảm từ nền cao, lợi nhuận trước thuế năm 2026 có cơ sở phục hồi lên khoảng 22.870 tỷ đồng, tăng 17,1%. Chất lượng tăng trưởng của ACB vì vậy phụ thuộc nhiều hơn vào khả năng cải thiện hoạt động cốt lõi thay vì các khoản thu nhập bất thường.

Điểm cần theo dõi trong các quý tới là tốc độ phục hồi tín dụng bán lẻ, diễn biến chi phí huy động và khả năng duy trì nợ xấu quanh 1%. Nếu lợi suất tài sản tiếp tục tăng nhanh hơn chi phí vốn, NIM sẽ trở thành động lực lớn nhất giúp lợi nhuận ACB tăng tốc. Ngược lại, nếu huy động tiếp tục phải dựa nhiều vào nguồn vốn chi phí cao hoặc dự phòng tăng mạnh hơn dự kiến, tốc độ phục hồi lợi nhuận sẽ bị hạn chế.

Nhà đầu tư muốn xem sâu hơn về triển vọng NIM, chất lượng tài sản, rủi ro và định giá của ACB có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

ACB: NIM phục hồi, tín dụng doanh nghiệp dẫn dắt tăng trưởng nửa cuối năm

Câu chuyện đáng chú ý của Ngân hàng TMCP Á Châu (ACB) trong những quý cuối năm không nằm ở việc tín dụng tăng nhanh đơn thuần, mà ở khả năng chuyển dịch cơ cấu cho vay để vừa duy trì tăng trưởng, vừa kéo NIM phục hồi sau giai đoạn suy giảm. Điểm cần kiểm chứng ở KQKD quý 3 sắp công bố và quý 4 là liệu lợi suất cho vay cải thiện có đủ bù cho chi phí vốn đang tăng, trong khi chất lượng tài sản vẫn được giữ quanh nhóm tốt nhất ngành hay không.

Nửa đầu năm cho thấy nền tảng cho sự phục hồi này đã hình thành. Đến cuối quý 2/2026, tổng tín dụng ACB tăng 8,6% từ đầu năm, trong đó khối doanh nghiệp trở thành động lực chính. Dư nợ doanh nghiệp tăng 13,6%, riêng nhóm doanh nghiệp quy mô trung bình và lớn tăng tới 28,1%, trong khi cho vay cá nhân mới tăng 4,6%. Đây là thay đổi đáng chú ý bởi ACB vốn có thế mạnh bán lẻ. Khi cầu vay cá nhân chưa phục hồi mạnh, việc chuyển trọng tâm sang doanh nghiệp giúp ngân hàng duy trì tăng trưởng mà không phải chờ thị trường bán lẻ hồi phục hoàn toàn.

Trong phần còn lại của năm, dư địa tín dụng vẫn tương đối rõ. ACB được kỳ vọng tăng trưởng tín dụng khoảng 16% cho cả năm 2026, đồng nghĩa tốc độ giải ngân cần tăng đáng kể so với nửa đầu năm. Động lực trước mắt tiếp tục đến từ doanh nghiệp, đặc biệt các lĩnh vực sản xuất và xây dựng, nơi dư nợ đã tăng lần lượt 20,8% và 17,9% từ đầu năm. Đồng thời, nếu cạnh tranh cho vay cá nhân bớt gay gắt, bán lẻ và SME có thể phục hồi, giúp cơ cấu tăng trưởng cân bằng hơn thay vì phụ thuộc quá nhiều vào khách hàng doanh nghiệp.

Quan trọng hơn, cơ cấu tín dụng mới đang hỗ trợ lợi suất. ACB tăng tỷ trọng cho vay trung và dài hạn từ 35,2% cuối năm 2025 lên 37,5% cuối quý 2/2026. Khoảng 93,3% dư nợ khách hàng được xét lại lãi suất trong vòng dưới ba tháng, vì vậy các khoản vay có mức lãi suất thấp trước đây có thể dần được tái định giá. NIM quý 2 đã phục hồi lên 3,04%, tăng 25 điểm cơ bản so với quý trước sau giai đoạn liên tục chịu áp lực từ năm 2023. Nếu xu hướng tái định giá tiếp tục trong quý 3–4, thu nhập lãi thuần có cơ sở duy trì tăng trưởng tích cực.

Tuy nhiên, đây chưa phải một câu chuyện NIM mở rộng mạnh. Phía nguồn vốn đang tạo sức ép đáng kể khi tiền gửi khách hàng cuối quý 2 giảm 1,5% từ đầu năm, trong khi giấy tờ có giá tăng tới 49,3%. CASA cũng giảm về 22%. ACB đang phải sử dụng nhiều hơn các nguồn vốn có chi phí cao để tài trợ cho tăng trưởng tín dụng và kéo dài kỳ hạn cho vay. Khoản vay hợp vốn quốc tế dự kiến có quy mô cơ sở 300 triệu USD, có thể tăng thêm 200 triệu USD, cùng kế hoạch tiếp tục phát hành giấy tờ có giá sẽ giúp ngân hàng bổ sung thanh khoản nhưng đồng thời hạn chế dư địa mở rộng biên lãi. Vì vậy, NIM năm 2026 chỉ được kỳ vọng cải thiện nhẹ lên khoảng 2,97%.

Điểm hỗ trợ quan trọng khác là chất lượng tài sản vẫn tương đối vững. Cuối quý 2, tỷ lệ nợ xấu quanh 1% và tỷ lệ bao phủ nợ xấu trên 100%, thuộc nhóm tích cực trong hệ thống. Chi phí dự phòng quý 2 tăng mạnh 129% so với cùng kỳ lên 1.060 tỷ đồng, một phần do tác động của Nghị định 86 đối với các khoản nợ có thời gian xử lý tài sản bảo đảm kéo dài. Tuy nhiên, phần chi phí này đã được ghi nhận một phần trong nửa đầu năm, nên áp lực dự phòng trong nửa cuối năm được kỳ vọng không tăng mạnh thêm. Nếu nợ xấu tiếp tục duy trì quanh 1%, đây sẽ là yếu tố quan trọng giúp tăng trưởng tín dụng chuyển hóa tốt hơn thành lợi nhuận.

Theo kịch bản hiện tại, lợi nhuận trước thuế năm 2026 của ACB có thể đạt khoảng 22.870 tỷ đồng, tăng 17,1% so với năm trước. Chất lượng của mức tăng trưởng này đáng chú ý hơn con số tuyệt đối: động lực chủ yếu đến từ thu nhập lãi thuần tăng khoảng 18%, NIM cải thiện nhẹ và chi phí dự phòng giảm từ nền cao, thay vì phụ thuộc vào các khoản thu nhập bất thường. Ngược lại, thu nhập ngoài lãi được kỳ vọng giảm 4,4% do các khoản thu từ thị trường và thu hồi nợ khó lặp lại nền cao của năm 2025.

Hai biến số quan trọng nhất cần theo dõi trong KQKD quý 3 và quý 4 là NIM và chất lượng tài sản. Nếu lợi suất cho vay tiếp tục tăng nhanh hơn chi phí vốn trong khi nợ xấu duy trì quanh 1%, luận điểm tăng trưởng lợi nhuận của ACB sẽ được củng cố rõ hơn. Ngược lại, chi phí huy động tăng nhanh hoặc áp lực dự phòng từ Nghị định 86 lớn hơn kỳ vọng có thể khiến biên lợi nhuận và tốc độ tăng trưởng thấp hơn dự kiến.

Nhìn tổng thể, ACB đang bước vào giai đoạn mà tăng trưởng không còn chỉ phụ thuộc vào thế mạnh bán lẻ truyền thống. Việc mở rộng tín dụng doanh nghiệp, tăng tỷ trọng cho vay trung dài hạn và tái định giá khoản vay đang tạo nền cho NIM phục hồi, trong khi chất lượng tài sản vẫn là lớp đệm quan trọng. KQKD quý 3 sắp công bố sẽ là mốc đáng chú ý để kiểm chứng liệu sự cải thiện này đã đủ mạnh để chuyển thành tăng trưởng lợi nhuận rõ nét hơn trong những tháng cuối năm hay chưa.

Nhà đầu tư muốn xem sâu hơn về triển vọng NIM, chất lượng tài sản, rủi ro và định giá của ACB có thể vào trang tiểu sử để nhận phân tích chi tiết.